Zum Hauptinhalt springen

Zinsrechner: Zinsen tagesgenau berechnen

FinanzenStand
€
% p.a.
Einheit der Laufzeit
Anzeige

Kurzantwort

Zinsrechner: Kapital, Zinssatz und Laufzeit eingeben und den Zinsertrag sowie das Endkapital für einfache Zinsen berechnen. Beispiel: 10.000 € zu 3,5 % über 2 Jahre ergeben 700 € Zinsen (Endkapital 10.700 €). Für Zinseszins nutze den Zinseszinsrechner.

Einfache Zinsen tagesgenau berechnen: Kapital, Zinssatz und Laufzeit eingeben und...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Zinsen berechnen ohne Zinseszins

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Zinsen ein Kapital bei einfachen (linearen) Zinsen abwirft – also ohne Zinseszins –, rechnet dir der Zinsrechner aus. Die Kernfrage lautet: Wie viel Ertrag bringt ein Betrag zu einem festen Zinssatz über eine bestimmte Laufzeit, und wie hoch ist am Ende das Endkapital?

Wichtig ist die Abgrenzung zum Zinseszins: Beim einfachen Zins werden die Zinsen nicht mitverzinst, sondern jedes Jahr nur auf das ursprüngliche Kapital berechnet.

Das passt zu vielen kurzfristigen Anlagen, zu tagesgenauen Zinsabrechnungen und zu überschlägigen Kreditrechnungen.

Der Rechner richtet sich an alle, die schnell einen Zinsertrag abschätzen wollen – vom Sparer über den Kreditnehmer bis zum Schüler, der die Zinsrechnung übt.

Der Reiz der einfachen Zinsrechnung liegt in ihrer Nachvollziehbarkeit: Weil die Zinsen ausschließlich auf das ursprüngliche Kapital berechnet werden, wächst der Ertrag geradlinig mit der Zeit.

Verdoppelt sich die Laufzeit, verdoppeln sich auch die Zinsen.

Genau das macht den Rechner ideal, um schnell eine Größenordnung abzuschätzen, etwa bei einem kurzfristigen Sparbetrag, einer tagesgenauen Zinsabrechnung oder einer überschlägigen Kreditkalkulation.

Sobald jedoch über mehrere Jahre angelegt wird und Zinsen wieder mitverzinst werden, liefert der Zinseszins ein höheres und realistischeres Ergebnis. Die hier berechneten Werte dienen der Orientierung und sind keine Anlageberatung.
Eingaben

Kapital, Zinssatz und Laufzeit eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst drei Werte plus eine Einheit ein. Das Kapital ist der Betrag, auf den die Zinsen berechnet werden – etwa deine Anlagesumme oder die Darlehenshöhe.

Der Zinssatz wird als Jahreszinssatz in Prozent angegeben (p.a. steht für pro anno, also pro Jahr). Die Laufzeit trägst du als Zahl ein und wählst rechts die Einheit: Jahre, Monate oder Tage.

Bei Tagen rechnet der Rechner tagesgenau mit einem Jahr zu 365 Tagen. Ein häufiger Fehler ist, den Zinssatz für die gesamte Laufzeit statt pro Jahr einzugeben, oder Monate und Jahre zu verwechseln – 24 Monate sind zwei Jahre, nicht 24.

Wähle die Laufzeiteinheit deshalb bewusst passend zum Sachverhalt: Ein Tagesgeldbetrag über einige Wochen wird in Tagen am genauesten abgebildet, während ein Sparbetrag über mehrere Jahre besser in Jahren eingegeben wird.

Der Zinssatz gehört immer als Jahreswert in Prozent eingetragen, auch wenn die Laufzeit in Monaten oder Tagen angegeben ist, denn der Rechner rechnet die Teilperiode selbst auf das Jahr um.

So bleiben Kapital, Zinssatz und Laufzeit konsistent und das Ergebnis überprüfbar.

Praxisfälle

Zinsen berechnen: typische Anwendungsfälle

Ob Tagesgeld, Festgeld, Sparbuch oder ein kurzfristiger Kredit – die folgenden Fälle zeigen, mit welchen Eingaben du den jeweiligen Zinsertrag im Zinsrechner ermittelst.

  1. Tagesgeldzinsen berechnen

    „Wie viel Zinsen bringt mein Tagesgeldkonto?“

    Eingabe
    Kapital 20.000 €, Zinssatz 2,5 % p.a., Laufzeit 6 Monate
    Ergebnis
    250 € Zinsen, Endkapital 20.250 € (20.000 × 0,025 × 6 ÷ 12).
  2. Festgeldzinsen nach einem Jahr

    „Was bringt mein Festgeld nach einem Jahr?“

    Eingabe
    Kapital 15.000 €, Zinssatz 3,2 % p.a., Laufzeit 1 Jahr
    Ergebnis
    480 € Zinsen, Endkapital 15.480 €.
  3. Sparbuchzinsen berechnen

    „Wie viel Zinsen gibt es aufs Sparbuch?“

    Eingabe
    Kapital 3.000 €, Zinssatz 1,2 % p.a., Laufzeit 1 Jahr
    Ergebnis
    36 € Zinsen, Endkapital 3.036 €.
  4. Zinsen für einen endfälligen Kredit abschätzen

    „Wie viel Zinsen kostet ein Kredit ohne laufende Tilgung?“

    Eingabe
    Kapital 10.000 €, Zinssatz 3,5 % p.a., Laufzeit 2 Jahre
    Ergebnis
    700 € Zinsen – gilt nur, wenn die Summe erst am Laufzeitende in einem Betrag zurückgezahlt wird. Für Ratenkredite mit laufender Tilgung liefert der Kreditrechner das realistische Ergebnis.

    Zum Kreditrechner

  5. Zinsen auf hohe Kapitalbeträge

    „Wie viel Zinsen bringen 500.000 Euro im Monat?“

    Eingabe
    Kapital 500.000 €, Zinssatz 3 % p.a., Laufzeit 1 Monat
    Ergebnis
    1.250 € Zinsen im Monat, hochgerechnet 15.000 € im Jahr.
  6. Zinssatz aus Kontoauszug nachrechnen

    „Wie prüfe ich den ausgewiesenen Zinssatz?“

    Eingabe
    Bekannt: 700 € Zinsen, 10.000 € Kapital, 2 Jahre Laufzeit
    Ergebnis
    Zinssatz = 700 ÷ 10.000 ÷ 2 × 100 = 3,5 % p.a.
  7. Verzugszinsen bei einer offenen Rechnung

    „Wie hoch sind Verzugszinsen nach § 288 BGB?“

    Eingabe
    Basiszinssatz + 5 Prozentpunkte (Verbraucher) bzw. + 9 Prozentpunkte (Geschäftsverkehr)
    Ergebnis
    Für die tagesgenaue Verzugszinsberechnung mit dem aktuellen Basiszinssatz ist der Verzugszinsen-Rechner die passendere Wahl.

    Zum Verzugszinsen-Rechner

Berechnung

Zinsformel: Zinsen berechnen mit Kapital, Zinssatz und Laufzeit

Verstehe den Formelweg.

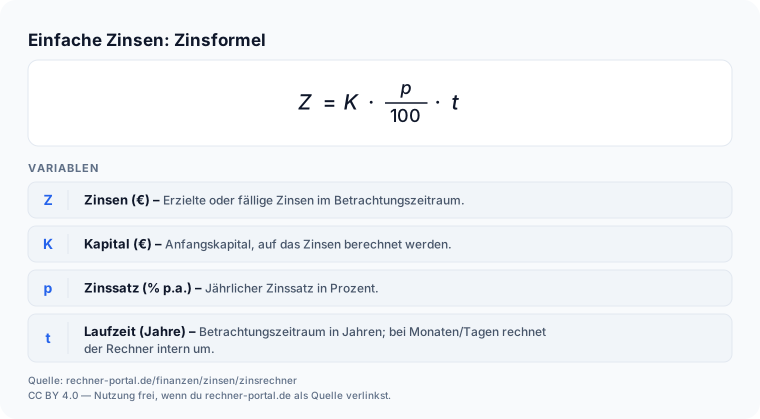
Zinsformel: Z gleich K mal p geteilt durch 100 mal t – einfache Zinsen ohne Zinseszins Die Formel für einfache Zinsen lautet: Zinsen = Kapital × Zinssatz ÷ 100 × Laufzeit in Jahren. Monate werden als Laufzeit ÷ 12, Tage als Laufzeit ÷ 365 in Jahre umgerechnet.

Beispiel: 10.000 Euro zu 3,5 Prozent über zwei Jahre ergeben 10.000 × 0,035 × 2 = 700 Euro Zinsen; das Endkapital beträgt 10.700 Euro. Für 90 Tage wären es 10.000 × 0,035 × 90 ÷ 365 = 86,30 Euro.

Weil kein Zinseszins wirkt, wächst der Ertrag linear mit der Zeit – nach vier Jahren wären es genau doppelt so viele Zinsen wie nach zwei.

Die Umrechnung der Teilperioden ist dabei der Kern der Formel: Monate werden durch zwölf, Tage tagesgenau durch 365 in Jahresanteile übersetzt, bevor sie mit Kapital und Zinssatz multipliziert werden.

Deshalb ergeben 90 Tage bei 10.000 Euro und 3,5 Prozent nicht etwa ein Viertel der Jahreszinsen aus dem Kalender, sondern exakt 10.000 × 0,035 × 90 ÷ 365 = 86,30 Euro.

Zur Kontrolle: 10.000 Euro zu 3,5 Prozent ergeben über zwei Jahre 700 Euro und über vier Jahre genau 1.400 Euro, weil sich mit der doppelten Laufzeit auch der Zinsertrag verdoppelt.

Weil kein Zinseszins wirkt, bleibt der Zusammenhang zwischen Laufzeit und Ertrag durchgehend linear, was die Kontrolle der Ergebnisse einfach macht. Bleibt die Frage, was die Zinsen pro Jahr eigentlich behaupten.

Der Rechner setzt sie immer als Kapital mal Zinssatz an, bei 10.000 Euro und 3,5 Prozent also 350 Euro – und dieser Wert bleibt bei 350 Euro stehen, ganz gleich ob du zwei Jahre oder 90 Tage einträgst.

Bei der zweijährigen Anlage deckt er sich mit der Realität, denn die 700 Euro Gesamtzinsen verteilen sich auf zwei Jahre zu je 350 Euro.

Bei 90 Tagen dagegen weist derselbe Rechner nur 86,30 Euro tatsächliche Zinsen aus; die 350 Euro sind dort eine reine Hochrechnung auf ein volles Jahr, das du überhaupt nicht anlegst.

Lies das Feld also als Maßstab, um Angebote unterschiedlicher Laufzeit auf einer Jahresbasis nebeneinanderzustellen – nicht als Betrag, der dir bei kurzer Bindung zufließt.

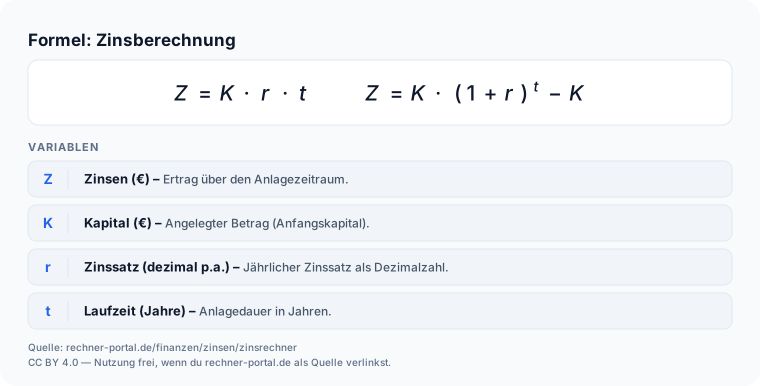
Zinsberechnungs-Formel: Einfache Zinsen gleich Kapital mal Zinssatz mal Laufzeit, Zinseszins gleich Kapital mal eins plus Zinssatz hoch Laufzeit minus Kapital.
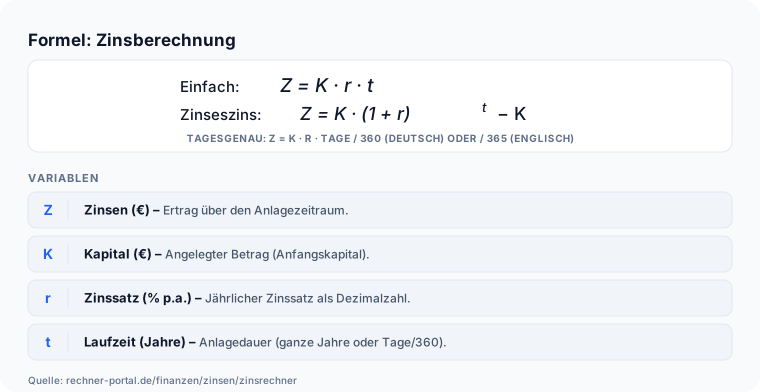
Die einfache Zinsformel berechnet den Ertrag ohne Wiederanlage. Die Zinseszinsformel zeigt das Ergebnis bei jährlicher Zinsgutschrift.

Nachschlagen

Zinsertrag bei einfachen Zinsen: Kapital × Zinssatz (1 Jahr)

Wie viel Zinsen bringt ein Kapital bei einfacher Verzinsung pro Jahr? Die Tabelle zeigt den Zinsertrag für gängige Kapitalbeträge und Zinssätze – berechnet ohne Zinseszins, genau wie der Rechner oben.

Jährlicher Zinsertrag bei einfacher Verzinsung (ohne Zinseszins, Bruttowerte vor Steuern, Stand 2026)
Kapital1,0 % p.a.2,0 % p.a.3,0 % p.a.3,5 % p.a.4,0 % p.a.5,0 % p.a.
1.000 €10 €20 €30 €35 €40 €50 €
5.000 €50 €100 €150 €175 €200 €250 €
10.000 €100 €200 €300 €350 €400 €500 €
20.000 €200 €400 €600 €700 €800 €1.000 €
50.000 €500 €1.000 €1.500 €1.750 €2.000 €2.500 €
100.000 €1.000 €2.000 €3.000 €3.500 €4.000 €5.000 €

Zinsertrag = Kapital × Zinssatz, ohne Zinseszins (einfache/lineare Verzinsung). Bei längeren Laufzeiten oder monatlicher Wiederanlage bringt der Zinseszinsrechner ein höheres und realistischeres Ergebnis. Alle Beträge sind Bruttowerte vor Abgeltungssteuer (26,375 %). Kapitalerträge bis zum Sparerpauschbetrag (1.000 €/Person) bleiben steuerfrei. Stand 2026.

Zinsertrag nach Laufzeit (10.000 € Kapital, tagesgenau actual/365)

Wie viel bringt eine tagesgenaue Anlage von 10.000 € bei verschiedenen Laufzeiten und Zinssätzen? Alle Werte basieren auf actual/365, dem Standard dieses Rechners.

Zinsertrag für 10.000 € bei tagesgenauer Verzinsung (actual/365, Bruttowerte vor Steuern, Stand 2026)
Laufzeit1,0 % p.a.2,0 % p.a.3,0 % p.a.3,5 % p.a.4,0 % p.a.5,0 % p.a.
30 Tage8,22 €16,44 €24,66 €28,77 €32,88 €41,10 €
60 Tage16,44 €32,88 €49,32 €57,53 €65,75 €82,19 €
90 Tage24,66 €49,32 €73,97 €86,30 €98,63 €123,29 €
180 Tage49,32 €98,63 €147,95 €172,60 €197,26 €246,58 €
270 Tage73,97 €147,95 €221,92 €258,90 €295,89 €369,86 €
365 Tage100,00 €200,00 €300,00 €350,00 €400,00 €500,00 €

Formel: Zinsertrag = 10.000 € × Zinssatz ÷ 100 × Laufzeit ÷ 365. Die kaufmännische 30/360-Methode liefert abweichende Werte (+1,4 % gegenüber actual/365). Bruttowerte vor Abgeltungsteuer. Stand 2026.

Monatliche Zinsen auf hohe Kapitalbeträge (100.000 € bis 10 Mio. €)

Wie viel bringt ein hohes Kapital pro Monat? Die Tabelle zeigt den monatlichen Zinsertrag bei einfacher Verzinsung für gängige Anlagesummen und Zinssätze – etwa für die Frage, wie viel Zinsen 500.000 Euro oder 1 Million Euro im Monat einbringen.

Monatlicher Zinsertrag bei einfacher Verzinsung (Bruttowerte vor Steuern, Stand 2026)
Kapital2,0 % p.a.3,0 % p.a.4,0 % p.a.5,0 % p.a.
100.000 €166,67 €250,00 €333,33 €416,67 €
500.000 €833,33 €1.250,00 €1.666,67 €2.083,33 €
1.000.000 €1.666,67 €2.500,00 €3.333,33 €4.166,67 €
2.000.000 €3.333,33 €5.000,00 €6.666,67 €8.333,33 €
5.000.000 €8.333,33 €12.500,00 €16.666,67 €20.833,33 €
10.000.000 €16.666,67 €25.000,00 €33.333,33 €41.666,67 €

Monatlicher Zinsertrag = Kapital × Zinssatz ÷ 100 ÷ 12, ohne Zinseszins (einfache/lineare Verzinsung), gerundet auf den Cent. Die gesetzliche Einlagensicherung deckt pro Bank und Anleger in der Regel 100.000 Euro ab (§ 8 EinSiG); höhere Summen werden in der Praxis meist auf mehrere Institute verteilt. Bruttowerte vor Abgeltungsteuer (26,375 %). Stand 2026.

Expertenmodus

Häufige Fragen zu Zinsrechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie werden einfache Zinsen berechnet?

Zinsen berechnest du mit der Formel: Zinsen = Kapital × Zinssatz ÷ 100 × Laufzeit in Jahren. Beispiel: 10.000 Euro zu 3,5 Prozent über zwei Jahre ergeben 10.000 × 0,035 × 2 = 700 Euro Zinsen, das Endkapital liegt bei 10.700 Euro.

Der Zinssatz gehört dabei immer als Jahreswert (p.a., „pro anno“) in die Formel, auch wenn die Laufzeit kürzer ist – für Monate teilst du die Laufzeit durch 12, für Tage tagesgenau durch 365.

Dieser Zinsrechner übernimmt die Umrechnung automatisch: Du trägst Kapital, Zinssatz und Laufzeit mit passender Einheit ein und erhältst Zinsertrag sowie Endkapital sofort.

Wichtig ist die Abgrenzung zum Zinseszins: Die hier berechneten einfachen Zinsen werden nicht erneut mitverzinst, sondern jedes Jahr nur auf das ursprüngliche Kapital angewendet.

Zweites Beispiel: 5.000 Euro zu 3 Prozent über zwei Jahre ergeben 5.000 × 0,03 × 2 = 300 Euro Zinsen. Läuft eine Anlage dagegen über mehrere Jahre mit jährlicher Zinsgutschrift, liefert der Zinseszinsrechner das realistischere Ergebnis.

Wie berechne ich Zinsen für einen Kredit oder ein Darlehen?

Für einen kurzfristigen, endfälligen Kredit ohne laufende Tilgung lässt sich der Zinsbetrag mit der einfachen Formel abschätzen: Zinsen = Kapital × Zinssatz ÷ 100 × Laufzeit in Jahren.

Ein Beispiel: Bei 10.000 Euro Kreditsumme, 3,5 Prozent Zinssatz und zwei Jahren Laufzeit ergeben sich 700 Euro Zinsen, wenn die gesamte Summe erst am Ende zurückgezahlt wird.

Die meisten Ratenkredite und Darlehen werden jedoch laufend getilgt, sodass sich die Restschuld und damit die Zinsbasis von Monat zu Monat verringert – die einfache Zinsrechnung überschätzt dort den tatsächlichen Zinsbetrag deutlich.

Für Annuitätendarlehen, Ratenkredite oder Baufinanzierungen mit monatlicher Tilgung solltest du deshalb den Kreditrechner nutzen, der Tilgungsplan und Restschuld berücksichtigt.

Der Zinsrechner eignet sich dagegen nur für kurzfristige Privatdarlehen zwischen Bekannten, Überbrückungskredite oder überschlägige Vergleiche, bei denen die Summe erst am Laufzeitende in einem Betrag beglichen wird.

Für den echten Effektivzins mit Gebühren nutzt du den Nominalzins-Effektivzins-Rechner.

Was ist der Unterschied zwischen Zinsrechner und Zinseszinsrechner?

Beim einfachen Zins – wie in diesem Zinsrechner – werden die Zinsen jedes Jahr nur auf das ursprüngliche Kapital berechnet. Beim Zinseszins werden die gutgeschriebenen Zinsen im Folgejahr mitverzinst, sodass der Ertrag schneller wächst.

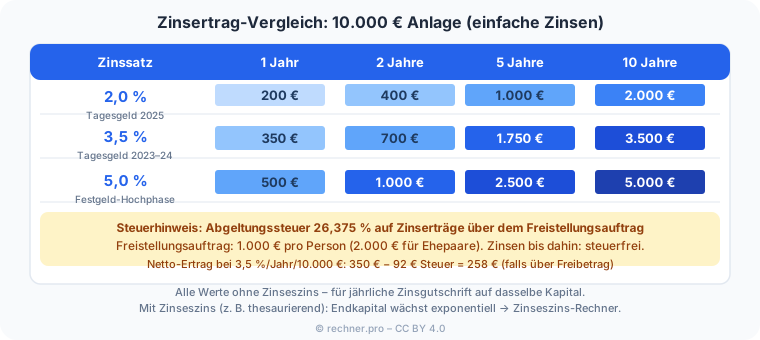
Beispiel: 10.000 Euro zu 3,5 Prozent bringen einfach über zehn Jahre 3.500 Euro, mit jährlichem Zinseszins dagegen rund 4.106 Euro. Je länger die Laufzeit und je höher der Zinssatz, desto größer wird die Differenz.

Für kurze Laufzeiten und tagesgenaue Abrechnungen ist der einfache Zins passend; für langfristiges Sparen nutzt du besser den Zinseszinsrechner.

Typische Fälle für einfachen Zins sind Überbrückungsdarlehen unter einem Jahr, kurzfristige Privatdarlehen zwischen Bekannten oder Festgeld mit einmaliger Zinszahlung am Laufzeitende.

Sparkonten und Tagesgeld schreiben Zinsen dagegen meist täglich oder monatlich gut, weshalb sich dort der Zinseszinseffekt über die Zeit kumuliert – auch wenn er bei kurzen Laufzeiten noch gering bleibt.

Wie berechne ich Zinsen für Tagesgeld oder Festgeld?

Für Tagesgeld und Festgeld nutzt du denselben Zinsrechner, nur mit der jeweils passenden Laufzeit-Einheit: Bei Tagesgeld trägst du meist Tage oder Monate ein, bei Festgeld häufig ein oder mehrere Jahre.

Beispiel Tagesgeld: 20.000 Euro zu 2,5 Prozent über 6 Monate ergeben 20.000 × 0,025 × 6 ÷ 12 = 250 Euro Zinsen, Endkapital 20.250 Euro.

Beispiel Festgeld: 15.000 Euro zu 3,2 Prozent über 1 Jahr ergeben 15.000 × 0,032 × 1 = 480 Euro Zinsen, Endkapital 15.480 Euro.

Achte darauf, ob deine Bank Zinsen taggenau (actual/365) oder nach der kaufmännischen Methode (30/360) gutschreibt, da die Beträge sonst geringfügig abweichen.

Tagesgeldkonten schreiben Zinsen häufig monatlich gut, während Festgeld die Zinsen meist erst am Laufzeitende auszahlt – für den reinen Ertragsvergleich zwischen Angeboten reicht die hier gezeigte einfache Zinsrechnung aber in beiden Fällen aus, sofern keine unterjährige Wiederanlage der Zinsen erfolgt.

Wie rechne ich Zinsen für Monate oder Tage?

Der Rechner rechnet Monate und Tage automatisch in Jahre um: Monate als Laufzeit geteilt durch 12, Tage geteilt durch 365. Für 9 Monate bei 5.000 Euro und 4 Prozent ergibt das 5.000 × 0,04 × 9 ÷ 12 = 150 Euro.

Für 90 Tage bei 10.000 Euro und 3,5 Prozent sind es 10.000 × 0,035 × 90 ÷ 365 = 86,30 Euro. Wähle einfach die passende Einheit im Auswahlfeld. Achte darauf, die Zahl korrekt zur Einheit einzugeben – 18 Monate sind eineinhalb Jahre, nicht 18 Jahre.

Praktisch ist diese Funktion etwa für Tagesgeld-Offerten, die häufig mit einer Zinsbindung von 3 oder 6 Monaten werben. Du kannst direkt die beworbenen Monate eingeben, ohne selbst durch 12 zu dividieren.

Für Verzugszinsen, die oft tagesgenau abgerechnet werden, wähle die Einheit Tage und trage die exakte Anzahl Verzugstage ein – der Rechner liefert den genauen Zinsbetrag auf den Cent.

Wie berechne ich den Zinssatz aus Zinsen und Kapital?

Wenn du Zinsen und Kapital kennst, stellst du die Formel um: Zinssatz = Zinsen ÷ Kapital ÷ Laufzeit in Jahren × 100. Beispiel: 700 Euro Zinsen aus 10.000 Euro über zwei Jahre ergeben 700 ÷ 10.000 ÷ 2 × 100 = 3,5 Prozent pro Jahr.

Diese Umstellung ist praktisch, um Angebote zu vergleichen oder einen effektiven Jahreszins grob zu prüfen.

Für den echten Effektivzins eines Kredits mit Gebühren und unterjähriger Verrechnung nutzt du besser den Nominalzins-Effektivzins-Rechner, der diese Faktoren berücksichtigt.

Die umgekehrte Rechnung hilft auch, Zinsmitteilungen der Bank zu prüfen: Notiere dir Kapital, gutgeschriebene Zinsen und Laufzeit, rechne sie in die Formel ein und vergleiche den errechneten Satz mit dem im Kontoauszug ausgewiesenen Zinssatz.

Eine Abweichung von mehr als wenigen Hundertstel-Prozentpunkten solltest du bei der Bank nachfragen – Rechenfehler sind selten, aber Kontoführungsgebühren können das Nettoresultat verzerren.

Bei Anlagesummen ab 100.000 Euro macht selbst eine Abweichung von 0,01 Prozentpunkten im Zinssatz über zwei Jahre 20 Euro aus – Grund genug, die Formel nach jeder Zinsgutschrift gegenzurechnen.

Was bedeutet p.a. beim Zinssatz?

Die Abkürzung p.a. steht für „pro anno“, also pro Jahr. Ein Zinssatz von 3,5 Prozent p.a. bedeutet, dass 3,5 Prozent des Kapitals pro Jahr an Zinsen anfallen.

Bei kürzeren Laufzeiten wird dieser Jahreswert anteilig umgelegt: Für ein halbes Jahr sind es die Hälfte, für 90 Tage rund 90 ÷ 365 des Jahreszinses.

Ein häufiger Fehler ist, den Jahreszinssatz für die gesamte Laufzeit anzusetzen – dann fällt das Ergebnis bei mehrjährigen Anlagen deutlich zu niedrig aus. Der Zinssatz gehört immer als Jahreswert in das Feld.

Der Zinsrechner erwartet den Zinssatz ebenfalls als Jahreswert; gib also 3,5 ein, nicht 0,035.

Girokontoprovisionen oder Kontoführungsgebühren werden in Angeboten manchmal als Monats- oder Quartalszinssatz angegeben – multipliziere diesen mit 12 bzw. 4, um den p.a.-Wert zu erhalten und ihn korrekt im Rechner einzutragen.

In Kreditangeboten steht der p.a.-Zinssatz stets im Preisaushang und im Europäischen Standardisierten Merkblatt.

Rechnet der Zinsrechner mit 360 oder 365 Tagen?

Bei der Einheit Tage nutzt dieser Rechner die tagesgenaue Methode actual/365, also ein Jahr mit 365 Tagen. Viele Banken rechnen jedoch nach der kaufmännischen Methode 30/360, bei der jeder Monat pauschal 30 Tage und das Jahr 360 Tage hat.

Für 90 Tage sind das bei 10.000 Euro und 3,5 Prozent 1,20 Euro Unterschied (86,30 statt 87,50 Euro) — rund 1,4 Prozent des Zinsertrags, und dieser Anteil bleibt bei jedem Betrag gleich.

Prüfe im Zweifel in deinen Vertragsunterlagen, welche Zinsmethode deine Bank verwendet, und rechne Abweichungen dem Methodenwechsel zu.

In der Praxis ist 30/360 besonders bei älteren Darlehens- und Sparverträgen verbreitet, während moderne Online-Konten oft actual/365 oder actual/actual verwenden.

Für interne Businesspläne oder Privatdarlehen unter Freunden und Bekannten ist actual/365 die transparenteste Wahl, weil sie jeden Kalendertag exakt abbildet – so entstehen keine Überraschungen bei Monaten mit 31 Tagen.

Muss ich die berechneten Zinsen versteuern?

Ja. Auf Kapitalerträge fällt in Deutschland die Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer an.

Allerdings gibt es den Sparerpauschbetrag von 1.000 Euro pro Person und Jahr (2.000 Euro bei Zusammenveranlagung), bis zu dem Erträge steuerfrei bleiben.

Beispiel: Von 700 Euro Zinsen bleiben bei bereits ausgeschöpftem Freibetrag nach Abgeltungsteuer und Solidaritätszuschlag (insgesamt 26,375 Prozent) rund 515,38 Euro netto.

Der Zinsrechner weist immer die Bruttozinsen aus; für den Nettoertrag ziehst du Steuer und Freibetrag selbst ab. Ein Freistellungsauftrag bei der Bank verhindert, dass zu viel einbehalten wird.

Diesen Auftrag kannst du direkt im Online-Banking oder mit einem Formular stellen und auf mehrere Banken verteilen – die Gesamtsumme darf 1.000 Euro nicht übersteigen.

Der Solidaritätszuschlag beträgt 5,5 Prozent der Abgeltungsteuer, also effektiv 1,375 Prozent auf den Zinsertrag. Kirchensteuerpflichtige zahlen zusätzlich je nach Bundesland 8 oder 9 Prozent Kirchensteuer auf die Abgeltungsteuer.

Wie hoch sind die Zinsen bei einem hohen Kapital, etwa 500.000 oder 1 Million Euro?

Bei hohen Kapitalbeträgen wächst der Zinsertrag proportional zur Summe, wie die Formel Zinsen = Kapital × Zinssatz ÷ 100 × Laufzeit zeigt.

Ein Beispiel: 500.000 Euro zu 3 Prozent Zinssatz bringen im Monat 500.000 × 0,03 ÷ 12 = 1.250 Euro, im ganzen Jahr sind es 15.000 Euro.

Bei 1 Million Euro verdoppeln sich diese Werte auf 2.500 Euro im Monat beziehungsweise 30.000 Euro im Jahr, weil der Ertrag bei einfacher Verzinsung immer linear zum Kapital steigt.

Du kannst den Zinsrechner mit der eigenen Summe, dem vereinbarten Zinssatz und der gewünschten Laufzeit nutzen, um den genauen Betrag für dein Kapital zu ermitteln.

Beachte, dass diese Beträge Bruttozinsen vor Abgeltungsteuer und Solidaritätszuschlag sind und der Sparerpauschbetrag von 1.000 Euro pro Person nur einen kleinen Teil davon steuerfrei stellt.

In der Regel erreichen einzelne Anleger solche Zinssätze auf so hohe Summen nur über mehrere Tagesgeld- oder Festgeldkonten, weil die gesetzliche Einlagensicherung pro Bank meist auf 100.000 Euro begrenzt ist.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Nutze den Zinsrechner für kurze Laufzeiten und den Zinseszinsrechner für langfristiges Sparen, denn ab mehreren Jahren macht die Mitverzinsung einen spürbaren Unterschied. Achte auf die Zinsmethode deiner Bank: Neben der hier genutzten tagesgenauen Rechnung (actual/365) ist die kaufmännische Methode 30/360 verbreitet, bei der jeder Monat mit 30 Tagen und das Jahr mit 360 Tagen angesetzt wird – das führt zu leicht anderen Beträgen.

Denk bei Kapitalerträgen außerdem an die Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag sowie an den Sparerpauschbetrag von 1.000 Euro pro Person, der Erträge bis zu dieser Höhe steuerfrei stellt.

Halte bei Kreditrechnungen im Kopf, dass die einfache Zinsrechnung nur eine überschlägige Näherung ist, weil echte Ratenkredite laufend getilgt werden und der effektive Jahreszins zusätzliche Kosten enthält.

Für einen belastbaren Anbietervergleich ist deshalb der ausgewiesene Effektivzins die richtige Größe.

Bei Anlagen lohnt es sich, Bruttozins und Nettoertrag nach Abgeltungsteuer getrennt zu betrachten und den Sparerpauschbetrag einzuplanen, bevor du verschiedene Angebote gegeneinander abwägst.

Notiere dir zu jedem Vergleich Kapital, Zinssatz, Laufzeit und Zinsmethode, damit die Angebote wirklich auf derselben Basis stehen. Wie berechnet man Zinsen?

Die Grundformel für einfache Zinsen lautet: Zinsen = Kapital × Zinssatz ÷ 100 × Laufzeit in Jahren. Beispiel: 5.000 Euro zu 3 % über 2 Jahre ergeben 5.000 × 0,03 × 2 = 300 Euro Zinsen; das Endkapital beträgt 5.300 Euro.

Für Teilperioden rechnest du Monate durch 12 und Tage durch 365 in Jahre um.

Diese Formel eignet sich für kurzfristige Anlagen, Tagesgeld-Abschätzungen und schulische Zinsrechnung – für langfristiges Sparen mit Mitverzinsung nutze stattdessen den Zinseszinsrechner. Zinsvergleich: 10.000 Euro bei 2 %, 3,5 % und 5 % über 1, 2, 5 und 10 Jahre – einfache Zinsen ohne Zinseszins

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Jemand legt 5.000 Euro für neun Monate zu 4 Prozent Zinsen pro Jahr an und will den Ertrag vorab kennen. Schritt 1 – Eingaben: Kapital 5.000 Euro, Zinssatz 4 Prozent, Laufzeit 9, Einheit Monate.

Schritt 2 – Rechnung: 5.000 × 0,04 × 9 ÷ 12 = 150 Euro Zinsen, Endkapital 5.150 Euro. Schritt 3 – Netto: Nach Abgeltungsteuer und Soli (26,375 Prozent) blieben von den 150 Euro 110,44 Euro, sofern der Sparerpauschbetrag bereits ausgeschöpft ist.

Schritt 4 – Entscheidung: Der Anleger vergleicht das mit einem Tagesgeldkonto und prüft, ob eine längere Bindung mit Zinseszins mehr bringt.

Zur Einordnung: Die 150 Euro Zinsen entsprechen dem linearen Ertrag für genau drei Viertel eines Jahres, denn neun Monate sind neun Zwölftel.

Würde derselbe Betrag doppelt so lange, also 18 Monate, angelegt, ergäben sich bei gleichem Zinssatz genau 300 Euro Zinsen, weil der Ertrag proportional zur Zeit wächst.

Ob sich eine längere Bindung lohnt, hängt davon ab, ob das alternative Angebot einen höheren Zinssatz oder eine Mitverzinsung durch Zinseszins bietet.

Für die Netto-Betrachtung zieht der Anleger die Abgeltungsteuer ab und prüft, ob sein Sparerpauschbetrag noch nicht ausgeschöpft ist. Die Werte sind Näherungen ohne Gewähr und keine Anlageberatung.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist die Verwechslung von einfachem Zins und Zinseszins: Wer über viele Jahre rechnet, unterschätzt mit dem einfachen Zins den echten Ertrag, weil die Mitverzinsung fehlt. Zweiter Fehler: den Zinssatz nicht als Jahreswert einzugeben.

Dritter Fehler: die Laufzeit-Einheit falsch zu wählen – 18 Monate sind 1,5 Jahre, nicht 18. Vierter Fehler: Bruttozinsen mit dem Nettoertrag zu verwechseln, obwohl auf Kapitalerträge Abgeltungsteuer anfällt.

Fünfter Fehler: die Zinsmethoden 365 und 360 zu vermischen und sich dann über Differenzen von rund 1,4 Prozent des Zinsertrags zu wundern.

Ein weiterer Fehler ist, die einfache Zinsrechnung für langfristige Sparziele zu verwenden, obwohl dort der Zinseszins den Ertrag spürbar erhöht; für mehrjährige Anlagen liefert der Zinseszinsrechner das realistischere Bild.

Auch die Einheit der Laufzeit wird gern falsch gewählt, etwa wenn 18 als 18 Jahre statt als 18 Monate gelesen wird, was den Ertrag um ein Vielfaches verzerrt.

Ebenso wird oft übersehen, dass der ausgewiesene Zinsertrag ein Bruttowert ist: Erst nach Abzug der Abgeltungsteuer und unter Berücksichtigung des Sparerpauschbetrags steht der Betrag fest, der tatsächlich übrig bleibt.

Wer beides sauber trennt, vergleicht Angebote auf einer verlässlichen Grundlage.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Zinsrechner berechnet einfache Zinsen aus Kapital, Jahreszinssatz und Laufzeit und zeigt Zinsertrag sowie Endkapital. Im Beispiel bringen 10.000 Euro zu 3,5 Prozent über zwei Jahre 700 Euro Zinsen und 10.700 Euro Endkapital.

Direkt umsetzen: Gib deine eigenen Werte ein und wechsle bei langfristigen Anlagen zum Zinseszinsrechner, weil dort die Mitverzinsung den Ertrag deutlich erhöht. Beachte außerdem Zinsmethode und Abgeltungsteuer. Angaben ohne Gewähr, keine Anlageberatung.

Für die nächste Entscheidung heißt das konkret: Nutze den Zinsrechner für kurze, überschaubare Zeiträume und wechsle bei mehrjährigen Sparzielen bewusst zum Zinseszinsrechner, weil dort die Mitverzinsung den Ertrag deutlich erhöht.

Vergleiche außerdem, welche Zinsmethode deine Bank anwendet, und rechne den Bruttoertrag nach Abgeltungsteuer und Sparerpauschbetrag in einen realistischen Nettowert um, bevor du dich festlegst.

Ob dein Zinsertrag die Inflation schlägt, zeigt der Realzins-Rechner. Der Zinsrechner vereinfacht an drei Stellen.

Erstens rechnet er ausschließlich linear – ein Schalter für die Mitverzinsung existiert nicht, weshalb er bei mehrjährigen Anlagen zwangsläufig unter dem tatsächlichen Ertrag bleibt.

Zweitens ist die Zinsmethode fest hinterlegt: Tage werden durchgehend durch 365 geteilt, die kaufmännische 30/360-Rechnung lässt sich nicht auswählen.

Rechnet deine Bank nach dieser Methode, weichen ihre Beträge bei tagesgenauen Laufzeiten geringfügig von den hier gezeigten ab.

Drittens sind sämtliche Ergebnisse Bruttozinsen ohne Steuerabzug; maßgeblich ist dafür der Sparer-Pauschbetrag nach § 20 Abs. 9 EStG, der Kapitalerträge bis 1.000 Euro pro Person und 2.000 Euro bei Zusammenveranlagung freistellt.

Vertiefung

Zinsen berechnen: Beispiele für Tagesgeld, Festgeld und Kredit

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · 150 € Zinsen, 5.150 € Endkapital

Kurzläufer in Monaten: 5.000 € zu 4 % über 9 Monate

Kapital
5.000 €
Zinssatz
4 % p.a.
Laufzeit
9 Monate

Beispiel 2 · Mittel · 86,30 € Zinsen, 10.086,30 € Endkapital

Tagesgenau: 10.000 € zu 3,5 % über 90 Tage

Kapital
10.000 €
Zinssatz
3,5 % p.a.
Laufzeit
90 Tage

Beispiel 3 · Komplex · 2.000 € Zinsen, 22.000 € Endkapital

Längere Laufzeit: 20.000 € zu 2 % über 5 Jahre

Kapital
20.000 €
Zinssatz
2 % p.a.
Laufzeit
5 Jahre

Beispiel 4 · Komplex · 250 € Zinsen, 20.250 € Endkapital

Tagesgeld: 20.000 € zu 2,5 % über 6 Monate

Kapital
20.000 €
Zinssatz
2,5 % p.a.
Laufzeit
6 Monate

Beispiel 5 · Komplex · 480 € Zinsen, 15.480 € Endkapital

Festgeld: 15.000 € zu 3,2 % über 1 Jahr

Kapital
15.000 €
Zinssatz
3,2 % p.a.
Laufzeit
1 Jahr

Beispiel 6 · Komplex · 1.250 € Zinsen, 501.250 € Endkapital

Hohes Kapital: 500.000 € zu 3 % über 1 Monat

Kapital
500.000 €
Zinssatz
3 % p.a.
Laufzeit
1 Monat

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

IBAN-RechnerIBAN aus Bankleitzahl und Kontonummer berechnen oder eine bestehende IBAN prüfen: Prüfziffernberechnung nach ISO 13616 (Modulo 97).DM-in-Euro-RechnerDM in Euro umrechnen mit dem amtlichen Kurs 1 EUR = 1,95583 DM.Verzugszinsen-RechnerVerzugszinsen nach § 288 BGB berechnen: Basiszinssatz + 5 bzw. 9 Prozentpunkte, tagesgenaue Berechnung über alle Zinsperioden.ZinstagerechnerVergleicht fuenf Zinsmethoden (30/360, 30E/360, act/360, act/365, act/act) fuer denselben Zeitraum und zeigt Zinstage und Zinsbetrag nebeneinander.Dispo-RechnerDispozinsen tagesgenau berechnen: Ueberziehungsbetrag, Zinssatz und Dauer eingeben und Zinskosten mit Vergleich zum Ratenkredit erhalten.AbzinsungsrechnerBarwert einer künftigen Zahlung aus Endwert, Zinssatz und Laufzeit berechnen – mit Abzinsungsfaktor, Aufzinsung und unterjähriger oder stetiger Verzinsung.Lagerzinsen-RechnerLagerzinsen berechnen: aus Anfangs- und Endbestand oder Monatswerten Ø Lagerbestand, Umschlagshäufigkeit, Lagerdauer, Lagerzinssatz und Lagerzinsen ermitteln, mit Kapitalbindungskosten und Tabelle zur Lagerdauer.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.Arithmetische-Folge-RechnerArithmetische Folge berechnen: Glied aₙ, Differenz d und Summe sₙ aus Startglied und Differenz, aus zwei Gliedern oder aus einer Zahlenreihe, mit Gliedertabelle, Teilsummen und Rechenweg.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Zinsberechnung, Einfach:, Z = K · r · t, Zinseszins:, Z = K · (1 + r), − K, TAGESGENAU: Z = K · R · TAGE / 360 (DEUTSCH) ODER / 365 (ENGLISCH), VARIABLEN

    Zinsrechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">
      <img src="https://rechner-portal.de/images/finanzen/zinsrechner-formel.svg"
           alt="Infografik: Formel: Zinsberechnung, Einfach:, Z = K · r · t, Zinseszins:, Z = K · (1 + r), − K, TAGESGENAU: Z = K · R · TAGE / 360 (DEUTSCH) ODER / 365 (ENGLISCH), VARIABLEN"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">Zinsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinsrechner
  • Infografik: Zinsertrag-Vergleich: 10.000 € Anlage (einfache Zinsen), Zinssatz, 1 Jahr, 2 Jahre, 5 Jahre, 10 Jahre, 2,0 %, Tagesgeld 2025

    Zinsrechner Vergleich

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">
      <img src="https://rechner-portal.de/images/finanzen/zinsrechner-vergleich.svg"
           alt="Infografik: Zinsertrag-Vergleich: 10.000 € Anlage (einfache Zinsen), Zinssatz, 1 Jahr, 2 Jahre, 5 Jahre, 10 Jahre, 2,0 %, Tagesgeld 2025"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">Zinsrechner Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinsrechner
  • Zinsformel: Zinsen gleich Kapital mal Zinssatz geteilt durch 100 mal Laufzeit in Jahren.

    Einfache Zinsen: Zinsformel

    760 × 419 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/zinsrechner-einfache-zinsen-formel.svg"
           alt="Zinsformel: Zinsen gleich Kapital mal Zinssatz geteilt durch 100 mal Laufzeit in Jahren."
           width="760" height="419">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">Einfache Zinsen: Zinsformel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinsrechner
  • Zinsberechnungs-Formel: Einfache Zinsen gleich Kapital mal Zinssatz mal Laufzeit, Zinseszins gleich Kapital mal eins plus Zinssatz hoch Laufzeit minus Kapital.

    Formel: Zinsberechnung

    760 × 386 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/zinsrechner-zinsen-berechnen-formel.svg"
           alt="Zinsberechnungs-Formel: Einfache Zinsen gleich Kapital mal Zinssatz mal Laufzeit, Zinseszins gleich Kapital mal eins plus Zinssatz hoch Laufzeit minus Kapital."
           width="760" height="386">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinsrechner">Formel: Zinsberechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinsrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung bildet einfache (lineare) Zinsen ohne Zinseszins ab und dient der Orientierung. Konkrete Bank- oder Kreditkonditionen können durch Zinsmethode (360/365), Zinsgutschrifttermine, Gebühren oder Steuern abweichen. Keine Anlage- oder Steuerberatung.

Quelle: Klassische Zinsrechnung (einfache Zinsen); Methode actual/365. Keyword-Einbau nach DataForSEO-Kernlauf am 2026-09-27 (FAQ neu, quickFacts ergänzt, Fallkarten „Anwendungsfälle“ ergänzt, dritte Referenztabelle „Zinsen auf hohe Kapitalbeträge“, Zahlen erneut mit run-calc geprüft).

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Zinsen
Formeln basieren auf
Einfache Zinsen: Zinsen = Kapital × Zinssatz/100 × Laufzeit in Jahren (Tage tagesgenau als t/365)
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Zinsrechner. Abgerufen von https://rechner-portal.de/finanzen/zinsen/zinsrechner

Harvard-Format

Rechner-Portal, 2026. Zinsrechner. Available at: https://rechner-portal.de/finanzen/zinsen/zinsrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.