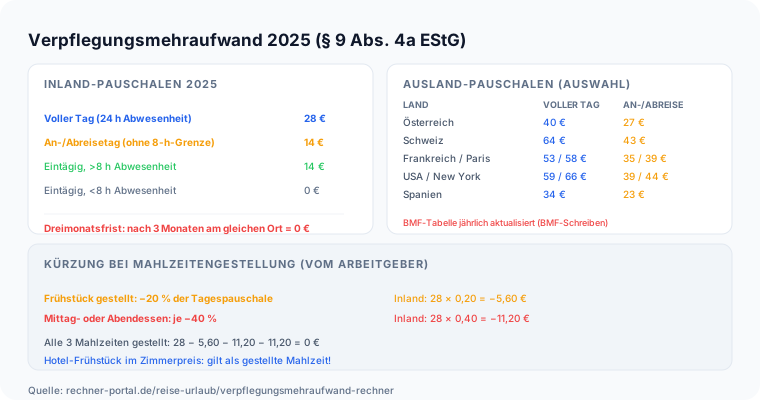
Der Verpflegungsmehraufwand ist die steuerlich anerkannte Pauschale für Mehrkosten bei Mahlzeiten während beruflicher Auswärtstätigkeiten. Er ersetzt den aufwendigen Einzelbelegnachweis durch feste Tagessätze, die [§ 9 Abs.
4a EStG](https://www.gesetze-im-internet.de/estg/__9.html) für das Inland und das Bundesministerium der Finanzen per BMF-Schreiben jährlich für das Ausland festlegt.
Der Rechner ermittelt die abzugsfähige Gesamtpauschale aus der Anzahl voller Reisetage mit 24 Stunden Abwesenheit, der Anzahl von An- und Abreisetagen sowie dem Reiseziel.
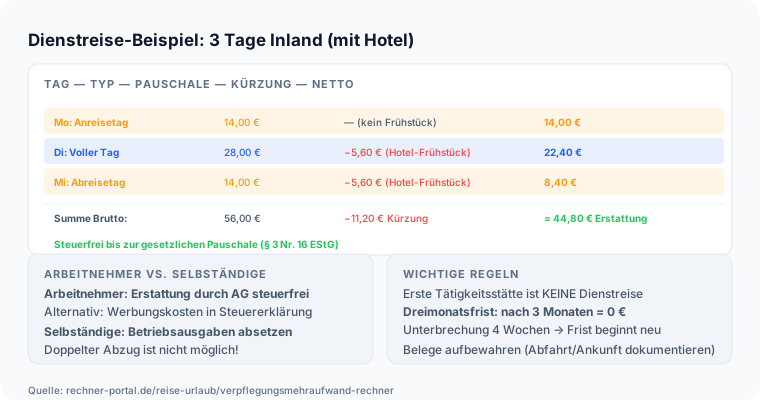
Arbeitnehmer können den Betrag entweder als Werbungskosten in der Einkommensteuererklärung ansetzen oder – sofern der Arbeitgeber erstattet – bis zur Höhe der Pauschale steuerfrei vereinnahmen.
Selbstständige und Freiberufler buchen die Beträge als Betriebsausgaben.
Der Rechner liefert die rechnerische Obergrenze nach den gesetzlichen Sätzen; individuelle Besonderheiten wie gestellte Mahlzeiten oder die Dreimonatsfrist müssen separat berücksichtigt werden.  Wichtig ist, was der Rechner bewusst nicht abbildet: Hinterlegt sind genau zehn Ziele – Deutschland, Österreich, die Schweiz, Frankreich, Italien, die Niederlande sowie separat die Städte Paris, Rom, Madrid und London.
Ein freies Länderfeld existiert nicht. Dass einzelne Städte eigene Einträge haben, ist kein Zufall: Für Paris weist der Rechner 58 Euro je vollem Tag aus, für Frankreich im Übrigen 53 Euro.
Für Spanien und Großbritannien sind jedoch ausschließlich die Stadtsätze Madrid und London hinterlegt – ein Ziel wie Barcelona oder Manchester lässt sich hier nicht sauber erfassen und erfordert den Blick in die vollständige BMF-Tabelle.