Zum Hauptinhalt springen

Abzinsungsrechner: Barwert und Abzinsungsfaktor berechnen

FinanzenStand Noch keine Bewertung
Rechenrichtung
€
% p. a.
Jahre
Verzinsung
Anzeige

Kurzantwort

Der Abzinsungsrechner rechnet einen künftigen Betrag mit Barwert = Endwert / (1 + i)^n auf heute zurück. Der Abzinsungsfaktor (1 + i)^-n ist der Kehrwert des Aufzinsungsfaktors; je höher Zinssatz und Laufzeit, desto kleiner der Barwert.

Abzinsungsrechner: Barwert einer künftigen Zahlung aus Endwert

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Abzinsungsrechner: Barwert einer künftigen Zahlung berechnen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Abzinsungsrechner zeigt, was eine künftige Zahlung heute wert ist. Du trägst den fälligen Betrag, einen Zinssatz und die Laufzeit ein; der Rechner liefert den Barwert, also den Betrag, den du heute anlegen müsstest, um zum Fälligkeitstag genau den Endwert zu besitzen.

Bei 10.000 Euro, die in 10 Jahren fällig sind, und einem Zinssatz von 3 Prozent pro Jahr beträgt der Barwert 7.440,94 Euro. Der Abzinsungsfaktor, mit dem sich der Endwert multipliziert, lautet 0,744094.

Gedacht ist das Werkzeug für alle, die eine spätere Zahlung mit einer heutigen vergleichen: bei einem Vergleichsangebot, einer langen Stundung, einer Abfindung in Raten oder einer unverzinslichen Schuld.

Steuerlich und bilanziell gelten eigene Zinssätze (5,5 Prozent nach § 12 Abs. 3 BewG und § 6 EStG, Bundesbank-Sätze nach § 253 HGB); im Rechner stellst du den Zinssatz selbst ein.

Mit der Rechenrichtung Aufzinsen drehst du die Rechnung um und erhältst den Endwert eines heutigen Betrags, auch bei unterjähriger oder stetiger Verzinsung.

Die Abzinsung ist der Spiegel des Zinseszinses und der Grundbaustein jeder Investitionsrechnung: Kapitalwert und Rentenbarwert entstehen, indem man Zahlungen einzeln abzinst.

Der Rechner bewertet genau eine Zahlung, zeigt dafür aber Abzinsungsfaktor, Zinsanteil und die Wirkung verschiedener Zinsperioden.
Eingaben

Abzinsungsrechner: Betrag, Zinssatz und Laufzeit eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Die Rechenrichtung entscheidet, wie du den Betrag liest: Beim Abzinsen ist er der künftig fällige Endwert (Nennwert einer Forderung, Kaufpreisrate, Abfindung), beim Aufzinsen der Anfangsbetrag von heute. Er steht in Euro und darf zwischen 1 und 100 Millionen liegen.

Der Zinssatz ist der Kalkulationszins pro Jahr in Prozent, zwischen −3 und 30. Als Orientierung dienen deine Alternativrendite, der Marktzins für ähnlich sichere Anlagen oder, für Steuer und Bilanz, die gesetzlichen Sätze.

Negative Werte bilden Phasen mit Negativzinsen ab. Die Laufzeit in Jahren nimmt volle Jahre bis zur Fälligkeit auf (0 bis 100); Zusätzliche Monate (0 bis 11) füllen den Rest. 7 Jahre und 6 Monate rechnet der Abzinsungsrechner mit dem Exponenten 7,5.

Bei der Verzinsung bleibt jährlich der Normalfall. Wählst du unterjährig, erscheinen die Zinsperioden pro Jahr (2, 4, 12 oder 365); der Zinssatz bleibt der Nominalzins und wird je Periode durch die Zahl der Perioden geteilt.

Typischer Eingabefehler: einen Monatszins statt des Jahreszinses einzutragen.

Praxisfälle

Abzinsung und Barwert nach Situation berechnen

Sechs typische Suchfragen rund um Abzinsung, Barwert und Abzinsungsfaktor, jede mit Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. Barwert berechnen: 10.000 Euro in 10 Jahren

    „Wie viel sind 10.000 Euro in 10 Jahren heute wert?“

    Eingabe
    Abzinsen, Betrag 10.000 Euro, Zinssatz 3 %, Laufzeit 10 Jahre, jährlich
    Ergebnis
    Barwert 7.440,94 Euro | Abzinsungsfaktor 0,744094 | Abschlag 2.559,06 Euro (25,59 %)
  2. Abzinsungsfaktor berechnen

    „Wie lautet der Abzinsungsfaktor bei 4 % nach 20 Jahren?“

    Eingabe
    Abzinsen, Betrag 100.000 Euro, Zinssatz 4 %, Laufzeit 20 Jahre, jährlich
    Ergebnis
    Abzinsungsfaktor 0,456387 | Barwert 45.638,69 Euro | Abschlag 54.361,31 Euro (54,36 %)
  3. Abzinsung mit 5,5 Prozent

    „Wie wird eine unverzinsliche Forderung mit 5,5 % abgezinst?“

    Eingabe
    Abzinsen, Betrag 50.000 Euro, Zinssatz 5,5 %, Laufzeit 5 Jahre, jährlich
    Ergebnis
    Barwert 38.256,72 Euro | Abzinsungsfaktor 0,765134 | Abschlag 11.743,28 Euro (23,49 %)
  4. Aufzinsen und abzinsen im Vergleich

    „Was wird aus 10.000 Euro nach 20 Jahren bei 5 % Zinsen?“

    Eingabe
    Aufzinsen, Betrag 10.000 Euro, Zinssatz 5 %, Laufzeit 20 Jahre, jährlich
    Ergebnis
    Endwert 26.532,98 Euro | Aufzinsungsfaktor 2,653298 | Zinsanteil 16.532,98 Euro (165,33 %)
  5. Abzinsung mit Monaten

    „Wie zinse ich 25.000 Euro in 3 Jahren und 6 Monaten ab?“

    Eingabe
    Abzinsen, Betrag 25.000 Euro, Zinssatz 3 %, Laufzeit 3 Jahre, Zusätzliche Monate 6, jährlich
    Ergebnis
    Barwert 22.542,90 Euro | Abzinsungsfaktor 0,901716 | Abschlag 2.457,10 Euro (9,83 %)
  6. Stetige Abzinsung mit e-Funktion

    „Wie hoch ist der Barwert bei stetiger Verzinsung?“

    Eingabe
    Abzinsen, Betrag 100.000 Euro, Zinssatz 5,5 %, Laufzeit 10 Jahre, stetig
    Ergebnis
    Barwert 57.694,98 Euro | Abzinsungsfaktor 0,576950 | effektiver Jahreszins 5,6541 %

Berechnung

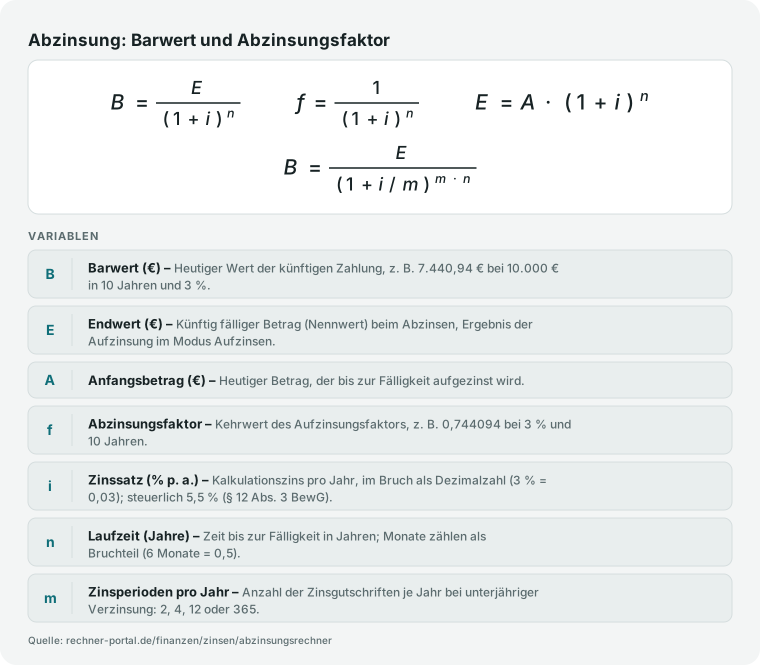
Abzinsungsformel: Barwert = Endwert / (1 + i)^n

Verstehe den Formelweg.

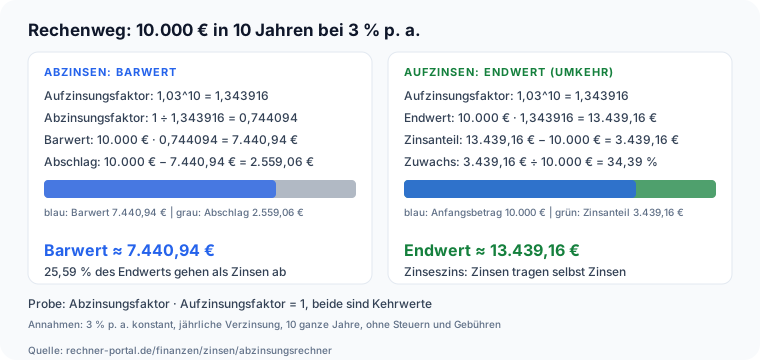
Die Abzinsung ist die Umkehrung der Zinseszinsrechnung. Wächst ein Anfangsbetrag bei jährlicher Verzinsung auf Endwert = Anfangsbetrag · (1 + i)^n, dann gilt umgekehrt: Barwert = Endwert / (1 + i)^n.

Der Abzinsungsfaktor (1 + i)^−n ist der Kehrwert des Aufzinsungsfaktors; beide ergeben miteinander multipliziert genau 1. Beispiel mit den Vorgaben des Rechners: 10.000 Euro, 3 Prozent, 10 Jahre.

Der Aufzinsungsfaktor ist 1,03^10 = 1,343916, der Abzinsungsfaktor 1 / 1,343916 = 0,744094. Der Barwert beträgt 10.000 · 0,744094 = 7.440,94 Euro, der Abschlag 2.559,06 Euro oder 25,59 Prozent des Endwerts.

Barwert und Abschlag ergeben auf den Cent den Endwert, weil der Rechner den Zinsanteil aus den gerundeten Beträgen bildet. Bei unterjähriger Verzinsung mit m Perioden lautet der Faktor (1 + i/m)^(m·n).

Monatlich (m = 12) sinkt der Barwert auf 7.410,96 Euro, der effektive Jahreszins liegt bei 3,0416 Prozent. Stetig gilt e^(−i·n) mit einem Barwert von 7.408,18 Euro.

Die Aufzinsung nutzt dieselben Faktoren in umgekehrter Richtung und führt die 10.000 Euro nach 10 Jahren auf 13.439,16 Euro. Gebrochene Laufzeiten gehen als Exponent ein: 7 Jahre und 6 Monate bedeuten n = 7,5 und bei 3 Prozent den Faktor 0,801163.

Banken rechnen im Teiljahr oft mit linearen Zinsen (gemischte Verzinsung); das weicht minimal ab und lässt sich hier bewusst nicht einstellen. Bei Zinssatz 0 oder Laufzeit 0 ist der Faktor genau 1, Barwert und Endwert stimmen dann überein.

Bei negativem Zinssatz steigt der Barwert über den Endwert. Rechenweg der Abzinsung: 10.000 Euro in 10 Jahren bei 3 Prozent ergeben 7.440,94 Euro Barwert

Abzinsungsformel: Barwert gleich Endwert geteilt durch (1 + Zinssatz) hoch Laufzeit, dazu Abzinsungsfaktor, Aufzinsung und unterjährige Verzinsung.
Barwert = Endwert / (1 + i)^n: Der Abzinsungsfaktor ist der Kehrwert des Aufzinsungsfaktors (Zinseszinsformel, § 12 Abs. 3 BewG nennt 5,5 % für Bewertungen).

Nachschlagen

Abzinsungsfaktoren für 1 bis 30 Jahre bei 2 bis 6 % Zinssatz

Mit dem Abzinsungsfaktor multiplizierst du einen künftigen Betrag und erhältst den Barwert. Die Tabelle zeigt die Faktoren für jährliche Verzinsung bei 2, 3, 4, 5, 5,5 und 6 Prozent; 5,5 Prozent ist der steuerliche Zinssatz nach § 12 Abs. 3 BewG und § 6 EStG. Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben.

Abzinsungsfaktor (1 + i)^-n für Laufzeiten von 1 bis 30 Jahren bei 2, 3, 4, 5, 5,5 und 6 Prozent, jährliche Verzinsung, auf vier Nachkommastellen gerundet
Laufzeit n (Jahre)2 %3 %4 %5 %5,5 %6 %
10,98040,97090,96150,95240,94790,9434
20,96120,94260,92460,90700,89850,8900
30,94230,91510,88900,86380,85160,8396
40,92380,88850,85480,82270,80720,7921
50,90570,86260,82190,78350,76510,7473
60,88800,83750,79030,74620,72520,7050
70,87060,81310,75990,71070,68740,6651
80,85350,78940,73070,67680,65160,6274
90,83680,76640,70260,64460,61760,5919
100,82030,74410,67560,61390,58540,5584
110,80430,72240,64960,58470,55490,5268
120,78850,70140,62460,55680,52600,4970
130,77300,68100,60060,53030,49860,4688
140,75790,66110,57750,50510,47260,4423
150,74300,64190,55530,48100,44790,4173
160,72840,62320,53390,45810,42460,3936
170,71420,60500,51340,43630,40240,3714
180,70020,58740,49360,41550,38150,3503
190,68640,57030,47460,39570,36160,3305
200,67300,55370,45640,37690,34270,3118
210,65980,53750,43880,35890,32490,2942
220,64680,52190,42200,34190,30790,2775
230,63420,50670,40570,32560,29190,2618
240,62170,49190,39010,31010,27670,2470
250,60950,47760,37510,29530,26220,2330
260,59760,46370,36070,28120,24860,2198
270,58590,45020,34680,26780,23560,2074
280,57440,43710,33350,25510,22330,1956
290,56310,42430,32070,24290,21170,1846
300,55210,41200,30830,23140,20060,1741

Barwert = Endwert × Faktor. Beispiel: 10.000 Euro in 10 Jahren sind bei 3 % rund 7.441 Euro wert (Faktor 0,7441). Die Faktoren gelten für jährliche Verzinsung mit ganzen Jahren; für Monate, unterjährige oder stetige Verzinsung nutzt du den Rechner. Der Zinssatz von 5,5 % ist eine gesetzliche Vorgabe für bestimmte Bewertungen (§ 12 Abs. 3 BewG, § 6 Abs. 1 Nr. 3a EStG), kein Marktzins.

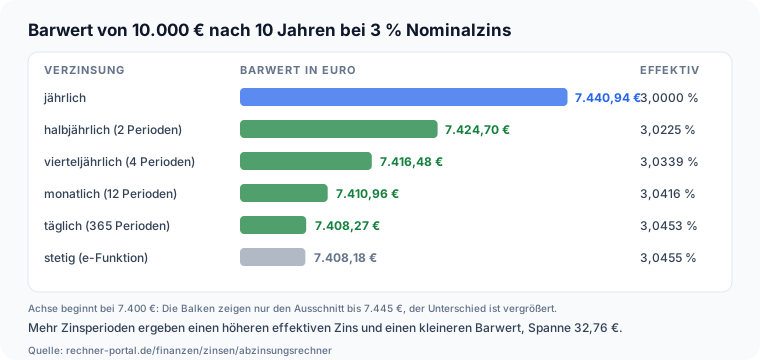
Barwert von 10.000 Euro nach 10 Jahren bei 3 %: jährlich, unterjährig und stetig

Wie oft der Zins pro Jahr gutgeschrieben wird, verändert den Abzinsungsfaktor, obwohl der Nominalzins von 3 Prozent gleich bleibt. Je mehr Zinsperioden, desto höher der effektive Jahreszins und desto kleiner der Barwert. Der Unterschied ist bei 10 Jahren und 3 Prozent klein, wächst aber mit Zinssatz und Laufzeit.

Effektiver Jahreszins, Abzinsungsfaktor und Barwert von 10.000 Euro nach 10 Jahren bei 3 Prozent Nominalzins je nach Verzinsungsart
VerzinsungEffektiver Jahreszins (%)AbzinsungsfaktorBarwert (Euro)
jährlich3,00000,7440947.440,94
halbjährlich (2 Perioden)3,02250,7424707.424,70
vierteljährlich (4 Perioden)3,03390,7416487.416,48
monatlich (12 Perioden)3,04160,7410967.410,96
täglich (365 Perioden)3,04530,7408277.408,27
stetig (e-Funktion)3,04550,7408187.408,18

Unterjährig: Faktor (1 + i/m)^(−m·n); stetig: e^(−i·n). Der effektive Jahreszins ergibt sich aus (1 + i/m)^m − 1 beziehungsweise e^i − 1. Berechnet mit derselben Funktion wie der Rechner.

Expertenmodus

Häufige Fragen zur Abzinsung und zum Barwert

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den Barwert einer künftigen Zahlung?

Du teilst den künftigen Betrag durch den Aufzinsungsfaktor: Barwert = Endwert / (1 + i)^n. Dabei ist i der Jahreszinssatz als Dezimalzahl und n die Laufzeit in Jahren. Beispiel: 10.000 Euro, fällig in 10 Jahren, bei 3 Prozent.

Der Aufzinsungsfaktor ist 1,03^10 = 1,343916, der Barwert 10.000 / 1,343916 = 7.440,94 Euro.

Im Abzinsungsrechner wählst du die Rechenrichtung Abzinsen, trägst Betrag, Zinssatz und Laufzeit ein und liest den Barwert samt Abschlag von 2.559,06 Euro ab.

Wichtig ist die Reihenfolge: Erst den Zinssatz festlegen, dann abzinsen, denn jeder andere Zinssatz liefert einen anderen Barwert, bei 5,5 Prozent zum Beispiel 5.854,31 Euro.

Prüfe dein Ergebnis mit der Gegenprobe: Zinst du den Barwert von 7.440,94 Euro mit 3 Prozent über 10 Jahre auf, kommst du wieder auf 10.000 Euro. Fälligkeiten in Monaten gibst du im Feld Zusätzliche Monate an.

Der Abzinsungsfaktor 0,744094 gilt bei gleichem Zinssatz und gleicher Laufzeit für jeden Betrag und lässt sich deshalb auf andere Forderungen übertragen, ohne neu zu rechnen.

Wie lautet die Formel für den Abzinsungsfaktor?

Der Abzinsungsfaktor ist (1 + i)^−n, also 1 geteilt durch (1 + i)^n. Er ist der Kehrwert des Aufzinsungsfaktors und liegt bei positivem Zinssatz immer zwischen 0 und 1.

Bei 4 Prozent und 20 Jahren beträgt er 0,456387: Ein Betrag verliert bis zur Fälligkeit rund 54,36 Prozent seines Nennwerts. Den Barwert erhältst du, indem du den Endwert mit dem Faktor multiplizierst, hier 100.000 Euro · 0,456387 = 45.638,69 Euro.

Die Tabelle unter dem Rechner listet die Abzinsungsfaktoren für 1 bis 30 Jahre bei 2, 3, 4, 5, 5,5 und 6 Prozent und stammt aus derselben Funktion wie der Rechner. Typische Fehlannahme: Der Faktor ist keine Prozentangabe, sondern ein Multiplikator.

0,456387 bedeutet nicht 0,46 Prozent, sondern 45,64 Prozent des Endwerts. Bei Zinssatz 0 oder Laufzeit 0 ist der Faktor genau 1, bei negativem Zinssatz liegt er über 1.

Wer die Rechnung von Hand nachvollziehen will, braucht nur einen Taschenrechner mit Potenztaste: 1,04 hoch 20 ergibt 2,191123, und 1 geteilt durch diesen Wert führt wieder auf 0,456387.

Welchen Zinssatz nehme ich zum Abzinsen?

Das hängt vom Zweck ab. Für eine private Entscheidung ist es deine Alternativrendite: der Zins, den du für eine ähnlich sichere Anlage tatsächlich bekämst, etwa aus Festgeld.

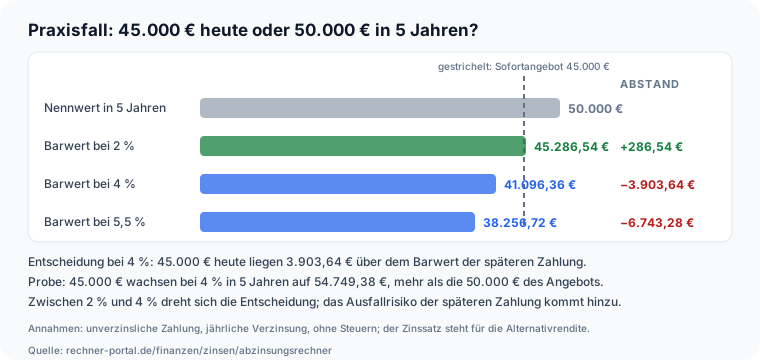
Je höher der Zinssatz, desto kleiner der Barwert: 50.000 Euro in 5 Jahren sind bei 2 Prozent 45.286,54 Euro wert, bei 4 Prozent 41.096,36 Euro und bei 5,5 Prozent 38.256,72 Euro.

Für Steuer und Bewertung schreibt der Gesetzgeber feste Sätze vor, etwa 5,5 Prozent nach § 12 Abs. 3 BewG; handelsrechtlich gelten Bundesbank-Sätze nach § 253 Abs. 2 HGB.

Rechne bei Unsicherheit mindestens zwei Zinssätze durch und prüfe, ob sich deine Entscheidung ändert. Setze keinen Zinssatz ein, der nur gut klingt: Ein zu hoher Zins macht späte Zahlungen künstlich wertlos, ein zu niedriger überschätzt sie.

Das Ausfallrisiko des Schuldners gehört als Aufschlag in den Zinssatz. Eine einfache Orientierung: Der Marktzins sicherer Anlagen ist die Untergrenze, alles darüber ist ein Risikoaufschlag, den du bewusst begründen solltest.

Warum gilt bei der Abzinsung oft 5,5 Prozent?

Der Satz ist eine gesetzliche Typisierung, kein Marktzins. § 12 Abs. 3 BewG bewertet unverzinsliche Forderungen und Schulden, die mehr als ein Jahr laufen und zu einem bestimmten Zeitpunkt fällig sind, mit dem Nennwert nach Abzug von Zwischenzinsen unter Berücksichtigung von Zinseszinsen; anzusetzen sind 5,5 Prozent. § 6 Abs. 1 Nr. 3a Buchst. e EStG sieht für steuerliche Rückstellungen ebenfalls 5,5 Prozent vor.

Ausgenommen sind Rückstellungen mit einer Laufzeit unter zwölf Monaten sowie verzinsliche oder auf einer Anzahlung beruhende Verpflichtungen.

Rechnerisch ergibt das bei 10.000 Euro in 10 Jahren einen Barwert von 5.854,31 Euro statt 7.440,94 Euro bei 3 Prozent. Stand der Normen: 7. Oktober 2026.

Der Abzinsungsrechner nutzt den Satz nur, wenn du ihn einträgst; ob die Vorschrift für deinen Fall greift, klärt die Steuerberatung.

Für private Vergleiche taugt der gesetzliche Satz selten, weil er mit deiner tatsächlichen Alternativanlage nichts zu tun hat. Er ist ein Rechenwert für Finanzamt und Bewertung, kein Rat zur Geldanlage.

Wie zinse ich Rückstellungen nach HGB ab?

Nach § 253 Abs. 2 HGB sind Rückstellungen mit einer Restlaufzeit von mehr als einem Jahr mit dem ihrer Restlaufzeit entsprechenden durchschnittlichen Marktzinssatz abzuzinsen.

Für Altersversorgungsverpflichtungen wird der Durchschnitt der vergangenen zehn Geschäftsjahre gebildet, für sonstige Rückstellungen der der vergangenen sieben.

Die Deutsche Bundesbank ermittelt die Sätze nach der Rückstellungsabzinsungsverordnung und veröffentlicht sie monatlich; der Satz hängt also von der Restlaufzeit ab und ändert sich laufend.

Den aktuellen Satz entnimmst du der Bundesbank-Tabelle und trägst ihn als Zinssatz ein, die Restlaufzeit als Laufzeit in Jahren. Beispiel nur zur Rechenmethode: 20.000 Euro, fällig in 15 Jahren, ergeben bei 2 Prozent einen Barwert von 14.860,29 Euro.

Der Rechner prüft weder die Voraussetzungen der Rückstellung noch die Ausnahmen; die handelsrechtliche Bewertung gehört in die Hand von Steuerberatung oder Wirtschaftsprüfung.

Notiere dir den Stichtag der Bundesbank-Veröffentlichung, damit du später nachvollziehen kannst, welcher Satz zu welchem Bilanzstichtag gehörte. Ändert sich der Zinssatz, ändert sich der Barwert sofort.

Wie rechne ich mit Monaten oder monatlicher Verzinsung?

Monate gehen als Bruchteil eines Jahres in den Exponenten ein: n = Jahre + Monate / 12. 7 Jahre und 6 Monate bedeuten n = 7,5; bei 3 Prozent und 10.000 Euro ergibt das einen Barwert von 8.011,63 Euro, bei nur 7 Jahren 8.130,92 Euro.

Etwas anderes ist die unterjährige Verzinsung: Hier wird der Zins mehrmals im Jahr gutgeschrieben, und der Faktor lautet (1 + i/m)^(m·n).

Bei 3 Prozent nominal und monatlicher Verzinsung (m = 12) sinkt der Barwert nach 10 Jahren auf 7.410,96 Euro, der effektive Jahreszins steigt auf 3,0416 Prozent.

Trage den Zinssatz weiterhin als Jahreszins ein, nicht als Monatszins; die Teilung durch 12 übernimmt der Rechner. Bei täglicher Gutschrift (365 Perioden) ergeben sich 7.408,27 Euro, bei vierteljährlicher 7.416,48 Euro.

Je mehr Perioden, desto kleiner der Barwert. Vergleiche Angebote immer mit derselben Verzinsungsart; der Unterschied zwischen jährlicher und täglicher Gutschrift beträgt hier 32,67 Euro Barwert.

Was ist stetige Abzinsung mit der e-Funktion?

Bei stetiger Verzinsung wird der Zins nicht in Perioden gutgeschrieben, sondern fließt in jedem Augenblick zu. Der Aufzinsungsfaktor lautet dann e^(i·n), der Abzinsungsfaktor e^(−i·n) mit der Eulerschen Zahl e ≈ 2,71828.

Bei 3 Prozent und 10 Jahren ist das e^(−0,3) = 0,740818 und ein Barwert von 7.408,18 Euro für 10.000 Euro, knapp unter dem Wert bei jährlicher Verzinsung von 7.440,94 Euro. Der effektive Jahreszins beträgt e^0,03 − 1 = 3,0455 Prozent.

Stetige Verzinsung ist der Grenzfall unendlich vieler Zinsperioden und kommt vor allem in der Finanztheorie vor, etwa bei der Bewertung von Optionen; bei täglicher Gutschrift (7.408,27 Euro) ist man in der Praxis schon sehr nah dran.

Für Steuer, Bilanz und die meisten Verträge ist die jährliche Verzinsung maßgeblich, sodass du die Einstellung stetig nur für Modellrechnungen brauchst.

Rechnest du mit e hoch minus i mal n, ist das Ergebnis bei positivem Zinssatz stets etwas kleiner als der Barwert bei jährlicher Zinsgutschrift, weil der Zins früher zu wirken beginnt.

Wie zinse ich mehrere Zahlungen ab?

Jede Zahlung hat ihren eigenen Fälligkeitstag und damit ihre eigene Laufzeit, also zinst du sie einzeln ab und addierst die Barwerte. Beispiel: Drei Raten zu je 10.000 Euro, fällig nach 1, 2 und 3 Jahren, bei 3 Prozent.

Der Rechner nennt 9.708,74 Euro, 9.425,96 Euro und 9.151,42 Euro; die Summe von 28.286,12 Euro ist der Barwert aller drei Raten, 1.713,88 Euro weniger als der Nennwert von 30.000 Euro. Dieses Vorgehen heißt Barwert- oder Kapitalwertmethode.

Gleichbleibende Raten über viele Jahre lassen sich mit einer Rentenbarwertformel abkürzen, die der Abzinsungsrechner nicht enthält.

Zähle den Zeitpunkt genau: Eine Zahlung am Jahresanfang hat ein Jahr weniger Laufzeit als dieselbe Zahlung am Jahresende. Verwende für alle Raten denselben Zinssatz, sonst sind die Barwerte nicht vergleichbar.

Mit jedem Jahr mehr Aufschub sinkt der Barwert einer Rate um rund drei Prozent, hier von 9.708,74 auf 9.425,96 Euro, und der Abstand zum Nennwert wächst mit jeder weiteren Rate.

Hinweise

Barwert und Abzinsungsfaktor richtig einordnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Der Barwert von 7.440,94 Euro heißt: Wer heute 7.440,94 Euro zu 3 Prozent anlegt, besitzt in 10 Jahren genau 10.000 Euro. Liegt das Angebot für eine heutige Zahlung darüber, nimm es; liegt es darunter, lohnt das Warten bei diesem Zinssatz.

Der Abschlag von 25,59 Prozent zeigt, wie stark die Zeit wirkt. Er wächst mit der Laufzeit: Bei 3 Prozent sind es nach 5 Jahren 13,74 Prozent Abschlag, nach 10 Jahren 25,59 Prozent und nach 30 Jahren 58,8 Prozent.

Der Zinssatz ist die entscheidende Stellschraube und eine Annahme, kein Messwert. Nach 10 Jahren beträgt der Abschlag bei 1 Prozent 9,47 Prozent, bei 3 Prozent 25,59 Prozent und bei 5,5 Prozent 41,46 Prozent.

Rechne deshalb mindestens zwei Zinssätze durch, etwa 2 und 4 Prozent, und prüfe, ob sich deine Entscheidung dreht. Die Tabelle unter dem Rechner nennt die Abzinsungsfaktoren für 1 bis 30 Jahre, damit du ohne Eingabe vergleichen kannst.

Bei unterjähriger Verzinsung vergleichst du Effektivzins mit Effektivzins, denn 3 Prozent monatlich verzinst entsprechen 3,0416 Prozent im Jahr. Mehrere Zahlungen zinst du einzeln ab und addierst die Barwerte.

Ein Barwert allein sagt nichts über das Ausfallrisiko: Je ferner die Zahlung, desto unsicherer der Schuldner. Wer mit einem höheren Zinssatz rechnet, bepreist dieses Risiko mit, die Differenz zum sicheren Zins ist der Risikoaufschlag.

Bei Laufzeit 0 oder 0 Prozent Zins liefert der Rechner den unveränderten Betrag zurück. Barwert von 10.000 Euro nach 10 Jahren bei 3 Prozent je nach Verzinsungsart: jährlich 7.440,94 Euro, monatlich 7.410,96 Euro, stetig 7.408,18 Euro

Anwendung

Abzinsung in der Praxis: 45.000 Euro heute oder 50.000 Euro in 5 Jahren?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Herr Berger streitet um eine Werklohnforderung. Die Gegenseite bietet 45.000 Euro sofort oder 50.000 Euro, zahlbar in 5 Jahren und ohne Verzinsung. Seine sichere Alternative ist ein Festgeld mit 4 Prozent.

Im Abzinsungsrechner wählt er die Rechenrichtung Abzinsen und trägt Betrag 50.000 Euro, Zinssatz 4 Prozent, Laufzeit in Jahren 5 und Verzinsung jährlich ein.

Ergebnis: Der Barwert beträgt 41.096,36 Euro, der Abzinsungsfaktor 0,821927, der Abschlag 8.903,64 Euro oder 17,81 Prozent. Die spätere Zahlung ist heute also 3.903,64 Euro weniger wert als die Sofortzahlung von 45.000 Euro.

Herr Berger nimmt das Sofortangebot. Mit 2 Prozent Zins steigt der Barwert auf 45.286,54 Euro, dann läge die spätere Zahlung knapp vorn; mit 5,5 Prozent fällt er auf 38.256,72 Euro.

Die Entscheidung dreht sich somit zwischen 2 und 4 Prozent, und genau dort muss Herr Berger seine ehrliche Alternativrendite einsetzen. Zusätzlich bewertet er das Ausfallrisiko: Ein Schuldner, der in 5 Jahren zahlen soll, kann zahlungsunfähig werden.

Das spricht für die Sofortzahlung. Zur Kontrolle wechselt er die Rechenrichtung auf Aufzinsen: Die 45.000 Euro wachsen bei 4 Prozent in 5 Jahren auf 54.749,38 Euro und liegen damit 4.749,38 Euro über dem Angebot von 50.000 Euro.

Umgekehrt führt der Barwert von 41.096,36 Euro nach 5 Jahren auf 50.000,01 Euro; der eine Cent Unterschied stammt aus der Rundung auf ganze Cent. Praxisfall Vergleichsangebot: 45.000 Euro sofort gegen 50.000 Euro in 5 Jahren, Barwert bei 2, 4 und 5,5 Prozent

Fallstricke

Sechs typische Fehler beim Abzinsen

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Den Abzinsungsfaktor mit dem Aufzinsungsfaktor verwechseln. Wer 10.000 Euro mit 1,343916 multipliziert, bekommt 13.439,16 Euro und damit den Endwert statt des Barwerts von 7.440,94 Euro.

Beim Abzinsen wird durch (1 + i)^n geteilt. Fehler 2: Den Abschlag linear rechnen. Die Faustformel 10.000 · (1 − 0,03 · 10) ergibt 7.000 Euro, also 440,94 Euro zu wenig. Zinseszinsen wirken auch rückwärts, deshalb steht der Zinssatz im Exponenten.

Fehler 3: Den steuerlichen Zinssatz von 5,5 Prozent als Marktzins nehmen. Für eine private Entscheidung mit 3 Prozent Alternativrendite verfälscht er den Barwert: 5.854,31 statt 7.440,94 Euro.

Die 5,5 Prozent sind eine gesetzliche Vorgabe für Bewertungen, keine Renditeerwartung. Fehler 4: Zusätzliche Monate weglassen.

7 Jahre und 6 Monate bei 3 Prozent ergeben 8.011,63 Euro, nur 7 Jahre dagegen 8.130,92 Euro; die halbe Jahresstufe kostet rund 119 Euro Barwert. Fehler 5: Nominalzins und Effektivzins mischen.

Wer 3 Prozent monatlich verzinst gegen ein Angebot mit 3 Prozent jährlich stellt, vergleicht 3,0416 mit 3 Prozent. Fehler 6: Die Laufzeit großzügig aufrunden.

Wer eine Fälligkeit in rund 10 Jahren mit 12 Jahren rechnet, senkt den Barwert bei 3 Prozent von 7.440,94 auf 7.013,80 Euro. Zähle Fälligkeiten deshalb auf den Monat genau.

Nächster Schritt

Abzinsungsrechner: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Mit dem Abzinsungsrechner prüfst du Angebote, Forderungen und Stundungen in wenigen Sekunden.

Er liefert Barwert oder Endwert, den Abzinsungs- beziehungsweise Aufzinsungsfaktor, den Zinsanteil und bei unterjähriger oder stetiger Verzinsung den effektiven Jahreszins.

Grundlage ist die Zinseszinsformel; der gewählte Zinssatz bleibt deine Annahme.

Für unverzinsliche Forderungen und Schulden mit mehr als einem Jahr Laufzeit nennt § 12 Abs. 3 BewG 5,5 Prozent unter Berücksichtigung von Zinseszinsen, für Rückstellungen ebenso § 6 Abs. 1 Nr. 3a Buchst. e EStG (Laufzeit unter zwölf Monaten ausgenommen).

Handelsrechtlich gelten nach § 253 Abs. 2 HGB die von der Bundesbank veröffentlichten Durchschnittszinssätze. Gesetzesstand: 7. Oktober 2026. Grenzen: ein konstanter Zinssatz, eine einzelne Zahlung, keine Steuern, Gebühren oder Inflation.

Für Bilanz, Steuererklärung und Erbschaft gehört die Bewertung in die Hand der Steuerberatung. Wachstum eines Kapitals rechnest du im Zinseszins-Rechner, die Kaufkraft nach Inflation im Realzins-Rechner.

Vertiefung

Rechenbeispiele: 3 Prozent, 5,5 Prozent und stetige Verzinsung im Vergleich

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Barwert 41.096,36 € | Abzinsungsfaktor 0,821927 | Abschlag 8.903,64 € (17,81 %)

Vergleichsangebot 50.000 Euro in 5 Jahren bei 4 Prozent

Rechenrichtung
Abzinsen
Betrag
50.000 €
Zinssatz
4 % p. a.
Laufzeit in Jahren
5 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Barwert 45.638,69 € | Abzinsungsfaktor 0,456387 | Abschlag 54.361,31 € (54,36 %)

100.000 Euro in 20 Jahren bei 4 Prozent

Rechenrichtung
Abzinsen
Betrag
100.000 €
Zinssatz
4 % p. a.
Laufzeit in Jahren
20 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Endwert 26.532,98 € | Aufzinsungsfaktor 2,653298 | Zinsanteil 16.532,98 € (165,33 %)

Aufzinsen von 10.000 Euro über 20 Jahre bei 5 Prozent

Rechenrichtung
Aufzinsen (Endwert aus Anfangsbetrag)
Betrag
10.000 €
Zinssatz
5 % p. a.
Laufzeit in Jahren
20 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Barwert 57.694,98 € | Abzinsungsfaktor 0,576950 | Abschlag 42.305,02 € (42,31 %) | effektiver Jahreszins 5,6541 %

Stetige Verzinsung bei 5,5 Prozent

Rechenrichtung
Abzinsen
Betrag
100.000 €
Zinssatz
5,5 % p. a.
Laufzeit in Jahren
10 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ZinsrechnerBerechnet einfache (lineare) Zinsen tagesgenau aus Kapital, Zinssatz und Laufzeit – mit Zinsertrag und Endkapital, ohne Zinseszins.CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.Skonto-RechnerSkonto berechnen: aus Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel den Skontobetrag, Zahlbetrag und effektiven Jahreszins ermitteln.ZinstagerechnerVergleicht fuenf Zinsmethoden (30/360, 30E/360, act/360, act/365, act/act) fuer denselben Zeitraum und zeigt Zinstage und Zinsbetrag nebeneinander.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.IRR-RechnerIRR berechnen: interner Zinsfuß und Kapitalwert (NPV) aus Investition und Rückflüssen, mit statischer und dynamischer Amortisation, Barwert-Tabelle und Kapitalwertkurve.Build-vs-Buy-RechnerBuild vs. Buy berechnen: Gesamtkosten (TCO) von Eigenentwicklung und Zukauf über 1 bis 15 Jahre mit Wartung, Lizenz und Preissteigerung, Kosten der Verzögerung, Kapitalwert und Break-even nach Jahren.Leasing-Ablöse-RechnerLeasing vorzeitig ablösen: Ablösesumme als Barwert-Modell aus Restraten, Restwert und Gebühr, Saldo nach dem Fahrzeugverkauf und Vergleich von Weiterlaufen, Ablösen und Vertragsübernahme.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg: 10.000 Euro in 10 Jahren bei 3 Prozent ergeben mit dem Abzinsungsfaktor 0,744094 einen Barwert von 7.440,94 Euro, die Aufzinsung mit 1,343916 führt auf 13.439,16 Euro

    Rechenweg: Barwert und Endwert bei 3 Prozent und 10 Jahren

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner">
      <img src="https://rechner-portal.de/images/finanzen/abzinsungsrechner-rechenweg.svg"
           alt="Rechenweg: 10.000 Euro in 10 Jahren bei 3 Prozent ergeben mit dem Abzinsungsfaktor 0,744094 einen Barwert von 7.440,94 Euro, die Aufzinsung mit 1,343916 führt auf 13.439,16 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner">Rechenweg: Barwert und Endwert bei 3 Prozent und 10 Jahren auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner
  • Balkendiagramm: Barwert von 10.000 Euro nach 10 Jahren bei 3 Prozent, jährlich 7.440,94 Euro, monatlich 7.410,96 Euro, stetig 7.408,18 Euro

    Barwert nach Verzinsungsart bei 3 Prozent und 10 Jahren

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner">
      <img src="https://rechner-portal.de/images/finanzen/abzinsungsrechner-verzinsungsarten.svg"
           alt="Balkendiagramm: Barwert von 10.000 Euro nach 10 Jahren bei 3 Prozent, jährlich 7.440,94 Euro, monatlich 7.410,96 Euro, stetig 7.408,18 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner">Barwert nach Verzinsungsart bei 3 Prozent und 10 Jahren auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner
  • Praxisfall Vergleichsangebot: Barwert von 50.000 Euro in 5 Jahren bei 2 Prozent 45.286,54 Euro, bei 4 Prozent 41.096,36 Euro, bei 5,5 Prozent 38.256,72 Euro gegen ein Sofortangebot von 45.000 Euro

    Praxisfall: 45.000 Euro heute oder 50.000 Euro in 5 Jahren

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner">
      <img src="https://rechner-portal.de/images/finanzen/abzinsungsrechner-praxis-vergleichsangebot.svg"
           alt="Praxisfall Vergleichsangebot: Barwert von 50.000 Euro in 5 Jahren bei 2 Prozent 45.286,54 Euro, bei 4 Prozent 41.096,36 Euro, bei 5,5 Prozent 38.256,72 Euro gegen ein Sofortangebot von 45.000 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner">Praxisfall: 45.000 Euro heute oder 50.000 Euro in 5 Jahren auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert die finanzmathematische Abzinsung und Aufzinsung mit einem frei gewählten, konstanten Zinssatz. Er ersetzt keine Bewertung für Bilanz, Steuererklärung oder Erbschaftsteuer: Dort gelten gesetzlich festgelegte oder von der Bundesbank veröffentlichte Zinssätze und Ausnahmen. Für verbindliche Werte wende dich an Steuerberatung oder Wirtschaftsprüfung.

Quelle: Finanzmathematische Barwertformel (Barwert = Endwert / (1 + i)^n) mit jährlicher, unterjähriger und stetiger Verzinsung; gesetzliche Abzinsungssätze nach § 12 Abs. 3 BewG, § 6 EStG und § 253 HGB nur als Hinweis, Stand Oktober 2026.

Stand: 2026-10-07

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
07. Oktober 2026
Fachbereich
Finanzen / Zinsen
Formeln basieren auf
Barwert = Endwert / (1 + i)^n; Abzinsungsfaktor = (1 + i)^(-n); unterjährig (1 + i/m)^(m·n); stetig e^(i·n); effektiver Jahreszins = (1 + i/m)^m − 1 beziehungsweise e^i − 1.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Abzinsungsrechner. Abgerufen von https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner

Harvard-Format

Rechner-Portal, 2026. Abzinsungsrechner. Available at: https://rechner-portal.de/finanzen/zinsen/abzinsungsrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.