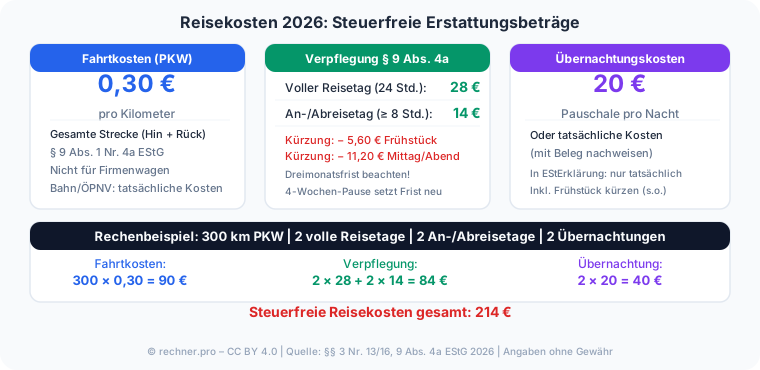
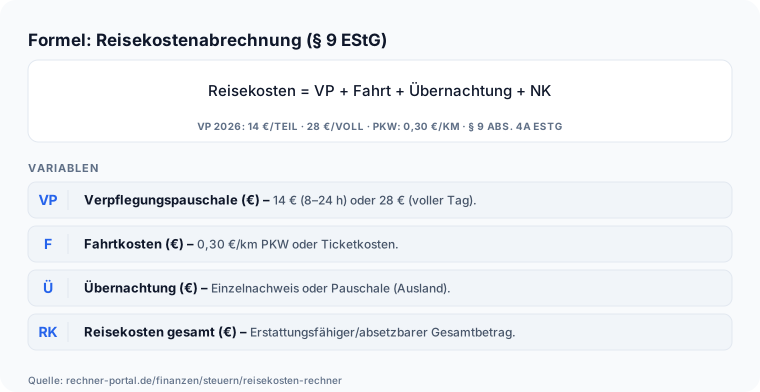
Wichtig: Die Verpflegungspauschale wird um 5,60 Euro je kostenloses Frühstück und 11,20 Euro je kostenloses Mittag- oder Abendessen gekürzt; diese Kürzung bildet der Rechner nicht automatisch ab und muss manuell berücksichtigt werden. Beim Fahrzeugtyp Bahn oder ÖPNV sind die tatsächlichen Ticketkosten mit Belegen nachzuweisen und separat abzurechnen.
Die PKW-Kilometerpauschale gilt ausschließlich für das private Fahrzeug; bei Firmenwagen entfällt sie. Spesenregelungen des Arbeitgebers können über den gesetzlichen Mindestsätzen liegen; der Rechner zeigt nur den steuerfreien Rahmen nach EStG.
Das Bundesministerium der Finanzen (bundesfinanzministerium.de) veröffentlicht regelmäßig aktualisierte Informationen zum steuerlichen Reisekostenrecht.
Prüfe die Pauschalsätze vor jeder Abrechnung, da sie sich bei Gesetzesänderungen verschieben können.
Führe ein sauberes Reisetagebuch mit Datum, Ziel, beruflichem Anlass, Abfahrts- und Ankunftszeit sowie Kilometerstand — genau diese Angaben verlangt das Finanzamt im Zweifel, und ohne sie ist der Abzug gefährdet.
Denk daran, dass Erstattungen des Arbeitgebers gegengerechnet werden: Als Werbungskosten kannst du nur den Teil ansetzen, den dein Arbeitgeber nicht bereits steuerfrei ersetzt hat.
Bei Reisen ins Ausland gelten nicht die Inlandsbeträge, sondern länderspezifische Pauschbeträge, die das Bundesfinanzministerium jährlich in einem eigenen Schreiben veröffentlicht.
Für andere Fahrzeuge als den Pkw gelten abweichende Kilometersätze, etwa beim Motorrad.
Und beachte die Dreimonatsfrist bei längeren Einsätzen an demselben Ort, denn danach entfällt der Verpflegungsmehraufwand, während Fahrt- und Übernachtungskosten weiterhin abziehbar bleiben.
Alle Pauschbeträge und Kürzungsregeln stehen wörtlich in § 9 EStG (Absatz 4a): 28 Euro für volle Kalendertage, 14 Euro für An- und Abreisetage, Kürzung um 20 Prozent je Frühstück und 40 Prozent je Mittag- oder Abendessen sowie die Dreimonatsfrist mit vierwöchiger Unterbrechungsregel.