Zum Hauptinhalt springen

Doppelte Haushaltsführung Rechner 2026: Werbungskosten und Steuerersparnis

FinanzenStand Noch keine Bewertung
Eigener Hausstand am Lebensmittelpunkt mit finanzieller Beteiligung
Wohnung am Ort der ersten Tätigkeitsstätte
€ pro Monat
Monate
Fahrzeug für die Familienheimfahrten
km
Fahrten
Tage
Tage
%
Anzeige

Kurzantwort

Der Doppelte-Haushaltsführung-Rechner addiert die Werbungskosten nach § 9 Abs. 1 Satz 3 Nr. 5 EStG: Unterkunft bis 1.000 Euro im Monat, eine Familienheimfahrt je Woche mit 0,38 Euro je Kilometer, Verpflegungspauschalen in den ersten drei Monaten sowie Einrichtung und Umzug. Daraus errechnet er die Steuerersparnis. Stand: Rechtsstand 2026.

Doppelte Haushaltsführung berechnen: Unterkunft bis 1.000 Euro im Monat

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Doppelte Haushaltsführung: Welche Kosten das Finanzamt anerkennt und was sie sparen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Eine doppelte Haushaltsführung liegt vor, wenn du aus beruflichen Gründen am Ort deiner ersten Tätigkeitsstätte eine zweite Wohnung nimmst, während dein eigener Hausstand an einem anderen Ort bleibt. Der Doppelte-Haushaltsführung-Rechner addiert die Werbungskosten, die das Finanzamt dafür nach § 9 Abs.

1 Satz 3 Nr. 5 EStG anerkennt: Unterkunft, Familienheimfahrten, Verpflegungspauschalen in den ersten drei Monaten, Einrichtung und Umzug.

Der Gesetzgeber nennt die Grenzen ausdrücklich: höchstens 1.000 Euro Unterkunftskosten im Monat, eine Familienheimfahrt je Woche mit der Entfernungspauschale von 0,38 Euro je Kilometer, die seit dem 1.

Januar 2026 einheitlich ab dem ersten Kilometer gilt. Er richtet sich an Fernpendler, Montagearbeiter und Berufseinsteiger, die für eine Stelle umgezogen sind und wissen wollen, was die Zweitwohnung in der Steuererklärung bringt.

Mit 750 Euro Miete, 250 Kilometern Entfernung und 46 Heimfahrten kommen 15.078 Euro Werbungskosten zusammen. Bei 30 Prozent Grenzsteuersatz sind das rund 4.154 Euro weniger Einkommensteuer.

Nicht jede Zweitwohnung zählt: Ohne eigenen Hausstand, an dessen Kosten du dich finanziell beteiligst, gibt es keine doppelte Haushaltsführung und keinen dieser Abzüge.

Zusätzlich zeigt der Rechner, welcher Teil der Miete wegen des Höchstbetrags ohne Abzug bleibt.
Eingaben

Doppelte Haushaltsführung berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Zuerst beantwortest du zwei Fragen: Hast du einen eigenen Hausstand am Lebensmittelpunkt, an dessen Kosten du dich beteiligst, und wohnst du auch am Ort der ersten Tätigkeitsstätte? Bei „Nein“ rechnet der Rechner alle Posten auf 0 Euro und nennt den Grund.

Die „Miete“ umfasst die Nebenkosten und gilt je Monat; angesetzt werden höchstens 1.000 Euro, den Rest weist der Rechner gesondert aus. Bei „Monate“ zählst du jeden Monat mit Mietzahlung.

„Entfernung“ ist die kürzeste Straßenverbindung zwischen Hausstand und Tätigkeitsstätte in vollen Kilometern, „Familienheimfahrten“ die Zahl der Hin- und Rückfahrten im Jahr, höchstens 52.

Für die Verpflegungspauschalen trägst du die vollen Tage und die An- und Abreisetage der ersten drei Monate ein, zusammen höchstens 92. Einrichtung, Umzug, steuerfreie Arbeitgebererstattung und übrige Werbungskosten sind freiwillig.

Der Grenzsteuersatz entscheidet allein über die Steuerersparnis, nicht über die Werbungskosten. Häufige Eingabefehler: Monatsmiete und Jahresmiete vertauschen oder die Fahrzeit statt der Kilometer eintragen.

Bist du unsicher, lässt du Einrichtung, Umzug und Erstattung zunächst bei 0 Euro.

Berechnung

Unterkunft, Heimfahrten, Verpflegung: so rechnet der Rechner die Werbungskosten

Verstehe den Formelweg.

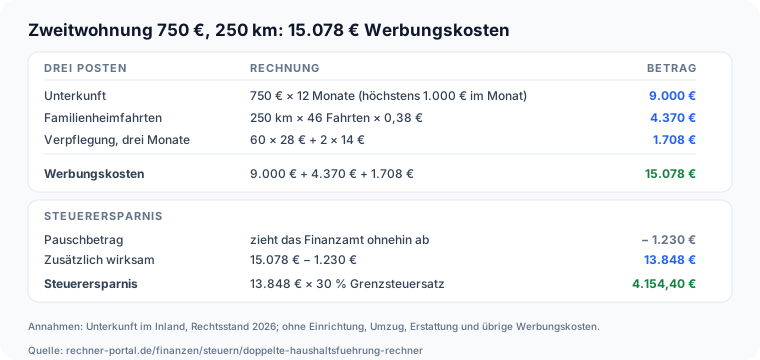
Rechenweg der doppelten Haushaltsführung: 9.000 € Unterkunft, 4.370 € Heimfahrten, 1.708 € Verpflegung, 15.078 € Werbungskosten Der Rechner addiert fünf Posten und zieht danach die Arbeitgebererstattung ab. Die Unterkunft ist das Minimum aus Miete und 1.000 Euro, mal Monate: 750 Euro × 12 = 9.000 Euro.

Die Familienheimfahrten ergeben sich aus vollen Kilometern × Fahrten × 0,38 Euro, also 250 × 46 × 0,38 = 4.370 Euro; eine einzelne Fahrt über 250 Kilometer bringt 95 Euro.

Die Verpflegung ist 60 volle Tage × 28 Euro plus 2 An- und Abreisetage × 14 Euro = 1.708 Euro. Zusammen sind das 15.078 Euro Werbungskosten.

Die Obergrenzen wirken vor der Addition: Miete über 1.000 Euro wird gekappt, mehr als 52 Fahrten und 92 Verpflegungstage zählen nicht. Für die Steuerersparnis fragt der Rechner, was die doppelte Haushaltsführung zusätzlich bewirkt.

Den Arbeitnehmer-Pauschbetrag von 1.230 Euro zieht das Finanzamt ohnehin ab. Wirksam sind deshalb 15.078 − 1.230 = 13.848 Euro, und bei 30 Prozent Grenzsteuersatz ergibt das 4.154,40 Euro.

Jeder Posten wird in Cent gerechnet; die Summe ist genau die Summe der Teile. Zwei Regeln begrenzen die Rechnung.

Die Verpflegungspauschalen gelten nur in den ersten drei Monaten der doppelten Haushaltsführung (§ 9 Abs. 4a Satz 12 EStG); eine Unterbrechung von mindestens vier Wochen lässt die Frist neu beginnen, und eine unmittelbar vorausgegangene Dienstreise an denselben Ort zählt auf die drei Monate.

Steuerfreie Erstattungen des Arbeitgebers schließen den Abzug insoweit aus und mindern deshalb die Summe, nie unter 0 Euro.

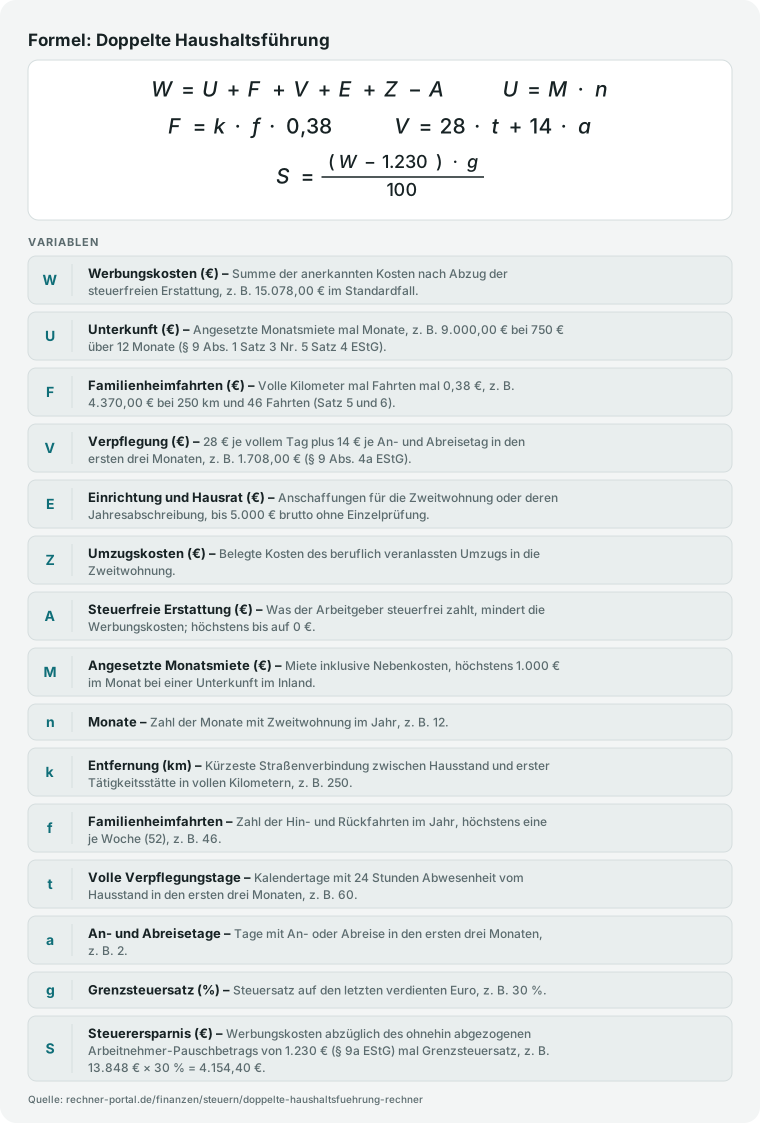
Werbungskosten W gleich U plus F plus V plus E plus Z minus A; U gleich M mal n; F gleich k mal f mal 0,38; V gleich 28 t plus 14 a; S gleich W minus 1.230, mal g, durch 100.
Werbungskosten der doppelten Haushaltsführung = Unterkunft (höchstens 1.000 € im Monat) plus Familienheimfahrten (0,38 € je Kilometer, eine Fahrt je Woche) plus Verpflegungspauschalen der ersten drei Monate plus Einrichtung und Umzug minus steuerfreie Erstattung (§ 9 Abs. 1 Satz 3 Nr. 5, Abs. 4a EStG); die Steuerersparnis entsteht aus dem Betrag über dem Arbeitnehmer-Pauschbetrag von 1.230 € mal Grenzsteuersatz.

Nachschlagen

Familienheimfahrten 2026: Entfernungspauschale nach Kilometern und Fahrten

Die Tabelle zeigt, was die Familienheimfahrten bei der doppelten Haushaltsführung als Werbungskosten bringen: 0,38 Euro je vollem Kilometer, einheitlich ab dem ersten Kilometer, höchstens eine Fahrt je Woche. Alle Werte stammen aus derselben Rechenfunktion wie der Rechner oben.

Entfernungspauschale für Familienheimfahrten nach § 9 Abs. 1 Satz 3 Nr. 5 EStG bei 50 bis 500 Kilometern: Betrag je Fahrt sowie bei 24, 46 und 52 Fahrten im Jahr
EntfernungJe Fahrt24 Fahrten46 Fahrten52 Fahrten (Höchstzahl)
50 km19,00 €456,00 €874,00 €988,00 €
100 km38,00 €912,00 €1.748,00 €1.976,00 €
150 km57,00 €1.368,00 €2.622,00 €2.964,00 €
250 km95,00 €2.280,00 €4.370,00 €4.940,00 €
350 km133,00 €3.192,00 €6.118,00 €6.916,00 €
500 km190,00 €4.560,00 €8.740,00 €9.880,00 €

Beispiel: Bei 250 km und 46 Fahrten ergibt sich 4.370,00 €. Mit einem vom Arbeitgeber überlassenen Fahrzeug und für Flugstrecken entfällt die Pauschale. Gezählt werden nur volle Kilometer der kürzesten Straßenverbindung.

Unterkunft: Höchstbetrag von 1.000 Euro im Monat und Werbungskosten im Jahr

Der Gesetzgeber deckelt die Unterkunftskosten der doppelten Haushaltsführung im Inland bei 1.000 Euro im Monat. Die Tabelle zeigt für typische Monatsmieten, was bei 12 Monaten als Unterkunft zählt, was ohne Abzug bleibt und wie hoch die gesamten Werbungskosten mit den Standardwerten des Rechners ausfallen.

Unterkunftskosten bei doppelter Haushaltsführung im Inland: angesetzte Miete je Monat, Unterkunft im Jahr, nicht abziehbarer Anteil und Werbungskosten gesamt bei 12 Monaten, 250 km, 46 Fahrten und 62 Verpflegungstagen
Miete je MonatAngesetzt je MonatUnterkunft im JahrOhne Abzug im JahrWerbungskosten gesamt
500 €500 €6.000 €–12.078 €
750 €750 €9.000 €–15.078 €
900 €900 €10.800 €–16.878 €
1.000 €1.000 €12.000 €–18.078 €
1.200 €1.000 €12.000 €2.400 €18.078 €
1.500 €1.000 €12.000 €6.000 €18.078 €

Die Werbungskosten gesamt enthalten Heimfahrten (250 km, 46 Fahrten) und Verpflegung (60 volle sowie 2 An- und Abreisetage) der Standardwerte, ohne Einrichtung, Umzug und Erstattung. Zur Miete zählen Nebenkosten und ein separat gemieteter Stellplatz.

Expertenmodus

Häufige Fragen zur doppelten Haushaltsführung

Spezielle Fragen geklärt. Tiefer verstehen.

Wann liegt eine doppelte Haushaltsführung vor?

Das Einkommensteuergesetz verlangt zwei Dinge gleichzeitig (§ 9 Abs. 1 Satz 3 Nr. 5 Sätze 2 und 3 EStG).

Erstens unterhältst du außerhalb des Ortes deiner ersten Tätigkeitsstätte einen eigenen Hausstand: Du hast dort eine Wohnung inne und beteiligst dich finanziell an den Kosten der Lebensführung.

Zweitens wohnst du auch am Ort der ersten Tätigkeitsstätte, und die Zweitwohnung ist beruflich veranlasst.

Die Finanzverwaltung sieht die Beteiligung als gegeben an, wenn du mehr als 10 Prozent der laufenden Kosten des Hausstands trägst (BMF-Schreiben vom 25. November 2020, Rz. 100).

Fehlt eines der Merkmale, rechnet der Rechner bei „Nein“ alle Posten auf 0 Euro. Sammle deshalb den Mietvertrag der Zweitwohnung und Überweisungsbelege, die deine Beteiligung am Hausstand zeigen.

Wer ohne Partner lebt, sollte besonders sorgfältig belegen, dass er am Heimatort einen eigenen Haushalt führt und ihn nicht nur besucht.

Wie viel Miete ist bei doppelter Haushaltsführung absetzbar?

Abziehbar sind die tatsächlichen Kosten der Unterkunft, höchstens 1.000 Euro im Monat bei einer Unterkunft im Inland (§ 9 Abs. 1 Satz 3 Nr. 5 Satz 4 EStG).

In den Höchstbetrag gehören nach Auffassung der Finanzverwaltung Miete, Nebenkosten und ein separat angemieteter Garagenstellplatz zusammen. Bei 750 Euro Monatsmiete und 12 Monaten sind das 9.000 Euro im Jahr.

Zahlst du 1.200 Euro, zählen weiter nur 12.000 Euro; 2.400 Euro bleiben ohne Abzug. Der Rechner zeigt diesen Anteil gesondert an.

Für eine Unterkunft im Ausland nennt das Gesetz einen Höchstbetrag von 2.000 Euro im Monat; diesen Fall bildet der Rechner nicht ab.

Prüfe vor einem Mietvertrag, ob ein etwas günstigeres Zimmer unter 1.000 Euro die Steuerersparnis besser ausschöpft, denn jeder Euro über der Grenze kostet dich den vollen Betrag.

Trage im Rechner die Warmmiete ein, also alles, was du monatlich für die Wohnung zahlst, damit die Kappung nicht unbemerkt greift. Bei 1.001 Euro Monatsmiete gehen im Jahr schon 12 Euro verloren.

Wie hoch ist die Pauschale für Familienheimfahrten?

Für jeden vollen Kilometer der Entfernung zwischen Hausstand und erster Tätigkeitsstätte setzt das Finanzamt 0,38 Euro an, einheitlich ab dem ersten Kilometer (§ 9 Abs. 1 Satz 3 Nr. 5 Satz 6 EStG).

Bei 250 Kilometern bringt eine Fahrt 95 Euro, bei 46 Fahrten sind es 4.370 Euro im Jahr. Abziehbar ist jeweils nur eine Familienheimfahrt wöchentlich, also höchstens 52 im Jahr; 52 Fahrten über 250 Kilometer ergeben 4.940 Euro.

Die Pauschale gilt nicht für Flugstrecken. Fährst du mit einem Fahrzeug, das dir dein Arbeitgeber überlassen hat, werden die Fahrten gar nicht berücksichtigt; dann stehen im Rechner 0 Euro bei den Heimfahrten.

Mit der Entfernungspauschale sind alle Fahrtkosten abgegolten, du kannst daneben nicht zusätzlich Tankquittungen ansetzen. Notiere Datum und Strecke jeder Fahrt, damit du die Zahl belegen kannst.

Als Entfernung zählt die kürzeste Straßenverbindung; Nachkommastellen fallen weg, 253,7 Kilometer zählen als 253.

Wie lange gibt es Verpflegungspauschale bei doppelter Haushaltsführung?

Nur in den ersten drei Monaten (§ 9 Abs. 4a Satz 6 und 12 EStG). Du setzt 28 Euro für jeden Kalendertag an, an dem du 24 Stunden von deinem Hausstand abwesend bist, und 14 Euro für den An- und Abreisetag.

Mit 60 vollen Tagen und 2 An- und Abreisetagen sind das 1.708 Euro. Drei Monate haben höchstens 92 Tage, deshalb ist die Verpflegung auf 2.576 Euro begrenzt.

Eine Unterbrechung der Tätigkeit an derselben Tätigkeitsstätte von mindestens vier Wochen lässt die Frist neu beginnen. Eine Dienstreise an den Ort der Zweitwohnung unmittelbar davor zählt auf die drei Monate.

Stellt der Arbeitgeber Mahlzeiten, kürzt sich die Pauschale um 20 Prozent für das Frühstück und je 40 Prozent für Mittag- und Abendessen; diese Kürzung enthält der Rechner nicht.

Zähle also nur Tage, an denen du wirklich zu Hause fehlst, nicht die Wochenenden bei der Familie.

Sind Einrichtung und Umzug bei doppelter Haushaltsführung absetzbar?

Ja, soweit es notwendige Mehraufwendungen sind. Für Möbel, Geschirr und Geräte der Zweitwohnung gilt nach dem BMF-Schreiben vom 25. November 2020 (Rz. 108): Bis zu 5.000 Euro brutto insgesamt gelten ohne Einzelprüfung als notwendig.

Darüber prüft das Finanzamt Notwendigkeit und Angemessenheit.

Wirtschaftsgüter mit Anschaffungskosten über 800 Euro netto schreibst du über die Nutzungsdauer ab (§ 9 Abs. 1 Satz 3 Nr. 7, § 6 Abs. 2 EStG); im Rechner trägst du dann nur den Jahresbetrag ein.

Der Höchstbetrag von 1.000 Euro für die Unterkunft gilt für die Einrichtung nicht. Umzugskosten trägst du ein, wenn der Umzug in die Zweitwohnung beruflich veranlasst war; die Rechnungen von Spedition, Transporter oder Kartons bewahrst du auf.

Mit 3.000 Euro Einrichtung und 1.200 Euro Umzug steigen die Werbungskosten im Standardfall von 15.078 auf 19.278 Euro. Das ist bei 30 Prozent Grenzsteuersatz eine Ersparnis von 5.414,40 Euro statt 4.154,40 Euro, also 1.260 Euro mehr.

Wie viel Steuern spare ich durch die doppelte Haushaltsführung?

Nicht die Werbungskosten selbst, sondern ein Teil davon wirkt als Steuerersparnis. Zuerst zieht das Finanzamt ohnehin den Arbeitnehmer-Pauschbetrag von 1.230 Euro ab (§ 9a Satz 1 Nr. 1 Buchst. a EStG).

Im Standardfall sind von 15.078 Euro Werbungskosten deshalb 13.848 Euro zusätzlich wirksam. Dieser Betrag wird mit deinem Grenzsteuersatz multipliziert: Bei 30 Prozent sind es 4.154,40 Euro, bei 42 Prozent 5.816,16 Euro.

Solidaritätszuschlag und Kirchensteuer kämen als Ersparnis noch dazu, sofern sie anfallen.

Hast du bereits andere Werbungskosten über 1.230 Euro, trägst du sie im Feld „Übrige Werbungskosten“ ein; dann wirkt die doppelte Haushaltsführung mit dem vollen Betrag.

Den Grenzsteuersatz ermittelst du am genauesten mit deinem zu versteuernden Einkommen.

Das Ergebnis bleibt eine Näherung, weil der Steuerbescheid den Tarif stufenlos anwendet und hohe Werbungskosten das zu versteuernde Einkommen in niedrigere Tarifzonen schieben können.

Plane die Erstattung deshalb nicht als sicheren Betrag ein, sondern als Größenordnung für die Steuererklärung.

Was gilt, wenn der Arbeitgeber Kosten der Zweitwohnung erstattet?

Steuerfreie Erstattungen des Arbeitgebers mindern deine Werbungskosten, denn bereits ersetzte Aufwendungen kannst du nicht noch einmal abziehen. Bei den Verpflegungspauschalen sagt das § 9 Abs. 4a Satz 11 EStG ausdrücklich.

Im Rechner trägst du die steuerfreie Summe im Feld „Steuerfreie Erstattung“ ein. Bei 5.000 Euro Erstattung sinken die Werbungskosten im Standardfall von 15.078 auf 10.078 Euro, und die Steuerersparnis bei 30 Prozent von 4.154,40 auf 2.654,40 Euro.

Übersteigt die Erstattung die Kosten, etwa mit 20.000 Euro, bleiben 0 Euro übrig; negative Werbungskosten gibt es nicht.

Versteuert dein Arbeitgeber den Zuschuss als Arbeitslohn, trägst du ihn hier nicht ein, denn dann bleiben deine Aufwendungen voll abziehbar. Frage in der Lohnabrechnung nach, welche Teile steuerfrei sind, bevor du die Zahl einsetzt.

Auch ein Mietzuschuss kann teils steuerfrei, teils steuerpflichtig sein. Trage nur den steuerfreien Teil ein, sonst fällt die Ersparnis zu niedrig aus.

Wie lange kann ich eine doppelte Haushaltsführung absetzen?

Für Unterkunft und Familienheimfahrten nennt § 9 Abs. 1 Satz 3 Nr. 5 EStG keine zeitliche Grenze: Solange die Voraussetzungen vorliegen, kannst du sie jedes Jahr geltend machen.

Nur die Verpflegungspauschalen sind auf die ersten drei Monate begrenzt (§ 9 Abs. 4a Satz 12 EStG); ab dem vierten Monat setzt du dafür 0 Euro an.

Im ersten Jahr fallen deshalb die meisten Kosten an, in den Folgejahren bleiben Unterkunft und Heimfahrten. Mit den Standardwerten sind das 13.370 Euro im Jahr statt 15.078 Euro.

Entfällt eine Voraussetzung, etwa weil der Hausstand aufgegeben wird oder dein Lebensmittelpunkt an den Beschäftigungsort wandert, endet die doppelte Haushaltsführung.

Prüfe jedes Jahr, ob du den Hausstand noch führst und dich weiter an den Kosten beteiligst, und lege dem Finanzamt die aktuellen Nachweise vor, am besten Mietvertrag, Kontoauszüge und Fahrtenliste des jeweiligen Jahres.

Hinweise

Werbungskosten und Steuerersparnis: so liest du das Ergebnis

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst die Zeile „Werbungskosten“ und danach die Aufteilung: Von den 15.078 Euro entfallen 9.000 Euro auf die Unterkunft und 4.370 Euro auf die Familienheimfahrten. Daran erkennst du, welche Belege zählen: Mietvertrag mit Zahlungsnachweisen, eine Aufstellung der Heimfahrten und Nachweise über die Abwesenheitstage.

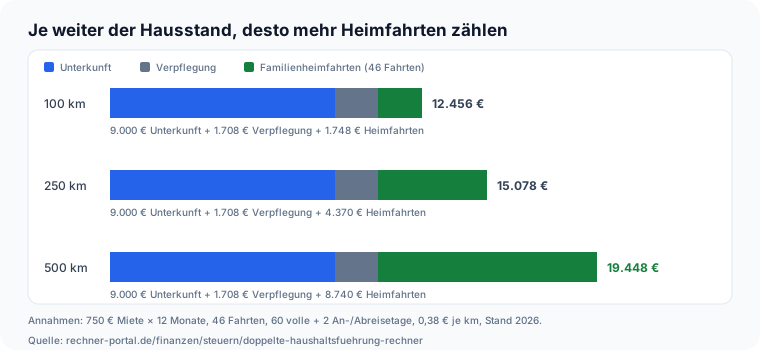
Die Entfernung wirkt linear. Bei 46 Fahrten bringen 100 Kilometer 1.748 Euro, 250 Kilometer 4.370 Euro und 500 Kilometer 8.740 Euro.

Eine Miete über dem Höchstbetrag verpufft dagegen: Bei 1.200 Euro monatlich zählen weiter nur 12.000 Euro im Jahr, 2.400 Euro bleiben ohne Abzug. Prüfe deshalb, ob Nebenkosten oder ein Stellplatz die Grenze auslösen.

Einrichtung und Hausrat trägst du als eigenen Posten ein. Nach der Verwaltungsauffassung (BMF-Schreiben vom 25. November 2020, Rz.

108) gelten Anschaffungen bis insgesamt 5.000 Euro brutto ohne Einzelprüfung als notwendig; Wirtschaftsgüter über 800 Euro netto wirken nur als jährliche Abschreibung, und dann trägst du den Jahresbetrag ein.

Mit überlassenem Firmenwagen entfallen die Heimfahrten ganz; dann sinken die Werbungskosten auf 10.708 Euro und die Ersparnis auf 2.843,40 Euro.

Umzugskosten trägst du nur ein, wenn der Umzug in die Zweitwohnung beruflich veranlasst war; belege sie einzeln durch Rechnungen.

Die Steuerersparnis bleibt eine Näherung, denn der Steuerbescheid rechnet mit dem Tarif, nicht mit einem festen Satz. Heimfahrten und Werbungskosten bei 100, 250 und 500 Kilometern Entfernung

Anwendung

Praxisfall: 250 Kilometer Entfernung, 750 Euro Miete, 15.078 Euro Werbungskosten

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Jana Wolter, Maschinenbauingenieurin, tritt zum 1. Januar eine Stelle an. Mit ihrem Partner bewohnt sie weiter die gemeinsame Mietwohnung, 250 Kilometer vom Betrieb entfernt; beide teilen sich die Kosten.

Am Arbeitsort mietet sie ein Zimmer für 750 Euro im Monat inklusive Nebenkosten und fährt in 46 Wochen nach Hause. In den ersten drei Monaten war sie an 60 Tagen volle 24 Stunden vom Hausstand abwesend, dazu kommen zwei An- und Abreisetage.

Ihr Grenzsteuersatz liegt bei 30 Prozent. Sie trägt 750 Euro, 12 Monate, 250 Kilometer, 46 Fahrten, 60 volle Tage, 2 An- und Abreisetage und 30 Prozent ein.

Der Rechner nennt 9.000 Euro Unterkunft, 4.370 Euro Heimfahrten und 1.708 Euro Verpflegung, zusammen 15.078 Euro Werbungskosten. Nach dem Pauschbetrag bleiben 13.848 Euro wirksam, die Steuerersparnis beträgt 4.154,40 Euro.

Die Entscheidung: Jana legt Mietvertrag, Überweisungen und eine Fahrtenliste ab und trägt die Posten in die Anlage N-Doppelte Haushaltsführung ein.

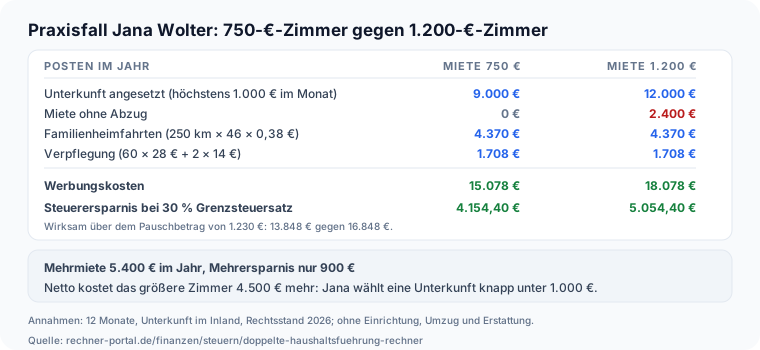
Hätte das Zimmer 1.200 Euro gekostet, wären es 18.078 Euro Werbungskosten und 5.054,40 Euro Ersparnis gewesen, aber 2.400 Euro Miete blieben ohne Abzug.

Für sie rechnet sich eine günstigere Unterkunft knapp unter 1.000 Euro: Jeder Euro Miete bis zu dieser Grenze mindert die Steuer um 30 Cent, jeder Euro darüber kostet sie den vollen Betrag.

Käme eine Einrichtung von 3.000 Euro dazu, lägen die Kosten noch unter der Grenze von 5.000 Euro brutto, und sie könnte den Betrag ohne weitere Begründung ansetzen. Praxisfall Jana Wolter: 15.078 € Werbungskosten bei 750 € Miete, 18.078 € bei 1.200 €

Fallstricke

Sechs typische Fehler bei der doppelten Haushaltsführung

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: jede Zweitwohnung für absetzbar halten. Ohne eigenen Hausstand am Lebensmittelpunkt mit finanzieller Beteiligung bleibt die Miete eine private Kostenposition; die Finanzverwaltung verlangt mehr als 10 Prozent der laufenden Kosten des Hausstands.

Fehler 2: die ganze Miete ansetzen. Der Höchstbetrag von 1.000 Euro im Monat gilt für Miete, Nebenkosten und einen separat gemieteten Stellplatz zusammen. Bei 1.200 Euro Miete gehen im Jahr 2.400 Euro verloren.

Fehler 3: Verpflegungspauschalen für das ganze Jahr zu rechnen. Sie gelten nur in den ersten drei Monaten, höchstens 92 Tage; mehr als 2.576 Euro sind daraus nie zu holen.

Wer nach dem vierten Monat weiter 28 Euro ansetzt, muss mit der Streichung rechnen; eine Unterbrechung von weniger als vier Wochen lässt die Frist nicht neu beginnen. Fehler 4: jede Heimfahrt zu zählen.

Abziehbar ist eine Fahrt je Woche, also höchstens 52. Bei 60 Fahrten und 253 Kilometern rechnet der Rechner mit 52 Fahrten und 4.999,28 Euro. Fehler 5: Werbungskosten mit Steuerersparnis zu verwechseln.

Von 15.078 Euro Werbungskosten bleiben nach dem Pauschbetrag 13.848 Euro wirksam, und davon spart nur der Grenzsteuersatz, hier 4.154,40 Euro. Fehler 6: die Erstattung des Arbeitgebers zu vergessen.

Zahlt er steuerfrei 20.000 Euro bei 15.078 Euro Kosten, bleiben 0 Euro Werbungskosten, kein Minusbetrag und keine Ersparnis.

Nächster Schritt

Doppelte Haushaltsführung: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Rechner macht aus Miete, Entfernung, Heimfahrten und Abwesenheitstagen die Werbungskosten der doppelten Haushaltsführung: im Standardfall 15.078 Euro und rund 4.154 Euro Steuerersparnis. Rechtsstand ist der 8.

Oktober 2026, geprüft im Wortlaut gegen § 9 Abs. 1 Satz 3 Nr. 5, § 9 Abs. 4a und § 9a EStG auf gesetze-im-internet.de sowie gegen die Randziffern 100 und 108 des BMF-Schreibens vom 25. November 2020.

Grenzen: Der Rechner geht von einer Unterkunft im Inland aus. Die Fahrt zu Beginn und zum Ende der doppelten Haushaltsführung, Kürzungen bei gestellten Mahlzeiten, Auslandssätze und der Höchstbetrag von 2.000 Euro für Auslandsunterkünfte fehlen.

Ob Hausstand, Beteiligung und berufliche Veranlassung anerkannt werden, klärt das Finanzamt im Einzelfall. Nächste Schritte: Belege sammeln, den Grenzsteuersatz mit dem Rechner für das zu versteuernde Einkommen prüfen und die Wirkung auf die Steuererklärung mit dem Steuererstattungs-Rechner einordnen.

Die Verpflegung vertieft der Verpflegungsmehraufwand-Rechner, den normalen Arbeitsweg die Pendlerpauschale.

Vertiefung

Rechenbeispiele: Doppelte Haushaltsführung für Fernpendler, Berufseinsteiger und Firmenwagen-Nutzer

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Unterkunft 12.000,00 € (2.400,00 € ohne Abzug) | Familienheimfahrten 4.370,00 € | Verpflegung 1.708,00 € | Werbungskosten 18.078,00 € | Steuerersparnis 5.054,40 €

Miete 1.200 € liegt über dem Höchstbetrag

Miete inklusive Nebenkosten der Zweitwohnung
1.200 € pro Monat
Monate mit Zweitwohnung im Jahr
12
Entfernung Hauptwohnung – Zweitwohnung
250 km
Familienheimfahrten im Jahr
46

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Unterkunft 9.000,00 € | Familienheimfahrten 0,00 € | Verpflegung 1.708,00 € | Werbungskosten 10.708,00 € | Steuerersparnis 2.843,40 €

Heimfahrten mit dem Firmenwagen

Miete inklusive Nebenkosten der Zweitwohnung
750 € pro Monat
Fahrzeug für die Familienheimfahrten
Vom Arbeitgeber überlassenes Fahrzeug (Firmenwagen)
Entfernung Hauptwohnung – Zweitwohnung
250 km
Familienheimfahrten im Jahr
46

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Unterkunft 9.000,00 € | Familienheimfahrten 4.370,00 € | Verpflegung 1.708,00 € | Einrichtung 3.000,00 € | Umzug 1.200,00 € | Werbungskosten 19.278,00 € | Steuerersparnis 5.414,40 €

Einrichtung 3.000 € und Umzug 1.200 € im ersten Jahr

Miete inklusive Nebenkosten der Zweitwohnung
750 € pro Monat
Einrichtung und Hausrat der Zweitwohnung
3.000 €
Umzugskosten
1.200 €
Grenzsteuersatz
30 %

Beispiel 4 · Komplex · Summe vor Erstattung 15.078,00 € | abgezogene Erstattung 5.000,00 € | Werbungskosten 10.078,00 € | Steuerersparnis 2.654,40 €

5.000 € steuerfreie Erstattung vom Arbeitgeber

Miete inklusive Nebenkosten der Zweitwohnung
750 € pro Monat
Steuerfreie Erstattung vom Arbeitgeber
5.000 € pro Jahr
Grenzsteuersatz
30 %

Beispiel 5 · Komplex · Unterkunft 3.000,00 € | Familienheimfahrten 988,00 € | Verpflegung 868,00 € | Werbungskosten 4.856,00 € | wirksam 3.626,00 € | Steuerersparnis 906,50 €

Kurzer Einsatz, sechs Monate, 100 km Entfernung

Miete inklusive Nebenkosten der Zweitwohnung
500 € pro Monat
Monate mit Zweitwohnung im Jahr
6
Entfernung Hauptwohnung – Zweitwohnung
100 km
Familienheimfahrten im Jahr
26

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Reisekosten-RechnerSteuerfreie Reisekosten nach EStG berechnen: Fahrtkosten (0,30 €/km), Verpflegungspauschalen und Übernachtungskosten für Dienstreisen auf einen Blick.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.Umzugskosten-RechnerSchätzt die Gesamtkosten eines Umzugs. Vergleicht Eigenumzug mit professionellem Umzugsunternehmen. Gibt steuerliche Absetzbarkeit bei beruflichem Umzug aus.Homeoffice-Pauschale-RechnerSteuerliche Homeoffice-Pauschale berechnen – verbleibende Homeoffice-Tage im Jahr und maximaler AbzugsbetragMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.Kapitalertragsteuer-RechnerBerechnet Abgeltungssteuer, Solidaritätszuschlag und ggf. Kirchensteuer auf Zinsen, Dividenden und Kursgewinne – inklusive Freistellungsauftrag und Sparer-Pauschbetrag.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg bei 750 Euro Miete und 250 Kilometern: Unterkunft 9.000 Euro, Heimfahrten 4.370 Euro, Verpflegung 1.708 Euro, Werbungskosten 15.078 Euro, Steuerersparnis 4.154,40 Euro

    Doppelte-Haushaltsführung-Rechner: Rechenweg von der Miete zur Steuerersparnis

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/doppelte-haushaltsfuehrung-rechner-rechenweg.svg"
           alt="Rechenweg bei 750 Euro Miete und 250 Kilometern: Unterkunft 9.000 Euro, Heimfahrten 4.370 Euro, Verpflegung 1.708 Euro, Werbungskosten 15.078 Euro, Steuerersparnis 4.154,40 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner">Doppelte-Haushaltsführung-Rechner: Rechenweg von der Miete zur Steuerersparnis auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner
  • Werbungskosten bei 100, 250 und 500 Kilometern und 46 Heimfahrten: 12.456 Euro, 15.078 Euro und 19.448 Euro, davon Heimfahrten 1.748, 4.370 und 8.740 Euro

    Doppelte Haushaltsführung: Werbungskosten nach Entfernung im Vergleich

    760 × 350 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/doppelte-haushaltsfuehrung-rechner-entfernung.svg"
           alt="Werbungskosten bei 100, 250 und 500 Kilometern und 46 Heimfahrten: 12.456 Euro, 15.078 Euro und 19.448 Euro, davon Heimfahrten 1.748, 4.370 und 8.740 Euro"
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner">Doppelte Haushaltsführung: Werbungskosten nach Entfernung im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner
  • Praxisfall Jana Wolter: bei 750 Euro Miete 15.078 Euro Werbungskosten und 4.154,40 Euro Ersparnis, bei 1.200 Euro Miete 18.078 Euro und 5.054,40 Euro, davon 2.400 Euro Miete ohne Abzug

    Praxisfall Jana Wolter: Zimmer für 750 Euro gegen Zimmer für 1.200 Euro

    760 × 350 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/doppelte-haushaltsfuehrung-rechner-praxis-wolter.svg"
           alt="Praxisfall Jana Wolter: bei 750 Euro Miete 15.078 Euro Werbungskosten und 4.154,40 Euro Ersparnis, bei 1.200 Euro Miete 18.078 Euro und 5.054,40 Euro, davon 2.400 Euro Miete ohne Abzug"
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner">Praxisfall Jana Wolter: Zimmer für 750 Euro gegen Zimmer für 1.200 Euro auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine Orientierung nach dem Rechtsstand 2026 für eine Unterkunft im Inland und ersetzt weder Steuerberatung noch die Prüfung durch das Finanzamt. Ob ein eigener Hausstand, die finanzielle Beteiligung und die berufliche Veranlassung anerkannt werden, entscheidet der Einzelfall. Hin- und Rückfahrt zu Beginn und Ende, Mahlzeitenkürzungen und Auslandssachverhalte sind nicht enthalten.

Quelle: Einkommensteuergesetz § 9 Abs. 1 Satz 3 Nr. 5, § 9 Abs. 4a und § 9a sowie BMF-Schreiben vom 25.11.2020, Stand Oktober 2026.

Stand: 2026-10-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. Oktober 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Werbungskosten = Unterkunft + Familienheimfahrten + Verpflegung + Einrichtung + Umzug − steuerfreie Erstattung; Unterkunft = min(Miete; 1.000 Euro) × Monate (§ 9 Abs. 1 Satz 3 Nr. 5 Satz 4 EStG); Familienheimfahrten = volle Kilometer × Fahrten (höchstens 52) × 0,38 Euro (Satz 5 und 6); Verpflegung = volle Tage × 28 Euro + An- und Abreisetage × 14 Euro in den ersten drei Monaten (§ 9 Abs. 4a Satz 3 und 12); Steuerersparnis = [max(1.230 Euro; übrige Werbungskosten + Summe) − max(1.230 Euro; übrige Werbungskosten)] × Grenzsteuersatz (§ 9a Satz 1 Nr. 1 Buchst. a EStG).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Doppelte-Haushaltsführung-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner

Harvard-Format

Rechner-Portal, 2026. Doppelte-Haushaltsführung-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/doppelte-haushaltsfuehrung-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.