Zum Hauptinhalt springen

Werbungskosten Rechner: Pauschbetrag 1.230 € und Ersparnis

FinanzenStand Noch keine Bewertung
Wie soll die Steuerersparnis berechnet werden?
€
Veranlagung
Kirchensteuer
km
Tage
Fahrt mit dem eigenen Auto?
Tage
Monate
€
€
€
€
€
€
€
€
€/Monat
Monate
€
Anzeige

Kurzantwort

Addiert Werbungskosten für Arbeitnehmer (Pendeln, Homeoffice, Arbeitszimmer, Arbeitsmittel, Fortbildung und mehr), vergleicht sie mit dem Arbeitnehmer-Pauschbetrag von 1.230 € und berechnet die Steuerersparnis durch den Mehrbetrag nach dem Tarif 2026.

Werbungskosten berechnen: Pendeln, Homeoffice, Arbeitsmittel und mehr eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Werbungskosten: Wann lohnt sich der Einzelnachweis?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Rechner addiert deine Werbungskosten als Arbeitnehmerin oder Arbeitnehmer, vergleicht die Summe mit dem Arbeitnehmer-Pauschbetrag von 1.230 € und zeigt, ob sich der Einzelnachweis in der Steuererklärung lohnt. Werbungskosten sind Ausgaben, die dir durch deinen Job entstehen, zum Beispiel für den Arbeitsweg, das Homeoffice, Arbeitsmittel oder Fortbildung.

Das Finanzamt zieht automatisch den Pauschbetrag ab; erst was darüber hinausgeht, senkt deine Steuer.

Im Standardfall pendelst du 15 km an 220 Tagen mit dem Auto, arbeitest 60 Tage zu Hause und gibst 250 € für Arbeitsmittel, 150 € für Fortbildung, 60 € für Fachliteratur und 16 € für die Kontoführung aus. Das ergibt 2.090 €.

Dazu kommen 240 € Gewerkschaftsbeitrag, die seit 2026 zusätzlich zum Pauschbetrag zählen. Der Mehrbetrag beträgt 1.100 €, bei einem zu versteuernden Einkommen von 45.000 € spart das 365 € Steuer. Der Rechner bildet den Rechtsstand 2026 ab.

Er ersetzt die Anlage N und die Prüfung durch das Finanzamt nicht.
Eingaben

Fahrten, Homeoffice und Belege eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Zuerst wählst du bei „Wie soll die Steuerersparnis berechnet werden?“, ob der Rechner mit dem „Zu versteuernden Einkommen“ und der „Veranlagung“ rechnet oder nur mit dem „Grenzsteuersatz“. Danach gibst du die „Kirchensteuer“ an, falls du sie zahlst.

Für den Arbeitsweg zählen die „Entfernung zur ersten Tätigkeitsstätte (einfach)“ in vollen Kilometern, die „Arbeitstage im Betrieb“ und ob du mit dem eigenen Auto fährst; ohne Auto ist die Pauschale auf 4.500 € gedeckelt.

Die „Homeoffice-Tage“ bringen 6 € je Tag; die „Monate mit Arbeitszimmer als Mittelpunkt“ ersetzen sie durch die Jahrespauschale von 1.260 €.

Dazu kommen „Arbeitsmittel“, „Fortbildung“, „Fachliteratur“, „Reisekosten und Verpflegungsmehraufwand“, „Bewerbungskosten“, „Kontoführungsgebühren“, „Beiträge zu Berufsverbänden“, „Gewerkschaftsbeiträge“, die „Doppelte Haushaltsführung“ mit Miete und Monaten und „Sonstige Werbungskosten“.

Typischer Eingabefehler: Tage im Homeoffice und Tage im Betrieb werden verwechselt. Zähle sie getrennt, denn pro Tag zählt nur eine der beiden Pauschalen.

Praxisfälle

Werbungskosten berechnen: Typische Anwendungsfälle

Vier Suchfragen rund um die Werbungskosten, jeweils mit dem nachgerechneten Ergebnis.

  1. Lohnt sich der Einzelnachweis?

    „Lohnt sich der Einzelnachweis bei den Werbungskosten?“

    Eingabe
    15 km, 220 Tage, 60 Homeoffice-Tage, 250 € Arbeitsmittel, 150 € Fortbildung, 60 € Fachliteratur, 240 € Gewerkschaft
    Ergebnis
    Summe 2.090 €, Mehrbetrag 1.100 €, Ersparnis 365 € bei 45.000 € zvE
  2. Pendeln allein

    „Ab wie vielen Kilometern übersteigt die Entfernungspauschale den Pauschbetrag?“

    Eingabe
    15 km, 220 Arbeitstage, sonst keine Kosten
    Ergebnis
    1.254 €, 24 € über dem Pauschbetrag, Ersparnis 8 €
  3. Homeoffice-Pauschale

    „Was bringt die Homeoffice-Pauschale?“

    Eingabe
    210 Homeoffice-Tage, sonst keine Kosten
    Ergebnis
    1.260 €, 30 € über dem Pauschbetrag, Ersparnis 10 €
  4. Doppelte Haushaltsführung

    „Wie viel spare ich bei doppelter Haushaltsführung?“

    Eingabe
    Miete 800 € im Monat, 12 Monate, 45.000 € zvE
    Ergebnis
    9.600 €, Mehrbetrag 8.370 €, Ersparnis 2.673 €

Berechnung

Werbungskosten berechnen: Positionen, Pauschbetrag und Ersparnis

Verstehe den Formelweg.

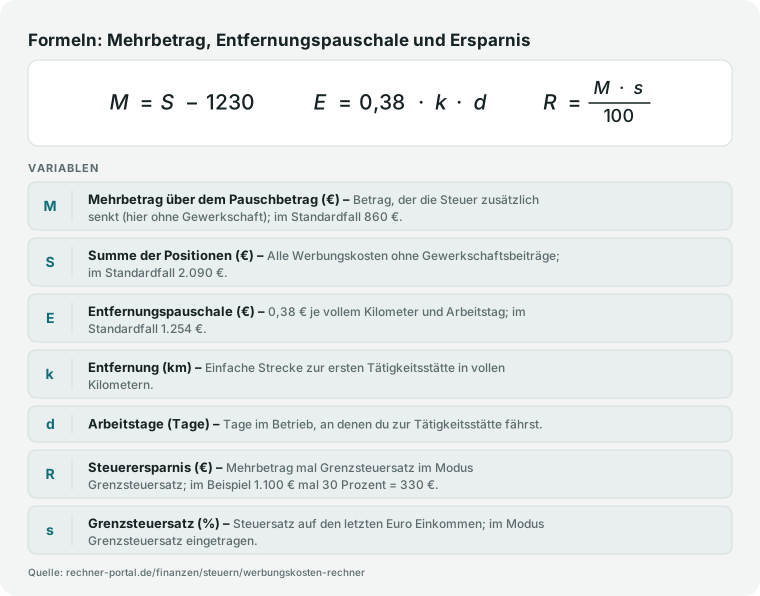
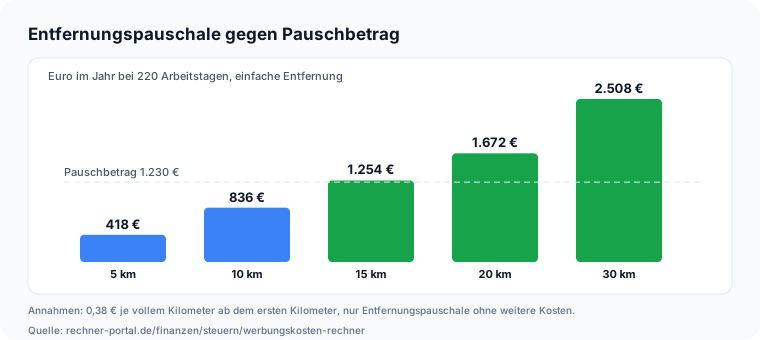
Entfernungspauschale bei 220 Arbeitstagen: 5 km 418 €, 10 km 836 €, 15 km 1.254 €, 20 km 1.672 € und 30 km 2.508 €; der Pauschbetrag von 1.230 € wird ab 15 km überschritten Die Rechnung hat vier Schritte. Erstens die Positionen: Die Entfernungspauschale ist 0,38 € mal vollen Kilometern mal Arbeitstagen, im Standardfall 15 × 220 × 0,38 = 1.254 €.

Das Homeoffice bringt 6 € je Tag, höchstens 1.260 €, im Beispiel 60 × 6 = 360 €. Die doppelte Haushaltsführung rechnet mit höchstens 1.000 € Miete im Monat. Zweitens die Summe: Alle Positionen zusammen ergeben 2.090 €.

Drittens der Vergleich: Abziehbar ist der höhere Betrag aus Summe und Pauschbetrag, hier 2.090 €; Gewerkschaftsbeiträge kommen darüber hinaus dazu, im Beispiel 240 €. Der Mehrbetrag über 1.230 € ist also 860 + 240 = 1.100 €.

Viertens die Steuerersparnis: Der Rechner berechnet die Steuer 2026 auf das zu versteuernde Einkommen mit und ohne Mehrbetrag, bei 45.000 € sind das 8.835 € und 8.470 €.

Die Differenz von 365 € ist die Ersparnis; der Grenzsteuersatz liegt dort bei 33,39 Prozent.

Formelgrafik: Mehrbetrag gleich Summe minus 1230; Entfernungspauschale gleich 0,38 mal Kilometer mal Arbeitstage; Ersparnis gleich Mehrbetrag mal Grenzsteuersatz durch 100
Aus 15 km an 220 Tagen werden 1.254 €; die Summe 2.090 € liegt 860 € über dem Pauschbetrag, mit 30 Prozent Grenzsteuersatz sind das 258 € Ersparnis (ohne Gewerkschaft).

Nachschlagen

Entfernungspauschale nach Entfernung und Arbeitstagen

Die Tabelle zeigt die Entfernungspauschale für sieben einfache Entfernungen bei 150, 180 und 220 Arbeitstagen im Betrieb mit eigenem Auto, jeweils 0,38 € je vollem Kilometer. Gerechnet mit derselben Funktion wie der Rechner.

Entfernungspauschale in Euro im Jahr nach einfacher Entfernung in km und Arbeitstagen (0,38 € je Kilometer, mit eigenem Auto)
Entfernung150 Tage180 Tage220 Tage
5 km285,00 €342,00 €418,00 €
10 km570,00 €684,00 €836,00 €
15 km855,00 €1.026,00 €1.254,00 €
20 km1.140,00 €1.368,00 €1.672,00 €
30 km1.710,00 €2.052,00 €2.508,00 €
40 km2.280,00 €2.736,00 €3.344,00 €
50 km2.850,00 €3.420,00 €4.180,00 €

Der Arbeitnehmer-Pauschbetrag beträgt 1.230 €. Ohne eigenes Auto ist die Entfernungspauschale auf 4.500 € im Jahr gedeckelt.

Steuerersparnis nach Einkommen und Mehrbetrag

Die Tabelle zeigt die Steuerersparnis 2026 für sechs zu versteuernde Einkommen bei vier Beträgen über dem Pauschbetrag, jeweils bei Einzelveranlagung ohne Kirchensteuer. Gerechnet mit derselben Funktion wie der Rechner.

Steuerersparnis in Euro nach zu versteuerndem Einkommen und Mehrbetrag über dem Pauschbetrag (Einzelveranlagung, Tarif 2026)
Zu versteuerndes Einkommen500 € mehr1.000 € mehr2.000 € mehr3.000 € mehr
20.000 €123,00 €245,00 €487,00 €721,00 €
30.000 €141,00 €281,00 €557,00 €831,00 €
45.000 €166,00 €332,00 €661,00 €986,00 €
60.000 €193,00 €384,00 €765,00 €1.142,00 €
80.000 €234,99 €469,98 €939,96 €1.409,94 €
120.000 €221,55 €443,10 €886,20 €1.329,30 €

Das zu versteuernde Einkommen ist bereits mit dem Pauschbetrag gerechnet. Kinderfreibeträge und weitere Abzüge sind nicht berücksichtigt; Solidaritätszuschlag fällt erst bei hoher Steuer an.

Expertenmodus

Häufige Fragen zu den Werbungskosten

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Werbungskosten kann ich absetzen?

Alle Ausgaben, die dir durch deinen Job entstehen, soweit sie nachweisbar und beruflich veranlasst sind: Fahrten zur Arbeit, Homeoffice, Arbeitsmittel, Fortbildung, Fachliteratur und mehr.

Abgezogen wird aber mindestens der Arbeitnehmer-Pauschbetrag von 1.230 € (§ 9a EStG); das Finanzamt zieht ihn automatisch ab. Erst was deine Summe darüber hinaus ergibt, senkt die Steuer zusätzlich.

Im Standardfall mit 2.090 € Summe sind das 860 € über dem Pauschbetrag. Gewerkschaftsbeiträge zählen seit 2026 zusätzlich zum Pauschbetrag, bei 240 € erhöhen sie den Mehrbetrag auf 1.100 €.

Eine Obergrenze für die Summe gibt es nicht, einzelne Positionen sind aber begrenzt, etwa die Homeoffice-Pauschale auf 1.260 € oder die Miete bei doppelter Haushaltsführung auf 1.000 € im Monat.

Sammle die Belege und trage die Beträge in der Anlage N deiner Steuererklärung ein. Prüfe außerdem, ob du Kosten vergessen hast, die dein Arbeitgeber nicht erstattet.

Ab wann lohnt sich der Einzelnachweis?

Er lohnt sich, wenn deine Werbungskosten zusammen über dem Pauschbetrag von 1.230 € liegen. Liegen sie darunter, nimmt das Finanzamt ohnehin den Pauschbetrag, und die Belege bringen nichts.

Die Entfernungspauschale allein überschreitet die Grenze bei 220 Arbeitstagen ab 15 km einfacher Strecke: 15 × 220 × 0,38 € = 1.254 €. Homeoffice allein erreicht sie bei 210 Tagen mit 1.260 €.

Kleine Posten wie Fachbücher (60 €), Kontoführung (16 €) und Arbeitsmittel (250 €) summieren sich schnell dazu.

Trage im Rechner deine Werte ein, der Satz oben im Ergebnis sagt dir, ob der Nachweis lohnt, und der Fehlbetrag zeigt, wie viel bis zum Pauschbetrag noch fehlt.

Gewerkschaftsbeiträge zählen immer zusätzlich, auch wenn die übrigen Kosten unter 1.230 € liegen. Prüfe bei knappem Ergebnis noch einmal, ob du Kosten vergessen hast. Auch kleine Beträge lohnen den Eintrag.

Wie hoch ist die Entfernungspauschale 2026?

Die Entfernungspauschale beträgt 0,38 € für jeden vollen Kilometer der einfachen Entfernung zwischen Wohnung und erster Tätigkeitsstätte, und zwar ab dem ersten Kilometer (§ 9 Abs. 1 Satz 3 Nr. 4 EStG).

Sie gilt für jeden Arbeitstag, an dem du die Tätigkeitsstätte aufsuchst. Höchstens 4.500 € im Kalenderjahr sind abziehbar, es sei denn, du fährst mit einem eigenen oder dir überlassenen Auto, dann gilt keine Obergrenze.

Bei 15 km und 220 Tagen sind das 1.254 €, bei 30 km 2.508 € und bei 80 km ohne Auto 4.500 € statt rechnerisch 6.688 €. Angesetzt wird die kürzeste Straßenverbindung, eine längere nur bei offensichtlich günstigerer Strecke.

Mit der Pauschale sind alle Fahrtkosten abgegolten; teurere öffentliche Verkehrsmittel kannst du ansetzen, soweit sie den Betrag übersteigen. Trage Kilometer, Tage und die Frage nach dem Auto im Rechner ein.

Was bringt die Homeoffice-Pauschale?

Für jeden Kalendertag, an dem du überwiegend zu Hause arbeitest und nicht zur ersten Tätigkeitsstätte fährst, kannst du 6 € abziehen, höchstens 1.260 € im Jahr, also für 210 Tage (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Bei 60 Tagen sind das 360 €.

Ein Nachweis der Kosten ist nicht nötig, aber du solltest die Tage dokumentieren. Hast du dauerhaft keinen anderen Arbeitsplatz, darf die Pauschale auch an Tagen mit Fahrt angesetzt werden.

Ein häusliches Arbeitszimmer als Mittelpunkt deiner Tätigkeit ersetzt sie durch die Jahrespauschale von 1.260 € (Nr. 6b); beides zusammen geht nicht. Wer weniger als 210 Tage zu Hause arbeitet, erreicht den Höchstbetrag nicht.

Der Rechner setzt bei einem Arbeitszimmer die Tagespauschale auf null und nennt das im Hinweis, damit du nichts doppelt ansetzt. Zähle die Tage gewissenhaft, denn das Finanzamt kann sie stichprobenartig erfragen.

Welche Arbeitsmittel kann ich sofort absetzen?

Arbeitsmittel wie Laptop, Monitor, Bürostuhl, Werkzeug und typische Berufskleidung kannst du sofort in voller Höhe ansetzen, wenn der einzelne Gegenstand höchstens 800 € netto kostet (§ 9 Abs. 1 Satz 3 Nr. 7 mit § 6 Abs. 2 EStG).

Bei 19 Prozent Umsatzsteuer entspricht das 952 € brutto, und genau diese Grenze nennt der Rechner. Ein Monitor für 280 € und ein Stuhl für 200 € gehen also zusammen mit 480 € direkt in die Summe.

Kostet ein Gegenstand mehr, etwa ein Laptop für 1.200 € brutto, wird er über die Nutzungsdauer abgeschrieben, und nur der Jahresanteil zählt. Gemischt genutzte Geräte setzt du nur anteilig an.

Bewahre die Rechnungen auf und trage die Summe der sofort abziehbaren Gegenstände im Feld Arbeitsmittel ein; die abzuschreibenden Gegenstände rechnest du separat.

Frage im Zweifel beim Finanzamt nach, ob ein Gegenstand als Arbeitsmittel anerkannt wird.

Zählen Gewerkschaftsbeiträge zusätzlich zum Pauschbetrag?

Ja, seit 2026 werden Beitragszahlungen an Gewerkschaften neben dem Arbeitnehmer-Pauschbetrag berücksichtigt (§ 9a Satz 3 EStG). Bisher flossen sie in die Summe der Werbungskosten und wirkten sich erst aus, wenn diese über 1.230 € lagen.

Jetzt senken sie das zu versteuernde Einkommen auch dann, wenn deine übrigen Kosten niedrig sind. Im Standardfall mit 240 € Gewerkschaftsbeitrag und 2.090 € übrigen Kosten beträgt der Mehrbetrag 860 + 240 = 1.100 €.

Beiträge zu anderen Berufsverbänden gehören dagegen weiter in die Summe, ebenso Mitgliedsbeiträge zu Berufsständen. Der Rechner führt beide in getrennten Feldern.

Hebe die Beitragsbescheinigung deiner Gewerkschaft auf und trage den Jahresbetrag in der Anlage N ein. Wer die Gewerkschaft in der Steuererklärung nicht angibt, verschenkt den Vorteil, denn das Finanzamt kennt die Beiträge nicht von selbst.

Die Beiträge zählen für das Jahr, in dem du sie gezahlt hast.

Wie viel Steuer spare ich mit Werbungskosten?

Du sparst den Mehrbetrag über dem Pauschbetrag mal deinem Grenzsteuersatz, zuzüglich Solidaritätszuschlag und Kirchensteuer, falls sie anfallen.

Im Standardfall sind es 1.100 € Mehrbetrag bei einem zu versteuernden Einkommen von 45.000 € und einem Grenzsteuersatz von 33,39 Prozent: 365 € weniger Steuer. Bei 30.000 € zvE sind es 308 €, bei 70.000 € 461 €.

Wer unter dem Grundfreibetrag von 12.348 € bleibt, spart nichts.

Für die genaue Rechnung nutzt der Rechner den Tarif 2026 und die Differenz der Steuer mit und ohne Mehrbetrag; die Alternative mit dem Grenzsteuersatz ist eine schnelle Schätzung ohne Solidaritätszuschlag.

Das zu versteuernde Einkommen steht im Steuerbescheid und ist bereits um den Pauschbetrag gemindert. Kinderfreibeträge und weitere Abzüge berücksichtigt der Rechner nicht.

Bei Zusammenveranlagung gilt das Splittingverfahren, die Ersparnis wird dann für das gemeinsame Einkommen berechnet; wähle im Rechner die passende Veranlagung.

Welche Belege brauche ich für Werbungskosten?

Für jede Position, die über den Pauschbetrag hinaus geht, solltest du Belege haben: Rechnungen für Arbeitsmittel und Fortbildung, Kontoauszüge, die Beitragsbescheinigung der Gewerkschaft und eine Aufstellung der Fahrtage.

Das Finanzamt verlangt sie nicht immer sofort, kann sie aber nachfordern; bewahre sie auf, bis der Steuerbescheid bestandskräftig ist.

Ohne Nachweis erkennt die Verwaltung bei Kontoführungsgebühren 16 € im Jahr an, die Entfernungspauschale und die Homeoffice-Tage brauchen Angaben zu Strecke und Tagen, aber keine Quittungen.

Dokumentiere Homeoffice-Tage in einem Kalender und notiere bei Fahrten die Strecke. Trage die Beträge in der Anlage N ein und prüfe mit dem Rechner vorab, ob sich der Aufwand lohnt. Das Ergebnis ersetzt keine Steuerberatung.

Fehlt ein Beleg, notiere zumindest Datum, Zweck und Betrag, denn eine nachvollziehbare Aufstellung hilft im Streitfall mehr als eine bloße Schätzung. Eine geordnete Ablage nach Jahren spart bei Rückfragen viel Zeit.

Hinweise

Pauschbetrag, Mehrbetrag und Grenzsteuersatz einordnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst den Satz zum Einzelnachweis und dann den Fehlbetrag. Liegt deine Summe unter 1.230 €, zeigt der Rechner, wie viel bis zum Pauschbetrag fehlt; dann bringt dir der Einzelnachweis nichts, und du sparst dir die Belege.

Die Entfernungspauschale allein überschreitet den Pauschbetrag bei 220 Arbeitstagen ab 15 km, wie die Grafik zeigt. Ein Mehrbetrag von 1.100 € spart bei 30 Prozent Grenzsteuersatz 330 €, bei 42 Prozent 462 €.

Mit Kirchensteuer von 9 Prozent kommen rund 9 Prozent obendrauf. Wer wenig verdient, spart wenig: Bei 12.000 € zu versteuerndem Einkommen liegt der Grenzsteuersatz bei null Prozent, und es ändert sich nichts.

Sammle Belege das ganze Jahr, auch kleine. Bei Arbeitsmitteln über 952 € brutto je Gegenstand gilt die Abschreibung statt des Sofortabzugs. Prüfe zudem, ob du Homeoffice-Tage und Arbeitszimmer doppelt ansetzt; beides zusammen geht nicht.

Rechne mit dem Rechner mehrere Varianten durch, zum Beispiel mit und ohne Arbeitszimmer.

Anwendung

Werbungskosten mit Gewerkschaft: Beispiel Lena

So wird das Ergebnis in einer realen Entscheidung nutzbar.

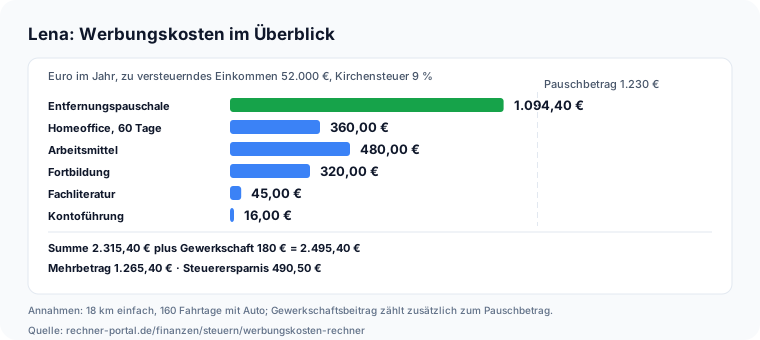
Lena: Entfernungspauschale 1.094,40 €, Homeoffice 360 €, Arbeitsmittel 480 €, Fortbildung 320 €, Fachliteratur 45 €, Kontoführung 16 €, Summe 2.315,40 €, dazu Gewerkschaft 180 €; Ersparnis 490,50 € Ausgangslage: Lena arbeitet als Angestellte, ihr zu versteuerndes Einkommen beträgt 52.000 €, sie zahlt 9 Prozent Kirchensteuer. Sie fährt 18 km einfach zur Arbeit, an 160 Tagen, und arbeitet an 60 Tagen zu Hause.

Sie hat einen Monitor und einen Bürostuhl für 480 € gekauft, einen Kurs für 320 €, Fachbücher für 45 €, zahlt 16 € Kontoführung und 180 € Gewerkschaftsbeitrag.

Eingaben: Zu versteuerndes Einkommen 52.000 €, Kirchensteuer 9 %, 18 km, 160 Tage, Auto, 60 Homeoffice-Tage und die genannten Beträge. Ergebnis: Die Entfernungspauschale beträgt 1.094,40 €, die Summe 2.315,40 €.

Mit den 180 € Gewerkschaftsbeitrag liegt der Mehrbetrag bei 1.265,40 €. Die Steuer sinkt um 490,50 €; ohne Gewerkschaft wären es 421,83 €.

Entscheidung: Lena trägt alles in der Anlage N ein, hebt die Belege auf und plant für das nächste Jahr einen zweiten Kurs ein.

Fallstricke

Typische Fehler bei den Werbungskosten

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler: Die Entfernung wird doppelt gezählt. Es zählt die einfache Strecke zur ersten Tätigkeitsstätte, nicht Hin- und Rückweg; 15 km einfach ergeben bei 220 Tagen 1.254 €, nicht 2.508 €.

Der zweite Fehler: Homeoffice-Tage werden zusätzlich zu Fahrtagen angesetzt. Die Tagespauschale von 6 € gilt nur für Tage ohne Fahrt zur ersten Tätigkeitsstätte, höchstens 210 Tage und 1.260 € im Jahr.

Der dritte Fehler: Arbeitszimmer und Tagespauschale werden kombiniert. Die Jahrespauschale von 1.260 € gilt nur, wenn das Zimmer der Mittelpunkt der gesamten Tätigkeit ist, und schließt die Tagespauschale aus.

Der vierte Fehler: Der Pauschbetrag wird zusätzlich abgezogen. Nur die Differenz zwischen Summe und 1.230 € senkt die Steuer, mit Ausnahme der Gewerkschaftsbeiträge. Der fünfte Fehler: Teure Anschaffungen werden komplett angesetzt.

Ein Laptop für 1.200 € brutto liegt über 952 € und wird über mehrere Jahre abgeschrieben.

Nächster Schritt

Werbungskosten berechnen: Fazit und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Werbungskosten senken die Steuer nur, wenn sie zusammen mehr als 1.230 € ausmachen; Gewerkschaftsbeiträge zählen seit 2026 zusätzlich.

Der Rechner addiert die Positionen, vergleicht mit dem Pauschbetrag und berechnet die Ersparnis nach dem Tarif 2026 oder mit dem Grenzsteuersatz. Er ersetzt weder die Steuererklärung noch die Prüfung durch das Finanzamt.

Die Zahlen gelten für das Jahr 2026. Dein nächster Schritt: Trage Pendeln, Homeoffice und Belege ein und prüfe, ob die Summe über 1.230 € liegt. Genauer rechnen Pendlerpauschale, Homeoffice-Tage und der Rechner für die Steuererstattung.

Prüfe vor der Abgabe, ob du Belege für jede Position hast, und setze unsichere Posten lieber vorsichtig an.

Vertiefung

Beispielrechnungen: Pendeln, Homeoffice und Gewerkschaft

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Summe 1.254,00 € | Mehrbetrag 24,00 € | Steuerersparnis 8,00 €

Nur Pendeln, 15 km

Wie soll die Steuerersparnis berechnet werden?
Mit dem zu versteuernden Einkommen (genau)
Zu versteuerndes Einkommen
45.000 €
Veranlagung
Einzelveranlagung
Kirchensteuer
Keine Kirchensteuer

Weitere 9 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Summe 418,00 € | Fehlbetrag 812,00 € | Steuerersparnis 0,00 €

Kurzer Weg, 5 km

Wie soll die Steuerersparnis berechnet werden?
Mit dem zu versteuernden Einkommen (genau)
Zu versteuerndes Einkommen
45.000 €
Veranlagung
Einzelveranlagung
Kirchensteuer
Keine Kirchensteuer

Weitere 9 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Summe 2.315,40 € | Mehrbetrag 1.265,40 € | Steuerersparnis 490,50 €

Lena mit Kirchensteuer und Gewerkschaft

Wie soll die Steuerersparnis berechnet werden?
Mit dem zu versteuernden Einkommen (genau)
Zu versteuerndes Einkommen
52.000 €
Veranlagung
Einzelveranlagung
Kirchensteuer
9 Prozent (die meisten Bundesländer)

Weitere 9 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Summe 4.500,00 € | Mehrbetrag 3.270,00 € | Steuerersparnis 1.073,00 €

80 km ohne Auto, Deckel 4.500 €

Wie soll die Steuerersparnis berechnet werden?
Mit dem zu versteuernden Einkommen (genau)
Zu versteuerndes Einkommen
45.000 €
Veranlagung
Einzelveranlagung
Kirchensteuer
Keine Kirchensteuer

Weitere 9 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Summe 9.600,00 € | Mehrbetrag 8.370,00 € | Steuerersparnis 2.673,00 €

Doppelte Haushaltsführung, 800 € Miete

Wie soll die Steuerersparnis berechnet werden?
Mit dem zu versteuernden Einkommen (genau)
Zu versteuerndes Einkommen
45.000 €
Veranlagung
Einzelveranlagung
Kirchensteuer
Keine Kirchensteuer

Weitere 11 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.Vieheinheiten-RechnerVieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Betriebsveranstaltung-Freibetrag-RechnerBetriebsveranstaltung Freibetrag 2026 berechnen: 110-Euro-Grenze je Arbeitnehmer, Kostenumlage auf Anwesende, Pauschalsteuer 25 % – kostenlos, sofort.Haushaltsnahe-Dienstleistungen-RechnerHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.Kapitalertragsteuer-RechnerBerechnet Abgeltungssteuer, Solidaritätszuschlag und ggf. Kirchensteuer auf Zinsen, Dividenden und Kursgewinne – inklusive Freistellungsauftrag und Sparer-Pauschbetrag.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Entfernungspauschale bei 220 Arbeitstagen: 5 km 418 €, 10 km 836 €, 15 km 1.254 €, 20 km 1.672 € und 30 km 2.508 €; der Pauschbetrag von 1.230 € wird ab 15 km überschritten

    Werbungskosten-Rechner: Entfernungspauschale nach einfacher Entfernung im Vergleich mit dem Arbeitnehmer-Pauschbetrag

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/werbungskosten-rechner-entfernung-pauschbetrag.svg"
           alt="Entfernungspauschale bei 220 Arbeitstagen: 5 km 418 €, 10 km 836 €, 15 km 1.254 €, 20 km 1.672 € und 30 km 2.508 €; der Pauschbetrag von 1.230 € wird ab 15 km überschritten"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner">Werbungskosten-Rechner: Entfernungspauschale nach einfacher Entfernung im Vergleich mit dem Arbeitnehmer-Pauschbetrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner
  • Lena: Entfernungspauschale 1.094,40 €, Homeoffice 360 €, Arbeitsmittel 480 €, Fortbildung 320 €, Fachliteratur 45 €, Kontoführung 16 €, Summe 2.315,40 €, dazu Gewerkschaft 180 €; Ersparnis 490,50 €

    Werbungskosten-Rechner: Positionen und Steuerersparnis im Beispiel von Lena mit Gewerkschaftsbeitrag

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/werbungskosten-rechner-praxis-lena.svg"
           alt="Lena: Entfernungspauschale 1.094,40 €, Homeoffice 360 €, Arbeitsmittel 480 €, Fortbildung 320 €, Fachliteratur 45 €, Kontoführung 16 €, Summe 2.315,40 €, dazu Gewerkschaft 180 €; Ersparnis 490,50 €"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner">Werbungskosten-Rechner: Positionen und Steuerersparnis im Beispiel von Lena mit Gewerkschaftsbeitrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner schätzt die Steuerersparnis durch Werbungskosten und ersetzt keine Steuerberatung und keine Steuererklärung. Maßgeblich sind die Entscheidung des Finanzamts und die Rechtslage im Veranlagungsjahr 2026.

Quelle: EStG §§ 4, 6, 9 und 9a, gesetze-im-internet.de; abgerufen am 10.10.2026.

Stand: 2026-10-10

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
10. Oktober 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
EStG §§ 4, 6, 9, 9a und 32a, Veranlagungszeitraum 2026, Stand 10.10.2026.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Werbungskosten-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner

Harvard-Format

Rechner-Portal, 2026. Werbungskosten-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/werbungskosten-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.