Zum Hauptinhalt springen

Bausparrechner 2026: Bausparsumme berechnen, Guthaben und Prämie

FinanzenStand Noch keine Bewertung
Berechnungsrichtung
€
€
%
%
Jahre
Einkommensberechtigt für Wohnungsbauprämie?
Anzeige

Kurzantwort

Bausparrechner: Bausparsumme, monatliche Sparrate, Zinssatz, Abschlussgebühr und Sparphase eingeben. Ergebnis: Guthaben bei Zuteilung, staatliche Wohnungsbauprämie (max. 70 €/Jahr) und erreichter Prozentsatz der Bausparsumme. Nur Orientierung, Stand 2026.

Bausparrechner 2026: Bausparsumme aus Darlehenswunsch ermitteln oder direkt eingeben.

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Bausparrechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Ein Bausparvertrag verbindet staatliche Förderung mit planungssicherer Finanzierung: Der Bausparrechner zeigt, wie viel Guthaben bei Zuteilung nach Abzug der Abschlussgebühr auf dem Konto steht, wie hoch die staatliche Wohnungsbauprämie ausfällt und welchen Anteil der Bausparsumme du bis dahin angespart hast. Die direkte Antwort: Bei 300 Euro monatlicher Sparrate, 1,5 Prozent Guthabenzins, 1 Prozent Abschlussgebühr und 7 Jahren Laufzeit auf eine Bausparsumme von 80.000 Euro ergibt sich ein Guthaben von rund 25.958 Euro bei Zuteilung — zuzüglich 490 Euro Wohnungsbauprämie macht das rund 26.448 Euro Gesamtersparnisse, was etwa 33 Prozent der Bausparsumme entspricht.

Die Mindestbewertungszahl des jeweiligen Tarifs bestimmt, ob die Zuteilung tatsächlich zu diesem Zeitpunkt erfolgt — das kann im Rechner nicht abgebildet werden.

Der Bausparrechner ist besonders nützlich für Sparer, die eine Immobilienmodernisierung planen, die Wohnungsbauprämie mitnehmen wollen oder einen förderungssicheren Bausparvertrag als Teil ihrer Eigenkapitalstrategie einsetzen.

Detaillierte Informationen zur Wohnungsbauprämie bietet das Bundesministerium der Finanzen. Ergebnisse sind Orientierungswerte — keine Finanzierungsberatung.

Eingaben

Bausparvertrag berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage Bausparsumme, monatliche Sparrate, Guthabenzins, Abschlussgebühr, geplante Sparphase in Jahren und die Einkommensberechtigung für die Wohnungsbauprämie ein. Für belastbare Ergebnisse: Den Guthabenzins aus dem aktuellen Produktinformationsblatt deiner Bausparkasse entnehmen — typische Werte liegen zwischen 0,5 und 2,5 Prozent je nach Tarif und Anbieter.

Häufige Eingabefehler: Abschlussgebühr zu niedrig ansetzen (Standardmarkt: 1 bis 1,6 Prozent der Bausparsumme) oder die Einkommensgrenzen für die Wohnungsbauprämie ignorieren (§ 2a WoPG, unverändert gültig 2026: 35.000 Euro zu versteuerndes Einkommen für Singles, 70.000 Euro für Paare).

Wer oberhalb dieser Grenzen liegt, erhält keine Prämie und sollte den Bausparer rein über Zins und Planungssicherheit bewerten.

Die Bausparsumme sollte nicht den tatsächlichen Finanzierungsbedarf deutlich übersteigen, da die Abschlussgebühr prozentual auf die gesamte Bausparsumme anfällt — auch auf den Darlehensteil.

Ausgerechnet bei der Prämie rechnet der Rechner gröber, als das Gesetz es zulässt: Ein Feld für den Familienstand gibt es nicht, kalkuliert wird stets mit dem Höchstbetrag für Alleinstehende.

Nach § 3 WoPG beträgt die Wohnungsbauprämie 10 Prozent der Aufwendungen, begünstigt sind je Kalenderjahr bis zu 700 Euro — bei Ehegatten zusammen dagegen bis zu 1.400 Euro (Rechtsstand 2026).

Ein gemeinsam veranlagtes Paar kommt damit auf bis zu 140 Euro Prämie im Jahr, während der Rechner unverändert höchstens 70 Euro ausweist.

Wer zu zweit bespart, rechnet den zweiten Vertrag deshalb separat durch und addiert die beiden Prämien anschließend selbst.

Praxisfälle

Bausparrechner in der Praxis: 7 Rechenbeispiele

Typische Bausparsummen und Sparraten durchgerechnet mit dem Bausparrechner — jede Zahl stammt aus der echten Rechenfunktion.

  1. Bausparsumme 80.000 €: Guthaben nach 7 Jahren

    „Wie viel Guthaben habe ich bei 80.000 Euro Bausparsumme nach 7 Jahren?“

    Eingabe
    Modus "Bausparsumme direkt eingeben", 80.000 € Bausparsumme, 300 €/Monat, 1,5 % Guthabenzins, 1 % Abschlussgebühr, 7 Jahre
    Ergebnis
    Guthaben bei Zuteilung: 25.958,22 €; mit Wohnungsbauprämie 26.448,22 € Gesamtersparnisse (33,06 % der Bausparsumme)
  2. 10.000-€-Bausparvertrag: Wann zuteilungsreif?

    „Wann ist ein Bausparvertrag mit 10.000 Euro zuteilungsreif?“

    Eingabe
    10.000 € Bausparsumme, 50 €/Monat, 1,5 % Guthabenzins, 1 % Abschlussgebühr, 6 Jahre
    Ergebnis
    Erreichter Prozentsatz: 40,54 % nach 6 Jahren — über der in vielen Tarifen üblichen 40-Prozent-Schwelle (nach 5 Jahren erst 33,38 %)
  3. 20.000-€-Bausparvertrag: Wie viel einzahlen?

    „Wie viel muss ich bei einem Bausparvertrag mit 20.000 Euro einzahlen?“

    Eingabe
    20.000 € Bausparsumme, 150 €/Monat, 1,5 % Guthabenzins, 1 % Abschlussgebühr, 8 Jahre
    Ergebnis
    Eigenleistung gesamt: 14.200 €; erreichter Prozentsatz: 78,83 % der Bausparsumme
  4. 50.000-€-Bausparvertrag: Guthaben und Darlehen

    „Ist ein Bausparvertrag mit 50.000 Euro sinnvoll?“

    Eingabe
    50.000 € Bausparsumme, 250 €/Monat, 1,5 % Guthabenzins, 1 % Abschlussgebühr, 9 Jahre
    Ergebnis
    Guthaben bei Zuteilung: 28.608,17 €, Bauspardarlehen: 21.391,83 € (58,48 % der Bausparsumme erreicht)
  5. 100.000-€-Bausparvertrag: Abschlussgebühr im Vergleich

    „Was kostet ein 100.000-Euro-Bausparvertrag an Abschlussgebühr?“

    Eingabe
    100.000 € Bausparsumme, Abschlussgebühr 1 % gegenüber 1,6 %
    Ergebnis
    1.000 € bei 1 Prozent gegenüber 1.600 € bei 1,6 Prozent — 600 € Unterschied
  6. Bausparsumme aus 80.000-€-Darlehenswunsch berechnen

    „Wie berechne ich die Bausparsumme für 80.000 Euro Darlehen?“

    Eingabe
    Modus "Bausparsumme aus Darlehenswunsch berechnen", 80.000 € Darlehenswunsch, 40 % Mindestansparquote
    Ergebnis
    Errechnete Bausparsumme: 133.333,33 €, Regelsparbeitrag: 666,67 €/Monat
  7. Bausparsumme erhöhen: Effekt auf Gebühr und Zuteilung

    „Was passiert, wenn ich die Bausparsumme erhöhe?“

    Eingabe
    Bausparsumme 80.000 € gegenüber 90.000 €, sonst gleiche Werte (300 €/Monat, 7 Jahre)
    Ergebnis
    Abschlussgebühr steigt von 800 € auf 900 €, erreichter Prozentsatz sinkt von 33,06 % auf 29,28 %

Berechnung

Bausparguthaben und Wohnungsbauprämie: So funktioniert die Berechnung

Verstehe den Formelweg.

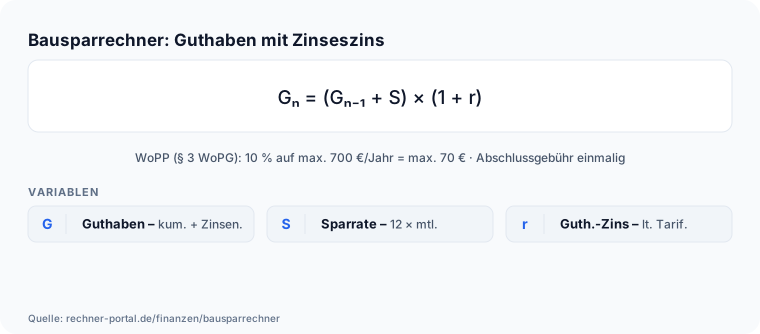
Bausparrechner: Zinseszins-Guthaben, Wohnungsbauprämie und Abschlussgebühr im Rechenbeispiel Der Bausparrechner berechnet das Guthaben Jahr für Jahr mit Zinseszinseffekt: Guthaben = (Guthaben_Vorjahr + Jahressparrate) × (1 + Guthabenzins). Nach der Laufzeit wird die Abschlussgebühr (Abschlussgebührsatz × Bausparsumme) einmalig abgezogen.

Die Wohnungsbauprämie berechnet sich als: min(Jahressparrate, 700 Euro) × 10 Prozent je Jahr, sofern Einkommensberechtigung besteht — maximal 70 Euro pro Jahr.

Konkretes Beispiel: 300 Euro/Monat = 3.600 Euro/Jahr; Basis für WoPP = min(3.600, 700) = 700 Euro; WoPP = 700 × 10 % = 70 Euro/Jahr; über 7 Jahre = 490 Euro. Abschlussgebühr: 80.000 Euro × 1 % = 800 Euro.

Das Guthaben bei Zuteilung (rund 26.758 Euro nach Verzinsung minus 800 Euro Gebühr = 25.958 Euro) plus 490 Euro WoPP ergibt 26.448 Euro Gesamtersparnisse.

Der erreichter Prozentsatz = Gesamtersparnisse geteilt durch Bausparsumme — liegt dieser bei 40 bis 50 Prozent, ist die Zuteilungsreife in den meisten Tarifen erreicht.

Drei Größen bestimmen das Ergebnis also gemeinsam: die angesparte Summe aus Sparraten und Guthabenzins, die einmalig abgezogene Abschlussgebühr und die staatliche Prämie, sofern die Einkommensvoraussetzungen erfüllt sind.

Weil die Abschlussgebühr auf die gesamte Bausparsumme berechnet wird, verändert eine höhere Bausparsumme das Verhältnis von Gebühr zu Guthaben spürbar.

Der ausgewiesene Prozentsatz der Bausparsumme ist deshalb die zentrale Kennzahl: Er zeigt, wie weit der Vertrag auf dem Weg zur Zuteilung fortgeschritten ist, ersetzt aber nicht die tarifabhängige Bewertungszahl der Bausparkasse.

Nachschlagen

Bausparvertrag: Wohnungsbauprämie und Eckwerte im Überblick (Rechtsstand 2026)

Die wichtigsten Kennzahlen rund um den Bausparvertrag auf einen Blick: Wohnungsbauprämie, Einkommensgrenzen, Abschlussgebühren und die typische Zuteilungsschwelle — Stand 2026 nach § 2a und § 3 WoPG.

Bausparvertrag-Eckwerte 2026: Wohnungsbauprämie, Einkommensgrenzen, Abschlussgebühr und Zuteilungsreife
MerkmalSingleZusammenveranlagung
Begünstigte Aufwendungen/Jahr (max.)700 €1.400 €
Wohnungsbauprämie (10 %)max. 70 €/Jahrmax. 140 €/Jahr
Einkommensgrenze (zvE)35.000 €70.000 €
Abschlussgebühr (marktüblich)1,0–1,6 % der Bausparsumme1,0–1,6 % der Bausparsumme
Zuteilungsreife (typisch)40–50 % der Bausparsumme40–50 % der Bausparsumme
Mindest-Sparphasei. d. R. 18 Monatei. d. R. 18 Monate
Guthabenzins (marktüblich 2026)0,5–2,5 % p. a.0,5–2,5 % p. a.

Einkommensgrenzen nach § 2a WoPG, Prämiensatz nach § 3 WoPG (Rechtsstand 2026, unverändert seit 2021). Zuteilungsreife ist tarifabhängig und wird von der Bausparkasse anhand einer Bewertungszahl festgelegt. Alle Angaben ohne Gewähr.

Bauspartarife im Vergleich: Standard-, Schnell- und Flextarif

Bausparkassen bieten dieselbe Bausparsumme meist in mehreren Tarifvarianten an. Die Bezeichnungen unterscheiden sich je Anbieter, die drei Grundtypen sind aber branchenweit vergleichbar — sie unterscheiden sich vor allem in Ansparzeit, Mindestsparrate und Darlehenszins.

Typische Bauspar-Tarifkategorien: Merkmale, Ansparzeit und Eignung (Marktübersicht 2026)
TarifkategorieMerkmalTypische Ansparzeit bis ZuteilungEignung
StandardtarifAusgewogenes Verhältnis aus Guthaben- und Darlehenszins, klassische Mindestsparrate7–11 JahreBreite Zielgruppe, klassische Baufinanzierung ohne Zeitdruck
Schnelltarif (Kompakt-/Fixtarif)Höhere Mindestsparrate, dafür schnellere Zuteilung und meist niedrigerer Darlehenszins4–7 JahreKurzfristiger Finanzierungsbedarf, hohe monatliche Sparfähigkeit
Flextarif (Spar-/Wohnriester-Tarif)Variable Sparraten, Aussetzen möglich, dafür oft höherer Darlehenszins und längere Laufzeit8–15+ JahreUnklarer Finanzierungszeitpunkt, Flexibilität wichtiger als schnelle Zuteilung

Guthabenzins marktüblich 0,5–2,5 % p. a., Bauspardarlehenszins marktüblich 1,5–3,5 % p. a. (Stand 2026) — beide Werte variieren stark je Anbieter und Tarif. Die Kategorien sind eine verbreitete Markteinteilung (u. a. Stiftung Warentest, Verbraucherzentrale), keine Bezeichnung eines bestimmten Anbieters; einzelne Produkte oder Anbieter empfiehlt diese Seite nicht. Vor Vertragsabschluss immer das aktuelle Produktinformationsblatt der jeweiligen Bausparkasse prüfen. Alle Angaben ohne Gewähr.

Expertenmodus

Häufige Fragen zum Bausparvertrag

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist die Wohnungsbauprämie 2026 und wer bekommt sie?

Die Wohnungsbauprämie (WoPP) beträgt 10 Prozent der jährlichen Bausparbeiträge, maximal auf 700 Euro begünstigte Aufwendungen bei Alleinstehenden und 1.400 Euro bei zusammenveranlagten Paaren – das ergibt höchstens 70 Euro bzw. 140 Euro Prämie pro Jahr.

Anspruch hat, wessen zu versteuerndes Einkommen die Grenzen aus § 2a WoPG nicht übersteigt: 35.000 Euro für Einzelpersonen, 70.000 Euro für Ehepaare und eingetragene Lebenspartnerschaften – beide Werte gelten unverändert seit 2021.

Mit den Rechner-Voreinstellungen (300 Euro/Monat, 7 Jahre) ergibt das 490 Euro Prämie insgesamt, weil die Bemessungsgrundlage bei 700 Euro pro Jahr gedeckelt ist, obwohl 3.600 Euro eingezahlt werden.

Für die maximale Prämie genügen daher bereits 59 Euro monatliche Sparrate.

Wichtig: Die Prämie fließt nicht automatisch aufs Konto, sondern muss bis Ende des zweiten Jahres nach dem Beitragsjahr formlos bei der Bausparkasse oder über die Steuererklärung beantragt werden, sonst verfällt der Anspruch ersatzlos.

Wie berechnet der Bausparrechner das Guthaben bei Zuteilung?

Der Bausparrechner ermittelt das Guthaben Jahr für Jahr mit Zinseszins: Guthaben_neu = (Guthaben_alt + Jahressparrate) × (1 + Guthabenzins), danach zieht er einmalig die Abschlussgebühr (Prozentsatz × Bausparsumme) ab und addiert die Wohnungsbauprämie, sofern die Einkommensgrenze eingehalten wird.

Mit den Voreinstellungen – 80.000 Euro Bausparsumme, 300 Euro/Monat, 1,5 Prozent Guthabenzins, 1 Prozent Abschlussgebühr, 7 Jahre – ergibt das 25.958,22 Euro Guthaben bei Zuteilung, zusammen mit 490 Euro Wohnungsbauprämie also 26.448,22 Euro Gesamtersparnisse, das sind 33,06 Prozent der Bausparsumme.

Verlängerst du die Laufzeit im Rechner auf 9 Jahre bei sonst gleichen Werten, steigen Guthaben und Prozentsatz spürbar weiter an, weil sich Zinseszins und Sparraten länger aufaddieren.

Beachte die Modellgrenze: Die Sparrate fließt als Jahresbetrag ein statt monatsgenau, und die Prämie wird am Ende addiert statt mitverzinst – für die exakte Tageszinsrechnung deiner Bausparkasse weicht der Betrag daher geringfügig ab.

Was ist die Mindestbewertungszahl und wann wird ein Bausparvertrag zugeteilt?

Die Mindestbewertungszahl ist ein tarifspezifischer Schwellenwert aus Sparbeiträgen, Zeit und Guthabenhöhe, den ein Vertrag erreichen muss, bevor die Bausparkasse überhaupt zuteilen kann – der Rechner bildet sie nicht ab, weil sie von Tarif zu Tarif verschieden berechnet wird.

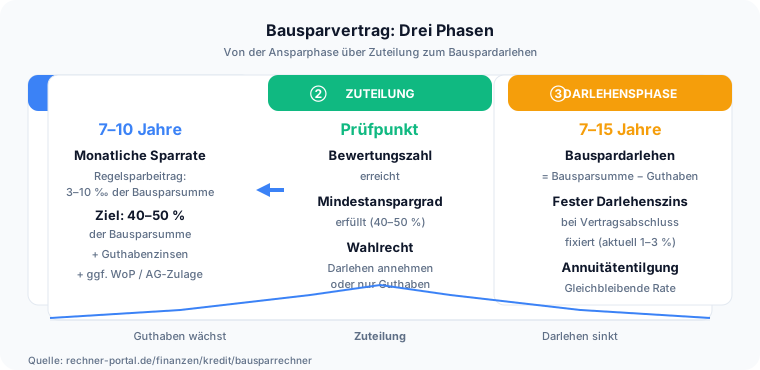
Als grobe Näherung gilt: Zuteilungsreife liegt meist erst vor, wenn 40 bis 50 Prozent der Bausparsumme angespart sind.

Ein Beispiel macht das greifbar: Bei 10.000 Euro Bausparsumme und 50 Euro Sparrate im Monat erreichst du nach 5 Jahren erst 33,4 Prozent, nach 6 Jahren aber 40,5 Prozent – und überschreitest damit die typische Schwelle.

Mit den Rechner-Voreinstellungen (80.000 Euro, 300 Euro/Monat) liegt der erreichte Prozentsatz nach 7 Jahren dagegen erst bei 33,06 Prozent, es fehlen noch rund anderthalb Jahre.

Einen gesetzlich garantierten Zuteilungstermin gibt es nicht – nur die Prognose der Bausparkasse, sobald genügend Kapital in der Zuteilungsmasse vorhanden ist.

Wie hoch sollte die Bausparsumme sein?

Als Faustregel gilt: Bausparsumme = geplanter Finanzierungsbetrag geteilt durch 0,4 bis 0,5, weil in der Ansparphase typischerweise 40 bis 50 Prozent der Bausparsumme angespart werden.

Für eine Sanierung von 30.000 Euro wären demnach 60.000 bis 75.000 Euro Bausparsumme sinnvoll. Der Grund für Zurückhaltung: Die Abschlussgebühr wird prozentual auf die gesamte Bausparsumme berechnet, nicht auf den tatsächlichen Bedarf.

Erhöhst du im Rechner die Bausparsumme von 80.000 auf 90.000 Euro bei sonst gleichen Werten, steigt die Abschlussgebühr von 800 auf 900 Euro, während der erreichte Prozentsatz von 33,06 auf 29,28 Prozent sinkt – die Zuteilungsreife rückt also weiter weg.

Eine zu niedrig gewählte Bausparsumme ist umgekehrt genauso riskant: Sie deckt den späteren Finanzbedarf nicht, und eine nachträgliche Erhöhung wird von vielen Bausparkassen wie ein Neuabschluss behandelt, inklusive neuer Abschlussgebühr.

Spiele deshalb mehrere Bausparsummen im Rechner durch, bevor du dich bindest.

Was kostet die Abschlussgebühr und wann fällt sie an?

Die Abschlussgebühr wird einmalig bei Vertragsabschluss fällig und beträgt marktüblich 1 bis 1,6 Prozent der Bausparsumme.

Bei 100.000 Euro Bausparsumme macht das den Unterschied zwischen 1.000 Euro bei 1 Prozent und 1.600 Euro bei 1,6 Prozent – 600 Euro mehr, die dein Guthabenzins von 1,5 Prozent über Jahre erst wieder erwirtschaften muss.

Der Rechner zieht die Gebühr direkt vom Endguthaben ab; in der Praxis verrechnen viele Bausparkassen sie mit den ersten Einzahlungen, sodass der Vertrag im ersten Jahr faktisch bei null startet – wirtschaftlich läuft beides auf dasselbe Ergebnis hinaus.

Mit den Rechner-Voreinstellungen (80.000 Euro, 1 Prozent) sind das 800 Euro, die vom Guthaben bei Zuteilung bereits abgezogen sind.

Vergleiche den Abschlussgebührsatz deshalb immer zuerst, bevor du Guthaben- oder Darlehenszins vergleichst – er ist die einzige Kostenkomponente, die ausschließlich als Abzug wirkt und selbst keinen Zinseszins erzeugt.

Was sind die Nachteile eines Bausparvertrags?

Der größte Nachteil ist der niedrige Guthabenzins: Mit den Rechner-Voreinstellungen (1,5 Prozent) wächst das eingezahlte Kapital kaum stärker als die Inflation, während ein Bausparvertrag über Jahre hinweg Kapital bindet, das in einem ETF-Sparplan renditestärker arbeiten könnte.

Zweitens ist die Abschlussgebühr ein Sockelverlust: Bei den Voreinstellungen kostet sie 800 Euro, die sofort vom Guthaben abgehen, unabhängig davon, ob der Vertrag später überhaupt genutzt wird.

Drittens gilt seit 2009 eine Zweckbindung: Ausgezahltes Guthaben und Bauspardarlehen müssen wohnwirtschaftlich verwendet werden, sonst drohen Rückforderungen der Förderung – eine Ausnahme gibt es nur für Verträge, die vor dem 25.

Lebensjahr abgeschlossen wurden und nach 7 Jahren frei verfügbar sind. Viertens fehlt Flexibilität: Wer vorzeitig kündigt oder die Bausparsumme ändert, riskiert Nachteile bei Gebühren und Zuteilungsreihenfolge.

Wäge deshalb ab, ob dir die Zinssicherheit des späteren Darlehens den Verzicht auf höhere Rendite wert ist.

Kann ich vermögenswirksame Leistungen in den Bausparvertrag einzahlen?

Ja, vermögenswirksame Leistungen (VL) können weiterhin direkt in einen Bausparvertrag fließen, doch seit dem Sparjahr 2024 fördert die Wohnungsbauprämie diese Einzahlungen nicht mehr – nur die Arbeitnehmer-Sparzulage (9 Prozent auf maximal 470 Euro/Jahr, also bis zu 42,30 Euro) bleibt für VL-Beiträge in Bausparverträge möglich.

Die Einkommensgrenzen für die Sparzulage liegen bei 40.000 Euro (Einzelperson) beziehungsweise 80.000 Euro (Zusammenveranlagung) nach 5. VermBG – höher als die 35.000 Euro bzw. 70.000 Euro der Wohnungsbauprämie.

Daraus folgt eine wichtige Konsequenz: Wer die volle Wohnungsbauprämie mitnehmen will, muss die dafür nötigen 59 Euro monatlich zusätzlich aus eigenen Mitteln einzahlen, VL allein genügt seit der Reform nicht mehr.

Zahlt dein Arbeitgeber knapp 40 Euro VL im Monat, schöpfst du den Förderhöchstbetrag der Sparzulage fast vollständig aus. Den VL-Anteil kannst du separat im VL-Rechner nachrechnen, bevor du ihn hier einplanst.

Was passiert nach der Ansparphase – Bauspardarlehen oder Auszahlung?

Nach der Zuteilung hast du die Wahl: Entweder du nimmst das Bauspardarlehen zum vertraglich fixierten Zinssatz in Anspruch (Bausparsumme minus Guthaben), oder du lässt dir das Guthaben auszahlen, ohne das Darlehen zu nutzen.

Mit den Rechner-Voreinstellungen wären das 80.000 Euro Bausparsumme minus 25.958,22 Euro Guthaben, also rund 54.042 Euro Darlehen – der Darlehensteil selbst ist im Rechner nicht modelliert, weil Tilgungsplan und Darlehenszins vom Tarif abhängen.

Der Reiz liegt im fest vereinbarten Zinssatz: In Hochzinsphasen kann er deutlich unter dem aktuellen Marktzins liegen, in Niedrigzinsphasen dagegen darüber.

Bedenke die Kehrseite: Bauspardarlehen werden meist deutlich schneller getilgt als ein klassisches Annuitätendarlehen, die Monatsrate liegt entsprechend höher.

Prüfe vor dem Abruf, ob du über Jahre zu niedrigem Zins gespart und die Abschlussgebühr trotzdem bezahlt hast – dann rechnet sich der Vertrag nur über die Wohnungsbauprämie.

Wie berechne ich die passende Bausparsumme aus meinem Darlehenswunsch?

Im Modus "Bausparsumme aus Darlehenswunsch berechnen" gilt die Formel: Bausparsumme = Darlehenswunsch geteilt durch (1 minus Ansparquote geteilt durch 100).

Bei 80.000 Euro Darlehenswunsch und 40 Prozent Mindestansparquote ergibt das 133.333,33 Euro Bausparsumme und einen marktüblichen Regelsparbeitrag von 666,67 Euro im Monat (5 Promille der Bausparsumme).

Die Ansparquote bestimmt dabei die Größenordnung deutlich: Bei 30 Prozent braucht es nur 114.285,71 Euro Bausparsumme, bei 50 Prozent dagegen 160.000 Euro – und die Abschlussgebühr wächst proportional von 1.142,86 über 1.333,33 auf 1.600 Euro mit.

Alle weiteren Ergebnisse wie Guthaben, Wohnungsbauprämie und Darlehenssumme berechnet der Rechner automatisch auf Basis der errechneten Summe.

Beachte die Grenze: Eine zu hoch gewählte Bausparsumme erhöht die Abschlussgebühr unnötig, eine zu niedrige deckt den späteren Finanzierungsbedarf nicht – teste deshalb mehrere Ansparquoten zwischen 30 und 60 Prozent durch, bevor du dich für einen Tarif entscheidest.

Wann ist es sinnvoll, einen Bausparvertrag zu kündigen?

Eine Kündigung lohnt sich vor allem, wenn du absehbar keine wohnwirtschaftliche Verwendung planst und das Guthaben anderweitig renditestärker anlegen willst – prüfe vorher aber die vertraglichen Kündigungsfristen und mögliche Rückforderungen bereits erhaltener Wohnungsbauprämie, falls die Zweckbindung noch läuft.

Wichtig: Die Kündigung selbst ist im Bausparrechner nicht modelliert, weil sie von Vertragsdetails und Kündigungsfrist der jeweiligen Bausparkasse abhängt, nicht von einer allgemeinen Formel.

Eine Alternative zur Kündigung ist häufig günstiger: Statt vollständig zu kündigen, kannst du die Bausparsumme reduzieren oder die Sparrate aussetzen, ohne die bereits erreichte Ansparung und Prämie zu verlieren.

Rechne vor der Entscheidung mit dem Rechner durch, wie viel Guthaben und Prämie du bei Fortführung bis zur nächsten möglichen Zuteilung zusätzlich sammeln würdest, und vergleiche das mit der sofort verfügbaren Auszahlung nach Kündigung.

Wurde der Vertrag vor deinem 25. Geburtstag abgeschlossen, kannst du das Guthaben nach 7 Jahren ohnehin frei verwenden, ganz ohne Kündigung.

Kontext

Bausparsumme berechnen: vom Darlehenswunsch zur passenden Vertragssumme

Warum das bloße Ergebnis oft nicht reicht — und worauf es in der Praxis ankommt.

Wer weiss, wie viel Darlehen er spaeter braucht, kann die passende Bausparsumme rueckwaerts ermitteln: Im Modus "Bausparsumme aus Darlehenswunsch berechnen" genuegen zwei Angaben — der gewuenschte Darlehensbetrag und die Mindestansparquote des Tarifs.

Die Formel lautet: Bausparsumme = Darlehenswunsch geteilt durch (1 minus Ansparquote geteilt durch 100). Ein Beispiel macht es greifbar: Du moechtest 80.000 Euro als Bauspardarlehen aufnehmen, und dein Tarif verlangt 40 Prozent Mindestansparung.

Die Rechnung: 80.000 Euro geteilt durch (1 minus 0,40) = 80.000 geteilt durch 0,60 = 133.333 Euro Bausparsumme.

Der Rechner zeigt neben der errechneten Bausparsumme auch den Regelsparbeitrag: marktüblich 5 Promille der Bausparsumme pro Monat, im Beispiel also rund 667 Euro.

Alle uebrigen Ergebnisse — Guthaben, Abschlussgebühr, Wohnungsbauprämie und erreichter Prozentsatz — werden automatisch auf Basis der errechneten Bausparsumme berechnet.

Die Mindestansparquote liegt je nach Tarif und Bausparkasse zwischen 30 und 60 Prozent, typisch sind 40 bis 50 Prozent. Waehlst du eine hoehere Ansparquote, steigt die Bausparsumme und damit auch Abschlussgebuehr und Regelsparbeitrag.

Deshalb lohnt es sich, im Rechner verschiedene Ansparquoten durchzuspielen, bevor du den Tarif festlegst.

Der klassische Modus bleibt parallel verfuegbar: Wer seine Bausparsumme bereits kennt, gibt sie direkt ein und erhaelt sofort Guthaben, Praemie und Darlehenssumme.

Hinweise

Bausparsumme und Wohnungsbauprämie: Praxisfragen

Schnelle Qualitätsprüfung für dein Ergebnis.

Lohnt sich ein Bausparvertrag noch? Ja — vor allem als planungssicheres Finanzierungsinstrument mit festem Zinssatz in der Darlehensphase, nicht primär wegen des Guthabenzinses.

Die Wohnungsbauprämie von bis zu 70 Euro/Jahr ist ein netter Bonus, aber kein Hauptargument. Welche Bausparsumme ist sinnvoll?

Als Daumenregel gilt: Bausparsumme = geplanter Sanierungsbetrag dividiert durch 0,4 bis 0,5, da nur dieser Anteil in der Ansparphase aufgebaut wird. Für 30.000 Euro Modernisierung wären 60.000 bis 75.000 Euro Bausparsumme realistisch.

Praxistipp: Vergleiche verschiedene Sparraten im Rechner — 200 Euro/Monat vs. 300 Euro/Monat über 7 Jahre ergeben deutlich unterschiedliche Zuteilungszeiten.

Wer die Wohnungsbauprämie maximieren möchte, benötigt nur 59 Euro monatlich (= 700 Euro/Jahr) als Mindestbeitrag. Höhere Beiträge erhöhen das Guthaben, nicht die Prämie.

Wer VL erhält, kann den AG-Beitrag direkt in den Bausparvertrag fließen lassen — seit dem Sparjahr 2024 fördert das aber nur noch die Arbeitnehmer-Sparzulage (9 % auf max. 470 Euro/Jahr), nicht mehr die Wohnungsbauprämie; für die volle Prämie ist zusätzlich eigenes Geld nötig.

Details dazu liefert der VL-Rechner. Zusätzlich kann ein zertifizierter Bausparvertrag als Wohn-Riester dienen — ob die Riester-Zulage die Ansparphase weiter verkürzt, lohnt den Blick. Wie berechnet man die Wohnungsbauprämie 2026?

Die Wohnungsbauprämie (WoP) beträgt 10 Prozent der jährlichen Bausparbeiträge, maximal auf 700 Euro für Alleinstehende und 1.400 Euro für zusammenveranlagte Paare. Die maximale Prämie liegt damit bei 70 Euro pro Jahr (Single) bzw. 140 Euro (Paar).

Voraussetzung ist ein zu versteuerndes Einkommen unter 35.000 Euro (Single) bzw. 70.000 Euro (zusammenveranlagt) nach § 2a WoPG, Rechtsstand 2026. Was bedeutet Zuteilungsreife beim Bausparvertrag?

Ein Bausparvertrag ist zuteilungsreif, wenn ein bestimmter Anteil der Bausparsumme angespart wurde und die tarifliche Mindestbewertungszahl erreicht ist. In den meisten Tarifen liegt die Schwelle bei 40 bis 50 Prozent der Bausparsumme.

Erst dann kann das Bauspardarlehen abgerufen werden.

Die genaue Bewertungszahl hängt vom gewählten Tarif und der Bausparkasse ab und wird vom Rechner nicht modelliert — sie ist der entscheidende Faktor, der darüber bestimmt, ob der Vertrag zum geplanten Zeitpunkt tatsächlich zugeteilt wird.

Das Feld Eigenleistung gesamt trägt einen etwas irreführenden Namen: Es zeigt nicht, was du überwiesen hast, sondern deine Einzahlungen abzüglich der Abschlussgebühr.

Im Standardbeispiel stehen dort 24.400 Euro, während die Gesamtersparnisse bei 26.448,22 Euro liegen.

Die Differenz von 2.048,22 Euro ist alles, was der Vertrag in sieben Jahren über die eigenen Einzahlungen hinaus eingebracht hat — Guthabenzins und 490 Euro Prämie zusammen.

Gemessen an einer Abschlussgebühr von 800 Euro, die davon bereits abgezogen wurde, relativiert das die Ansparphase spürbar. Genau deshalb entscheidet sich der Wert eines Bausparvertrags am späteren Darlehenszins und nicht am Guthabenzins.
Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein Haushalt möchte in 7 Jahren eine Badsanierung für rund 25.000 Euro finanzieren. Bausparsumme: 60.000 Euro. Monatliche Sparrate: 250 Euro. Guthabenzins: 1,5 Prozent. Abschlussgebühr: 1 Prozent (= 600 Euro).

Einkommensberechtigt für WoPP: Ja. Schritt 1 — Eingaben im Rechner: Bausparsumme 60.000, Rate 250 Euro/Monat, Zins 1,5 %, Gebühr 1 %, Laufzeit 7 Jahre. Schritt 2 — Ergebnis: Guthaben bei Zuteilung ca. 21.700 Euro (nach Abzug 600 Euro Gebühr).

WoPP: 70 Euro × 7 = 490 Euro. Gesamtersparnisse: rund 22.190 Euro, erreichter Prozentsatz: 37,0 %. Schritt 3 — Bewertung: Mit 37,0 % der Bausparsumme ist die Zuteilungsreife in vielen Tarifen noch nicht sicher erreicht (typisch: 40–50 %).

Schritt 4 — Anpassung: Sparrate auf 300 Euro erhöhen oder Laufzeit auf 9 Jahre ausdehnen, um sicher über 40 Prozent zu kommen.

Schritt 5 — Vergleich: WoPP-Basis = min(3.000, 700) = 700 Euro × 10 % = 70 Euro/Jahr — das ändert sich nicht, auch bei höherer Sparrate. Fazit: Bausparer ist sinnvoll als Finanzierungsinstrument; WoPP mitnehmen, aber nicht als Hauptrendite rechnen.

Wer das Ergebnis bewertet, sollte zwei Zeitpunkte auseinanderhalten: die reine Ansparphase, die der Rechner abbildet, und die spätere Zuteilung, die zusätzlich von der tariflichen Bewertungszahl abhängt.

Reicht der erreichte Prozentsatz noch nicht aus, sind die wirksamsten Stellhebel eine höhere Sparrate oder eine längere Laufzeit; die Prämie lässt sich dagegen kaum steigern, weil sie an eine feste Höchstgrenze gebunden ist.

Sinnvoll ist außerdem der Vergleich mit anderen Sparformen, um zu prüfen, ob der Bausparvertrag gegenüber einer Kombination aus freiem Sparen und späterem Bankdarlehen wirklich im Vorteil ist.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Bausparsumme zu groß wählen. Wer 200.000 Euro Bausparsumme wählt, zahlt 2.000 bis 3.200 Euro Abschlussgebühr — für eine Sanierung von 40.000 Euro ist das eine erhebliche Übergebühr.

Fehler 2: Zuteilungsreife mit Zuteilungszeitpunkt verwechseln.

Der Rechner zeigt das Guthaben nach der gewählten Sparphase, aber ob der Vertrag zu diesem Zeitpunkt tatsächlich zugeteilt wird, hängt von der Mindestbewertungszahl des Tarifs und der Kapazität der Bausparkasse ab.

Fehler 3: Wohnungsbauprämie bei Übersteigen der Einkommensgrenze einrechnen. Wer 50.000 Euro zu versteuerndes Einkommen hat, erhält keine WoPP — die entsprechende Option im Rechner auf 'Nein' setzen.

Fehler 4: Guthabenzins mit dem Darlehenszins verwechseln. Der Darlehenszins ist meist niedriger als aktuelle Bankdarlehen und der eigentliche Vorteil in Hochzinsphasen — dieser ist jedoch im Bauspar-Rechner nicht modelliert.

Fehler 5: Keine anderen Sparformen vergleichen. Ein Vergleich mit dem Sparplanrechner zeigt, ob ETF-Sparen plus separatem Bankkredit günstiger wäre.

Fehler 6: Die staatliche Prämie als sicher einplanen, ohne die Einkommensgrenze zu prüfen — überschreitest du sie, entfällt die Förderung vollständig, und der Vertrag muss allein über Zins und Planungssicherheit überzeugen.

Fehler 7: Sparrate und Bausparsumme unabhängig voneinander wählen; beide gehören zusammengedacht, weil erst ihr Verhältnis über die erreichte Zuteilungsreife entscheidet.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Bausparrechner liefert Guthaben bei Zuteilung, Wohnungsbauprämie, Abschlussgebühr, Gesamtersparnisse und den erreichten Prozentsatz der Bausparsumme.

Prüfe danach, ob der erzielte Prozentsatz für die Zuteilungsreife im gewählten Tarif ausreicht (typisch: 40–50 %) und ob die Abschlussgebühr zur geplanten Bausparsumme verhältnismäßig ist.

Als nächsten Schritt kannst du den VL-Rechner nutzen, um einen eventuell vorhandenen AG-VL-Beitrag in die Bauspar-Kalkulation einzubeziehen. Hinweis: Die Ergebnisse sind Orientierungswerte und ersetzen keine Beratung durch eine Bausparkasse.

Tatsächliche Zuteilungsreife hängt von Tarif-spezifischen Bewertungszahlen ab.

Unterm Strich eignet sich der Bausparvertrag vor allem als planbares Finanzierungsinstrument mit festem Zinssatz in der späteren Darlehensphase, während die staatliche Prämie ein willkommener, aber nachrangiger Zusatz bleibt.

Lege deshalb zuerst fest, welchen Finanzierungsbedarf du wirklich hast, wähle die Bausparsumme nicht größer als nötig und vergleiche die Konditionen mehrerer Anbieter, bevor du dich bindest.

So bleibt die Abschlussgebühr im Verhältnis, und der Vertrag passt zu deinem tatsächlichen Vorhaben.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Wohnungsbauprämie gesamt: 700 €. Guthaben bei Zuteilung: 7.091 €. Gesamtersparnisse: 7.791 €. Erreichter Prozentsatz: 13,0 % der Bausparsumme.

Minimum-Beitrag für volle Wohnungsbauprämie

Bausparsumme
60.000 €
Monatliche Sparrate
59 €
Guthabenzins (% p.a.)
1,5 %
Abschlussgebühr (% der Bausparsumme)
1,0 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Guthaben bei Zuteilung: 39.337 €. WoPP: 490 €. Gesamtersparnisse: 39.827 € (49,8 % der Bausparsumme).

Höhere Sparrate, schnellere Zuteilungsreife

Bausparsumme
80.000 €
Monatliche Sparrate
450 €
Guthabenzins (% p.a.)
1,5 %
Abschlussgebühr (% der Bausparsumme)
1,0 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Guthaben bei Zuteilung: 41.022,22 €. Wohnungsbauprämie: 0 €. Gesamtersparnisse: 41.022,22 € (41,02 % der Bausparsumme).

Ohne Einkommensberechtigung für WoPP

Bausparsumme
100.000 €
Monatliche Sparrate
400 €
Guthabenzins (% p.a.)
2,0 %
Abschlussgebühr (% der Bausparsumme)
1,0 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Guthaben bei Zuteilung: 3.693,80 €. Wohnungsbauprämie: 360 €. Gesamtersparnisse: 4.053,80 € (40,54 % der Bausparsumme).

Kleine Bausparsumme erreicht Zuteilungsreife

Bausparsumme
10.000 €
Monatliche Sparrate
50 €
Guthabenzins (% p.a.)
1,5 %
Abschlussgebühr (% der Bausparsumme)
1,0 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Errechnete Bausparsumme: 133.333,33 €. Regelsparbeitrag: 666,67 €/Monat. Abschlussgebühr (bei 1 %): 1.333,33 €.

Bausparsumme aus Darlehenswunsch berechnen

Berechnungsrichtung
Bausparsumme aus Darlehenswunsch berechnen
Gewuenschter Darlehensbetrag
80.000 €
Mindestansparquote
40 %

Beispiel 6 · Komplex · Guthaben bei Zuteilung: 25.858,22 €. Abschlussgebühr: 900 €. Erreichter Prozentsatz: 29,28 % der Bausparsumme.

Größere Bausparsumme erhöht die Abschlussgebühr

Bausparsumme
90.000 €
Monatliche Sparrate
300 €
Guthabenzins (% p.a.)
1,5 %
Abschlussgebühr (% der Bausparsumme)
1,0 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

AVR-RechnerAVR-Gehalt 2025 berechnen: Brutto nach AVR-Caritas AT, AVR-Caritas SuE oder AVR-DD (Diakonie) nachschlagen – mit Netto-Schätzung und TVöD-VKA-Vergleich.Notgroschen-RechnerEmpfohlene Notgroschen-Höhe berechnen, Reichweite prüfen und Aufbau planen – mit Lebenssituation, Fortschrittsbalken und Aufbauplan.IBAN-RechnerIBAN aus Bankleitzahl und Kontonummer berechnen oder eine bestehende IBAN prüfen: Prüfziffernberechnung nach ISO 13616 (Modulo 97).Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Bausparrechner: Guthaben mit Zinseszins, Gₙ = (Gₙ₋₁ + S) × (1 + r), WoPP (§ 3 WoPG): 10 % auf max. 700 €/Jahr = max. 70 € · Abschlussgebühr einmalig, VARIABLEN, Guthaben – kum. + Zinsen., Sparrate – 12 × mtl., Guth.-Zins – lt. Tarif., Quelle: rechner

    Bausparrechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/bausparrechner">
      <img src="https://rechner-portal.de/images/finanzen/bausparrechner-formel.svg"
           alt="Infografik: Bausparrechner: Guthaben mit Zinseszins, Gₙ = (Gₙ₋₁ + S) × (1 + r), WoPP (§ 3 WoPG): 10 % auf max. 700 €/Jahr = max. 70 € · Abschlussgebühr einmalig, VARIABLEN, Guthaben – kum. + Zinsen., Sparrate – 12 × mtl., Guth.-Zins – lt. Tarif., Quelle: rechner"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/bausparrechner">Bausparrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/bausparrechner
  • Infografik: Bausparvertrag: Drei Phasen, Von der Ansparphase über Zuteilung zum Bauspardarlehen, ANSPARPHASE, 7–10 Jahre, Monatliche Sparrate, Regelsparbeitrag:, 3–10 ‰ der Bausparsumme, Ziel: 40–50 %

    Bausparrechner Phasen

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/bausparrechner">
      <img src="https://rechner-portal.de/images/finanzen/bausparrechner-phasen.svg"
           alt="Infografik: Bausparvertrag: Drei Phasen, Von der Ansparphase über Zuteilung zum Bauspardarlehen, ANSPARPHASE, 7–10 Jahre, Monatliche Sparrate, Regelsparbeitrag:, 3–10 ‰ der Bausparsumme, Ziel: 40–50 %"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/bausparrechner">Bausparrechner Phasen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/bausparrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Nur Orientierung — keine Anlage- oder Finanzierungsberatung. Tatsächliche Zuteilungsreife hängt von der Mindestbewertungszahl des jeweiligen Tarifs ab. Für verbindliche Angebote wende dich an deine Bausparkasse.

Quelle: § 3 WoPG (Wohnungsbau-Prämiengesetz), Verbraucherzentrale Bauspar-Ratgeber

Stand: 2026-09-24

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
24. September 2026
Fachbereich
Finanzen / Sparen
Formeln basieren auf
Wohnungsbauprämie: 10 % auf max. 700 €/Jahr (§ 3 WoPG). Guthaben: Jahr-für-Jahr-Zinseszinsrechnung. Abschlussgebühr: % der Bausparsumme, wird vom Endguthaben abgezogen.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Bausparrechner. Abgerufen von https://rechner-portal.de/finanzen/sparen/bausparrechner

Harvard-Format

Rechner-Portal, 2026. Bausparrechner. Available at: https://rechner-portal.de/finanzen/sparen/bausparrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.