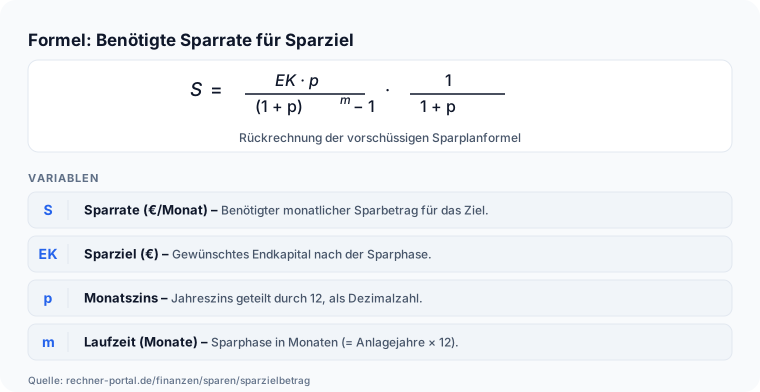
Der Sparrechner liefert die benötigte Monats-Sparrate, die eigenen Einzahlungen, den Zinsanteil und die Ersparnis durch Zinsen für ein vorgegebenes Zielkapital.
Prüfe danach, ob die berechnete Rate dauerhaft im Monatsbudget planbar ist, ob das gewählte Produkt die Renditeannahme realistisch erfüllt und ob das konservative Szenario das Zieldatum noch hält.
Als nächsten Schritt kannst du mit dem Sparplan-Rechner berechnen, welches Langzeit-Endkapital entsteht, wenn die Sparrate nach Erreichen des Sparziels in einen Sparplan umgeleitet wird.
Hinweis: Alle Ergebnisse sind Planungswerte und ersetzen keine individuelle Finanzberatung.
Ein Rechenbeispiel verankert die Logik: Wer in sechs Jahren 40.000 Euro erreichen will, 8.000 Euro Startkapital mitbringt und 3,5 Prozent Rendite ansetzt, muss laut Rechner rund 377 Euro monatlich zurücklegen; ohne Verzinsung wären es spürbar mehr.
Fällt die Rendite im konservativen Szenario auf 2,0 Prozent, steigt die nötige Rate auf rund 405 Euro.
Prüfe deshalb immer zwei Szenarien und plane bei Immobilienzielen zusätzlich 10 bis 15 Prozent Nebenkosten in den Zielbetrag ein, damit die berechnete Rate den tatsächlichen Kapitalbedarf trifft.
Bleibt die Ersparnis durch Zinsen, deren Einheit – Prozent vom Sparziel – regelmäßig missverstanden wird. Das ist keine Rendite, sondern der Anteil am Zielbetrag, den die Verzinsung beisteuert statt du selbst.
Im Beispiel mit 40.000 Euro, sechs Jahren und 3,5 Prozent nennt der Rechner 12,19 Prozent: Die Zinsen tragen 4.876,01 Euro zum Ziel bei, aus eigener Tasche kommen 35.123,99 Euro.
Fällt die Rendite auf 2,0 Prozent, sinkt der Wert auf 7,0375 Prozent und die nötige Rate steigt von 376,72 auf 405,35 Euro.
Weil der Zinsanteil mit der Laufzeit überproportional wächst, bleibt er bei kurzen Zielen zwangsläufig klein — ein Grund mehr, früh mit dem Ansparen zu beginnen statt auf eine höhere Rendite zu hoffen.
Wer stattdessen eine Einmalanlage ohne monatliche Raten berechnen möchte, nutzt den Zinseszinsrechner.