Zum Hauptinhalt springen

Haushaltsbudget berechnen: Einnahmen, Fixkosten und Sparziele aufteilen

Haushalt & WohnenStand Jetzt bewerten
€/Monat
€/Monat
€/Monat
€/Monat
Anzeige

Kurzantwort

Haushaltsbudget berechnen: Trage Nettoeinkommen, Fixkosten, variable Kosten und Sparziel ein. Bei 2.500 € netto, 1.200 € Fixkosten und 600 € variablen Kosten bleiben 700 € übrig, eine Sparquote von 28 %. Die 50-30-20-Regel nennt als Richtwerte 1.250 €, 750 € und 500 €. Individuelle Haushalte können abweichen.

Haushaltsbudget nach 50-30-20-Regel berechnen: Fixkosten

Kilian AchatzFachredaktion Haushalt & Wohnen
Geprüft: Review-Team Rechner-Portal am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 4 Grenzen

Annahmen

  • Der Rechner vergleicht deine Monatswerte mit der 50-30-20-Regel: Als Sollwerte gelten 50 % des Nettoeinkommens für Fixkosten, 30 % für variable Ausgaben und 20 % zum Sparen. Diese Anteile sind feste Richtwerte und lassen sich nicht ändern.
  • Alle Eingaben gelten als Durchschnittswerte pro Monat für den gesamten Haushalt. Jährliche oder vierteljährliche Zahlungen rechnest du vorher auf den Monat um.
  • Als Sparen/Überschuss gilt, was nach Abzug von Fixkosten und variablen Kosten vom Nettoeinkommen übrig bleibt. Mit diesem Betrag wird das Sparziel verglichen.

Grenzen

  • Schwankende Einkommen, saisonale Belastungen, Selbstständigkeit und einmalige Ausgaben bildet der Rechner nur über Monatsdurchschnitte ab.
  • Welche Posten zu den Fixkosten und welche zu den variablen Kosten zählen, ordnest du selbst zu. Vermögen, Zinsen und Tilgungspläne von Krediten rechnet der Rechner nicht gesondert.
  • Die Einzelposten-Eingabe kennt fünf Posten. Weitere feste Ausgaben wie Rundfunkbeitrag, Abos oder Fahrkarten rechnest du einem passenden Posten zu oder gibst die Fixkosten als Summe ein.
  • Der Rechner ersetzt keine individuelle Finanzberatung oder Schuldnerberatung.

Stand der Prüfung: Die Sollwerte der 50-30-20-Regel und die Vergleichswerte der Einkommens- und Verbrauchsstichprobe 2023 des Statistischen Bundesamts wurden fachredaktionell geprüft am 08.11.2026.
Überblick

50-30-20-Regel im Haushaltsbudget: Was der Rechner vergleicht

Bei 2.500 Euro Nettoeinkommen, 1.200 Euro Fixkosten und 600 Euro variablen Kosten bleiben 700 Euro übrig — eine Sparquote von 28 Prozent, die das oft genannte 20-Prozent-Sparziel der 50-30-20-Regel klar übertrifft. Der Haushaltsbudget-Rechner vergleicht aus vier Eingaben (Nettoeinkommen, Fixkosten, variable Kosten, Sparziel) die tatsächliche Verteilung mit den Sollwerten dieser Faustregel und zeigt sofort, ob das persönliche Sparziel erreicht wird.

Der Rechner richtet sich an alle, die ihr monatliches Budget strukturieren wollen: Singles und Paare, die zum ersten Mal ein Budget aufstellen, Familien, die nach einer Gehaltsänderung oder einem Umzug neu kalkulieren, und alle, die prüfen wollen, ob ihre Fixkosten im üblichen Rahmen liegen. Die 50-30-20-Regel ist dabei ein Richtwert und keine feste Vorschrift — in Städten mit hoher Mietbelastung verschieben sich die Anteile zwangsläufig, ohne dass das Budget deshalb falsch wäre.

Eingaben

Was sind Fixkosten im Haushalt? Die vier Eingaben erklärt

Du gibst vier Monatswerte ein. Das Nettoeinkommen ist die Basis für alle Sollwerte und sollte bei mehreren Personen im Haushalt die Summe aller Nettoeinkommen sein, nicht ein Pro-Kopf-Betrag.

Die Fixkosten umfassen alle monatlich wiederkehrenden Ausgaben in gleicher Höhe: Miete, Strom, Versicherungen, Mobilfunk, Rundfunkbeitrag und Kreditraten.

Kennst du nur die Einzelbeträge, schalte „Fixkosten aus Einzelposten berechnen“ ein: Der Rechner addiert Miete, Strom und Gas, Versicherungen (Jahresbetrag geteilt durch 12), Internet und Mobilfunk sowie Kreditraten.

Aus 900 Euro Miete, 80 Euro Strom und Gas, 1.200 Euro Versicherungen im Jahr, 70 Euro Internet und Mobilfunk und 50 Euro Kreditrate werden so 1.200 Euro im Monat.

Die variablen Kosten decken alles ab, was monatlich schwankt — Lebensmittel, Freizeit, Kleidung, Spontankäufe.

Das Sparziel ist freiwillig: Trag 0 ein, wenn du keins hast; dann wird es nicht ausgewertet, und der Rechner zeigt trotzdem die tatsächliche Sparquote und den Vergleich mit der 50-30-20-Regel.

Häufiger Eingabefehler: Kreditraten oder Versicherungsbeiträge, die nur jährlich anfallen, werden vergessen durch 12 zu teilen und fehlen dann in den Fixkosten, was die Sparquote künstlich zu hoch ausweist.

Praxisfälle

Haushaltsgeld berechnen: Szenarien für 1 und 2 Personen

Vier typische Budgetsituationen mit den Ergebnissen des Haushaltsbudget-Rechners – vom knappen Studentenbudget über Single und Paar bis zum Defizit.

  1. Paar mit gemeinsamem Einkommen: 4.000 € netto

    „Wie viel Haushaltsgeld brauche ich für 2 Personen?“

    Eingabe
    Nettoeinkommen 4.000 €, Fixkosten 2.000 €, Variable Kosten 1.000 €, Sparziel 500 €
    Ergebnis
    Fixkosten 50 %, Sparen 25 % (1.000 €), Sparziel erreicht: Ja
  2. Single mit angespanntem Budget: 2.200 € netto

    „Wie viel Haushaltsgeld brauche ich für 1 Person?“

    Eingabe
    Nettoeinkommen 2.200 €, Fixkosten 1.300 €, Variable Kosten 500 €, Sparziel 300 €
    Ergebnis
    Fixkosten 59 %, Sparen 18 % (400 €), Sparziel erreicht: Ja
  3. Defizit erkennen: hohe Fixkosten und variable Kosten

    „Was bedeutet eine negative Sparquote im Haushaltsbudget?“

    Eingabe
    Nettoeinkommen 2.200 €, Fixkosten 1.500 €, Variable Kosten 900 €, Sparziel 300 €
    Ergebnis
    Sparen −9 % (−200 € Defizit), Sparziel verfehlt um 500 €
  4. Studentenbudget: 1.000 € netto

    „Wie plane ich ein Haushaltsbudget mit wenig Einkommen?“

    Eingabe
    Nettoeinkommen 1.000 €, Fixkosten 550 €, Variable Kosten 300 €, Sparziel 100 €
    Ergebnis
    Fixkosten 55 %, Sparen 15 % (150 €), Sparziel erreicht: Ja

Berechnung

Haushaltsbudget berechnen: Formel und Rechenweg

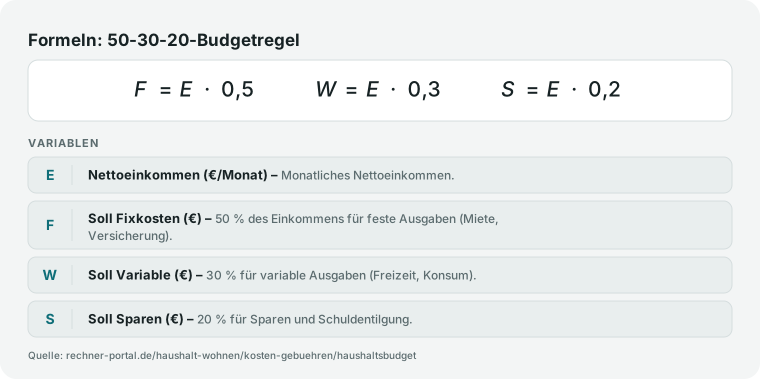
Die Rechnung folgt der 50-30-20-Regel: Die Sollwerte für Fixkosten (Nettoeinkommen mal 0,5) und variable Kosten (mal 0,3) werden kaufmännisch auf ganze Euro gerundet, der Sparbetrag (mal 0,2) ist der Rest, sodass die drei Sollwerte zusammen das Nettoeinkommen ergeben. Die tatsächliche Sparsumme ist Nettoeinkommen minus Fixkosten minus variable Kosten.

Fixkosten- und variabler Anteil sind der eingegebene Wert geteilt durch das Nettoeinkommen mal 100, kaufmännisch auf ganze Prozent gerundet; die Sparquote ist der Rest auf 100 Prozent.

Beispiel: 2.500 Euro Nettoeinkommen, 1.200 Euro Fixkosten, 600 Euro variable Kosten. Sollwerte: 1.250 Euro Fixkosten (50 %), 750 Euro variabel (30 %), 500 Euro Sparen (20 %).

Tatsächlich: Fixkostenanteil 1.200 / 2.500 = 48 %, variabler Anteil 600 / 2.500 = 24 %, Sparsumme 2.500 − 1.200 − 600 = 700 Euro, entsprechend 28 %.

Ist ein Sparziel eingetragen, vergleicht der Rechner die tatsächliche Sparsumme direkt damit: Liegt sie darunter, wird der Fehlbetrag (Sparziel minus tatsächliche Sparsumme) als eigener Wert ausgewiesen, zum Beispiel 500 Euro bei 2.200 Euro Einkommen, 1.500 Euro Fixkosten, 900 Euro variablen Kosten und 300 Euro Sparziel, weil die tatsächliche Sparsumme hier minus 200 Euro beträgt.

Nur die Zielbeträge ohne Ist-Vergleich liefert der 50-30-20-Regel-Rechner.

Formeln des Haushaltsbudgets: Sparsumme und Sparquote sowie die Sollwerte der 50-30-20-Regel aus dem Nettoeinkommen.
Die 50-30-20-Regel teilt das Nettoeinkommen in 50 % Fixkosten, 30 % variable Ausgaben und 20 % Sparen auf.

Nachschlagen

Haushaltsbudget nach Einkommensklasse – Richtwerte 50-30-20-Regel

Die 50-30-20-Regel teilt das Nettoeinkommen in drei Blöcke: 50 % Fixkosten (Miete, Versicherungen, Grundversorgung), 30 % variable Ausgaben (Lebensmittel, Freizeit, Kleidung) und 20 % Sparen. Die Tabelle zeigt die Sollwerte je Einkommensklasse gemäß dieser Faustregel.

Haushaltsbudget-Richtwerte nach Nettoeinkommen (50-30-20-Regel, Sollwerte gerundet)
Nettoeinkommen/MonatFixkosten (50 %)Variabel (30 %)Sparbetrag (20 %)Typischer Haushalt
1.200 €600 €360 €240 €Alleinstehende(r), Teilzeit oder Berufseinstieg
1.500 €750 €450 €300 €Alleinstehende(r), Einstiegsgehalt
2.000 €1.000 €600 €400 €Alleinstehende(r), mittleres Gehalt
2.500 €1.250 €750 €500 €Alleinstehende(r) mit gutem Gehalt oder Paar mit einem Einkommen
3.000 €1.500 €900 €600 €Alleinstehende(r) mit hohem Gehalt oder Paar mit einem Einkommen
3.500 €1.750 €1.050 €700 €Paar (2 Verdiener, niedriger-mittleres Gehalt)
4.000 €2.000 €1.200 €800 €Paar (2 Verdiener) oder Einzelperson, oberes Segment
5.000 €2.500 €1.500 €1.000 €Familie oder Doppelverdiener mit hohem Einkommen

Sollwerte nach der 50-30-20-Regel, bekannt geworden durch Elizabeth Warren und Amelia Warren Tyagi („All Your Worth“, 2005); die Regel ist eine Faustformel, keine Beratung. Die Haushaltsangaben in der letzten Spalte sind grobe Beispiele, keine Statistik. Tatsächliche Fixkosten hängen stark von Wohnort (Mietpreisspiegel), Familienstand und Lebenssituation ab. Der Sparanteil von 20 % kann zum Beispiel in einen Notgroschen und in die Altersvorsorge fließen. Gemessene Durchschnittswerte stehen in der folgenden Tabelle.

Lebenshaltungskosten: Durchschnittliche Konsumausgaben je Haushaltstyp (Destatis EVS 2023)

Zum Vergleich mit dem eigenen Haushaltsbudget: So viel geben private Haushalte laut Einkommens- und Verbrauchsstichprobe 2023 im Monat durchschnittlich aus. Die Werte sind Mittelwerte über alle Einkommen, keine Sollwerte.

Private Konsumausgaben je Haushalt und Monat in Euro nach Haushaltstyp, Ergebnisse der Einkommens- und Verbrauchsstichprobe (EVS) 2023, Statistisches Bundesamt
HaushaltstypKonsumausgaben gesamtWohnen, Energie, InstandhaltungNahrungsmittel, Getränke, TabakVerkehrFreizeit, Sport, Kultur
Haushalte insgesamt3.032 €1.137 €436 €361 €260 €
Alleinlebende1.918 €817 €254 €195 €149 €
Alleinerziehende2.594 €1.031 €416 €243 €216 €
Paare ohne Kind3.523 €1.278 €495 €424 €321 €
Paare mit Kind(ern)4.305 €1.493 €658 €536 €385 €

Quelle: Statistisches Bundesamt (Destatis), Daten zu den Konsumausgaben privater Haushalte nach Haushaltstyp, EVS 2023 (Durchschnitt je Haushalt und Monat; Alleinerziehende mit Kind(ern) unter 18 Jahren). Konsumausgaben enthalten kein Sparen und keine Steuern oder Sozialbeiträge.

Expertenmodus

Fixkosten, Haushaltsgeld und Sparquote: Fragen und Antworten

Haushaltsbuch, Haushaltsrechner oder Haushaltsbudget-Rechner: Was passt wann?

Ein Haushaltsbuch protokolliert, was du tatsächlich ausgegeben hast, Posten für Posten und über Wochen. Ein Haushaltsrechner bilanziert alle Einnahmen und Ausgaben einzeln.

Dieser Haushaltsbudget-Rechner vergleicht vier Monatssummen mit der 50-30-20-Regel: Bei 2.500 Euro netto, 1.200 Euro Fixkosten und 600 Euro variablen Kosten bleiben 700 Euro, eine Sparquote von 28 Prozent.

Nutze ihn am Monatsanfang für die Zielwerte und das Haushaltsbuch für die Kontrolle, ob du sie einhältst.

Was ist die 50-30-20-Regel?

Die 50-30-20-Regel teilt das monatliche Nettoeinkommen in drei Blöcke: 50 Prozent für Fixkosten wie Miete und Versicherungen, 30 Prozent für variable Ausgaben wie Freizeit und Kleidung, 20 Prozent zum Sparen.

Bei 2.500 Euro netto sind das 1.250, 750 und 500 Euro. Bekannt wurde sie durch das Buch „All Your Worth“ (2005) von Elizabeth Warren und Amelia Warren Tyagi.

Im Original zählt ein Grundbedarf an Lebensmitteln zum 50-Prozent-Block; dieser Rechner ordnet Lebensmittel vereinfacht den variablen Kosten zu. Nutze die Regel als Richtwert, nicht als feste Vorschrift.

Was sind Fixkosten im Haushalt und was zählt dazu?

Fixkosten sind Ausgaben, die jeden Monat in gleicher Höhe wiederkehren: Miete, Strom, Versicherungen, Mobilfunk, Rundfunkbeitrag und Kreditraten.

Lebensmittel, Freizeit und Kleidung schwanken und gehören deshalb in die variablen Kosten, das dritte Eingabefeld des Rechners.

Bei 2.500 Euro netto liegt der Richtwert der 50-30-20-Regel bei 1.250 Euro; 1.200 Euro Fixkosten sind ein Anteil von 48 Prozent. Die Abgrenzung lohnt sich, weil sich Fixkosten kurzfristig kaum ändern lassen, variable Kosten dagegen schon.

Welche Fixkosten hat man im Monat?

Typisch sind Miete oder Kreditrate, Nebenkosten und Strom, Versicherungen, Internet und Mobilfunk, Rundfunkbeitrag, Abos und Fahrkarten.

Als Anhaltspunkt: Alleinlebende geben laut Destatis (EVS 2023) im Schnitt 817 Euro im Monat für Wohnen, Energie und Wohnungsinstandhaltung aus.

Trägst du bei 2.500 Euro netto 817 Euro Fixkosten und 1.101 Euro variable Kosten ein, zeigt der Rechner 33 Prozent Fixkostenanteil und 582 Euro Überschuss, also 23 Prozent.

Der Wert deckt nur Wohnen und Energie ab; Versicherungen oder Kreditraten kommen dazu.

Fixkosten berechnen: Wie komme ich auf die Monatssumme?

Addiere alle festen Monatsbeträge und teile Jahres- oder Quartalszahlungen auf den Monat um.

Beispiel: 900 Euro Miete, 80 Euro Strom, 100 Euro Versicherungen (1.200 Euro im Jahr geteilt durch 12), 70 Euro Internet und Mobilfunk und 50 Euro Kreditrate ergeben 1.200 Euro.

Diese Summe trägst du ins Feld Fixkosten ein; bei 2.500 Euro netto sind das 48 Prozent.

Alternativ schaltest du „Fixkosten aus Einzelposten berechnen“ ein und trägst die fünf Posten einzeln ein, Versicherungen als Jahresbetrag; der Rechner teilt ihn durch 12 und addiert.

Wie viel Haushaltsgeld brauche ich für 1 oder 2 Personen?

Das hängt vor allem von Wohnort und Fixkosten ab, eine feste Zahl gibt es nicht. Als Vergleich nennt Destatis (EVS 2023) Konsumausgaben von 1.918 Euro im Monat für Alleinlebende und 3.523 Euro für Paare ohne Kind.

Der Rechner fragt nicht nach der Personenzahl, sondern arbeitet mit dem gesamten Haushalt: Bei zwei Personen trägst du also das gemeinsame Nettoeinkommen und alle gemeinsamen Ausgaben ein.

Bei 4.000 Euro netto, 2.000 Euro Fixkosten und 1.000 Euro variablen Kosten bleiben 1.000 Euro, das sind 25 Prozent.

Wie plane ich mein Haushaltsbudget richtig?

Lege vier Monatswerte fest: Nettoeinkommen, Fixkosten, variable Kosten und Sparziel. Vergleiche sie jeden Monat mit dem, was tatsächlich angefallen ist.

Eine Familie mit 3.200 Euro netto, 1.900 Euro Fixkosten, 700 Euro variablen Kosten und 500 Euro Sparziel kommt auf 59 und 22 Prozent und 600 Euro Überschuss, also 19 Prozent.

Das Sparziel ist erreicht, obwohl die Fixkosten über dem 50-Prozent-Richtwert liegen. Prüfe zuerst den größten Block, bevor du das Sparziel änderst.

Lebenshaltungskosten: Wie vergleiche ich mich mit dem Durchschnitt?

Nach der Einkommens- und Verbrauchsstichprobe 2023 des Statistischen Bundesamts geben private Haushalte im Durchschnitt 3.032 Euro im Monat für den Konsum aus, davon 1.137 Euro für Wohnen und Energie und 436 Euro für Nahrungsmittel, Getränke und Tabakwaren.

Alleinlebende liegen bei 1.918 Euro, Paare mit Kindern bei 4.305 Euro. Trage deine eigenen Werte in den Rechner ein und vergleiche sie mit der Tabelle auf dieser Seite.

Die Werte sind Mittelwerte über alle Einkommen und keine Sollwerte; Steuern, Sozialbeiträge und Sparen sind nicht enthalten.

Wie viel Geld für Lebensmittel im Monat ist normal?

Laut Destatis (EVS 2023) geben Alleinlebende im Schnitt 254 Euro im Monat für Nahrungsmittel, Getränke und Tabakwaren aus, Alleinerziehende 416 Euro, Paare ohne Kind 495 Euro und Paare mit Kindern 658 Euro.

Das sind Mittelwerte und keine Sollwerte; Wohnort und Essgewohnheiten verschieben sie deutlich. Im Haushaltsbudget-Rechner gehören Lebensmittel zu den variablen Kosten. Für eine genauere Schätzung nach Personenzahl hilft der Lebensmittelkosten-Rechner.

Haushaltsbudget berechnen mit Kind oder als Single: worauf achten?

Mit Kindern steigen vor allem die variablen Kosten: Paare mit Kindern geben laut EVS 2023 im Schnitt 658 Euro im Monat für Nahrungsmittel, Getränke und Tabakwaren aus, Alleinlebende 254 Euro, rund 400 Euro weniger.

Kita-Gebühren und höhere Miete zählen dagegen zu den Fixkosten. Familien tragen auch das Kindergeld ins Nettoeinkommen ein. Bei 4.000 Euro netto, 2.000 Euro Fixkosten und 1.000 Euro variablen Kosten bleiben 25 Prozent.

Singles tragen die Fixkosten allein: Bei 2.200 Euro netto, 1.300 Euro Fixkosten und 500 Euro variablen Kosten bleiben 400 Euro, 18 Prozent.

Hinweise

Fixkosten senken und das Sparziel realistisch setzen

Wenn dein Fixkostenanteil über 50 Prozent liegt, lohnt sich zuerst ein Blick auf kündbare Verträge: Strom- und Gasanbieter, Versicherungen, Mobilfunk und Streaming-Abos lassen sich oft ohne Komfortverlust senken; wie viel, hängt von den bestehenden Verträgen ab. Prüfe als zweiten Schritt die variablen Kosten über zwei bis drei Monate mit einem einfachen Haushaltsbuch, bevor du das Sparziel im Rechner anpasst — so siehst du, ob die Lücke bei Fixkosten oder beim Alltagsverhalten liegt.

Lege Fixkosten und Sparziele am besten gemeinsam fest, damit eine Mieterhöhung nicht unbemerkt das gesamte Budget verschiebt.

Setze das Sparziel realistisch: Ein Sparziel von 20 Prozent des Nettoeinkommens ist der Richtwert der 50-30-20-Regel, aber bei angespannten Budgets ist ein kleineres, erreichbares Sparziel besser als ein zu hohes Ziel, das dauerhaft verfehlt wird.

Für ein konkretes Sparziel mit Zielbetrag, Zeitraum und Zinssatz – etwa für eine Anschaffung oder einen Notgroschen – rechnet der Sparzielbetrag-Rechner die monatliche Sparrate direkt aus.

Vergleiche nach jeder größeren Veränderung — Umzug, Gehaltserhöhung, neuer Vertrag — die Vorher-Nachher-Werte im Haushaltsbudget-Rechner, um zu sehen, welcher Block die Verschiebung verursacht hat.

Anwendung

Monatsbudget aufteilen: Familie mit 3.200 € netto

Familie Brandt hat ein gemeinsames Nettoeinkommen von 3.200 Euro, zahlt 1.900 Euro Fixkosten für Miete, Strom und Versicherungen und gibt 700 Euro für Lebensmittel, Freizeit und Kleidung aus.

Eingaben: 3.200 Euro Nettoeinkommen, 1.900 Euro Fixkosten, 700 Euro variable Kosten, 500 Euro Sparziel.

Der Rechner zeigt: Fixkostenanteil 59 Prozent, variabler Anteil 22 Prozent, tatsächliche Sparsumme 600 Euro entsprechend 19 Prozent — das Sparziel von 500 Euro wird erreicht, obwohl der Fixkostenanteil deutlich über dem 50-Prozent-Richtwert liegt.

Die Brandts erkennen: Trotz hoher Miete funktioniert das Budget, weil die variablen Kosten bewusst niedrig gehalten werden.

Sie beschließen, das Sparziel im nächsten Quartal auf 700 Euro zu erhöhen und prüfen dafür zunächst, ob sich der Stromanbieter wechseln lässt.

Nach einem Anbieterwechsel sinken die Fixkosten um 40 Euro monatlich, was die Sparsumme direkt erhöht, ohne dass bei Freizeit oder Lebensmitteln gekürzt werden muss.

Fallstricke

Fixkosten berechnen: Fünf Fehler, die die Sparquote verzerren

Der häufigste Fehler ist, nur das Hauptgehalt als Nettoeinkommen einzutragen und Nebenverdienste, Kindergeld oder Mieteinnahmen zu vergessen — das drückt die Sparquote künstlich nach unten. Zweiter Fehler: Jährliche oder quartalsweise Zahlungen wie Kfz-Versicherung, Rundfunkbeitrag oder Grundsteuer werden nicht auf den Monat umgelegt und fehlen dann komplett in den Fixkosten.

Dritter Fehler: Bei einem Paar oder einer Familie wird nur das Einkommen einer Person eingetragen, während Fixkosten und variable Kosten für den gesamten Haushalt gelten — das verzerrt alle Prozentwerte erheblich.

Vierter Fehler: Das Sparziel wird mit der 20-Prozent-Faustregel verwechselt und immer auf 20 Prozent des Einkommens gesetzt, obwohl ein individuelles, aus einem konkreten Zweck abgeleitetes Sparziel aussagekräftiger ist.

Fünfter Fehler: Einmalige Sonderausgaben wie ein neues Sofa werden in die laufenden variablen Kosten eingerechnet und verzerren damit den Monatsvergleich für die Folgemonate.

Nächster Schritt

Haushaltsbudget planen: Welcher Block den größten Hebel hat

Aus Nettoeinkommen, Fixkosten, variablen Kosten und Sparziel berechnet der Haushaltsbudget-Rechner die tatsächliche Verteilung nach der 50-30-20-Regel und zeigt, ob das Sparziel erreicht wird.

Nutze das Ergebnis, um gezielt den Block mit dem größten Hebel zu identifizieren: Prüfe zuerst die Fixkosten, weil sich Verträge oft ohne Komfortverlust wechseln lassen.

Für die laufende Kontrolle über den Monat hinweg ergänzt ein klassisches Haushaltsbuch den Rechner sinnvoll, für die Kosten rund um einen Umzug hilft der Umzugskosten-Rechner weiter, für die Nebenkostenabrechnung der Nebenkostenabrechnung-Rechner.

Haushaltskosten gerecht aufteilen kannst du mit dem Kostenteiler.

Vertiefung

Haushaltsbudget-Beispiele nach Einkommen und Haushaltstyp

Praxisbeispiel

Haushaltsbudget bei 2.500 € Nettoeinkommen prüfen

Nettoeinkommen
2.500 €/Monat
Fixkosten
1.200 €/Monat
Variable Kosten
600 €/Monat
Sparziel
400 €/Monat

Ergebnis: Fixkosten 48 %, Variable Kosten 24 %, Sparen 28 % (700 €), Sparziel erreicht: Ja

Bei diesem Budget übersteigt die tatsächliche Sparquote von 28 % (700 €) das Sparziel von 400 € deutlich. Der Fixkostenanteil von 48 % liegt knapp unter dem Richtwert von 50 % der 50-30-20-Regel und damit im soliden Bereich. Der Rechner zeigt hier ein finanziell gesundes Budget mit Puffer nach oben.

Beispiel 1 · Einfach · Fixkosten 46 %, Sparen 28 % (1.000 €), Sparziel erreicht: Ja

Gehobenes Budget für ein Paar mit 3.500 € Nettoeinkommen

Nettoeinkommen
3.500 €/Monat
Fixkosten
1.600 €/Monat
Variable Kosten
900 €/Monat
Sparziel
400 €/Monat

Beispiel 2 · Mittel · Fixkosten 64 %, Sparen 4 % (100 €), Sparziel erreicht: Nein, Fehlbetrag 200 €

Knappes Budget mit Fehlbetrag beim Sparziel

Nettoeinkommen
2.200 €/Monat
Fixkosten
1.400 €/Monat
Variable Kosten
700 €/Monat
Sparziel
300 €/Monat

Beispiel 3 · Komplex · Fixkosten 33 % | variabel 44 % | Sparen 23 % (582 €) | Sparziel erreicht

Alleinlebende mit 2.500 € netto im Vergleich zum Durchschnitt

Nettoeinkommen
2.500 €/Monat
Fixkosten
817 €/Monat
Variable Kosten
1.101 €/Monat
Sparziel
400 €/Monat

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Notgroschen-RechnerEmpfohlene Notgroschen-Höhe berechnen, Reichweite prüfen und Aufbau planen – mit Lebenssituation, Fortschrittsbalken und Aufbauplan.SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.Abschlagszahlung-RechnerMonatlichen Abschlag für Strom und Gas aus Jahresverbrauch, Arbeits- und Grundpreis berechnen – inklusive Nachzahlungs- und Guthabenprognose.SpritkostenrechnerSpritkosten berechnen – für Einzelfahrten, monatlich und jährlich mit CO₂-Ausstoß.Kosten aufteilen – GruppenabrechnungGruppenausgaben fair aufteilen und berechnen, wer wem wie viel schuldet. Mit Gesamtbetrag, einzelnen Ausgaben oder gewichteter Aufteilung und optimierten Ausgleichszahlungen.Abo-Kosten-RechnerAlle Abokosten auf einen Blick: Streaming, Fitness, Software und Co. mit Betrag und Intervall eintragen und sehen, was die Abos pro Monat und pro Jahr kosten.Windelkosten-RechnerWindelkosten pro Monat und bis zum Trockenwerden berechnen: Phasen nach Alter, Preis je Windel und Zubehör, auf Wunsch mit Vergleich zu Stoffwindeln inklusive Strom- und Wasserkosten.Lebensmittelkosten-RechnerLebensmittelkosten pro Monat, Woche und Jahr berechnen: Haushalt nach Erwachsenen, Jugendlichen und Kindern mit Skaleneffekt, Einkaufsstil und Essen außer Haus, verglichen mit EVS-Durchschnitt und Regelsatz.50-30-20-RechnerBudget nach der 50-30-20-Regel aufteilen: Aus dem monatlichen Nettoeinkommen ergeben sich automatisch 50 Prozent Bedarf, 30 Prozent Wünsche und 20 Prozent Sparen.Tierarztkosten-RechnerTierarztrechnung nach der Gebührenordnung für Tierärzte (GOT) aus Tierart, Leistungen, Gebührensatz 1-fach bis 3-fach und Notdienst berechnen – mit Notdienstgebühr, Umsatzsteuer und Spanne.Umzugskosten-RechnerSchätzt die Gesamtkosten eines Umzugs. Vergleicht Eigenumzug mit professionellem Umzugsunternehmen. Gibt steuerliche Absetzbarkeit bei beruflichem Umzug aus.Winterdienst-Kosten-RechnerVergleicht Winterdienst-Kosten für Saisonpauschale, Preis je Einsatz und Eigenleistung inkl. Streugut- und Gerätekosten und zeigt den Break-even zwischen Pauschale und Einzelabrechnung.Notvorrat-RechnerNotvorrat nach BBK/BLE-Empfehlung berechnen: Einkaufsmengen je Warengruppe, Wasserbedarf und Lagervolumen für Personen, Tage, Ernährungsform und Haustiere.Entrümpelung-Kosten-RechnerEntrümpelung Kosten berechnen: Gesamtpreis, Arbeits- und Entsorgungskosten nach Wohnfläche, Stockwerk, Füllgrad und Region – mit Kostenspanne und Containeranzahl.Heizkostenabrechnung-RechnerBerechnet eine Beispiel-Heizkostenabrechnung nach HeizkostenV: teilt Heiz- und Warmwasserkosten per Verteilschlüssel (50/50, 60/40, 70/30) in Grund- und Verbrauchskostenanteil auf und ermittelt Nachzahlung oder Guthaben je Wohnung.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Drei Segmente zeigen die empfohlene Budgetaufteilung bei 3.200 Euro netto: 50 Prozent Fixkosten gleich 1.600 Euro, 30 Prozent variable Ausgaben gleich 960 Euro, 20 Prozent Sparen gleich 640 Euro.

    50-30-20-Regel für das Haushaltsbudget

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget">
      <img src="https://rechner-portal.de/images/haushalt-wohnen/haushaltsbudget-50-30-20.svg"
           alt="Drei Segmente zeigen die empfohlene Budgetaufteilung bei 3.200 Euro netto: 50 Prozent Fixkosten gleich 1.600 Euro, 30 Prozent variable Ausgaben gleich 960 Euro, 20 Prozent Sparen gleich 640 Euro."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget">50-30-20-Regel für das Haushaltsbudget auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget
  • Budgetaufteilung: Fixkosten 1.620 Euro, Variable 980 Euro, Sparrate von 250 auf 450 Euro erhöht, Puffer sinkt auf 550 Euro

    Familie Klein: Haushaltsbudget 3.600 Euro mit optimierter Sparrate

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget">
      <img src="https://rechner-portal.de/images/haushalt-wohnen/haushaltsbudget-praxis-familie-klein.svg"
           alt="Budgetaufteilung: Fixkosten 1.620 Euro, Variable 980 Euro, Sparrate von 250 auf 450 Euro erhöht, Puffer sinkt auf 550 Euro"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget">Familie Klein: Haushaltsbudget 3.600 Euro mit optimierter Sparrate auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget
  • Formelablauf: 3.600 Euro Netto minus 1.620 Euro Fixkosten minus 980 Euro variable Kosten ergibt 1.000 Euro Sparen/Überschuss. Das Sparziel von 250 Euro ist damit erreicht, 750 Euro liegen darüber.

    Sparrate im Haushaltsbudget

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget">
      <img src="https://rechner-portal.de/images/haushalt-wohnen/haushaltsbudget-puffer-berechnung.svg"
           alt="Formelablauf: 3.600 Euro Netto minus 1.620 Euro Fixkosten minus 980 Euro variable Kosten ergibt 1.000 Euro Sparen/Überschuss. Das Sparziel von 250 Euro ist damit erreicht, 750 Euro liegen darüber."
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget">Sparrate im Haushaltsbudget auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Ausgabe ist eine Planungs- und Entscheidungshilfe für dein Monatsbudget. Sie ersetzt keine individuelle Finanzberatung, sondern hilft dir, Einnahmen, Ausgaben und Sparziele transparenter zu strukturieren.

Quelle: Budgetstruktur aus Nettoeinkommen, Fixkosten, variablen Ausgaben und Sparanteilen mit prozentualer Verteilung je Kostenblock

Stand: 2026-11-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
07. November 2026
Stand der Inhalte
08. November 2026
Fachbereich
Haushalt & Wohnen / Kosten & Gebühren
Formeln basieren auf
50-30-20-Regel (Elizabeth Warren und Amelia Warren Tyagi, „All Your Worth“, 2005): 50 % Fixkosten, 30 % variable Ausgaben, 20 % Sparen
Änderungsprotokoll (3 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Haushaltsbudget-Rechner“. https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget

Link-Code für Webseiten

<a href="https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget">Haushaltsbudget-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Haushaltsbudget-Rechner. Abgerufen von https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget

Harvard-Format

Rechner-Portal, 2026. Haushaltsbudget-Rechner. Available at: https://rechner-portal.de/haushalt-wohnen/kosten-gebuehren/haushaltsbudget

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.

25 KategorienAlle Rechner durchsuchen