Zum Hauptinhalt springen

Realzins berechnen: Was bleibt nach Inflation übrig?

FinanzenStand
% p.a.
% p.a.
Anzeige

Kurzantwort

Realzins-Rechner: Gib nominalzins in prozent pro jahr und inflationsrate in prozent pro jahr ein und erhalte Realzins nach Fisher-Formel (% p.a.) als Ergebnis. Kein Ersatz für steuerliche oder finanzielle Fachberatung.

Realzins berechnen nach Fisher-Formel: Nominalzins und Inflationsrate eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Mai 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Der Rechner arbeitet mit einem konstanten Nominalzins und einer konstanten Inflationsrate für den gewählten Zeitraum; für die Nettobetrachtung wird eine vereinfachte deutsche Kapitalertragsteuer angesetzt.
  • Die Rechenlogik vergleicht Brutto- und optional Nettorealzins über denselben Jahresbezug und nutzt die Fisher-Formel statt einer reinen Differenznäherung.

Grenzen

  • Produktkosten, variable Zinsen, Kirchensteuer, Verlustverrechnung und unterjährige Inflationssprünge sind nicht vollständig modelliert.
  • Die Auswertung ersetzt keine Portfolio-, Anlage- oder Steuerberatung.

Stand der Prüfung: Realzins-Logik mit Fisher-Formel und vereinfachter Steuerwirkung fachredaktionell geprüft am 20.05.2026.

Überblick

Was ist der Realzins-Rechner?

Ob dein Zinsangebot nach Inflation tatsächlich Kaufkraft aufbaut – oder ob du trotz positivem Nominalzins real Vermögen verlierst –, macht dir der Realzins-Rechner sofort klar. Du gibst deinen Nominalzins und die aktuelle Inflationsrate ein, der Rechner zeigt dir sofort deinen realen Ertrag, optional mit Anlagebetrag und Sparerpauschbetrag.

Der entscheidende Unterschied: Bei 3 % Nominalzins und 2,5 % Inflation beträgt der Realzins – also der reale Zins nach Abzug der Inflation – nach Fisher-Formel nur rund 0,49 % – nach Abgeltungssteuer (26,375 %) rutscht er sogar auf rund −0,28 % ins Minus.

Das Guthaben wächst nominal, die Kaufkraft kaum.

Der Rechner ist für Tagesgeld, Festgeld, Anleihen und konservative Zinsstrategien geeignet und führt Nominalzins, Inflationsannahme und optionale Steuerwirkung zu einem einzigen, direkt interpretierbaren Kaufkraftmaßstab zusammen.

Er beantwortet auch die Frage: Welchen Nominalzins brauche ich mindestens, damit der Realzins vor Steuern nicht negativ wird?

Das aktuelle Realzinsniveau hängt vom jeweiligen Tagesgeld- oder Festgeldzins und der Inflationsrate ab – trage deine Werte ein und lies das Ergebnis sofort ab. Die Ergebnisse ersetzen keine Anlageberatung. Realzins und Kaufkraft: 10.000 € bei positivem, null und negativem Realzins nach 10 Jahren

Eingaben

So nutzt du den Rechner

Der Rechner benötigt vier Angaben: Nominalzins in Prozent pro Jahr (der Zins aus dem Angebot), Inflationsrate in Prozent pro Jahr (aktueller Jahreswert), Anlagebetrag in Euro (optional, für die Beträge in Euro und die Steuer) und Bereits genutzter Sparerpauschbetrag (§ 20 Abs. 9 EStG: 1.000 Euro pro Person, 2.000 Euro für Ehepaare bei Zusammenveranlagung).

Achte auf die Richtung des letzten Feldes, denn sie wird leicht verwechselt: Gefragt ist der Teil des Freibetrags, den andere Kapitalerträge dir in diesem Jahr bereits weggenommen haben – nicht der Rest, der dir noch bleibt.

Eine 0 bedeutet also, dass der volle Freibetrag noch zur Verfügung steht; trägst du 1.000 ein, gilt er als ausgeschöpft und jeder Euro Zinsertrag wird besteuert.

Ein Feld für die Laufzeit gibt es dagegen nicht: Der Rechner betrachtet immer genau ein Anlagejahr.

Für belastbare Ergebnisse müssen Zins- und Inflationswerte denselben Zeitraum abdecken: den aktuellen Produktzins aus dem Angebot und die aktuelle Inflationsrate anhand des Verbraucherpreisindex des Statistischen Bundesamts (Destatis) (monatlich veröffentlicht).

Häufige Fehler: Monatszins statt Jahreszins eingeben (Faktor 12 vergessen); mit veralteten Inflationswerten aus der Hochinflationsphase 2022/2023 rechnen und dadurch den Realzins zu pessimistisch einschätzen; annehmen, dass der beworbene Nominalzins schon die reale Rendite beschreibt.

Wer die Steuern auf Zinserträge oberhalb des Sparerpauschbetrags ignoriert, überschätzt den realen Kaufkraftgewinn erheblich – besonders bei Anlagesummen über 30.000 Euro, wo der Freibetrag schnell überschritten wird.

Berechnung

So funktioniert die Berechnung

Die Fisher-Gleichung, benannt nach dem Ökonomen Irving Fisher, verknüpft Nominalzins, realen Zins und Inflationsrate in einer exakten Formel (auch Fisher-Formel genannt): Realzins = (1 + Nominalzins) ÷ (1 + Inflationsrate) − 1. In der volkswirtschaftlichen Kurzschreibweise: i ≈ r + π (Nominalzins ≈ Realzins + Inflationsrate).

Beispiel mit Zahlen: 3,8 % Nominalzins und 2,6 % Inflation: Realzins = (1 + 0,038) ÷ (1 + 0,026) − 1 = 1,038 ÷ 1,026 − 1 = 1,01170 − 1 = 0,01170 = 1,17 % vor Steuern.

Vereinfachte Näherungsformel: Realzins ≈ Nominalzins − Inflationsrate = 3,8 − 2,6 = 1,2 %.

Die Näherung liegt hier 0,03 Prozentpunkte daneben – bei Zinssätzen unter 5 % ausreichend genau, bei hoher Inflation (über 5 %) unterschätzt sie die Kaufkraftminderung stärker.

Realzins nach Steuer: Schritt 1 – Nettozins nach Abgeltungsteuer (26,375 %): 3,8 % × (1 − 0,26375) = 2,80 %. Schritt 2 – Fisher-Formel mit Nettozins: (1 + 0,028) ÷ (1 + 0,026) − 1 = 1,028 ÷ 1,026 − 1 ≈ 0,0019 = 0,19 %.

Das Ergebnis: Trotz 3,8 % Nominalzins bleibt nach Inflation und Steuern ein realer Kaufkraftgewinn von kaum 0,2 % pro Jahr. Der Sparerpauschbetrag ändert das Bild: Sind Zinsen bis 1.000 Euro steuerfrei, steigt der Realzins wieder auf rund 1,17 %.

Steuerabzug und Kaufkrafteffekt stehen dabei auf unterschiedlichen Grundlagen – wer das übersieht, verrechnet die beiden Zahlen fälschlich gegeneinander.

Der Steuerabzug in Euro beziffert, was die Abgeltungsteuer konkret kostet: Bei 20.000 Euro zu 3,8 Prozent und vollständig ausgeschöpftem Freibetrag weist der Rechner 200,45 Euro aus, und der Nominalzins nach Steuer sinkt von 3,8 auf 2,7977 Prozent.

Der absolute Kaufkrafteffekt dagegen zeigt in genau derselben Rechnung 233,92 Euro – und zwar unabhängig davon, ob der Freibetrag ausgeschöpft ist oder nicht. Er wird bewusst aus dem Realzins vor Steuer gebildet.

Lies ihn deshalb nie als Nettogröße: Sobald Steuer anfällt, liegt dein tatsächlicher realer Zugewinn unter diesem Betrag.

Fisher-Formel: Realzins gleich (1 + Nominalzins) geteilt durch (1 + Inflation) minus 1.
Die Fisher-Gleichung bereinigt den Nominalzins um die Inflation und liefert den realen Kaufkraftzuwachs.

Nachschlagen

Realzins in Deutschland nach Jahren (2015–2026)

Wie hat sich der Realzins in Deutschland entwickelt? Die Tabelle zeigt die durchschnittliche Inflationsrate (Destatis), einen typischen Tagesgeld-Durchschnittszins und den daraus berechneten Realzins nach Fisher-Formel für jedes Jahr seit 2015.

Realzins in Deutschland 2015–2026: Inflationsrate (Destatis, Jahresdurchschnitt), durchschnittlicher Tagegeldzins und resultierender Realzins nach Fisher-Formel
JahrInflation (Destatis)Ø TagegeldzinsRealzins (Fisher)
20150,5 %0,3 %≈ −0,2 %
20160,5 %0,2 %≈ −0,3 %
20171,5 %0,1 %≈ −1,4 %
20181,8 %0,1 %≈ −1,7 %
20191,4 %0,1 %≈ −1,3 %
20200,5 %0,0 %≈ −0,5 %
20213,1 %0,0 %≈ −3,0 %
20226,9 %0,3 %≈ −6,2 %
20235,9 %2,0 %≈ −3,7 %
20242,2 %2,8 %≈ +0,6 %
20252,2 %2,5 %≈ +0,3 %
2026 (H1)2,2 %2,8 %≈ +0,6 %

Inflationsraten nach Verbraucherpreisindex des Statistischen Bundesamts (Destatis), Jahresdurchschnitte. Tagegeldzins: Näherungswert auf Basis typischer Marktangebote (nicht amtlich). Realzins berechnet nach Fisher-Formel: (1 + Nominalzins) ÷ (1 + Inflationsrate) − 1. Alle Werte gerundet, vor Steuern. Von 2015 bis 2023 war der durchschnittliche Realzins auf Spareinlagen durchgehend negativ. Erst seit 2024 liegen Top-Angebote wieder knapp im positiven Bereich. 2026-Werte beziehen sich auf das erste Halbjahr. Stand Juli 2026.

EZB-Leitzins, Inflationsrate und Sparerpauschbetrag aktuell

Diese drei Werte bestimmen, welchen Nominalzins Banken anbieten und wie viel Realzins nach Steuern übrig bleibt. Trage sie direkt oben in den Rechner ein.

Aktuelle Referenzwerte für den Realzins-Rechner: EZB-Leitzinsen, Inflationsrate Deutschland und Sparerpauschbetrag
KennzahlAktueller WertStand / Quelle
EZB-Einlagesatz2,50 %seit 16.09.2026, EZB
EZB-Hauptrefinanzierungssatz2,65 %seit 16.09.2026, EZB
EZB-Spitzenrefinanzierungssatz2,90 %seit 16.09.2026, EZB
Inflationsrate Deutschland (VPI)3,3 % (vorläufig)September 2026, Destatis
Sparerpauschbetrag Einzelperson1.000 € pro Jahr§ 20 Abs. 9 EStG, unverändert seit 2023
Sparerpauschbetrag zusammenveranlagte Paare2.000 € pro Jahr§ 20 Abs. 9 EStG, unverändert seit 2023

EZB-Leitzinsen laut Europäischer Zentralbank, Erhöhung um 0,25 Prozentpunkte am 10.09.2026 beschlossen, wirksam seit 16.09.2026; nächste Zinsentscheidung 29.10.2026. Inflationsrate Deutschland: vorläufiger Wert des Statistischen Bundesamts für September 2026 (Verbraucherpreisindex, Veränderung zum Vorjahresmonat), endgültige Zahl am 13.10.2026. Sparerpauschbetrag nach § 20 Abs. 9 Einkommensteuergesetz. Der Rechner selbst benötigt nur Nominalzins und Inflationsrate als Eingabe – die Tabelle liefert aktuelle Richtwerte dafür, ersetzt aber nicht die Werte des eigenen Kontos oder Depots. Stand: 02.10.2026.

Ausblick

Was ändert sich 2027 bei Leitzins, Inflation und Sparerpauschbetrag?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Deutsche Bundesbank erwartet in ihrer Prognose vom Juni 2026 für Deutschland eine Inflationsrate (HVPI) von 2,9 Prozent für 2026 und 2,7 Prozent für 2027 – getrieben vor allem von gestiegenen Energiepreisen; ein Nominalzins unterhalb dieser Marke würde 2027 real zu Kaufkraftverlust führen.
  • Die Europäische Zentralbank hat ihre Leitzinsen am 10.09.2026 um 0,25 Prozentpunkte angehoben: Einlagesatz 2,50 Prozent, Hauptrefinanzierungssatz 2,65 Prozent, Spitzenrefinanzierungssatz 2,90 Prozent, wirksam seit 16.09.2026. Die nächste Zinsentscheidung fällt am 29.10.2026.
  • Der Sparerpauschbetrag nach § 20 Abs. 9 EStG liegt seit 2023 unverändert bei 1.000 Euro für Einzelpersonen und 2.000 Euro für zusammenveranlagte Ehepaare; eine Anhebung für 2027 ist bislang nicht beschlossen.
  • Die endgültige Inflationsrate für September 2026 veröffentlicht das Statistische Bundesamt am 13.10.2026; der vorläufige Wert liegt bei 3,3 Prozent zum Vorjahresmonat.

Stand: 02.10.2026 · Quelle: Deutsche Bundesbank – Prognosen zur wirtschaftlichen Entwicklung

Expertenmodus

Häufige Fragen zu Realzins-Rechner

Was ist der Unterschied zwischen Nominalzins und Realzins?

Der Nominalzins ist der vertraglich vereinbarte Zinssatz, etwa 3 Prozent pro Jahr auf einem Tagesgeldkonto, ohne Berücksichtigung der Inflation.

Der Realzins bereinigt diesen Wert um die Inflationsrate und zeigt, wie stark sich die tatsächliche Kaufkraft verändert.

Bei 3 Prozent Nominalzins und 2,5 Prozent Inflation beträgt der Realzins nach der Fisher-Formel nur rund 0,49 Prozent – das Guthaben wächst auf dem Papier deutlich, real bleibt kaum etwas übrig.

Trage deinen eigenen Nominalzins und die aktuelle Inflationsrate in den Rechner ein, um den Unterschied für dein Angebot direkt zu sehen.

Die Grenze zwischen beiden Werten verschwimmt, sobald die Inflation steigt: Je höher sie ausfällt, desto größer wird die Lücke zwischen dem, was auf dem Kontoauszug steht, und dem, was du dir davon tatsächlich leisten kannst.

Wie berechnet man den Realzins mit der Fisher-Formel?

Die exakte Fisher-Formel lautet: Realzins = (1 + Nominalzins) ÷ (1 + Inflationsrate) − 1.

Bei 10 Prozent Nominalzins und 8 Prozent Inflation ergibt das (1,10 ÷ 1,08) − 1 = 1,8519 Prozent – die vereinfachte Näherung Nominalzins minus Inflation käme dagegen auf 2 Prozent und läge damit 0,15 Prozentpunkte daneben.

Nutze die exakte Formel immer dann, wenn Zins oder Inflation über etwa 5 Prozent liegen, weil der Fehler der Näherung mit steigenden Werten überproportional wächst. Für niedrige einstellige Prozentsätze reicht die einfache Subtraktion meist aus.

Der Rechner führt beide Varianten nebeneinander, damit du die Abweichung für deinen eigenen Fall direkt siehst, statt sie nachträglich schätzen zu müssen.

Was ist der Fisher-Effekt und was besagt die Fisher-Gleichung?

Der Fisher-Effekt, benannt nach dem Ökonomen Irving Fisher, beschreibt den Zusammenhang zwischen Nominalzins, Realzins und erwarteter Inflation: Steigt die erwartete Inflation, passen sich Nominalzinsen tendenziell nach oben an, damit der reale Zins stabil bleibt.

Die Fisher-Gleichung formalisiert das als Realzins = (1 + Nominalzins) ÷ (1 + Inflationsrate) − 1, in der vereinfachten Schreibweise auch Nominalzins ≈ Realzins + Inflationsrate.

Bei 6 Prozent Nominalzins und 4 Prozent erwarteter Inflation bleibt demnach ein Realzins von rund 1,92 Prozent übrig.

In der Praxis gilt der Fisher-Effekt nur mit Verzögerung und nicht vollständig, weil Banken Zinsen nicht sofort an neue Inflationserwartungen anpassen.

Wer die Gleichung auf eigene Zinsangebote anwendet, sollte deshalb immer die aktuelle, nicht die erwartete Inflationsrate einsetzen.

Was bedeutet ein negativer Realzins und wann tritt er auf?

Ein negativer Realzins entsteht, wenn die Inflationsrate höher ausfällt als der Nominalzins, sodass die Kaufkraft sinkt, obwohl der Kontostand nominal wächst.

Bei 1 Prozent Nominalzins und 3 Prozent Inflation ergibt die Fisher-Formel (1,01 ÷ 1,03) − 1 = −1,94 Prozent: 10.000 Euro wachsen zwar auf 10.100 Euro, verlieren aber real rund 194 Euro an Kaufkraft im Jahr.

In Deutschland war das sowohl in der Niedrigzinsphase 2010 bis 2021 als auch in der Hochinflationsphase 2022/2023 über längere Zeiträume der Fall.

Prüfe deshalb regelmäßig den Mindest-Nominalzins für einen positiven Realzins, den der Rechner direkt ausweist – liegt dein Angebot darunter, verlierst du trotz Zinsgutschrift laufend Vermögen, ohne es auf dem Kontoauszug zu erkennen.

Wie hoch ist der Sparerpauschbetrag und wie wirkt er sich auf den Realzins aus?

Der Sparerpauschbetrag nach § 20 Abs. 9 EStG liegt seit 2023 unverändert bei 1.000 Euro für Einzelpersonen und 2.000 Euro für zusammenveranlagte Ehepaare; bis zu dieser Höhe bleiben Zinserträge abgeltungsteuerfrei.

Der Unterschied ist erheblich: Bei 50.000 Euro Anlage zu 3 Prozent Nominalzins und 2 Prozent Inflation beträgt der Realzins nach Steuer 0,72 Prozent, wenn der Freibetrag noch frei ist – ist er bereits durch andere Kapitalerträge ausgeschöpft, sinkt er auf nur noch 0,20 Prozent.

Hinterlege deshalb rechtzeitig einen Freistellungsauftrag bei deiner Bank, sonst führt sie die Steuer ab, selbst wenn dein Freibetrag rechnerisch noch nicht aufgebraucht ist.

Trage im Rechner ein, wie viel vom Pauschbetrag andere Erträge im selben Jahr bereits verbraucht haben, nicht den noch verbleibenden Rest.

Wie wirkt sich der Realzins auf Tagesgeld und Sparbuch aus?

Auch ein auf den ersten Blick ordentlich verzinstes Tagesgeldkonto kann real Geld kosten, wenn die Inflation höher liegt als der Nominalzins.

Bei 2,5 Prozent Tagesgeldzins, 3 Prozent Inflation und bereits ausgeschöpftem Sparerpauschbetrag von 1.000 Euro zeigt der Rechner einen Realzins nach Steuer von −1,13 Prozent auf 10.000 Euro Anlage, also rund 113 Euro realen Kaufkraftverlust im Jahr.

Klassische Sparbücher mit 0,1 Prozent Nominalzins schneiden bei derselben Inflation mit −2,34 Prozent noch deutlich schlechter ab.

Vergleiche deshalb vor jeder Entscheidung den angebotenen Nominalzins direkt mit der aktuellen Inflationsrate und prüfe zusätzlich, ob der Anbieter nur einen befristeten Aktionszins bietet, der nach wenigen Monaten auf einen niedrigeren Standardzins zurückfällt.

Wie hoch sind EZB-Leitzins und Inflationsrate aktuell – und was bedeutet das für den Realzins?

Die Europäische Zentralbank hat ihre Leitzinsen am 10.09.2026 zuletzt angehoben: Einlagesatz 2,50 Prozent, Hauptrefinanzierungssatz 2,65 Prozent, wirksam seit 16.09.2026 (ecb.europa.eu).

Die Inflationsrate in Deutschland lag im September 2026 laut vorläufiger Destatis-Schätzung bei 3,3 Prozent.

Setzt man den Hauptrefinanzierungssatz als Näherung für Bankzinsen gegen diese Inflation an, ergibt sich nach Fisher-Formel bereits ein negativer Realzins von rund −0,63 Prozent – aktuelle Tagesgeldangebote müssten also über 3,3 Prozent liegen, um real Kaufkraft aufzubauen.

Trage den tatsächlichen Zinssatz deines eigenen Angebots und die jeweils aktuelle Destatis-Inflationsrate ein, denn beide Werte ändern sich monatlich und die hier genannten Prozentsätze sind nur eine Momentaufnahme vom Oktober 2026.

Was ist die reale Rendite und wie unterscheidet sie sich vom Realzins?

Die reale Rendite ist rechnerisch dasselbe wie der Realzins – Ertrag nach Abzug der Inflation –, wird im Sprachgebrauch aber eher bei Aktien, Fonds und Immobilien verwendet, während Realzins meist für verzinste Geldanlagen steht.

Die Formel bleibt identisch: reale Rendite = (1 + nominale Rendite) ÷ (1 + Inflationsrate) − 1. Bei 7 Prozent nominaler Aktienrendite und 2,5 Prozent Inflation ergibt das eine reale Rendite von 4,39 Prozent.

Historisch erzielte ein breit gestreuter Aktienindex wie der MSCI World über lange Zeiträume real etwa 4 bis 6 Prozent pro Jahr, allerdings mit erheblichen Schwankungen und ohne Garantie für die Zukunft.

Berücksichtige zusätzlich Fondskosten und Abgeltungsteuer, bevor du die reale Rendite einer Geldanlage mit dem Realzins eines Tagesgeldkontos direkt vergleichst.

Wie schütze ich mein Geld vor einem negativen Realzins?

Gegen die schleichende Entwertung durch einen negativen Realzins helfen Anlageformen mit historisch positiver Realrendite: breit diversifizierte Aktien-ETFs wie auf den MSCI World mit langfristig rund 4 bis 6 Prozent realer Rendite nach Kosten, inflationsindexierte Anleihen sowie je nach Lage und Finanzierung auch Immobilien.

Tagesgeld und Sparbuch erhalten die Kaufkraft nur, solange ihr Nominalzins über der Inflationsrate liegt – was nicht immer der Fall ist.

Ein konkreter erster Schritt kostet nichts: einen Freistellungsauftrag für den Sparerpauschbetrag bei der Bank hinterlegen, denn bis 1.000 Euro Zinsertrag im Jahr entfällt dadurch die Abgeltungsteuer vollständig.

Höhere Renditechancen sind jedoch stets mit höherem Risiko verbunden, und keine Anlageform garantiert einen dauerhaft positiven Realzins.

Ab welchem Nominalzins ist der Realzins positiv?

Ein positiver Realzins beginnt rechnerisch exakt dort, wo der Nominalzins die Inflationsrate übersteigt – bei identischen Werten liegt der Realzins nach Fisher-Formel bei genau 0 Prozent.

Bei der vorläufigen deutschen Inflationsrate von 3,3 Prozent im September 2026 müsste ein Tagesgeld- oder Festgeldangebot also über 3,3 Prozent Nominalzins bieten, damit real Kaufkraft entsteht, vor Steuern.

Die Bundesbank-Prognose vom Juni 2026 erwartet für 2027 eine etwas niedrigere Inflationsrate von 2,7 Prozent, wodurch die nötige Schwelle sinken würde, sobald sie eintrifft.

Der Rechner zeigt diesen Mindest-Nominalzins direkt als eigenes Ergebnis an, abhängig von deiner eingetragenen Inflationsrate.

Nach Abzug der Abgeltungsteuer liegt die tatsächlich nötige Schwelle noch höher, weil Steuern den Nettozins zusätzlich senken.

Hinweise

Was muss ich bei der Nutzung beachten?

Was bedeutet negativer Realzins? Ein negativer Realzins tritt auf, wenn die Inflationsrate den Nominalzins übersteigt: Bei 1 % Nominalzins und 3 % Inflation ergibt die Fisher-Formel einen Realzins von rund −1,94 %.

Dein Guthaben wächst auf dem Papier, kann sich real aber weniger kaufen. Das war in der Niedrigzinsphase 2015–2021 und der Hochinflationsphase 2022/2023 in Deutschland über lange Zeiträume der Fall.

Tipp 1: Lies Realzins nach Fisher-Formel, Realzins nach Steuer und den Mindest-Nominalzins für positiven Realzins immer zusammen.

Der Schlüsselwert ist der Mindest-Nominalzins: Liegt dein aktuelles Angebot darunter, verlierst du trotz positivem Nominalzins real Kaufkraft.

Tipp 2: Den Mindest-Nominalzins als dynamische Grenze verstehen – steigt die Inflation, muss auch der geforderte Zinssatz steigen. Tipp 3: Die Realzins-Rechnung jährlich wiederholen, wenn Inflation oder Zinsangebote sich ändern.

Tipp 4: Gegen negativen Realzins gibt es keine Patentlösung. Rein zinsbasierte Strategien können bei negativem Realzins allein nicht ausreichen – Ergänzungen durch breit diversifizierte Anlagen sind eine Option, aber mit eigenem Risiko verbunden.

Tipp 5: Die Fisher-Formel – exakte Berechnung des Realzins. Der Realzins ist nicht einfach Nominalzins minus Inflation, sondern eine mathematisch präzisere Beziehung.

Die Fisher-Gleichung lautet: Realzins = [(1 + Nominalzins) ÷ (1 + Inflationsrate)] − 1.

Diese Formel berücksichtigt, dass die Inflation nicht nur den Nominalzins, sondern auch die bisherige Vermögenssteigerung aufzehrt – ein Effekt, den die einfache Subtraktion unterschätzt. Praktisches Beispiel: 3 % Nominalzins und 2 % Inflation.

Vereinfachte Näherung: 3 % − 2 % = 1 %. Exakte Fisher-Formel: (1,03 ÷ 1,02) − 1 = 0,00980 ≈ 0,98 %.

Die exakte Rechnung liegt 0,02 Prozentpunkte darunter – bei kleineren Zinssätzen (unter 5 %) ist der Unterschied gering, aber bei längeren Laufzeiten summiert er sich auf.

Noch deutlicher wird es nach Steuer: Bei denselben 3 % Nominalzins sinkt der Zinssatz nach Abgeltungssteuer (26,375 %) auf 2,21 %, und der Realzins nach Steuer beträgt bei 2 % Inflation nur noch (1,0221 ÷ 1,02) − 1 ≈ 0,21 %.

Der steuerliche Effekt ist bei niedrigen Nominalzinsen fast genauso groß wie die Inflation selbst.

Merksatz: Die Fisher-Formel ist der zuverlässige Standard für langfristige Kaufkraftberechnungen – nutze sie, wenn du Geldanlagen über mehrere Jahre planst und wissen willst, ob dein Zinsertrag wirklich Vermögen aufbaut oder nur nominal wächst.

Aktuelle Preis- und Inflationsdaten veröffentlicht die Deutsche Bundesbank. Die Ergebnisse ersetzen keine Anlageberatung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

Praxisfall vollständig durchgerechnet: Ein Festgeldkonto bietet 3,8 % Nominalzins p.a. Anlage: 20.000 Euro, Laufzeit 12 Monate, Inflationsrate 2,5 %, Sparerpauschbetrag noch nicht ausgeschöpft.

Schritt 1 – Nominalzinsertrag: 20.000 × 0,038 = 760 Euro. Schritt 2 – Steuer: Da der Ertrag von 760 Euro unter dem Freibetrag von 1.000 Euro liegt, ist der gesamte Betrag steuerfrei (Freibetrag nicht überschritten) – Nettozins = 3,8 %.

Schritt 3 – Realzins nach Fisher: (1 + 0,038) ÷ (1 + 0,025) − 1 = 1,038 ÷ 1,025 − 1 = 1,01268 − 1 = 1,27 %. Schritt 4 – Realer Kaufkraftgewinn: 20.000 × 0,0127 ≈ 254 Euro Kaufkraftgewinn im Jahr.

Vergleich – Sparerpauschbetrag bereits ausgeschöpft: Nettozins nach Abgeltungsteuer: 3,8 % × (1 − 0,26375) = 2,80 %. Realzins nach Steuern: (1 + 0,028) ÷ (1 + 0,025) − 1 ≈ 0,29 %.

Kaufkraftgewinn: 20.000 × 0,0029 ≈ 58 Euro – der Freibetrag macht hier 196 Euro Unterschied.

Fazit: Den Sparerpauschbetrag als Freistellungsauftrag bei der Bank hinterlegen und prüfen, ob er noch ausgenutzt werden kann, bevor du das Festgeld festlegst. Die Ergebnisse dienen der Orientierung und ersetzen keine steuerliche Beratung.

Im Rechner selbst unterscheidest du die beiden Fälle allein über das Freibetragsfeld.

Für den ersten Fall bleibt dort die 0 stehen: Der Freibetrag nach § 20 Abs. 9 EStG ist noch unangetastet, der ausgewiesene Steuerabzug beträgt 0 Euro und der Realzins nach Steuer entspricht exakt dem Realzins nach Fisher.

Für den Vergleichsfall trägst du 1.000 ein, weil andere Kapitalerträge den Freibetrag im selben Jahr bereits aufgebraucht haben.

Dann weist der Rechner 200,45 Euro Steuer aus, und der Realzins nach Steuer fällt von 1,2683 auf 0,2905 Prozent – aus knapp 1,3 Prozent realem Zuwachs wird also nicht einmal ein Drittel Prozentpunkt. Realzins-Vergleich: 20.000 € Festgeld bei 3,8 % – mit Freibetrag 254 € vs. ohne Freibetrag 58 € Kaufkraftgewinn

Fallstricke

Welche Fehler sollte ich vermeiden?

Fehler 1: Nominalzins und Realzins gleichsetzen. Der meistgemachte Fehler: Ein Tagesgeld mit 3 % Nominalzins erscheint als solide Rendite – bei 2,7 % Inflation beträgt der Realzins aber nur noch rund 0,29 %.

Fehler 2: Näherungsformel als exakt behandeln. Realzins ≈ Nominalzins minus Inflation liefert bei Werten unter 5 % gute Ergebnisse, kann bei hoher Inflation aber 0,1 bis 0,3 Prozentpunkte daneben liegen – die Fisher-Formel ist in diesem Fall genauer.

Fehler 3: Steuerliche Effekte ignorieren. Schon ein halber Prozentpunkt mehr Steuerlast kann den Realzins von positiv auf negativ drücken. Wer den Sparerpauschbetrag nicht hinterlegt hat, zahlt auf jeden Euro Zinsertrag sofort 26,375 % Steuern.

Fehler 4: Inflationswerte aus der Hochphase 2022/2023 verwenden. Diese Phasen sind nicht repräsentativ für eine langfristige Planung – aktuelle Monatswerte von Destatis sind die richtige Grundlage; den historischen Verlauf zeigt der Inflationsrechner.

Fehler 5: Positiven Realzins als dauerhaft garantiert betrachten. Inflationsannahmen ändern sich; wer seine Zinsstrategie einmal als ausreichend bewertet hat und nie neu berechnet, riskiert unbemerkt in negatives Realzinsterrain zu gleiten.

Fehler 6: Die Fisher-Formel mit der Näherung gleichsetzen.

Viele Quellen erwähnen nur die vereinfachte Subtraktion (Nominalzins − Inflation) – für präzise Langzeitberechnungen ist jedoch die exakte Fisher-Formel erforderlich, die den Zinseszinseffekt korrekt abbildet.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Der Realzins-Rechner gibt Realzins nach Fisher-Formel, Realzins nach Steuer und jährlichen Kaufkraftgewinn oder -verlust für deine konkrete Zins- und Inflationskombination aus.

Vergleiche den Mindest-Nominalzins für positiven Realzins nach Steuer mit dem aktuellen Angebot und prüfe, ob der Sparerpauschbetrag als Freistellungsauftrag bei der Bank hinterlegt ist – beides entscheidet, ob eine konservative Zinsstrategie die Kaufkraft dauerhaft sichert.

Wiederhole die Analyse, wenn sich Inflationsannahmen oder Zinssätze spürbar ändern. Den nominalen Zinsertrag aus Kapital, Zinssatz und Laufzeit ohne Inflationsbetrachtung berechnest du im Zinsrechner.

Welchen Zinsertrag du konkret mit deiner Anlagesumme erzielst, berechnest du im Tagesgeldrechner – dort siehst du Endkapital und Effektivrendite für verschiedene Laufzeitszenarien. An drei Stellen bildet die Rechnung die Wirklichkeit bewusst vereinfacht ab.

Erstens rechnet sie fest mit einem Freibetrag von 1.000 Euro; die 2.000 Euro einer Zusammenveranlagung lassen sich nicht eintragen, Paare betrachten ihren Anteil deshalb getrennt.

Zweitens enthält der angesetzte Steuersatz von 26,375 Prozent die Abgeltungsteuer und den Solidaritätszuschlag, nicht aber die Kirchensteuer, die bei Kirchenmitgliedern zusätzlich anfällt und den Nettoertrag weiter drückt.

Drittens unterstellt die Rechnung über das betrachtete Jahr einen konstanten Zins und eine konstante Inflation – beides sind Annahmen, keine Zusagen, und gerade die Inflationsrate schwankt in der Praxis von Monat zu Monat.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Beispiel 1 · Einfach · Realzins nach Fisher-Formel rund 1,37 % p.a.

Positiver Realzins ohne Anlagebetrag

Nominalzins in Prozent pro Jahr
3,5 % p.a.
Inflationsrate in Prozent pro Jahr
2,1 % p.a.

Beispiel 2 · Mittel · Realzins nach Fisher-Formel rund -0,48 % p.a.

Negativer Realzins trotz Guthabenzins

Nominalzins in Prozent pro Jahr
4,0 % p.a.
Inflationsrate in Prozent pro Jahr
4,5 % p.a.

Beispiel 3 · Komplex · Realzins nach Steuer nur noch rund 0,15 % p.a. (Steuerabzug 94,95 €)

Realzins nach Steuer bei ausgeschöpftem Sparerpauschbetrag

Nominalzins in Prozent pro Jahr
3,6 % p.a.
Inflationsrate in Prozent pro Jahr
2,5 % p.a.
Anlagebetrag in Euro (optional)
10.000 €
Bereits genutzter Sparerpauschbetrag
1.000 € (vollständig ausgeschöpft)

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Effektivzins-RechnerNominalzins zu Effektivzins umrechnen, Kreditkosten mit allen Nebenkosten berechnen und mehrere Angebote vergleichen. Mit p.a.-Umrechnung und Kostenaufschlüsselung.SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.PayPal-Gebühren-RechnerPayPal-Gebühren berechnen: Gebühr, Nettobetrag und effektiver Satz je Transaktionsart – national, gewerblich, international oder Freunde & Familie. Auch als Aufschlag.Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerlös und Wareneinsatz berechnen – für Handelsbetriebe, Freelancer und Selbstständige.DM-in-Euro-RechnerDM in Euro umrechnen mit dem amtlichen Kurs 1 EUR = 1,95583 DM.ZinstagerechnerVergleicht fünf Zinsmethoden (30/360, 30E/360, act/360, act/365, act/act) für denselben Zeitraum und zeigt Zinstage und Zinsbetrag nebeneinander.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditrechnerMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerSparplan berechnen: Endkapital, eigene Einzahlungen und Zinsgewinn für Banksparplan (fester Zinssatz, monatliche oder jährliche Zinsgutschrift) und ETF-Sparplan (Rendite abzüglich TER), mit optionalem Startkapital und jährlicher Ratenerhöhung.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Vier Szenarien zeigen, wie sich 10.000 Euro über 10 Jahre entwickeln: bei positivem Realzins auf 11.046 Euro, bei Null-Realzins unverändert, und bei negativem Realzins auf 8.171 Euro.

    Realzins und Kaufkraft – 10-Jahres-Projektion

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">
      <img src="https://rechner-portal.de/images/finanzen/realzins-kaufkraft-verlust.svg"
           alt="Vier Szenarien zeigen, wie sich 10.000 Euro über 10 Jahre entwickeln: bei positivem Realzins auf 11.046 Euro, bei Null-Realzins unverändert, und bei negativem Realzins auf 8.171 Euro."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">Realzins und Kaufkraft – 10-Jahres-Projektion auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/realzins-rechner
  • Ein Festgeldkonto mit 3,8 % Nominalzins und 2,5 % Inflation ergibt 1,27 % Realzins bei verfügbarem Sparerpauschbetrag (254 € Kaufkraftgewinn) vs. nur 0,29 % Realzins ohne Freibetrag (58 € Kaufkraftgewinn). Differenz: 196 €.

    Realzins-Praxisfall: 20.000 € Festgeld – mit vs. ohne Sparerpauschbetrag

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">
      <img src="https://rechner-portal.de/images/finanzen/realzins-praxis-festgeld.svg"
           alt="Ein Festgeldkonto mit 3,8 % Nominalzins und 2,5 % Inflation ergibt 1,27 % Realzins bei verfügbarem Sparerpauschbetrag (254 € Kaufkraftgewinn) vs. nur 0,29 % Realzins ohne Freibetrag (58 € Kaufkraftgewinn). Differenz: 196 €."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">Realzins-Praxisfall: 20.000 € Festgeld – mit vs. ohne Sparerpauschbetrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/realzins-rechner
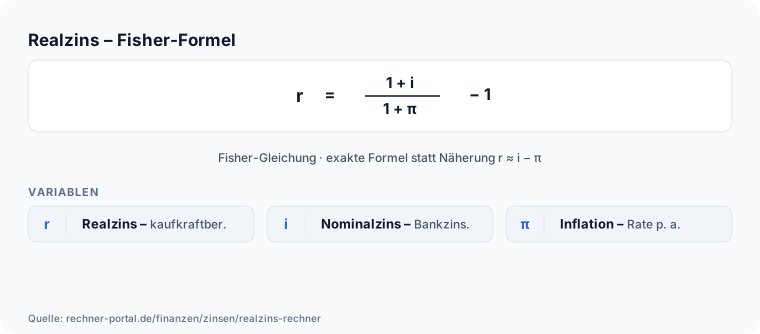
  • Infografik: Realzins – Fisher-Formel, 1 + i, 1 + π, − 1, Fisher-Gleichung · exakte Formel statt Näherung r ≈ i − π, VARIABLEN, Realzins – kaufkraftber., Nominalzins – Bankzins.

    Realzins-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">
      <img src="https://rechner-portal.de/images/finanzen/realzins-rechner-formel.svg"
           alt="Infografik: Realzins – Fisher-Formel, 1 + i, 1 + π, − 1, Fisher-Gleichung · exakte Formel statt Näherung r ≈ i − π, VARIABLEN, Realzins – kaufkraftber., Nominalzins – Bankzins."
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">Realzins-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/realzins-rechner
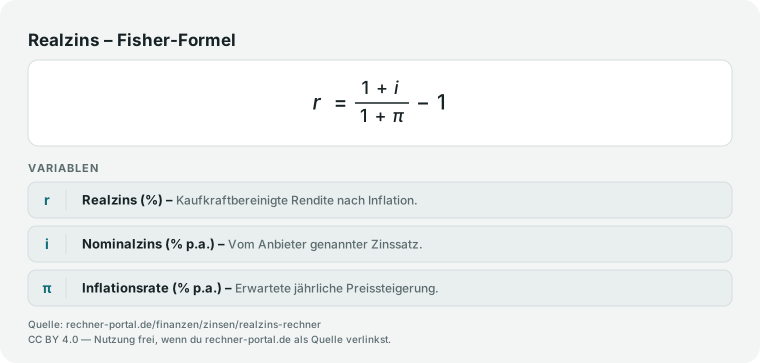
  • Fisher-Formel: Realzins gleich (1 + Nominalzins) geteilt durch (1 + Inflation) minus 1.

    Realzins – Fisher-Formel

    760 × 363 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/realzins-rechner-realzins-fisher-formel.svg"
           alt="Fisher-Formel: Realzins gleich (1 + Nominalzins) geteilt durch (1 + Inflation) minus 1."
           width="760" height="363">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">Realzins – Fisher-Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/realzins-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner arbeitet mit konstantem Nominalzins und konstanter Inflationsrate für den gewählten Betrachtungszeitraum. Produktkosten, variable Zinsen, Kirchensteuer und individuelle Steuerfälle wie Verlustverrechnung oder ausländische Quellensteuer berücksichtigt er nicht.

Quelle: Berechnung des Realzinses nach Fisher-Formel und Differenznäherung auf Basis von Nominalzins, Inflationsrate, optionalem Anlagebetrag und vereinfachter deutscher Kapitalertragsteuer.

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
02. Oktober 2026
Fachbereich
Finanzen / Zinsen
Formeln basieren auf
Realzins = ((1 + Nominalzins) / (1 + Inflationsrate) - 1) × 100; zusätzlich wird eine Näherung über Nominalzins minus Inflation sowie optional ein Nettorealzins nach Abgeltungsteuer und Solidaritätszuschlag berechnet.
Änderungsprotokoll (1 Eintrag)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Realzins-Rechner“. https://rechner-portal.de/finanzen/zinsen/realzins-rechner

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/zinsen/realzins-rechner">Realzins-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Realzins-Rechner. Abgerufen von https://rechner-portal.de/finanzen/zinsen/realzins-rechner

Harvard-Format

Rechner-Portal, 2026. Realzins-Rechner. Available at: https://rechner-portal.de/finanzen/zinsen/realzins-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.