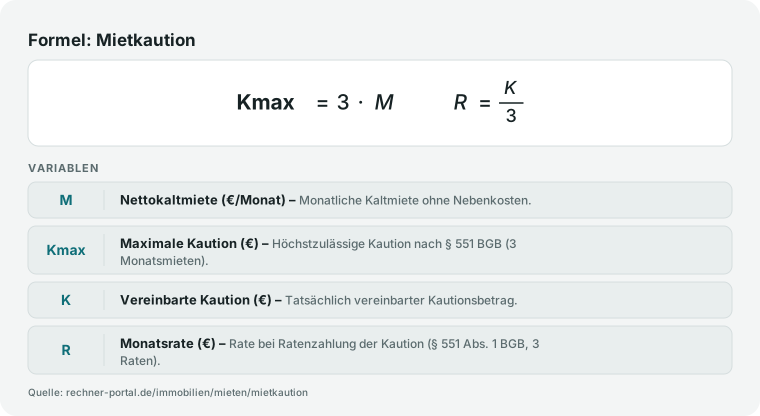
Mieterinnen und Mieter, die schnell prüfen möchten, wie hoch die zulässige Kaution ist, welche Rückzahlung bei Verzinsung möglich erscheint und wie sich ein klassisches Kautionskonto gegen eine Kautionsversicherung rechnen kann, sind mit dem Mietkaution-Rechner genau richtig. Die zulässige Höchstkaution beträgt gesetzlich höchstens drei Nettokaltmieten, und die Kaution darf in drei Monatsraten gezahlt werden.
Auf einem Kautionskonto wird das Guthaben verzinst, sodass am Ende der Mietdauer ein höherer Rückgabebetrag entsteht.
Der Rechner stellt diesem klassischen Weg die laufenden Beiträge einer Kautionsversicherung gegenüber und macht so über die gesamte Mietdauer sichtbar, welche Hinterlegungsform günstiger ist.
Er hilft damit sowohl bei der Ersteinordnung vor Vertragsabschluss als auch beim Vergleich der verschiedenen Hinterlegungsformen.  Der Rechner richtet sich damit an alle, die vor dem Einzug wissen wollen, welcher Kautionsbetrag zulässig ist, wie stark er das Umzugsbudget belastet und ob sich die laufenden Kosten einer Kautionsversicherung gegenüber der klassischen verzinsten Barkaution überhaupt lohnen.
Er liefert eine erste Orientierung und ersetzt keine rechtliche Beratung im Einzelfall.
Kautionszinsen über die Mietdauer berechnen Nach Paragraf 551 Abs. 3 BGB muss der Vermieter die Mietkaution getrennt von seinem Vermögen bei einem Kreditinstitut zum üblichen Zinssatz für Spareinlagen mit dreimonatiger Kündigungsfrist anlegen.
Die Zinsen stehen dem Mieter zu und erhöhen die Sicherheit.
Bei einer Kaution von 2.400 Euro und einer Mietdauer von zweieinhalb Jahren (Januar 2024 bis Juli 2026) ergibt der Rechner rund 42,65 Euro Bruttoverzinsung bei automatischem Bundesbank-Zinssatz, nach Abgeltungsteuer verbleiben etwa 31,40 Euro.
Der Rückgabebetrag steigt damit auf 2.442,65 Euro brutto beziehungsweise 2.431,40 Euro nach Steuer.
Je länger die Mietdauer, desto stärker wirkt der Zinseszinseffekt: Bei fünf Jahren wächst die Zinsgutschrift überproportional, bei zehn Jahren kann sie mehrere hundert Euro betragen.
Legt der Vermieter die Kaution nicht getrennt oder unverzinst an, schuldet er dem Mieter die entgangenen Zinsen als Schadensersatz.
Der Rechner nutzt die historischen Bundesbank-Jahresdurchschnittssätze automatisch; einen abweichenden Zinssatz trägst du manuell ein.