Zum Hauptinhalt springen

Eigenwerte berechnen: Eigenvektoren und Polynom für 2x2- und 3x3-Matrizen

MathematikStand Noch keine Bewertung
Dimension
Anzeige

Kurzantwort

Berechnet die Eigenwerte und Eigenvektoren einer 2x2- oder 3x3-Matrix über das charakteristische Polynom. Zeigt Spur- und Determinantenprobe sowie die Diagonalisierbarkeit an.

Eigenwerte und Eigenvektoren für 2x2- und 3x3-Matrizen berechnen

Kilian AchatzFachredaktion Mathematik
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Stand:

Überblick

Was berechnet der Eigenwerte-Rechner? Eigenwerte, Eigenvektoren und Polynom

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

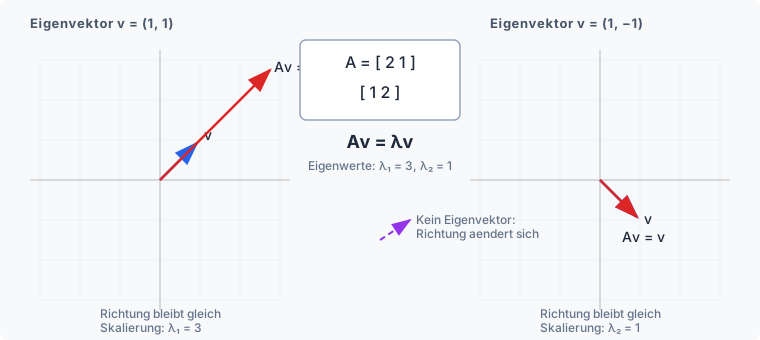
Der Eigenwerte-Rechner bestimmt die Eigenwerte und Eigenvektoren einer quadratischen Matrix der Größe 2x2 oder 3x3. Eigenwerte beantworten die Frage, um welchen Faktor ein Vektor bei der linearen Abbildung A gestreckt oder gestaucht wird, ohne seine Richtung zu ändern.

Die zugehörigen Eigenvektoren beschreiben die Richtungen, in denen diese reine Skalierung stattfindet.

Formal löst der Rechner die Gleichung Av = lambda v, indem er das charakteristische Polynom det(A - lambda I) = 0 aufstellt und dessen Nullstellen berechnet.

Für eine 2x2-Matrix ergibt sich eine quadratische Gleichung mit höchstens zwei Lösungen, für eine 3x3-Matrix eine kubische Gleichung mit höchstens drei Lösungen. Die Eigenwerte können reell oder komplex konjugiert auftreten.

Jeder Eigenwert liefert über das Gleichungssystem (A - lambda I)v = 0 den zugehörigen Eigenvektor beziehungsweise einen Eigenraum.

Der Rechner zeigt zusätzlich Spur und Determinante als Kontrollgrößen: Die Spur gleicht der Eigenwert-Summe, die Determinante dem Eigenwert-Produkt.

Zusammen mit dem Diagonalisierbarkeits-Hinweis bietet er damit alle Informationen, die in der linearen Algebra für Stabilitätsanalysen, Hauptachsentransformationen und Schwingungsberechnungen benötigt werden. Eigenwertproblem: Vektor v wird durch Matrix A nur skaliert, nicht gedreht, mit Eigenwert lambda als Streckfaktor
Eingaben

Matrix eingeben: 2x2 oder 3x3 für Eigenwerte berechnen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Wähle zuerst die Dimension: 2x2 oder 3x3. Im 2x2-Modus genügen die vier Einträge a11, a12, a21, a22.

Die Felder der dritten Zeile und Spalte werden ignoriert. Im 3x3-Modus trägst du alle neun Matrixeinträge ein. Die Nummerierung folgt der üblichen Konvention: a_ij steht in Zeile i und Spalte j. Dezimalzahlen und negative Werte sind zulässig.

Der Regler Nachkommastellen bestimmt, wie viele Dezimalstellen in den Ergebnissen angezeigt werden.

Für Matrizen mit ganzzahligen Einträgen reichen zwei bis vier Stellen, bei Dezimalmatrizen aus der Statistik oder Physik empfehlen sich sechs bis acht.

Beispiel: Für die symmetrische Matrix [[2, 1], [1, 2]] ergibt der Rechner die Eigenwerte lambda_1 = 3 und lambda_2 = 1. Änderst du einen einzelnen Eintrag, aktualisiert sich das gesamte Ergebnis sofort.

Achte darauf, die Matrix korrekt zeilenweise zu lesen: a11 ist oben links, a22 in der Mitte (bei 2x2 unten rechts), a33 unten rechts.

Berechnung

Charakteristisches Polynom und Cardano-Methode: Formel und Rechenweg

Verstehe den Formelweg.

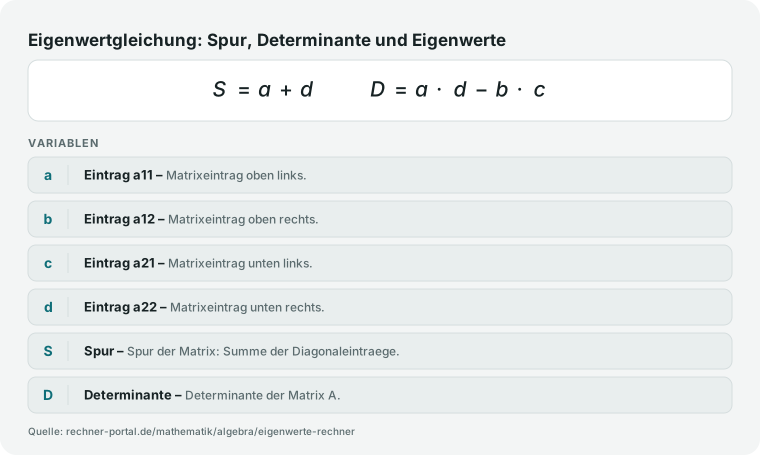
Das charakteristische Polynom entsteht aus det(A - lambda I) = 0. Für eine 2x2-Matrix [[a, b], [c, d]] lautet es lambda^2 - (a + d) lambda + (ad - bc) = 0.

Die Koeffizienten sind Spur (a + d) und Determinante (ad - bc). Die Lösungen folgen aus der p-q-Formel: lambda = (Spur +/- Wurzel(Spur^2 - 4 det)) / 2. Ist die Diskriminante Spur^2 - 4 det negativ, entstehen konjugiert komplexe Eigenwerte.

Für eine 3x3-Matrix ergibt sich ein kubisches Polynom lambda^3 - c2 lambda^2 + c1 lambda - c0 = 0, wobei c2 = Spur(A), c1 = Summe der 2x2-Hauptminoren und c0 = det(A).

Der Rechner löst dieses Polynom mit Cardanos Methode: Nach einer Substitution lambda = t + Spur/3 entsteht ein deprimiertes kubisches Polynom t^3 + At + B = 0.

Je nach Vorzeichen der Diskriminante D = B^2/4 + A^3/27 liegen drei reelle Wurzeln (trigonometrischer Weg) oder ein reeller und zwei konjugiert komplexe Eigenwerte vor. Eigenwertformeln einer 2x2-Matrix: Spur S = a + d, Determinante D = a · d − b · c und die daraus folgenden Eigenwerte Den Eigenvektor v zu einem Eigenwert lambda bestimmt der Rechner durch Lösen von (A - lambda I) v = 0 per Gauß-Elimination.

Die Spurprobe bestätigt Spur = Summe der Eigenwerte, die Determinantenprobe det = Produkt der Eigenwerte.

Nachschlagen

Eigenwerte spezieller Matrixtypen: Eigenschaften und Besonderheiten

Verschiedene Matrixtypen haben charakteristische Eigenwert-Eigenschaften, die Berechnung und Interpretation vereinfachen. Die folgende Tabelle fasst die wichtigsten Typen für 2x2- und 3x3-Matrizen zusammen.

Matrixtypen und ihre Eigenwert-Eigenschaften: Eigenwertlage, Eigenvektoren und Diagonalisierbarkeit
MatrixtypEigenwerteEigenvektorenDiagonalisierbarBeispiel (2x2)
Symmetrisch (A = A^T)Immer reellOrthogonal zueinanderImmer[[2, 1], [1, 2]] → λ = 3, 1
Antisymmetrisch (A = −A^T)Rein imaginär oder 0Komplex konjugiertImmer (über ℂ)[[0, −1], [1, 0]] → λ = ±i
Orthogonal (A^T A = I)|λ| = 1Komplex, unitärImmer (über ℂ)[[0, −1], [1, 0]] → λ = ±i
Obere/untere DreiecksmatrixDiagonaleinträgeAbhängig von StrukturNicht immer[[3, 1], [0, 5]] → λ = 3, 5
DiagonalmatrixDiagonaleinträgeKanonische EinheitsvektorenImmer[[4, 0], [0, 7]] → λ = 4, 7
Einheitsmatrix (I)Alle gleich 1Jeder VektorImmer[[1, 0], [0, 1]] → λ = 1, 1
Nilpotent (A^k = 0)Alle gleich 0Abhängig von StrukturNur wenn A = 0[[0, 1], [0, 0]] → λ = 0, 0
Idempotent (A² = A)Nur 0 oder 1Abhängig von RangImmer[[1, 0], [0, 0]] → λ = 1, 0
Positiv definitAlle positivOrthogonal (wenn symmetrisch)Immer (wenn symmetrisch)[[2, 1], [1, 2]] → λ = 3, 1
Singulär (det = 0)Mindestens ein λ = 0Kern ist nicht trivialNicht immer[[1, 2], [2, 4]] → λ = 5, 0

Symmetrische Matrizen sind der wichtigste Sonderfall: Ihre Eigenwerte sind immer reell, die Eigenvektoren stehen senkrecht aufeinander (Spektralsatz). Der Rechner prüft Spur- und Determinantenprobe automatisch: Spur = Summe der Eigenwerte, Determinante = Produkt der Eigenwerte.

Expertenmodus

Häufige Fragen zu Eigenwerten, Eigenvektoren und Diagonalisierbarkeit

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist ein Eigenwert und was ist ein Eigenvektor?

Ein Eigenwert lambda einer quadratischen Matrix A ist eine Zahl, zu der ein Vektor v ungleich dem Nullvektor existiert, sodass A mal v gleich lambda mal v gilt; diesen Vektor v nennt man Eigenvektor.

Die Matrix streckt oder staucht ihn nur, ohne die Richtung zu drehen, und lambda gibt den Streckfaktor an.

Ein positiver Eigenwert erhält die Richtung, ein negativer kehrt sie um, und ein Eigenwert von null bedeutet, dass der Vektor auf den Nullpunkt abgebildet wird, die Matrix also singulär ist.

Eine 2x2-Matrix hat maximal 2 Eigenwerte, eine 3x3-Matrix maximal 3, jeweils gezählt mit Vielfachheit. Beispiel: Für A = [[2, 1], [1, 2]] liefert der Rechner die Eigenwerte 3 und 1 mit den Eigenvektoren (1, 1) und (1, -1).

Nur wenn genügend linear unabhängige Eigenvektoren existieren, lässt sich die Matrix überhaupt diagonalisieren; das prüft der Rechner automatisch bei jeder Eingabe.

Wie berechnet man die Eigenwerte einer Matrix?

Eigenwerte berechnet man, indem man die Gleichung det(A minus lambda mal I) gleich null löst, wobei I die Einheitsmatrix ist.

Für eine 2x2-Matrix mit den Einträgen a, b, c, d ergibt das die quadratische Gleichung lambda hoch 2 minus (a plus d) mal lambda plus (a mal d minus b mal c) gleich null, deren Koeffizienten genau Spur und Determinante sind.

Die Lösungen folgen aus der p-q-Formel: lambda gleich Spur durch 2 plus/minus Wurzel aus (Spur/2 hoch 2 minus Determinante).

Für A = [[2, 1], [1, 2]] beträgt die Spur 4 und die Determinante 3, sodass sich die Eigenwerte 3 und 1 ergeben (Polynom lambda² − 4λ + 3 = 0). Ist die Diskriminante negativ, entstehen zwei konjugiert komplexe Eigenwerte statt reeller Lösungen.

Der Rechner stellt das charakteristische Polynom automatisch auf und zeigt zusätzlich die Spur- und Determinantenprobe zur Kontrolle des Ergebnisses.

Wie berechnet man die Eigenwerte einer 3x3-Matrix?

Bei einer 3x3-Matrix führt det(A minus lambda mal I) gleich null zu einem kubischen Polynom lambda³ − c2·λ² + c1·λ − c0 = 0, wobei c2 die Spur, c1 die Summe der drei 2x2-Hauptminoren und c0 die Determinante ist.

Der Rechner löst dieses Polynom mit der Cardano-Methode: Nach der Substitution lambda = t + Spur/3 entsteht ein deprimiertes Polynom t³ + At + B = 0, dessen Diskriminante D = B²/4 + A³/27 entscheidet, ob drei reelle oder ein reeller plus zwei komplexe Eigenwerte vorliegen.

Beispiel: Für die tridiagonale Matrix [[2, 1, 0], [1, 2, 1], [0, 1, 2]] ergeben sich die drei verschiedenen reellen Eigenwerte 3,4142, 2 und 0,5858 (Spur 6, Determinante 4, beide Proben bestehen).

Nicht jede 3x3-Matrix hat drei verschiedene Eigenwerte: Bei Dreiecksmatrizen stehen sie direkt auf der Hauptdiagonalen, ohne dass die Cardano-Formel nötig wäre.

Wie berechnet man die Eigenvektoren einer Matrix?

Zu jedem gefundenen Eigenwert lambda löst man das homogene Gleichungssystem (A minus lambda mal I) mal v gleich null per Gauß-Elimination, um den zugehörigen Eigenvektor zu bestimmen.

Für A = [[4, 2], [1, 3]] liefert das charakteristische Polynom lambda² − 7λ + 10 = 0 die Eigenwerte 5 und 2.

Für lambda gleich 5 ergibt (A − 5I)v = 0 das System [[-1, 2], [1, -2]] mal v = 0, also v₁ = 2 v₂; normiert auf v₂ = 1 entsteht der Eigenvektor (1, 0,5). Für lambda gleich 2 folgt aus [[2, 2], [1, 1]] mal v = 0 der Eigenvektor (1, -1).

Die Probe bestätigt: A mal (1, 0,5) ergibt 5 mal (1, 0,5), und A mal (1, -1) ergibt 2 mal (1, -1). Nur bei einem mehrfachen Eigenwert kann der Eigenraum mehr als eine Dimension haben; der Rechner gibt dann alle unabhängigen Basisvektoren aus.

Kann ein Eigenwert null sein und was bedeutet das?

Ja, ein Eigenwert kann null sein, und das ist immer dann der Fall, wenn die Matrix singulär ist, also eine Determinante von null besitzt.

Die Determinante ist nämlich das Produkt aller Eigenwerte: Ist mindestens einer davon null, wird das gesamte Produkt zwangsläufig null.

Beispiel: Die Matrix [[1, 2], [2, 4]] hat die Determinante 1·4 − 2·2 = 0 und liefert die Eigenwerte 5 und 0 (Spur 5 = 5 + 0, Determinante 0 = 5 · 0).

Ein Eigenwert von null zeigt an, dass die zugehörige lineare Abbildung nicht umkehrbar ist: Der Eigenvektor zu lambda = 0 wird durch A vollständig auf den Nullvektor abgebildet, die Matrix hat also einen nicht trivialen Kern.

In der Praxis signalisiert ein Nulleigenwert etwa bei einer Steifigkeitsmatrix einen Freiheitsgrad ohne Rückstellkraft. Der Rechner erkennt diesen Fall automatisch über die Determinantenprobe.

Was sind entartete Eigenwerte und wann ist eine Matrix defekt?

Entartete Eigenwerte sind mehrfache Eigenwerte, also Nullstellen des charakteristischen Polynoms mit einer algebraischen Vielfachheit größer als eins.

Ob die Matrix dabei defekt ist, hängt von der geometrischen Vielfachheit ab, also der Dimension des zugehörigen Eigenraums.

Bei [[2, 0], [0, 2]] ist der doppelte Eigenwert 2 nicht defekt: Die geometrische Vielfachheit beträgt ebenfalls 2, jeder Vektor ist Eigenvektor, und die Matrix ist diagonalisierbar.

Bei [[2, 1], [0, 2]] dagegen bleibt trotz desselben doppelten Eigenwerts 2 nur der eine linear unabhängige Eigenvektor (1, 0) übrig: Die geometrische Vielfachheit 1 ist kleiner als die algebraische Vielfachheit 2, die Matrix ist defekt und nicht diagonalisierbar.

Nur wenn beide Vielfachheiten für jeden Eigenwert übereinstimmen, lässt sich die Matrix als P·D·P⁻¹ schreiben. Der Rechner prüft diese Bedingung automatisch und zeigt das Ergebnis im Feld Diagonalisierbarkeit an.

Wie berechnet man den Eigenraum einer Matrix?

Den Eigenraum zu einem Eigenwert lambda berechnet man als Lösungsmenge des homogenen Systems (A minus lambda mal I) mal v gleich null, praktisch per Gauß-Elimination auf die Matrix A − lambda·I.

Jede freie Variable nach der Elimination liefert einen Basisvektor des Eigenraums; die Anzahl freier Variablen entspricht der geometrischen Vielfachheit.

Für die Matrix [[3, 1], [1, 3]] mit Eigenwerten 4 und 2 ist der Eigenraum zu lambda = 4 eindimensional und wird von (1, 1) aufgespannt, der zu lambda = 2 von (1, -1); beide Proben (Spur 6 = 4 + 2, Determinante 8 = 4 · 2) bestehen.

Bei einem mehrfachen Eigenwert kann der Eigenraum mehrere Basisvektoren enthalten, etwa bei der Einheitsmatrix, wo jeder Vektor zum Eigenraum gehört.

Der Rechner führt die Gauß-Elimination für 2x2- und 3x3-Matrizen automatisch durch und gibt den vollständigen Eigenraum bei mehrfachen Eigenwerten aus.

Wie hängen Spur, Determinante und Eigenwerte zusammen?

Die Spur einer Matrix, also die Summe ihrer Diagonaleinträge, entspricht immer exakt der Summe aller Eigenwerte, während die Determinante dem Produkt aller Eigenwerte entspricht.

Für A = [[2, 1], [1, 2]] mit den Eigenwerten 3 und 1 gilt: Spur 4 = 3 + 1 und Determinante 3 = 3 · 1. Diese beiden Kontrollgrößen zeigen sofort einen Rechenfehler an, wenn eine der beiden Gleichungen nicht aufgeht.

Bei konjugiert komplexen Eigenwerten gilt dieselbe Regel: Die Imaginärteile heben sich in Summe und Produkt gegenseitig auf, sodass Spur und Determinante trotzdem reelle Zahlen bleiben, wie das Beispiel [[0, -1], [1, 0]] mit den Eigenwerten i und -i zeigt (Spur 0, Determinante 1).

Nur bei einer 3x3-Matrix kommt zusätzlich die Summe der 2x2-Hauptminoren als mittlerer Koeffizient des charakteristischen Polynoms hinzu. Der Rechner zeigt Spurprobe und Determinantenprobe bei jeder Berechnung automatisch an.

Wie prüft man, ob eine Matrix diagonalisierbar ist?

Eine Matrix ist diagonalisierbar, wenn für jeden Eigenwert die geometrische Vielfachheit (Dimension des Eigenraums) gleich der algebraischen Vielfachheit (Vielfachheit als Nullstelle des charakteristischen Polynoms) ist.

Matrizen mit ausschließlich verschiedenen Eigenwerten erfüllen diese Bedingung automatisch, ebenso alle symmetrischen Matrizen, deren Eigenvektoren stets orthogonal zueinander stehen.

Für A = [[2, 1], [1, 2]] mit den zwei verschiedenen Eigenwerten 3 und 1 ist die Matrix damit diagonalisierbar und lässt sich als P·D·P⁻¹ schreiben.

Problematisch wird es nur bei mehrfachen Eigenwerten: [[2, 1], [0, 2]] hat den doppelten Eigenwert 2, aber nur den einen Eigenvektor (1, 0), die geometrische Vielfachheit 1 bleibt also kleiner als die algebraische Vielfachheit 2, die Matrix ist defekt.

Um eine Matrix zu diagonalisieren, muss man diese Bedingung für jeden einzelnen Eigenwert prüfen, nicht nur für den größten.

Der Rechner führt diese Prüfung für 2x2- und 3x3-Matrizen automatisch durch und zeigt das Ergebnis direkt im Feld Diagonalisierbarkeit.

Hinweise

Eigenwerte prüfen: Spurprobe, Determinantenprobe und Sonderfälle

Schnelle Qualitätsprüfung für dein Ergebnis.

Kontrolliere das Ergebnis über Spur und Determinante: Die Spur muss exakt der Summe aller Eigenwerte entsprechen, die Determinante ihrem Produkt. Für die symmetrische Matrix [[2, 1], [1, 2]] heißt das: Spur = 4 = 3 + 1 und det = 3 = 3 mal 1.

Beide Proben bestehen, also sind die Eigenwerte korrekt. Symmetrische Matrizen (a_ij = a_ji) haben stets reelle Eigenwerte und orthogonale Eigenvektoren. Antisymmetrische Matrizen (a_ij = -a_ji) besitzen rein imaginäre oder null Eigenwerte.

Dreiecksmatrizen (alle Einträge ober- oder unterhalb der Diagonalen sind null) verraten ihre Eigenwerte direkt als Diagonaleinträge.

Prüfe bei einem Doppeleigenwert immer, ob die geometrische Vielfachheit gleich der algebraischen ist: Ist der Eigenraum nur eindimensional bei algebraischer Vielfachheit zwei, ist die Matrix defekt und nicht diagonalisierbar.

Genau die Orthogonalität der Eigenvektoren symmetrischer Matrizen macht sie praktisch nützlich: Sie ermöglicht die Hauptachsentransformation in der Geometrie und die Hauptkomponentenanalyse (PCA) in der Statistik.

Für weitergehende Matrizenoperationen wie Determinante, Inverse und Rang steht der Matrix-Rechner bereit.

Anwendung

Eigenwerte in der Praxis: Schwingungsanalyse und Hauptachsentransformation

So wird das Ergebnis in einer realen Entscheidung nutzbar.

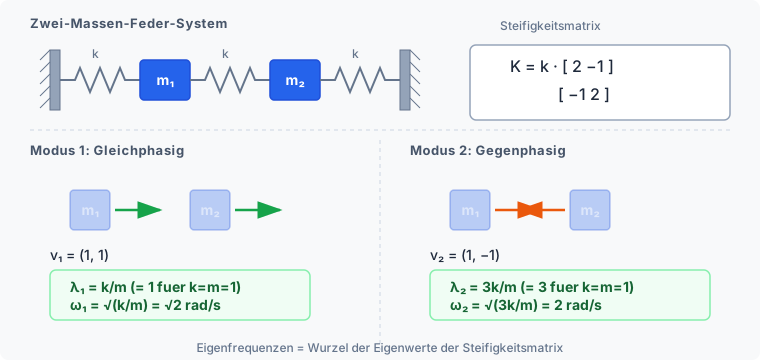
Anwendungsfall Schwingungsanalyse: Ein Ingenieur untersucht ein gekoppeltes Federsystem mit der Steifigkeitsmatrix K = [[3, -1], [-1, 3]]. Er gibt die Matrix im 2x2-Modus ein und liest die Eigenwerte ab: lambda_1 = 4 und lambda_2 = 2.

Die Eigenfrequenzen des Systems berechnen sich als Wurzel der Eigenwerte: omega_1 = 2 und omega_2 = Wurzel(2) ≈ 1,4142. Der Eigenvektor v_1 = (1, -1) beschreibt die gegenphasige Schwingung beider Massen, v_2 = (1, 1) die gleichphasige Bewegung.

Damit kennt der Ingenieur die Eigenformen und kann prüfen, ob eine äußere Anregungsfrequenz eine Resonanz auslöst. Zweiter Anwendungsfall Hauptachsentransformation: Die symmetrische Matrix [[5, 2], [2, 2]] beschreibt eine Ellipse.

Die Eigenwerte lambda_1 = 6 und lambda_2 = 1 liefern die Halbachsenlängen a = 1/Wurzel(1) = 1 und b = 1/Wurzel(6) ≈ 0,408.

Die Eigenvektoren geben die Richtungen der Hauptachsen an, sodass die Ellipsengleichung in ein achsenparalleles Koordinatensystem transformiert werden kann.

Der Rechner bestätigt die Diagonalisierbarkeit und liefert die Transformationsmatrix direkt über die normierten Eigenvektoren. Schwingungsanalyse: Gekoppeltes Federsystem mit Eigenfrequenzen und Eigenformen aus der Steifigkeitsmatrix

Fallstricke

Typische Fehler bei Eigenwerten und Eigenvektoren vermeiden

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist das Vertauschen von Zeile und Spalte beim Eintragen der Matrix: a12 steht in Zeile 1 und Spalte 2, nicht umgekehrt. Ein vertauschtes Vorzeichen in a12 oder a21 kann bei einer ansonsten symmetrischen Matrix zu komplexen statt reellen Eigenwerten führen und das Ergebnis vollständig verfälschen.

Ein zweiter Irrtum betrifft die Verwechslung von Eigenwert und Eigenvektor: Der Eigenwert ist eine Zahl (der Skalierungsfaktor), der Eigenvektor eine Richtung.

Drittens wird bei Doppeleigenwerten fälschlicherweise angenommen, die Matrix sei immer diagonalisierbar. Gegenbeispiel: [[2, 1], [0, 2]] hat den Doppeleigenwert 2, aber nur einen linear unabhängigen Eigenvektor (1, 0). Die Matrix ist defekt.

Viertens führt eine falsche Interpretation der Diskriminante dazu, komplexe Eigenwerte als Rechenfehler zu werten, obwohl sie für antisymmetrische oder Rotationsmatrizen völlig korrekt sind.

Fünftens wird bei der 3x3-Berechnung vergessen, alle neun Einträge korrekt zu übertragen, was die Determinante verfälscht und damit alle Eigenwerte verschiebt.

Nächster Schritt

Fazit: Eigenwerte, Eigenvektoren und Diagonalisierbarkeit berechnen

Die Kernaussage für die direkte Weiterentscheidung.

Der Eigenwerte-Rechner berechnet Eigenwerte, Eigenvektoren und das charakteristische Polynom für 2x2- und 3x3-Matrizen. Prüfe das Ergebnis über die Spurprobe (Spur = Summe der Eigenwerte) und die Determinantenprobe (det = Produkt der Eigenwerte).

Symmetrische Matrizen liefern stets reelle Eigenwerte und orthogonale Eigenvektoren, Dreiecksmatrizen verraten ihre Eigenwerte auf der Diagonalen.

Bei Doppeleigenwerten prüfen, ob die geometrische Vielfachheit stimmt: Nur dann ist die Matrix diagonalisierbar. Weitergehende Operationen wie Inverse und Rang bietet der Matrix-Rechner. Für die Berechnung einzelner Vektoroperationen steht der Vektor-Rechner bereit.

Vertiefung

Eigenwerte und Eigenvektoren berechnen: Beispielrechnungen

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Eigenwerte: lambda_1 = 5, lambda_2 = 2. Eigenvektoren: v_1 = (1, 0.5), v_2 = (1, -1). Polynom: lambda^2 - 7 lambda + 10 = 0. Spur 7 = 5 + 2, det 10 = 5 * 2. Diagonalisierbar.

2x2-Matrix mit Eigenvektoren: [[4, 2], [1, 3]]

Dimension
2 × 2
a₁₁
4
a₁₂
2
a₂₁
1

Weitere 7 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Eigenwerte: 5, 3, 2. Eigenvektoren: (0, 0, 1), (0, 1, 0), (1, 0, 0). Polynom: lambda^3 - 10 lambda^2 + 31 lambda - 30 = 0.

3x3-Diagonalmatrix: Eigenwerte auf der Diagonalen

Dimension
3 × 3
a₁₁
2
a₁₂
0
a₁₃
0

Weitere 7 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Eigenwerte: lambda_1 = i, lambda_2 = -i. Polynom: lambda^2 + 1 = 0. Komplexe Eigenvektoren.

2x2-Rotationsmatrix mit komplexen Eigenwerten

Dimension
2 × 2
a₁₁
0
a₁₂
-1
a₂₁
1

Weitere 7 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Eigenwerte: lambda_1 = 2, lambda_2 = 2. Eigenvektor: v = (1, 0). Polynom: lambda^2 - 4 lambda + 4 = 0. Nicht diagonalisierbar.

Defekte 2x2-Matrix: doppelter Eigenwert, nicht diagonalisierbar

Dimension
2 × 2
a₁₁
2
a₁₂
1
a₂₁
0

Weitere 7 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

PreissteigerungsrechnerPreissteigerung in Prozent berechnen: neuen Preis, absolute Mehrkosten und Gesamtsteigerung über mehrere Perioden vergleichen.DreisatzrechnerGerader und ungerader Dreisatz für proportionale und antiproportionale Zusammenhänge.FlächenrechnerFläche berechnen für Quadrat, Rechteck, Dreieck, Kreis, Trapez, Parallelogramm und weitere Formen – Formel wird je gewählter Form angezeigt.DurchschnittsrechnerArithmetisches Mittel, Summe, Anzahl, Minimum und Maximum einer Wertegruppe berechnen.VolumenrechnerVolumen berechnen für Würfel, Quader, Zylinder, Kegel, Kugel und Pyramide – Formel wird je gewählter Form angezeigt.PythagorasrechnerFehlende Seite und Winkel eines rechtwinkligen Dreiecks mit Satz des Pythagoras berechnen.Primfaktorzerlegung-RechnerPrimfaktoren einer Zahl berechnen: Kettenform, Potenzschreibweise und Teileranzahl online bestimmen.Quersummen-RechnerEinfache, alternierende und iterierte Quersumme berechnen und Teilbarkeit durch 3, 9 und 11 prüfen.Römische-Zahlen-UmrechnerArabische Zahlen in römische Zahlen umrechnen und römische Schreibweisen zurück in Dezimalzahlen wandeln.Teiler-und-Vielfache-RechnerTeiler, ggT, kgV und Primfaktorzerlegung für natürliche Zahlen berechnen.Ausklammern-RechnerGemeinsame Faktoren aus Summen ausklammern: ggT der Zahlen und kleinste Potenz jeder Variable, mit Restterm, Rechenweg, Probe durch Ausmultiplizieren und Hinweis auf binomische Formeln.Papierfalten-RechnerWie oft kann man Papier falten? Maximale Faltungen für dein Blatt nach Gallivan, Dicke nach n Faltungen und Faltungen bis zu Eiffelturm, Mond oder Sonne berechnen.Fibonacci-RechnerFibonacci-Folge berechnen: n-tes Glied exakt bis F(1.000), Folge bis 100 oder 1000, Prüfung auf Fibonacci-Zahl und Lucas-Zahlen mit Quotient zum Goldenen Schnitt.Buchstabenwert-RechnerBuchstabenwert berechnen: Wortwert eines Textes mit A = 1 bis Z = 26, wählbarer Umlaut-Regel, Zählung rückwärts, Quersumme und einstellige Quersumme, ganzer Text oder je Wort.Elliptische-Kurven-RechnerElliptische Kurven y² = x³ + a·x + b rechnen: Punkt prüfen, Punktaddition, Verdopplung und Skalarmultiplikation über ℝ und F_p, Punktanzahl, Ordnung und Hasse-Prüfung mit Rechenweg.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr. Die Ergebnisse sind Anhaltspunkte und ersetzen keine professionelle Beratung.

Quelle: Mathematische Standardformeln, ISO 80000-2

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Mathematik / Algebra
Formeln basieren auf
Dokumentierte Rechenlogik mit Plausibilitäts- und Vergleichscheck
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Eigenwerte-Rechner. Abgerufen von https://rechner-portal.de/mathematik/algebra/eigenwerte-rechner

Harvard-Format

Rechner-Portal, 2026. Eigenwerte-Rechner. Available at: https://rechner-portal.de/mathematik/algebra/eigenwerte-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.