Überblick
Was ist der Zinstagerechner?
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
Wie viele Zinstage zwischen zwei Daten liegen und wie hoch der Zinsbetrag ausfällt, hängt von der verwendeten Zinsmethode ab – der Zinstagerechner vergleicht alle fünf gängigen Day Count Conventions auf einen Blick. Die Kernfrage lautet: Macht die Zinsmethode bei meinem Anlage- oder Kreditprodukt einen spürbaren Unterschied, und wenn ja, wie groß ist er in Euro?
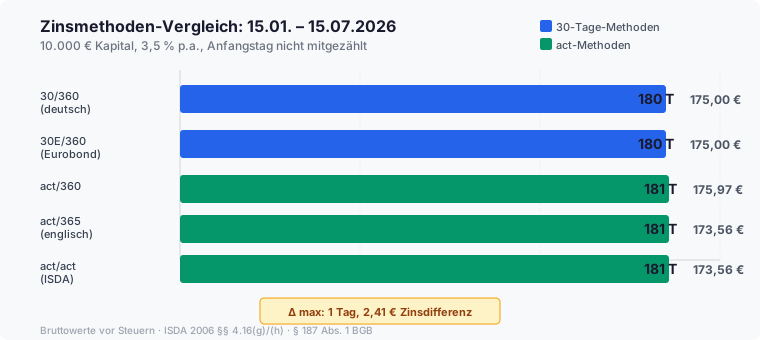
Die fünf Methoden sind 30/360 (deutsch), 30E/360 (Eurobond), act/360 (Geldmarkt), act/365 (englisch) und act/act (ISDA).
Jede rechnet Monate und Jahre unterschiedlich in Zinstage um: Während 30/360 jeden Monat pauschal mit 30 Tagen ansetzt, zählen die act-Methoden die tatsächlichen Kalendertage. Im Beispiel vom 15. Januar bis 15.
Juli ergeben 30/360 und 30E/360 jeweils 180 Tage, die act-Methoden dagegen 181 – bei 10.000 Euro und 3,5 % Zinssatz macht das einen Unterschied von 175,00 gegenüber 175,97 Euro.
Die Rechtsgrundlage für die Fristberechnung liefert § 187 Abs. 1 BGB, die Methodendefinitionen stammen aus den ISDA 2006 Definitions §§ 4.16(g)/(h).
In der klassischen Zinsmethoden-Terminologie tragen die drei wichtigsten Verfahren zusätzlich historische Namen: 30/360 heißt auch kaufmännische oder deutsche Zinsmethode, act/360 wird als französische Zinsmethode bezeichnet und act/365 als englische Zinsmethode.
Diese Bezeichnungen stammen aus der traditionellen Einteilung nach Herkunftsland der jeweiligen Konvention und tauchen in Preisblättern und Fachliteratur häufig anstelle der Kurzform auf.