Zum Hauptinhalt springen

Preissteigerung berechnen: Jährliche Preiserhöhung in Prozent

MathematikStand Noch keine Bewertung
€
% p.a.
Jahre
Anzeige

Kurzantwort

Preissteigerung berechnen: Gib Ausgangspreis, Rate und Laufzeit ein. Der Rechner zeigt Endpreis, absolute Mehrkosten und Gesamtsteigerung in Prozent.

Preissteigerung in Prozent berechnen: Neuer Preis

Kilian AchatzFachredaktion Mathematik
Geprüft: Review-Team Rechner-Portal (Juni 2026)Veröffentlicht: Stand:

Überblick

Was ist der Preissteigerungsrechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Mit dem Preissteigerungsrechner kannst du eine Preissteigerung in Prozent berechnen und sofort sehen, wie hoch der neue Preis nach einer oder mehreren Perioden ausfällt. Die Seite ist für Suchanfragen wie preissteigerung berechnen, preiserhöhung in prozent berechnen oder preissteigerung rechner aufgebaut.

Du erhältst immer drei Kernausgaben: den neuen Preis, die absoluten Mehrkosten in Euro und die gesamte prozentuale Veränderung gegenüber dem Ausgangspreis.

Eine Preissteigerung beschreibt, um welchen Prozentsatz ein Ausgangspreis je Periode zunimmt, sodass aus dem alten Preis Schritt für Schritt ein höherer Endpreis wird.

Das hilft bei Inflation, Wartungsverträgen, Mieten, Energiekosten und Abonnements, deren Preise sich jährlich anpassen.

Im Unterschied zum klassischen Prozentrechner geht es hier nicht um einen einzelnen Anteil, sondern um die Entwicklung eines Preises über Zeit.

Weil sich jede neue Steigerung auf den bereits erhöhten Zwischenpreis bezieht, wächst der Endpreis über mehrere Perioden schneller als eine einfache Addition der Prozentsätze vermuten lässt.

Eine anschauliche Einführung in das Prinzip der prozentualen Veränderung bietet Serlo Mathematik.

Eingaben

Preissteigerung berechnen: Ausgangspreis, Rate und Laufzeit eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst den Ausgangspreis, die Preisänderung in Prozent pro Periode und die Anzahl der Perioden ein. Positive Werte stehen für Aufschläge, negative Werte für Senkungen.

Für jährliche Preissteigerungen nutzt du die Perioden als Jahre. Für monatliche Anpassungen musst du die Laufzeit in Monate umrechnen, damit Rate und Laufzeit dieselbe Basis haben.

Typische Datenquellen sind Verträge, Preisblätter, Nebenkostenmitteilungen oder Abo-E-Mails. Häufige Fehler sind 0,03 statt 3 einzugeben, Jahre und Monate zu mischen oder den Endpreis als Ausgangspreis einzutragen.

Achte darauf, dass die Rate und die Periodenzahl dieselbe Zeitbasis haben: Eine jährliche Rate über fünf Jahre ergibt einen anderen Endpreis als dieselbe Rate, fälschlich auf sechzig Monate angewendet.

Wenn sich die Steigerung von Jahr zu Jahr ändert, rechnest du die Perioden besser einzeln nacheinander, statt einen groben Durchschnittssatz anzusetzen.

Praxisfälle

Wofür du den Preissteigerungsrechner brauchst: sieben typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das Ergebnis aus der echten Rechenfunktion – von der einmaligen Preiserhöhung über verkettete Raten bis zur groben Gehalts- und Mietabschätzung.

  1. Preiserhöhung in Prozent berechnen (einmalig)

    „Wie berechne ich eine Preiserhöhung in Prozent?“

    Eingabe
    Ausgangspreis 600 €, Preissteigerung 8 %, Anzahl Jahre 1
    Ergebnis
    Neuer Preis 648,00 € bei 48,00 € absoluter Mehrbelastung – exakt 8 % von 600 €
  2. Jährliche Preissteigerung über mehrere Jahre berechnen

    „Wie berechne ich die jährliche Preissteigerung über mehrere Jahre?“

    Eingabe
    Ausgangspreis 1.200 €, Preissteigerung 4,5 % pro Jahr, Anzahl Jahre 5
    Ergebnis
    Neuer Preis 1.495,42 € bei 24,62 % Gesamtsteigerung – mehr als die addierten 22,5 %
  3. Mehrere Preissteigerungen mit unterschiedlichen Raten verketten

    „Wie berechne ich mehrere Preissteigerungen hintereinander?“

    Eingabe
    Zwei Durchgänge: 1.000 € mit 3 % (Jahr 1), Ergebnis erneut eingesetzt mit 5 % (Jahr 2)
    Ergebnis
    1.030 € nach Jahr 1, 1.081,50 € nach Jahr 2 – 8,15 % Gesamtanstieg statt der addierten 8 %
  4. Preissenkung in Prozent berechnen

    „Wie berechnet man eine Preissenkung in Prozent?“

    Eingabe
    Ausgangspreis 250 €, Preissteigerung −6 %, Anzahl Jahre 1
    Ergebnis
    Neuer Preis 235,00 € bei 15,00 € Preisnachlass
  5. Teuerungszuschlag über mehrere Jahre berechnen

    „Wie berechne ich einen Teuerungszuschlag über mehrere Jahre?“

    Eingabe
    Ausgangspreis 1.200 €, Preissteigerung 4 % pro Jahr, Anzahl Jahre 3
    Ergebnis
    Neuer Preis 1.349,84 € bei 149,84 € Mehrkosten – 12,49 % Gesamtanstieg
  6. Gehaltserhöhung in Prozent überschlägig abschätzen

    „Wie berechne ich eine Gehaltserhöhung in Prozent?“

    Eingabe
    Ausgangspreis 3.200 € (Monatsgehalt), Preissteigerung 3,5 %, Anzahl Jahre 1
    Ergebnis
    Neues Gehalt 3.312,00 € brutto – für Netto und Steuerklasse genauer: Lohnerhöhungs-Rechner

    Gehaltserhöhung mit Brutto/Netto im Lohnerhöhungs-Rechner prüfen

  7. Mieterhöhung in Prozent überschlägig abschätzen

    „Wie berechne ich eine Mieterhöhung in Prozent?“

    Eingabe
    Ausgangspreis 850 € (Kaltmiete), Preissteigerung 11 %, Anzahl Jahre 1
    Ergebnis
    Neue Miete 943,50 € – ob 11 % innerhalb der Kappungsgrenze liegen, prüft der Mieterhöhungs-Rechner

    Kappungsgrenze und Mietspiegel im Mieterhöhungs-Rechner prüfen

Berechnung

Preissteigerung Formel: So berechnest du die jährliche Preiserhöhung in Prozent

Verstehe den Formelweg.

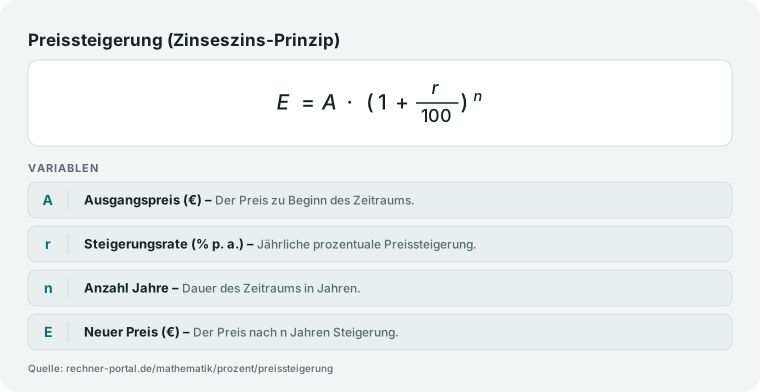
Aufzinsungsformel für Preissteigerungen: Bei einer einmaligen Änderung gilt neuer Preis = alter Preis × (1 + p/100). Für die häufig gesuchte jährliche Preissteigerung berechnen Formel gilt: Endpreis = Startpreis × (1 + p/100)^n.

Die Gesamtsteigerung in Prozent lautet: (Endpreis - Startpreis) ÷ Startpreis × 100. Beispiel: 100 Euro bei 5 Prozent pro Jahr über 10 Jahre ergeben 100 × 1,05^10 = 162,89 Euro. Das sind 62,89 Prozent Gesamtsteigerung und nicht nur 50 Prozent.

Genau dieser Unterschied entsteht durch den Zinseszinseffekt auf den jeweils neuen Zwischenpreis.

Der Exponent n in der Formel ist der Grund, warum der Endpreis nicht linear, sondern beschleunigt wächst: Jede Periode multipliziert den bereits erhöhten Preis erneut mit dem Faktor eins plus p geteilt durch hundert.

Über wenige Jahre bleibt der Abstand zur einfachen Addition klein, doch mit steigender Periodenzahl öffnet sich die Schere zwischen linearer Schätzung und tatsächlichem Endpreis immer weiter.

Ein negativer Prozentsatz kehrt die Formel um und beschreibt eine periodische Senkung, die sich nach demselben multiplikativen Prinzip aufbaut. Vergleich lineare vs. exponentielle Preissteigerung über 10 Jahre bei 5 Prozent pro Jahr

Preissteigerung nach Zinseszins: Neuer Preis gleich Ausgangspreis mal (1 plus Rate/100) hoch n.
Formel der exponentiellen Preissteigerung (Zinseszins-Prinzip).

Nachschlagen

Preissteigerung in Prozent: Tabelle von altem zu neuem Preis

Prozentuale Preissteigerung = (neuer Preis − alter Preis) ÷ alter Preis × 100. Die Tabelle zeigt häufige Preisänderungen zum direkten Nachschlagen.

Einmalige prozentuale Preissteigerung zwischen zwei Preisen
Alter PreisNeuer PreisSteigerung
80 €100 €+25 %
100 €105 €+5 %
100 €110 €+10 %
100 €120 €+20 %
50 €60 €+20 %
120 €150 €+25 %
200 €250 €+25 %
1.000 €1.050 €+5 %

Diese Tabelle zeigt die einmalige Steigerung zwischen zwei Preisen. Der Rechner oben projiziert dagegen eine jährliche Rate über mehrere Jahre (Endpreis = Startpreis × (1 + p/100)^Jahre).

Historische Inflationsraten Deutschland: Tabelle der letzten Jahre

Zum Vergleich mit einer selbst eingegebenen Preissteigerungsrate: die amtliche jährliche Inflationsrate in Deutschland (Veränderung des Verbraucherpreisindex zum Vorjahr, Jahresdurchschnitt).

Jährliche Inflationsrate Deutschland 2016 bis 2025 (Verbraucherpreisindex, Jahresdurchschnitt)
JahrInflationsrateEinordnung
2016+0,5 %niedrig
2017+1,8 %moderat
2018+1,8 %moderat
2019+1,4 %moderat
2020+0,5 %niedrig (Corona-Nachfrageeinbruch)
2021+3,1 %erhöht
2022+7,9 %sehr hoch (Energiepreisschock)
2023+5,9 %hoch
2024+2,2 %moderat
2025+2,2 %moderat

Quelle: Statistisches Bundesamt (Destatis), Pressemitteilungen "Inflationsrate im Jahr <Jahr>", jährlicher Jahresdurchschnitt des Verbraucherpreisindex gegenüber dem Vorjahr, zuletzt geprüft 23.09.2026. Diese Werte sind eine amtliche Referenzgröße, keine Ausgabe dieses Rechners — für eine echte Inflationsberechnung mit historischen Indexdaten siehe Inflationsrechner und Kaufkraft- und Inflationsrechner.

Ausblick

Wie entwickelt sich die Inflation 2026 und 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Deutsche Bundesbank erwartet für die deutsche Inflation (HVPI) 2,9 Prozent für 2026 und 2,7 Prozent für 2027 – nur einen leichten Rückgang, weil ein Energiepreisschock die erwartete Entspannung verzögert (Deutschland-Prognose vom 27.05.2026).
  • Für 2028 rechnet die Bundesbank mit einem deutlicheren Rückgang auf 1,9 Prozent, während die Kernrate ohne Energie und Nahrungsmittel mit rund 2,3 Prozent vergleichsweise hoch bleiben soll.
  • Zum Vergleich: Die amtlich gemessene deutsche Inflationsrate lag im August 2026 bereits bei 2,9 Prozent (Destatis) und damit auf dem von der Bundesbank für das Gesamtjahr erwarteten Niveau.
  • Wer diese Prognosewerte als Preissteigerung durchrechnen will, trägt 2,9 Prozent (2026) beziehungsweise 2,7 Prozent (2027) als Rate ein – der Rechner liefert dann den erwarteten Endpreis auf Basis der aktuellen Bundesbank-Projektion, keine amtliche Garantie.

Stand: 23.09.2026 · Quelle: Deutsche Bundesbank, Deutschland-Prognose vom 27.05.2026 (HVPI); Statistisches Bundesamt (Destatis), Inflationsrate August 2026

Expertenmodus

Häufige Fragen: Preissteigerung, Preiserhöhung und Teuerungszuschlag berechnen

Spezielle Fragen geklärt. Tiefer verstehen.

Wie kann ich eine Preissteigerung in Prozent berechnen?

Trage Ausgangspreis, Steigerungsrate pro Periode und Anzahl der Perioden ein: Der Rechner liefert den neuen Preis, die absolute Mehrbelastung in Euro und die gesamte prozentuale Veränderung.

Für eine einzelne Runde gilt neuer Preis = alter Preis × (1 + p/100); bei mehreren Perioden nutzt der Rechner die Potenzformel Endpreis = Startpreis × (1 + p/100) hoch n, damit jede neue Runde auf den bereits erhöhten Zwischenpreis wirkt.

Ein Beispiel: 250 Euro mit 4 Prozent Preissteigerung über 1 Jahr ergeben 260 Euro, also 10 Euro Mehrkosten. Über mehrere Jahre wächst derselbe Prozentsatz dagegen beschleunigt, weil sich der Zinseszinseffekt auf jede Folgeperiode überträgt.

Achte darauf, dass Rate und Periodenanzahl dieselbe Zeitbasis nutzen, sonst verschiebt sich das Ergebnis deutlich. Willst du stattdessen aus zwei bekannten Preisen den Prozentsatz zurückrechnen, gilt (neuer Preis − alter Preis) ÷ alter Preis × 100.

Wie berechne ich eine Preiserhöhung in Prozent für eine einzelne Periode?

Setze die Anzahl Jahre auf 1, dann entspricht der Endpreis einer einfachen Preiserhöhung ohne kumulative Folgejahre, weil der Exponent n gleich 1 ist.

Ein Beispiel: 600 Euro Ausgangspreis mit 8 Prozent Preiserhöhung ergeben 648 Euro Endpreis, also 48 Euro absolute Mehrbelastung — exakt 8 Prozent von 600 Euro.

So lässt sich eine Einmalanpassung, etwa ein angekündigter Listenpreis oder eine einmalige Tariferhöhung, sauber von einer mehrjährigen Entwicklung trennen, ohne den Rechner zu wechseln.

Praktisch ist das bei Versicherungsprämien, einmaligen Lieferantenaufschlägen oder einer einzelnen angekündigten Preisanpassung.

Erhöhst du danach die Anzahl Jahre bei gleicher Rate, siehst du sofort, wie stark derselbe Prozentsatz über mehrere Perioden durch den kumulativen Effekt zusätzlich zulegt.

Verwechsle dabei nicht Prozent und Prozentpunkte: 8 Prozent auf 600 Euro sind 48 Euro, nicht 8 Euro.

Was ist die Formel für die jährliche Preissteigerung in Prozent?

Die Formel lautet Endpreis = Startpreis × (1 + p/100) hoch n, wobei p die jährliche Rate in Prozent und n die Anzahl der Jahre ist; die gesamte prozentuale Veränderung ergibt sich aus (Endpreis − Startpreis) ÷ Startpreis × 100.

Ein Beispiel: 100 Euro bei 4 Prozent Preissteigerung über 3 Jahre ergeben 112,49 Euro, also 12,49 Prozent Gesamtanstieg und nicht nur die addierten 12 Prozent.

Diese jährliche Preissteigerung berechnen Formel berücksichtigt den Zinseszinseffekt korrekt, weil jede Jahresrate auf den bereits gewachsenen Vorjahreswert wirkt.

Willst du umgekehrt aus einem bekannten Start- und Endpreis die durchschnittliche jährliche Rate zurückrechnen, ziehst du die n-te Wurzel aus Endpreis ÷ Startpreis und subtrahierst 1.

Typischer Anwendungsfall ist die Prüfung von Miet- oder Wartungsverträgen mit einer festen jährlichen Steigerungsklausel über mehrere Jahre Laufzeit.

Wie berechne ich mehrere Preissteigerungen mit unterschiedlichen Raten hintereinander?

Rechne die Perioden nacheinander: Trage im ersten Durchgang Ausgangspreis und erste Rate ein, übernimm den ausgegebenen neuen Preis als Ausgangspreis für den zweiten Durchgang und trage dort die zweite Rate ein.

Ein Beispiel: 1.000 Euro mit 3 Prozent im ersten Jahr ergeben 1.030 Euro; dieselben 1.030 Euro mit 5 Prozent im zweiten Jahr ergeben 1.081,50 Euro.

Die Gesamtsteigerung über beide Jahre beträgt damit 8,15 Prozent und nicht die addierten 8 Prozent, weil die zweite Rate auf den bereits erhöhten Zwischenpreis wirkt.

Diese Kettenrechnung brauchst du, wenn sich Vertragsklauseln, Indexanpassungen oder Tarifrunden von Jahr zu Jahr unterscheiden und ein einzelner konstanter Prozentsatz die reale Entwicklung nicht abbildet.

Je mehr Perioden mit unterschiedlichen Raten du verkettest, desto größer wird die Abweichung zur einfachen Addition der Einzelraten.

Wie berechnet man eine Preissenkung mit diesem Rechner?

Trage die Preissenkung als negativen Wert bei der Preissteigerung ein, der Rechner wendet dieselbe Formel dann in die andere Richtung an.

Ein Beispiel: 250 Euro Ausgangspreis mit minus 6 Prozent ergeben 235 Euro Endpreis, also 15 Euro Preisnachlass in einer Periode.

Über mehrere Perioden hinweg wirkt eine negative Rate genauso multiplikativ wie eine positive: Jede Folgeperiode senkt den bereits reduzierten Zwischenpreis erneut um denselben Prozentsatz, wodurch der Gesamtrückgang über Zeit größer ausfällt als die einfache Summe der Einzelraten.

Praktisch ist das bei sinkenden Rohstoffpreisen, vereinbarten Treuerabatten oder einer rückläufigen Nachfrage, die sich in fallenden Listenpreisen niederschlägt.

Achte darauf, dass ein Plus von 10 Prozent gefolgt von minus 10 Prozent den Ausgangspreis nicht wiederherstellt, sondern knapp darunter landet.

Wie berechne ich eine Gehaltserhöhung in Prozent überschlägig?

Trage dein aktuelles Gehalt als Ausgangspreis und den vereinbarten Prozentsatz als Steigerung für 1 Jahr ein. Ein Beispiel: 3.200 Euro Monatsgehalt mit 3,5 Prozent Erhöhung ergeben 3.312 Euro, also 112 Euro mehr brutto im Monat.

Das liefert dir schnell die grobe Bruttozahl für Vertragsgespräche oder den Vergleich mehrerer Angebote, etwa wenn ein Arbeitgeber 3 Prozent und ein anderer 4,5 Prozent anbietet.

Für die tatsächliche Nettoauswirkung inklusive Steuerklasse, Sozialabgaben und Progression reicht diese Rechnung aber nicht aus — dafür ist der eigene Lohnerhöhungs-Rechner genauer, weil er Brutto und Netto getrennt ausweist.

Willst du außerdem prüfen, ob eine Gehaltserhöhung von 3 Prozent eine Preissteigerung bei den Lebenshaltungskosten von beispielsweise 8 Prozent auffängt, vergleichst du beide Szenarien einfach nacheinander im selben Rechner.

Wie berechne ich eine Mieterhöhung in Prozent überschlägig?

Trage die aktuelle Kaltmiete als Ausgangspreis und den angekündigten Prozentsatz als Steigerung für 1 Jahr ein. Ein Beispiel: 850 Euro Kaltmiete mit 11 Prozent Erhöhung ergeben 943,50 Euro, also 93,50 Euro mehr im Monat.

Diese Rechnung zeigt dir schnell die reine Euro-Mehrbelastung, prüft aber keine gesetzlichen Grenzen.

In Deutschland begrenzt die Kappungsgrenze nach § 558 Abs. 3 BGB Mieterhöhungen auf ortsübliche Vergleichsmiete regulär auf 20 Prozent, in angespannten Wohnungsmärkten auf 15 Prozent innerhalb von drei Jahren — ob eine angekündigte Erhöhung zulässig ist, prüft der eigene Mieterhöhungs-Rechner anhand von Mietspiegel und Kappungsgrenze.

Nutze diesen Rechner also für die reine Prozentrechnung und den Mieterhöhungs-Rechner, sobald die rechtliche Zulässigkeit der Erhöhung selbst infrage steht.

Kann ich mit dem Rechner auch einen Teuerungszuschlag berechnen?

Ja, ein Teuerungszuschlag ist rechnerisch nichts anderes als eine prozentuale Preissteigerung auf den Ausgangspreis. Du gibst Startpreis, Zuschlagssatz und Laufzeit ein und erhältst den neuen Endpreis plus die absoluten Mehrkosten in Euro.

Ein Beispiel: 1.200 Euro Basispreis mit einem Teuerungszuschlag von 4 Prozent pro Jahr ergeben nach 3 Jahren 1.349,84 Euro, also 149,84 Euro Mehrkosten und damit 12,49 Prozent Gesamtanstieg.

Das ist besonders hilfreich bei indexierten Verträgen, wiederkehrenden Servicekosten, Energiepauschalen oder Lieferantenaufschlägen, die regelmäßig angepasst werden.

Wichtig ist dabei, dass Zuschlagsrate und Laufzeit dieselbe Periodenbasis haben, also etwa beide jährlich.

So lässt sich vorab abschätzen, wie stark ein laufend erhobener Teuerungszuschlag die Gesamtkosten über die Vertragsdauer treibt, bevor du einen Vertrag mit fester Indexklausel unterschreibst.

Warum liegt die Gesamtsteigerung über mehrere Jahre oft über der Summe der Jahresraten?

Weil jede Jahresrate auf einen bereits erhöhten Zwischenwert wirkt und nicht erneut auf den ursprünglichen Startpreis — die Entwicklung ist multiplikativ, nicht additiv.

Ein Beispiel: Drei Jahre mit je 4 Prozent ergeben nicht 12, sondern 12,49 Prozent Gesamtanstieg, weil im zweiten und dritten Jahr auch der bereits hinzugekommene Betrag mitverzinst wird.

Bei 10 Prozent pro Jahr über 5 Jahre wächst derselbe Effekt bereits auf 61,05 Euro Mehrkosten bei 100 Euro Ausgangspreis, statt der additiv geschätzten 50 Euro.

Der Rechner bildet genau diesen kumulierten Zinseszinseffekt ab und verhindert die häufige Unterschätzung durch einfaches Kopfrechnen.

Gerade bei langfristigen Verträgen, Inflationsbetrachtungen oder Investitionsplanung ist diese korrekte multiplikative Verknüpfung entscheidend für eine realistische Kostenprognose über viele Jahre Laufzeit.

Kann ich mit diesem Rechner auch die reale Inflation der letzten Jahre nachrechnen?

Nein, direkt nicht: Dieser Rechner projiziert eine von dir frei gewählte, konstante Rate in die Zukunft oder Vergangenheit, er kennt aber keine echten historischen Verbraucherpreisindex-Daten.

Die tatsächliche deutsche Inflationsrate schwankte zuletzt deutlich, von 7,9 Prozent im Jahr 2022 über 5,9 Prozent 2023 bis 2,2 Prozent im Jahresdurchschnitt 2025 (Destatis) — eine einzelne konstante Rate über mehrere Jahre bildet solche Schwankungen nicht ab.

Willst du wissen, wie viel eine bestimmte Summe zu einem früheren Zeitpunkt real wert war oder wie sich die Kaufkraft entwickelt hat, nutzt du stattdessen den Inflationsrechner oder den Kaufkraft- und Inflationsrechner, die mit den amtlichen Jahreswerten rechnen.

Dieser Rechner eignet sich dagegen für eigene Annahmen, etwa eine unterstellte Vertragsklausel oder eine angenommene künftige Rate.

Hinweise

Preissteigerung richtig einordnen: Praxistipps für Vergleich und Budget

Schnelle Qualitätsprüfung für dein Ergebnis.

Nutze für Entscheidungen immer Prozentwert und Eurobetrag zusammen. Eine Erhöhung von 4 Prozent klingt klein, kann bei hohen Grundkosten aber eine spürbare Monatsbelastung auslösen.

Prüfe außerdem mehrere Szenarien, etwa 3 Prozent, 5 Prozent und 7 Prozent pro Jahr. So siehst du sofort, wie empfindlich dein Budget auf unterschiedliche Preisdynamiken reagiert.

Für Angebotsvergleiche ist wichtig: gleicher Ausgangspreis, gleiche Periodenzahl, gleiche Periodenlogik. Dann ist der Vergleich belastbar und nicht durch unterschiedliche Annahmen verzerrt.

Weitere Rechenbeispiele und Übungen zu prozentualen Veränderungen findest du bei Khan Academy.

Trenne bei langfristigen Verträgen die nominale Preissteigerung von der gefühlten Belastung: Was über zehn Jahre harmlos klingt, kann kumuliert ein Vielfaches der ersten Jahresrate ausmachen.

Rechne deshalb neben dem Endpreis auch die Summe aller Jahresbeträge über die Laufzeit, wenn du wiederkehrende Kosten wie Miete oder Abonnement einschätzen willst.

Wie klein der Zinseszinseffekt bei kurzen Laufzeiten ausfällt, zeigt ein Gegentest: 1.200 Euro bei 3 Prozent über 5 Jahre ergeben 1.391,13 Euro und damit 15,93 Prozent Gesamtsteigerung statt der grob geschätzten 15.

Diese 0,93 Prozentpunkte sind über fünf Jahre verschmerzbar — über zwanzig Jahre wächst daraus ein spürbarer Betrag, weshalb sich die Abkürzung nur bei wenigen Perioden lohnt.

Anwendung

Preiserhöhung berechnen: Praxisfall Wartungsvertrag über 5 Jahre

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein Wartungsvertrag kostet heute 1.200 Euro pro Jahr. Du möchtest die jährliche Erhöhung berechnen bei 4,5 Prozent über 5 Jahre. Rechnung: 1.200 × 1,045^5 = 1.495,42 Euro.

Die absolute Mehrbelastung beträgt 295,42 Euro pro Jahr, die Gesamtsteigerung 24,62 Prozent. Zweiter Vergleich: Bei 6 Prozent pro Jahr wären es 1.605,87 Euro und damit 405,87 Euro Mehrkosten.

Diese Gegenüberstellung zeigt dir, wie stark schon 1,5 Prozentpunkte Unterschied die Langfristkosten verschieben.

Entscheidung: Du kannst damit prüfen, ob ein Tarif mit niedrigerer Erhöhungsrate langfristig günstiger ist, selbst wenn der Startpreis etwas höher liegt.

Um die tatsächliche Belastung über die gesamte Laufzeit zu sehen, addiert der Nutzer zusätzlich die fünf einzelnen Jahresbeträge und erkennt, dass die Summe der Zahlungen deutlich über dem bloßen Endpreis des letzten Jahres liegt.

Ein dritter Durchlauf mit einer angenommenen Senkung von zwei Prozent pro Jahr zeigt außerdem, wie die Formel auch fallende Preise abbildet, etwa bei einem Tarif mit vereinbartem Treuerabatt.

So wird aus der einzelnen Prozentzahl eine belastbare Grundlage für die Wahl zwischen mehreren Angeboten. Vergleich der Preissteigerung bei 3%, 4,5% und 6% über 5 Jahre ausgehend von 1.200 Euro Die Zahlen zu dieser Senkung: Minus 2 Prozent pro Jahr drücken die 1.200 Euro über 5 Jahre auf 1.084,70 Euro, ein Rückgang von 9,61 Prozent — auch fallende Preise folgen also der Potenzformel und nicht der einfachen Multiplikation.

Fallstricke

Prozent oder Prozentpunkte? Typische Fehler bei der Preissteigerung berechnen

Typische Anfängerfehler. Sicherer anwenden.

Ein erster Fehler bei der Preissteigerung in Prozent ist die Verwechslung von Prozent und Prozentpunkten sowie die Annahme, dass ein Aufschlag von +10 Prozent und danach -10 Prozent wieder exakt zum Ausgangspreis führt; tatsächlich liegt der neue Preis darunter. Ein zweiter Fehler: zwei aufeinanderfolgende Preissteigerungen von jeweils 3 Prozent ergeben nicht 6 Prozent gesamte prozentuale Veränderung, sondern 6,09 Prozent, weil sich jede Periode auf den bereits erhöhten Endpreis bezieht.

Bei vielen Perioden summiert sich dieser Zinseszinseffekt erheblich.

Ein dritter Fehler ist, Preissteigerungen zu vergleichen, die auf unterschiedlichen Ausgangspreisen beruhen, sodass ein nominal gleicher Prozentsatz auf höherer Basis zu deutlich höheren Mehrkosten in Euro führt.

Häufig wird außerdem eine einmalige Anpassung fälschlich als sichere Prognose für mehrere Perioden gelesen, obwohl Kosten, Nachfrage und Verträge schwanken.

Wer Rabatte, Steuern oder Zuschläge nicht getrennt vom reinen Preissteigerungsanteil betrachtet, deutet den neuen Preis ebenfalls leicht falsch.

Vergleiche Angebote daher immer über den absoluten Endpreis und denselben Ausgangspreis als gemeinsamen Bezugspunkt.

Nächster Schritt

Preissteigerung in Kürze: Endpreis, Mehrkosten und Gesamtanstieg berechnen

Die Kernaussage für die direkte Weiterentscheidung.

Der Rechner beantwortet die Frage preissteigerung berechnen mit einer klaren Logik aus Endpreis, Mehrkosten und Gesamtsteigerung.

Aus Ausgangspreis, Prozentsatz je Periode und Anzahl der Perioden erhältst du den neuen Preis, die Euro-Differenz und die gesamte prozentuale Veränderung auf derselben Basis.

Weil sich jede Steigerung auf den bereits erhöhten Zwischenpreis bezieht, fällt der Endpreis über mehrere Perioden höher aus als eine einfache Addition der Prozentsätze.

Vergleiche verschiedene Erhöhungsraten wie 3, 5 und 7 Prozent pro Jahr, um zu erkennen, welche Preissteigerung in Prozent dein Budget noch trägt und wann sich ein Tarifwechsel lohnt.

So planst du wiederkehrende Kosten realistisch statt zu optimistisch. Hinter jeder prozentualen Preiserhöhung steckt ein Bruch, dessen Berechnung mit Rechenweg und automatischem Kürzen der Bruchrechner übersichtlich zeigt.

Geht es dagegen um eine reine prozentuale Veränderung ohne Preisbezug, etwa zwischen zwei beliebigen Messwerten, liefert der Rechner für prozentuale Veränderung das passende Werkzeug.

Vertiefung

Beispielrechnungen: Preiserhöhung, Gehaltserhöhung und Mieterhöhung in Prozent

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Neuer Preis: 648,00 € | Absolute Steigerung: 48,00 € | Gesamtsteigerung: 8,00 %

Einmalige Preiserhöhung in Prozent

Ausgangspreis
600 €
Preissteigerung
8 %
Anzahl Jahre
1 Jahr

Beispiel 2 · Mittel · Neuer Preis: 2.622,54 € | Absolute Steigerung: 222,54 € | Gesamtsteigerung: 9,27 %

Teuerungszuschlag über drei Jahre

Ausgangspreis
2.400 €
Preissteigerung
3 % pro Jahr
Anzahl Jahre
3 Jahre

Beispiel 3 · Komplex · Neuer Preis: 60.949,72 € | Absolute Steigerung: 10.949,72 € | Gesamtsteigerung: 21,90 %

Langfristige Kalkulation über 10 Jahre

Ausgangspreis
50.000 €
Preissteigerung
2 % pro Jahr
Anzahl Jahre
10 Jahre

Beispiel 4 · Komplex · Neuer Preis: 3.312,00 € | Absolute Steigerung: 112,00 € | Gesamtsteigerung: 3,50 %

Gehaltserhöhung in Prozent überschlägig berechnen

Ausgangspreis
3.200 €
Preissteigerung
3,5 %
Anzahl Jahre
1 Jahr

Beispiel 5 · Komplex · Neuer Preis: 943,50 € | Absolute Steigerung: 93,50 € | Gesamtsteigerung: 11,00 %

Mieterhöhung in Prozent überschlägig berechnen

Ausgangspreis
850 €
Preissteigerung
11 %
Anzahl Jahre
1 Jahr

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Prozentuale VeränderungProzentuale Veränderung zwischen zwei Werten berechnen, inklusive absoluter Differenz.FlächenrechnerFläche berechnen für Quadrat, Rechteck, Dreieck, Kreis, Trapez, Parallelogramm und weitere Formen – Formel wird je gewählter Form angezeigt.DurchschnittsrechnerArithmetisches Mittel, Summe, Anzahl, Minimum und Maximum einer Wertegruppe berechnen.VolumenrechnerVolumen berechnen für Würfel, Quader, Zylinder, Kegel, Kugel und Pyramide – Formel wird je gewählter Form angezeigt.PythagorasrechnerFehlende Seite und Winkel eines rechtwinkligen Dreiecks mit Satz des Pythagoras berechnen.Modulo-RechnerRest bei ganzzahliger Division (Modulo) berechnen: beide Konventionen (floored/truncated), Rechenweg, Restklassen und modulare Potenz.BruchrechnerZwei Brüche addieren, subtrahieren, multiplizieren oder dividieren – mit automatischem Kürzen, gemischter Zahl, Dezimalwert und Rechenweg.Bogenlänge-RechnerBogenlänge, Sehne, Pfeilhöhe, Sektor- und Segmentfläche eines Kreisbogens aus Radius und Winkel, Bogenlänge oder Sehne berechnen.DiagonalenrechnerDiagonale von Rechteck, Quadrat, Quader (Raumdiagonale) und Bildschirm aus Zoll und Seitenverhältnis nach dem Satz des Pythagoras berechnen.DreiecksrechnerDreieck berechnen aus drei Seiten oder aus Seiten und Winkeln: fehlende Seiten, Winkel, Fläche, Umfang, Höhen sowie In- und Umkreisradius nach SSS, SWS, WSW und SSW.Ellipse-RechnerEllipsen-Fläche und Umfang aus großer und kleiner Halbachse berechnen – mit Exzentrizität.Goldener-Schnitt-RechnerGoldenen Schnitt berechnen: eine Strecke im Verhältnis Phi (1,618) teilen oder aus dem längeren bzw. kürzeren Abschnitt die übrigen Längen bestimmen.Kegel-RechnerKegelvolumen, Mantelfläche und Seitenlänge aus Radius und Höhe berechnen.Kegelstumpf-RechnerKegelstumpf-Volumen, Mantelfläche und Oberfläche aus Grundradius, Deckradius und Höhe berechnen.Kreis-RechnerKreisfläche und Umfang berechnen: Radius oder Durchmesser eingeben, Fläche in cm² oder m² ablesen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Drei Balken zeigen den Endpreis eines Wartungsvertrags von 1.200 Euro nach 5 Jahren bei 3%, 4,5% und 6% jährlicher Steigerung

    Preissteigerung nach 5 Jahren im Vergleich

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/mathematik/prozent/preissteigerung">
      <img src="https://rechner-portal.de/images/mathematik/preissteigerung-perioden-vergleich.svg"
           alt="Drei Balken zeigen den Endpreis eines Wartungsvertrags von 1.200 Euro nach 5 Jahren bei 3%, 4,5% und 6% jährlicher Steigerung"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/mathematik/prozent/preissteigerung">Preissteigerung nach 5 Jahren im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/mathematik/prozent/preissteigerung
  • Zwei Kurven: lineare Steigerung (150 Euro nach 10 Jahren) vs. Zinseszins-Steigerung (162,89 Euro nach 10 Jahren bei 5% pro Jahr), Startpunkt 100 Euro

    Linearer vs. Zinseszins-Effekt bei Preissteigerungen

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/mathematik/prozent/preissteigerung">
      <img src="https://rechner-portal.de/images/mathematik/preissteigerung-zinseszinseffekt.svg"
           alt="Zwei Kurven: lineare Steigerung (150 Euro nach 10 Jahren) vs. Zinseszins-Steigerung (162,89 Euro nach 10 Jahren bei 5% pro Jahr), Startpunkt 100 Euro"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/mathematik/prozent/preissteigerung">Linearer vs. Zinseszins-Effekt bei Preissteigerungen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/mathematik/prozent/preissteigerung

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Ausgabe ist eine Rechenhilfe für konstante periodische Preisänderungen und ersetzt keine Marktprognose oder individuelle Vertragsprüfung.

Quelle: Exponentialrechnung mit konstantem periodischem Wachstumsfaktor aus Ausgangspreis, Steigerungsrate und Laufzeit

Stand: 2026-09-23

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
23. September 2026
Fachbereich
Mathematik / Prozent
Formeln basieren auf
Potenzformel für periodische Preisänderungen: Endpreis = Startpreis × (1 + p/100)^n
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Preissteigerungsrechner. Abgerufen von https://rechner-portal.de/mathematik/prozent/preissteigerung

Harvard-Format

Rechner-Portal, 2026. Preissteigerungsrechner. Available at: https://rechner-portal.de/mathematik/prozent/preissteigerung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.