Zum Hauptinhalt springen

Homeoffice-Pauschale-Rechner: Tage und Steuerersparnis

Datum und ZeitStand Jetzt bewerten
Anzeige

Kurzantwort

Die Homeoffice-Pauschale beträgt 6 Euro pro Homeoffice-Tag, maximal 210 Tage beziehungsweise 1.260 Euro im Jahr. Gib deine Homeoffice-Tage und sonstigen Werbungskosten ein, um zu sehen, ob die Summe den Arbeitnehmer-Pauschbetrag von 1.230 Euro übersteigt.

Homeoffice-Tage, 6-Euro-Pauschale, Gesamtwerbungskosten und Abstand zum Pauschbetrag...

Kilian AchatzGründer & Fachredakteur
Geprüft: Review-Team Rechner-Portal (Apr. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Es werden höchstens 210 Homeoffice-Tage pro Jahr mit 6 Euro pro Tag angesetzt.
  • Die steuerliche Wirkung wird nur als Vergleich mit dem Arbeitnehmer-Pauschbetrag modelliert, nicht als vollständige Einkommensteuerrechnung.

Grenzen

  • Der persönliche Steuersatz, ein separates Arbeitszimmer und weitere Sonderfälle der Steuererklärung werden nicht berechnet.
  • Die Ausgabe zeigt nur, ob die Summe der Werbungskosten über den Pauschbetrag steigt, nicht die tatsächliche Steuerersparnis.

Stand der Prüfung: Homeoffice-Pauschalen- und Werbungskostenlogik fachlich geprüft, Stand 20.05.2026.

Überblick

Homeoffice-Pauschale 2026: 6 Euro pro Tag, maximal 1.260 Euro

Als Steuerwerkzeug für die Homeoffice-Pauschale ist der Homeoffice-Tage-Rechner gedacht. Er zeigt, wie viele Homeoffice-Tage im Jahr für die Pauschale berücksichtigt werden, welcher Betrag daraus entsteht und ob deine gesamten Werbungskosten dadurch über den Arbeitnehmer-Pauschbetrag hinauswachsen.

Die steuerlichen Grundlagen regelt das Einkommensteuergesetz (EStG), aktuelle Informationen zur Pauschale veröffentlicht das Bundesfinanzministerium.

Pro tatsächlichem Homeoffice-Tag setzt das Finanzamt eine Pauschale von 6 Euro an, höchstens jedoch für 210 Tage im Jahr, was einem maximalen Abzug von 1.260 Euro entspricht.

Entscheidend für die steuerliche Wirkung ist nicht die Pauschale allein, sondern die Summe aller Werbungskosten: Erst wenn diese den Arbeitnehmer-Pauschbetrag von 1.230 Euro übersteigt, wirkt sich der zusätzliche Betrag tatsächlich steuermindernd aus.

Der Rechner macht damit sichtbar, ob sich das gesonderte Eintragen der Homeoffice-Tage in der Steuererklärung im konkreten Fall überhaupt lohnt oder ob der Pauschbetrag ohnehin greift.

Wie knapp das ausgeht, zeigt der Extremfall: Selbst wer den Deckel voll ausreizt und alle 210 Tage geltend macht, kommt auf 1.260 Euro — gerade einmal 30 Euro über dem Pauschbetrag von 1.230 Euro, der ohne jeden Nachweis gewährt wird.

Bei 205 Homeoffice-Tagen landet die Pauschale exakt auf 1.230 Euro und der ausgewiesene Vorteil damit auf null. Die Homeoffice-Pauschale allein trägt also praktisch nie; sie entfaltet ihre Wirkung erst zusammen mit anderen Werbungskosten.

Eingaben

Homeoffice-Tage und Werbungskosten eingeben

Der Rechner benötigt zwei Angaben: Homeoffice-Tage im Jahr (tatsächliche Tage, 0 bis 365) und Sonstige Werbungskosten in Euro (optional). Geeignete Datenquellen sind ein Kalender mit den realen Heimarbeitstagen, die Zeiterfassung, Reisekostenunterlagen oder die eigene Steuerdokumentation.

Zähle nur echte Homeoffice-Tage und keine Planwerte oder Tage, an denen du zusätzlich im Büro warst, denn für denselben Kalendertag lassen sich Homeoffice-Pauschale und Pendlerpauschale nicht parallel ansetzen.

Beachte den Deckel von 210 Tagen: Mehr eingegebene Tage erhöhen den Abzug nicht weiter.

Bei den sonstigen Werbungskosten gehören etwa Arbeitsmittel, Fachliteratur oder Fortbildungen hinein, die zusammen mit der Pauschale über den Arbeitnehmer-Pauschbetrag hinausführen können.

Mehr als diese zwei Felder gibt es nicht — und das zweite ist das wichtigere. Wer es leer lässt, bekommt fast immer eine ernüchternde Antwort, denn die Pauschale allein reicht rechnerisch kaum über den Pauschbetrag hinaus.

Der Rechner deckelt die Tage dabei still: Trägst du 250 ein, rechnet er weiter mit 210 und meldet keinen Fehler.

Neben den Geldbeträgen weist er zusätzlich aus, wie weit du den 210-Tage-Rahmen ausgeschöpft hast — 120 Tage entsprechen rund 57 Prozent, 210 Tage sind die vollen 100 Prozent.

Praxisfälle

Homeoffice-Pauschale: Beispiele zu Tagen, Nachweis und Eintrag

Sechs typische Suchfragen zur Homeoffice-Pauschale und ihre Antwort direkt aus dem Rechner oder aus dem Gesetzestext – jede Zahl lässt sich mit den Feldern oben nachvollziehen.

  1. Wie viele Homeoffice-Tage erkennt das Finanzamt an?

    „wie viele homeoffice-tage erkennt das finanzamt an“

    Eingabe
    Homeoffice-Tage im Jahr: 224, Sonstige Werbungskosten: 0 €
    Ergebnis
    Nur 210 Tage werden berücksichtigt, Pauschale gedeckelt auf 1.260 € (§ 4 Abs. 5 Satz 1 Nr. 6c EStG)
  2. Homeoffice-Pauschale bei 120 Tagen

    „homeoffice pauschale rechner 120 tage“

    Eingabe
    Homeoffice-Tage im Jahr: 120, Sonstige Werbungskosten: 0 €
    Ergebnis
    720 € Pauschale, 57 % Auslastung, kein Vorteil über den Pauschbetrag hinaus
  3. Homeoffice-Pauschale oder Arbeitszimmer – was bringt mehr?

    „homeoffice-pauschale oder arbeitszimmer“

    Eingabe
    Vergleich: Tagespauschale (max. 1.260 €) gegen Jahrespauschale Arbeitszimmer (ebenfalls 1.260 €) oder tatsächliche Raumkosten
    Ergebnis
    Ohne eigenes Arbeitszimmer bleibt nur die Tagespauschale; mit hohen Raumkosten kann das Arbeitszimmer mehr bringen
  4. Wo trage ich die Homeoffice-Pauschale ein?

    „homeoffice-pauschale wo eintragen“

    Eingabe
    Anlage N der Einkommensteuererklärung, Abschnitt Werbungskosten
    Ergebnis
    Als Werbungskosten neben sonstigen Kosten, automatischer Vergleich mit dem Pauschbetrag von 1.230 €
  5. Homeoffice-Pauschale und Fahrtkosten am selben Tag?

    „homeoffice-pauschale und entfernungspauschale gleichzeitig“

    Eingabe
    20 Bürotage mit 15 km Arbeitsweg getrennt von reinen Homeoffice-Tagen gerechnet
    Ergebnis
    Pro Kalendertag nur eine Zuordnung möglich – kein Doppelansatz von Pendler- und Homeoffice-Pauschale
  6. Homeoffice-Pauschale mit Arbeitsmitteln kombinieren

    „homeoffice pauschale werbungskosten laptop“

    Eingabe
    Homeoffice-Tage im Jahr: 200, Sonstige Werbungskosten: 400 € (z. B. Laptop, Drucker)
    Ergebnis
    1.200 € Pauschale + 400 € = 1.600 € Werbungskosten, 370 € über dem Pauschbetrag

Berechnung

So funktioniert die Berechnung

Homeoffice-Pauschale und Werbungskostenvergleich (§ 4 Abs. 5 EStG, max.

210 Tage): Die berücksichtigten Tage sind der kleinere Wert aus den eingegebenen Homeoffice-Tagen und der Obergrenze von 210.

Die Homeoffice-Pauschale ergibt sich aus berücksichtigten Tagen mal 6 Euro, also bei voller Ausschöpfung 210 mal 6 Euro = 1.260 Euro. Die gesamten Werbungskosten sind die Homeoffice-Pauschale plus die sonstigen Werbungskosten.

Den steuerlich wirksamen Mehrbetrag bildet der Rechner als Differenz dieser Summe zum Arbeitnehmer-Pauschbetrag von 1.230 Euro: Liegt die Summe darunter, greift der Pauschbetrag und es entsteht kein zusätzlicher Abzug; liegt sie darüber, lässt sich nur der über 1.230 Euro hinausgehende Anteil zusätzlich geltend machen.

Weil der Arbeitnehmer-Pauschbetrag ohnehin automatisch angesetzt wird, bringt das gesonderte Eintragen der Homeoffice-Tage nur dann einen echten Vorteil, wenn die Summe aus Pauschale und übrigen Werbungskosten diese Schwelle klar überschreitet.

Die Deckelung greift vor der Multiplikation, nicht danach: Der Rechner kappt zuerst die Tage bei 210 und rechnet erst dann mit 6 Euro weiter, weshalb 250 eingetragene Tage exakt dasselbe Ergebnis liefern wie 210.

Zusätzlich weist er die Ausschöpfung des Rahmens als Prozentwert aus, berechnet als berücksichtigte Tage geteilt durch 210 — bei 120 Tagen sind das 57,14 Prozent.

Der Vorteil selbst wird bei null abgeschnitten: Liegen die Gesamtkosten unter dem Pauschbetrag, erscheint dort keine negative Zahl, sondern schlicht eine 0.

Nachschlagen

Homeoffice-Tage und Tagespauschale: Übersicht 2023–2026

Homeoffice-Pauschale ab 2023: 6 Euro pro Tag, maximal 210 Tage und 1.260 Euro im Jahr. Die Pauschale wirkt sich nur steuermindernd aus, soweit die gesamten Werbungskosten den Arbeitnehmer-Pauschbetrag von 1.230 Euro übersteigen.

Homeoffice-Tage und Tagespauschale nach § 4 Abs. 5 Satz 1 Nr. 6c EStG (ab 2023)
Homeoffice-Tage/JahrPauschale (6 € × Tage)Hinweis
10 Tage60 €Typisch: vereinzelt im Homeoffice
20 Tage120 €Ca. 1 Tag/Woche (4 Wochen Urlaub)
40 Tage240 €Ca. 1 Tag/Woche (Vollarbeitsjahr)
60 Tage360 €Ca. 1,5 Tage/Woche
100 Tage600 €Ca. 2 Tage/Woche
120 Tage720 €Ca. 2,5 Tage/Woche
150 Tage900 €Ca. 3 Tage/Woche
180 Tage1.080 €Ca. 3,5 Tage/Woche
205 Tage1.230 €Entspricht dem ArbN-Pauschbetrag
210 Tage1.260 €Gesetzliches Maximum (§ 4 Abs. 5 Satz 1 Nr. 6c EStG)

Quelle: § 4 Abs. 5 Satz 1 Nr. 6c EStG i. d. F. des Jahressteuergesetzes 2022 (BGBl. I 2022 Nr. 48 S. 2294); § 9a Satz 1 Nr. 1a EStG (ArbN-Pauschbetrag 1.230 €, Stand 2023–2026). Gilt nur für Tage, an denen ausschließlich zuhause gearbeitet wird.

Homeoffice-Pauschale oder häusliches Arbeitszimmer?

Die 6-Euro-Tagespauschale (Nr. 6c) und das häusliche Arbeitszimmer (Nr. 6b) sind zwei getrennte Regelungen in § 4 Abs. 5 EStG. Nur eine davon lässt sich pro Steuerjahr für dieselbe Tätigkeit nutzen.

Homeoffice-Pauschale (Nr. 6c) im Vergleich zum häuslichen Arbeitszimmer (Nr. 6b)
FallAbsetzbarer BetragNachweis nötig?
Homeoffice-Pauschale (kein eigenes Arbeitszimmer nötig)6 €/Tag, max. 210 Tage = 1.260 €/JahrNein – nur die Tage
Häusliches Arbeitszimmer ohne Tätigkeitsmittelpunkt, aber ohne anderen ArbeitsplatzWahlweise Jahrespauschale 1.260 € oder tatsächliche KostenJa – Einzelnachweis bei tatsächlichen Kosten
Häusliches Arbeitszimmer als Mittelpunkt der gesamten TätigkeitTatsächliche Kosten in voller Höhe (kein Deckel)Ja – Einzelnachweis aller Raumkosten

Quelle: § 4 Abs. 5 Satz 1 Nr. 6b und Nr. 6c EStG (gesetze-im-internet.de/estg/__4.html, geprüft 30.09.2026). Beide Varianten schließen sich für dieselbe Tätigkeit im selben Jahr gegenseitig aus; die Jahrespauschale nach Nr. 6b ermäßigt sich um ein Zwölftel für jeden Monat, in dem die Voraussetzungen nicht vorlagen.

Expertenmodus

Homeoffice-Pauschale: Häufige Fragen zu Nachweis, Eintrag und Arbeitszimmer

Wie viele Homeoffice-Tage erkennt das Finanzamt für die Pauschale an?

Das Finanzamt erkennt für die Tagespauschale höchstens 210 Homeoffice-Tage pro Jahr an, weil bei 6 Euro je Tag genau dort die gesetzliche Obergrenze von 1.260 Euro erreicht wird (210 × 6 Euro = 1.260 Euro).

Trägst du zum Beispiel 224 tatsächlich zu Hause gearbeitete Tage in den Rechner ein, bleiben im Ergebnis trotzdem nur 210 anrechenbare Tage und 1.260 Euro Pauschale stehen, die restlichen 14 Tage wirken sich steuerlich nicht mehr aus.

Zähle deshalb nur echte Heimarbeitstage und keine Planwerte, damit die Eingabe zur späteren Steuererklärung passt.

Entscheidend ist danach nicht die reine Tagezahl, sondern die Summe aus Pauschale und übrigen Werbungskosten im Vergleich zum Arbeitnehmer-Pauschbetrag.

Bei 120 eingetragenen Tagen zeigt der Rechner zum Beispiel 720 Euro Pauschale, bei den vollen 210 Tagen sind es 1.260 Euro – in beiden Fällen lohnt sich der Blick auf die zweite Eingabe für sonstige Werbungskosten, um den tatsächlichen steuerlichen Effekt einzuschätzen.

Welche Nachweise verlangt das Finanzamt für die Homeoffice-Pauschale?

Für die Homeoffice-Pauschale selbst verlangt das Finanzamt keinen Einzelbeleg über Kosten, weil es sich um eine reine Tagespauschale von 6 Euro handelt – anders als beim häuslichen Arbeitszimmer, wo Rechnungen für Miete oder Nebenkosten gebraucht würden.

Du solltest die Anzahl der Homeoffice-Tage dennoch nachvollziehbar dokumentieren, etwa über einen Arbeitskalender, die Zeiterfassung oder eine Home-Office-Vereinbarung mit dem Arbeitgeber, falls das Finanzamt im Rahmen einer Prüfung nachfragt.

Trage in den Rechner nur Tage ein, die du auch im Zweifel belegen kannst, und keine Schätzwerte für das ganze Jahr.

Bei 150 Homeoffice-Tagen weist der Rechner 900 Euro Pauschale aus; kannst du davon nur 100 Tage plausibel machen, sinkt der Betrag auf 600 Euro.

Eine grobe Faustregel: Je näher die Tagezahl am Deckel von 210 Tagen liegt, desto wichtiger wird eine lückenlose Dokumentation, weil dort auch das Prüfrisiko am größten ist.

Was ist der Unterschied zwischen Homeoffice-Pauschale und häuslichem Arbeitszimmer?

Die Homeoffice-Pauschale (6 Euro pro Tag, maximal 1.260 Euro) und das häusliche Arbeitszimmer sind zwei getrennte Regelungen im Einkommensteuergesetz, die sich für dieselbe Tätigkeit im selben Jahr gegenseitig ausschließen.

Ein Arbeitszimmer setzt einen abgeschlossenen, fast ausschließlich beruflich genutzten Raum voraus und erlaubt entweder die tatsächlichen Kosten in voller Höhe, wenn der Raum den Mittelpunkt deiner gesamten Tätigkeit bildet, oder wahlweise ebenfalls eine Jahrespauschale von 1.260 Euro ohne Einzelnachweis.

Die Homeoffice-Pauschale dagegen brauchst du für keinen eigenen Raum – der Küchentisch reicht – dafür bleibt sie strikt auf 6 Euro je Tag gedeckelt.

Wer beide Varianten durchrechnet, sollte prüfen, welche im eigenen Fall höher ausfällt: Bei niedrigen tatsächlichen Raumkosten liegt die Tagespauschale meist vorn, bei einem separaten Arbeitszimmer mit hoher Miete kann die Arbeitszimmer-Regelung günstiger sein.

Der Rechner hier bildet ausschließlich die Tagespauschale ab, nicht das Arbeitszimmer.

Bringen mehr als 210 Homeoffice-Tage einen zusätzlichen Steuervorteil?

Mehr als 210 Homeoffice-Tage bringen über die Tagespauschale keinen zusätzlichen Steuervorteil, weil der absetzbare Betrag bei 1.260 Euro im Jahr ausgeschöpft ist und der Rechner ab dieser Grenze automatisch deckelt.

Du kannst weitere Tage zwar dokumentieren, doch der Pauschalwert steigt dadurch rechnerisch nicht weiter.

Wichtiger ist deshalb, zusätzlich deine übrigen Werbungskosten wie Arbeitsmittel, Fachliteratur, Fortbildungen oder Kontoführungsgebühren vollständig zu erfassen.

Erst die Summe aus gedeckelter Pauschale und diesen weiteren Kosten zeigt, ob du den Arbeitnehmer-Pauschbetrag von 1.230 Euro überschreitest und damit überhaupt mehr absetzt als ohnehin automatisch gewährt wird.

Bei 150 Homeoffice-Tagen weist der Rechner 900 Euro Pauschale aus und zugleich, dass noch 330 Euro bis zum Pauschbetrag fehlen – dieses Bild verhindert, dass du dich auf Basis einer hohen Tagezahl allein zu sicher fühlst, obwohl der eigentliche Hebel bei den sonstigen Werbungskosten liegt.

Wo trage ich die Homeoffice-Pauschale in der Steuererklärung ein?

Die Homeoffice-Pauschale trägst du als Arbeitnehmer in der Anlage N deiner Einkommensteuererklärung bei den Werbungskosten ein, zusammen mit deinen sonstigen beruflich veranlassten Kosten.

Das Finanzamt addiert diesen Betrag automatisch zu den übrigen Werbungskosten und vergleicht die Summe mit dem Arbeitnehmer-Pauschbetrag von 1.230 Euro, den es ohnehin ohne jeden Nachweis gewährt.

Trage deshalb zuerst die einzelnen Positionen wie Homeoffice-Pauschale, Arbeitsmittel oder Fortbildungskosten getrennt ein, statt sie vorab selbst zu verrechnen – das Elster-Formular übernimmt die Vergleichsrechnung automatisch.

Bei 200 Homeoffice-Tagen und 400 Euro sonstigen Werbungskosten ergibt der Rechner hier 1.200 Euro Pauschale plus 400 Euro, also 1.600 Euro Gesamt-Werbungskosten – 370 Euro über dem Pauschbetrag, die sich in der Anlage N steuermindernd auswirken.

Selbstständige und Freiberufler tragen dieselbe Tagespauschale stattdessen als Betriebsausgabe in der Einnahmen-Überschussrechnung ein, nicht in der Anlage N.

Kann ich für denselben Tag Pendlerpauschale und Homeoffice-Pauschale ansetzen?

Für denselben Arbeitstag darfst du Pendlerpauschale und Homeoffice-Pauschale nicht gleichzeitig ansetzen, weil das Steuerrecht pro Kalendertag nur eine Zuordnung zulässt.

Ein Tag zählt entweder als Bürotag mit Fahrt zur ersten Tätigkeitsstätte, für den die Entfernungspauschale gilt, oder als reiner Homeoffice-Tag mit der 6-Euro-Tagespauschale.

Eine Ausnahme besteht nur, wenn dir für die Tätigkeit dauerhaft kein anderer Arbeitsplatz zur Verfügung steht; dann sind in bestimmten Konstellationen beide Ansätze nebeneinander denkbar.

Achte deshalb auf eine klare, tagesgenaue Trennung deiner Büro- und Homeoffice-Tage, damit bei einer späteren Prüfung kein unzulässiger Doppelansatz entsteht.

Bei 20 Bürotagen und 15 Kilometern Entfernung kämen über die Entfernungspauschale bereits rund 90 Euro zusammen; dieser Betrag darf nicht zusätzlich zur Homeoffice-Pauschale für dieselben Tage gezählt werden.

Der Rechner hier bewertet ausschließlich die eingegebenen reinen Homeoffice-Tage und rechnet keine Bürotage mit ein.

Was zählt als Homeoffice-Tag im Rechner?

Als Homeoffice-Tag zählen ausschließlich die Arbeitstage, an denen du deine berufliche Tätigkeit tatsächlich überwiegend von zu Hause ausgeübt hast, und zwar im jeweiligen Steuerjahr.

Planwerte, Urlaubstage, Krankheitstage oder Tage mit normalem Büroeinsatz darfst du nicht als Homeoffice-Tage mitrechnen, weil die Tagespauschale nur für die häusliche Arbeit gewährt wird.

Auch ein Tag, an dem du morgens im Büro warst und nachmittags zu Hause gearbeitet hast, zählt in der Regel nicht als voller Homeoffice-Tag.

Trage deshalb nur belastbar dokumentierte Heimarbeitstage ein, damit das Ergebnis der späteren Angabe in der Steuererklärung standhält. Ein einfaches Monatsblatt hilft: Markiere jeden Arbeitstag mit H für Heimarbeit oder B für Büro.

Wer zwischen 100 und 150 echten Homeoffice-Tagen liegt, profitiert am stärksten davon, keinen Tag zu viel oder zu wenig einzutragen, weil jeder falsche Tag 6 Euro Abweichung in der Pauschale bedeutet.

Welche sonstigen Werbungskosten kann ich zusätzlich zur Pauschale angeben?

Zu den sonstigen Werbungskosten, die du zusätzlich zur Homeoffice-Pauschale eintragen kannst, gehören etwa Arbeitsmittel wie Laptop, Bildschirm oder Drucker, Fachliteratur, Fortbildungen, Bewerbungskosten, Kontoführungsgebühren oder Beiträge zu Berufsverbänden.

Erst die Summe aus Homeoffice-Pauschale und diesen weiteren Kosten zeigt, ob du den Arbeitnehmer-Pauschbetrag von 1.230 Euro tatsächlich überschreitest und damit mehr geltend machst als die ohnehin automatisch gewährte Pauschale.

Lässt du das Feld leer, berechnet der Rechner nur die isolierte Wirkung der Tagespauschale und unterschätzt damit häufig deinen realen Hebel.

Bei 200 Homeoffice-Tagen und zusätzlich 400 Euro Arbeitsmitteln sowie 150 Euro Berufsverbandsgebühren ergeben sich insgesamt 1.750 Euro Werbungskosten – 520 Euro über dem Pauschbetrag.

Ohne diese Zusatzangaben würde der Rechner nur 1.200 Euro Pauschale ausweisen, und der echte Vorteil bliebe unsichtbar. Sammle deshalb Belege für Arbeitsmittel über das Jahr, statt erst bei der Steuererklärung danach zu suchen.

Gilt das Ergebnis auch direkt für Selbstständige oder Freiberufler?

Das Ergebnis gilt nicht unmittelbar für Selbstständige oder Freiberufler, weil der Rechner auf die Arbeitnehmer-Logik mit Werbungskosten und Pauschbetrag ausgelegt ist.

Bei selbstständiger Tätigkeit wird dieselbe 6-Euro-Tagespauschale stattdessen als Betriebsausgabe in der Einnahmen-Überschussrechnung angesetzt, und der Arbeitnehmer-Pauschbetrag von 1.230 Euro spielt dort keine Rolle, weil er nur bei Einkünften aus nichtselbstständiger Arbeit greift.

Prüfe deshalb zuerst deine Einkunftsart, bevor du die Zahlen aus diesem Rechner übernimmst, damit sie nicht in einem fachlich unpassenden Rahmen landen.

Ein Freelancer, der 200 Homeoffice-Tage gearbeitet hat, kann die Tagespauschale grundsätzlich genauso mit 1.200 Euro ansetzen wie im Rechner ausgewiesen, bucht sie aber als Betriebsausgabe und nicht als Werbungskosten.

Das Ergebnis dieses Rechners ist deshalb ohne Anpassung an die EÜR nicht direkt auf eine freiberufliche Steuererklärung übertragbar. Im Zweifel klärt eine kurze Rücksprache mit dem Steuerbüro die richtige Einordnung.

Kontext

Homeoffice-Pauschale oder häusliches Arbeitszimmer?

Warum das bloße Ergebnis oft nicht reicht — und worauf es in der Praxis ankommt.

Neben der 6-Euro-Tagespauschale nach § 4 Abs. 5 Satz 1 Nr. 6c EStG kennt das Einkommensteuergesetz mit dem häuslichen Arbeitszimmer (Nr. 6b derselben Vorschrift) eine zweite, getrennte Regelung für Arbeiten zu Hause.

Beide schließen sich für dieselbe Tätigkeit im selben Jahr gegenseitig aus, unterscheiden sich aber deutlich in Höhe und Voraussetzungen.

Die Tagespauschale setzt keinen eigenen Raum voraus – der Küchentisch reicht – bleibt dafür strikt auf 6 Euro je Tag und maximal 1.260 Euro im Jahr gedeckelt, unabhängig von den tatsächlichen Kosten.

Ein häusliches Arbeitszimmer braucht dagegen einen abgeschlossenen, nahezu ausschließlich beruflich genutzten Raum.

Bildet dieser Raum den Mittelpunkt der gesamten beruflichen Tätigkeit, sind die tatsächlichen Kosten (anteilige Miete, Nebenkosten, Ausstattung) in voller Höhe ohne Deckel absetzbar.

Steht kein anderer Arbeitsplatz zur Verfügung, ohne dass der Raum Tätigkeitsmittelpunkt ist, lässt sich wahlweise ebenfalls eine Jahrespauschale von 1.260 Euro ansetzen, statt jede Einzelkostenposition zu belegen.

Welche Variante günstiger ist, hängt von den tatsächlichen Raumkosten ab: Bei niedrigen Kosten oder ohne eigenes Arbeitszimmer liegt die einfache Tagespauschale meist vorn, weil sie ohne Einzelnachweis auskommt.

Bei einem separaten Arbeitszimmer mit hoher Miete kann der Abzug der tatsächlichen Kosten deutlich über 1.260 Euro hinausgehen.

Dieser Rechner bildet ausschließlich die 6-Euro-Tagespauschale (Nr. 6c) ab; das häusliche Arbeitszimmer (Nr. 6b) mit seinen Raumkosten ist nicht Teil der Berechnung.

Hinweise

Was muss ich bei der Nutzung beachten?

Führe eine laufende Liste mit echten Homeoffice-Tagen, statt sie erst am Jahresende zu schätzen, denn das Finanzamt erwartet nachvollziehbare statt grob gerundete Werte. So erkennst du früh, ob du den Deckel von 210 Tagen erreichst und ab welchem Punkt jeder weitere Homeoffice-Tag die Pauschale nicht mehr erhöht.

Prüfe zugleich deine sonstigen Werbungskosten, denn erst wenn Pauschale und übrige Kosten zusammen den Arbeitnehmer-Pauschbetrag von 1.230 Euro übersteigen, entsteht eine spürbare Steuerwirkung.

Wer knapp an dieser Grenze liegt, kann gezielt belegbare Arbeitsmittel ergänzen.

Halte die Nachweise für Arbeitsmittel, Fachliteratur oder Fortbildung geordnet bereit, denn sie entscheiden oft darüber, ob die Grenze zum Pauschbetrag überschritten wird.

Bedenke außerdem, dass sich Homeoffice-Pauschale und Entfernungspauschale für denselben Kalendertag ausschließen: An einem reinen Bürotag zählt der Arbeitsweg, an einem reinen Heimarbeitstag die Tagespauschale, sodass eine saubere Trennung der Tage den Abzug optimiert.

Setz die Erwartung an die Tageszahl dabei realistisch an: Zwischen 205 und 210 Tagen bewegt sich der ausgewiesene Vorteil gerade einmal von 0 auf 30 Euro.

Die Stellschraube mit Hebel ist deshalb nicht der letzte Homeoffice-Tag, sondern das Feld für die sonstigen Werbungskosten.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

Thomas arbeitet als Angestellter und hat 2026 insgesamt 180 Homeoffice-Tage geleistet.

Ausgangslage: Er möchte wissen, wie viel Homeoffice-Pauschale er in der Steuererklärung angeben kann und ob das seine sonstigen Werbungskosten von 450 Euro über den Pauschbetrag hebt. Eingaben: Homeoffice-Tage 180, sonstige Werbungskosten 450 Euro.

Der Rechner ergibt: Berücksichtigte Tage 180 (unter der 210-Tage-Grenze), Homeoffice-Pauschale 1.080 Euro, Gesamt-Werbungskosten 1.530 Euro.

Thomas erkennt: Die Summe übersteigt den Arbeitnehmer-Pauschbetrag von 1.230 Euro um 300 Euro — dieser Betrag kann zusätzlich steuerlich geltend gemacht werden.

Thomas entscheidet: Er notiert alle echten Homeoffice-Tage für das zweite Halbjahr weiterhin sorgfältig.

Hätte Thomas dagegen nur die Pauschale ohne seine 450 Euro sonstige Werbungskosten betrachtet, läge er mit 1.080 Euro noch unter dem Pauschbetrag und hätte fälschlich angenommen, die Eintragung lohne sich nicht.

Erst die Summe aus beiden Positionen hebt ihn über die Schwelle von 1.230 Euro. Für das kommende Jahr plant er deshalb, größere Anschaffungen wie einen Bürostuhl gezielt einzuplanen, um den steuerlich wirksamen Anteil weiter zu erhöhen.

Zur Gegenprobe entfernt er die sonstigen Werbungskosten und lässt nur die Homeoffice-Tage stehen: Der Vorteil fällt sofort auf 0 Euro zurück, obwohl die Pauschale unverändert dasteht.

Damit ist ihm klar, dass nicht die Zahl seiner Heimarbeitstage über die Steuerwirkung entscheidet, sondern erst die Summe mit allem Übrigen — und dass sich das Sammeln von Belegen für Arbeitsmittel mehr lohnt als das Nachzählen einzelner Homeoffice-Tage. Werbungskosten: 1.530 Euro Gesamt übersteigen Pauschbetrag um 300 Euro

Fallstricke

Welche Fehler sollte ich vermeiden?

Vor allem die Tagelogik führt in die Irre: Bürotage mit Teil-Homeoffice oder reine Planwerte werden als volle Homeoffice-Tage angesetzt. Ebenso wird für denselben Kalendertag gleichzeitig Pendlerpauschale und Homeoffice-Pauschale kalkuliert, obwohl beides nicht parallel gilt.

Häufig wird außerdem übersehen, dass oberhalb von 210 Tagen kein zusätzlicher Pauschalbetrag mehr entsteht.

Ein weiterer Fehlansatz ist, nur auf die Pauschale zu schauen und sonstige Werbungskosten wegzulassen; ohne Überschreiten des Arbeitnehmer-Pauschbetrags bleibt die steuerliche Mehrwirkung oft geringer als erwartet.

Ein zusätzlicher Irrtum ist die Verwechslung der Tagespauschale mit einem echten Arbeitszimmer-Abzug: Wer kein steuerlich anerkanntes häusliches Arbeitszimmer hat, ist auf die pauschalen 6 Euro je Tag beschränkt und kann keine anteiligen Raumkosten ansetzen.

Ebenso wird der Deckel gern verkannt, indem mehr als 210 Tage eingetragen werden in der Annahme, jeder weitere Heimarbeitstag erhöhe den Abzug weiter, obwohl die Obergrenze längst erreicht ist.

Der größte Trugschluss bleibt aber, die Pauschale für sich genommen als Steuerersparnis zu lesen: Sie ersetzt den Pauschbetrag nicht, sondern muss ihn erst überbieten.

Wer 120 Tage einträgt und sonst nichts, sieht deshalb 720 Euro Pauschale und trotzdem 0 Euro Vorteil — kein Rechenfehler, sondern die Folge der automatisch gewährten 1.230 Euro.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Aus tatsächlichen Homeoffice-Tagen (maximal 210 anrechenbar) und optionalen Werbungskosten berechnet der Homeoffice-Tage-Rechner die Homeoffice-Pauschale sowie die Gesamt-Werbungskosten und zeigt, ob und um wie viel der Arbeitnehmer-Pauschbetrag von 1.230 Euro überschritten wird.

Das Ergebnis macht sichtbar, ob die Pauschale im konkreten Jahr überhaupt eine steuermindernde Wirkung hat.

Reale Homeoffice-Tage laufend festhalten: Wer erst im Dezember zählt, kann den 210-Tage-Deckel und die Grenze zum Pauschbetrag nicht mehr rechtzeitig planen.

Ob sich die Eintragung im Einzelfall auszahlt, hängt immer vom Zusammenspiel aus Pauschale und übrigen Werbungskosten ab, nicht von der Tageszahl allein.

Wie deutlich das ausfällt, zeigt der Grenzfall: Selbst bei voll ausgeschöpften 210 Tagen stehen den 1.260 Euro Pauschale nur 30 Euro tatsächlicher Vorteil gegenüber, weil der Pauschbetrag ohnehin ohne Nachweis gewährt wird.

Bei 205 Tagen ist der Vorteil exakt null. Die Homeoffice-Pauschale trägt also selten allein — sie braucht andere Werbungskosten an ihrer Seite, um überhaupt zu wirken.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Beispiel 1 · Einfach · Pauschale: 180 € | Gesamte Werbungskosten: 180 € | Vorteil ggü. Pauschbetrag: 0 € | Auslastung des Höchstbetrags: 14,29 % (über Pauschbetrag: Nein)

30 Homeoffice-Tage im Jahr

Homeoffice-Tage im Jahr
30
Sonstige Werbungskosten (€)
0 €

Beispiel 2 · Mittel · Pauschale: 720 € | Gesamte Werbungskosten: 720 € | Vorteil ggü. Pauschbetrag: 0 € | Auslastung des Höchstbetrags: 57,14 % (über Pauschbetrag: Nein)

Standardfall mit 120 Homeoffice-Tagen

Homeoffice-Tage im Jahr
120
Sonstige Werbungskosten (€)
0 €

Beispiel 3 · Komplex · Pauschale: 1.260 € | Gesamte Werbungskosten: 1.760 € | Vorteil ggü. Pauschbetrag: 530 € | Auslastung des Höchstbetrags: 100 % (über Pauschbetrag: Ja)

210 Tage mit zusätzlichen Werbungskosten

Homeoffice-Tage im Jahr
210
Sonstige Werbungskosten (€)
500 €

Beispiel 4 · Komplex · Pauschale: 1.260 € | Gesamte Werbungskosten: 1.260 € | Vorteil ggü. Pauschbetrag: 30 € | Auslastung des Höchstbetrags: 100 % (über Pauschbetrag: Ja)

224 eingetragene Tage – der Deckel greift still

Homeoffice-Tage im Jahr
224
Sonstige Werbungskosten (€)
0 €

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

TagerechnerTage zwischen zwei Daten zählen – wahlweise mit Enddatum, als Arbeits- und Werktage ohne Feiertage, mit Wochentag – oder Datum plus/minus Tage berechnen.Arbeitsstunden berechnenNettoarbeitszeit pro Tag, Woche, Monat und Jahr inkl. Pause und Vergleich mit Regelarbeitszeit.Brückentage-RechnerBrückentage 2026/2027 je Bundesland als Liste, plus Urlaubsplaner für die längsten freien Zeiträume je Urlaubstag.Arbeitstage-RechnerArbeitstage zwischen zwei Daten berechnen: Wochenenden und gesetzliche Feiertage je Bundesland werden automatisch abgezogen.Nachtschicht- und Nachtzuschlag-RechnerNachtstunden nach ArbZG, TVöD oder Tarif ermitteln und Nachtzuschlag in Euro samt steuerfreiem Anteil nach § 3b EStG berechnenStundenrechnerArbeitszeit aus Beginn, Ende und Pause berechnen (hh:mm und dezimal, auch über Mitternacht, mit Pausenhinweis nach ArbZG), Wochen mit unterschiedlichen Tagen addieren und Wochen- und Monatsstunden hochrechnen.Lehrer-Arbeitstage-RechnerUnterrichtstage im Schuljahr 2026/2027 je Bundesland berechnen: Ferien nach KMK-Terminen, Feiertage und bewegliche Ferientage abziehen, mit Unterrichtswochen und Unterrichtsstunden nach Deputat.ÜberstundenÜberstunden pro Tag und Woche sowie Vergütung mit Zuschlag berechnen.Betriebszugehörigkeit-RechnerBetriebszugehörigkeit in Jahren, Monaten und Tagen sowie Jubiläumsdaten berechnen.Industrieminuten-RechnerDezimalstunden in HH:MM umrechnen und umgekehrt – für Zeiterfassung, Lohnabrechnung und Dienstplanung.PausenrechnerGesetzliche Mindestpause nach Arbeitszeitgesetz und empfohlener Pausenzeitpunkt berechnen.Pomodoro-RechnerPomodoro-Technik planen: Aufgabe in Stunden oder Pomodoros angeben und Zahl der Pomodoros, kurze und lange Pausen, Gesamtdauer, Endzeit und Zeitplan berechnen, mit Abgleich zu § 4 ArbZG.Zeitspanne berechnenZeitraum zwischen zwei Daten kalendergenau in Jahre, Monate und Tage zerlegen – dazu Gesamttage, Wochen und Stunden, optional mit Uhrzeit.Countdown-Rechner: Dauer bis EreignisCountdown bis zu einem Ereignis in Tagen, Stunden, Minuten und Sekunden – aktualisiert sich jede Sekunde.Datum plus Tage – Datum addieren / subtrahierenZieldatum aus Ausgangsdatum plus/minus Tage, Wochen, Monate und Jahre kalendergenau berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Gestapelter Balken zeigt 1.080 Euro Homeoffice-Pauschale plus 450 Euro sonstige Werbungskosten gleich 1.530 Euro Gesamtsumme, die den Pauschbetrag von 1.230 Euro um 300 Euro übersteigt.

    Werbungskostenvergleich: Homeoffice-Pauschale vs. Pauschbetrag

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage">
      <img src="https://rechner-portal.de/images/datum-zeit/homeoffice-praxis-werbungskosten.svg"
           alt="Gestapelter Balken zeigt 1.080 Euro Homeoffice-Pauschale plus 450 Euro sonstige Werbungskosten gleich 1.530 Euro Gesamtsumme, die den Pauschbetrag von 1.230 Euro um 300 Euro übersteigt."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage">Werbungskostenvergleich: Homeoffice-Pauschale vs. Pauschbetrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage
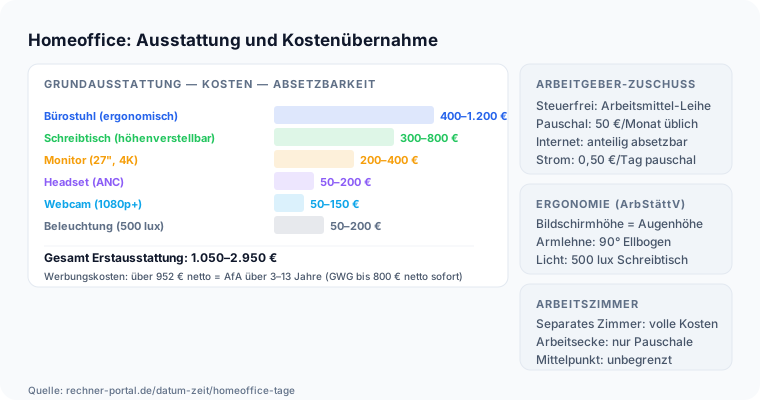
  • Infografik: Homeoffice: Ausstattung und Kostenübernahme, GRUNDAUSSTATTUNG — KOSTEN — ABSETZBARKEIT, Bürostuhl (ergonomisch), 400–1.200 €, Schreibtisch (höhenverstellbar), 300–800 €, Monitor (27", 4K), 200–400 €

    Homeoffice Tage Ausstattung

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage">
      <img src="https://rechner-portal.de/images/datum-zeit/homeoffice-tage-ausstattung.svg"
           alt="Infografik: Homeoffice: Ausstattung und Kostenübernahme, GRUNDAUSSTATTUNG — KOSTEN — ABSETZBARKEIT, Bürostuhl (ergonomisch), 400–1.200 €, Schreibtisch (höhenverstellbar), 300–800 €, Monitor (27", 4K), 200–400 €"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage">Homeoffice Tage Ausstattung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage
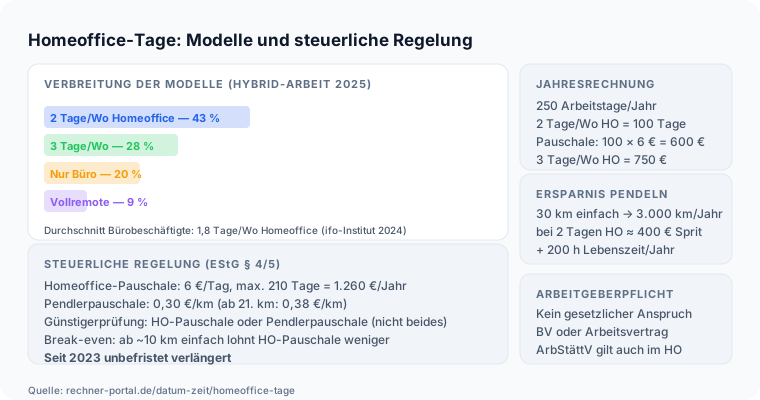
  • Infografik: Homeoffice-Tage: Modelle und steuerliche Regelung, VERBREITUNG DER MODELLE (HYBRID-ARBEIT 2025), 2 Tage/Wo Homeoffice — 43 %, 3 Tage/Wo — 28 %, Nur Büro — 20 %, Vollremote — 9 %, Durchschnitt Bürobeschäftigte: 1,8 Tage/Wo Homeoffice (ifo-Institut 202

    Homeoffice Tage Verteilung

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage">
      <img src="https://rechner-portal.de/images/datum-zeit/homeoffice-tage-verteilung.svg"
           alt="Infografik: Homeoffice-Tage: Modelle und steuerliche Regelung, VERBREITUNG DER MODELLE (HYBRID-ARBEIT 2025), 2 Tage/Wo Homeoffice — 43 %, 3 Tage/Wo — 28 %, Nur Büro — 20 %, Vollremote — 9 %, Durchschnitt Bürobeschäftigte: 1,8 Tage/Wo Homeoffice (ifo-Institut 202"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage">Homeoffice Tage Verteilung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Zeit- und Datumsrechner liefern Orientierungswerte auf Basis der eingegebenen Kalender- und Uhrzeitdaten. Regionale Feiertage, Zeitzonen-Sonderfälle, Vertragsregeln oder betriebliche Vorgaben können zu abweichenden Ergebnissen führen.

Quelle: Homeoffice-Pauschale = berücksichtigte Tage bis maximal 210 × 6 Euro; Gesamtwerbungskosten = Homeoffice-Pauschale plus sonstige Werbungskosten.

Stand: 2026-09-30

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
30. September 2026
Fachbereich
Datum und Zeit / Arbeitszeit
Formeln basieren auf
Berücksichtigte Tage = min(Homeoffice-Tage, 210); Homeoffice-Pauschale = Tage × 6 Euro; Gesamtwerbungskosten = Homeoffice-Pauschale + sonstige Werbungskosten; Vorteil = max(0, Gesamtwerbungskosten − 1.230 Euro).
Zitation & Richtlinien

Zitieren

Rechner-Portal: „Homeoffice-Pauschale-Rechner“. https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage

Link-Code für Webseiten

<a href="https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage">Homeoffice-Pauschale-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Homeoffice-Pauschale-Rechner. Abgerufen von https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage

Harvard-Format

Rechner-Portal, 2026. Homeoffice-Pauschale-Rechner. Available at: https://rechner-portal.de/datum-zeit/arbeitszeit/homeoffice-tage

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.