Leicht passiert es, Homeoffice-Tage mit Urlaub, Krankheit oder Außenterminen zu verwechseln, Pendelkosten als vollständige Ersparnis anzusetzen obwohl Monatsticket oder Stellplatz weiterlaufen, und die Homeoffice-Pauschale doppelt mit derselben Alltagsersparnis zu verrechnen. Ebenfalls schief wird das Ergebnis, wenn zusätzliche Strom- und Heizkosten pauschal übertrieben oder komplett weggelassen werden.
Wer statt mit realen Präsenztagen mit einem Idealmonat rechnet, überschätzt den Effekt besonders bei schwankenden Hybridwochen und liest zu viel Nettoersparnis aus wenigen Bürotagen.
Ein weiterer Klassiker ist, die Homeoffice-Pauschale als direkte Auszahlung zu verbuchen: Sie mindert nur das zu versteuernde Einkommen, wirkt also über den persönlichen Steuersatz und nicht Euro für Euro.
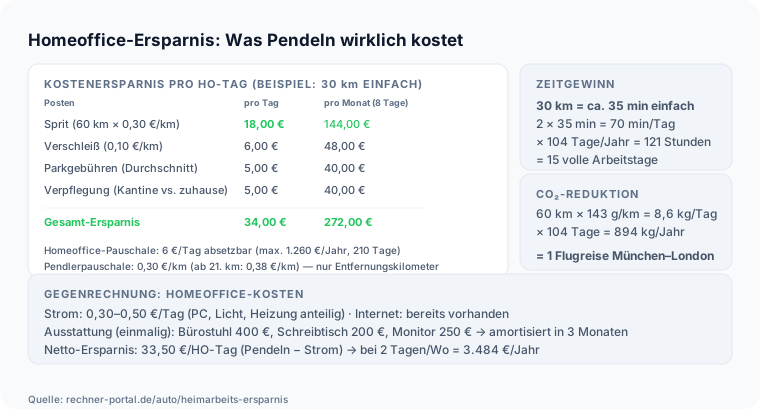
Ebenso häufig wird übersehen, dass an einem Homeoffice-Tag die Entfernungspauschale für genau diesen Tag entfällt – beides gleichzeitig für denselben Tag geltend zu machen, funktioniert nicht.
Wer schließlich Verpflegungsausgaben in der Kantine mit dem Einkauf zu Hause verrechnet, überschätzt den Effekt, weil auch daheim gegessen und geheizt wird.
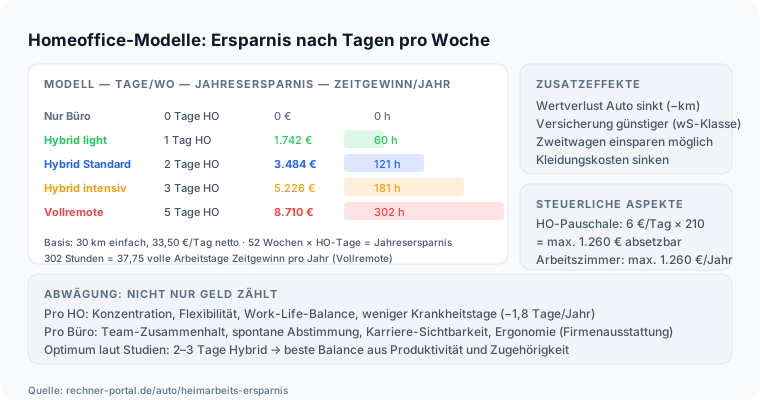
Und wer voll remote arbeitet, übersieht gern den Deckel: Bei 5 Homeoffice-Tagen und 260 Arbeitstagen zählt der Rechner zwar 260 Homeoffice-Tage für die Pendelersparnis, die Pauschale bleibt aber bei 1.260 € stehen, weil nur 210 Tage absetzbar sind.
Die letzten 50 Tage bringen steuerlich nichts mehr.
Und wer davon ausgeht, die Pauschale bringe immer etwas, übersieht den Arbeitnehmer-Pauschbetrag von 1.230 €: Nur wer mit sämtlichen Werbungskosten darüber liegt, zieht steuerlich zusätzlich etwas heraus – wer darunter bleibt, zieht ohnehin den Pauschbetrag ab, und die Tagespauschalen bringen keinen steuerlichen Mehrwert.