Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
6 Annahmen und 3 Grenzen
Annahmen
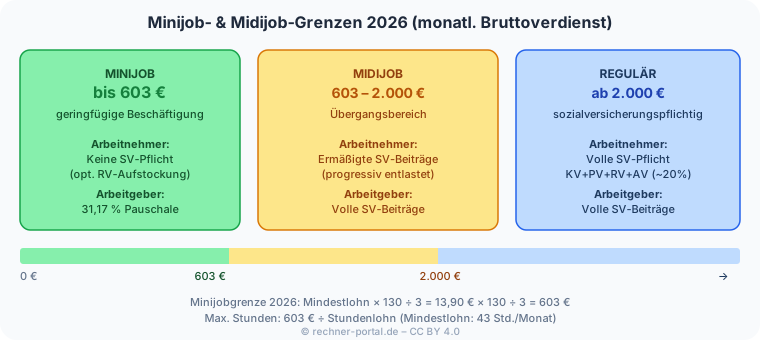
- Die Verdienstgrenzen 2026 betragen 603 Euro (Minijob) und 2.000 Euro (Obergrenze Übergangsbereich); der Mindestlohn liegt bei 13,90 Euro pro Stunde.
- Der Arbeitnehmerbeitrag im Midijob entsteht aus dem Satz, den du einträgst (voreingestellt 21,15 Prozent, der gesetzliche Satz 2026 mit Kind), auf die verminderte beitragspflichtige Einnahme nach § 20 Abs. 2a SGB IV.
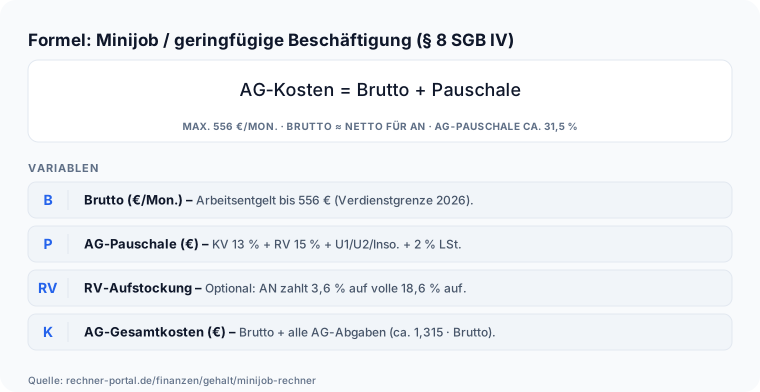
- Im Minijob rechnet der Rechner im Regelfall mit Rentenversicherungspflicht: 18,6 Prozent aus mindestens 175 Euro abzüglich der Arbeitgeberpauschale von 15 Prozent (Privathaushalt 5 Prozent); mit Befreiung 0 Euro.
- Den Arbeitgeberanteil im Midijob berechnet er mit dem Gesamtbeitragssatz 42,3 Prozent und dem Faktor F 0,6619, ohne Umlagen U1/U2 und Insolvenzgeldumlage.
- Eine Hauptbeschäftigung gilt als versicherungspflichtig; neben ihr bleibt nur der erste Minijob geringfügig, jeder weitere Job wird mit Steuerklasse VI besteuert und ein zweiter Minijob ist arbeitslosenversicherungsfrei (§ 27 Abs. 2 SGB III).
- Lohnsteuer und Solidaritätszuschlag berechnet der Rechner nur, wenn du eine Steuerklasse wählst oder einen Hauptjob angibst, ohne Kirchensteuer und Kinderfreibeträge.
Grenzen
- Zusatzbeitrag der Krankenkasse, Kinderzahl und Pflegeversicherungszuschlag bildet der Rechner nur über den eingetragenen Satz ab; den Arbeitgeberanteil über 2.000 Euro berechnet er nicht.
- Bei zwei Minijobs über 603 Euro zeigt er den Anteil dieses Jobs am gemeinsamen Übergangsbereich; die pauschale Lohnsteuer von 20 Prozent nach § 40a Abs. 2a EStG bildet er nicht ab.
- Der Rechner ersetzt keine verbindliche Lohnabrechnung und keine Beratung durch Arbeitgeber, Krankenkasse oder Steuerberatung.
Stand der Prüfung: Minijob-Grenze 603 €, Mindestlohn 13,90 €/Std. und Obergrenze des Übergangsbereichs 2.000 € für 2026 nach § 8 und § 20 SGB IV; Arbeitnehmer- und Arbeitgeberanteil nach § 20 Abs. 2a SGB IV, RV-Eigenanteil nach § 163 Abs. 8 und § 168 SGB VI, Pauschalabgaben gewerblich 31,17 % und Privathaushalt 14,62 % nach Minijob-Zentrale, geprüft am 07.11.2026; 2027: 633 € und 14,60 €/Std. (BGBl. 2025 I Nr. 268).