Zum Hauptinhalt springen

Aktivrente Rechner 2026: Netto mit und ohne Steuerfreibetrag

FinanzenStand Noch keine Bewertung
€ pro Monat
Deine Situation
€ pro Monat
Jahr
Auf die Rentenversicherungsfreiheit verzichten?
Kirchensteuerpflichtig?
Kinder
%
Anzeige

Kurzantwort

Die Aktivrente (auch Aktiv-Rente oder aktive Rente genannt) bleibt ab dem Monat nach der Regelaltersgrenze bis 2.000 Euro Arbeitslohn im Monat steuerfrei, nicht aber sozialabgabenfrei. Der Aktivrente-Rechner stellt das Netto mit und ohne den Steuerfreibetrag nach § 3 Nr. 21 EStG nebeneinander. Bei 2.500 Euro Bruttolohn bleiben 2.000 Euro steuerfrei, die Lohnsteuer sinkt von 248,08 auf 0 Euro und das Netto steigt von 1.980,67 auf 2.228,75 Euro. Die Sozialabgaben bleiben: Krankenversicherung 211,25 Euro und Pflegeversicherung 60,00 Euro. Die Jahressicht schätzt zusätzlich die Einkommensteuer, in die die steuerpflichtige Rente einfließt. Stand 2026.

Aktivrente Rechner 2026: Netto mit und ohne 2.000 € Steuerfreibetrag

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Was ist die Aktivrente? Steuerfreibetrag, Netto und Sozialabgaben berechnen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Aktivrente ist ein Steuerfreibetrag für alle, die über die Regelaltersgrenze hinaus arbeiten: Seit dem 1. Januar 2026 bleiben nach § 3 Nr.

21 EStG bis zu 2.000 € Arbeitslohn im Monat steuerfrei, im Jahr höchstens 24.000 €. Der Freibetrag gilt für sozialversicherungspflichtige Beschäftigte ab dem Monat nach Erreichen der Regelaltersgrenze, auch wenn sie noch keine Altersrente beziehen.

Einnahmen aus Selbständigkeit, aus einem aktiven Beamtenverhältnis und aus Minijobs sind ausgeschlossen, ein Ruhestandsbeamter in einem sozialversicherungspflichtigen Job kann den Freibetrag dagegen nutzen.

Die Regelung wird auch Aktivrentengesetz, Aktiv-Rente oder aktive Rente genannt und ist nicht mit der Aktienrente zu verwechseln, einem Vorhaben zur kapitalgedeckten Altersvorsorge.

Der Rechner richtet sich an Beschäftigte kurz vor oder nach der Regelaltersgrenze und an Arbeitgeber, die den Netto-Effekt prüfen, bevor sie eine Stelle anbieten.

Maßgeblich ist allein die aktuelle Tätigkeit, nicht der frühere Beruf: Auch wer früher selbständig war, nutzt den Freibetrag in einem Angestelltenjob. Dieser Rechner stellt das Netto mit und ohne Aktivrente nebeneinander.

Bei 2.500 € Bruttolohn bleiben 2.000 € steuerfrei, 500 € sind steuerpflichtig, und das Netto steigt von 1.980,67 € auf 2.228,75 €, also um 248,08 € im Monat und 2.976,96 € im Jahr.

Die Sozialabgaben sinken dadurch nicht: Die Krankenversicherung nimmt 211,25 €, die Pflegeversicherung 60,00 €. Zusätzlich schätzt der Rechner die Einkommensteuer im Jahr, in die auch die weiter steuerpflichtige Rente einfließt.
Eingaben

Bruttolohn, Rentenstatus und Steuerklasse für die Aktivrente eintragen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Der Bruttolohn ist der monatliche Arbeitslohn aus dem Arbeitsverhältnis vor allen Abzügen, ohne die Rente. Der Freibetrag gilt monatsbezogen; einen Monat mit Sonderzahlung rechnest du gesondert.

Bis 603 € gilt die Arbeit als Minijob, dafür gibt es keinen Freibetrag; erlaubt sind Eingaben von 100 bis 20.000 €. Unter „Deine Situation“ wählst du, ob du die Regelaltersgrenze erreicht hast und ob du eine Altersvollrente beziehst.

Das ist wichtig, weil die Vollrente den Krankenversicherungssatz auf 14,0 % senkt und die Rentenversicherungspflicht im Job beendet.

Nur bei Vollrente fragt der Rechner nach Bruttorente und Rentenbeginn für die Jahressicht und nach einem möglichen Verzicht auf die Rentenversicherungsfreiheit.

Der Rentenbeginn bestimmt, welcher Teil der Rente steuerpflichtig ist: bei Beginn 2025 sind es 83,5 %, bei Beginn 2026 sind es 84 %.

Steuerklasse, Kirchensteuer und Bundesland bestimmen Lohnsteuer, Kirchensteuer und den Pflegeversicherungsanteil, denn Sachsen weicht ab.

Kinder unter 25 Jahren zählen für den Pflegeversicherungssatz; hast du nur ältere Kinder, trage 1 ein, damit der Zuschlag für Kinderlose entfällt.

Den Zusatzbeitrag findest du in der Beitragsübersicht deiner Krankenkasse; der Durchschnitt beträgt 2026 laut Bundesgesundheitsministerium 2,9 %.

Der Bruttolohn gilt für den vollen Monat; endet das Arbeitsverhältnis mitten im Monat oder wechselst du den Arbeitgeber, setzt der Arbeitgeber den Freibetrag anteilig nach 30 Kalendertagen an, das bildet der Rechner nicht ab.

Häufiger Eingabefehler: den Nettolohn statt des Bruttolohns einzutragen.

Praxisfälle

Aktivrente in der Praxis: acht Fälle mit Netto-Ergebnis

Acht Situationen, nach denen Rentner und Arbeitgeber suchen, mit den Ergebnissen aus dem Rechner (Stand 2026).

  1. Aktivrente 2026 Rechner: 2.500 € Bruttolohn

    „„Wie viel Netto bleibt von 2.500 Euro brutto mit Aktivrente?““

    Eingabe
    Bruttolohn 2.500 €, Altersvollrente, Steuerklasse I, Nordrhein-Westfalen, Zusatzbeitrag 2,9 %
    Ergebnis
    Netto 2.228,75 € statt 1.980,67 €: 248,08 € mehr im Monat, 2.976,96 € im Jahr
  2. Aktivrente brutto netto: genau 2.000 € Bruttolohn

    „„Sind 2.000 Euro Aktivrente brutto oder netto?““

    Eingabe
    Bruttolohn 2.000 €, Altersvollrente, Steuerklasse I
    Ergebnis
    Netto 1.783,00 € statt 1.649,50 €; Sozialabgaben 217,00 €, Lohnsteuer 0 €

    Brutto-Netto-Rechner ohne Freibetrag

  3. Aktivrente im Midijob: 1.500 € Bruttolohn

    „„Gilt die Aktivrente auch bei 1.500 Euro im Monat?““

    Eingabe
    Bruttolohn 1.500 €, Altersvollrente, Steuerklasse I
    Ergebnis
    Netto 1.360,67 € statt 1.327,84 €: 32,83 € mehr; Sozialabgaben 139,33 € im Übergangsbereich

    Minijob-Rechner

  4. Aktivrente ohne Altersrente: Regelaltersgrenze erreicht, Rente nicht beantragt

    „„Brauche ich eine Rente, um die Aktivrente zu bekommen?““

    Eingabe
    Bruttolohn 2.500 €, Situation „keine Altersrente“
    Ergebnis
    Netto 1.988,75 € statt 1.801,42 €; Rentenversicherung 232,50 €, Krankenversicherung 218,75 €
  5. Aktivrente und Rentenversicherung: Verzicht auf die Freiheit

    „„Lohnt es sich, bei der Aktivrente Rentenbeiträge zu zahlen?““

    Eingabe
    Bruttolohn 2.500 €, Altersvollrente, Verzicht „Ja“
    Ergebnis
    Netto 1.996,25 € statt 2.228,75 €; 232,50 € Rentenbeitrag erhöhen die spätere Rente
  6. Aktivrente in Steuerklasse VI: zweiter Job

    „„Wie wirkt die Aktivrente beim zweiten Arbeitgeber?““

    Eingabe
    Bruttolohn 2.500 €, Altersvollrente, Steuerklasse VI mit Bestätigung gegenüber dem Arbeitgeber
    Ergebnis
    Lohnsteuer 62,33 € statt 603,17 €; Netto 2.166,42 €, 540,84 € mehr im Monat
  7. Aktivrente mit Kirchensteuer in Bayern: 3.000 € Bruttolohn

    „„Wie viel bringt die Aktivrente mit Kirchensteuer?““

    Eingabe
    Bruttolohn 3.000 €, Altersvollrente, Bayern, Kirchensteuer „Ja“, Steuerklasse I
    Ergebnis
    Netto 2.674,50 € statt 2.273,91 €; Lohnsteuer 0 € statt 370,92 €, 400,59 € mehr im Monat
  8. Aktivrente vor der Regelaltersgrenze: Frührentner mit 3.500 € Bruttolohn

    „„Bekomme ich die Aktivrente schon mit 63?““

    Eingabe
    Bruttolohn 3.500 €, Situation „Regelaltersgrenze noch nicht erreicht“
    Ergebnis
    Netto 2.333,25 €, kein Freibetrag, Lohnsteuer 405,50 €; erst ab dem Monat nach der Regelaltersgrenze gilt der Vorteil

    Renteneintritts-Rechner

Berechnung

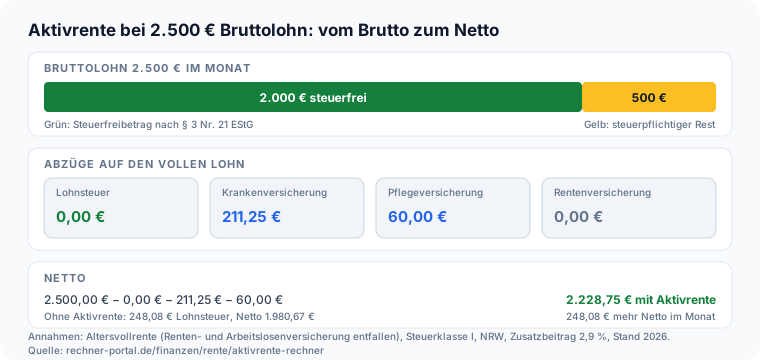
Aktivrente berechnen: Rechtsgrundlage und Rechenweg vom Bruttolohn zum Netto

Verstehe den Formelweg.

Rechenweg der Aktivrente: 2.500 € Bruttolohn, 2.000 € steuerfrei, 500 € steuerpflichtig, Abzüge 271,25 €, Netto 2.228,75 € Rechtsgrundlage ist § 3 Nr. 21 EStG: Einnahmen aus nichtselbständiger Arbeit bleiben bis zu 24.000 € im Jahr steuerfrei, wenn sie ab dem Folgemonat nach Erreichen der Regelaltersgrenze (§ 35 Satz 2 oder § 235 SGB VI) zufließen und der Arbeitgeber Rentenversicherungsbeiträge nach § 168, § 172 oder § 172a SGB VI zu entrichten hat.

Das Bundesfinanzministerium wendet das als 2.000 € je Monat ohne Übertragung an.

Für jeden Monat ohne diese Voraussetzungen sinkt der Jahresbetrag um ein Zwölftel (Satz 3), und die Steuerfreiheit gilt nicht für Einnahmen, die schon nach anderen Vorschriften steuerfrei sind (Satz 2). Alle Beträge rundet der Rechner auf den Cent.

Die Rechnung läuft in fünf Schritten. Erstens bleibt der Lohn bis zur Obergrenze steuerfrei: steuerfrei = kleinerer Wert aus Bruttolohn und 2.000 €. Zweitens ist der Rest steuerpflichtig, im Standardfall 2.500 € − 2.000 € = 500 €.

Drittens berechnet der Rechner Lohnsteuer, Solidaritätszuschlag und Kirchensteuer wie der Arbeitgeber nach dem Programmablaufplan 2026, aber nur auf den steuerpflichtigen Rest; die Vorsorgepauschale entsteht ohne die Beiträge auf den steuerfreien Teil.

Viertens fallen die Sozialabgaben auf den vollen Bruttolohn an: Krankenversicherung (14,0 % + 2,9 %) ÷ 2 = 8,45 %, das sind 211,25 €, Pflegeversicherung 2,4 % = 60,00 €, Rentenversicherung und Arbeitslosenversicherung 0 €.

Fünftens ergibt sich das Netto als Bruttolohn minus alle auf den Cent gerundeten Posten: 2.500 € − 271,25 € = 2.228,75 €.

Für das Netto ohne Aktivrente läuft dieselbe Rechnung mit dem vollen Lohn als steuerpflichtigem Betrag; die Lohnsteuer beträgt dann 248,08 € statt 0 €. Die Jahressicht schätzt die Einkommensteuer nach dem Grundtarif 2026 für zwölf gleiche Monate.

Im Standardfall rechnet sie 6.000 € steuerpflichtigen Lohn − 1.230 € Arbeitnehmer-Pauschbetrag + 14.028 € steuerpflichtigen Rentenanteil − 102 € Werbungskosten-Pauschbetrag − 2.826,60 € abziehbare Kranken- und Pflegebeiträge (die Beiträge auf die Rente und der Teil der Lohnbeiträge, der auf den steuerpflichtigen Lohn entfällt) = 15.869,40 € zu versteuerndes Einkommen.

Darauf entfallen 606 € Einkommensteuer. Ohne Aktivrente zählt der volle Lohn, und es ergeben sich 6.356 €.

Im Übergangsbereich von 603,01 € bis 2.000 € rechnen die Arbeitnehmerbeiträge mit einer verminderten Einnahme: Bei 1.500 € Bruttolohn sind es 108,51 € Krankenversicherung und 30,82 € Pflegeversicherung statt 126,75 € und 36,00 €.

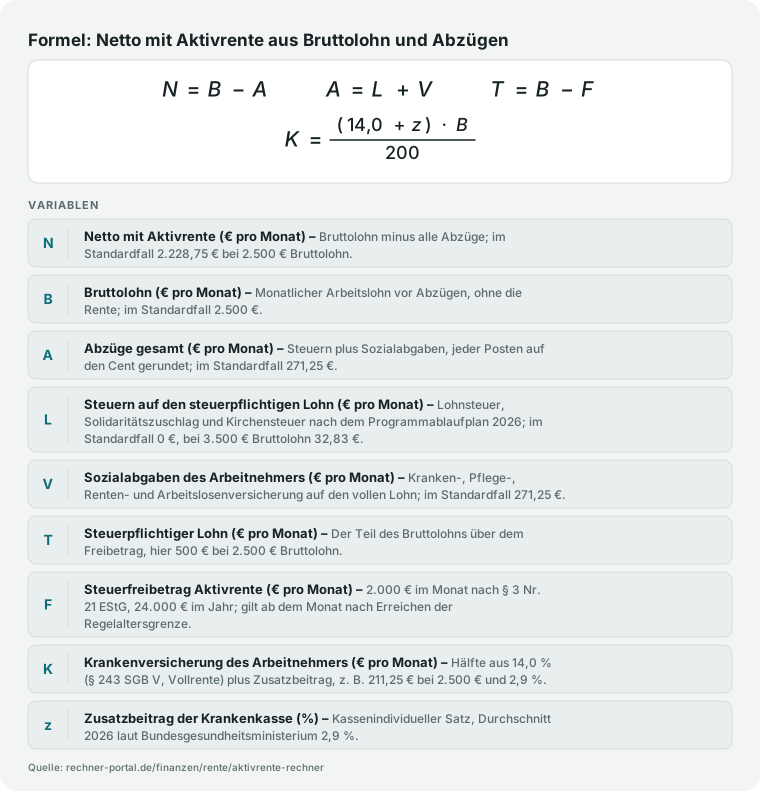
Netto N gleich Bruttolohn B minus Abzüge A; A gleich Steuern L plus Sozialabgaben V; T gleich B minus Freibetrag F; Krankenversicherung K gleich 14,0 plus z mal B durch 200.
Im Standardfall (2.500 € Bruttolohn, 2.000 € Freibetrag, Altersvollrente) sind 500 € steuerpflichtig, die Abzüge betragen 271,25 € und das Netto 2.228,75 €; die Krankenversicherung nimmt (14,0 % + 2,9 %) ÷ 2 vom Lohn.

Nachschlagen

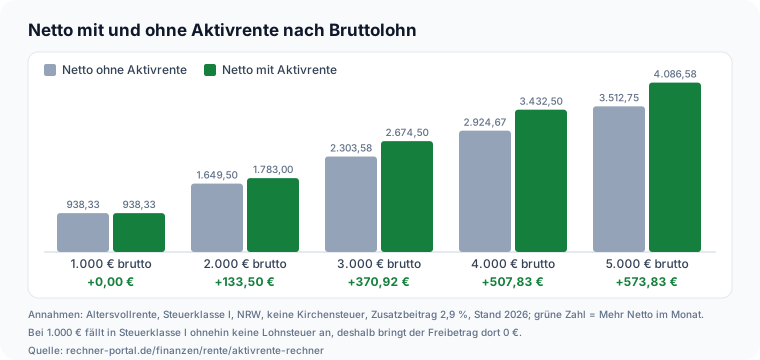
Netto mit und ohne Aktivrente: Tabelle von 1.000 bis 5.000 Euro Bruttolohn

Die Tabelle zeigt für fünf Bruttolöhne, wie viel Lohn steuerfrei bleibt, welche Lohnsteuer mit und ohne Aktivrente anfällt und was netto übrig bleibt. Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben, mit Altersvollrente, Steuerklasse I, Nordrhein-Westfalen und 2,9 Prozent Zusatzbeitrag.

Steuerfreier Lohn, Lohnsteuer ohne und mit Aktivrente, Netto ohne und mit Aktivrente und monatlicher Vorteil bei 1.000 bis 5.000 Euro Bruttolohn, Steuerklasse I, Stand 2026
Bruttolohn (€)Steuerfreier Lohn (€)Lohnsteuer ohne Aktivrente (€)Lohnsteuer mit Aktivrente (€)Netto ohne Aktivrente (€)Netto mit Aktivrente (€)Mehr Netto pro Monat (€)
1.000,001.000,000,000,00938,33938,330,00
2.000,002.000,00133,500,001.649,501.783,00133,50
3.000,002.000,00370,920,002.303,582.674,50370,92
4.000,002.000,00641,33133,502.924,673.432,50507,83
5.000,002.000,00944,75370,923.512,754.086,58573,83

Bei 1.000 Euro Bruttolohn fällt in Steuerklasse I ohnehin keine Lohnsteuer an, deshalb bringt der Freibetrag dort nichts. Ab 2.000 Euro Bruttolohn wächst der Vorteil mit dem Lohn. Die Sozialabgaben sind in beiden Netto-Spalten gleich.

Aktivrente bei 2.500 Euro Bruttolohn: Sozialabgaben nach Rentenstatus

Dieselbe Rechnung mit 2.500 Euro Bruttolohn zeigt, wie der Rentenstatus die Sozialabgaben verändert. Alle drei Zeilen kommen aus derselben Rechenfunktion wie der Rechner.

Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung, Netto mit Aktivrente und Vorteil bei 2.500 Euro Bruttolohn je nach Rentenstatus, Steuerklasse I, Stand 2026
RentenstatusKrankenversicherung (€)Rentenversicherung (€)Arbeitslosenversicherung (€)Netto (€)Mehr Netto durch Aktivrente (€)
Regelaltersgrenze erreicht, Altersvollrente211,250,000,002.228,75248,08
Regelaltersgrenze erreicht, keine Altersrente218,75232,500,001.988,75187,33
Regelaltersgrenze noch nicht erreicht218,75232,5032,501.768,920,00

Vor der Regelaltersgrenze gibt es keinen Freibetrag (Vorteil 0 Euro), dafür zahlen Arbeitnehmer Renten- und Arbeitslosenversicherung. Ohne Altersrente fällt der Rentenbeitrag von 9,3 Prozent an.

Aktivrente Voraussetzungen: Wer den Steuerfreibetrag nutzen kann

Der Freibetrag hängt an der aktuellen Tätigkeit und an der Pflicht des Arbeitgebers, Rentenversicherungsbeiträge zu zahlen. Die Übersicht fasst die Auslegung des Bundesfinanzministeriums nach Beschäftigungsform zusammen.

Aktivrente nach Beschäftigungsform: begünstigt oder nicht, mit Fundstelle im Fragenkatalog des Bundesfinanzministeriums (Stand 25.06.2026)
BeschäftigungsformAktivrente möglich?Grundlage
Angestellter, sozialversicherungspflichtig, Regelaltersgrenze erreichtJa, bis 2.000 € im Monat§ 3 Nr. 21 EStG; BMF Teil I Nr. 2
Midijob im Übergangsbereich (603,01 bis 2.000 € im Monat)Ja, auf das volle ArbeitsentgeltBMF Teil II Nr. 9
Minijob bis 603 € im MonatNeinBMF Teil II Nr. 8
Selbständige und GewerbetreibendeNeinBMF Teil I Nr. 2
Aktives BeamtenverhältnisNeinBMF Teil I Nr. 2
Ruhestandsbeamter in sozialversicherungspflichtigem JobJa, nur für den neuen ArbeitslohnBMF Teil I Nr. 4
Früher selbständig, jetzt angestelltJa, es zählt die aktuelle TätigkeitBMF Teil I Nr. 6
Geschäftsführender Gesellschafter einer KapitalgesellschaftNur, wenn Rentenversicherungsbeiträge abgeführt werdenBMF Teil I Nr. 2
Privat KrankenversicherteJa, der Versicherungsstatus ist unmaßgeblichBMF Teil I Nr. 2
Rentenversicherungspflicht im EU-Ausland, EWR oder SchweizJa, bei vergleichbaren BeiträgenBMF Teil II Nr. 14
Vor der Regelaltersgrenze (auch nach Rente mit 63)Nein, erst ab dem Folgemonat der GrenzeBMF Teil I Nr. 8

Der Fragenkatalog ist eine Orientierungshilfe ohne Bindungswirkung, im Einzelfall entscheidet das Finanzamt.

Aktivrente ab wann: Regelaltersgrenze nach Geburtsjahr

Der Freibetrag beginnt im Monat nach Erreichen der Regelaltersgrenze. Die Tabelle zeigt die Grenze nach § 235 Abs. 2 SGB VI für die Jahrgänge, bei denen sie rund um 2026 und danach erreicht wird.

Regelaltersgrenze nach Geburtsjahrgang 1958 bis 1964 und Kalenderjahr, in dem sie erreicht wird (§ 235 Abs. 2 und § 35 Satz 2 SGB VI)
GeburtsjahrgangRegelaltersgrenzeGrenze erreicht im KalenderjahrAktivrente frühestens im Folgemonat
195866 Jahre2023 bis 2024ja, bereits möglich
195966 Jahre und 2 Monate2025 bis 2026je nach Geburtsmonat
196066 Jahre und 4 Monate2026 bis 2027je nach Geburtsmonat
196166 Jahre und 6 Monate2027 bis 2028je nach Geburtsmonat
196266 Jahre und 8 Monate2028 bis 2029je nach Geburtsmonat
196366 Jahre und 10 Monate2029 bis 2030je nach Geburtsmonat
1964 und später67 Jahreab 2030 (Jahrgang 1964: 2030 bis 2031)je nach Geburtsmonat

Bei einem Geburtstag am Monatsersten wird die Grenze nach der üblichen Altersberechnung einen Monat früher erreicht, deshalb die Jahresspannen. Wer vorher in Rente geht, etwa als besonders langjährig Versicherter nach 45 Beitragsjahren, nutzt die Aktivrente trotzdem erst ab diesem Zeitpunkt.

Expertenmodus

Aktivrente: Fragen zu Voraussetzungen, Beamten, Sozialabgaben und Steuer

Spezielle Fragen geklärt. Tiefer verstehen.

Welche Voraussetzungen gelten für die Aktivrente 2026?

Drei Bedingungen müssen gleichzeitig erfüllt sein: Du hast die Regelaltersgrenze erreicht (67 Jahre, für ältere Jahrgänge mit Übergangsregelung nach § 35 Satz 2 und § 235 SGB VI), du erzielst Einnahmen aus nichtselbständiger Arbeit nach § 19 Abs. 1 Satz 1 Nr. 1 EStG, und dein Arbeitgeber zahlt dafür Rentenversicherungsbeiträge oder Zuschüsse zu einer berufsständischen Versorgung.

Eine Altersrente musst du nicht beziehen, und ob du gesetzlich oder privat krankenversichert bist, spielt keine Rolle. Dann bleiben bis zu 2.000 € Arbeitslohn im Monat steuerfrei, höchstens 24.000 € im Jahr.

Bei 2.500 € Bruttolohn steigt das Netto so von 1.980,67 € auf 2.228,75 €. Wähle im Rechner unter „Deine Situation“ den passenden Fall und prüfe vorab, ob dein Job sozialversicherungspflichtig ist.

Maßgeblich ist am Ende das Finanzamt: Die Auslegung des Bundesfinanzministeriums ist eine Orientierungshilfe ohne Bindungswirkung.

Gilt die Aktivrente für Beamte?

Nein, nicht für Einnahmen aus einem aktiven Beamtenverhältnis. Das Bundesfinanzministerium nennt Beamte ausdrücklich als nicht begünstigt, ebenso Selbständige, Abgeordnete und Minijobber.

Anders liegt es bei Ruhestandsbeamten: Nehmen sie nach Erreichen der Regelaltersgrenze eine sozialversicherungspflichtige Beschäftigung auf, kann die Aktivrente greifen, weil der Arbeitgeber dann Rentenversicherungsbeiträge nach § 172 Abs. 1 SGB VI abführt.

Begünstigt ist dabei nur der neue Arbeitslohn, die Pension bleibt steuerpflichtig, denn Versorgungsbezüge fallen unter eine andere Einkunftsart als der Lohn nach § 19 Abs. 1 Satz 1 Nr. 1 EStG.

Der Freibetrag beträgt auch hier höchstens 2.000 € im Monat und 24.000 € im Jahr. Der Rechner bildet nur gesetzlich Krankenversicherte ab; private Versicherung und Beihilfe fehlen.

Hole dir vor der Zusage die schriftliche Auskunft des Arbeitgebers, ob er Rentenversicherungsbeiträge zahlt.

Ab wann gilt die Aktivrente für mich?

Das Gesetz gilt seit dem 1. Januar 2026, für dich beginnt der Freibetrag aber erst im Monat nach Erreichen deiner Regelaltersgrenze. Erreichst du sie im Mai, nutzt du die Aktivrente ab Juni.

Die Grenze liegt für den Jahrgang 1960 bei 66 Jahren und 4 Monaten, für den Jahrgang 1963 bei 66 Jahren und 10 Monaten und für alle ab 1964 bei 67 Jahren (§ 235 Abs. 2 SGB VI).

Wer früher in Rente gegangen ist, etwa mit 63 oder nach 45 Beitragsjahren, bekommt den Freibetrag trotzdem erst ab diesem Zeitpunkt.

Nach dem Beispiel des Bundesfinanzministeriums reichen die acht Monate von Mai bis Dezember für höchstens 16.000 € Freibetrag im ersten Jahr. Schau in die Tabelle weiter unten, ermittle deine Grenze und setze den Beginn in deinem Kalender.

Bei einem Geburtstag am Monatsersten kann die Grenze einen Monat früher liegen; frage im Zweifel die Rentenversicherung.

Was steht im Aktivrentengesetz und wie funktioniert die Aktivrente?

Die Aktivrente ist ein Steuerfreibetrag und steht in § 3 Nr. 21 EStG. Danach bleiben Einnahmen aus nichtselbständiger Arbeit bis zu 24.000 € im Jahr steuerfrei, das Bundesfinanzministerium rechnet das als 2.000 € je Monat ohne Übertragung.

Satz 2 schließt Einnahmen aus, die schon nach anderen Vorschriften steuerfrei sind, Satz 3 kürzt den Betrag für jeden Kalendermonat ohne Voraussetzungen um ein Zwölftel, und Satz 4 verlangt in Steuerklasse VI eine Bestätigung gegenüber dem Arbeitgeber.

Der Arbeitgeber berücksichtigt den Betrag beim Lohnsteuerabzug und verbeitragt den vollen Lohn. Bei 2.500 € Bruttolohn sind 2.000 € steuerfrei, 500 € steuerpflichtig, und die Lohnsteuer fällt von 248,08 € auf 0 €.

Wende dich bei Streit über den Ansatz zuerst an die Lohnbuchhaltung. Beachte, dass das Finanzamt im Einzelfall entscheidet und die Auslegung des Bundesfinanzministeriums nicht bindend ist.

Sind die 2.000 Euro Aktivrente brutto oder netto?

Die 2.000 € sind brutto: Sie begrenzen den steuerfreien Arbeitslohn, nicht den Auszahlungsbetrag.

Steuerfrei heißt nicht abgabenfrei, denn Kranken- und Pflegeversicherung (bei Rentenpflicht auch Rentenversicherung) fallen auf den vollen Bruttolohn an.

Verdienst du genau 2.000 € brutto, sind das 217,00 € Sozialabgaben (169,00 € Krankenversicherung, 48,00 € Pflegeversicherung) und kein Cent Lohnsteuer, es bleiben 1.783,00 € netto statt 1.649,50 € ohne Freibetrag.

Bei 2.500 € Bruttolohn sind es 2.228,75 € netto, bei 3.000 € Bruttolohn 2.674,50 €. Verträge und Angebote sollten deshalb immer mit dem Bruttolohn rechnen.

Gib im Rechner den Bruttolohn pro Monat ein, nicht den gewünschten Nettobetrag, und vergleiche beide Netto-Zeilen.

Ein Brutto-Netto-Rechner ohne Aktivrente rechnet dagegen zu niedrig, denn er kennt den Freibetrag nicht und besteuert die vollen 2.000 € zusätzlich mit Lohnsteuer.

Wie viel darf ein Rentner 2026 steuerfrei dazuverdienen?

Rentenrechtlich unbegrenzt: Seit 2023 gibt es bei Altersrenten keine Hinzuverdienstgrenze mehr, ab der Regelaltersgrenze ohnehin nicht.

Steuerlich bleiben bis zu 2.000 € Arbeitslohn im Monat durch die Aktivrente steuerfrei, wenn der Job sozialversicherungspflichtig ist.

Die Rente selbst bleibt dagegen zu einem Teil steuerpflichtig, bei Rentenbeginn 2025 zu 83,5 %, bei Beginn 2026 zu 84 %.

Bei 1.400 € Rente und 2.500 € Lohn schätzt der Rechner die Einkommensteuer im Jahr auf 606 €, obwohl der Arbeitgeber 0 € Lohnsteuer abzieht.

Eine Rente von 2.000 € im Monat ist nicht steuerfrei: Bei Rentenbeginn 2026 fallen laut Rente-Steuer-Rechner 1.576 € Einkommensteuer im Jahr an.

Prüfe deshalb neben dem Freibetrag auch die Jahressicht im Rechner, und plane eine Nachzahlung ein, wenn Rente und Lohn zusammen deutlich über dem Grundfreibetrag von 12.348 € liegen.

Welche Sozialabgaben fallen bei der Aktivrente an?

Die Aktivrente ändert nichts an der Sozialversicherungspflicht, die Beiträge fallen auf den vollen Bruttolohn an.

Bei 2.500 € Bruttolohn und Altersvollrente zahlst du 211,25 € Krankenversicherung (14,0 % plus 2,9 % Zusatzbeitrag, je zur Hälfte) und 60,00 € Pflegeversicherung, zusammen 271,25 €.

Rentenversicherung entfällt, solange du nicht verzichtest (§ 5 Abs. 4 SGB VI), und Arbeitslosenversicherung entfällt ab der Regelaltersgrenze; der Arbeitgeber zahlt seine Anteile weiter.

Mit Verzicht kommen 232,50 € Rentenbeitrag dazu, dein Netto sinkt von 2.228,75 € auf 1.996,25 €, und deine Rente steigt später. Ohne Altersrente bleibst du rentenpflichtig, dann liegt das Netto bei 1.988,75 €.

Im Übergangsbereich bei 1.500 € Bruttolohn rechnen die Beiträge mit verminderter Einnahme: 108,51 € Krankenversicherung und 30,82 € Pflegeversicherung. Wähle im Rechner die passende Situation, bevor du Zusagen zum Nettolohn machst.

Wie erscheint die Aktivrente in der Lohnabrechnung?

Der Arbeitgeber ist verpflichtet, die Aktivrente beim Lohnsteuerabzug zu berücksichtigen, ein Antrag von dir ist nicht nötig. Er mindert den steuerpflichtigen Arbeitslohn monatlich um bis zu 2.000 € und berechnet Lohnsteuer nur auf den Rest.

Bei 2.500 € Bruttolohn wären 500 € steuerpflichtig und die Lohnsteuer beträgt 0 € statt 248,08 €; die Sozialabgaben von 271,25 € bleiben.

Die Summe der steuerfreien Beträge meldet er in der elektronischen Lohnsteuerbescheinigung, für 2026 in einer frei belegbaren Zeile mit dem Text „SteuerfreibetragAktivrente“.

Das Programm zur Lohnsteuerberechnung des Bundes enthält die Aktivrente nicht, deshalb weicht ein Online-Steuerrechner des Bundes davon ab.

Hat der Arbeitgeber den Freibetrag vergessen, kann er den Abzug meist nachträglich korrigieren; sonst beantragst du ihn in der Einkommensteuererklärung. Prüfe die erste Abrechnung nach Erreichen der Regelaltersgrenze Zeile für Zeile.

Muss ich wegen der Aktivrente eine Steuererklärung abgeben?

Nein, allein wegen der Aktivrente musst du keine Steuererklärung abgeben. Die Angabe ist nur nötig, wenn dein Arbeitgeber den Freibetrag nicht oder nur teilweise berücksichtigt hat.

Bleibt eine Pflicht aus anderen Gründen bestehen, etwa wegen einer steuerpflichtigen Rente, musst du dennoch erklären.

Einen Progressionsvorbehalt gibt es nicht, denn § 32b Abs. 1 EStG nennt die Steuerfreiheit nach § 3 Nr. 21 EStG nicht: Die 2.000 € erhöhen den Steuersatz auf Rente und übrigen Lohn nicht. Die vermeintliche Steuerfalle liegt woanders.

Der Arbeitgeber behält auf die Rente keine Lohnsteuer ein, und bei 1.400 € Rente und 2.500 € Lohn schätzt der Rechner die Einkommensteuer im Jahr auf 606 €.

Bei 3.500 € Bruttolohn sind es 3.269 €, der Arbeitgeber behält dagegen nur 393,96 € Lohnsteuer ein. Lege einen Teil des Mehrnettos zurück und lies die Jahressicht.

Gilt die Aktivrente für Minijob, Selbständige und Geschäftsführer?

Nein für Minijobs bis 603 € im Monat und für selbständige Tätigkeiten, denn begünstigt sind nur sozialversicherungspflichtige Beschäftigungen. Ob die Lohnsteuer pauschal mit 2 % oder 20 % abgeführt wird, ändert daran nichts.

Wer früher selbständig war und heute angestellt arbeitet, kann den Freibetrag nutzen, es zählt nur die aktuelle Tätigkeit.

Bei geschäftsführenden Gesellschaftern einer Kapitalgesellschaft kommt es darauf an, ob Rentenversicherungsbeiträge nach den genannten Vorschriften abgeführt werden müssen.

Midijobs im Übergangsbereich von 603,01 € bis 2.000 € sind begünstigt: Bei 1.500 € Bruttolohn steigt das Netto von 1.327,84 € auf 1.360,67 €, das sind 32,83 € mehr im Monat.

Bei 603 € rechnet der Rechner dagegen ohne Freibetrag und setzt das Netto gleich dem Brutto. Lass dir vom Arbeitgeber bestätigen, wie das Arbeitsverhältnis geführt wird, und entscheide danach.

Hinweise

Netto mit und ohne Aktivrente lesen: Monatsvorteil und Jahressicht

Schnelle Qualitätsprüfung für dein Ergebnis.

Netto mit und ohne Aktivrente bei 1.000 bis 5.000 € Bruttolohn: Der Vorteil wächst von 0 € auf 573,83 € im Monat Lies zuerst „Mehr Netto pro Monat“. Im Standardfall sind das 248,08 €, auf zwölf Monate gerechnet 2.976,96 €.

Je höher der Lohn über 2.000 € liegt, desto mehr Lohnsteuer ersetzt der Freibetrag: Bei 1.500 € Bruttolohn bringt er nur 32,83 € im Monat, bei 3.000 € dagegen 370,92 € und bei 5.000 € schon 573,83 €.

Bei 1.000 € ändert die Aktivrente nichts, weil in Steuerklasse I ohnehin keine Lohnsteuer anfällt. Danach lohnt der Blick auf die Jahressicht.

Der Arbeitgeber behält Lohnsteuer nur auf den Lohn ein, die Rente von 1.400 € im Monat bleibt aber steuerpflichtig, bei Rentenbeginn 2025 zu 83,5 %, das sind 14.028 € im Jahr.

Die Veranlagung schätzt die Einkommensteuer deshalb auf 606 € mit und 6.356 € ohne Aktivrente.

Weil auf die Rente keine Lohnsteuer einbehalten wird, ist im Standardfall eine Nachzahlung von etwa 606 € möglich, obwohl der Arbeitgeber 0 € Lohnsteuer abzieht. Lege dafür Geld zurück.

Auch für den Arbeitgeber ändert sich nichts: Er trägt zusätzlich 521,25 € Sozialversicherungsanteile, seine Lohnkosten liegen bei 3.021,25 €. Die Aktivrente macht die Stelle für ihn nicht billiger, sie erhöht nur dein Netto.

Der Vorteil ist eine Obergrenze: Er setzt voraus, dass der Arbeitgeber den Freibetrag in jeder Abrechnung ansetzt und du jeden Monat Lohn erhältst.

Wer auf die Rentenversicherungsfreiheit verzichtet, zahlt zusätzlich 232,50 € im Monat und erhält 1.996,25 € netto.

Anwendung

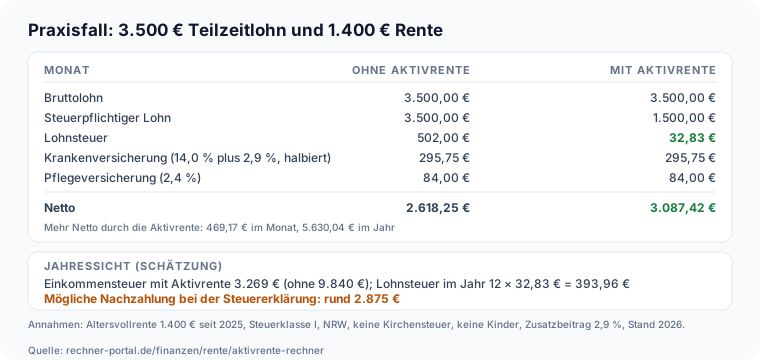
Praxisfall: Werner mit 3.500 € Teilzeitlohn und 1.400 € Rente

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall Aktivrente: 3.500 € Teilzeitlohn, Lohnsteuer 32,83 € statt 502,00 €, Netto 3.087,42 € statt 2.618,25 € Werner ist Maschinenbauer in Duisburg, hat die Regelaltersgrenze erreicht und bezieht seit 2025 eine Altersvollrente von 1.400 € brutto. Er arbeitet in Teilzeit weiter und verdient 3.500 € brutto im Monat.

Er hat Steuerklasse I, zahlt keine Kirchensteuer, hat keine Kinder und seine Kasse erhebt den durchschnittlichen Zusatzbeitrag von 2,9 %.

Im Rechner trägt er 3.500 € Bruttolohn, „Altersvollrente wird bezogen“, 1.400 € Bruttorente und das Jahr 2025 ein. Das Ergebnis: 2.000 € bleiben steuerfrei, 1.500 € sind steuerpflichtig.

Die Lohnsteuer sinkt von 502,00 € auf 32,83 €, die Sozialabgaben betragen 379,75 € (Krankenversicherung 295,75 €, Pflegeversicherung 84,00 €). Das Netto steigt von 2.618,25 € auf 3.087,42 €, also um 469,17 € im Monat und 5.630,04 € im Jahr.

Beim Blick auf die Jahressicht sieht Werner aber: Seine Einkommensteuer wird auf etwa 3.269 € geschätzt, der Arbeitgeber behält nur 12 × 32,83 € = 393,96 € Lohnsteuer ein. Mit einer Nachzahlung von rund 2.875 € muss er rechnen.

Seine Entscheidung: Er legt jeden Monat rund 240 € zurück und fragt beim Finanzamt nach Vorauszahlungen zur Einkommensteuer.

Mehrarbeit lohnt sich für ihn trotzdem: Bei 4.000 € Bruttolohn steigt das Netto auf 3.432,50 €, also um 345,08 € für 500 € mehr Brutto, ohne Aktivrente wären es nur 306,42 €.

Zum Jahresende prüft er auf der Lohnsteuerbescheinigung, ob der Arbeitgeber 24.000 € als steuerfreien Betrag ausweist. Auf die Rentenversicherungsfreiheit verzichtet er nicht: Das würde 9,3 % Beitrag kosten, bei 3.500 € sind das 325,50 € im Monat.

Fallstricke

Fünf typische Fehler bei der Aktivrente

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler: die 2.000 € als Zuschlag zum Netto zu verstehen. Die Sozialabgaben fallen auf den vollen Bruttolohn an, bei 2.500 € sind das 211,25 € Krankenversicherung und 60,00 € Pflegeversicherung.

Der Vorteil entsteht allein bei der Lohnsteuer, im Standardfall 248,08 € im Monat. Der zweite Fehler: nicht genutzten Freibetrag aufzusparen. Er gilt monatsweise und verfällt.

Wer 1.500 € verdient, verschenkt jeden Monat 500 € Spielraum; auch bei Sonderzahlungen zählt nur der Monat.

Nach dem BMF-Beispiel bleiben bei 1.500 € laufendem Lohn und 800 € Weihnachtsgeld im Dezember nur 500 € steuerfrei, 300 € sind steuerpflichtig. Der dritte Fehler: die Aktivrente an den Rentenbezug oder an einen frühen Rentenbeginn zu knüpfen.

Entscheidend ist die Regelaltersgrenze. Wer sie noch nicht erreicht hat, bekommt keinen Freibetrag: Bei 3.500 € Bruttolohn bleiben dann 2.333,25 € statt 3.087,42 € netto. Umgekehrt braucht niemand eine Altersrente, um den Freibetrag zu nutzen.

Der vierte Fehler: Minijob und Zweitjob zu verwechseln. Minijobs bis 603 € sind ausgeschlossen, und in mehreren Jobs gilt der Freibetrag nur einmal, im ersten Dienstverhältnis.

Der fünfte Fehler: die Jahressicht mit dem Lohnsteuerabzug gleichzusetzen. Die Lohnsteuer auf der Abrechnung kennt deine Rente nicht, die Einkommensteuer-Schätzung (606 € im Standardfall) schon.

Sie ist dennoch keine Bescheidzahl, sondern eine Näherung für zwölf gleiche Monate im Grundtarif.

Nächster Schritt

Aktivrente im Überblick: Freibetrag, Abgaben und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Der Aktivrente-Rechner zeigt, wie viel von deinem Lohn ab der Regelaltersgrenze steuerfrei bleibt und was davon netto ankommt: bis 2.000 € im Monat ohne Lohnsteuer, aber mit den vollen Sozialabgaben.

Bei 2.500 € Bruttolohn sind es 248,08 € mehr Netto im Monat. Prüfe als Nächstes die Jahressicht, denn die steuerpflichtige Rente kann eine Nachzahlung auslösen.

Notiere vorab Rentenstatus, Steuerklasse und Zusatzbeitrag, dann genügt es, den Bruttolohn zu ändern, um mehrere Angebote zu vergleichen. Wie viel von der Rente netto bleibt, rechnet der Rente-Brutto-Netto-Rechner, die Steuer auf die Rente der Renten-Steuer-Rechner.

Das Netto vor der Regelaltersgrenze liefert der Brutto-Netto-Rechner, den Zeitpunkt des Ruhestands der Renteneintritts-Rechner, die Kombination aus Teilrente und Weiterarbeit der Teilrente-Rechner. Für Verdienste bis 603 € hilft der Minijob-Rechner.

Wer unsicher ist, ob die Aktivrente schon in der Abrechnung steht, findet den steuerfreien Betrag auf der Lohnsteuerbescheinigung. Alle Werte gelten für 2026; Freibetrag, Tarif und Beitragssätze ändern sich zum 1. Januar.

Das Ergebnis ist eine Schätzung und ersetzt keine Lohnabrechnung.

Vertiefung

Aktivrente Beispiel: Rechenbeispiele für 1.500, 2.000, 2.500 und 3.500 € Bruttolohn

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Netto mit Aktivrente 1.783,00 € | Netto ohne 1.649,50 € | Mehr Netto 133,50 € im Monat | Sozialabgaben 217,00 €

Aktivrente Beispiel 1: 2.000 € brutto, alles steuerfrei

Bruttolohn aus der Beschäftigung
2.000 € pro Monat
Deine Situation
Regelaltersgrenze erreicht, Altersvollrente wird bezogen
Steuerklasse
I (ledig, geschieden, verwitwet)

Beispiel 2 · Mittel · Netto mit Aktivrente 1.360,67 € | Netto ohne 1.327,84 € | Mehr Netto 32,83 € im Monat | Sozialabgaben 139,33 €

Aktivrente Beispiel 2: 1.500 € brutto im Übergangsbereich (Midijob)

Bruttolohn aus der Beschäftigung
1.500 € pro Monat
Deine Situation
Regelaltersgrenze erreicht, Altersvollrente wird bezogen
Steuerklasse
I (ledig, geschieden, verwitwet)

Beispiel 3 · Komplex · Netto mit Aktivrente 3.087,42 € | Netto ohne 2.618,25 € | Mehr Netto 469,17 € im Monat und 5.630,04 € im Jahr | Lohnsteuer 32,83 € statt 502,00 € | Einkommensteuer im Jahr geschätzt 3.269 €

Aktivrente Rechenbeispiel 3: 3.500 € Teilzeitlohn, Praxisfall Werner

Bruttolohn aus der Beschäftigung
3.500 € pro Monat
Deine Situation
Regelaltersgrenze erreicht, Altersvollrente wird bezogen
Bruttorente
1.400 € pro Monat
Jahr des Rentenbeginns
2025

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Netto mit Aktivrente 1.988,75 € | Netto ohne 1.801,42 € | Mehr Netto 187,33 € | Rentenversicherung 232,50 € | Krankenversicherung 218,75 €

Aktivrente Beispiel 4: Regelaltersgrenze erreicht, aber keine Altersrente

Bruttolohn aus der Beschäftigung
2.500 € pro Monat
Deine Situation
Regelaltersgrenze erreicht, keine Altersrente
Steuerklasse
I (ledig, geschieden, verwitwet)

Beispiel 5 · Komplex · Netto 2.333,25 € | kein Freibetrag | Lohnsteuer 405,50 € | Sozialabgaben 761,25 €

Aktivrente Beispiel 5: Frührentner vor der Regelaltersgrenze mit 3.500 € brutto

Bruttolohn aus der Beschäftigung
3.500 € pro Monat
Deine Situation
Regelaltersgrenze noch nicht erreicht
Steuerklasse
I (ledig, geschieden, verwitwet)

Beispiel 6 · Komplex · Netto mit Aktivrente 2.166,42 € | Netto ohne 1.625,58 € | Mehr Netto 540,84 € | Lohnsteuer 62,33 € statt 603,17 €

Aktivrente Beispiel 6: Steuerklasse VI mit Bestätigung

Bruttolohn aus der Beschäftigung
2.500 € pro Monat
Deine Situation
Regelaltersgrenze erreicht, Altersvollrente wird bezogen
Steuerklasse
VI (zweites Arbeitsverhältnis)

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Netto-BruttoWunsch-Nettogehalt in das nötige Bruttogehalt zurückrechnen: nach Steuerklasse, Bundesland und Krankenversicherung 2026Arbeitgeberkosten-RechnerArbeitgeberkosten 2025 berechnen: Bruttolohn plus alle AG-Sozialversicherungsanteile (RV 9,3 %, AV 1,3 %, KV, PV, U2, Insolvenzgeld) als Gesamtkosten pro Monat.RentenschätzerGesetzliche Rente 2026 schätzen: Entgeltpunkte, Monatsrente brutto und netto sowie Ersatzquote aus Bruttoeinkommen, Beitragsjahren und aktuellem Rentenwert (42,52 €/EP) berechnen.Teilrente-RechnerTeilrente berechnen: Anteil von 10 bis 99,99 Prozent, Abschlag auf den bezogenen Teil, Beiträge, Steuer, Gehalt netto und Vergleich mit der Vollrente samt Rentenplus aus der Weiterarbeit.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsselt

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg der Aktivrente bei 2.500 Euro Bruttolohn: 2.000 Euro steuerfrei, 500 Euro steuerpflichtig, Lohnsteuer 0 Euro, Sozialabgaben 271,25 Euro, Netto 2.228,75 Euro statt 1.980,67 Euro

    Rechenweg der Aktivrente bei 2.500 Euro Bruttolohn

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/aktivrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/aktivrente-rechner-rechenweg.svg"
           alt="Rechenweg der Aktivrente bei 2.500 Euro Bruttolohn: 2.000 Euro steuerfrei, 500 Euro steuerpflichtig, Lohnsteuer 0 Euro, Sozialabgaben 271,25 Euro, Netto 2.228,75 Euro statt 1.980,67 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/aktivrente-rechner">Rechenweg der Aktivrente bei 2.500 Euro Bruttolohn auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/aktivrente-rechner
  • Balkendiagramm: Netto ohne und mit Aktivrente bei 1.000 bis 5.000 Euro Bruttolohn, der Vorteil wächst von 0 Euro über 133,50, 370,92 und 507,83 auf 573,83 Euro im Monat

    Netto mit und ohne Aktivrente bei 1.000 bis 5.000 Euro Bruttolohn

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/aktivrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/aktivrente-rechner-netto-vergleich.svg"
           alt="Balkendiagramm: Netto ohne und mit Aktivrente bei 1.000 bis 5.000 Euro Bruttolohn, der Vorteil wächst von 0 Euro über 133,50, 370,92 und 507,83 auf 573,83 Euro im Monat"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/aktivrente-rechner">Netto mit und ohne Aktivrente bei 1.000 bis 5.000 Euro Bruttolohn auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/aktivrente-rechner
  • Praxisfall: Bei 3.500 Euro Bruttolohn sinkt die Lohnsteuer mit Aktivrente von 502,00 auf 32,83 Euro, das Netto steigt von 2.618,25 auf 3.087,42 Euro, Einkommensteuer im Jahr geschätzt 3.269 Euro

    Praxisfall Aktivrente: 3.500 Euro Teilzeitlohn mit und ohne Freibetrag

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/aktivrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/aktivrente-rechner-praxis-teilzeit.svg"
           alt="Praxisfall: Bei 3.500 Euro Bruttolohn sinkt die Lohnsteuer mit Aktivrente von 502,00 auf 32,83 Euro, das Netto steigt von 2.618,25 auf 3.087,42 Euro, Einkommensteuer im Jahr geschätzt 3.269 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/aktivrente-rechner">Praxisfall Aktivrente: 3.500 Euro Teilzeitlohn mit und ohne Freibetrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/aktivrente-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: § 3 Nr. 21 EStG (Aktivrente, 2.000 Euro je Monat steuerfrei), Fragen und Antworten des Bundesfinanzministeriums zur Aktivrente (Stand 25.06.2026), Einkommensteuertarif und Programmablaufplan Lohnsteuer 2026, Beitragssätze der Sozialversicherung 2026, § 235 SGB VI (Regelaltersgrenze), Stand 2026

Stand: 2026-10-11

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
11. Oktober 2026
Fachbereich
Finanzen / Rente
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Aktivrente-Rechner. Abgerufen von https://rechner-portal.de/finanzen/rente/aktivrente-rechner

Harvard-Format

Rechner-Portal, 2026. Aktivrente-Rechner. Available at: https://rechner-portal.de/finanzen/rente/aktivrente-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.