Zum Hauptinhalt springen

Arbeitgeberkosten-Rechner 2026: Gesamtkosten je Mitarbeiter

FinanzenStand
€

Durchschnittlicher Zusatzbeitrag 2026: 2,9 % (BMG-Bekanntmachung nach § 242a Abs. 2 SGB V). AG-Anteil = Haelfte. Der Satz deiner Kasse kann abweichen.

Nur fuer Arbeitgeber mit max. 30 Arbeitnehmern verpflichtend (AAG § 1). Satz variiert je Krankenkasse.

Quellen & Rechtsgrundlage

§ 168 SGB VI (RV AG 9,3 %), § 346 SGB III (AV AG 1,3 %), § 249 SGB V (KV AG), § 58 SGB XI (PV AG), §§ 1, 7 AAG (U1/U2), §§ 358, 360 SGB III (Insolvenzgeldumlage 0,15 %), § 242a SGB V (durchschnittlicher KV-Zusatzbeitrag). Beitragssaetze und BBG gueltig ab 01.01.2026 (Sozialversicherungsrechengroessen-Verordnung 2026) – bundeseinheitlich, eine West-Ost-Unterscheidung gibt es seit 2025 nicht mehr.

Bruttogehalt AN3.500,00 €
Rentenversicherung AG (9,3 %)+ 325,50 €
Arbeitslosenversicherung AG (1,3 %)+ 45,50 €
Krankenversicherung AG (7,3 % + 1.45 %)+ 306,25 €
Pflegeversicherung AG (1,8 %)+ 63,00 €
Umlage U2 Mutterschaft (0,24 %)+ 8,40 €
Insolvenzgeldumlage (0,15 %)+ 5,25 €
AG-SV-Aufwand gesamt+ 753,90 €
AG-Gesamtkosten4.253,90 €/Mon

= 51.046,80 €/Jahr

Kostenquote: 21.5 % über dem Bruttolohn

Hinweis: Nur Orientierungswerte auf Basis der Regelkassensaetze 2026. Tatsaechliche Kosten koennen durch Branchenzuschlaege, BG-Beitraege (Berufsgenossenschaft), Sachbezuege und Sonderzahlungen abweichen. Kein Ersatz fuer Lohnbuchhaltung oder Steuerberatung.

Wie hilfreich war dieser Rechner?

Noch keine Bewertungen.
Anzeige

Kurzantwort

Arbeitgeberkosten berechnen: Bruttogehalt, Bundesland und optional Umlage U1 eingeben und die tatsächlichen Gesamtkosten je Mitarbeiter inklusive aller Arbeitgeberanteile pro Monat und Jahr ablesen.

Arbeitgeberkosten 2026 berechnen: Bruttolohn plus alle AG-Sozialversicherungsanteile

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Arbeitgeberkosten-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

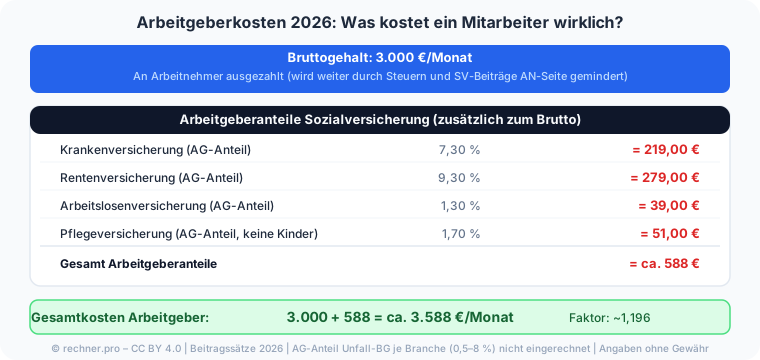
Die Arbeitgeberkosten (auch: Arbeitgeberbrutto, Lohnnebenkosten) sind der Gesamtbetrag, den ein Unternehmen für einen Arbeitnehmer aufwendet – über das Bruttogehalt hinaus. Sie umfassen die AG-seitigen Sozialversicherungsanteile (Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung), die Umlagen U1 und U2 nach dem Aufwendungsausgleichsgesetz (AAG) sowie die Insolvenzgeldumlage nach §§ 358, 360 SGB III.

Der Arbeitgeberkosten-Rechner addiert alle Pflichtabgaben und zeigt die tatsächlichen Gesamtkosten pro Mitarbeiter pro Monat.

Für die Personalplanung ist entscheidend, dass das ausgezahlte Bruttogehalt nur einen Teil der wahren Kosten einer Stelle abbildet.

Hinzu kommen die Arbeitgeberanteile zur Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung sowie die Umlagen U1 und U2 und die Insolvenzgeldumlage. In der Summe entsteht daraus ein Aufschlag, der die Gesamtkosten deutlich über das Brutto hebt.

Der Rechner richtet sich an Arbeitgeber, Selbstständige mit Personal und alle, die ein realistisches Budget für eine Neueinstellung oder eine Gehaltserhöhung brauchen.

Er macht transparent, welcher Anteil auf welchen Beitrag entfällt, sodass sich einzelne Stellen und Szenarien sauber vergleichen lassen. Damit dient er der Budgetierung, der Angebotskalkulation und der ehrlichen Einordnung von Gehaltswünschen.

Die Werte sind Näherungen und hängen von Krankenkasse, Bundesland und Jahr ab.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Eingaben: Bruttogehalt (monatlich), KV-Zusatzbeitrag der gewählten Krankenkasse (Durchschnitt 2026: ca. 2,9 %), Bundesland (relevant für PV in Sachsen: AG-Satz 1,3 % statt 1,8 %) sowie optional Umlage U1 (für Betriebe mit max.

30 AN). Hinweis: BG-Beiträge (Berufsgenossenschaft) sind nicht enthalten – diese variieren stark nach Branche. Das monatliche Bruttogehalt ist der Ausgangswert, auf den alle Arbeitgeberanteile aufgeschlagen werden.

Den KV-Zusatzbeitrag findest du im Beitragssatz deiner Krankenkasse; im Durchschnitt liegt er 2026 bei rund 2,9 Prozent, kann bei einzelnen Kassen aber höher oder niedriger sein, und der Arbeitgeber trägt davon die Hälfte.

Das Bundesland ist vor allem für die Pflegeversicherung wichtig, weil in Sachsen ein abweichender Arbeitgebersatz gilt. Die Umlage U1 trägst du nur ein, wenn der Betrieb höchstens 30 Beschäftigte hat und damit am U1-Verfahren teilnimmt.

Denke daran, dass die Beiträge zur Berufsgenossenschaft hier nicht enthalten sind und je nach Branche gesondert hinzukommen. Je genauer diese Angaben sind, desto realistischer fällt die ausgewiesene Gesamtbelastung aus.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

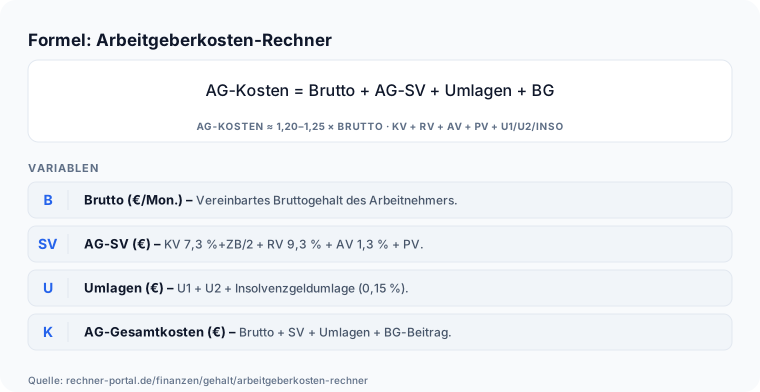
Arbeitgeberkosten 2026: Bruttogehalt plus alle Sozialversicherungsanteile des Arbeitgebers ergibt die wahren Personalkosten AG-Gesamtkosten = Brutto + RV (9,3 % bis BBG) + AV (1,3 % bis BBG) + KV (7,3 % + Zusatz/2, bis BBG) + PV (1,8 % oder 1,3 % Sachsen, bis BBG) + U2 (0,24 %) + Insolvenzgeld (0,15 %) [+ U1 optional]. BBG RV/AV 2026: 8.450 €/Mon.

BBG KV/PV 2026: 5.812,50 €/Mon. Grundlage: § 168 SGB VI, § 346 SGB III, § 249 SGB V, § 58 SGB XI, §§ 1, 7 AAG.

Die Gesamtkosten entstehen, indem der Rechner zum Bruttogehalt jeden einzelnen Arbeitgeberanteil hinzuaddiert: den Rentenanteil von 9,3 Prozent, den Arbeitslosenanteil von 1,3 Prozent, den Krankenversicherungsanteil aus 7,3 Prozent plus der Hälfte des kassenindividuellen Zusatzbeitrags sowie den Pflegeanteil von 1,8 Prozent, in Sachsen 1,3 Prozent.

Hinzu kommen die Umlage U2 mit 0,24 Prozent und die Insolvenzgeldumlage mit 0,15 Prozent, bei kleinen Betrieben optional die Umlage U1.

Alle prozentualen Anteile werden nur bis zur jeweiligen Beitragsbemessungsgrenze berechnet, die für Renten- und Arbeitslosenversicherung höher liegt als für Kranken- und Pflegeversicherung.

Übersteigt das Bruttogehalt eine dieser Grenzen, wächst der betroffene Beitrag nicht weiter. Die Summe aller Anteile ergibt den Arbeitgeberaufschlag, der auf das Brutto oben draufkommt. Alle Werte sind Näherungen ohne Gewähr.

Die beiden Bemessungsgrenzen haben eine Folge, die der oft zitierten Faustregel vom Fünftel Aufschlag widerspricht: Der prozentuale Aufschlag ist keine Konstante, sondern sinkt bei höheren Gehältern.

Unterhalb beider Grenzen bleibt er stabil – 2.000 Euro Brutto kosten den Arbeitgeber 2.430,80 Euro und 3.500 Euro kosten 4.253,90 Euro, in beiden Fällen exakt 21,54 Prozent Aufschlag.

Ab 5.812,50 Euro friert der Kranken- und Pflegeanteil ein: 6.000 Euro Brutto verursachen 1.272,62 Euro Arbeitgeberanteile und damit 7.272,62 Euro Gesamtkosten, der Aufschlag fällt bereits auf 21,21 Prozent.

Bei 9.000 Euro Brutto ist auch die Grenze für Renten- und Arbeitslosenversicherung überschritten; die Arbeitgeberanteile stagnieren bei 1.541,88 Euro, die Gesamtkosten liegen bei 10.541,88 Euro und der Aufschlag nur noch bei 17,13 Prozent.

Für die Kalkulation heißt das: Eine Fachkraft im oberen Gehaltsband ist relativ günstiger als die Faustregel vermuten lässt, und eine Gehaltserhöhung oberhalb der Grenzen schlägt fast eins zu eins auf die Kosten durch, ohne dass die Nebenkosten mitwachsen.

Nachschlagen

Arbeitgeberkosten 2026: AG-Sozialversicherungsanteile nach Bruttolohn

Arbeitgeber zahlen neben dem Bruttolohn Sozialversicherungsbeiträge (AG-Anteil) und Umlagen. Unterhalb der BBG KV/PV (5.812,50 €) beträgt der AG-Aufschlag exakt 21,54 % des Bruttolohns. Die Tabelle zeigt die AG-Kosten für typische Bruttogehälter 2026 (Voreinstellung: KV-Zusatz 2,9 %, NRW, ohne U1). Die Zeile 603 € ist mit (*) markiert: An der Geringfügigkeitsgrenze 2026 gelten für Minijobs Pauschalabgaben der Minijob-Zentrale (höchstens 31,17 %), nicht die hier ausgewiesenen regulären AG-Anteile.

Arbeitgeberanteile zur Sozialversicherung 2026 – Beitragssätze und Gesamtkosten nach Bruttolohn
Bruttolohn/MonatAG-Anteile SV (RV+AV+KV+PV)Umlagen U2+Inso (0,39 %)AG-GesamtkostenAufschlag über Brutto
500 €105,75 €1,95 €607,70 €21,54 %
603 € *127,53 €2,35 €732,88 €21,54 %
700 €148,05 €2,73 €850,78 €21,54 %
800 €169,20 €3,12 €972,32 €21,54 %
1.000 €211,50 €3,90 €1.215,40 €21,54 %
1.500 €317,25 €5,85 €1.823,10 €21,54 %
2.000 €423,00 €7,80 €2.430,80 €21,54 %
2.500 €528,75 €9,75 €3.038,50 €21,54 %
3.000 €634,50 €11,70 €3.646,20 €21,54 %
3.500 €740,25 €13,65 €4.253,90 €21,54 %
4.000 €846,00 €15,60 €4.861,60 €21,54 %
4.500 €951,75 €17,55 €5.469,30 €21,54 %
5.000 €1.057,50 €19,50 €6.077,00 €21,54 %
5.500 €1.163,25 €21,45 €6.684,70 €21,54 %
6.000 €1.249,21 €23,40 €7.272,61 €21,21 %
7.000 €1.355,22 €27,30 €8.382,52 €19,75 %

Quelle: SGB IV, SGB V, SGB VI, SGB XI, AAG, SGB III. AG-Anteile 2026 (bundeseinheitlich): RV 9,3 %, KV 7,3 % + Ø Zusatzbeitrag 2,9 % AG-Anteil 1,45 %, PV 1,8 %, AV 1,3 %; BG-Beitrag ausdrücklich nicht enthalten (branchenabhängig). BBG KV/PV 2026: 5.812,50 €/Monat; BBG RV/AV 2026: 8.450 €/Monat (bundeseinheitlich, eine West-Ost-Unterscheidung gibt es seit 2025 nicht mehr). Über BBG KV/PV sinkt der prozentuale Aufschlag, weil KV-/PV-Beiträge gedeckelt sind. Umlagen U2 (0,24 %) und Insolvenzgeldumlage (0,15 %) zusammen 0,39 %; U1 ist in der Tabelle nicht enthalten (kassenindividuell, nur für Betriebe bis 30 AN). (*) An der Geringfügigkeitsgrenze 2026 (603 €): Für Minijobs gelten Pauschalabgaben der Minijob-Zentrale (höchstens 31,17 %; KV 13 % + RV 15 % + Pauschsteuer 2 % + U1 0,8 % + U2 0,22 % + Inso 0,15 %) — den Minijob-Rechner nutzen.

Arbeitgeberanteil Sozialversicherung 2026: alle Sätze im Überblick

Wer den Arbeitgeberanteil selbst nachrechnen will, braucht die einzelnen Beitragssätze und die jeweils gültige Beitragsbemessungsgrenze (BBG). Die folgende Übersicht zeigt beide Seiten – Arbeitgeber- und Arbeitnehmeranteil – je Versicherungszweig für 2026, jeweils mit Rechtsgrundlage.

Beitragssätze zur Sozialversicherung 2026 – Arbeitgeber- und Arbeitnehmeranteil je Versicherungszweig
VersicherungszweigAG-Anteil 2026AN-Anteil 2026BBG 2026/MonatRechtsgrundlage
Rentenversicherung (RV)9,3 %9,3 %8.450 €§ 168 SGB VI
Arbeitslosenversicherung (AV)1,3 %1,3 %8.450 €§ 346 SGB III
Krankenversicherung (KV)7,3 % + halber Zusatzbeitrag (Ø 1,45 %)7,3 % + halber Zusatzbeitrag (Ø 1,45 %)5.812,50 €§ 249 SGB V
Pflegeversicherung (PV)1,8 % (Sachsen: 1,3 %)1,8 % zzgl. Kinderlosenzuschlag 0,6 % (Sachsen: 2,3 % zzgl. 0,6 %)5.812,50 €§ 58 SGB XI
Umlage U2 (Mutterschaft)0,24 %entfällt – reine AG-Umlage8.450 €§ 7 AAG
Insolvenzgeldumlage0,15 %entfällt – reine AG-Umlage8.450 €§§ 358, 360 SGB III
Umlage U1 (Lohnfortzahlung)ca. 0,7–3,5 % (kassen- und erstattungsabhängig)entfällt – reine AG-Umlage, nur Betriebe bis 30 AN8.450 €§ 1 AAG

AG- und AN-Anteil sind bei RV und AV identisch (paritätische Finanzierung). Bei KV und PV gilt das nur teilweise: Den Zusatzbeitrag zur Krankenversicherung tragen AG und AN seit 2019 wieder je zur Hälfte (§ 242 Abs. 1 SGB V), den Kinderlosenzuschlag zur Pflegeversicherung (0,6 %) trägt ausschließlich der Arbeitnehmer (§ 55 Abs. 3 SGB XI) und fließt daher nicht in die Arbeitgeberkosten ein. In Sachsen liegt der AG-Anteil zur Pflegeversicherung bei 1,3 % statt 1,8 %, weil der Freistaat als einziges Bundesland den Buß- und Bettag als gesetzlichen Feiertag behalten hat (§ 58 Abs. 3 SGB XI). Die Beitragsbemessungsgrenzen gelten seit 2025 bundeseinheitlich. Quelle: SGB III, V, VI, XI, AAG, Stand 2026.

Ausblick

Was ändert sich 2027 bei den Arbeitgeberkosten?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Nach dem Referentenentwurf des Bundesministeriums für Arbeit und Soziales zur Sozialversicherungsrechengrößen-Verordnung 2027 soll die Beitragsbemessungsgrenze für Renten- und Arbeitslosenversicherung von 8.450 auf 8.850 Euro im Monat (106.200 Euro im Jahr) steigen. Der maximale Arbeitgeberanteil zu RV und AV steigt dadurch von 895,70 auf 938,10 Euro im Monat – ein Plus von 42,40 Euro für Gehälter oberhalb der Grenze.
  • Für die Kranken- und Pflegeversicherung soll die Beitragsbemessungsgrenze 2027 überproportional steigen: von 5.812,50 auf rund 6.375 Euro im Monat (76.500 Euro im Jahr), weil zur regulären lohnbezogenen Anpassung nach dem GKV-Beitragssatzstabilisierungsgesetz eine einmalige Sonderanhebung um 300 Euro monatlich hinzukommt. Bleiben die KV- und PV-Beitragssätze unverändert, steigt der maximale Arbeitgeberanteil dadurch von rund 613,22 auf 672,56 Euro im Monat.
  • In Summe würde der maximale Arbeitgeberanteil zur Sozialversicherung (RV, AV, KV, PV, U2, Insolvenzgeldumlage) bei einem Gehalt oberhalb beider Grenzen 2027 von rund 1.541,88 auf etwa 1.645,18 Euro im Monat steigen – ein Plus von gut 103 Euro je Mitarbeiter, sofern die Beitragssätze selbst gleich bleiben.
  • Beide BBG-Werte sind Entwürfe: Die Sozialversicherungsrechengrößen-Verordnung muss noch von der Bundesregierung beschlossen werden und braucht die Zustimmung des Bundesrats, bevor sie zum 1. Januar 2027 in Kraft treten kann. Der KV-Zusatzbeitrag sowie die Umlagesätze U1, U2 und Insolvenzgeldumlage für 2027 stehen zum Stand dieses Textes noch nicht fest und werden separat vom Bundesministerium für Gesundheit, dem GKV-Spitzenverband beziehungsweise der Bundesagentur für Arbeit festgesetzt.

Stand: 24.09.2026 · Quelle: Bundesministerium für Arbeit und Soziales (BMAS) – Referentenentwurf Sozialversicherungsrechengrößen-Verordnung 2027; Bundesministerium für Gesundheit (BMG) – GKV-Beitragssatzstabilisierungsgesetz

Expertenmodus

Häufige Fragen zu Arbeitgeberkosten-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was sind Arbeitgeberkosten und wie unterscheiden sie sich vom Bruttogehalt?

Das Bruttogehalt ist der vertragliche Lohn des Arbeitnehmers – der Betrag, von dem AN-seitig Lohnsteuer und Sozialversicherung abgezogen werden.

Die Arbeitgeberkosten (auch: Arbeitgeberbrutto, Personalkosten oder Lohnnebenkosten) umfassen zusätzlich alle Pflichtbeiträge, die der Arbeitgeber selbst an Sozialversicherungsträger abführen muss.

Dazu zählen je hälftig (oder festgelegt) RV, AV, KV und PV sowie die Umlagen U1 (Lohnfortzahlung), U2 (Mutterschaft) und die Insolvenzgeldumlage. Die Gesamtkosten liegen daher typischerweise 20–22 % über dem Bruttogehalt des Arbeitnehmers.

Mit den Voreinstellungen des Rechners – 3.500 € brutto, 2,9 % KV-Zusatzbeitrag, Nordrhein-Westfalen, ohne U1 – ergeben sich 753,90 € AG-Aufwand und damit 4.253,90 € Gesamtkosten pro Monat, also 21,5 % über dem Brutto.

Die Lohnsteuer gehört ausdrücklich nicht dazu: Sie zahlt der Arbeitnehmer aus seinem Brutto, der Arbeitgeber führt sie nur ab.

Für die Jahresbudgetplanung bedeutet das: Ein Mitarbeiter mit 3.500 € Bruttogehalt kostet das Unternehmen rechnerisch rund 51.047 € im Jahr – ohne Urlaubs- oder Weihnachtsgeld.

Wie viel Prozent Lohnnebenkosten zahlt der Arbeitgeber insgesamt?

Der Arbeitgeber zahlt 2026 zusätzlich zum Bruttogehalt rund 21,54 Prozent Lohnnebenkosten – solange das Gehalt unterhalb der Beitragsbemessungsgrenze für Kranken- und Pflegeversicherung von 5.812,50 Euro im Monat liegt.

Diese 21,54 Prozent setzen sich zusammen aus 9,3 Prozent Rentenversicherung, 1,3 Prozent Arbeitslosenversicherung, 8,75 Prozent Krankenversicherung (7,3 Prozent plus dem hälftigen Zusatzbeitrag von durchschnittlich 2,9 Prozent) und 1,8 Prozent Pflegeversicherung (in Sachsen 1,3 Prozent), dazu 0,24 Prozent Umlage U2 und 0,15 Prozent Insolvenzgeldumlage.

Betriebe mit höchstens 30 Beschäftigten zahlen zusätzlich die Umlage U1, die je nach Krankenkasse und Erstattungssatz zwischen etwa 0,7 und 3,5 Prozent liegt.

Nicht enthalten sind die branchenabhängigen Beiträge zur Berufsgenossenschaft (0,5 bis 10 Prozent) sowie Urlaubs- und Weihnachtsgeld.

Vergleiche die komplette Aufschlüsselung aller Sätze am besten in der Übersichtstabelle der Beitragssätze, statt dir nur die Gesamtquote zu merken, da sich einzelne Sätze jährlich ändern können.

Was kostet ein Angestellter bei 2.000 € Brutto den Arbeitgeber?

Bei 2.000 Euro Bruttogehalt (Nordrhein-Westfalen, KV-Zusatzbeitrag 2,9 %, ohne Umlage U1) zahlt der Arbeitgeber 430,80 Euro Sozialversicherungsanteile zusätzlich: 186 Euro Rentenversicherung, 26 Euro Arbeitslosenversicherung, 175 Euro Krankenversicherung und 36 Euro Pflegeversicherung, dazu 4,80 Euro Umlage U2 und 3 Euro Insolvenzgeldumlage.

Die Gesamtkosten liegen damit bei 2.430,80 Euro im Monat, ein Aufschlag von exakt 21,54 Prozent auf das Brutto.

Dieser Prozentsatz gilt für jedes Bruttogehalt unterhalb der Beitragsbemessungsgrenze für Kranken- und Pflegeversicherung von 5.812,50 Euro im Monat – erst darüber sinkt der Aufschlag, weil einzelne Beiträge gedeckelt werden.

Für die Jahresplanung heißt das: Ein Mitarbeiter mit 2.000 Euro Monatsbrutto kostet das Unternehmen 29.169,60 Euro im Jahr, noch ohne Berufsgenossenschaft, Urlaubs- oder Weihnachtsgeld.

Aktivierst du zusätzlich die Umlage U1 für Kleinbetriebe mit höchstens 30 Beschäftigten, steigen die Kosten um den jeweiligen Kassensatz weiter an.

Gib dein eigenes Bruttogehalt in den Rechner ein, um die exakten Arbeitgeberanteile für deinen Fall statt der Beispielwerte zu erhalten.

Wie hoch ist der Arbeitgeberanteil zur Sozialversicherung bei 1.000 Euro Brutto?

Bei 1.000 Euro Bruttogehalt beträgt der Arbeitgeberanteil zur Sozialversicherung 215,40 Euro im Monat: 93 Euro Rentenversicherung (9,3 %), 13 Euro Arbeitslosenversicherung (1,3 %), 87,50 Euro Krankenversicherung (7,3 % plus halber Zusatzbeitrag von 2,9 %) und 18 Euro Pflegeversicherung (1,8 %), dazu 2,40 Euro Umlage U2 und 1,50 Euro Insolvenzgeldumlage.

Die Gesamtkosten für den Arbeitgeber liegen damit bei 1.215,40 Euro, ein Aufschlag von 21,54 Prozent auf das Brutto – derselbe Prozentsatz wie bei jedem Gehalt unterhalb der Beitragsbemessungsgrenze KV/PV von 5.812,50 Euro.

Für Betriebe mit höchstens 30 Beschäftigten kommt zusätzlich die Umlage U1 hinzu, deren Satz je nach Krankenkasse und Erstattungsquote zwischen etwa 0,7 und 3,5 Prozent variiert.

Achtung: Liegt das Bruttogehalt bei oder unter 603 Euro, greift stattdessen die Minijob-Grenze 2026 mit pauschalen Abgabesätzen der Minijob-Zentrale statt der hier gezeigten regulären Arbeitgeberanteile.

Prüfe deshalb vor der Berechnung, ob die Beschäftigung sozialversicherungspflichtig oder geringfügig ist, und nutze für Minijobs den separaten Minijob-Rechner.

Was kostet ein Mitarbeiter mit 2.500 Euro Brutto den Arbeitgeber?

Bei 2.500 Euro Bruttogehalt zahlt der Arbeitgeber 538,50 Euro Sozialversicherungsanteile zusätzlich zum Lohn: 232,50 Euro Rentenversicherung, 32,50 Euro Arbeitslosenversicherung, 218,75 Euro Krankenversicherung (inklusive halbem Zusatzbeitrag von 2,9 %) und 45 Euro Pflegeversicherung, dazu 6 Euro Umlage U2 und 3,75 Euro Insolvenzgeldumlage.

Die Gesamtkosten betragen damit 3.038,50 Euro im Monat beziehungsweise 36.462 Euro im Jahr, ein Aufschlag von 21,54 Prozent.

Bei einer Gehaltserhöhung auf 3.000 Euro steigen die Arbeitgeberanteile auf 646,20 Euro, weiterhin bei konstant 21,54 Prozent Aufschlag.

Dieser Wert gilt bundeseinheitlich, außer in Sachsen: Dort sinkt der Pflegeanteil von 45 auf 32,50 Euro, weil der Arbeitgeber dort nur 1,3 statt 1,8 Prozent zahlt.

Wer mehrere Gehaltsangebote im Bereich 2.000 bis 3.000 Euro vergleicht, sollte immer die Gesamtkosten und nicht nur das Brutto gegenüberstellen, weil sich der Aufschlag erst oberhalb von 5.812,50 Euro monatlich prozentual verringert.

Trag den genauen KV-Zusatzbeitrag deiner Krankenkasse ein, um von der Durchschnittsannahme 2,9 Prozent abzuweichen.

Was kostet ein Mitarbeiter mit 5.000 Euro Brutto den Arbeitgeber?

Bei 5.000 Euro Bruttogehalt liegen die Arbeitgeberanteile zur Sozialversicherung bei 1.077 Euro im Monat: 465 Euro Rentenversicherung, 65 Euro Arbeitslosenversicherung, 437,50 Euro Krankenversicherung und 90 Euro Pflegeversicherung, dazu 12 Euro Umlage U2 und 7,50 Euro Insolvenzgeldumlage.

Die Gesamtkosten für den Arbeitgeber betragen damit 6.077 Euro im Monat, wieder ein Aufschlag von 21,54 Prozent, weil 5.000 Euro noch unterhalb der Beitragsbemessungsgrenze für Kranken- und Pflegeversicherung von 5.812,50 Euro liegen.

Überschreitet das Gehalt diese Grenze, etwa bei einer Gehaltserhöhung auf 6.000 Euro, sinkt der prozentuale Aufschlag bereits auf rund 21,2 Prozent, weil Kranken- und Pflegebeitrag dann gedeckelt sind.

Bei einer weiteren Erhöhung auf 8.450 Euro, der Beitragsbemessungsgrenze für Renten- und Arbeitslosenversicherung, erreichen auch diese beiden Beiträge ihr Maximum.

Auf das Jahr gerechnet kostet ein Mitarbeiter mit 5.000 Euro Monatsbrutto 72.924 Euro, ohne Berufsgenossenschaft und Sonderzahlungen.

Plane für Führungskräfte und Spezialisten in dieser Gehaltsklasse deshalb genau diesen Grenzwert mit ein, bevor du ein Jahresbudget festlegst.

Was versteht man unter der Beitragsbemessungsgrenze und wie beeinflusst sie die Arbeitgeberkosten?

Die Beitragsbemessungsgrenze (BBG) ist die Einkommensgrenze, bis zu der Sozialversicherungsbeiträge berechnet werden. Verdient ein Arbeitnehmer mehr, werden Beiträge nur bis zur BBG erhoben – der übersteigende Lohn ist beitragsfrei.

2026 bundeseinheitlich: BBG für RV/AV = 8.450 Euro/Monat, BBG für KV/PV = 5.812,50 Euro/Monat.

Für Hochverdiener bedeutet das: Die absolute SV-Last des AG steigt nicht proportional zum Gehalt – ab der BBG fallen keine weiteren Beiträge mehr an, was die prozentuale Kostenquote sinken lässt.

Der Rechner zeigt den Effekt deutlich: Bei 3.500 Euro Brutto liegt die Quote bei 21,54 Prozent, bei 9.000 Euro Brutto nur noch bei rund 17,13 Prozent – beide BBG sind dann überschritten.

Nach dem Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 sollen beide Grenzen zum 1. Januar 2027 weiter steigen, die BBG KV/PV sogar überproportional; das hebt den maximalen Arbeitgeberanteil für Besserverdiener spürbar an.

Prüfe bei Gehältern nahe der Grenze deshalb jährlich, ob sich die Kostenquote durch die neue BBG verändert, bevor du ein Jahresbudget festlegst.

Was ist die Umlage U1 und wer muss sie zahlen?

Die Umlage U1 (Aufwendungsausgleich Lohnfortzahlung) nach § 1 Aufwendungsausgleichsgesetz (AAG) ist eine Pflichtabgabe für Arbeitgeber mit bis zu 30 Beschäftigten.

Sie finanziert die Erstattung der Lohnfortzahlung im Krankheitsfall: Kleinbetriebe erhalten von der Krankenkasse einen Großteil der gezahlten Entgeltfortzahlung zurück (Erstattungssatz je nach U1-Variante 40–80 %).

Der Beitragssatz variiert je Krankenkasse und Erstattungssatz zwischen ca. 0,7 % und 3,5 % des Bruttolohns. Arbeitgeber mit mehr als 30 AN sind von U1 befreit, zahlen aber weiterhin U2.

Deshalb ist U1 im Rechner ein Schalter und kein Automatismus: Setz den Haken nur, wenn dein Betrieb höchstens 30 Arbeitnehmer hat, und trag den Satz deiner Krankenkasse ein – die Voreinstellung von 1,2 % ist ein Platzhalter.

U1 ist keine verlorene Abgabe, sondern eine Versicherungsprämie: Der höhere Satz bringt die höhere Erstattungsquote.

Wer zum Beispiel 50 % Erstattung wählt, zahlt typischerweise einen niedrigeren U1-Satz als bei 80 % – ein Kompromiss, der sich erst ab häufigeren Langzeiterkrankungen rechnet.

Wie unterscheiden sich die Arbeitgeberkosten für Minijobber?

Bei geringfügig Beschäftigten zahlt der Arbeitgeber Pauschalabgaben: 13 % Pauschalbeitrag zur gesetzlichen Krankenversicherung, 15 % Pauschalbeitrag zur Rentenversicherung und 2 % Pauschallohnsteuer (wählbar), zusammen 30 %.

Außerdem sind U2 (0,24 %) und Insolvenzgeldumlage (0,15 %) zu entrichten, sowie die U1 für Kleinbetriebe. Die Pauschalabgaben werden direkt an die Minijob-Zentrale (Deutsche Rentenversicherung Knappschaft-Bahn-See) abgeführt.

Die Verdienstgrenze liegt 2026 bei 603 Euro im Monat: Sie ist seit Oktober 2022 an den Mindestlohn gekoppelt und ergibt sich nach § 8 Abs. 1a SGB IV aus Mindestlohn × 130 ÷ 3, also 13,90 € × 130 ÷ 3 = 602,33 €, aufgerundet auf volle Euro.

Dieser Rechner bildet den Minijob nicht ab – er rechnet mit den regulären AG-Anteilen ab 450 Euro Brutto.

Für Betriebe lohnt sich zu wissen: Bei einem Minijobber mit dem vollen Verdienst von 603 Euro fallen bis zu 31,17 % Pauschalabgaben an (KV 13 % + RV 15 % + Pauschsteuer 2 % + U2 0,22 % + Inso 0,15 %, zzgl.

U1 für Kleinbetriebe) – rund 187,96 Euro monatlich. Ein Teilzeitbeschäftigter mit 800 Euro Brutto kostet durch reguläre SV-Beiträge ähnlich viel, genießt aber vollen Sozialversicherungsschutz.

Wie wirkt sich das Bundesland bei der Pflegeversicherung auf die Arbeitgeberkosten aus?

In Sachsen gibt es eine Sonderregelung: Der Pflegeversicherungs-Gesamtbeitrag beträgt ebenfalls 3,6 %, jedoch trägt der Arbeitnehmer 2,3 % und der Arbeitgeber nur 1,3 % (§ 58 Abs. 3 SGB XI).

Der Hintergrund wird meist falsch wiedergegeben: Nicht Sachsen hat den Buß- und Bettag abgeschafft, sondern alle anderen Bundesländer – Sachsen ist das einzige Land, das den Feiertag behalten hat.

Weil die Arbeitgeber dort also nicht durch einen zusätzlichen Arbeitstag entlastet wurden, tragen sächsische Arbeitnehmer nach § 58 Abs. 3 SGB XI einen Beitragspunkt allein; die restlichen 2,6 % teilen beide Seiten je zur Hälfte (1,3 %).

In allen anderen Ländern zahlen AG und AN je 1,8 % (zzgl. Kinderlosenzuschlag von 0,6 % nur beim AN). Bei 3.500 Euro Brutto spart der sächsische Arbeitgeber so 17,50 Euro im Monat.

Im Jahr sind das 210 Euro Ersparnis gegenüber einem Betrieb in Bayern oder Hessen – relevant für Unternehmen, die in Sachsen mehrere Stellen besetzen.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

KV-Zusatzbeitrag 2026: Durchschnittssatz 2,9 %, AG trägt die Hälfte (1,45 %). Bei beitragsfreien Krankenkassen kann der Zusatzbeitrag 0 sein.

Minijob: Pauschalsätze (KV 13 %, RV 15 %, Steuer 2 %) statt reguläre Beiträge. PV in Sachsen: AN trägt höheren Anteil, AG nur 1,3 % (§ 58 Abs. 3 SGB XI). U1-Pflicht gilt für Betriebe mit max. 30 Beschäftigten (§ 1 AAG).

Rechne für eine Neueinstellung immer mit den Gesamtkosten und nicht nur mit dem Brutto, denn der Aufschlag von grob 20 bis 22 Prozent entscheidet mit über die Tragfähigkeit einer Stelle.

Prüfe den konkreten Zusatzbeitrag der Krankenkasse deiner Beschäftigten, weil er kassenabhängig schwankt und der Arbeitgeber die Hälfte davon trägt.

Für Minijobs gelten nicht die regulären Beiträge, sondern Pauschalsätze, sodass sich diese Beschäftigungsform in der Kalkulation deutlich anders verhält.

Denke bei Betrieben mit höchstens 30 Beschäftigten an die U1-Umlage und plane zusätzlich die branchenabhängigen Beiträge zur Berufsgenossenschaft ein, die dieser Rechner bewusst ausklammert.

So vermeidest du, die tatsächliche Personalbelastung zu unterschätzen. Wer regelmäßig einstellt, kann mit dem Rechner eine grobe Faustregel für den eigenen Aufschlag ableiten und so Angebote und Projektkalkulationen schneller einordnen.

Zwei Schalter lohnen den Test, weil ihre Wirkung überschaubar, aber budgetrelevant ist.

Stellst du das Bundesland auf Sachsen, fällt der Pflegeanteil bei 3.500 Euro Brutto von 63,00 auf 45,50 Euro; die Gesamtkosten sinken auf 4.236,40 Euro und der Aufschlag auf 21,04 Prozent.

Der Grund ist keine Vergünstigung, sondern eine Lastenverschiebung: In Sachsen trägt die Beschäftigte den höheren Anteil, weil dort der Buß- und Bettag als Feiertag erhalten blieb.

Aktivierst du umgekehrt die U1-Umlage mit einem Satz von 1,2 Prozent, kommen 42,00 Euro hinzu, die Gesamtkosten steigen auf 4.295,90 Euro und der Aufschlag auf 22,74 Prozent.

Weil der U1-Satz je nach Kasse und gewähltem Erstattungsprozentsatz deutlich abweicht, trägst du hier besser den Wert aus deinem Bescheid ein als den Vorschlagswert.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Beispiel: 3.500 € Brutto, KV-Zusatz 2,9 %, NRW, ohne U1. RV: 325,50 €. AV: 45,50 €. KV: 306,25 €. PV: 63,00 €. U2: 8,40 €. Insolvenzgeld: 5,25 €. AG-SV: 753,90 €. Gesamtkosten: 4.253,90 €/Mon (21,5 % Aufschlag). Jahreskosten: 51.046,80 €.

So setzt sich das Beispiel zusammen: Auf ein Bruttogehalt von 3.500 Euro entfallen ein Rentenanteil von 325,50 Euro, ein Arbeitslosenanteil von 45,50 Euro, ein Krankenversicherungsanteil von 306,25 Euro und ein Pflegeanteil von 63,00 Euro.

Hinzu kommen die Umlage U2 mit 8,40 Euro und die Insolvenzgeldumlage mit 5,25 Euro. Zusammen ergibt das Arbeitgeberanteile von 753,90 Euro, sodass die monatlichen Gesamtkosten bei 4.253,90 Euro liegen, also rund 21,5 Prozent über dem Brutto.

Über das Jahr summiert sich das auf 51.046,80 Euro, noch ohne Berufsgenossenschaft und ohne mögliche Sonderzahlungen.

Was kostet ein Angestellter bei 1.000 / 3.000 / 4.000 € Brutto? Bei 1.000 € Brutto betragen die AG-Anteile rund 215 €, Gesamtkosten ≈ 1.215 € (21,5 % Aufschlag). Bei 3.000 € Brutto: AG-Anteile rund 646 €, Gesamtkosten ≈ 3.646 € (21,5 %).

Bei 4.000 € Brutto: AG-Anteile rund 862 €, Gesamtkosten ≈ 4.862 € (21,5 %). Alle Werte gelten für 2026, KV-Zusatz 2,9 %, ohne U1 — oberhalb der BBG KV/PV (5.812,50 €) sinkt der prozentuale Aufschlag.

Wer stattdessen einen Betrieb mit höchstens 30 Beschäftigten führt, muss zusätzlich die U1-Umlage einplanen, was den Aufschlag weiter erhöht.

Für eine geplante Gehaltserhöhung lohnt es sich, das neue Brutto einzugeben und die Differenz der Gesamtkosten abzulesen, weil auch die Arbeitgeberanteile mitsteigen.

Das Beispiel zeigt, wie deutlich die wahren Kosten einer Stelle über dem ausgezahlten Brutto liegen. Die Beträge sind Näherungen und hängen von Krankenkasse, Bundesland und Jahr ab.
Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Häufige Fehler: Brutto mit Gesamtkosten gleichsetzen (Aufschlag ca. 20–22 %); U1-Pflicht für Kleinbetriebe vergessen; BG-Beitrag nicht einkalkulieren (branchenabhängig 0,5–10 % des Bruttolohns); Sachbezüge als beitragsfrei betrachten (Sachbezüge sind grundsätzlich SV-pflichtig).

Der grundlegendste Fehler ist, das Bruttogehalt mit den echten Kosten einer Stelle gleichzusetzen: Tatsächlich liegt der Arbeitgeberaufwand durch die Sozialversicherungsanteile und Umlagen rund 20 bis 22 Prozent höher.

Kleinbetriebe vergessen häufig die U1-Umlage, obwohl sie bei höchstens 30 Beschäftigten am Verfahren teilnehmen und diese Umlage zahlen.

Ebenso wird die Berufsgenossenschaft übersehen, deren Beitrag je nach Branche zwischen etwa 0,5 und 10 Prozent des Bruttolohns liegen kann und in diesem Rechner nicht enthalten ist.

Ein weiterer Irrtum ist, Sachbezüge als beitragsfrei zu behandeln, obwohl sie grundsätzlich sozialversicherungspflichtig sind und die Kosten erhöhen.

Auch die Annahme, der Zusatzbeitrag sei überall gleich, führt zu Abweichungen, weil er von Krankenkasse zu Krankenkasse variiert.

Schließlich rechnen viele nur mit dem Monatswert und übersehen Sonderzahlungen, die die Jahreskosten zusätzlich steigern. Die Ergebnisse sind Näherungen ohne Gewähr und ersetzen keine Lohnbuchhaltung.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Arbeitgeberkosten-Rechner zeigt alle SV-Pflichtanteile des Arbeitgebers und die monatlichen Gesamtkosten je Mitarbeiter. Den Kranken- und Pflegebeitrag aus Arbeitnehmersicht zeigt der GKV-Beitragsrechner.

Für genaue Personalkostenkalkulation: BG-Beiträge, branchenspezifische Umlagen und Sonderzahlungen zusätzlich berücksichtigen. Kein Ersatz für Lohnbuchhaltung oder Steuerberatung.

Nutze das Ergebnis als realistische Budgetgrundlage: Der ausgewiesene Aufschlag von rund einem Fünftel über dem Brutto zeigt, was eine Stelle das Unternehmen wirklich kostet.

Ergänze für eine vollständige Kalkulation die branchenabhängigen Beiträge zur Berufsgenossenschaft, mögliche Sonderzahlungen und bei kleinen Betrieben die U1-Umlage, die dieser Rechner nicht automatisch abbildet.

Vergleiche verschiedene Gehaltsstufen, indem du sie nacheinander durchrechnest und jeweils die Gesamtkosten ablesest – und übertrage den Aufschlag eines mittleren Gehalts nicht ungeprüft auf ein hohes, weil er oberhalb der Bemessungsgrenzen von 21,54 auf 17,13 Prozent absinkt.

Die berechneten Werte sind Orientierungswerte ohne Gewähr und ersetzen keine Lohnbuchhaltung oder Steuerberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gesamtkosten ca. 731,38 €/Mon – für Minijobs aber nicht aussagekräftig

Minijobber (603 € Brutto)

brutto
603
kvZusatz
0
bundesland
Bayern
u1Aktiv
true

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Gesamtkosten ca. 9.991,88 €/Mon

Hochverdiener an der BBG (8.450 € Brutto)

brutto
8450
kvZusatz
2.9
bundesland
Bayern
u1Aktiv
false

Beispiel 3 · Komplex · Gesamtkosten ca. 3.631,20 €/Mon

Sachsen-Sonderfall (3.000 € Brutto)

brutto
3000
kvZusatz
2.9
bundesland
Sachsen
u1Aktiv
false

Beispiel 4 · Komplex · Gesamtkosten ca. 6.137,75 €/Mon (AG-Aufwand +1.137,75 €, davon U1 60,00 €)

Arbeitgeberbrutto 5.000 € (NRW, mit U1)

brutto
5000
kvZusatz
2.9
bundesland
Nordrhein-Westfalen
u1Aktiv
true

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Mindestlohn-RechnerMindestlohn 2026/2027 berechnen: Bruttolohn aus Monats- oder Wochenstunden, Netto-Schätzung und Prüfung, ob der Monatslohn dem gesetzlichen Mindestlohn von 13,90 €/Std. (ab 2027: 14,60 €) entspricht.Reisekosten-RechnerSteuerfreie Reisekosten nach EStG berechnen: Fahrtkosten (0,30 €/km), Verpflegungspauschalen und Übernachtungskosten für Dienstreisen auf einen Blick.Kurzfristige-Beschäftigung-RechnerKurzfristige Beschäftigung 2026 prüfen: 70-Tage-Regel nach § 8 Abs. 2 SGB IV, SV-Freiheit und Lohnsteuer bei Saisonarbeit und Ferienjobs einordnen. Kein Verdienstlimit.3.000 € brutto in netto3.000 Euro brutto ergeben in Steuerklasse I rund 2.054 Euro netto – mit allen Abzügen, Steuerklassen I bis VI und Bundesland-Varianten 20264.000 € brutto in netto4.000 Euro brutto ergeben in Steuerklasse I rund 2.606 Euro netto – mit allen Abzügen, Steuerklassen I bis VI und Bundesland-Varianten 2026Netto-BruttoWunsch-Nettogehalt in das nötige Bruttogehalt zurückrechnen: nach Steuerklasse, Bundesland und Krankenversicherung 2026Geldwerter VorteilGeldwerter Vorteil berechnen: Art des Sachbezugs und Wert eingeben – steuerpflichtiger Betrag, Lohnsteuer-Mehrbelastung und Nettovorteil sofort ermitteln.EntgeltfortzahlungsrechnerEntgeltfortzahlung berechnen: AU-Beginn und Monatsbrutto eingeben – Ende der 6-Wochen-Frist, fortgezahltes Brutto und Krankengeld-Beginn nach EFZG sofort ermitteln.FTE-RechnerFTE berechnen: Wochenstunden und Mitarbeiterzahl eingeben – Vollzeitäquivalent (Full Time Equivalent) und Auslastung sofort ermitteln.Vollkosten-RechnerVollkostenrechnung per Zuschlagskalkulation: aus Material- und Fertigungseinzelkosten mit Gemeinkostenzuschlägen Herstellkosten, Selbstkosten und Angebotspreis berechnen, summarisch oder per Divisionskalkulation, dazu Gemeinkostenanteil und Deckungsbeitrag als Teilkostensicht.Umsatz-pro-Mitarbeiter-RechnerUmsatz pro Mitarbeiter berechnen: je Kopf und je Vollzeitäquivalent mit Teilzeit und Minijob, Personalkostenquote, Rohertrag je FTE und Vergleich mit dem Umsatz je tätige Person der Wirtschaftsabschnitte (Destatis).Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltProbezeit-RechnerProbezeitende und Kündigungsfristen nach §§ 187/188 BGB und § 622 Abs. 3 BGB berechnen: Letzter Kündigungszugang, Beendigungsdatum und Resttage.Staplerschein-KostenStaplerschein-Kosten 2026 schaetzen: Grundkurs, Auffrischung, Inhouse-Schulung nach DGUV Grundsatz 308-001 mit Regionsfaktor und Foerderung.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Arbeitgeberkosten 2026: Was kostet ein Mitarbeiter wirklich?, Bruttogehalt: 3.000 €/Monat, An Arbeitnehmer ausgezahlt (wird weiter durch Steuern und SV-Beiträge AN-Seite gemindert), Arbeitgeberanteile Sozialversicherung (zusätzlich zum Brutto), Krank

    Arbeitgeberkosten-Rechner Bestandteile

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/arbeitgeberkosten-rechner-bestandteile.svg"
           alt="Infografik: Arbeitgeberkosten 2026: Was kostet ein Mitarbeiter wirklich?, Bruttogehalt: 3.000 €/Monat, An Arbeitnehmer ausgezahlt (wird weiter durch Steuern und SV-Beiträge AN-Seite gemindert), Arbeitgeberanteile Sozialversicherung (zusätzlich zum Brutto), Krank"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner">Arbeitgeberkosten-Rechner Bestandteile auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner
  • Infografik: Formel: Arbeitgeberkosten-Rechner, AG-Kosten = Brutto + AG-SV + Umlagen + BG, AG-KOSTEN ≈ 1,20–1,25 × BRUTTO · KV + RV + AV + PV + U1/U2/INSO, VARIABLEN, Brutto (€/Mon.) – Vereinbartes Bruttogehalt des Arbeitnehmers., AG-SV (€) – KV 7,3 %+ZB/2 + RV 9

    Arbeitgeberkosten-Rechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/arbeitgeberkosten-rechner-formel.svg"
           alt="Infografik: Formel: Arbeitgeberkosten-Rechner, AG-Kosten = Brutto + AG-SV + Umlagen + BG, AG-KOSTEN ≈ 1,20–1,25 × BRUTTO · KV + RV + AV + PV + U1/U2/INSO, VARIABLEN, Brutto (€/Mon.) – Vereinbartes Bruttogehalt des Arbeitnehmers., AG-SV (€) – KV 7,3 %+ZB/2 + RV 9"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner">Arbeitgeberkosten-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Rechts-, Steuer- oder Lohnabrechnungsberatung dar. Kassenindividuelle Zusatzbeiträge und Umlagesätze weichen je nach Krankenkasse ab. Für die verbindliche Abrechnung sind die Angaben der zuständigen Krankenkasse und Ihrer Lohnbuchhaltung maßgeblich.

Quelle: Arbeitgeberanteile zur Sozialversicherung und Beitragsbemessungsgrenzen 2026 (SGB III/V/VI/XI, AAG)

Stand: 2026-09-12

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
12. September 2026
Fachbereich
Finanzen / Gehalt
Formeln basieren auf
Arbeitgeberanteile zur Sozialversicherung nach SGB V, SGB VI, SGB XI und SGB III, Umlagen U1 und U2 nach §§ 1 und 7 AAG sowie die Insolvenzgeldumlage nach §§ 358, 360 SGB III, jeweils begrenzt durch die Beitragsbemessungsgrenzen 2026 (BBG RV/AV 8.450 €, KV/PV 5.812,50 €)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Arbeitgeberkosten-Rechner. Abgerufen von https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner

Harvard-Format

Rechner-Portal, 2026. Arbeitgeberkosten-Rechner. Available at: https://rechner-portal.de/finanzen/gehalt/arbeitgeberkosten-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.