Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
7 Annahmen und 9 Grenzen
Annahmen
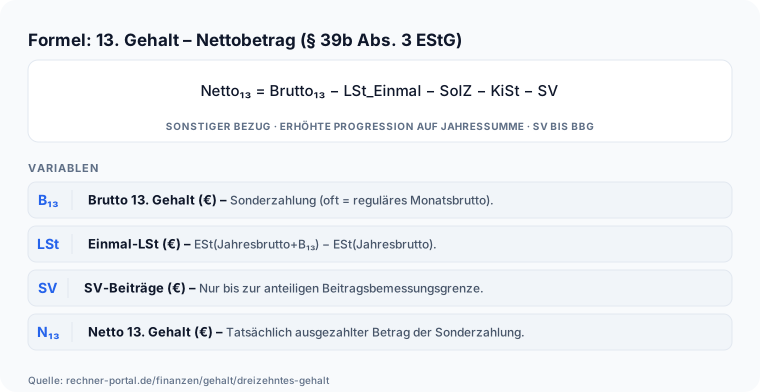
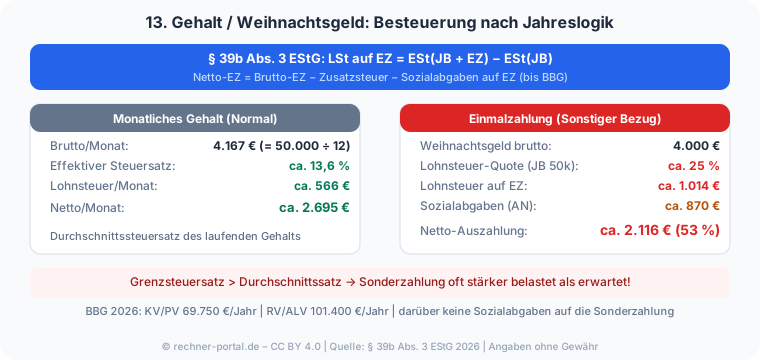
- Die Lohnsteuer auf die Sonderzahlung ist die Differenz der Jahreslohnsteuer mit und ohne Sonderzahlung nach § 39b Abs. 3 EStG im Aufbau des Programmablaufplans 2026: Steuerklasse I, II und IV mit Grundtarif, III mit Splittingverfahren, V und VI nach § 39b Abs. 2 Satz 7 EStG.
- Solidaritätszuschlag: 5,5 Prozent der Lohnsteuer auf die Sonderzahlung, sobald die Jahreslohnsteuer mit Sonderzahlung 20.350 Euro übersteigt (Steuerklasse III: 40.700 Euro; § 3 Abs. 4a und § 4 Satz 4 SolZG). Kinderfreibeträge zählen nur für diese Prüfung.
- Sozialabgaben mit den Beitragssätzen 2026 bis zur anteiligen Beitragsbemessungsgrenze der Beschäftigungsmonate (RV/ALV 101.400 €, KV/PV 69.750 € im Jahr), je Versicherungszweig auf Cent gerundet.
- Im Übergangsbereich (regelmäßig 603,01 bis 2.000 Euro im Monat einschließlich Sonderzahlung) gelten die ermäßigten Arbeitnehmerbeiträge nach § 20 Abs. 2a SGB IV: Abgezogen wird der Unterschied der Monatsbeiträge mit und ohne Sonderzahlung; liegt der Auszahlungsmonat über 2.000 Euro, zählt in diesem Monat das volle Entgelt.
- Ohne optionale Angaben: gesetzliche Krankenversicherung mit dem durchschnittlichen Zusatzbeitrag 2026 von 2,9 Prozent, Pflegeversicherung kinderlos ab 23 Jahren (Zuschlag 0,6 Prozent), Beschäftigungsort außerhalb Sachsens, keine Kinderfreibeträge.
- Auszahlung im letzten Beschäftigungsmonat des Jahres (bei 12 Monaten im Dezember); das Jahresbrutto gilt als gleichmäßig auf 12 Monate verteilt.
- Berechnungsart TVöD/TV-L: Jahressonderzahlung = Bemessungssatz × Ø Monatsentgelt Juli bis September nach § 20 (VKA) TVöD (85 %), § 54 Abs. 3 TVöD BT-K und § 52a TVöD BT-B (90 % für EG 1–8, S 2–S 8b bzw. S 2–S 9, P 5–P 8, sonst 85 %), § 20 (Bund) TVöD (95/90/75 %) und § 20 TV-L (87,43 bis 32,53 %); je Kalendermonat ohne Entgelt entfällt ein Zwölftel.
Grenzen
- Mehrere Einmalzahlungen im selben Jahr, Freibeträge aus den Lohnsteuerabzugsmerkmalen und die Märzklausel (§ 23a Abs. 4 SGB IV) sind nicht berücksichtigt.
- Wird die Sonderzahlung vor Dezember ausgezahlt, etwa mit dem Novembergehalt, und liegt das Jahresbrutto nahe an oder über einer Beitragsbemessungsgrenze, fallen die Sozialabgaben etwas niedriger aus.
- Privat Versicherte: Der Beitrag gilt als Basisabsicherung. Als Arbeitgeberzuschuss zählt der Arbeitgeberanteil, der bei gesetzlicher Versicherung auf Jahresbrutto ÷ 12 anfiele (höchstens 613,22 Euro im Monat, Sachsen 584,15 Euro), höchstens aber die Hälfte des Beitrags.
- Die Netto-Schätzung ersetzt keine echte Bonus- oder Weihnachtsgeldabrechnung.
- Der Rechner bildet sozialversicherungspflichtige Beschäftigung ab, nicht den Minijob: Liegt dein Verdienst einschließlich Weihnachtsgeld bei höchstens 603 Euro im Monat (7.236 Euro im Jahr), zieht er trotzdem volle Abgaben ab; tatsächlich trägst du dann höchstens den Rentenbeitrag von 3,6 Prozent. Für diesen Fall nutze den Minijob-Rechner.
- Berechnungsart TVöD/TV-L: Der Anspruch besteht nur, wenn das Arbeitsverhältnis am 1. Dezember bestanden hat.
- Das Faktorverfahren bei Steuerklasse IV ist nicht abgebildet.
- Netto im Auszahlungsmonat: Das Monatsnetto rechnet mit Jahresbrutto ÷ 12 ohne Freibeträge aus den Lohnsteuerabzugsmerkmalen; das Bundesland wirkt nur über Sachsen und den Kirchensteuersatz.
- Berechnungsart TVöD/TV-L: Die Umrechnung über Kalendertage bei nicht voll bezahlten Monaten, die Umwandlung nach § 29a TVöD (VKA) und Haus- oder Sondertarife sind nicht abgebildet; das Monatsentgelt gibst du als Durchschnitt selbst ein.
Stand der Prüfung: Rechtsstand 2026: Einkommensteuertarif und Programmablaufplan 2026, Sozialversicherungswerte 2026 sowie TVöD und TV-L mit den Sätzen ab 2026; Rechenlogik zuletzt am 11.11.2026 gegen den Programmablaufplan 2026 und die Regeln zum Übergangsbereich geprüft.