Zum Hauptinhalt springen

Kurzfristige-Beschäftigung-Rechner 2026: 70-Tage-Regel und SV

FinanzenStand
Tage
Monate
Tage
€
Betriebsart
Lohnsteuer-Erhebung
%
%
%
Anzeige

Kurzantwort

Kurzfristige Beschäftigung: Arbeitstage und Monate prüfen – max. 70 Tage oder 3 Monate pro Kalenderjahr (§ 8 Abs. 1 Nr. 2 SGB IV). SV-frei, aber Lohnsteuer fällt an. Kein Verdienstlimit (Unterschied zum Minijob).

Kurzfristige Beschäftigung 2026: 70-Arbeitstage-Regel oder 3-Monats-Grenze nach § 8 Abs. 1...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Kurzfristige Beschäftigung?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Was ist eine kurzfristige Beschäftigung, und bin ich dabei sozialversicherungsfrei? Der Kurzfristige-Beschäftigung-Rechner beantwortet diese Frage auf Basis von § 8 Abs.

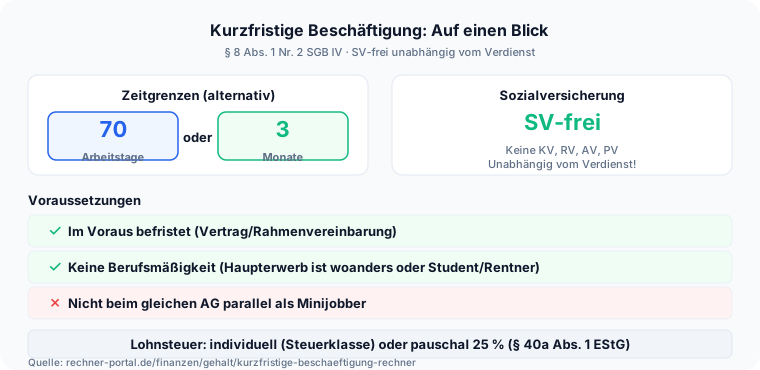
1 Nr. 2 SGB IV: Eine Beschäftigung gilt als kurzfristig – und ist damit sozialversicherungsfrei –, wenn sie im Laufe eines Kalenderjahres auf maximal 3 Monate oder 70 Arbeitstage begrenzt ist, nicht berufsmäßig ausgeübt wird und nicht als regelmäßige Beschäftigung einzustufen ist.

Der entscheidende Unterschied zum Minijob: Beim Minijob gibt es eine Verdienstgrenze (603 Euro/Monat 2026). Bei der kurzfristigen Beschäftigung spielt der Verdienst keine Rolle – auch eine gut bezahlte Aushilfe kann sozialversicherungsfrei sein.

Sie ist beliebt bei Saisonarbeitnehmern, Erntehelfern, Ferienjobber:innen und Studierenden. Der Rechner prüft, ob die Grenzen eingehalten werden, und schätzt die anfallende Lohnsteuer.

Die beiden Zeitgrenzen stehen alternativ nebeneinander – erreicht ist die Kurzfristigkeit, solange die Beschäftigung ihrer Eigenart nach auf drei Monate oder 70 Arbeitstage im Kalenderjahr begrenzt zu sein pflegt.

Dass die Grenzen über alle Arbeitgeber hinweg zusammengezählt werden, folgt dabei nicht aus der Definition selbst, sondern aus der Zusammenrechnungsregel des § 8 Abs. 2 SGB IV.

Sie soll verhindern, dass sich jemand die Versicherungsfreiheit durch das Stückeln mehrerer Aushilfsjobs verschafft. Ein zweiter Job im selben Jahr ist deshalb nie eine neue, saubere Rechnung, sondern eine Fortschreibung deines bisherigen Kontos.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst fünf Angaben. Die geplante Zahl der Arbeitstage und die Arbeitstage pro Woche bestimmen gemeinsam, welche Zeitgrenze gilt: Bei 5 oder mehr Tagen pro Woche ist allein die 3-Monats-Grenze maßgeblich; bei weniger als 5 Tagen pro Woche allein die 70-Arbeitstage-Grenze – die beiden Grenzen stehen alternativ nebeneinander, nicht kumulativ.

Der Gesamtverdienst ist für die SV-Prüfung irrelevant, fließt aber in die Lohnsteuer-Schätzung ein.

Bei der Lohnsteuererhebung wählst du zwischen der Pauschalsteuer nach § 40a Abs. 1 EStG (25 Prozent, möglich bei nicht mehr als 18 zusammenhängenden Arbeitstagen und Aushilfstätigkeiten) und der Besteuerung nach Lohnsteuerkarte (individuell, im Rechner als 0 Euro ausgewiesen).

Häufige Eingabefehler: Urlaubstage oder Krankheitstage mitzählen, obwohl nur tatsächliche Arbeitstage zählen, oder Kalenderwochen mit Arbeitstagen zu verwechseln.

Zähle alle kurzfristigen Beschäftigungen des Kalenderjahres zusammen, denn die Grenzen gelten für das gesamte Jahr.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

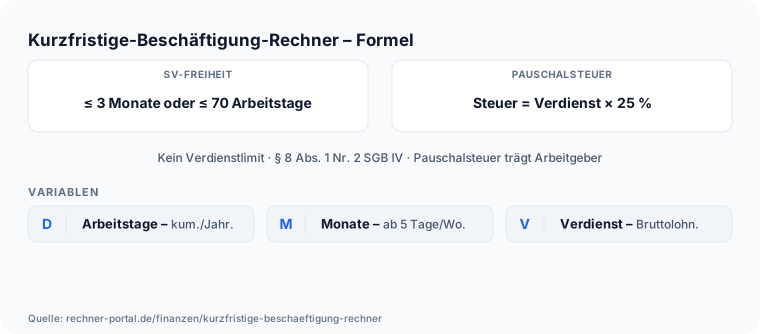
Kurzfristige Beschäftigung: SV-Freiheitsprüfung nach Paragraf 8 SGB IV mit Zeitgrenzen und Pauschalsteuer Die Prüfung erfolgt in zwei Schritten. Schritt 1 – SV-Status: Arbeitest du 5 oder mehr Tage pro Woche?

Dann gilt allein die 3-Monats-Grenze: ≤ 3 Monate → kurzfristig, SV-frei. Arbeitest du weniger als 5 Tage pro Woche? Dann gilt allein die 70-Arbeitstage-Grenze: ≤ 70 Tage → kurzfristig, SV-frei.

Die beiden Grenzen stehen alternativ nebeneinander (§ 8 Abs. 1 Nr. 2 SGB IV, Geringfügigkeits-Richtlinien).

Schritt 2 – Lohnsteuer-Schätzung: Bei Pauschalsteuer nach § 40a EStG: Lohnsteuer = Gesamtverdienst × 25 Prozent; bei Lohnsteuerkarte: individuell, hier mit 0 ausgewiesen.

Beispiel: 60 Arbeitstage, 2,5 Monate, 5 Tage/Woche, 3.000 Euro Verdienst, Pauschalsteuer. Schritt 1: ≥ 5 Tage/Woche → 3-Monats-Grenze maßgeblich: 2,5 ≤ 3 → kurzfristig, SV-frei.

Schritt 2: Lohnsteuer 3.000 × 25 % = 750 Euro; die Pauschalsteuer trägt der Arbeitgeber (§ 40 Abs. 3 S. 1 EStG), daher Nettoverdienst 3.000 Euro – der Arbeitnehmer erhält den vollen Bruttolohn.

Schritt 3 – Arbeitgeberkosten: Bruttoverdienst + (Bruttoverdienst × (U1 % + U2 % + Insolvenzgeldumlage %)) + Pauschalsteuer (AG-Träger).

Gleiche Konstellation: 3.000 Euro Brutto + 3.000 × 0,0149 (1,1 % + 0,24 % + 0,15 %) = 44,70 Euro Umlagen + 750 Euro Pauschalsteuer = 3.794,70 Euro Gesamtkosten für den Arbeitgeber. Die Umlagesätze lassen sich im Rechner anpassen.

Beachte die Logik der beiden Zeitgrenzen: Sie stehen alternativ nebeneinander, aber beide beziehen sich auf das gesamte Kalenderjahr und auf alle kurzfristigen Beschäftigungen zusammen — nicht auf den einzelnen Arbeitsvertrag.

Der Rechner prüft ausschließlich diese Zeitgrenzen und schätzt die Pauschalsteuer.

Was er nicht prüfen kann, ist die Berufsmäßigkeit: Ob die Tätigkeit für dich von untergeordneter wirtschaftlicher Bedeutung ist oder deinen Lebensunterhalt prägt, beurteilt die Krankenkasse als Einzugsstelle anhand deiner persönlichen Umstände.

Ein grünes Ergebnis in diesem Rechner ist deshalb keine Zusage der Versicherungsfreiheit. Über den sozialversicherungsrechtlichen Status entscheidet allein die zuständige Einzugsstelle im Einzelfall.

Nachschlagen

Kurzfristige Beschäftigung 2026: Brutto, Pauschsteuer und Netto

Was bleibt netto bei einer kurzfristigen Beschäftigung mit 25 % Pauschalsteuer? Diese Tabelle zeigt typische Ferienjob-Beträge. Bei kurzfristiger Beschäftigung fallen keine Sozialversicherungsbeiträge an (§ 8 SGB IV). Die Pauschalsteuer trägt der Arbeitgeber (§ 40 Abs. 3 S. 1 EStG), sodass Netto = Brutto.

Nettoverdienst bei kurzfristiger Beschäftigung mit 25 % Pauschalsteuer (§ 40a EStG, SV-frei, Stand 2026)
Bruttoverdienst (€)Pauschsteuer 25 % (€)Nettoverdienst (€)SV-Beiträge AN
5001255000 €
1.0002501.0000 €
1.5003751.5000 €
2.0005002.0000 €
2.5006252.5000 €
3.0007503.0000 €
3.5008753.5000 €
5.0001.2505.0000 €

Pauschalsteuer nach § 40a Abs. 1 EStG setzt voraus: gelegentliche, nicht regelmäßig wiederkehrende Beschäftigung, nicht mehr als 18 zusammenhängende Arbeitstage und höchstens 150 €/Tag Verdienst im Schnitt (oder ein unvorhersehbarer Sofortbedarf); eine gesonderte Stundenlohngrenze enthält § 40a Abs. 1 EStG nicht. Bei Überschreitung dieser Grenzen ist nur Besteuerung nach Lohnsteuerkarte (ELStAM) möglich — dann hängt die Lohnsteuer von Steuerklasse und Freibeträgen ab. Die SV-Freiheit gilt unabhängig von der Verdiensthöhe, solange die Zeitgrenzen (70 Arbeitstage oder 3 Monate pro Kalenderjahr) eingehalten werden. In der Land- und Forstwirtschaft gelten seit 01.01.2026 erweiterte SV-Grenzen (90 Arbeitstage oder 15 Wochen). Zum Vergleich mit dem Minijob (Verdienstgrenze 603 €/Monat) siehe den Minijob-Rechner.

Minijob und kurzfristige Beschäftigung im Vergleich

Beide Formen sind sozialversicherungsrechtlich begünstigt, folgen aber unterschiedlichen Regeln. Diese Übersicht zeigt die wichtigsten Unterschiede auf einen Blick.

Minijob (§ 8 Abs. 1 Nr. 1 SGB IV) und kurzfristige Beschäftigung (§ 8 Abs. 1 Nr. 2 SGB IV) im Vergleich, Stand 2026
MerkmalMinijobKurzfristige Beschäftigung
Verdienstgrenze603 €/Monat (Stand 2026)keine
Zeitgrenzekeine – dauerhaft möglich3 Monate oder 70 Arbeitstage/Kalenderjahr (Landwirtschaft seit 01.01.2026: 15 Wochen oder 90 Arbeitstage)
Sozialversicherung Arbeitnehmerrentenversicherungspflichtig mit Befreiungsmöglichkeit; kranken-, pflege- und arbeitslosenversicherungsfreivollständig SV-frei (Renten-, Kranken-, Pflege- und Arbeitslosenversicherung)
Abgaben ArbeitgeberPauschalabgaben zur Sozialversicherung (u. a. RV- und KV-Pauschale, kassenindividuell)keine SV-Pauschalabgaben, nur Umlagen U1/U2/Insolvenzgeldumlage (ca. 1,5 %) und ggf. Pauschalsteuer
Gleichzeitig möglich?ja, mit einer kurzfristigen Beschäftigung bei einem anderen Arbeitgeber kombinierbarja, mit einem Minijob bei einem anderen Arbeitgeber kombinierbar

Beim selben Arbeitgeber können Minijob und kurzfristige Beschäftigung nicht gleichzeitig bestehen. Mehrere Minijobs werden untereinander zusammengerechnet, mehrere kurzfristige Beschäftigungen ebenfalls untereinander (§ 8 Abs. 2 SGB IV) – ein Minijob und eine kurzfristige Beschäftigung bei unterschiedlichen Arbeitgebern werden dagegen nicht miteinander verrechnet. Die versicherungsrechtliche Beurteilung im Einzelfall trifft stets die zuständige Krankenkasse als Einzugsstelle.

Ausblick

Was ändert sich im kommenden Jahr?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Geringfügigkeitsgrenze, die bei kurzfristiger Beschäftigung ausschließlich für die Berufsmäßigkeits-Prüfung relevant ist (§ 8 Abs. 1 Nr. 2 SGB IV: Versicherungsfreiheit entfällt bei berufsmäßiger Ausübung erst oberhalb dieser Grenze), steigt zum 1. Januar 2027 von 603 auf 633 Euro monatlich – Folge der zweiten Stufe der Mindestlohnerhöhung auf 14,60 Euro, die die Mindestlohnkommission am 27. Juni 2025 beschlossen hat.
  • Die Zeitgrenzen der kurzfristigen Beschäftigung selbst – 3 Monate oder 70 Arbeitstage, in der Land- und Forstwirtschaft 15 Wochen oder 90 Arbeitstage – sind im Gesetz fest verankert und passen sich nicht jährlich an; nur die Geringfügigkeitsgrenze für die Berufsmäßigkeits-Prüfung ist über die Mindestlohn-Kopplung dynamisch.
  • Der Grundfreibetrag, der bei Besteuerung nach Lohnsteuerkarte mitentscheidet, ob zu viel gezahlte Lohnsteuer über die Steuererklärung erstattet wird, soll laut Regierungsentwurf zum Einkommensteuerreformgesetz 2027 von 12.348 auf 12.564 Euro steigen – der Entwurf ist noch nicht endgültig beschlossen.

Stand: 23.09.2026 · Quelle: Bundesregierung – Mindestlohn steigt (Mindestlohnkommission, Beschluss vom 27.06.2025)

Expertenmodus

Häufige Fragen zu Kurzfristige Beschäftigung

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist eine kurzfristige Beschäftigung und wann liegt sie vor?

Kurzfristig ist eine Beschäftigung, wenn sie nach § 8 Abs. 1 Nr. 2 SGB IV im Kalenderjahr von vornherein auf höchstens 3 Monate oder 70 Arbeitstage angelegt ist und nicht berufsmäßig ausgeübt wird.

Die Befristung muss schon bei Vertragsschluss feststehen, etwa durch einen Saisonvertrag oder eine feste Einsatzdauer, nicht erst nachträglich erkennbar werden. Typische Fälle sind Erntehelfer, Messeaushilfen, Ferienjobs und kurze Vertretungen.

Eine Erntehelferin, die 55 Arbeitstage über 2,5 Monate arbeitet und dabei 2.800 Euro verdient, bleibt vollständig sozialversicherungsfrei, wie der Rechner mit diesen Werten bestätigt.

Entscheidend ist zusätzlich die Berufsmäßigkeit: Wer neben einer versicherungspflichtigen Hauptbeschäftigung, einem Studium oder der Schule aushilft, gilt in aller Regel nicht als berufsmäßig tätig.

Wer dagegen arbeitsuchend gemeldet ist oder von der Aushilfstätigkeit lebt, wird schneller als berufsmäßig eingestuft – dann kippt die Versicherungsfreiheit, sobald der Verdienst die Geringfügigkeitsgrenze von 603 Euro monatlich übersteigt.

Über den Einzelfall entscheidet die Krankenkasse als Einzugsstelle.

Was bedeutet sozialversicherungsfrei bei kurzfristiger Beschäftigung konkret?

Sozialversicherungsfrei heißt: Weder Arbeitnehmer noch Arbeitgeber zahlen Beiträge zur Renten-, Kranken-, Pflege- oder Arbeitslosenversicherung – anders als beim Minijob, bei dem der Arbeitgeber Pauschalabgaben an die Minijob-Zentrale abführt.

Bei 2.000 Euro Verdienst über zwei Monate mit 25 Prozent Pauschalsteuer errechnet der Rechner 500 Euro Steuer und dennoch 2.000 Euro Nettoverdienst, weil der Arbeitgeber die Pauschalsteuer trägt (§ 40 Abs. 3 S. 1 EStG).

Gegenüber einer regulär sozialversicherungspflichtigen Beschäftigung mit gleichem Verdienst spart der Arbeitnehmer dadurch rund 423 Euro Arbeitnehmeranteil (Sozialversicherungsbeiträge von etwa 21,15 Prozent).

Die SV-Freiheit gilt unabhängig von der Verdiensthöhe, solange die Zeitgrenzen eingehalten werden – auch 5.000 Euro Monatsverdienst bleiben bei kurzfristiger Beschäftigung SV-frei.

Wichtig: Lohnsteuer fällt trotzdem an, entweder pauschal oder nach Lohnsteuerkarte. Und Urlaubsanspruch besteht ebenfalls, obwohl keine Sozialversicherungsbeiträge gezahlt werden – SV-Freiheit und Arbeitnehmerrechte sind zwei getrennte Fragen.

Zählen bei den 70 Arbeitstagen nur Arbeitstage oder auch Kalendertage?

Es zählen ausschließlich tatsächliche Arbeitstage, keine Kalendertage: Wochenenden, Feiertage, Urlaubs- und Krankheitstage bleiben unberücksichtigt, selbst wenn sie in den Beschäftigungszeitraum fallen.

Wer an 55 von möglichen 75 Kalendertagen arbeitet, hat 55 Arbeitstage – nicht 75 – gegenüber der 70-Tage-Grenze zu verrechnen. Die Monatsgrenze läuft dagegen kalendarisch: Drei Monate ab dem 1. Juli enden am 30.

September, unabhängig von der Zahl der tatsächlichen Einsatztage.

Beide Grenzen gelten zusätzlich über das gesamte Kalenderjahr und arbeitgeberübergreifend, nicht je Vertrag: Wer bei Arbeitgeber A im Frühjahr 40 Arbeitstage einsetzt und bei Arbeitgeber B im Herbst weitere 35 Arbeitstage, kommt in Summe auf 75 Arbeitstage und überschreitet die Grenze ab dem 71.

Tag – unabhängig davon, dass keiner der beiden Verträge für sich genommen 70 Tage erreicht. Jeder Arbeitgeber ist verpflichtet, die bereits verbrauchten Tage beim Arbeitnehmer zu erfragen, bevor er die eigene Beschäftigung als kurzfristig einstuft.

Wie wird die Lohnsteuer bei kurzfristiger Beschäftigung berechnet?

Es gibt zwei Varianten: die Pauschalsteuer von 25 Prozent nach § 40a Abs. 1 EStG oder die individuelle Besteuerung nach Lohnsteuerkarte.

Die Pauschalierung setzt voraus, dass die Beschäftigung gelegentlich und nicht regelmäßig wiederkehrend erfolgt, nicht mehr als 18 zusammenhängende Arbeitstage dauert und der Arbeitslohn im Schnitt höchstens 150 Euro je Arbeitstag beträgt – eine gesonderte Stundenlohngrenze kennt das Gesetz nicht.

Bei 15 Arbeitstagen und 1.350 Euro Gesamtverdienst (90 Euro pro Tag) errechnet der Rechner 337,50 Euro Pauschalsteuer, die der Arbeitgeber trägt; der Nettoverdienst bleibt bei den vollen 1.350 Euro, und die Einkünfte müssen nicht in der Steuererklärung angegeben werden.

Werden die Grenzen des § 40a EStG überschritten oder dauert die Beschäftigung länger als 18 zusammenhängende Tage, bleibt nur die Besteuerung nach Lohnsteuerkarte – dort weist der Rechner bewusst 0 Euro aus, weil die tatsächliche Lohnsteuer von Steuerklasse und Freibeträgen abhängt und individuell über die Steuererklärung erstattet werden kann.

Was passiert, wenn die 70-Tage-Grenze oder 3-Monats-Grenze überschritten wird?

Wird eine Grenze überschritten, entfällt die Sozialversicherungsfreiheit rückwirkend für die gesamte Beschäftigung, nicht erst ab dem Tag der Überschreitung.

Der Rechner zeigt das deutlich: Bei 80 Arbeitstagen über 4 Monate und 5 Arbeitstagen pro Woche meldet er den Status sozialversicherungspflichtig, weil bei mindestens 5 Wochentagen allein die 3-Monats-Grenze zählt und 4 Monate diese Grenze überschreiten.

Bei 8.000 Euro Gesamtverdienst über die vier Monate kommen zu den 8.000 Euro brutto noch Sozialversicherungsbeiträge von Arbeitnehmer und Arbeitgeber zusammen von grob 3.300 Euro hinzu – der Arbeitgeber muss beide Anteile nachzahlen, einschließlich des Arbeitnehmeranteils.

Eine Ausnahme gilt bei einer im Voraus nicht absehbaren Verlängerung, etwa bei einer länger dauernden Krankheitsvertretung: Hier kann die Versicherungspflicht erst ab dem erkennbaren Zeitpunkt der Verlängerung eintreten, sofern der Arbeitgeber dies dokumentiert.

Im Zweifel sollte der Arbeitgeber vor Beschäftigungsbeginn die zuständige Krankenkasse als Einzugsstelle einschalten, statt sich allein auf eine Schätzung zu verlassen.

Was ist der Unterschied zwischen kurzfristiger Beschäftigung und Minijob?

Der Minijob wird über eine Verdienstgrenze definiert (603 Euro monatlich, Stand 2026), die kurzfristige Beschäftigung dagegen über eine Zeitgrenze von 3 Monaten oder 70 Arbeitstagen – der Verdienst spielt dort keine Rolle.

Ein Ferienjob mit 2.800 Euro Verdienst über 2,5 Monate, wie ihn der Rechner mit 55 Arbeitstagen als sozialversicherungsfrei ausweist, wäre als Minijob wegen der Verdienstgrenze gar nicht möglich.

Beim Minijob zahlt der Arbeitnehmer in aller Regel Rentenversicherungsbeiträge (mit Befreiungsmöglichkeit), ist aber kranken-, pflege- und arbeitslosenversicherungsfrei; bei der kurzfristigen Beschäftigung entfallen alle vier Versicherungszweige vollständig.

Die ausführliche Gegenüberstellung beider Formen – Verdienstgrenze, Zeitgrenze, Arbeitgeberabgaben – zeigt die Vergleichstabelle weiter unten auf dieser Seite.

Für Fachkräfte mit hohem Stundenlohn, etwa Ingenieure oder Ärzte bei kurzen Einsätzen, ist die kurzfristige Beschäftigung oft die einzige sozialversicherungsfreie Option, weil ein Minijob die Verdienstgrenze sofort sprengen würde.

Kann ich eine kurzfristige Beschäftigung und einen Minijob gleichzeitig ausüben?

Ja, grundsätzlich lassen sich beide Formen im selben Kalenderjahr kombinieren, solange sie bei unterschiedlichen Arbeitgebern stattfinden – beim selben Arbeitgeber schließen sie sich aus.

Nach § 8 Abs. 2 SGB IV werden mehrere Minijobs untereinander zusammengerechnet und mehrere kurzfristige Beschäftigungen ebenfalls untereinander, ein Minijob bei Arbeitgeber A und eine kurzfristige Beschäftigung bei Arbeitgeber B werden dagegen nicht gegenseitig verrechnet.

Wer beispielsweise 40 Arbeitstage über 2 Monate mit 3 Arbeitstagen pro Woche und 900 Euro Verdienst kurzfristig aushilft – ein Fall, den der Rechner mit der 70-Arbeitstage-Grenze als sozialversicherungsfrei einstuft –, kann parallel einen regulären Minijob bis zur Verdienstgrenze von 603 Euro monatlich bei einem anderen Arbeitgeber behalten, ohne dass sich beide Beschäftigungen gegenseitig gefährden.

Wichtig bleibt die Berufsmäßigkeitsprüfung: Wer mehrere Aushilfstätigkeiten systematisch aneinanderreiht, kann trotzdem als berufsmäßig eingestuft werden. Lassen Sie die Konstellation vorab von der zuständigen Krankenkasse bestätigen.

Habe ich bei einer kurzfristigen Beschäftigung Anspruch auf Urlaub?

Ja, der gesetzliche Mindesturlaub nach dem Bundesurlaubsgesetz gilt auch für kurzfristig Beschäftigte, unabhängig von der Sozialversicherungsfreiheit.

Der volle Jahresurlaub beträgt mindestens 24 Werktage (§ 3 BUrlG), bei einer kurzfristigen Beschäftigung ohne volle Wartezeit steht jedoch nur der anteilige Teilurlaub zu: ein Zwölftel des Jahresurlaubs für jeden vollen Beschäftigungsmonat (§ 5 Abs. 1 Buchst. b BUrlG).

Für das Primärbeispiel dieser Seite mit 2 Monaten Beschäftigungsdauer ergibt das 24 geteilt durch 12 mal 2, also 4 Werktage Urlaubsanspruch.

Da die Beschäftigung meist endet, bevor der Urlaub genommen werden kann, wird er in der Praxis regelmäßig als Urlaubsabgeltung ausgezahlt statt als freie Tage gewährt.

Der Rechner selbst berechnet diesen Anspruch nicht, weil er von der individuellen Wochenarbeitszeit und tariflichen Zusatzregelungen abhängt – die genaue Anzahl der Urlaubstage sollte der Arbeitgeber im Arbeitsvertrag oder bei Beschäftigungsende schriftlich ausweisen.

Muss ich eine kurzfristige Beschäftigung in der Steuererklärung angeben?

Das hängt von der gewählten Besteuerung ab.

Bei Pauschalversteuerung durch den Arbeitgeber (§ 40a EStG) ist die Steuer mit den 25 Prozent abgegolten, und die Einkünfte tauchen in der Steuererklärung nicht auf – ein Student, der 6.000 Euro pauschalversteuert verdient, muss diese Summe nicht in der Anlage N eintragen.

Bei Besteuerung nach Lohnsteuerkarte zählt der Verdienst dagegen als Arbeitslohn und gehört in die Steuererklärung; wer daneben einen Hauptjob hat, ist bei mehreren Lohnsteuerkarten sogar zur Abgabe verpflichtet (§ 46 EStG).

Schüler und Studierende ohne weiteres Einkommen können bei Pauschalbesteuerung meist ganz auf eine Erklärung verzichten.

Wurde bei Lohnsteuerkarte zu viel Steuer einbehalten, etwa weil der Ferienjob unterhalb des Grundfreibetrags von 12.348 Euro (2026) liegt, lohnt sich eine freiwillige Steuererklärung fast immer, weil die zu viel gezahlte Lohnsteuer vollständig erstattet wird.

Gilt die 70-Tage-Regel auch für Schüler und Studierende bei Ferienjobs?

Ja, die 70-Tage- oder 3-Monats-Grenze gilt für alle Arbeitnehmer gleichermaßen, auch für Schüler und Studierende im Ferienjob.

Für Studierende während der Vorlesungszeit gibt es zusätzlich das Werkstudentenprivileg (§ 6 Abs. 1 Nr. 3 SGB V), das Kranken- und Pflegeversicherungsfreiheit gewährt, solange nicht mehr als 20 Stunden pro Woche gearbeitet wird – das ist eine eigene Regelung, keine kurzfristige Beschäftigung.

In den Semesterferien dagegen greift wieder klassisch die 70-Tage- oder 3-Monats-Regel: Ein Student, der im Semester 18 Stunden pro Woche als Werkstudent arbeitet und zusätzlich in den Semesterferien 45 Arbeitstage als Ferienjobber aushilft, nutzt beide Regelungen unabhängig voneinander, solange sich die Zeiträume nicht überschneiden.

Schüler können das Werkstudentenprivileg nicht in Anspruch nehmen und sind für Ferienjobs ausschließlich auf die Zeitgrenzen der kurzfristigen Beschäftigung angewiesen.

Krankenversicherungsbeiträge fallen bei echter kurzfristiger Beschäftigung in beiden Fällen nicht an.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Sechs Punkte zur kurzfristigen Beschäftigung. Erstens die Jahresgrenze: Die 70-Tage- und 3-Monats-Grenze gilt für das gesamte Kalenderjahr und für alle kurzfristigen Beschäftigungen zusammen.

Wer also bereits 40 Tage kurzfristig gearbeitet hat, hat noch 30 Tage Reserve – beachte mehrere parallele oder aufeinanderfolgende Beschäftigungen.

Zweitens das Berufsmäßigkeitsmerkmal: Wer kurzfristige Beschäftigung als Haupteinkommensquelle betreibt oder systematisch mehrere solcher Jobs im Jahr aneinanderreiht, gilt als berufsmäßig tätig und verliert den SV-freien Status.

Das prüft die Krankenkasse im Einzelfall. Drittens Rentner und Studierende: Für sie gelten Sonderregeln.

Rentner können auch ohne Grenzeinhaltung sozialversicherungsfrei beschäftigt sein; Studierende genießen das Werkstudentenprivileg, wenn sie nicht mehr als 20 Stunden pro Woche arbeiten.

Viertens die Lohnsteuer: Auch bei SV-Freiheit fällt Lohnsteuer an – entweder pauschal oder nach Lohnsteuerkarte. Die Pauschalsteuer trägt häufig der Arbeitgeber.

Fünftens die Wahl der Besteuerung: Die Pauschalsteuer nach § 40a Abs. 1 EStG ist an enge Voraussetzungen geknüpft und keine freie Option – sie setzt eine Aushilfstätigkeit von nicht mehr als 18 zusammenhängenden Arbeitstagen voraus.

Wählst du im Rechner stattdessen die Lohnsteuerkarte, weist er bewusst 0 Euro Lohnsteuer aus, weil sie von deinen persönlichen Merkmalen abhängt.

Das ist keine Steuerfreiheit, sondern eine Leerstelle: Der Nettoverdienst entspricht dann dem Bruttowert und fällt in der Abrechnung niedriger aus.

Sechstens die Erstattung: Bei Besteuerung nach Lohnsteuerkarte holst du dir zu viel gezahlte Lohnsteuer über die Steuererklärung zurück – bei Ferienjobs unterhalb des Grundfreibetrags oft vollständig.

Was besagt die 70-Tage-Regelung? Eine Beschäftigung ist kurzfristig und damit sozialversicherungsfrei, wenn sie im Kalenderjahr auf maximal 3 Monate oder 70 Arbeitstage begrenzt ist (§ 8 Abs. 1 Nr. 2 SGB IV).

Beide Grenzen sind Alternativen, nicht kumulative Bedingungen, und gelten jahresbezogen über alle Arbeitgeber hinweg.

Was zahlt der Arbeitgeber bei einer kurzfristigen Beschäftigung? Keine Sozialversicherungsbeiträge, aber Umlagen: U1 (Entgeltfortzahlung, ca. 1,1 %), U2 (Mutterschutz, ca. 0,24 %) und Insolvenzgeldumlage (0,15 %) — zusammen rund 1,5 % des Bruttolohns.

Der Rechner berechnet die Arbeitgeberkosten direkt als Ergebnisgröße – die kassenindividuellen Umlagesätze lassen sich anpassen. Für alle Beschäftigungsformen hilft ergänzend der Arbeitgeberkosten-Rechner.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine Studentin arbeitet in den Semesterferien als Erntehelferin. Sie plant 55 Arbeitstage über 2,5 Monate und verdient insgesamt 2.800 Euro. Der Arbeitgeber möchte die Pauschalsteuer von 25 Prozent anwenden.

Schritt 1 – SV-Prüfung: 55 Tage ≤ 70 und 2,5 Monate ≤ 3 → kurzfristige Beschäftigung, sozialversicherungsfrei.

Schritt 2 – Lohnsteuer: 2.800 × 25 % = 700 Euro; die Pauschalsteuer trägt der Arbeitgeber (§ 40 Abs. 3 EStG), daher Nettoverdienst: 2.800 Euro.

Schritt 3 – Gesamtjahr: Sie hat im selben Kalenderjahr noch keinen weiteren kurzfristigen Job ausgeübt, die Grenze ist sicher. Schritt 4 – Vergleich zum Minijob: Ein Minijob hätte eine Monatsverdienstgrenze von 603 Euro (2026).

Bei 2.800 Euro über 2,5 Monate wäre das 1.120 Euro pro Monat – damit wäre ein Minijob ausgeschlossen; die kurzfristige Beschäftigung ist die einzige SV-freie Option. So nutzt sie ihren Ferienjob optimal.

Schritt 5 – Was die Rechnung offenlässt: Die Studentin erfüllt beide Zeitgrenzen, doch damit ist die Versicherungsfreiheit noch nicht bestätigt.

Ob ihre Tätigkeit als berufsmäßig gilt, beurteilt die Krankenkasse als Einzugsstelle anhand ihrer persönlichen Situation — bei Studierenden in den Semesterferien spricht vieles gegen Berufsmäßigkeit, entschieden wird es aber im Einzelfall und nicht von diesem Rechner.

Schritt 6 – Vorgehen: Sie bittet ihren Arbeitgeber, den Status vor Beschäftigungsbeginn bei der zuständigen Krankenkasse klären zu lassen, und führt eine einfache Liste aller kurzfristigen Beschäftigungen des Kalenderjahres mit Tagen und Zeiträumen.

Nimmt sie später im Jahr einen weiteren Aushilfsjob an, prüft sie zuerst, wie viele Tage ihr noch bleiben. So vermeidet sie, dass der Status nachträglich kippt und Beiträge nachgefordert werden.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Acht häufige Fehler bei der kurzfristigen Beschäftigung. Erstens: annehmen, es gebe keine Lohnsteuer.

Auch bei SV-Freiheit fällt Lohnsteuer an. Zweitens: glauben, man könne die 70-Tage-Grenze über mehrere Arbeitgeber hinweg mehrfach ausschöpfen. Die Grenze gilt pro Arbeitnehmer und Kalenderjahr, unabhängig von der Zahl der Arbeitgeber.

Drittens: beide Grenzen gleichzeitig als einzuhalten anzusehen – sie stehen alternativ nebeneinander: Wer 5 oder mehr Tage pro Woche arbeitet, muss nur die 3-Monats-Grenze einhalten; wer weniger als 5 Tage pro Woche arbeitet, nur die 70-Arbeitstage-Grenze.

Vierter Fehler: Urlaubs- oder Krankheitstage als Arbeitstage zu zählen. Fünftens: zu glauben, bei kurzfristiger Beschäftigung entstünden gesetzliche Rentenansprüche — es entstehen keine, da keine RV-Beiträge fließen.

Sechstens: die Pauschalsteuer mit einem Pauschalbeitrag zur Sozialversicherung zu verwechseln. Die 25 Prozent Lohnsteuer betreffen nur die Steuer, nicht die SV. Siebtens: die Berufsmäßigkeit zu übersehen.

Selbst wenn beide Zeitgrenzen eingehalten sind, entfällt die Versicherungsfreiheit, wenn die Beschäftigung nicht von untergeordneter wirtschaftlicher Bedeutung ist — das prüft die Krankenkasse als Einzugsstelle im Einzelfall, nicht dieser Rechner.

Achtens: sich allein auf ein Rechnerergebnis zu verlassen. Wird der Status später anders bewertet, etwa bei einer Betriebsprüfung durch die Deutsche Rentenversicherung, können Beiträge rückwirkend nachgefordert werden — und zwar vom Arbeitgeber.

Lass den Status deshalb vorab von der zuständigen Krankenkasse klären und dokumentiere alle kurzfristigen Beschäftigungen des Jahres. Bei Zweifeln beraten dich die Einzugsstelle sowie die Beratungsstellen der Rentenversicherung kostenfrei.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Kurzfristige-Beschäftigung-Rechner prüft nach § 8 Abs. 1 Nr. 2 SGB IV, ob eine Beschäftigung sozialversicherungsfrei ist: maximal 70 Arbeitstage oder 3 Monate pro Kalenderjahr, kein Verdienstlimit.

Im Beispiel mit 55 Tagen und 2,5 Monaten und 2.800 Euro Verdienst ergibt sich SV-Freiheit und eine Pauschalsteuer von 700 Euro (25 %), die der Arbeitgeber trägt (§ 40 Abs. 3 EStG) – der Nettoverdienst entspricht dem vollen Brutto von 2.800 Euro.

Wichtig: Die Grenzen gelten kumuliert für das gesamte Jahr über alle Arbeitgeber. Lohnsteuer fällt trotz SV-Freiheit an; ob pauschal oder nach Lohnsteuerkarte, entscheidet der Arbeitgeber. Für den Vergleich mit dem Minijob hilft der Minijob-Rechner.

Keine Sozialberatung, maßgeblich ist die Krankenkasse, Stand 2026. Disclaimer: Das Ergebnis ist ein unverbindlicher Orientierungswert und weder eine Statusfeststellung noch eine Sozial-, Steuer- oder Rechtsberatung.

Der Rechner prüft allein die Zeitgrenzen und schätzt die Pauschalsteuer; er beurteilt weder die Berufsmäßigkeit noch deine individuelle Lohnsteuer.

Über den sozialversicherungsrechtlichen Status einer Beschäftigung entscheidet allein die zuständige Krankenkasse als Einzugsstelle im Einzelfall — bei einer späteren Betriebsprüfung durch die Deutsche Rentenversicherung kann er abweichend bewertet werden.

Lass den Status deshalb vor Beschäftigungsbeginn klären, statt dich auf diese Schätzung zu verlassen, und nutze bei Unsicherheit die kostenfreie Auskunft der Krankenkasse.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · SV-Status: SV-frei (kurzfristig, 70-Arbeitstage-Grenze) | Lohnsteuer: 0 € | Nettoverdienst: 3.500 €

Alternativ-Logik – 4 Tage/Woche, 70 Tage, 4 Monate (kurzfristig!)

Arbeitstage geplant
70
Monate der Beschäftigung
4
Arbeitstage pro Woche
4
Gesamtverdienst (€)
3500

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · SV-Status: SV-frei (kurzfristig) | Lohnsteuer: 450 € | Nettoverdienst: 1.800 €

Kurzauftrag Pauschalsteuer – 15 Tage, 1 Monat (§ 40a eligible)

Arbeitstage geplant
15
Monate der Beschäftigung
1
Arbeitstage pro Woche
5
Gesamtverdienst (€)
1800

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · SV-Status: Achtung – sozialversicherungspflichtig | Lohnsteuer: 0 € (nach Karte) | Nettoverdienst: 4.000 € (vor SV-Abzügen)

Grenzüberschreitung – SV-pflichtig

Arbeitstage geplant
80
Monate der Beschäftigung
4
Arbeitstage pro Woche
5
Gesamtverdienst (€)
4000

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · SV-Status: SV-frei (kurzfristig, 15-Wochen-Grenze) | Lohnsteuer: 0 € | Nettoverdienst: 3.200 €

Erntehelferin in der Landwirtschaft (erweiterte Zeitgrenze seit 01.01.2026)

Arbeitstage geplant
85
Monate der Beschäftigung
3.4
Arbeitstage pro Woche
5
Gesamtverdienst (€)
3200

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.Arbeitslosengeld-RechnerArbeitslosengeld 2026 berechnen: ALG 1 aus Bruttolohn und Steuerklasse schätzen – Leistungssatz 60/67 Prozent, Tages- und Monatsbetrag sowie Anspruchsdauer nach §§ 147–153 SGB III.TagerechnerTage zwischen zwei Daten zählen – wahlweise mit Enddatum, als Arbeits- und Werktage ohne Feiertage, mit Wochentag – oder Datum plus/minus Tage berechnen.Bürgergeld-RechnerBürgergeld 2026 berechnen: Regelbedarf, Kosten der Unterkunft und Freibeträge nach §§ 19–22 SGB II zum geschätzten Bürgergeld-Anspruch je Haushalt.Grundsicherung-RechnerGrundsicherungsanspruch im Alter und bei Erwerbsminderung 2025 schätzen: Regelbedarf nach § 28 SGB XII + Kosten der Unterkunft minus anrechenbares Einkommen. Nur Orientierung.Kinderkrankengeld-RechnerKinderkrankengeld 2026 schätzen: 90 % des Nettoverdienstes, max. 135,63 €/Tag – Anzahl der Anspruchstage nach § 45 SGB V (15 Tage/Kind, 30 bei Alleinerziehenden). Nur Orientierung.Kinderzuschlag-RechnerKinderzuschlag 2026 berechnen: bis zu 297 Euro je Kind nach § 6a BKGG, Mindesteinkommen und Anspruch dem Grunde nach prüfen.KindergeldrechnerKindergeld 2026 berechnen: 259 Euro je Kind und Monat nach § 66 EStG, Summe pro Monat und Jahr für alle Kinder.Kostenbeitrag-Jugendhilfe-RechnerKostenbeitrag Jugendhilfe berechnen: Einkommensgruppe nach der Kostenbeitragsverordnung, Absenkung durch Unterhaltspflichten und Beitrag pro Monat bei Heim, Wohngruppe, Pflegefamilie oder Tagesgruppe.Unterhaltsvorschuss-RechnerUnterhaltsvorschuss 2026 berechnen: Mindestunterhalt der Altersstufe minus Kindergeld, Anrechnung von Unterhalt, Waisenbezügen und Einkünften des Kindes, Anspruch bis 12 oder 18 Jahre nach dem UVG.Krankengeld-RechnerKrankengeld 2026 berechnen: 70 Prozent vom Brutto, höchstens 90 Prozent vom Netto nach § 47 SGB V – mit Tagessatz, Höchstbetrag und Netto-Krankengeld nach den Sozialabgaben.Pflegegeld-RechnerPflegegeld 2025 je Pflegegrad nach § 37 SGB XI berechnen: häusliche Pflege, stationäre Leistungen und Kombinationsleistung nach § 38 SGB XI. Nur Orientierung.PflegegradrechnerPflegegrad 2026 kostenlos berechnen: Rohpunkte der 6 NBA-Module eingeben, gewichtete Punkte und voraussichtlichen Pflegegrad 1–5 nach § 15 SGB XI erhalten.RegelbedarfsrechnerRegelbedarf 2026 berechnen: Regelbedarfsstufen nach § 20 SGB II für Erwachsene und Kinder, monatlicher Regelsatz je Haushalt inklusive Aufschlüsselung.Schlechtwettergeld-RechnerSchlechtwettergeld (Saison-Kurzarbeitergeld) 2026 berechnen: Saison-Kug, Zuschuss- und Mehraufwands-Wintergeld aus Ausfallstunden und Steuerklasse nach §§ 101–102 SGB III schätzen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Kurzfristige-Beschäftigung-Rechner – Formel, SV-FREIHEIT, ≤ 3 Monate oder ≤ 70 Arbeitstage, PAUSCHALSTEUER, Steuer = Verdienst × 25 %, Kein Verdienstlimit · § 8 Abs. 1 Nr. 2 SGB IV · Pauschalsteuer trägt Arbeitgeber, VARIABLEN, Arbeitstage – kum./Jah

    Kurzfristige Beschaeftigung-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/kurzfristige-beschaeftigung-rechner-formel.svg"
           alt="Infografik: Kurzfristige-Beschäftigung-Rechner – Formel, SV-FREIHEIT, ≤ 3 Monate oder ≤ 70 Arbeitstage, PAUSCHALSTEUER, Steuer = Verdienst × 25 %, Kein Verdienstlimit · § 8 Abs. 1 Nr. 2 SGB IV · Pauschalsteuer trägt Arbeitgeber, VARIABLEN, Arbeitstage – kum./Jah"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner">Kurzfristige Beschaeftigung-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner
  • Infografik: Kurzfristige Beschäftigung: Auf einen Blick, § 8 Abs. 1 Nr. 2 SGB IV · SV-frei unabhängig vom Verdienst, Zeitgrenzen (alternativ), Arbeitstage, oder, Monate, Sozialversicherung, SV-frei

    Kurzfristige Beschaeftigung-Rechner Grenzen

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/kurzfristige-beschaeftigung-rechner-grenzen.svg"
           alt="Infografik: Kurzfristige Beschäftigung: Auf einen Blick, § 8 Abs. 1 Nr. 2 SGB IV · SV-frei unabhängig vom Verdienst, Zeitgrenzen (alternativ), Arbeitstage, oder, Monate, Sozialversicherung, SV-frei"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner">Kurzfristige Beschaeftigung-Rechner Grenzen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: § 8 Abs. 1 Nr. 2 SGB IV, § 40a EStG. Keine Verdienstgrenze, 70-Tage-/3-Monats-Grenze pro Kalenderjahr.

Stand: 2026-09-23

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
23. September 2026
Fachbereich
Finanzen / Sozialleistungen
Formeln basieren auf
§ 8 Abs. 1 Nr. 2 SGB IV: kurzfristig = max. 3 Monate oder 70 Arbeitstage, nicht berufsmäßig, keine Verdienstgrenze.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Kurzfristige Beschäftigung. Abgerufen von https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner

Harvard-Format

Rechner-Portal, 2026. Kurzfristige Beschäftigung. Available at: https://rechner-portal.de/finanzen/sozialleistungen/kurzfristige-beschaeftigung-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.