Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
8 Annahmen und 4 Grenzen
Annahmen
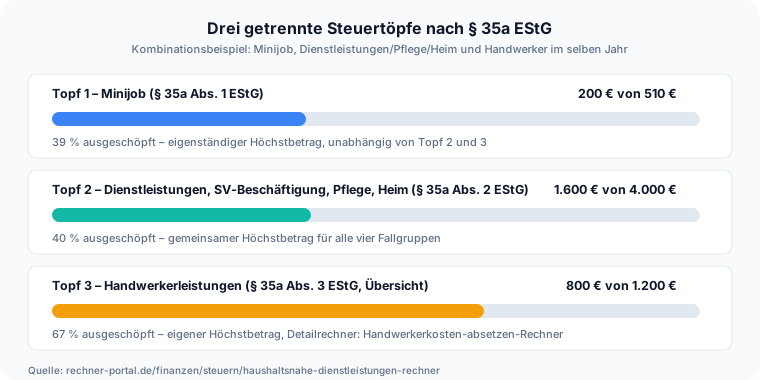
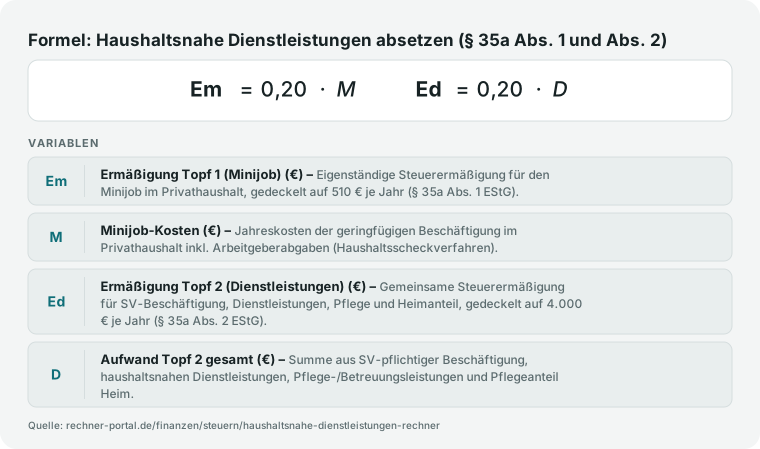
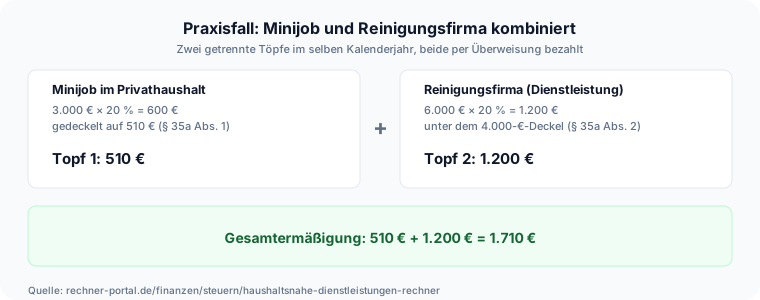
- § 35a Abs. 1 EStG: 20 % der Aufwendungen für einen Minijob/Haushaltsscheck im Privathaushalt, max. 510 €/Jahr – eigenständiger Höchstbetrag, unabhängig von Topf 2.
- § 35a Abs. 2 EStG: 20 % der Aufwendungen für sozialversicherungspflichtige Haushaltshilfe, haushaltsnahe Dienstleistungen, Pflege-/Betreuungsleistungen und den Pflegeanteil einer Heimunterbringung, max. 4.000 €/Jahr – EIN gemeinsamer Höchstbetrag für alle vier Fallgruppen.
- § 35a Abs. 3 EStG: Handwerkerleistungen werden nur für die Gesamtübersicht mitgerechnet; Förder- und Neubau-Ausschluss werden hier nicht separat geprüft.
- § 35a Abs. 4 EStG: Der Haushalt muss in der EU oder im EWR liegen, sonst entfällt die Ermäßigung für alle drei Töpfe.
- § 35a Abs. 5 Satz 3 EStG: Rechnung und unbare Zahlung sind für Topf 2 und Topf 3 zwingende Voraussetzung; für den Minijob-Topf (Abs. 1) gilt diese Voraussetzung ausdrücklich nicht.
- § 35a Abs. 5 Satz 1 EStG: Bereits erhaltenes Pflegegeld oder Leistungen der Pflegekasse mindern die eigenen Aufwendungen und sind vom eingegebenen Eigenanteil bereits abzuziehen; der Rechner bildet diese Kürzung nicht automatisch ab, sondern weist per Hinweistext darauf hin.
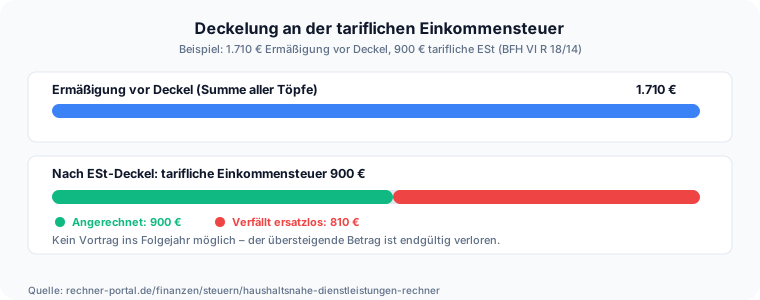
- Die Steuerermäßigung mindert nur die tatsächlich festgesetzte tarifliche Einkommensteuer; ein Vortrag des übersteigenden Betrags ist nicht vorgesehen (BFH-Urteil VI R 18/14) – der Rechner deckelt nur, wenn die tarifliche ESt angegeben wird.
- Der Rechner bildet den Rechtsstand 2026 ab (20 % / 4.000 € gemeinsamer Höchstbetrag bei § 35a Abs. 2). Der Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 (Kabinettsbeschluss 02.09.2026) lässt § 35a Abs. 1 und Abs. 2 EStG nach Stand 28.09.2026 unverändert – gekürzt werden soll ausschließlich § 35a Abs. 3 EStG (Handwerkerleistungen), siehe Abschnitt „Ausblick“.
Grenzen
- Der Rechner prüft nicht, ob eine Handwerkerleistung öffentlich gefördert oder im Rahmen eines Neubaus erbracht wurde – dafür ist der Handwerkerkosten-absetzen-Rechner (§ 35a Abs. 3) vorgesehen.
- Die Kürzung um erhaltenes Pflegegeld nach § 35a Abs. 5 Satz 1 EStG wird als Hinweistext erklärt, aber nicht automatisch von der Eingabe abgezogen – der eingegebene Eigenanteil muss bereits um Pflegegeld/Pflegekassenleistungen bereinigt sein.
- Zusammenveranlagung/Einzelveranlagung wirkt sich auf die haushaltsbezogenen Höchstbeträge nach § 35a Abs. 1 und Abs. 2 nicht aus (bei zwei Alleinstehenden im selben Haushalt gilt der Höchstbetrag laut Abs. 5 Satz 4 nur einmal) und wird deshalb nicht separat abgefragt.
- Der Rechner bildet keine Einzelfallprüfung der Rechnungsanforderungen (§ 35a Abs. 5 Satz 3) ab – Rechnung und Kontoauszug müssen im Original vorliegen.
Stand der Prüfung: § 35a EStG und BMF-Schreiben vom 09.11.2016 (Fassung 01.09.2021) fachredaktionell gegen den Gesetzestext auf gesetze-im-internet.de geprüft am 23.09.2026; Ausblick auf das Einkommensteuerreformgesetz 2027 gegen die Bundestags-/Bundesrats-Drucksachen geprüft am 28.09.2026 (§ 35a Abs. 1/2 EStG unverändert).