Zum Hauptinhalt springen

BAföG-Rechner 2026: BAföG-Anspruch berechnen

FinanzenStand Noch keine Bewertung
Kranken- und Pflegeversicherung
Elternkonstellation
€
€
Anzeige

Kurzantwort

BAföG-Rechner: Ausbildungsart, Wohnform, Elterneinkommen, Geschwister und eigenes Einkommen eingeben. Rechtsstand 2026 — nur Orientierung, beantrage BAföG beim Amt für Ausbildungsförderung (Studentenwerk).

BAföG 2026 schätzen: Bedarfssatz bis 992 € (§ 13 BAföG) minus Eltern- und Eigeneinkommen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der BAföG-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Ob und wie viel BAföG dir zusteht, schätzt der BAföG-Rechner anhand des Bedarfssatzes und der Einkommensanrechnung ab. Die Kernfrage: Wie viel staatliche Ausbildungsförderung bekomme ich nach dem Bundesausbildungsförderungsgesetz?

BAföG ist eine staatliche Förderung für Studierende und Schüler:innen, die die Ausbildungskosten nicht aus eigenen oder elterlichen Mitteln finanzieren können.

Der Bedarfssatz richtet sich nach Ausbildungsart und Wohnform: Studierende, die auswärts wohnen, erhalten bis zu 992 Euro im Monat, Studierende bei den Eltern bis zu 671 Euro.

In beiden Beträgen stecken 137 Euro Zuschlag zur Kranken- und Pflegeversicherung nach § 13a BAföG — den bekommt aber nur, wer die Beiträge selbst zahlt.

Wer noch über die Eltern familienversichert ist, liegt entsprechend 137 Euro darunter, bei auswärtigem Studium also bei 855 statt 992 Euro. Vom Bedarfssatz werden das anrechenbare Elterneinkommen und das eigene Einkommen abgezogen.

Der Rechner ermittelt den Bedarfssatz, die Abzüge und den geschätzten BAföG-Nettobetrag. Er richtet sich an Studierende und Schüler:innen, die ihren Anspruch vorab einschätzen wollen.

Die Ergebnisse sind eine vereinfachte Orientierung; die Einkommensanrechnung nach BAföG ist komplex. Verbindlich ist der Bescheid des Amts für Ausbildungsförderung.

Eingaben

BAföG-Rechner ausfüllen: Bedarfssatz, Elterneinkommen und Geschwister eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst sechs Angaben. Bei Ausbildungsart und Wohnform wählst du aus, ob du studierst oder zur Schule gehst und ob du außerhalb oder bei den Eltern wohnst — das bestimmt deinen Bedarfssatz.

Die Schulart ist dabei entscheidend, weil § 12 BAföG für Berufsfachschulen andere Sätze vorsieht als für Abendschulen und Fachoberschulklassen nach abgeschlossener Berufsausbildung.

Für Gymnasium und Realschule gibt es BAföG nur, wenn du nicht bei den Eltern wohnst (§ 2 Abs. 1a BAföG) — diese Kombination fehlt deshalb in der Liste.

Bei der Kranken- und Pflegeversicherung gibst du an, wer deine Beiträge zahlt: Trägst du sie selbst — gesetzlich pflichtversichert oder privat —, erhöht sich dein Bedarf um 137 Euro (§ 13a Abs. 1 und 3); bei freiwilliger Mitgliedschaft zum höheren Satz sind es 233 Euro (Abs. 2).

Bist du über die Eltern familienversichert, gibt es keinen Zuschlag, denn § 13a setzt eigene Beitragszahlung voraus. Als Faustregel bist du bis 25 meist familienversichert, danach greift die studentische Pflichtversicherung.

Die Elternkonstellation beeinflusst den Einkommensfreibetrag: Zusammenlebende Eltern haben einen Freibetrag von 2.540 Euro netto pro Monat, bei Alleinerziehenden gilt 1.690 Euro.

Das Elterneinkommen netto trägst du als monatlichen Durchschnitt beider oder eines Elternteils ein.

Hinweis: Bei getrennt lebenden Eltern setzt dieser Rechner nur ein Elterneinkommen an; das Amt rechnet nach § 11 Abs. 2 BAföG beide Elternteile an, jeweils mit eigenem Freibetrag von 1.690 Euro — die Schätzung fällt für diese Gruppe tendenziell zu hoch aus.

Bei den Geschwistern zählst du nur jene, die nicht in einer nach BAföG oder § 56 SGB III förderfähigen Ausbildung stehen — jedes erhöht den Elternfreibetrag um 770 Euro.

Das eigene Einkommen umfasst deinen monatlichen Nettoverdienst; bis 389 Euro im Monat bleibt er anrechnungsfrei.

Häufige Fehler: das Bruttoeinkommen der Eltern statt des bereinigten Nettoeinkommens einzutragen, sich selbst bei den Geschwistern mitzuzählen oder eigenes Vermögen nicht zu berücksichtigen. Vermögen über 15.000 Euro kann den Anspruch mindern.

Für den genauen Bescheid bitte beim Amt für Ausbildungsförderung antragen.

Praxisfälle

Wofür du den BAföG-Rechner brauchst: sieben typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das nachgerechnete Ergebnis – vom Höchstsatz über elternunabhängiges BAföG bis zur Wirkung eines Nebenjobs.

  1. BAföG-Höchstsatz 2026 als auswärts wohnende:r Studierende:r

    „Wie hoch ist der BAföG-Höchstsatz 2026?“

    Eingabe
    Student:in, auswärts (max. 992 €), Kranken-/Pflegeversicherung „Ich zahle selbst“, Elterneinkommen 0 €
    Ergebnis
    992 € im Monat: 475 € Grundbedarf + 380 € Wohnzuschlag (§ 13 BAföG) + 137 € Versicherungszuschlag (§ 13a BAföG)

    Alle Bedarfssätze nach Ausbildungsart und Wohnform in der Referenztabelle nachschlagen

  2. Elternunabhängiges BAföG ab dem 30. Lebensjahr

    „Bekomme ich BAföG unabhängig vom Einkommen meiner Eltern?“

    Eingabe
    Ausbildungsart nach Wahl, Elterneinkommen netto: 0 € eintragen, wenn eine der vier Voraussetzungen nach § 11 Abs. 3 BAföG erfüllt ist
    Ergebnis
    Voller Bedarfssatz ohne Elternabzug, z. B. 992 € auswärts – Voraussetzung u. a. vollendetes 30. Lebensjahr oder fünf Jahre Erwerbstätigkeit nach dem 18. Geburtstag
  3. Ein Geschwisterkind erhöht den Freibetrag deutlich

    „Wie stark verändert ein Geschwisterkind meinen BAföG-Anspruch?“

    Eingabe
    Student:in, auswärts, Elterneinkommen 4.000 €, Geschwister ohne geförderte Ausbildung: 1
    Ergebnis
    681,50 € BAföG statt 262 € ohne das Geschwisterkind – ein Unterschied von 419,50 € im Monat
  4. BAföG bei den Eltern wohnend, familienversichert

    „Wie hoch ist BAföG, wenn ich über die Eltern familienversichert bin?“

    Eingabe
    Student:in, bei Eltern, Kranken-/Pflegeversicherung „Über die Eltern familienversichert“, Elterneinkommen 2.500 €
    Ergebnis
    534 € BAföG (voller Bedarfssatz ohne den 137-€-Versicherungszuschlag, da Elterneinkommen unter dem Freibetrag von 2.540 € bleibt)
  5. Kein BAföG mehr bei hohem Elterneinkommen

    „Ab welchem Einkommen bekomme ich kein BAföG mehr?“

    Eingabe
    Student:in, auswärts, Elterneinkommen 4.600 €, keine Geschwister
    Ergebnis
    0 € – der Anspruch liegt unter der 10-Euro-Mindestgrenze und wird nach § 51 Abs. 4 BAföG nicht ausgezahlt
  6. Ein Nebenjob über dem Freibetrag mindert das BAföG

    „Wie wirkt sich mein Nebenjob auf das BAföG aus?“

    Eingabe
    Student:in, auswärts, Elterneinkommen 2.000 €, Eigenes Einkommen 550 €
    Ergebnis
    831 € BAföG – 161 € Abzug für den Teil des Nebenjobs über dem Freibetrag von 389 € (§ 23 BAföG)
  7. Schüler-BAföG für eine Berufsfachschule bei den Eltern

    „Bekommen auch Schüler:innen BAföG?“

    Eingabe
    Schüler:in, bei Eltern – Berufsfachschule, Elterneinkommen 1.500 €
    Ergebnis
    413 € BAföG als reiner Zuschuss – Schüler-BAföG muss anders als Studierenden-BAföG nicht zurückgezahlt werden

Berechnung

So berechnet sich der BAföG-Höchstsatz 2026 aus Bedarfssatz und Freibeträgen

Verstehe den Formelweg.

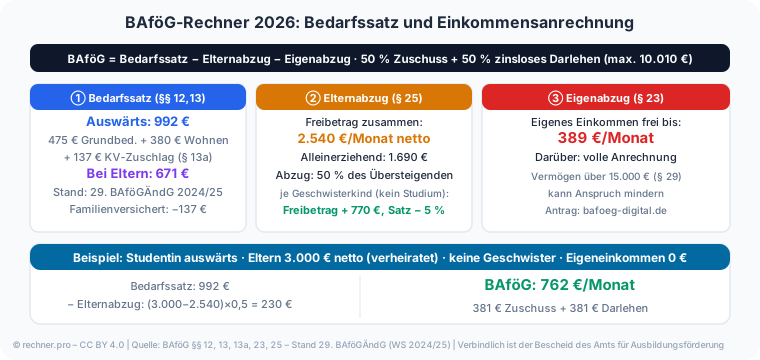
BAföG-Rechner 2026: Berechnung in 3 Schritten – Bedarfssatz 992 € auswärts (475 + 380 + 137 €), Elternabzug 50 % über Freibetrag 2.540 €, Eigenabzug über 389 € – Beispiel 992 − 230 = 762 € BAföG Die Rechnung folgt dem BAföG in drei Schritten. Schritt 1 – Bedarfssatz: Je nach Ausbildungsart und Wohnform gilt ein Maximalbetrag nach § 12 BAföG (Schüler:innen) oder § 13 BAföG (Studierende), zuzüglich des Kranken- und Pflegeversicherungszuschlags nach § 13a — 137 Euro, wenn du die Beiträge selbst trägst, 233 Euro bei freiwilliger Mitgliedschaft zum höheren Satz, und nichts, wenn du familienversichert bist.

Schritt 2 – Elterneinkommensanrechnung: Übersteigt das Nettoeinkommen der Eltern den Freibetrag nach § 25 BAföG, werden 50 Prozent des übersteigenden Betrags abgezogen; je Geschwisterkind sinkt dieser Satz um 5 Prozentpunkte (§ 25 Abs. 4).

Schritt 3 – Eigeneinkommensanrechnung: Übersteigt das eigene monatliche Einkommen 389 Euro (§ 23 BAföG), wird der Mehrbetrag voll angerechnet.

Ein Beispiel: Bedarfssatz 992 Euro (auswärts Studium), Elterneinkommen 3.000 Euro netto (verheiratet), keine Geschwister, Eigeneinkommen 0 Euro. Abzug Elterneinkommen: (3.000 minus 2.540) mal 0,5 = 230 Euro. BAföG = 992 minus 230 = 762 Euro.

Hälftig davon als Darlehen, hälftig als Zuschuss (vereinfacht). 50 Prozent des ausgezahlten BAföG sind zinsloses Darlehen — im Bescheid wird dies genau ausgewiesen.

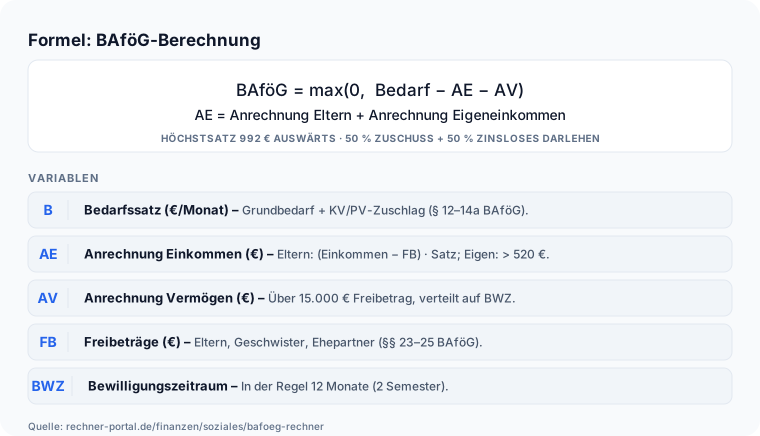
Entscheidend für das Verständnis ist die Reihenfolge: Zuerst steht der Bedarfssatz, dann werden die Abzüge nacheinander davon abgezogen.

Ein hoher Bedarfssatz nützt also wenig, wenn die Anrechnung ihn aufzehrt — und umgekehrt kann ein niedriger Freibetrag den Anspruch vollständig aufbrauchen.

Der Rechner bildet diese Systematik vereinfacht ab: Er kennt zwar deine Geschwister ohne förderfähige Ausbildung, nicht aber Werbungskosten, Sonderausgaben oder Vorsorgeaufwendungen der Eltern, die das anrechenbare Nettoeinkommen nach § 21 BAföG mindern.

Deshalb fällt die amtliche Berechnung häufig günstiger aus als die Schätzung hier. Ob und in welcher Höhe eine Förderung zusteht, entscheidet allein das Amt für Ausbildungsförderung im Einzelfall.

Nachschlagen

BAföG-Bedarfssätze 2026 (29. BAföGÄndG)

Wie hoch ist der BAföG-Höchstsatz 2026? Diese Tabelle zeigt die monatlichen Bedarfssätze nach §§ 12, 13 und 13a BAföG je nach Ausbildungsart und Wohnform. Der KV-/PV-Zuschlag von 137 Euro setzt eigene Beitragszahlung voraus; Familienversicherte erhalten keinen Zuschlag.

Monatliche BAföG-Bedarfssätze nach Ausbildungsart und Wohnform (Stand 2026, ab WS 2024/25)
Ausbildungsart & WohnformGrundbedarf / §12-Bedarf (€)Wohnzuschlag § 13 Abs. 2 (€)KV/PV-Zuschlag (€)Höchstsatz (€/Mo)
Student:in, Hochschule, auswärts475380137992
Student:in, Hochschule, bei Eltern47559137671
Fachschule/Kolleg/Abendgymn., auswärts442380137959
Fachschule/Kolleg/Abendgymn., bei Eltern44259137638
Schüler:in auswärts – Gymnasium/Realschule/BFS666—137803
Schüler:in auswärts – Abendschule/Berufsaufbauschule775—137912
Schüler:in bei Eltern – Berufsfachschule276—137413
Schüler:in bei Eltern – Abendschule/FOS498—137635

Höchstsätze gelten nur mit KV-/PV-Zuschlag (§ 13a BAföG: 102 € Kranken- + 35 € Pflegeversicherung). Familienversicherte erhalten keinen Zuschlag — ihr Bedarf liegt 137 € niedriger. Bei freiwilliger Versicherung zum höheren Satz beträgt der Zuschlag 233 € (185 € KV + 48 € PV). Beträge unverändert seit WS 2024/25 (29. BAföGÄndG). Der Wohnzuschlag nach § 13 Abs. 2 BAföG gilt nur für die § 13-Gruppen (Hochschule, Fachschule/Kolleg/Abendgymnasium); § 12 BAföG nennt für Schüler:innen einen Gesamtbetrag ohne gesonderten Wohnzuschlag (Wohnzuschlag-Spalte: —). Elternfreibeträge nach § 25 BAföG: verheiratete/zusammenlebende Eltern 2.540 €/Monat, alleinstehend/getrennt je 1.690 €, Stiefelternteil 850 €; je Geschwisterkind ohne geförderte Ausbildung +770 € Freibetrag und −5 Prozentpunkte Anrechnung. 50 % des übersteigenden Elterneinkommens werden angerechnet. Eigenes Einkommen bis 389 €/Monat (§ 23 BAföG) bleibt anrechnungsfrei. Maßgeblich ist der Bescheid des Amts für Ausbildungsförderung.

BAföG-Tabelle 2026: Elterneinkommen und Förderanspruch

Wie viel BAföG bekomme ich bei diesem Elterneinkommen? Diese Tabelle zeigt den geschätzten monatlichen BAföG-Betrag je nach Elternnettoeinkommen für zwei typische Fälle: Student:in auswärts (Bedarfssatz 992 €) und Student:in bei den Eltern (671 €), jeweils ohne und mit einem Geschwisterkind ohne geförderte Ausbildung. Familienversicherte (kein KV-Zuschlag) liegen 137 € darunter.

BAföG 2026 nach Elterneinkommen — Student:in, Bedarfssatz 992 € (auswärts) bzw. 671 € (bei Eltern), verheiratete Eltern zusammenlebend
Elterneinkommen netto (€/Mo)Auswärts, ohne Geschwister (€)Auswärts, 1 Geschwisterkind (€)Bei Eltern, ohne Geschwister (€)Bei Eltern, 1 Geschwisterkind (€)
2.000992992671671
2.250992992671671
2.500992992671671
2.750887992566671
3.000762992441671
3.250637992316671
3.500512906191585
3.75038779466473
4.0002626810360
4.2501375690248
4.500124560135
4.7500344023
5.000023100

Berechnungsbasis: Bedarfssatz 992 € (Student:in auswärts, §13 BAföG inkl. 137 € KV-/PV-Zuschlag) bzw. 671 € (bei Eltern), Freibetrag 2.540 € (ohne Geschwister) oder 3.310 € (1 Geschwisterkind, §25 Abs. 3 Nr. 2), Anrechnung 50 % bzw. 45 % (§25 Abs. 4), eigenes Einkommen 0 €. Ab 10 € aufgerundet (§51 Abs. 4 BAföG: keine Leistung unter 10 €). Schüler:innen haben andere Bedarfssätze (§12 BAföG). Für den genauen Bescheid ist das Amt für Ausbildungsförderung zuständig.

Ausblick

Was ändert sich 2027 beim BAföG?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Das Bundeskabinett hat am 12. August 2026 den Entwurf des 30. BAföGÄndG beschlossen; Bundestag und Bundesrat müssen noch zustimmen, bevor er geltendes Recht wird.
  • Die Wohnkostenpauschale für auswärts wohnende Studierende (§ 13 Abs. 2 BAföG) soll zum 1. April 2027 von 380 € auf 440 € im Monat steigen – der heutige Höchstsatz von 992 € würde dadurch rechnerisch auf bis zu 1.052 € steigen, sofern der Entwurf unverändert in Kraft tritt.
  • Der Grundbedarf für Studierende an Hochschulen (§ 13 Abs. 1 Nr. 2 BAföG) soll zum Wintersemester 2027/28 von 475 € auf 503 € steigen, mit einer weiteren Stufe auf 563 € zum 1. April 2029.
  • Die Einkommensfreibeträge der Eltern (§ 25 BAföG, aktuell 2.540 € bzw. 1.690 €) sollen ab dem Wintersemester 2028/29 jährlich automatisch um 1,5 Prozent steigen, statt wie bisher nur durch eigene Änderungsgesetze angehoben zu werden.
  • Bis zur Verkündung des Gesetzes gelten weiterhin die Bedarfssätze und Freibeträge des 29. BAföGÄndG (Stand Wintersemester 2024/25), wie sie dieser Rechner verwendet – der Entwurf kann im weiteren Gesetzgebungsverfahren noch geändert werden.

Stand: 23.09.2026 · Quelle: Bundesministerium für Forschung, Technologie und Raumfahrt (BMFTR) – Kabinettsbeschluss 30. BAföGÄndG, 12.08.2026

Expertenmodus

Häufige Fragen: BAföG-Höchstsatz, Elternfreibetrag, Vermögen und Rückzahlung

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel BAföG bekomme ich?

Der monatliche BAföG-Betrag ist der Bedarfssatz abzüglich der Anrechnung von Eltern- und eigenem Einkommen – ein Beispiel: Bedarfssatz 992 € (auswärts wohnend), Eltern verheiratet mit 3.000 € netto, kein eigenes Einkommen, ergibt (3.000 − 2.540 €) × 50 % = 230 € Abzug, also 992 − 230 € = 762 € BAföG.

Drei Stellschrauben bestimmen deinen Betrag: der Bedarfssatz nach Ausbildungsart und Wohnform (bis 992 € auswärts, 671 € bei den Eltern), der Elternfreibetrag nach § 25 BAföG (2.540 € bei verheirateten, zusammenlebenden Eltern) und dein eigenes Einkommen (bis 389 € anrechnungsfrei, § 23 BAföG).

Schon ein Geschwisterkind ohne eigene Ausbildung erhöht den Freibetrag um 770 € und kann den Anspruch spürbar verändern. Trage deine eigenen Werte oben ein, um eine erste Orientierung zu bekommen.

Verbindlich berechnet wird dein Anspruch erst im Bescheid des Amts für Ausbildungsförderung, das zusätzlich Werbungskosten, Vermögen und Sonderfreibeträge berücksichtigt.

Wie hoch ist der BAföG-Höchstsatz 2026?

Der BAföG-Höchstsatz 2026 liegt bei 992 € im Monat für Studierende, die auswärts wohnen und ihre Kranken-/Pflegeversicherung selbst zahlen: 475 € Grundbedarf plus 380 € Wohnzuschlag (§ 13 BAföG) plus 137 € Versicherungszuschlag (§ 13a BAföG).

Wohnst du bei den Eltern, sinkt der Wohnzuschlag auf 59 €, macht 671 € Höchstsatz. Bist du über deine Eltern familienversichert, entfällt der 137-€-Zuschlag – der Höchstsatz liegt dann bei 855 € auswärts bzw. 534 € bei den Eltern.

Schüler:innen an Gymnasium, Realschule oder Berufsfachschule kommen mit Zuschlag auf bis zu 803 € (§ 12 Abs. 2 BAföG). Diese Sätze gelten unverändert seit dem Wintersemester 2024/25 (29.

BAföGÄndG) — also auch unverändert gegenüber 2025 — und sind Maximalbeträge – den vollen Satz bekommst du nur, wenn Eltern- und Eigeneinkommen unter den jeweiligen Freibeträgen bleiben.

Wähle oben deine Wohnform und Versicherung, um deinen persönlichen Höchstsatz zu sehen. Eine Erhöhung der Grundbeträge ist laut Regierungsentwurf zum 30. BAföGÄndG erst ab Wintersemester 2027/28 vorgesehen und noch nicht beschlossen.

Was ist elternunabhängiges BAföG und wie bekomme ich es?

Elternunabhängiges BAföG bedeutet, dass das Einkommen deiner Eltern bei der Berechnung komplett unberücksichtigt bleibt (§ 11 Abs. 3 BAföG) – du bekommst dann automatisch den vollen Bedarfssatz, solange dein eigenes Einkommen unter dem Freibetrag von 389 € bleibt.

Das gilt in vier Fällen: Du hast bei Ausbildungsbeginn das 30. Lebensjahr vollendet; du besuchst ein Abendgymnasium oder Kolleg; du warst nach deinem 18.

Geburtstag mindestens fünf Jahre erwerbstätig; oder du warst nach einer mindestens dreijährigen abgeschlossenen Berufsausbildung drei Jahre erwerbstätig.

In den beiden Erwerbstätigkeits-Fällen musst du dich in dieser Zeit aus eigenem Einkommen selbst unterhalten haben – ein Nebenjob während des Studiums reicht dafür nicht.

Dieser Rechner bildet die elternunabhängige Förderung nicht separat ab, weil sie eine Ja/Nein-Voraussetzung ist statt einer Einkommensanrechnung: Erfüllst du eine der vier Bedingungen, trage beim Elterneinkommen einfach 0 € ein.

Ob die Voraussetzungen im Einzelfall vorliegen, prüft verbindlich das Amt für Ausbildungsförderung.

Ab welchem Elterneinkommen bekomme ich kein BAföG mehr?

Im Standardfall – auswärts wohnend, keine Geschwister, verheiratete zusammenlebende Eltern, kein eigenes Einkommen – sinkt der Anspruch unterhalb von rund 4.510 € Elterneinkommen netto im Monat unter die 10-€-Grenze und entfällt damit vollständig (§ 51 Abs. 4 BAföG: Beträge unter 10 € werden nicht ausgezahlt).

Wohnst du bei den Eltern, liegt diese Schwelle wegen des niedrigeren Bedarfssatzes von 671 € schon bei rund 3.870 €.

Jedes Geschwisterkind ohne geförderte Ausbildung verschiebt die Grenze deutlich nach oben, weil es den Freibetrag um 770 € erhöht und zusätzlich 5 Prozentpunkte des übersteigenden Einkommens anrechnungsfrei lässt.

Diese Werte gelten nur für das beschriebene Standardbeispiel – bei getrennten oder alleinerziehenden Eltern liegt der Freibetrag mit 1.690 € deutlich niedriger, die Grenze entsprechend früher.

Trage dein eigenes Elterneinkommen und die Zahl der Geschwister oben ein, um die individuelle Schwelle zu sehen. Verbindlich ist immer der Bescheid des Amts für Ausbildungsförderung, das zusätzlich Werbungskosten und Sonderfreibeträge berücksichtigt.

Wie viel dürfen meine Eltern verdienen, damit ich BAföG bekomme?

Bis zum Freibetrag nach § 25 BAföG wird vom Elterneinkommen nichts angerechnet: 2.540 € netto im Monat bei verheirateten, zusammenlebenden Eltern, je 1.690 € bei getrennten oder alleinerziehenden Elternteilen.

Verdienen deine Eltern mehr, wird die Hälfte des übersteigenden Betrags angerechnet und mindert den Bedarfssatz – ein Anspruch bleibt aber oft noch weit über diese Grenze hinaus bestehen, weil erst der volle Bedarfssatz aufgebraucht sein muss.

Ein Beispiel: Bei 3.500 € Nettoeinkommen (verheiratete Eltern) übersteigt das den Freibetrag um 960 €, wovon 480 € angerechnet werden – bei einem Bedarfssatz von 992 € bleiben dir also noch 512 € BAföG.

Maßgeblich ist grundsätzlich das Einkommen des vorletzten Kalenderjahres, nicht das aktuelle Gehalt. Jedes Geschwisterkind ohne geförderte Ausbildung erhöht den Freibetrag zusätzlich um 770 €.

Trage das Nettoeinkommen deiner Eltern und die Elternkonstellation oben ein, um deinen individuellen Betrag zu sehen – verbindlich ist erst der Bescheid des Amts für Ausbildungsförderung.

Wie hoch ist der BAföG-Vermögensfreibetrag?

Eigenes Vermögen bleibt beim BAföG bis 15.000 € anrechnungsfrei, wenn du bei Antragstellung jünger als 30 Jahre bist; ab dem vollendeten 30. Lebensjahr steigt der Freibetrag auf 45.000 € (§ 29 Abs. 1 BAföG).

Für Ehe- oder Lebenspartner sowie für jedes Kind erhöht sich dein Freibetrag um je weitere 2.300 €.

Maßgeblich ist das Vermögen zum Zeitpunkt der Antragstellung – späteres Sparen oder Ausgeben während des Bewilligungszeitraums wirkt sich nicht mehr aus.

Übersteigt dein Vermögen den Freibetrag, wird der Mehrbetrag auf den Bewilligungszeitraum verteilt angerechnet und mindert den Anspruch.

Wichtig: Dieser Rechner bildet nur die Einkommensanrechnung nach §§ 21–25 BAföG ab, nicht die Vermögensanrechnung nach § 29 – liegt dein Vermögen über dem Freibetrag, kann dein tatsächlicher Anspruch niedriger ausfallen als hier berechnet.

Ermittle deinen Kontostand, Bausparvertrag und deine Wertpapiere zum Stichtag der Antragstellung und ziehe im Zweifel das Amt für Ausbildungsförderung hinzu, das auch Ausnahmen bei besonderen Härtefällen prüft.

Muss ich BAföG zurückzahlen, und wie hoch ist die Darlehensrate?

Nur die Hälfte des BAföG für Studierende an Hochschulen ist ein zinsloses Staatsdarlehen (§ 17 Abs. 2 BAföG) und muss zurückgezahlt werden – zurückzahlungspflichtig ist ausschließlich die/der Studierende selbst, nicht die Eltern.

Unabhängig davon, wie viele Jahre oder wie viel BAföG du insgesamt erhalten hast, ist die Rückzahlung bei einem Erstbezug ab dem 1. September 2019 auf höchstens 10.010 € gedeckelt.

Die Rückzahlung beginnt frühestens fünf Jahre nach Ende der Förderungshöchstdauer, in monatlichen Raten von mindestens 130 € über maximal 20 Jahre – das entspricht 77 Raten bis zum Höchstbetrag, danach wird eine verbleibende Restschuld erlassen.

Schüler-BAföG ist dagegen ein reiner Zuschuss und muss überhaupt nicht zurückgezahlt werden.

Bei geringem Einkommen kannst du eine Freistellung von der Rückzahlung beantragen (§ 18a BAföG); zahlst du das Darlehen vorzeitig in einer Summe zurück, gewährt das Bundesverwaltungsamt einen Nachlass, dessen genaue Höhe im Rückzahlungsbescheid mitgeteilt wird.

Zuständig für die Rückzahlung ist das Bundesverwaltungsamt, nicht das Amt für Ausbildungsförderung.

Wird Kindergeld auf das BAföG angerechnet?

Nein, Kindergeld wird beim BAföG nicht als Einkommen angerechnet und muss im Antrag auch nicht als Einkommen der Eltern oder der/des Auszubildenden angegeben werden.

Grundlage der Einkommensanrechnung ist § 21 Abs. 1 BAföG, der auf die Summe der positiven Einkünfte im Sinne des Einkommensteuergesetzes abstellt – Kindergeld zählt einkommensteuerrechtlich nicht zu den Einkünften und bleibt deshalb außen vor.

Das gilt unabhängig davon, ob die Eltern oder du selbst das Kindergeld erhalten.

Zu verwechseln ist das nicht mit dem umgekehrten Fall: Bekommst du BAföG, hat das grundsätzlich keinen Einfluss auf den Kindergeldanspruch deiner Eltern, solange du unter 25 Jahre alt bist und dich in einer Erstausbildung befindest.

Eine Ausnahme gibt es beim Vorausleistungsverfahren nach § 36 BAföG, wenn das Amt in Vorleistung tritt, weil deine Eltern den angerechneten Unterhalt verweigern – hier kann Kindergeld im Rückgriffsverfahren gegenüber den Eltern eine Rolle spielen.

Für den Normalfall gilt: Trage im Rechner nur dein Erwerbs- und Kapitaleinkommen ein, Kindergeld bleibt außen vor.

Gibt es beim BAföG einen Eltern-Selbstbehalt wie beim Unterhalt?

Nein, das BAföG kennt keinen „Selbstbehalt" – diesen Begriff verwendet das Unterhaltsrecht, etwa die Düsseldorfer Tabelle, nicht das BAföG-Gesetz.

Die vergleichbare Größe beim BAföG heißt Freibetrag nach § 25 BAföG: 2.540 € netto im Monat für verheiratete, zusammenlebende Eltern, je 1.690 € für getrennt lebende oder alleinerziehende Elternteile, zuzüglich 770 € je Geschwisterkind ohne geförderte Ausbildung.

BAföG-Förderung und ziviler Ausbildungsunterhalt nach § 1610 BGB laufen unabhängig voneinander und nutzen unterschiedliche Einkommensbegriffe und Freibeträge; ein BAföG-Bescheid ersetzt deshalb keine unterhaltsrechtliche Prüfung und umgekehrt.

Für die BAföG-Berechnung zählen ausschließlich die Freibeträge nach § 25 BAföG, wie sie dieser Rechner verwendet – nicht die Werte der Düsseldorfer Tabelle. Trage das Nettoeinkommen deiner Eltern oben ein, um deinen BAföG-Anspruch zu sehen.

Für Fragen zum zivilrechtlichen Unterhaltsanspruch gegenüber den Eltern ist eine familienrechtliche Beratung der richtige Ansprechpartner, kein BAföG-Rechner.

Bekomme ich BAföG und Wohngeld gleichzeitig?

Nein, in aller Regel nicht: Wer dem Grunde nach Anspruch auf BAföG als Vollleistung hat, ist vom Wohngeld ausgeschlossen (§ 20 Abs. 2 WoGG) – unabhängig davon, ob du tatsächlich BAföG beantragst oder wie hoch dein individueller Betrag ausfällt.

Wohngeld kommt für Studierende und Schüler:innen nur in Ausnahmefällen infrage, etwa wenn die Fachrichtung nicht BAföG-förderfähig ist, die Förderungshöchstdauer überschritten wurde, ein Urlaubssemester läuft oder gar kein BAföG-Anspruch dem Grunde nach besteht.

Bekommst du BAföG nur als reines Darlehen ohne Zuschussanteil, etwa nach Überschreiten der Regelstudienzeit, gilt der Ausschluss ebenfalls, weil auch das als Vollleistung zählt.

Der Grund: Der Bedarfssatz beim BAföG – bis 992 € auswärts – enthält bereits einen Wohnzuschlag von 380 €, eine zusätzliche Wohngeld-Zahlung wäre eine Doppelförderung.

Prüfe zuerst mit diesem Rechner, ob dem Grunde nach ein BAföG-Anspruch besteht; nur wenn das nicht der Fall ist, lohnt sich ein Blick auf den Wohngeld-Rechner. Verbindlich klärt das die zuständige Wohngeldbehörde.

Hinweise

BAföG beantragen, Rückzahlung und Vermögensfreibetrag: Praxistipps

Schnelle Qualitätsprüfung für dein Ergebnis.

Einige Punkte solltest du kennen. Erstens der Antrag: BAföG muss schriftlich beim Amt für Ausbildungsförderung beantragt werden — rückwirkend nur für den Monat des Antragseingangs.

Stelle den Antrag also am besten zum Semester- oder Schuljahresbeginn.

Zweitens die Geschwister: Für jedes Kind deiner Eltern, das nicht in einer förderfähigen Ausbildung steht, erhöht sich der Elternfreibetrag um 770 Euro (§ 25 Abs. 3 Nr. 2 BAföG), und weitere 5 Prozent des übersteigenden Einkommens bleiben anrechnungsfrei (§ 25 Abs. 4 Nr. 2).

Achtung vor dem verbreiteten Missverständnis: Es zählen gerade die Geschwister ohne geförderte Ausbildung, nicht die im Studium — und dich selbst zählst du nie mit.

Drittens das Vermögen: Eigenes Vermögen über 15.000 Euro wird angerechnet (§ 29 Abs. 1 BAföG). Bankguthaben, Wertpapiere und Fahrzeuge über dem Freibetrag mindern den Anspruch.

Viertens die Rückzahlung: 50 Prozent des BAföG sind ein zinsloses Staatsdarlehen, das nach dem Studium in Raten zurückgezahlt werden muss — maximal 10.010 Euro insgesamt.

Fünftens Online-Antrag: BAföG kann über bafoeg-digital.de bequem online beantragt werden.

Sechstens: Liegt der Elternfreibetrag knapp über dem Einkommen, lohnt ein genauer Blick auf Werbungskosten und Sonderausgaben der Eltern, die den anrechenbaren Betrag reduzieren.

Siebtens der BAföG-Höchstsatz 2026: Der maximale Förderbetrag beträgt 992 Euro pro Monat und setzt sich zusammen aus 475 Euro Grundbedarf (§ 13 Abs. 1 BAföG) + 380 Euro Wohnpauschale (§ 13 Abs. 2) + 102 Euro Krankenversicherungszuschlag + 35 Euro Pflegeversicherungszuschlag (§ 13a BAföG).

Dieser Höchstsatz gilt seit dem 29. BAföGÄndG (WS 2024/25) unverändert auch 2026 – die Beträge sind identisch mit 2025. Achtens der Ausblick: Zum 1.

April 2027 ist eine Erhöhung der Wohnkostenpauschale von 380 auf 440 Euro geplant (Regierungsentwurf 30. BAföGÄndG, Kabinettsbeschluss 12.08.2026; Bundestag und Bundesrat müssen noch zustimmen) — der Höchstsatz würde dann auf 1.052 Euro steigen.

Details dazu im Ausblick-Block dieser Seite. Neuntens die Studienstarthilfe: Seit WS 2024/25 gibt es nach § 56 BAföG eine einmalige Studienstarthilfe von 1.000 Euro, die nicht zurückgezahlt werden muss.

Sie steht aber nicht allen BAföG-Berechtigten zu: Voraussetzungen sind erstmalige Immatrikulation, noch nicht vollendetes 25. Lebensjahr und Bezug bestimmter Sozialleistungen (u. a. SGB II oder Wohngeld) im Vormonat vor Ausbildungsbeginn.

Zehntens die Abgrenzung zum Aufstiegs-BAföG: Das Aufstiegs-BAföG (AFBG) ist ein eigenständiges Gesetz für berufliche Fortbildungen wie Meister, Techniker oder Fachwirt — es hat andere Voraussetzungen, Fördersätze und Rückzahlungsregeln als das hier berechnete Studierenden-BAföG nach dem BAföG.

Beide Förderungen werden vom BMBF verantwortet, richten sich aber an unterschiedliche Zielgruppen.

Elftens das Kindergeld: Wer BAföG bezieht und unter 25 Jahre alt ist, haben die Eltern in der Regel weiterhin Anspruch auf Kindergeld — beide Leistungen schließen sich nicht aus.
Anwendung

BAföG-Anspruch mit Geschwistern berechnen: Praxisfall Elterneinkommen 3.500 €

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine Studentin wohnt auswärts (Bedarfssatz 992 Euro), ihre verheirateten Eltern verdienen zusammen 3.500 Euro netto, sie selbst verdient 300 Euro pro Monat im Nebenjob, Geschwister hat sie keine.

Schritt 1 – Elternabzug: (3.500 minus 2.540) mal 0,5 = 480 Euro. Schritt 2 – Eigenabzug: 300 Euro liegt unter dem Freibetrag von 389 Euro, also 0 Euro Abzug. Schritt 3 – BAföG: 992 minus 480 = 512 Euro.

Davon 50 Prozent Zuschuss (256 Euro) und 50 Prozent Darlehen (256 Euro).

Hätte sie einen jüngeren Bruder auf dem Gymnasium, stiege der Freibetrag um 770 Euro auf 3.310 Euro und der Anrechnungssatz sänke auf 45 Prozent — der Abzug fiele auf 85,50 Euro und sie bekäme 906,50 Euro.

Das zeigt: Es lohnt sich, Geschwister und eigene Einkommensgrenzen genau zu kennen, bevor der Antrag gestellt wird. Schritt 4 – Grenzen der Schätzung: Die Studentin rechnet mit dem Nettoeinkommen laut Gehaltsabrechnung ihrer Eltern.

Das Amt für Ausbildungsförderung ermittelt das anrechenbare Einkommen dagegen nach eigenen Regeln und zieht dabei Beträge ab, die dieser Rechner nicht kennt — ihr amtliches Ergebnis kann deshalb deutlich abweichen.

Schritt 5 – Vorgehen: Sie stellt den Antrag über bafoeg-digital.de, legt die Einkommensnachweise der Eltern für das maßgebliche Kalenderjahr bei und weist ihre Geschwister nach.

Vorher lässt sie ihre Unterlagen in der BAföG-Beratung des Studierendenwerks durchsehen.

Selbst wenn ihre eigene Schätzung knapp bei null gelandet wäre, stellt sie den Antrag — über Anspruch und Höhe entscheidet allein das Amt im Einzelfall, und ein Rechnerergebnis nimmt dieser Entscheidung nichts vorweg.

Fallstricke

Bruttoeinkommen statt Netto, Geschwister falsch gezählt: typische BAföG-Fehler

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Irrtum: das Bruttoeinkommen der Eltern einzutragen. Für die BAföG-Berechnung zählt das bereinigte Nettoeinkommen nach § 21 BAföG — das liegt deutlich unter dem Brutto.

Zweiter Fehler: die Geschwister falsch zu zählen; den Freibetrag von 770 Euro gibt es für jedes Kind, das gerade nicht in einer förderfähigen Ausbildung steht, und die eigene Person zählt nie mit.

Dritter Fehler: anzunehmen, eigenes Einkommen sei komplett frei; über 389 Euro im Monat wird es voll angerechnet. Vierter Fehler: zu glauben, BAföG sei vollständig ein Zuschuss — 50 Prozent sind ein zinsloses Darlehen.

Fünfter Fehler: Vermögen zu verschweigen; Fristversäumnis und falsche Angaben können zur Rückforderung führen. Sechster Fehler: den Antrag zu spät zu stellen — rückwirkende Zahlung für zurückliegende Monate ist nicht möglich.

Dieser Rechner liefert nur eine Näherung; verbindlich ist der Bescheid des Amts für Ausbildungsförderung. Der folgenschwerste Fehler ist jedoch ein anderer: gar keinen Antrag zu stellen, weil eine überschlägige Rechnung null ergeben hat.

Viele Studierende und Schüler:innen verzichten aus dieser Annahme heraus auf Förderung, obwohl die amtliche Berechnung Freibeträge und Absetzungen kennt, die eine Vorabschätzung nicht abbilden kann.

Ein niedriges oder auf null lautendes Ergebnis in diesem Rechner sagt nichts darüber aus, ob dir tatsächlich Förderung zusteht.

Ob und in welcher Höhe ein Anspruch besteht, entscheidet allein das Amt für Ausbildungsförderung im Einzelfall — stelle den Antrag deshalb auch bei unsicherem Ergebnis und lass dich vorher beim Studierendenwerk oder der BAföG-Beratung deiner Hochschule beraten.

Nächster Schritt

BAföG-Rechner in Kürze: Höchstsatz, Elternfreibetrag und Rückzahlung

Die Kernaussage für die direkte Weiterentscheidung.

Der BAföG-Rechner macht den Förderungsanspruch nach §§ 12, 13, 13a, 23, 25 BAföG nachvollziehbar: Er ermittelt den Bedarfssatz nach Ausbildungsart und Wohnform, zieht 50 Prozent des Elterneinkommens über dem Freibetrag ab und rechnet eigenes Einkommen über 389 Euro an.

Im Beispiel einer auswärts wohnenden Studentin mit Elterneinkommen 3.000 Euro ergeben sich 762 Euro BAföG, davon 381 Euro Zuschuss und 381 Euro Darlehen.

Wichtig: Das Elterneinkommen ist ein bereinigtes Netto, Vermögen kann anspruchsmindernd wirken, und jedes Geschwisterkind ohne förderfähige Ausbildung erhöht den Freibetrag um 770 Euro.

So nutzt du es: Werte eingeben, Anspruch einschätzen und dann über bafoeg-digital.de beantragen. Wer statt eines Studiums eine betriebliche Ausbildung macht, beantragt nicht BAfoeg, sondern BAB bei der Agentur fuer Arbeit.

Nur Orientierung — kein verbindlicher Bescheid, maßgeblich ist das Amt fuer Ausbildungsfoerderung, Rechtsstand 2026.

Disclaimer: Dieser Rechner bildet die Systematik der BAföG-Berechnung stark vereinfacht ab und liefert einen unverbindlichen Orientierungswert. Er ist kein Bescheid und keine Sozial- oder Rechtsberatung.

Er berücksichtigt nicht die Absetzbeträge, mit denen das anrechenbare Elterneinkommen amtlich ermittelt wird, und trifft keine Aussage über deine Förderungsfähigkeit.

Ob und in welcher Höhe ein Anspruch besteht, entscheidet allein das Amt für Ausbildungsförderung beim zuständigen Studierendenwerk im Einzelfall.

Stelle den Antrag deshalb auch dann, wenn dieses Ergebnis niedrig ausfällt oder dich verunsichert — eine Schätzung ist kein Grund, auf Förderung zu verzichten. Die BAföG-Beratung des Studierendenwerks hilft kostenfrei weiter.

Vertiefung

Beispielrechnungen: BAföG auswärts, bei den Eltern und mit Geschwistern

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · BAföG-Anspruch (geschätzt): 671 € pro Monat (voller Bedarfssatz)

Student bei Eltern, Elterneinkommen 2.000 €

Ausbildungsart & Wohnform
Student:in, bei Eltern (max. 671 €)
Kranken- und Pflegeversicherung
Ich zahle selbst (gesetzlich pflicht- oder privatversichert) – +137 €
Elternkonstellation
Eltern zusammenlebend (Freibetrag 2.540 €)
Elterneinkommen netto
2.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · BAföG-Anspruch (geschätzt): 992 € pro Monat (voller Bedarfssatz)

Geschwister erhöhen den Freibetrag deutlich

Ausbildungsart & Wohnform
Student:in, auswärts (max. 992 €)
Kranken- und Pflegeversicherung
Ich zahle selbst (gesetzlich pflicht- oder privatversichert) – +137 €
Elternkonstellation
Eltern zusammenlebend (Freibetrag 2.540 €)
Elterneinkommen netto
4.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · BAföG-Anspruch (geschätzt): 748 € pro Monat

Schüler:in auswärts, alleinerziehend, Einkommen 1.800 €

Ausbildungsart & Wohnform
Schüler:in, auswärts – Gymnasium/Realschule/Berufsfachschule (max. 803 €)
Kranken- und Pflegeversicherung
Ich zahle selbst (gesetzlich pflicht- oder privatversichert) – +137 €
Elternkonstellation
Alleinerziehend / Elternteil allein (1.690 €)
Elterneinkommen netto
1.800 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · BAföG-Anspruch (geschätzt): 0 € (kein Anspruch)

Kein Anspruch: Eltern verdienen sehr gut

Ausbildungsart & Wohnform
Student:in, auswärts (max. 992 €)
Kranken- und Pflegeversicherung
Ich zahle selbst (gesetzlich pflicht- oder privatversichert) – +137 €
Elternkonstellation
Eltern zusammenlebend (Freibetrag 2.540 €)
Elterneinkommen netto
6.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · BAföG-Anspruch (geschätzt): 855 € pro Monat (voller Bedarfssatz)

Familienversichert: kein Kranken-/Pflegeversicherungszuschlag

Ausbildungsart & Wohnform
Student:in, auswärts (max. 992 €)
Kranken- und Pflegeversicherung
Über die Eltern familienversichert – kein Zuschlag
Elternkonstellation
Eltern zusammenlebend (Freibetrag 2.540 €)
Elterneinkommen netto
2.500 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Zoll-RechnerZollgebühren und Einfuhrumsatzsteuer für Pakete aus Drittländern berechnen: Warenwert, Versandkosten und Zollsatz eingeben, Freigrenze 150 € prüfen, Gesamtabgaben ablesen.GKV-BeitragsrechnerGKV-Beitrag 2026 berechnen: Basisbeitrag (14,6 %), kassenindividuellen Zusatzbeitrag und Pflegebeitrag (3,4 %) für Arbeitnehmer und Arbeitgeber aus Monatsbrutto und Kinderstatus ermitteln.Kurzfristige-Beschäftigung-RechnerKurzfristige Beschäftigung 2026 prüfen: 70-Tage-Regel nach § 8 Abs. 2 SGB IV, SV-Freiheit und Lohnsteuer bei Saisonarbeit und Ferienjobs einordnen. Kein Verdienstlimit.Kurzarbeitergeld-RechnerKurzarbeitergeld 2026 berechnen: KUG aus Soll- und Ist-Entgelt schätzen – Nettoentgeltdifferenz, 60/67 Prozent Leistungssatz und verbleibender Verdienstausfall nach §§ 105–106 SGB III.Pflegegeld-RechnerPflegegeld 2025 je Pflegegrad nach § 37 SGB XI berechnen: häusliche Pflege, stationäre Leistungen und Kombinationsleistung nach § 38 SGB XI. Nur Orientierung.BAB-RechnerBerufsausbildungsbeihilfe (BAB) 2026 schätzen: Bedarf, Freibeträge und Einkommensanrechnung nach §§ 56–72 SGB III – monatlicher BAB-Anspruch für Azubis mit eigener Wohnung.WBS-RechnerWohnberechtigungsschein-Anspruch prüfen: Einkommensgrenze nach § 9 WoFG und Landesrecht für alle 16 Bundesländer, anrechenbares Einkommen nach §§ 20–24 WoFG berechnen.Halbwaisenrente RechnerHalbwaisenrente berechnen: Entgeltpunkte oder Rente des Verstorbenen eingeben, Monatsrente mit Waisenzuschlag, Zugangsfaktor, Zurechnungszeit und Dauer bis 18 oder 27 Jahre 2026 sehen.Kostenbeitrag-Jugendhilfe-RechnerKostenbeitrag Jugendhilfe berechnen: Einkommensgruppe nach der Kostenbeitragsverordnung, Absenkung durch Unterhaltspflichten und Beitrag pro Monat bei Heim, Wohngruppe, Pflegefamilie oder Tagesgruppe.PflegegradrechnerPflegegrad 2026 kostenlos berechnen: Rohpunkte der 6 NBA-Module eingeben, gewichtete Punkte und voraussichtlichen Pflegegrad 1–5 nach § 15 SGB XI erhalten.RegelbedarfsrechnerRegelbedarf 2026 berechnen: Regelbedarfsstufen nach § 20 SGB II für Erwachsene und Kinder, monatlicher Regelsatz je Haushalt inklusive Aufschlüsselung.Schlechtwettergeld-RechnerSchlechtwettergeld (Saison-Kurzarbeitergeld) 2026 berechnen: Saison-Kug, Zuschuss- und Mehraufwands-Wintergeld aus Ausfallstunden und Steuerklasse nach §§ 101–102 SGB III schätzen.Übergangsgeld-RechnerÜbergangsgeld bei Reha-Maßnahmen 2025 schätzen: 75 % (mit Kind) oder 68 % (ohne Kind) des pauschalierten Nettoregelentgelts nach § 65 SGB IX. Nur Orientierung.Hortgebühren Berlin RechnerHortgebühren in Berlin ab der 4. Klasse berechnen: Einkommensstufe, Betreuungsmodul und Geschwisterermäßigung nach Anlage 2 TKBG für das Schuljahr 2026/27 – kostenlos, sofort.Lastenzuschuss-RechnerLastenzuschuss nach § 19 WoGG 2023 online schätzen: Wohngeld für Eigentümer nach Haushaltsgröße, Belastung und Mietenstufe berechnen – inkl. Heizkostenkomponente.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: BAföG-Rechner 2026: Bedarfssatz und Einkommensanrechnung, BAföG = Bedarfssatz − Elternabzug − Eigenabzug · 50 % Zuschuss + 50 % zinsloses Darlehen (max. 10.010 €), ① Bedarfssatz (§§ 12,13), Auswärts: 992 €, 475 € Grundbed. + 380 € Wohnen, + 137 € KV-

    Bafoeg-Rechner Berechnung

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner">
      <img src="https://rechner-portal.de/images/finanzen/bafoeg-rechner-berechnung.svg"
           alt="Infografik: BAföG-Rechner 2026: Bedarfssatz und Einkommensanrechnung, BAföG = Bedarfssatz − Elternabzug − Eigenabzug · 50 % Zuschuss + 50 % zinsloses Darlehen (max. 10.010 €), ① Bedarfssatz (§§ 12,13), Auswärts: 992 €, 475 € Grundbed. + 380 € Wohnen, + 137 € KV-"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner">Bafoeg-Rechner Berechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner
  • Infografik: Formel: BAföG-Berechnung, BAföG = max(0,  Bedarf − AE − AV), AE = Anrechnung Eltern + Anrechnung Eigeneinkommen, HÖCHSTSATZ 992 € AUSWÄRTS · 50 % ZUSCHUSS + 50 % ZINSLOSES DARLEHEN, VARIABLEN, Bedarfssatz (€/Monat) – Grundbedarf + KV/PV-Zuschlag (§ 1

    Bafoeg-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner">
      <img src="https://rechner-portal.de/images/finanzen/bafoeg-rechner-formel.svg"
           alt="Infografik: Formel: BAföG-Berechnung, BAföG = max(0,  Bedarf − AE − AV), AE = Anrechnung Eltern + Anrechnung Eigeneinkommen, HÖCHSTSATZ 992 € AUSWÄRTS · 50 % ZUSCHUSS + 50 % ZINSLOSES DARLEHEN, VARIABLEN, Bedarfssatz (€/Monat) – Grundbedarf + KV/PV-Zuschlag (§ 1"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner">Bafoeg-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Nur Orientierung — kein verbindlicher Bescheid. Die Einkommensanrechnung nach BAföG ist komplex (Geschwister, Vermögen, Schulden, Werbungskosten). Verbindlich ist der Bescheid des Amts für Ausbildungsförderung (Studentenwerk). BAföG kann online beantragt werden unter bafög-digital.de.

Quelle: BAföG §§ 2, 12, 13, 13a, 23, 25 (Bedarfssätze, Kranken-/Pflegeversicherungszuschlag und Einkommensanrechnung), Rechtsstand 2026

Stand: 2026-09-23

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
23. September 2026
Fachbereich
Finanzen / Sozialleistungen & Familie
Formeln basieren auf
Bedarf = Grundbedarf (§ 12 Schüler:innen bzw. § 13 Abs. 1 Studierende) + Wohnzuschlag (§ 13 Abs. 2) + 137 € Kranken-/Pflegeversicherungszuschlag (§ 13a Abs. 1). Anrechnung Eltern: (Nettöinkommen − Freibetrag § 25 Abs. 1 − 770 € je Geschwisterkind § 25 Abs. 3 Nr. 2) × (50 % − 5 % je Geschwisterkind, § 25 Abs. 4). Anrechnung eigenes Einkommen: Betrag über 389 € (§ 23 Abs. 1 Nr. 1 i. V. m. Abs. 6, Stand 2026).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). BAföG-Rechner. Abgerufen von https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner

Harvard-Format

Rechner-Portal, 2026. BAföG-Rechner. Available at: https://rechner-portal.de/finanzen/sozialleistungen/bafoeg-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.