Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
4 Annahmen und 2 Grenzen
Annahmen
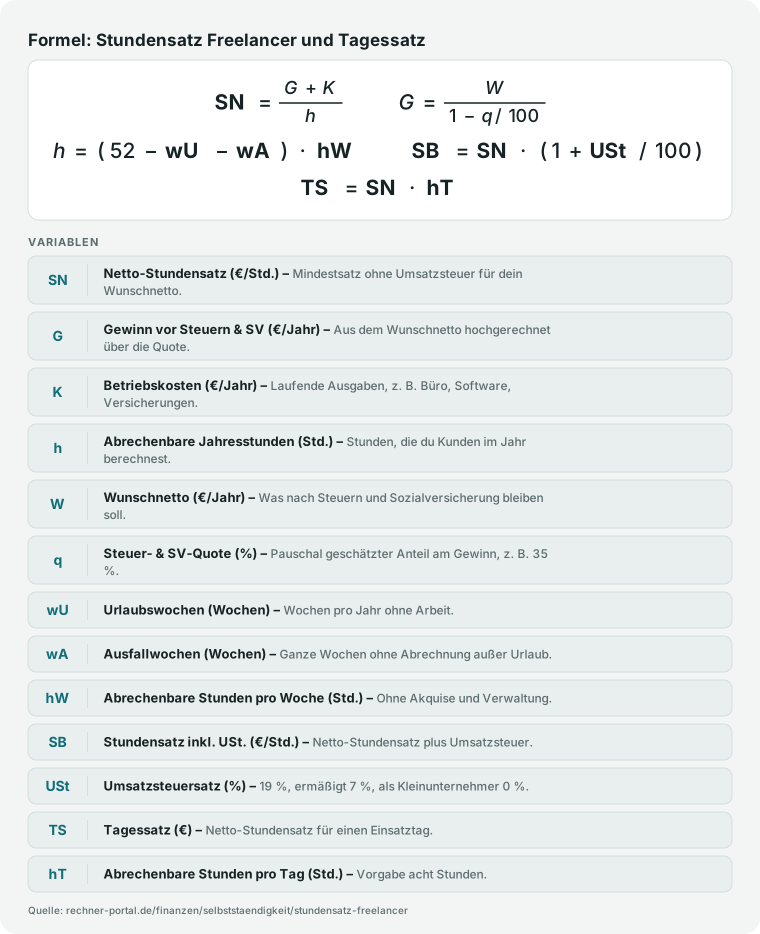
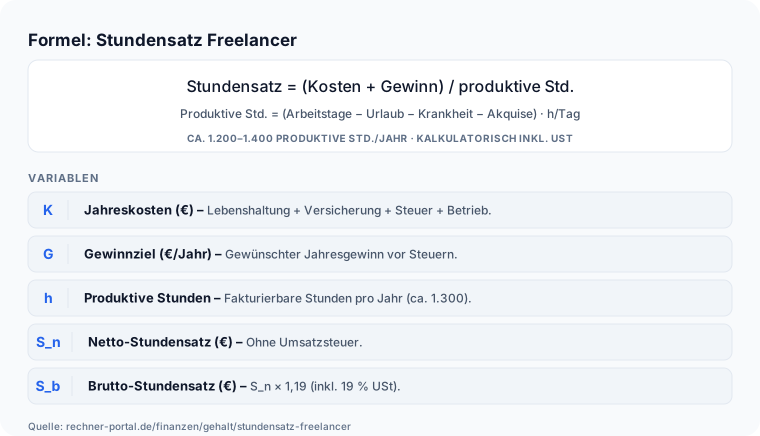
- Der Rechner unterstellt, dass das gewünschte Jahresnetto nach Abzug der angegebenen Steuer- und SV-Quote vom Gewinn übrig bleiben soll; die Betriebskosten werden vor der Quote vom Umsatz abgezogen.
- Abrechenbare Stunden sind die Stunden, die du Kunden tatsächlich in Rechnung stellst. Nicht abrechenbare Zeit in normalen Arbeitswochen steckt damit schon in der Wochenstundenzahl; Urlaub und ganze Wochen ohne Abrechnung bildest du über „Urlaubswochen pro Jahr“ und „Ausfallwochen pro Jahr“ ab. Gerechnet wird mit 52 Wochen pro Jahr.
- Der Tagessatz ist der Netto-Stundensatz mal den abrechenbaren Stunden pro Tag (Vorgabe acht), der Brutto-Stundensatz ist der Netto-Stundensatz plus der eingegebene Umsatzsteuersatz; als Kleinunternehmer nach § 19 UStG setzt du ihn auf 0 Prozent.
- Die Einordnung des Ergebnisses und die Eingabegrenzen sind redaktionelle Annahmen ohne Norm.
Grenzen
- Die progressive Einkommensteuer und deine individuellen Sozialversicherungsbeiträge werden durch eine einzige pauschale Quote ersetzt, die du selbst schätzt. Sie hängt vom Gewinn ab und ändert sich, wenn dein Stundensatz steigt.
- Der Rechner zeigt dir den Mindestsatz für dein Wunschnetto und keine Marktpreise: Die Orientierungswerte der Tabelle helfen bei der Einordnung, ersetzen aber keine Steuer- oder Honorarberatung.
Stand der Prüfung: Kalkulationslogik, Grundfreibetrag und Kleinunternehmergrenzen (§ 32a EStG, § 19 UStG) geprüft am 04.11.2026.