Überblick
Was ist der bAV Rechner?
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
Was kostet die betriebliche Altersvorsorge wirklich netto? Der bAV-Rechner beantwortet diese Frage aus Bruttogehalt, Umwandlungsbetrag, Steuerklasse und Arbeitgeberzuschuss.
Betriebliche Altersvorsorge (bAV) bedeutet, dass ein Teil des Bruttogehalts vor Steuern und Sozialabgaben in einen Vorsorgevertrag fließt, häufig eine Direktversicherung. Diesen Vorgang nennt man Entgeltumwandlung.
Der Clou: Weil der Umwandlungsbetrag das zu versteuernde Einkommen senkt, ist der tatsächliche Gehaltsverzicht, der Nettoaufwand, deutlich geringer als der Bruttobeitrag.
Der Rechner ermittelt fünf Kerngrößen: den Nettoaufwand pro Monat, den Arbeitgeberzuschuss, die Steuer- und SV-Ersparnis, den Hebel (Verhältnis Gesamtbeitrag zu Nettoaufwand) und das prognostizierte Kapital bei Rentenbeginn.
Im Standardbeispiel wandelt eine Angestellte mit 3.500 Euro Monatsbrutto in Steuerklasse 1 monatlich 200 Euro um: Die Steuerersparnis beträgt 45,75 Euro, die SV-Ersparnis 43,50 Euro, der Arbeitgeberzuschuss 30 Euro.
Daraus ergibt sich ein Nettoaufwand von nur 110,75 Euro, ein Gesamtbeitrag von 230 Euro und ein Hebel von 2,08 — für jeden Euro Gehaltsverzicht fließen 2,08 Euro in die Altersvorsorge.
Über 37 Jahre bei 3 Prozent Verzinsung wächst das Kapital laut Rechner auf 186.774,55 Euro.
Rechtsgrundlage ist das Betriebsrentengesetz (BetrAVG): Paragraf 1a gewährt jedem Arbeitnehmer einen Anspruch auf Entgeltumwandlung, Paragraf 3 Nr. 63 EStG regelt die Steuerfreiheit bis 8 Prozent der Beitragsbemessungsgrenze der Rentenversicherung (2026: 676 Euro monatlich).
Seit 2019 muss der Arbeitgeber bei Neuverträgen mindestens 15 Prozent des umgewandelten Betrags zuzahlen, sofern er Sozialversicherungsbeiträge spart (Paragraf 1a Abs. 1a BetrAVG). Seit 2022 gilt diese Pflicht auch für Altverträge.
Wichtig: Die Betriebsrente wird im Ruhestand nachgelagert besteuert und unterliegt Beiträgen zur Krankenversicherung der Rentner (KVdR).
Trotzdem lohnt sich die bAV in der Regel, weil der Steuersatz im Alter niedriger ist und der Arbeitgeberzuschuss das eingesetzte Kapital erhöht. Wie berechne ich den bAV-Nettoaufwand? Nettoaufwand = Nettolohn ohne bAV minus Nettolohn mit bAV.
Die genaue Höhe hängt von Steuerklasse, Kirchensteuer, Kinderfreibeträgen und Bundesland ab, weil diese Parameter den Grenzsteuersatz und die SV-Beiträge bestimmen. Wie hoch ist der Arbeitgeberzuschuss?
Mindestens 15 Prozent des umgewandelten Betrags, maximal bezogen auf die SV-freie Grenze von 338 Euro (4 Prozent der BBG RV 2026). Viele Arbeitgeber zahlen freiwillig mehr.
Der Rechner lässt den Prozentsatz frei einstellen. 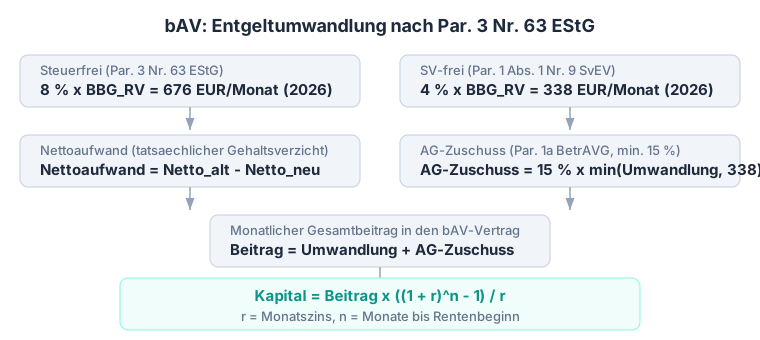 bAV-Rechner: Betriebliche Altersvorsorge berechnen Der bAV-Rechner zeigt auf einen Blick, wie viel eine Entgeltumwandlung tatsächlich kostet und was sie langfristig bringt.
Wer zum Beispiel bei 4.200 Euro Monatsbrutto in Steuerklasse 1 mit einem Kind in Bayern monatlich 250 Euro umwandelt, hat laut Rechner einen Nettoaufwand von nur 134,80 Euro — die Steuerersparnis von 62,33 Euro und die SV-Ersparnis von 52,87 Euro federn den Bruttoverzicht auf rund 54 Prozent ab.
Der Arbeitgeberzuschuss von 15 Prozent bringt weitere 37,50 Euro, sodass der Gesamtbeitrag 287,50 Euro beträgt und der Hebel bei 2,13 liegt. Über 32 Jahre bei 3 Prozent Verzinsung wächst das Kapital auf 184.985,50 Euro.
Die bAV lohnt sich besonders für Arbeitnehmer, die die SV-Freigrenze von 338 Euro für Umwandlung und Zuschuss zusammen noch nicht ausschöpfen und deren Arbeitgeber mindestens den gesetzlichen Zuschuss zahlt.
Der bAV-Rechner hilft dabei, verschiedene Umwandlungsbeträge und Zuschuss-Szenarien durchzuspielen, bevor eine Entscheidung getroffen wird.
Entgeltumwandlung berechnen: Netto-Aufwand und Ersparnis Die Entgeltumwandlung ist der Kern der betrieblichen Altersvorsorge: Ein Teil des Bruttogehalts fließt vor Steuern und Sozialabgaben in den Vorsorgevertrag.
Der Rechner zeigt den tatsächlichen Nettoaufwand, also wie viel weniger netto auf dem Konto ankommt.
Bei 4.000 Euro Monatsbrutto, 250 Euro Umwandlung, 15 Prozent Arbeitgeberzuschuss, Steuerklasse 1, keiner Kirchensteuer und null Kindern in Nordrhein-Westfalen beträgt der Nettoaufwand laut Rechner nur 135,29 Euro monatlich.
Die Steuerersparnis von 60,34 Euro und die SV-Ersparnis von 54,37 Euro federn den Bruttoverzicht auf 54 Prozent ab. Der Arbeitgeberzuschuss von 37,50 Euro erhöht den Gesamtbeitrag auf 287,50 Euro, der Hebel liegt bei 2,13.
Variiere den Umwandlungsbetrag zwischen 100 und 300 Euro, um die SV-Freigrenze auszuloten – mit 15 Prozent Zuschuss ist sie bei 293,91 Euro Umwandlung erreicht –, und erhöhe den AG-Zuschuss, um den Effekt auf das Endkapital zu sehen.