Zum Hauptinhalt springen

Inflationsrechner: Was ist dein Geld heute noch wert?

FinanzenStand Noch keine Bewertung

Kurzantwort

Kaufkraft- und Inflationsrechner: Gib berechnungsmodus und betrag heute ein und erhalte Hauptergebnis (€) als Ergebnis. Kein Ersatz für steuerliche oder finanzielle Fachberatung.

Inflationsrechner für Deutschland: Kaufkraftverlust berechnen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Mai 2026)Veröffentlicht: Stand:

Überblick

Was zeigt der Inflationsrechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Berechne deinen Kaufkraftverlust – mit dem Kaufkraftrechner in Sekunden: Der Kaufkraftrechner zeigt dir, was ein Geldbetrag in einem bestimmten Jahr in heutiger Kaufkraft noch wert ist — und umgekehrt, welchen Betrag du heute bräuchtest, um dieselbe Kaufkraft wie früher zu haben. Kurz: Inflation von 2,5 Prozent über 10 Jahre lässt 1.000 Euro auf rund 781 Euro reale Kaufkraft schrumpfen — ein Verlust von knapp 22 Prozent, obwohl der Euroschein noch genauso aussieht.

Dieser Kaufkraftrechner eignet sich für alle, die verstehen wollen, ob eine Gehaltserhöhung die Teuerung wirklich ausgeglichen hat, welches Kapital in zehn oder zwanzig Jahren denselben Lebensstandard sichert oder wie stark ein historischer Preis im Vergleich zum heutigen gestiegen ist.

Er unterstützt zwei Berechnungsmodi: Erstens den Kaufkraftverlust über einen definierten Zeitraum mit einer vorgegebenen Jahresinflationsrate, zweitens die Rückrechnung einer durchschnittlichen Jahresinflation aus einem früheren und einem heutigen Preis.

Beide Modi übersetzen abstrakte Inflationsszenarien in greifbare Eurobeträge und liefern konkrete Planungsgrundlagen für Sparziele, Vertragslaufzeiten und Vorsorgeentscheidungen.

Als Datengrundlage für historische Inflationsraten dienen die Zahlen des Statistischen Bundesamts (Destatis), die den Verbraucherpreisindex für Deutschland seit Jahrzehnten lückenlos dokumentieren. Diese Hinweise ersetzen keine individuelle Finanz- oder Anlageberatung.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Wähle zunächst den Berechnungsmodus: „Kaufkraftverlust berechnen“ oder „Inflationsrate aus zwei Preisen“. Je nach Auswahl blendet der Rechner die passenden Felder ein.

Im Modus Kaufkraftverlust gibst du drei Werte ein: den Betrag heute in Euro (1 bis 1 Milliarde), die angenommene durchschnittliche Jahresinflationsrate in Prozent (−5 bis 30) und den Zeitraum in Jahren (1 bis 50).

Als Orientierung: Der langfristige Durchschnitt in Deutschland liegt bei rund 2 bis 2,5 Prozent; die Hochinflationsphase 2022 bis 2023 wies Jahresraten von 6,9 und 5,9 Prozent auf (Destatis, VPI Basis 2020), weshalb für Berechnungen mit Zeiträumen ab 2020 eher rund 4 Prozent realistisch ist (geometrischer Durchschnitt 2020–2025: 4,0 % p. a., Destatis VPI Basis 2020).

Im Modus „Inflationsrate aus zwei Preisen“ trägst du den früheren Preis, den heutigen Preis und die Anzahl der dazwischenliegenden Jahre ein — der Rechner leitet daraus sowohl die Gesamtinflation über den Zeitraum als auch die implizite Jahresrate geometrisch ab.

Optional ergänzt du eine nominale Rendite (−50 bis 50 Prozent), um die reale Rendite nach Abzug der Inflation zu ermitteln; dieses Feld eignet sich auch, um eine Gehalts- oder Mietsteigerung gegen die Teuerung zu halten.

Über ein Auswahlfeld schaltest du zusätzlich Szenarien zu, die deinen Betrag bei 1, 2, 3, 5 und 8 Prozent Inflation gegenüberstellen.

Typische Eingabefehler: Inflationsrate aus einem Ausnahmejahr auf lange Zeiträume hochrechnen; Prozentpunkte über mehrere Jahre addieren statt kumulieren; Basisjahr und Zielzeitraum nicht aufeinander abstimmen.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

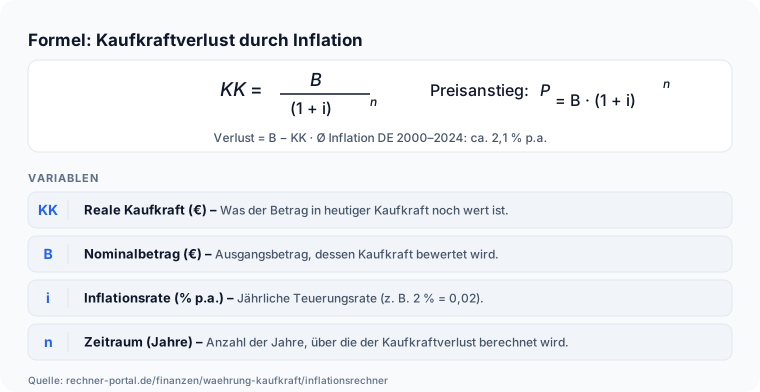
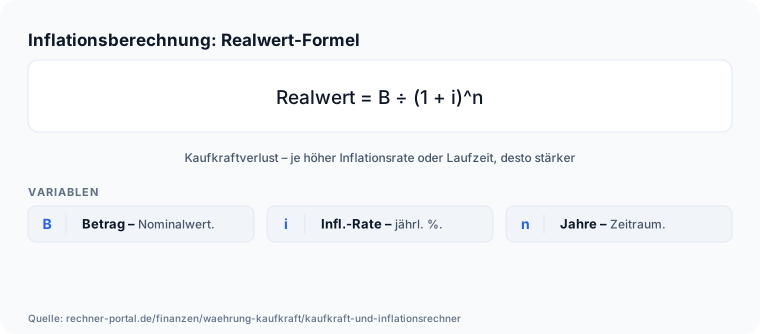
Der Rechner verwendet vier mathematisch präzise Formeln. Erstens die Kaufkraft-Formel: Reale Kaufkraft = Betrag geteilt durch (1 plus Jahresinflationsrate) hoch Anzahl der Jahre.

Bei 2,5 Prozent Inflation über 10 Jahre ergibt sich der Faktor 1,025 hoch 10 gleich 1,2801; 1.000 Euro entsprechen dann einer realen Kaufkraft von 781,20 Euro, also einem Verlust von 218,80 Euro oder 21,88 Prozent.

Zweitens die Fisher-Formel für die reale Rendite: Realrendite = (1 plus nominale Rendite) geteilt durch (1 plus Inflationsrate) minus 1.

Wer 4 Prozent nominale Verzinsung bei 2,5 Prozent Inflation erzielt, gewinnt real nur 1,46 Prozent Kaufkraft pro Jahr — nicht die scheinbaren 1,5 Prozentpunkte Differenz, weil der Zinseszinseffekt in beide Richtungen wirkt.

Drittens die Rückrechnungsformel für die implizite Inflation: Jahresinflationsrate = (heutiger Preis geteilt durch früherer Preis) hoch (1 geteilt durch Anzahl Jahre) minus 1; parallel weist der Rechner die Gesamtinflation als (heutiger Preis minus früherer Preis) geteilt durch früheren Preis aus.

Kostete ein Produkt vor 15 Jahren 800 Euro und heute 1.200 Euro, ergibt das 50 Prozent Gesamtinflation und eine durchschnittliche jährliche Teuerungsrate von 2,74 Prozent.

Viertens die Halbierungszeit nach der 70er-Regel: 70 geteilt durch die Inflationsrate. Bei 2,5 Prozent halbiert sich die Kaufkraft demnach in 28 Jahren, bei 2,8 Prozent in 25 Jahren.

Alle Formeln außer der 70er-Regel arbeiten geometrisch, nicht linear — entscheidend, weil der Zinseszinseffekt der Inflation bei langen Laufzeiten erheblich stärker wirkt als eine einfache Prozentaddition vermuten lässt.

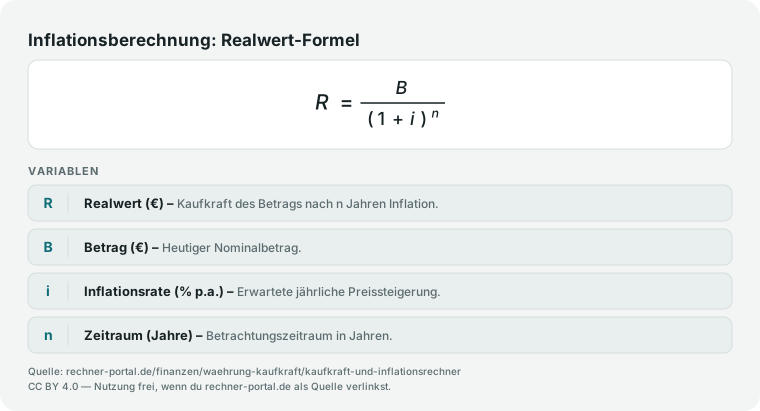
Inflationsformel: Realwert gleich Betrag geteilt durch (1 + Inflationsrate) hoch Zeitraum.
Die Abzinsungsformel zeigt, wie viel Kaufkraft ein Betrag nach n Jahren Inflation noch hat.

Nachschlagen

Inflationsrate Deutschland 2000–2025 und Kaufkraftverlust von 1.000 €

Wie hat sich die Inflation in Deutschland entwickelt? Die Tabelle zeigt die amtliche Jahresinflation (Verbraucherpreisindex, Basis 2020 = 100) und was 1.000 € des jeweiligen Jahres heute noch wert wären. Zusätzlich: DM-Kaufkraft-Anker für historische Vergleiche.

Jahresinflation Deutschland (Destatis VPI, Basis 2020) und Kaufkraft von 1.000 € in heutigen Euro (gerundet)
JahrInflationsrateVPI (2020 = 100)1.000 € von damals in heutiger Kaufkraft
20001,3 %75,5≈ 1.615 €
20021,4 %78,1≈ 1.561 €
20051,6 %81,5≈ 1.496 €
20082,6 %86,9≈ 1.403 €
20101,0 %88,1≈ 1.384 €
20121,9 %91,7≈ 1.329 €
20150,5 %94,5≈ 1.290 €
20181,8 %98,1≈ 1.243 €
20191,4 %99,5≈ 1.225 €
20200,5 %100,0≈ 1.219 €
20213,1 %103,1≈ 1.182 €
20226,9 %110,2≈ 1.106 €
20235,9 %116,7≈ 1.045 €
20242,2 %119,3≈ 1.022 €
20252,2 %121,9≈ 1.000 €
100 DM (1995)71,0 (1995)≈ 88 € (51,13 € nominal × 1,72)
100 DM (2001)77,0 (2001)≈ 81 € (51,13 € nominal × 1,58)

Inflationsraten und VPI-Werte: Statistisches Bundesamt (Destatis), Verbraucherpreisindex, Basis 2020 = 100, Jahresdurchschnitte. Kaufkraftberechnung: 1.000 € × (VPI 2025 / VPI des Jahres). DM-Umrechnung: 1 € = 1,95583 DM (amtlicher Kurs). 2025-Wert endgültig (Destatis, Stand August 2026). Die Tabelle zeigt Durchschnittswerte — die individuelle Inflation kann je nach Konsummuster abweichen. Keine Anlageberatung.

Expertenmodus

Häufige Fragen zu Inflationsrechner 2026

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den Kaufkraftverlust?

Der Kaufkraftverlust lässt sich mit der Formel Reale Kaufkraft = Betrag geteilt durch (1 plus Inflationsrate) hoch Anzahl der Jahre berechnen. Die Inflationsrate wird dabei als Dezimalzahl eingesetzt, also 2,5 Prozent als 0,025.

Ein konkretes Rechenbeispiel: Bei 10.000 Euro, 2,5 Prozent durchschnittlicher Jahresinflation und einer Laufzeit von 10 Jahren beträgt der Inflationsfaktor 1,025 hoch 10 gleich 1,2801.

Die reale Kaufkraft am Ende beträgt noch rund 7.812 Euro, das entspricht einem Kaufkraftverlust von 21,9 Prozent oder 2.188 Euro.

Wichtig ist, dass Inflation geometrisch und nicht linear wirkt: Über 20 Jahre wären bei gleicher Rate von 2,5 Prozent nur noch rund 6.103 Euro real übrig, nicht die scheinbar naheliegenden 5.000 Euro, die eine lineare Rechnung ergeben würde.

Der Zinseszinseffekt der Inflation ist der entscheidende Unterschied. Gib einfach Betrag, Inflationsrate und Zeitraum in den Inflationsrechner oben ein, um den Kaufkraftverlust für deine eigenen Werte sofort und ohne manuelle Rechnung zu ermitteln.

Der Rechner zeigt zusätzlich den absoluten Verlust in Euro sowie die Kaufkrafthalbierungszeit an.

Wie viel ist 1.000 Euro von früher heute wert?

Wie viel 1.000 Euro aus einem früheren Jahr heute noch wert sind, hängt vom Ausgangsjahr und der durchschnittlichen Inflation seither ab.

Ein Rechenbeispiel: 1.000 Euro aus dem Jahr 2010 entsprechen bei einer durchschnittlichen Jahresinflation von 2,5 Prozent über 16 Jahre (2010 bis 2026) heute einer realen Kaufkraft von rund 671 Euro.

Das Geld hat also real rund 33 Prozent seiner Kaufkraft verloren, obwohl der Euroschein noch genauso aussieht wie 2010. Umgekehrt bräuchtest du heute rund 1.490 Euro, um dieselben Waren wie 2010 mit 1.000 Euro zu kaufen.

Für 1.000 Euro aus dem Jahr 2000 mit einer angenommenen Jahresrate von 2,2 Prozent über 26 Jahre ergibt sich ein heutiger Kaufkraftäquivalent von rund 1.760 Euro.

Je länger der Zeitraum und je höher die Inflationsrate, desto größer fällt der Verlust aus.

Mit dem Inflationsrechner oben lässt sich der historische Kaufkraftverlust für jeden Betrag, jede angenommene Rate und jeden Zeitraum exakt nachvollziehen — trage einfach den Betrag, die angenommene Jahresinflation und den Zeitraum in Jahren ein.

Was bedeutet Kaufkraft beim Geld?

Kaufkraft beschreibt, wie viele Waren und Dienstleistungen du für einen bestimmten Geldbetrag tatsächlich kaufen kannst. Sie verbindet den nominalen Geldwert mit dem realen Gegenwert in Gütern.

Steigt das allgemeine Preisniveau durch Inflation, sinkt die Kaufkraft: Bei 5 Prozent Inflation kaufst du mit 100 Euro nur noch so viel wie zuvor mit etwa 95,24 Euro — nicht 95 Euro, weil Prozentwerte auf den ursprünglichen Betrag bezogen sind, nicht linear abgezogen werden.

Sinkt das Preisniveau (Deflation), steigt die Kaufkraft entsprechend.

In Deutschland wird die Preisentwicklung über den Verbraucherpreisindex (VPI) des Statistischen Bundesamts gemessen, der einen repräsentativen Warenkorb aus rund 700 Güterarten und Dienstleistungen beobachtet.

Aus den prozentualen Veränderungen dieses Index leitet sich die offizielle Inflationsrate ab, die die Europäische Zentralbank langfristig nahe 2 Prozent anstrebt.

Für die Geldanlage ist Kaufkraft der entscheidende Maßstab: Nur eine Rendite oberhalb der Inflationsrate sorgt dafür, dass dein Vermögen real wächst.

Eine Rendite auf Inflationsniveau erhält lediglich die bestehende Kaufkraft; darunter schrumpft sie trotz nominalem Geldzuwachs.

Wie viel sind 100 DM in Euro-Kaufkraft heute?

Bei der Euro-Einführung am 1. Januar 2002 wurden Beträge zum amtlichen Umrechnungskurs von 1 Euro gleich 1,95583 DM getauscht. 100 DM ergaben damit exakt 51,13 Euro als reinen Umrechnungsbetrag — ohne Inflationsberücksichtigung.

Durch die Teuerung seit 2002 entsprechen diese 51,13 Euro heute deutlich weniger an echter Kaufkraft.

Ein konkretes Rechenbeispiel: Bei einer durchschnittlichen Jahresinflation von 2,5 Prozent über 24 Jahre (2002 bis 2026) wäre der kumulierte Inflationsfaktor 1,025 hoch 24 gleich rund 1,809.

Die 51,13 Euro von 2002 entsprechen heute also einer Kaufkraft von nur noch rund 28 Euro. Umgekehrt bräuchtest du 2026 rund 92,50 Euro, um dieselben Waren und Dienstleistungen zu kaufen, die du 2002 für 51,13 Euro hattest.

Die 100 DM von damals haben in heutiger Kaufkraft also einen Gegenwert von rund 92,50 Euro — weit mehr als der reine Umtauschkurs vermuten lässt.

Den genauen Wert für deine eigene Inflationsannahme berechnest du, indem du den umgerechneten Eurobetrag als Ausgangswert in den Inflationsrechner oben einträgst, 24 Jahre als Zeitraum wählst und eine durchschnittliche Jahresrate eingibst.

Wie hat sich die Inflation in Deutschland entwickelt?

Die Inflationsrate in Deutschland war von 2000 bis 2019 meist moderat und lag überwiegend zwischen 0,5 Prozent und 2,0 Prozent pro Jahr.

Im Jahr 2021 stieg sie auf 3,1 Prozent, 2022 dann auf 6,9 Prozent (VPI Basis 2020, Destatis) — den höchsten Wert seit den 1970er-Jahren, getrieben durch stark gestiegene Energiepreise, Lieferkettenstörungen und globale Nachholeffekte nach der Pandemie.

2023 lag die Rate noch bei 5,9 Prozent. Im Jahr 2024 beruhigte sie sich auf 2,2 Prozent. Im Jahr 2025 lag die Inflationsrate endgültig bei 2,2 Prozent (Destatis, Jahresdurchschnitt).

Für 2026 weist der vorläufige Wert für Juli 2026 rund 2,8 Prozent aus (Destatis, laufende Meldungen). Der langfristige Durchschnitt für Deutschland seit der Euro-Einführung 2002 liegt bei rund 2 Prozent pro Jahr.

Als Datengrundlage für den Inflationsrechner eignen sich die offiziellen Verbraucherpreisindex-Zeitreihen des Statistischen Bundesamts (Destatis).

Für Berechnungen mit Zeiträumen ab 2020 empfiehlt sich eine durchschnittliche Rate von 3 bis 3,5 Prozent als konservatives Szenario, um die Hochinflationsjahre 2022 bis 2023 angemessen zu berücksichtigen.

Wie wirkt Inflation auf mein Gehalt und meinen Reallohn?

Ob eine Gehaltserhöhung die Inflation ausgeglichen hat, lässt sich mit dem Inflationsrechner im Modus Inflationsrate aus zwei Preisen direkt berechnen.

Trage dein früheres Gehalt als alten Preis, dein heutiges Gehalt als neuen Preis und die Anzahl der dazwischenliegenden Jahre ein. Das Ergebnis zeigt die durchschnittliche jährliche Gehaltsteigerung in Prozent.

Ein konkretes Beispiel: Steigt dein Gehalt in 5 Jahren von 3.000 Euro auf 3.300 Euro, ergibt das rund 1,92 Prozent Steigerung pro Jahr.

Lag die Inflation im selben Zeitraum bei durchschnittlich 2,5 Prozent, ist dein Reallohn — also deine tatsächliche Kaufkraft — trotz nominalem Plus um rund 0,6 Prozentpunkte pro Jahr gesunken.

Über 5 Jahre entspricht das einem kumulierten Reallohnverlust von rund 2,9 Prozent. Nur wenn die jährliche Gehaltsteigerung über der Inflationsrate liegt, gewinnst du echte Kaufkraft hinzu.

Liegt sie darunter, kannst du dir mit deinem höheren Gehalt unterm Strich weniger leisten als zuvor.

Mit diesem Wissen ausgestattet, lässt sich in Gehaltsverhandlungen gezielt argumentieren: Ein Inflationsausgleich ist kein Reallohnzuwachs, sondern lediglich Kaufkrafterhalt.

Wie hoch ist die USD-Inflation und wie kann ich sie berechnen?

Die US-amerikanische Inflation wird über den Consumer Price Index (CPI) des Bureau of Labor Statistics gemessen und lag 2022 bei rund 8,0 Prozent, 2023 bei etwa 4,1 Prozent und 2024 bei ungefähr 2,9 Prozent.

Im langfristigen Durchschnitt der letzten 30 Jahre beträgt die US-Inflation rund 2,6 bis 3,0 Prozent pro Jahr und liegt damit etwas höher als in Deutschland.

Die mathematische Formel zur Berechnung des Kaufkraftverlusts ist vollständig währungsunabhängig und funktioniert für Dollar genauso wie für Euro, Pfund oder Franken.

Ein Rechenbeispiel: 10.000 US-Dollar verlieren bei 3 Prozent Inflation über 10 Jahre rund 26,3 Prozent an Kaufkraft und entsprechen am Ende real noch etwa 7.441 Dollar. Bei 20 Jahren beträgt der Verlust bereits rund 44,6 Prozent.

Mit dem Inflationsrechner oben kannst du solche Dollar-Beträge direkt vergleichen: Gib den Betrag in Euro oder Dollar als Zahl ein, wähle die gewünschte US-Inflationsrate (zum Beispiel 3 Prozent) und stelle den Zeitraum in Jahren ein.

Der Rechner liefert die reale Kaufkraft und den absoluten Verlust in derselben Währungseinheit.

Wie viel ist mein Erspartes in 10 oder 20 Jahren noch wert?

Wie viel Erspartes in 10 oder 20 Jahren noch wert ist, hängt entscheidend von der Inflationsrate und der erzielten Rendite ab.

Im Inflationsrechner wählst du den Modus Kaufkraftverlust berechnen, trägst deinen heutigen Sparbetrag ein und stellst die erwartete Inflationsrate sowie den Zeitraum ein.

Ein Rechenbeispiel mit 20.000 Euro: Bei 2,5 Prozent Inflation über 10 Jahre beträgt die reale Kaufkraft noch rund 15.625 Euro — ein Verlust von 4.375 Euro oder 21,9 Prozent.

Über 20 Jahre schrumpft die Kaufkraft auf rund 12.209 Euro, also ein Verlust von rund 39 Prozent.

Wer Geld unverzinst auf einem Girokonto hält, verliert also bei moderater Inflation rund ein Drittel bis die Hälfte der Kaufkraft innerhalb einer Generation.

Sparrenditen müssen die Inflation dauerhaft übertreffen, damit Vermögen real wächst: Bei 2,5 Prozent Inflation reicht ein Tagesgeld-Zins von 2,5 Prozent nur zum nominalen Werterhalt — die reale Kaufkraft stagniert.

Erst eine Rendite oberhalb der Inflationsrate erzeugt echten Vermögenszuwachs. Diese Hinweise dienen der Information und ersetzen keine persönliche Anlageberatung.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Wie kann ich prüfen, ob meine Gehaltserhöhung die Inflation ausgeglichen hat? Trage im Modus „Inflationsrate aus zwei Preisen“ dein früheres Gehalt als früheren Preis und dein heutiges Gehalt als heutigen Preis ein.

Die ausgewiesene durchschnittliche Jahresrate zeigt, wie stark dein Lohn pro Jahr gestiegen ist; diesen Wert trägst du anschließend im anderen Modus als nominale Rendite ein und liest die reale Rendite ab.

Wie stark ist die Kaufkraft seit der Euro-Einführung gesunken? Bei einer angenommenen Durchschnittsrate von 2,5 Prozent über 24 Jahre (2002 bis 2026) fällt 1 Euro auf 0,55 Euro reale Kaufkraft — ein Verlust von 44,71 Prozent.

Was waren 1.000 Euro im Jahr 2000 heute wert?

Bei einer durchschnittlichen Jahresinflation von 1,9 Prozent (Destatis-Mittel 2000–2025) sind 1.000 Euro von damals in heutiger Kaufkraft nur noch rund 619 Euro wert — ein Verlust von rund 38 Prozent in 25 Jahren.

Wie viel Kaufkraft hat der Euro seit 2002 verloren? Rechnet man mit einem Durchschnitt von 2,3 Prozent über 24 Jahre (inklusive der Hochinflationsphase 2022/2023), fällt 1 Euro auf rund 0,58 Euro reale Kaufkraft — ein Verlust von etwa 42 Prozent.

Was ist die Kerninflation?

Die Kerninflation klammert die schwankungsanfälligen Preise für Energie und Nahrungsmittel aus dem Verbraucherpreisindex aus und zeigt den Preisdruck im Rest der Wirtschaft; sie lag 2024 bei rund 2,9 Prozent und damit über der Gesamtrate von 2,2 Prozent.

Werte die Ergebnisse nie isoliert aus: Kaufkraftverlust absolut, Kaufkraftverlust relativ, Halbierungszeit und reale Rendite gehören immer zusammen in den Blick.

Ein Sparplan mit nominalem Endbetrag von 3.500 Euro bei 3.000 Euro Einzahlung klingt positiv — erst die reale Rendite nach Inflation zeigt, ob tatsächlich Kaufkraft aufgebaut wurde.

Führe daher immer einen Sensitivitätstest durch: zweiten Lauf mit einer um 0,5 bis 1,0 Prozentpunkte höheren Inflationsrate starten und prüfen, ob das Ergebnis noch robust ist.

Die eingebauten Szenarien nehmen dir das teilweise ab: Sie zeigen denselben Betrag bei 1, 2, 3, 5 und 8 Prozent Inflation nebeneinander. Aktuelle Preisdaten veröffentlicht die Deutsche Bundesbank.

Hinweis: Die Ergebnisse dienen der Information und ersetzen keine persönliche Finanz- oder Anlageberatung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein Angestellter im öffentlichen Dienst prüft, ob seine Gehaltserhöhungen zwischen 2016 und 2026 die Inflation ausgeglichen haben. Gehalt Januar 2016: 3.500 Euro netto. Gehalt Januar 2026: 4.200 Euro netto.

Schritt 1: Modus „Inflationsrate aus zwei Preisen“ wählen. Früherer Preis 3.500 Euro, heutiger Preis 4.200 Euro, Zeitraum 10 Jahre.

Ergebnis: Gesamtinflation 20 Prozent über den Zeitraum, durchschnittliche Jahresrate 1,84 Prozent — so stark ist sein Gehalt jährlich gestiegen. Schritt 2: Modus „Kaufkraftverlust berechnen“.

Betrag 4.200 Euro, Jahresinflation 2,8 Prozent (Destatis-Durchschnitt 2016 bis 2026 inklusive Hochinflationsphase), Zeitraum 10 Jahre, nominale Rendite 1,84 Prozent.

Ergebnis: reale Kaufkraft 3.186,53 Euro, Kaufkraftverlust 1.013,47 Euro oder 24,13 Prozent, Halbierungszeit 25 Jahre, reale Rendite minus 0,93 Prozent pro Jahr.

Sein heutiges Gehalt hat also nur die Kaufkraft von 3.187 Euro in Preisen von 2016 — gegenüber den damaligen 3.500 Euro ein Minus von 313 Euro oder 8,96 Prozent, trotz nominaler Steigerung um 700 Euro. Schritt 3: Sensitivitätstest mit 3,3 Prozent.

Die reale Kaufkraft fällt auf 3.035,61 Euro, der Verlust steigt auf 1.164,39 Euro oder 27,72 Prozent, die reale Rendite auf minus 1,41 Prozent pro Jahr. Schritt 4: Ergebnis nutzen.

Den prozentualen Kaufkraftverlust als konkretes Argument in der nächsten Tarifverhandlung einsetzen. Die Ergebnisse dienen der Information und ersetzen keine steuer- oder arbeitsrechtliche Beratung. Gehalt vs. Inflation 2016-2026: 4.200 EUR haben nur die Kaufkraft von 3.187 EUR

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Bei Inflationsrechnungen führen vor allem falsch gewählte Ausgangswerte in die Irre. Fehler 1: Ausnahmejahr-Inflation auf lange Zeiträume hochrechnen.

Die Inflationsrate von 6,9 Prozent im Jahr 2022 (VPI Basis 2020, Destatis) war ein historischer Ausreißer infolge von Energiepreisschock und Lieferkettenkrisen.

Wer diese Rate für eine 20-Jahres-Berechnung ansetzt, erhält einen dramatisch übertriebenen Kaufkraftverlust.

Für Langzeitplanungen ist der historische Durchschnitt von 2 bis 2,5 Prozent realistischer, ergänzt durch ein konservatives Szenario mit 3 bis 3,5 Prozent. Fehler 2: Prozentwerte addieren statt kumulieren.

Zwei Jahre mit je 2,5 Prozent Inflation ergeben keinen Kaufkraftverlust von 5 Prozent, sondern von 4,82 Prozent — geometrisch statt linear, denn 1 geteilt durch 1,025 hoch 2 ergibt 0,9518.

Über 20 Jahre erzeugt diese Verwechslung erhebliche Abweichungen. Fehler 3: das Hauptergebnis falsch lesen.

Der Rechner zeigt im Modus Kaufkraftverlust, was dein Betrag am Ende real noch wert ist — nicht, welchen Betrag du bräuchtest, um die alte Kaufkraft zu halten.

10.000 Euro bei 2,5 Prozent über 10 Jahre ergeben 7.811,98 Euro reale Kaufkraft, nicht 12.801 Euro Bedarf. Fehler 4: Allgemeinen Verbraucherpreisindex pauschal auf den eigenen Warenkorb übertragen.

Wer überdurchschnittlich viel für Miete, Energie oder Gesundheit ausgibt, trifft eine höhere individuelle Inflation als der Gesamtindex ausweist. Fehler 5: Basisjahr und Zielzeitraum nicht aufeinander abstimmen.

Wer ein Gehalt von 2010 mit einem heutigen Preis von 2026 vergleicht, aber nur 10 statt 16 Jahre eingibt, verfälscht das Ergebnis systematisch.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Inflationsrechner liefert als Hauptergebnis die reale Kaufkraft deines Betrags am Ende des Zeitraums, dazu den Kaufkraftverlust absolut und relativ, die Kaufkrafthalbierungszeit nach der 70er-Regel und die reale Rendite nach Fisher.

Im Modus „Inflationsrate aus zwei Preisen“ ermittelt er zusätzlich die Gesamtinflation und die implizite Jahresrate zwischen zwei Preispunkten.

Nutze das Ergebnis als konkreten Prozentwert für Gehaltsverhandlungen, Vertragsprüfungen oder als Mindestrenditeanforderung an Sparprodukte.

Plane anschließend stets mit einem zweiten Szenario: Inflationsrate um 0,5 bis 1,0 Prozentpunkte erhöhen und prüfen, ob der Finanzplan noch robust ist – die eingebaute Szenarientabelle mit 1, 2, 3, 5 und 8 Prozent macht genau das sichtbar.

Für den nächsten Schritt empfiehlt sich der Zinseszinsrechner, mit dem du ermitteln kannst, welche nominale Rendite dein Sparprodukt mindestens erzielen muss, damit nach Abzug der Inflation noch reales Vermögenswachstum übrig bleibt.

Wer die Fisher-Beziehung getrennt und mit Steuern durchrechnen will, nutzt dafür den Realzins-Rechner. Und ob ein konkretes Tagesgeldkonto die Teuerung überhaupt schlägt, zeigt der Tagesgeldrechner im direkten Vergleich mit der hier ermittelten Inflationsrate.

Wer lediglich Cent-Beträge in Euro umrechnen oder Stückpreise in Cent mit einer Menge multiplizieren will, findet das im Cent-Euro-Rechner. Die Hinweise in diesem Rechner ersetzen keine persönliche Finanz- oder Anlageberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Kaufkraft in 10 Jahren: rund 4.102 €; Verlust: rund 898 € (18 %)

Kaufkraftverlust eines Notgroschens über 10 Jahre

Betrag heute
5.000 €
Jährliche Inflationsrate
2,0 % p.a.
Zeitraum
10 Jahre

Beispiel 2 · Mittel · Kaufkraft in 20 Jahren: rund 1.221 €; Verlust: rund 779 € (39 %)

Erspartes über 20 Jahre bei 2,5 % Inflation

Betrag heute
2.000 €
Jährliche Inflationsrate
2,5 % p.a.
Zeitraum
20 Jahre

Beispiel 3 · Komplex · Durchschnittliche Teuerungsrate rund 6,6 % pro Jahr

Jährliche Teuerungsrate aus zwei Preisen ableiten

Berechnungsmodus
inflationsrate
Früherer Preis
1,49 €
Heutiger Preis
2,19 €
Zeitraum
6 Jahre

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.DM-in-Euro-RechnerDM in Euro umrechnen mit dem amtlichen Kurs 1 EUR = 1,95583 DM.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Tagesgeld- und Festgeld-RechnerTagesgeld und Festgeld nach Zinssatz, Laufzeit, Zinsgutschrift und Steuern vergleichen und den echten Nettoertrag sauber berechnen.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.

Weiternutzung

Grafiken weiterverwenden

Alle 5 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

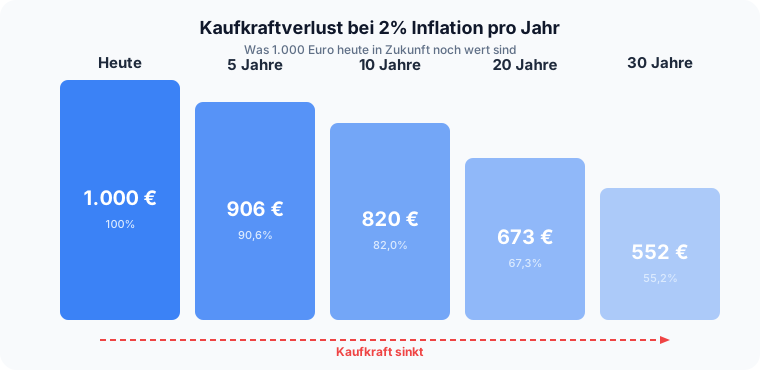
  • Visualisierung des Kaufkraftverlustes von 1.000 Euro bei 2 Prozent jährlicher Inflation über 5, 10, 20 und 30 Jahre

    Kaufkraftverlust bei 2% Inflation

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/inflation-kaufkraft-erosion.svg"
           alt="Visualisierung des Kaufkraftverlustes von 1.000 Euro bei 2 Prozent jährlicher Inflation über 5, 10, 20 und 30 Jahre"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Kaufkraftverlust bei 2% Inflation auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Angestellter prüft Reallohn: 3.500 EUR (2016) auf 4.200 EUR (2026) gestiegen, das entspricht 1,84 Prozent Gehaltssteigerung pro Jahr. Bei 2,8 Prozent Inflation haben die heutigen 4.200 EUR nur noch die Kaufkraft von 3.186,53 EUR. Reale Rendite minus 0,93 Prozent pro Jahr.

    Inflationsrechner-Praxis: Gehaltsentwicklung 2016–2026 vs. Kaufkraft

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/inflationsrechner-praxis-angestellter.svg"
           alt="Angestellter prüft Reallohn: 3.500 EUR (2016) auf 4.200 EUR (2026) gestiegen, das entspricht 1,84 Prozent Gehaltssteigerung pro Jahr. Bei 2,8 Prozent Inflation haben die heutigen 4.200 EUR nur noch die Kaufkraft von 3.186,53 EUR. Reale Rendite minus 0,93 Prozent pro Jahr."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Inflationsrechner-Praxis: Gehaltsentwicklung 2016–2026 vs. Kaufkraft auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Infografik: Formel: Kaufkraftverlust durch Inflation, (1 + i), Preisanstieg:, = B · (1 + i), Verlust = B − KK     ·     Ø Inflation DE 2000–2024: ca. 2,1 % p.a., VARIABLEN, Reale Kaufkraft (€) – Was der Betrag in heutiger Kaufkraft noch wert ist., Nominalbetrag

    Inflationsrechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/inflationsrechner-formel.svg"
           alt="Infografik: Formel: Kaufkraftverlust durch Inflation, (1 + i), Preisanstieg:, = B · (1 + i), Verlust = B − KK     ·     Ø Inflation DE 2000–2024: ca. 2,1 % p.a., VARIABLEN, Reale Kaufkraft (€) – Was der Betrag in heutiger Kaufkraft noch wert ist., Nominalbetrag "
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Inflationsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Infografik: Inflationsberechnung: Realwert-Formel, Realwert = B ÷ (1 + i)^n, Kaufkraftverlust – je höher Inflationsrate oder Laufzeit, desto stärker, VARIABLEN, Betrag – Nominalwert., Infl.-Rate – jährl. %., Jahre – Zeitraum., Quelle: rechner-portal.de/finanzen/

    Kaufkraft Und Inflationsrechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/kaufkraft-und-inflationsrechner-formel.svg"
           alt="Infografik: Inflationsberechnung: Realwert-Formel, Realwert = B ÷ (1 + i)^n, Kaufkraftverlust – je höher Inflationsrate oder Laufzeit, desto stärker, VARIABLEN, Betrag – Nominalwert., Infl.-Rate – jährl. %., Jahre – Zeitraum., Quelle: rechner-portal.de/finanzen/"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Kaufkraft Und Inflationsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Inflationsformel: Realwert gleich Betrag geteilt durch (1 + Inflationsrate) hoch Zeitraum.

    Inflationsberechnung: Realwert-Formel

    760 × 411 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/kaufkraft-und-inflationsrechner-inflation-berechnung-formel.svg"
           alt="Inflationsformel: Realwert gleich Betrag geteilt durch (1 + Inflationsrate) hoch Zeitraum."
           width="760" height="411">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Inflationsberechnung: Realwert-Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner arbeitet mit einer konstanten durchschnittlichen Inflationsrate über den gesamten Zeitraum. Individuelle Warenkörbe, sprunghafte Preisänderungen und regionale Preisunterschiede bildet er nicht gesondert ab.

Quelle: Kaufkraft- und Preisvergleich auf Basis geometrischer Inflationsrechnung, optionaler Realrendite nach Fisher-Ansatz sowie Vergleich früherer und heutiger Preise.

Stand: 2026-09-12

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
12. September 2026
Fachbereich
Finanzen / Währung & Kaufkraft
Formeln basieren auf
Kaufkraft heute = Betrag / (1 + Inflationsrate)^Jahre; reale Rendite = ((1 + nominale Rendite) / (1 + Inflation) - 1) × 100; implizite Inflationsrate aus Preisvergleich = (Preis heute / Preis früher)^(1/Jahr) - 1.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Inflationsrechner 2026. Abgerufen von https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner

Harvard-Format

Rechner-Portal, 2026. Inflationsrechner 2026. Available at: https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.