Zum Hauptinhalt springen

Kreditrechner: Rate, Zinsen und Annuitätendarlehen berechnen

FinanzenStand Noch keine Bewertung
€
Monate
% p.a.
Anzeige

Kurzantwort

Kredit: Gib kreditsumme und laufzeit ein und erhalte Monatliche Rate (€) als Ergebnis. Kein Ersatz für steuerliche oder finanzielle Fachberatung.

Monatliche Kreditrate, Gesamtkosten und Zinsen berechnen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Apr. 2026)Veröffentlicht: Stand:

Überblick

Was kostet ein Kredit? Monatliche Rate berechnen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Zwei Kreditangebote wirken fast gleich und trennen über die Laufzeit doch Tausende Euro: Der Kreditrechner ermittelt die monatliche Rate, Gesamtkosten und Zinslast für ein Annuitätendarlehen – geeignet für Privatkredite, Autokredite und erste Orientierungsrechnungen zur Immobilienfinanzierung. Die monatliche Rate eines Ratenkredits ergibt sich aus Kreditsumme, Sollzins und Laufzeit nach der Annuitätenformel: Wer also Kreditbetrag, Zinssatz und Laufzeit eingibt, erhält sofort Monatsrate, Gesamtzinsen und den gesamten Rückzahlungsbetrag.

Das ist besonders nützlich, wenn du mehrere Kreditangebote vergleichen möchtest: Zwei scheinbar ähnliche Angebote können über die Laufzeit Tausende Euro Unterschied ausmachen, wenn Laufzeit oder Zinssatz leicht abweichen.

Der Rechner macht diesen Zielkonflikt zwischen niedriger Monatsrate und geringer Gesamtbelastung sichtbar und messbar. Er eignet sich für alle, die vor einer Finanzierungsentscheidung stehen und belastbare Zahlen statt Daumenregeln brauchen.

Statt nur auf die erste attraktive Monatsrate zu schauen, bekommst du eine vollständige Kostenperspektive über die gesamte Laufzeit. Verbraucherschutzhinweise zu Krediten gibt die BaFin.

Die Ergebnisse sind unverbindliche Orientierungswerte und ersetzen keine individuelle Beratung durch eine Bank oder einen zugelassenen Kreditvermittler. Kredit-Tilgungsverlauf: Bei konstanter Rate sinkt der Zinsanteil über die 10 Jahre, der Tilgungsanteil steigt

Eingaben

Kreditsumme, Zinssatz und Laufzeit eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Für die Berechnung gibst du Kreditbetrag in Euro, Sollzins in Prozent pro Jahr und Laufzeit in Monaten ein. Typische Datenquellen sind ein vorliegendes Kreditangebot, dein Haushaltsplan und bestehende Verbindlichkeiten, die du berücksichtigen willst.

Ein häufiger Fehler ist die Verwechslung von Nominalzins (Sollzins) und Effektivzins: Für den fairen Angebotsvergleich ist immer der Effektivzins entscheidend, weil er Nebenkosten und die unterjährige Zinsabrechnung einschließt.

Ein weiterer typischer Fehler ist, mit der maximal denkbaren Rate zu planen statt mit einem realistischen Budget inklusive Puffer für Reparaturen, Nachzahlungen oder Einkommensschwankungen.

Sinnvoll ist daher immer ein zweiter Testlauf mit etwas höherem Zinssatz oder etwas geringerer verfügbarer Monatsrate, um zu prüfen, ob die Finanzierung auch unter weniger günstigen Bedingungen stabil bleibt.

Wer mit dem rechnerisch maximal möglichen Betrag plant, gerät bei kleinen Einkommensschwankungen schnell unter Druck.

Wichtig ist, was die drei Eingabefelder nicht abbilden: Der Rechner kennt keine Zinsbindungsfrist und unterstellt deshalb, dass der eingegebene Sollzins über die gesamte Laufzeit gilt.

Bei einem Raten- oder Autokredit trifft das in aller Regel zu, weil der Zins dort meist für die volle Laufzeit festgeschrieben ist.

Bei einer Immobilienfinanzierung ist es dagegen die Ausnahme: Läuft das Darlehen über 30 Jahre, ist der Zins aber nur 10 Jahre gebunden, bleibt nach Ablauf der Bindung eine Restschuld stehen, die zu einem heute unbekannten Zins anschlussfinanziert werden muss.

Die Zahlen des Rechners beschreiben für diesen Fall nur das erste, günstigste Szenario. Nutze ihn bei Baufinanzierungen daher als groben Einstieg und rechne die Anschlussfinanzierung mit einem deutlich höheren Zins gedanklich gegen.

Praxisfälle

Typische Kreditsummen: Monatliche Rate im Überblick

Sechs häufig gesuchte Kreditsummen mit nachgerechneter Monatsrate, Gesamtkosten und Zinskosten – als schneller Einstieg, bevor du deine eigenen Werte oben einträgst.

  1. 10.000-Euro-Kredit über 4 Jahre

    „Was kostet ein 10.000 Euro Kredit im Monat?“

    Eingabe
    Kreditsumme 10.000 €, Laufzeit 48 Monate, Jährlicher Zinssatz 6,5 % p.a.
    Ergebnis
    Monatliche Rate 237,15 €, Gesamtkosten 11.383,18 €, davon 1.383,18 € Zinsen (Effektivzins 6,697 %).
  2. 30.000-Euro-Kredit über 6 Jahre

    „Was kostet ein 30.000 Euro Kredit monatlich?“

    Eingabe
    Kreditsumme 30.000 €, Laufzeit 72 Monate, Jährlicher Zinssatz 6 % p.a.
    Ergebnis
    Monatliche Rate 497,19 €, Gesamtkosten 35.797,44 €, davon 5.797,44 € Zinsen (Effektivzins 6,168 %).
  3. 100.000-Euro-Kredit über 10 Jahre

    „Wie viel kostet ein 100.000 Euro Kredit im Monat?“

    Eingabe
    Kreditsumme 100.000 €, Laufzeit 120 Monate, Jährlicher Zinssatz 4,5 % p.a.
    Ergebnis
    Monatliche Rate 1.036,38 €, Gesamtkosten 124.366,09 €, davon 24.366,09 € Zinsen (Effektivzins 4,594 %).
  4. 150.000-Euro-Kredit über 20 Jahre

    „Wie lange zahlt man einen 150.000 Euro Kredit ab?“

    Eingabe
    Kreditsumme 150.000 €, Laufzeit 240 Monate, Jährlicher Zinssatz 4 % p.a.
    Ergebnis
    Monatliche Rate 908,97 €, Gesamtkosten 218.152,92 €, davon 68.152,92 € Zinsen (Effektivzins 4,074 %).

    Baufinanzierung-Rechner

  5. 200.000-Euro-Kredit über 20 Jahre

    „Was kostet ein 200.000 Euro Kredit im Monat?“

    Eingabe
    Kreditsumme 200.000 €, Laufzeit 240 Monate, Jährlicher Zinssatz 3,5 % p.a.
    Ergebnis
    Monatliche Rate 1.159,92 €, Gesamtkosten 278.380,66 €, davon 78.380,66 € Zinsen (Effektivzins 3,557 %).
  6. Autokredit über 15.000 Euro

    „Wie berechne ich einen Autokredit?“

    Eingabe
    Kreditsumme 15.000 €, Laufzeit 48 Monate, Jährlicher Zinssatz 5 % p.a.
    Ergebnis
    Monatliche Rate 345,44 €, Gesamtkosten 16.581,09 €, davon 1.581,09 € Zinsen (Effektivzins 5,116 %). Für Anzahlung und Schlussrate eignet sich der spezialisierte Autokredit-Rechner.

    Autokredit-Rechner

Berechnung

Annuitätendarlehen berechnen: Formel für Kredit-, Tilgungs- und Darlehensrechner

Verstehe den Formelweg.

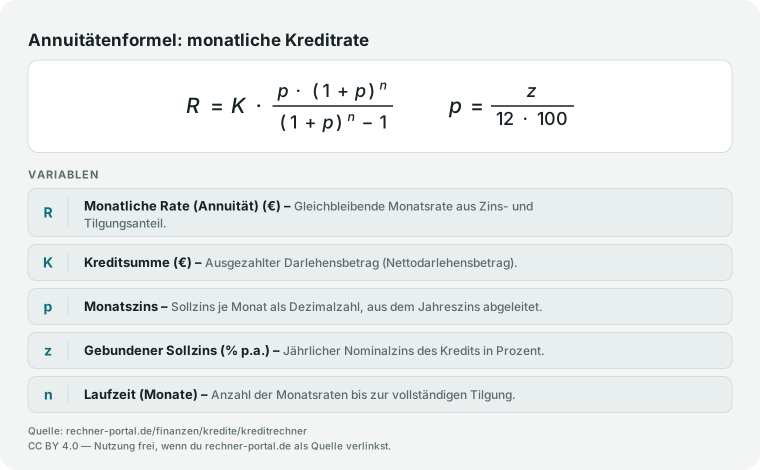
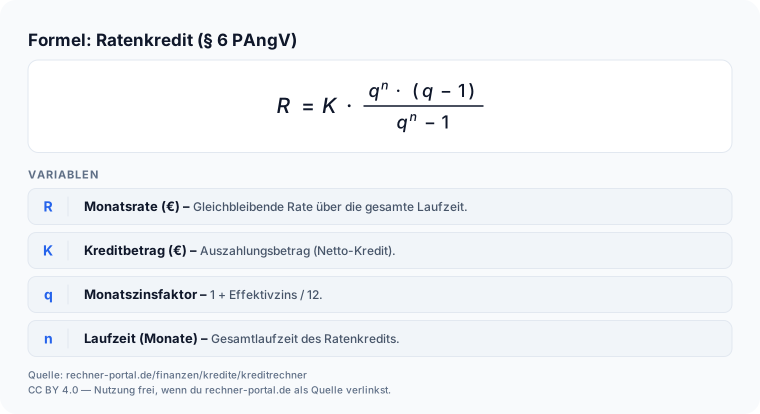
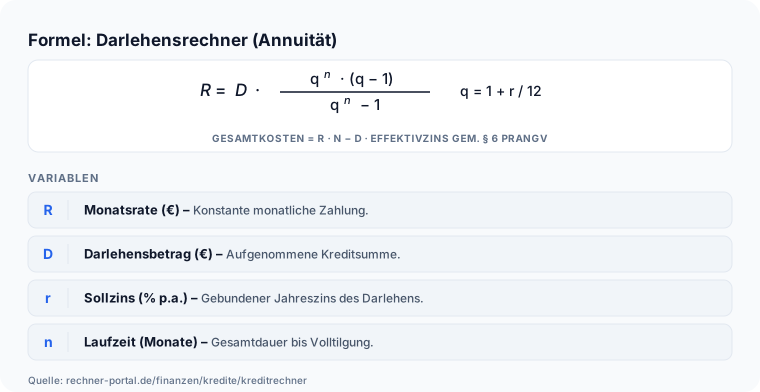
Die Annuitätenformel lautet: Monatsrate = Kreditbetrag × r × (1+r)^n geteilt durch ((1+r)^n − 1), wobei r der monatliche Zinssatz (Jahreszins / 12) und n die Laufzeit in Monaten ist. Die Gesamtzinskosten ergeben sich als Summe aller Monatsraten minus dem ursprünglichen Kreditbetrag.

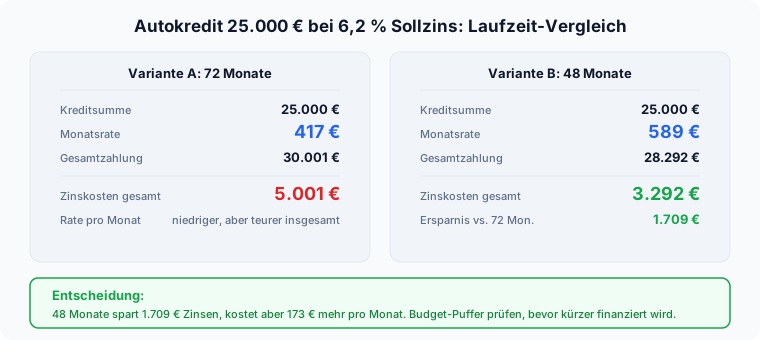
Ein konkretes Beispiel: Bei 25.000 Euro Kreditbetrag, 6,2 Prozent Sollzins und 72 Monaten Laufzeit berechnet sich der monatliche Zinssatz zu 6,2 % / 12 = 0,5167 %.

Daraus ergibt sich eine Monatsrate von rund 417 Euro und Gesamtzinsen von rund 5.001 Euro.

Wird dieselbe Kreditsumme bei identischem Zinssatz auf 48 Monate verkürzt, steigt die Monatsrate auf rund 589 Euro, die Gesamtzinsen sinken aber auf rund 3.292 Euro – eine Ersparnis von 1.709 Euro durch kürzere Laufzeit.

Diesen Zielkonflikt bildet der Rechner auf derselben mathematischen Basis ab und macht es möglich, mehrere Angebotsvarianten direkt zu vergleichen.

Ein Detail der Formel erklärt die häufigste Verwechslung im Kreditgeschäft: Der Rechner teilt den eingegebenen Jahreszins schlicht durch zwölf und verrechnet ihn Monat für Monat auf die jeweils verbliebene Restschuld.

Weil die Zinsen dadurch unterjährig anfallen und nicht erst am Jahresende, liegt der tatsächliche effektive Jahreszins schon ohne jede einzige Gebühr geringfügig über dem eingegebenen Sollzins.

Der Effektivzins eines realen Angebots enthält darüber hinaus die preisbestimmenden Pflichtkosten.

Der hier ausgewiesene Zinsaufwand ist damit eine Untergrenze: Er zeigt, was der Kredit mindestens kostet, während der Effektivzins die einzig faire Vergleichsgröße zwischen zwei Banken bleibt. Kreditraten-Berechnung: 20.000 € über 48 Monate zu 5,9 % ergeben 468,78 € Monatsrate und 22.502 € Gesamtkosten Rechtliche Grundlage der Berechnung ist § 488 BGB: Er definiert den Darlehensvertrag als Pflicht des Darlehensgebers, dem Darlehensnehmer einen Geldbetrag zur Verfügung zu stellen, und die Pflicht des Darlehensnehmers, einen geschuldeten Zins zu zahlen und das Darlehen bei Fälligkeit zurückzuzahlen.

Die Annuitätenformel bildet genau diese beiden Pflichten in einer einzigen, über die Laufzeit konstanten Rate ab – ohne dass sich Zins- oder Tilgungsanteil einzeln vertraglich fixieren lassen.

Annuitätenformel des Kreditrechners: Monatsrate aus Kreditsumme, Monatszins und Laufzeit in Monaten.
Annuitätenformel mit konstantem Sollzins — Grundlage der Ratenberechnung im Kreditrechner.
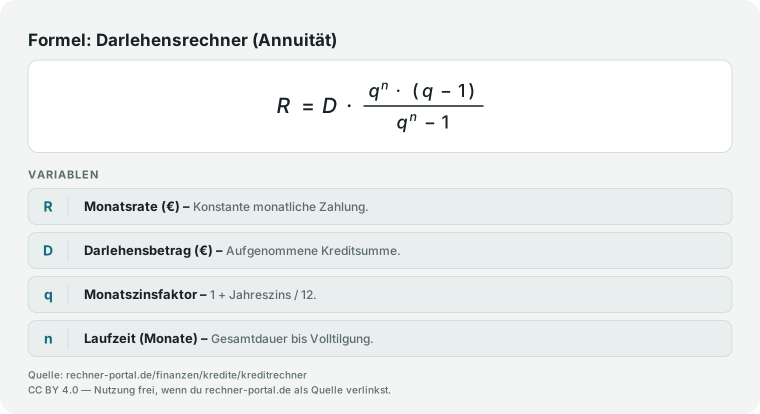
Darlehensrechner-Formel: Monatsrate gleich Darlehensbetrag mal Zinsfaktor hoch Laufzeit mal Zinsfaktor minus eins geteilt durch Zinsfaktor hoch Laufzeit minus eins.
Die Annuitätenformel berechnet die gleichbleibende Monatsrate aus Darlehensbetrag, Zinssatz und Laufzeit.
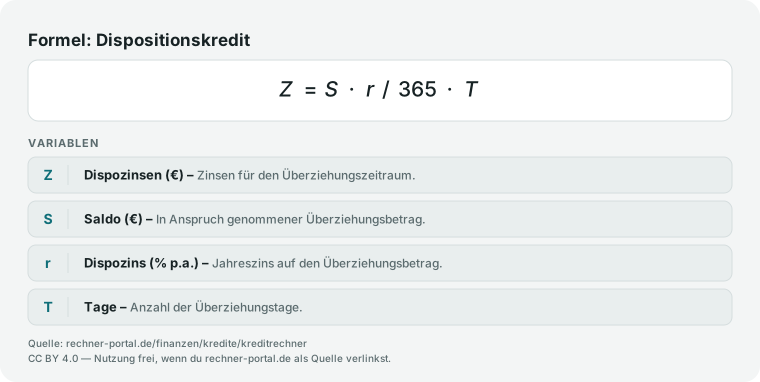
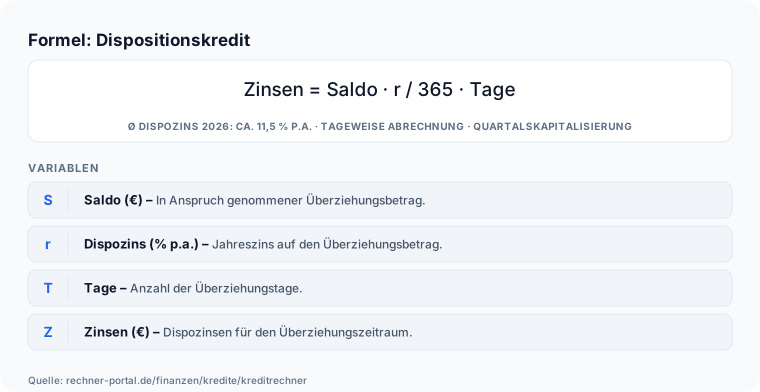
Dispositionskredit-Formel: Zinsen gleich Saldo mal Dispozins geteilt durch 365 mal Anzahl der Überziehungstage.
Dispozinsen werden tageweise auf den tatsächlichen Überziehungsbetrag berechnet, mit quartalsweiser Kapitalisierung.
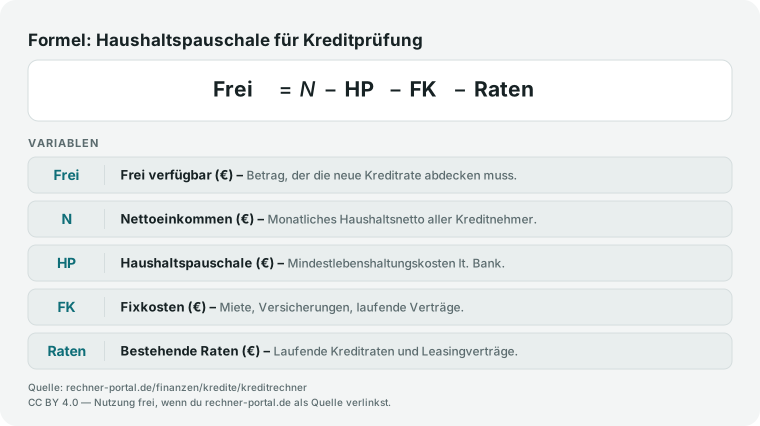
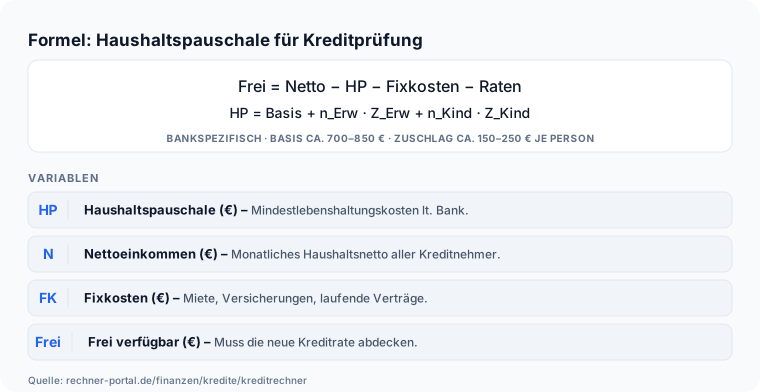
Haushaltspauschale-Formel: Frei verfügbarer Betrag gleich Nettoeinkommen minus Haushaltspauschale minus Fixkosten minus bestehende Raten.
Banken prüfen die Kreditwürdigkeit, indem sie vom Nettoeinkommen die Haushaltspauschale, Fixkosten und bestehende Raten abziehen.
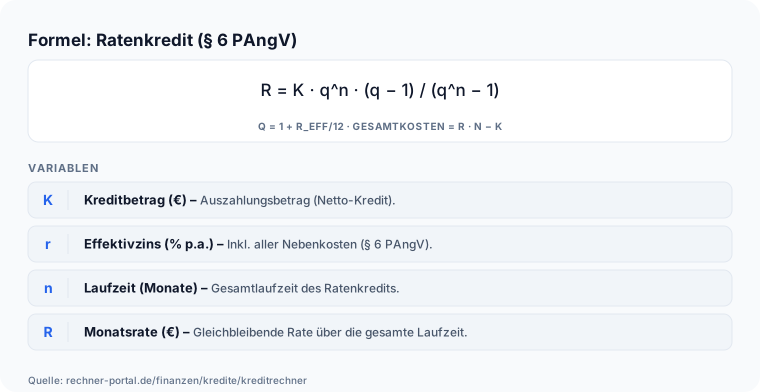
Ratenkredit-Formel: Monatsrate gleich Kreditbetrag mal Zinsfaktor hoch Laufzeit mal Zinsfaktor minus eins geteilt durch Zinsfaktor hoch Laufzeit minus eins.
Die Annuitätenformel berechnet die gleichbleibende Monatsrate. Der Effektivzins nach § 6 PAngV enthält alle Kreditnebenkosten.

Nachschlagen

Kreditraten-Tabelle: Monatliche Rate nach Kreditsumme und Laufzeit

Was kostet ein Kredit pro Monat? Die Tabelle zeigt die monatliche Annuitätenrate für typische Konsum- und Immobilienkredite bei verschiedenen Zinssätzen und Laufzeiten — berechnet mit der Annuitätenformel.

Monatliche Kreditrate (Annuität) nach Kreditsumme, Sollzins und Laufzeit (gerundet)
KreditsummeSollzins (nom.)36 Monate60 Monate84 Monate
5.000 €5,0 %149,85 €94,36 €70,67 €
5.000 €7,0 %154,39 €99,01 €75,46 €
10.000 €5,0 %299,71 €188,71 €141,34 €
10.000 €7,0 %308,77 €198,01 €150,93 €
20.000 €5,0 %599,42 €377,42 €282,68 €
20.000 €7,0 %617,54 €396,02 €301,85 €
50.000 €5,0 %1.498,54 €943,56 €706,70 €
50.000 €7,0 %1.543,85 €990,06 €754,63 €
—————
10 Jahre20 Jahre30 Jahre
150.000 €3,5 %1.483,29 €869,94 €673,57 €
150.000 €4,0 %1.518,68 €908,97 €716,12 €
250.000 €3,5 %2.472,15 €1.449,90 €1.122,61 €
250.000 €4,0 %2.531,13 €1.514,95 €1.193,54 €
400.000 €3,5 %3.955,43 €2.319,84 €1.796,18 €
400.000 €4,0 %4.049,81 €2.423,92 €1.909,66 €

Oberer Block: Konsumkredit (Sollzins/Nominalzins). Unterer Block: Immobilienkredit (Sollzins-Annahme, gebundener Darlehenszins). Berechnung: Annuitätenformel Rate = K × (z × (1+z)^n) / ((1+z)^n − 1) mit z = Monatszins, n = Laufzeitmonate. 5,0 % Sollzins bei 10.000 € / 60 Monate ergibt 188,71 € — identisch mit dem Rechner-Default; der effektive Jahreszins liegt bei monatlicher Verrechnung dazu bei 5,116 %. Tatsächliche Konditionen hängen von Bonität, Sicherheiten und Kreditgeber ab. Keine Finanzberatung.

Kreditzinsen 2026 nach Kreditart und Bonität

Wie hoch sind die Zinsen für einen Kredit aktuell? Die Tabelle ordnet den selbst eingegebenen Sollzins gegen marktübliche effektive Jahreszinsen nach Kreditart und Bonitätsklasse ein.

Effektiver Jahreszins nach Kreditart und Bonitätsklasse (Richtwerte, Stand Mitte 2026)
KreditartBonitätEffektiver JahreszinsQuelle
Ratenkredit (Konsumentenkredit)Gute Bonität3,5 – 5,5 % p.a.Bundesbank-Zinsstatistik
Ratenkredit (Konsumentenkredit)Mittlere Bonität6 – 9 % p.a.Bundesbank-Zinsstatistik
DispositionskreditAlle Bonitätsklassen10 – 15 % p.a.Bundesbank-Zinsstatistik
Autokredit (Neu- und Gebrauchtwagen)Gute bis mittlere Bonität3 – 8 % p.a.ADAC / Bundesbank-Zinsstatistik

Richtwerte auf Basis der Deutsche-Bundesbank-Zinsstatistik für das Neugeschäft deutscher Banken, Stand Mitte 2026. Die tatsächlichen Konditionen hängen von individueller Bonität, Kreditsumme, Laufzeit, Sicherheiten und Anbieter ab und können abweichen. Trage den für dein Angebot geltenden effektiven Jahreszins in den Kreditrechner oben ein. Keine Finanzberatung.

Expertenmodus

Häufige Fragen zum Kreditrechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet sich die monatliche Rate bei einem Kreditrechner?

Die monatliche Rate ergibt sich aus der Annuitätenformel: Rate = Kreditsumme × r × (1+r)^n, geteilt durch ((1+r)^n − 1), wobei r der monatliche Zinssatz (Jahreszins geteilt durch 12) und n die Laufzeit in Monaten ist.

Bei 10.000 Euro Kreditsumme, 5 Prozent Zinssatz und 60 Monaten Laufzeit ergibt das einen monatlichen Zinssatz von 0,4167 Prozent und eine gleichbleibende Monatsrate von 188,71 Euro; über die Laufzeit summieren sich Gesamtkosten von 11.322,74 Euro, davon 1.322,74 Euro Zinsen.

Diese Formel ist dieselbe, die auch ein Tilgungsrechner oder Darlehensrechner verwendet, denn alle drei berechnen technisch ein Annuitätendarlehen. Die Rate bleibt konstant, weil sinkender Zinsanteil und steigender Tilgungsanteil sich ausgleichen.

Trage Kreditsumme, Zinssatz und Laufzeit oben ein, um die Rate für dein eigenes Beispiel ohne eigene Rechnung sofort zu erhalten.

Wirkt sich die Kreditlaufzeit auf die monatliche Rate aus?

Ja, die Laufzeit hat einen starken Hebel auf Rate und Gesamtkosten: Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Zinskosten deutlich, weil die Restschuld länger verzinst wird.

Bei 10.000 Euro Kreditsumme und 5 Prozent Zinssatz ergibt sich bei 36 Monaten Laufzeit eine Monatsrate von 299,71 Euro und Zinskosten von 789,52 Euro.

Verlängerst du dieselbe Finanzierung auf 84 Monate, sinkt die Rate auf 141,34 Euro, die Zinskosten steigen aber auf 1.872,48 Euro – mehr als das Doppelte.

Diese Abwägung ist typisch, wenn nach Kreditlaufzeit-Berechnung, Ratenkredit oder Tilgungsplan gesucht wird: Wer kurzfristig eine höhere Rate verkraften kann, zahlt langfristig deutlich weniger Zinsen.

Vergleiche im Rechner oben mindestens zwei Laufzeitvarianten, bevor du dich für ein Angebot entscheidest.

Was ist der Unterschied zwischen Sollzins und Effektivzins bei einem Kredit?

Der Sollzins (Nominalzins) ist der reine Zinssatz, den eine Bank für die Kreditsumme berechnet, während der effektive Jahreszins zusätzlich alle preisbestimmenden Pflichtkosten und die unterjährige Zinsabrechnung einschließt.

Nach der Preisangabenverordnung (PAngV) müssen Banken den effektiven Jahreszins bei jedem Kreditangebot ausweisen, damit Verbraucher Angebote fair vergleichen können.

Ein Kredit mit 5 Prozent Sollzins kommt bei monatlicher Zinsabrechnung bereits ohne jede Gebühr auf einen Effektivzins von 5,116 Prozent, weil unterjährig anfallende Zinsen einen Zinseszinseffekt erzeugen.

Kommen Bearbeitungsentgelte oder eine mitfinanzierte Restschuldversicherung hinzu, steigt der Effektivzins weiter über den Sollzins hinaus.

Achte beim Angebotsvergleich deshalb nicht auf den niedriger wirkenden Sollzins, sondern ausschließlich auf den effektiven Jahreszins – nur er zeigt die tatsächliche jährliche Kostenbelastung.

Was kostet ein Kredit über 30.000 Euro im Monat?

Die monatliche Rate für einen Kredit über 30.000 Euro hängt von Zinssatz und Laufzeit ab: Bei 6 Prozent Zinssatz und 72 Monaten Laufzeit beträgt sie 497,19 Euro, die Gesamtkosten liegen bei 35.797,44 Euro, davon 5.797,44 Euro Zinsen.

Der Zinskostenanteil an der Kreditsumme liegt damit bei rund 19,3 Prozent – höher als bei kleineren Summen, weil sich die längere Laufzeit stärker auswirkt.

Eine kürzere Laufzeit von beispielsweise 48 Monaten würde die Monatsrate erhöhen, aber die Gesamtzinsen spürbar senken; teste dazu einfach mehrere Laufzeiten im Rechner oben.

Achte beim Vergleich mehrerer Angebote nicht nur auf die Monatsrate, sondern immer auch auf den effektiven Jahreszins und die Gesamtkosten, da nur diese beiden Werte zusammen ein Kreditangebot vollständig beurteilbar machen.

Wie hoch ist die monatliche Rate für einen Kredit über 100.000 Euro?

Bei 100.000 Euro Kreditsumme, 4,5 Prozent Zinssatz und 120 Monaten (10 Jahren) Laufzeit beträgt die monatliche Rate 1.036,38 Euro, die Gesamtkosten liegen bei 124.366,09 Euro, davon 24.366,09 Euro Zinsen – ein Zinskostenanteil von 24,4 Prozent.

Diese Größenordnung markiert oft den Übergang von einem klassischen Ratenkredit zu einer ersten Orientierungsrechnung für eine Immobilienfinanzierung.

Eine Einschränkung ist wichtig: Der Rechner kennt keine Zinsbindungsfrist und unterstellt, dass der eingegebene Zinssatz über die gesamte Laufzeit gilt; bei einer Baufinanzierung mit nur 10 Jahren Zinsbindung folgt nach Ablauf meist eine Anschlussfinanzierung zu einem heute unbekannten Zins.

Nutze den Rechner oben bei 100.000 Euro und mehr deshalb nur als ersten Anhaltspunkt und rechne eine höhere Anschlussrate sicherheitshalber gegen.

Wie lange zahlt man einen Kredit über 150.000 Euro ab?

Wie lange die Rückzahlung dauert, legst du selbst über die Laufzeit fest – der Rechner zeigt dann die passende Rate.

Bei 150.000 Euro Kreditsumme und 4 Prozent Zinssatz ergibt eine Laufzeit von 240 Monaten (20 Jahren) eine Monatsrate von 908,97 Euro und Gesamtzinsen von 68.152,92 Euro.

Bei nur 180 Monaten (15 Jahren) und 3,8 Prozent Zinssatz steigt die Rate auf 1.094,56 Euro, die Gesamtzinsen sinken aber auf 47.020,49 Euro – rund 21.000 Euro weniger.

Typische Laufzeiten für diese Kreditsumme liegen zwischen 15 und 30 Jahren, abhängig vom monatlich verfügbaren Budget.

Teste im Rechner oben mindestens zwei Laufzeitszenarien, um zu prüfen, ob eine kürzere, teurere Rate langfristig günstiger ist als eine lange, niedrige Rate.

Was kostet ein Kredit über 200.000 Euro im Monat?

Bei 200.000 Euro Kreditsumme und 240 Monaten (20 Jahren) Laufzeit beträgt die monatliche Rate 1.159,92 Euro bei 3,5 Prozent Zinssatz und 1.211,96 Euro bei 4 Prozent Zinssatz – ein Unterschied von rund 52 Euro im Monat, der sich über die Gesamtlaufzeit auf 12.489,90 Euro Mehrkosten summiert (78.380,66 statt 90.870,56 Euro Zinsen).

Schon halbe Prozentpunkte Zinsunterschied wirken sich bei dieser Kreditsumme also deutlich stärker aus als bei kleineren Beträgen.

Bei einer Immobilienfinanzierung in dieser Größenordnung gilt zusätzlich: Der eingegebene Zins ist meist nur für die Zinsbindungsfrist garantiert, danach folgt in der Regel eine Anschlussfinanzierung.

Vergleiche deshalb immer mehrere reale Angebote über den effektiven Jahreszins, bevor du dich für eine Bank entscheidest.

Was ist der Unterschied zwischen Kreditrechner, Tilgungsrechner und Darlehensrechner?

In der Praxis bezeichnen Kreditrechner, Tilgungsrechner und Darlehensrechner meist dieselbe Berechnung: die Monatsrate eines Annuitätendarlehens aus Kreditsumme, Zinssatz und Laufzeit.

Bei 50.000 Euro Kreditsumme, 4 Prozent Zinssatz und 120 Monaten Laufzeit liefern alle drei Rechnertypen dasselbe Ergebnis, eine Monatsrate von 506,23 Euro und Gesamtzinsen von 10.747,08 Euro, weil ihnen dieselbe Annuitätenformel zugrunde liegt.

Ein Unterschied besteht nur, wenn ein Anbieter unter Tilgungsrechner ausdrücklich einen vollständigen Monat-für-Monat-Tilgungsplan mit ausgewiesener Restschuld und Sondertilgungen versteht – dafür eignet sich der spezialisierte Tilgungsplanrechner besser als dieser Kreditrechner.

Achte beim Namen also weniger auf die Bezeichnung als auf die tatsächlich angebotene Funktion: reine Ratenberechnung oder vollständiger Tilgungsplan.

Kann der Kreditrechner auch eine Sondertilgung berechnen?

Nein, dieser Kreditrechner bildet nur die klassische Annuitätenrate aus Kreditsumme, Zinssatz und Laufzeit ab; eine Sondertilgung fließt in die ausgewiesene Monatsrate von beispielsweise 188,71 Euro bei 10.000 Euro, 5 Prozent Zinssatz und 60 Monaten Laufzeit nicht ein.

Für die Auswirkung einer außerplanmäßigen Rückzahlung auf Restschuld, Laufzeit und Zinsersparnis eignet sich stattdessen der Tilgungsplanrechner, der genau dafür ein eigenes Eingabefeld für die jährliche Sondertilgung bereitstellt.

Wichtig zu wissen: Nach § 500 Absatz 2 BGB darfst du einen Ratenkredit ohnehin jederzeit ganz oder teilweise vorzeitig zurückzahlen, unabhängig davon, ob dein Vertrag ein ausdrückliches Sondertilgungsrecht vorsieht.

Prüfe bei vorzeitiger Rückzahlung zusätzlich, ob die Bank eine Vorfälligkeitsentschädigung verlangen darf, die gesetzlich auf maximal 1 Prozent der Restschuld gedeckelt ist.

Wie berechne ich einen Autokredit?

Ein Autokredit wird rechnerisch genauso behandelt wie ein klassischer Ratenkredit: Die Monatsrate ergibt sich aus Kreditsumme, Zinssatz und Laufzeit nach der Annuitätenformel.

Bei 15.000 Euro Kreditsumme, 5 Prozent Zinssatz und 48 Monaten Laufzeit ergibt das eine Monatsrate von 345,44 Euro, Gesamtkosten von 16.581,09 Euro und Zinskosten von 1.581,09 Euro.

Diesen Kreditrechner kannst du für eine schnelle Überschlagsrechnung nutzen, indem du den Kaufpreis abzüglich einer eventuellen Anzahlung als Kreditsumme einträgst.

Für autospezifische Details wie Anzahlung, Schlussrate oder Händlerfinanzierung mit Sonderzins bietet der eigene Autokredit-Rechner zusätzliche Eingabefelder, die dieser allgemeine Kreditrechner nicht abbildet.

Achte in jedem Fall auf den effektiven Jahreszins statt nur auf den oft niedriger beworbenen Sollzins, besonders bei Null-Prozent-Aktionen der Händler.

Hinweise

Kreditzinsen 2026 im Vergleich: Sollzins und Effektivzins

Schnelle Qualitätsprüfung für dein Ergebnis.

Wie viel kostet ein 20.000 Euro Kredit im Monat? Bei 5 Prozent Zinssatz und 60 Monaten Laufzeit ergibt sich eine Monatsrate von rund 377 Euro und Gesamtzinsen von etwa 2.645 Euro.

Was kostet ein 10.000 Euro Kredit? Bei 5 Prozent Zinssatz und 48 Monaten beträgt die Monatsrate rund 230 Euro. Wie hoch sind Kreditzinsen 2026?

Für bonitätsstarke Kreditnehmer liegen Ratenkredite aktuell bei etwa 3,5 bis 5,5 Prozent effektiv, bei mittlerer Bonität bei 6 bis 9 Prozent, und Dispokredite kosten nach wie vor 10 bis 15 Prozent (Bundesbank-Zinsstatistik, Stand Mitte 2026).

Der im Rechner voreingestellte Sollzins von 5 Prozent ist damit ein günstiges Beispiel im unteren Bonitätssegment — für einen konservativen Test empfiehlt sich ein zweiter Lauf mit 7 bis 8 Prozent.

Rechne immer mit mindestens zwei Szenarien: konservativ mit höherem Zins und realistisch mit deinem aktuellen Angebot. So siehst du sofort, ob deine Rate auch bei kleinen Zins- oder Kostenabweichungen tragbar bleibt.

Ein Vergleich mit und ohne Sondertilgung zeigt zudem, ob außerplanmäßige Rückzahlungen die Zinslast spürbar senken. Erst wenn die Rate in allen plausiblen Szenarien stabil tragbar bleibt, sollte der Kredit als robust bewertet werden.

Achte beim Angebotsvergleich immer auf den Effektivzins, den Banken nach § 16 der Preisangabenverordnung (PAngV) ausweisen müssen, nicht auf den oft niedriger wirkenden Sollzins.

Die Ergebnisse dieses Rechners sind Orientierungswerte – ein rechtlich verbindliches Kreditangebot mit individuellem Effektivzins erhältst du bei deiner Bank oder einem seriösen Kreditvermittler. Unabhängige Beratung bietet die Verbraucherzentrale.

Wer vor der Finanzierung noch Eigenkapital einbringen kann, sollte den Kreditbetrag entsprechend reduzieren, bevor er ihn hier einträgt: Banken vergeben ab einer Eigenkapitalquote von rund 20 Prozent des Kaufpreises meist bessere Zinsen, weil sie ein geringeres Ausfallrisiko tragen.

Beispiel: Bei 100.000 Euro Kaufpreis kostet ein Kredit über 80.000 Euro (20 Prozent Eigenkapital) bei 20 Jahren Laufzeit über die gesamte Laufzeit oft 10.000 Euro oder mehr weniger an Zinsen als derselbe Kauf mit nur 5.000 Euro Eigenkapital und entsprechend höherem Zinsaufschlag.

Wer die Anschaffung aufschieben kann, um mehr Eigenkapital anzusparen, gewinnt dadurch häufig mehr an Zinsersparnis, als der spätere Kaufzeitpunkt kostet.

Anwendung

Kreditrate berechnen: Praxisbeispiele für Privat- und Autokredit

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Beispiel: Eine Familie möchte ein Fahrzeug für 25.000 Euro finanzieren. Eingaben im Kreditrechner: Kreditbetrag 25.000 Euro, Sollzins 6,2 Prozent, Laufzeit 72 Monate.

Ergebnis: Monatsrate rund 417 Euro, Gesamtzahlungen 30.001 Euro, Zinskosten über die gesamte Laufzeit rund 5.001 Euro.

Variante mit 48 Monaten Laufzeit bei gleichen Konditionen: Monatsrate steigt auf rund 589 Euro, Zinskosten sinken auf rund 3.292 Euro – Ersparnis durch kürzere Laufzeit: 1.709 Euro.

Interpretation: Eine längere Laufzeit senkt die monatliche Belastung um 173 Euro, kostet aber 1.709 Euro mehr an Zinsen über die gesamte Finanzierungsdauer.

Der nächste Prüfschritt: Trägt das Haushaltsbudget die höhere Rate bei 48 Monaten auch bei unerwarteten Ausgaben wie einer Reparatur über 500 Euro?

Ein Sicherheitstest mit 50 Euro weniger frei verfügbarem Monatsbudget hilft, die Belastbarkeit realistisch einzuordnen. Erst wenn die Finanzierung in beiden Szenarien stabil bleibt, ist die Kreditentscheidung wirklich robust.

Ein zweites Beispiel zeigt denselben Zielkonflikt bei kleinerer Summe: 15.000 Euro zu 6 Prozent ergeben bei 48 Monaten rund 352 Euro Monatsrate und 1.909 Euro Zinskosten, bei 72 Monaten dagegen nur 249 Euro Rate, aber 2.899 Euro Zinsen.

Die längere Laufzeit entlastet die Monatsrate um gut 100 Euro, kostet über die Gesamtlaufzeit jedoch fast 1.000 Euro mehr an Zinsen – ein klarer Beleg dafür, dass die niedrigste Rate selten das günstigste Angebot ist. Autokredit 25.000 EUR: 72 Monate 417 EUR/Monat vs. 48 Monate 589 EUR/Monat Rechenweg am Standardfall: Ein Darlehen von 10.000 Euro führt bei der voreingestellten Laufzeit und Verzinsung zu einer monatlichen Annuität von 188,71 Euro.

Über die gesamte Laufzeit summieren sich die Zahlungen auf 11.322,74 Euro, davon 1.322,74 Euro Zinsen – ein Zinskostenanteil von 13,2 Prozent bezogen auf die Darlehenssumme.

Jede Rate besteht aus einem Zins- und einem Tilgungsanteil, wobei der Zinsanteil mit sinkender Restschuld Monat für Monat kleiner und der Tilgungsanteil größer wird. Eine kürzere Laufzeit erhöht die Rate, senkt aber die Gesamtzinsen deutlich.

Fallstricke

Häufige Fehler beim Kreditvergleich

Typische Anfängerfehler. Sicherer anwenden.

Erster häufiger Fehler: Die niedrigste Monatsrate als bestes Angebot werten, ohne Gesamtzinsen und Laufzeit danebenzulegen. Eine längere Laufzeit senkt die Rate, erhöht aber die Gesamtzinslast oft um Tausende Euro.

Zweiter Fehler: Mit dem Sollzins rechnen statt mit dem Effektivzins. Nur der Effektivzins schließt alle preisbestimmenden Pflichtkosten ein und ermöglicht einen fairen Vergleich gemäß Preisangabenverordnung.

Dritter Fehler: Die maximal tragbare Rate planen und keinen Puffer für Reparaturen, Nachzahlungen oder Einkommensschwankungen lassen. Vierter Fehler: Ratenkredit, Autokredit und Baufinanzierung wie austauschbare Produkte behandeln.

Jede Kreditform hat eigene Nebenkosten, Sicherheiten und rechtliche Bedingungen, die den effektiven Preis maßgeblich beeinflussen. Fünfter Fehler: Sonderaktionen mit kurzfristigem Lockzins überbewerten, ohne den langfristigen Kostenverlauf zu prüfen.

Eine saubere Entscheidung braucht immer die Gesamtkostenperspektive und eine Vergleichsmatrix mit identischen Parametern. Sechster Fehler: glauben, man sei an die vereinbarte Laufzeit gebunden.

Nach § 500 Absatz 2 BGB kann der Darlehensnehmer seine Verbindlichkeiten aus einem Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig erfüllen – bei Ratenkrediten also unabhängig davon, ob der Vertrag ein Sondertilgungsrecht ausdrücklich vorsieht.

Nur für Immobiliar-Verbraucherdarlehen mit gebundenem Sollzinssatz gilt diese Freiheit während der Zinsbindung nicht; dort ist die vorzeitige Rückzahlung an ein berechtigtes Interesse geknüpft. Siebter Fehler: die Grenzen des Rechners übersehen.

Er kennt nur Kreditsumme, Sollzins und Laufzeit – Sondertilgungen, eine mitfinanzierte Restschuldversicherung, Bearbeitungsgebühren und eine mögliche Vorfälligkeitsentschädigung fließen nirgends ein.

Gerade die Restschuldversicherung verteuert einen Kredit erheblich, taucht in der Monatsrate dieses Rechners aber nicht auf. Wer diese Posten mitdenkt, kommt der wahren Belastung deutlich näher als über die Rate allein.

Nächster Schritt

Kreditrechner: Fazit zu Rate, Zinsen und Laufzeit

Die Kernaussage für die direkte Weiterentscheidung.

Kreditrate berechnen, Gesamtzahlungen und Zinskosten ermitteln: Der Kreditrechner liefert alle drei Werte für beliebige Ratenkredite aus drei Eingaben – Kreditsumme, Sollzins und Laufzeit.

Vergleiche immer mindestens zwei Laufzeitszenarien und prüfe, ob die höhere Rate der kürzeren Variante auch bei unerwarteten Ausgaben im Budget bleibt. Für einen detaillierten Monat-für-Monat-Plan mit ausgewiesener Restschuld eignet sich der Tilgungsplanrechner.

Ob sich eine Ablösung deines bestehenden Kredits lohnt, prüfst du mit dem Umschuldungsrechner.

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine individuelle Beratung – für ein rechtlich verbindliches Kreditangebot mit individuellem Effektivzins wende dich an deine Bank oder einen seriösen Kreditvermittler.

Vergleiche Angebote grundsätzlich über den Effektivzins statt den Sollzins und stelle Monatsrate und Gesamtzinslast nebeneinander – erst beide Kennzahlen zusammen zeigen, welcher Kredit über die volle Laufzeit tatsächlich am wenigsten kostet.

Für den Vergleich mehrerer Angebote zählt nicht die Monatsrate allein, sondern der effektive Jahreszins nach der Preisangabenverordnung – er bündelt Sollzins und Nebenkosten und macht Kredite erst wirklich vergleichbar.

Achte zusätzlich auf das Recht zu kostenlosen Sondertilgungen: Sie verkürzen die Laufzeit und sparen Zinsen, ohne dass eine Vorfälligkeitsentschädigung anfällt.

Vertiefung

Kreditrechner-Beispiele: Monatliche Rate für verschiedene Kreditsummen

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Die monatliche Rate beträgt 237,15 €; die Gesamtkosten liegen bei 11.383,18 €, davon 1.383,18 € Zinsen (Zinskostenanteil 13,8 %, effektiver Jahreszins 6,697 %).

Kleinkredit über 10.000 € mit 4 Jahren Laufzeit

Kreditsumme
10.000 €
Laufzeit
48 Monate
Jährlicher Zinssatz
6,5 % p.a.

Beispiel 2 · Mittel · Die monatliche Rate liegt bei 497,19 €; über die Laufzeit summieren sich die Gesamtkosten auf 35.797,44 €, davon 5.797,44 € Zinsen (Zinskostenanteil 19,3 %, effektiver Jahreszins 6,168 %).

Ratenkredit über 30.000 € mit 6 Jahren Laufzeit

Kreditsumme
30.000 €
Laufzeit
72 Monate
Jährlicher Zinssatz
6 % p.a.

Beispiel 3 · Komplex · Die monatliche Rate liegt bei 1.036,38 €; über 10 Jahre summieren sich die Gesamtkosten auf 124.366,09 €, davon 24.366,09 € Zinsen (Zinskostenanteil 24,4 %, effektiver Jahreszins 4,594 %).

Kredit über 100.000 € mit 10 Jahren Laufzeit

Kreditsumme
100.000 €
Laufzeit
120 Monate
Jährlicher Zinssatz
4,5 % p.a.

Beispiel 4 · Komplex · Die monatliche Rate liegt bei 1.159,92 €; über 20 Jahre summieren sich die Gesamtkosten auf 278.380,66 €, davon 78.380,66 € Zinsen (Zinskostenanteil 39,2 %, effektiver Jahreszins 3,557 %).

Baufinanzierungs-Orientierung über 200.000 € mit 20 Jahren Laufzeit

Kreditsumme
200.000 €
Laufzeit
240 Monate
Jährlicher Zinssatz
3,5 % p.a.

Beispiel 5 · Komplex · Die monatliche Rate beträgt 345,44 €; die Gesamtkosten liegen bei 16.581,09 €, davon 1.581,09 € Zinsen (Zinskostenanteil 10,5 %, effektiver Jahreszins 5,116 %).

Autokredit über 15.000 € mit 4 Jahren Laufzeit

Kreditsumme
15.000 €
Laufzeit
48 Monate
Jährlicher Zinssatz
5 % p.a.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ZinsrechnerBerechnet einfache (lineare) Zinsen tagesgenau aus Kapital, Zinssatz und Laufzeit – mit Zinsertrag und Endkapital, ohne Zinseszins.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.KreditvergleichZwei Kreditangebote nebeneinander berechnen: Monatsrate, Gesamtkosten und Effektivzins (PAngV) direkt vergleichen.IBAN-RechnerIBAN aus Bankleitzahl und Kontonummer berechnen oder eine bestehende IBAN prüfen: Prüfziffernberechnung nach ISO 13616 (Modulo 97).DM-in-Euro-RechnerDM in Euro umrechnen mit dem amtlichen Kurs 1 EUR = 1,95583 DM.Verzugszinsen-RechnerVerzugszinsen nach § 288 BGB berechnen: Basiszinssatz + 5 bzw. 9 Prozentpunkte, tagesgenaue Berechnung über alle Zinsperioden.Dispo-RechnerDispozinsen tagesgenau berechnen: Ueberziehungsbetrag, Zinssatz und Dauer eingeben und Zinskosten mit Vergleich zum Ratenkredit erhalten.Wie-viel-Kredit-RechnerWie viel Kredit bekomme ich? Tragbare Rate und maximale Kreditsumme nach bankmäßiger Haushaltsrechnung aus Netto, Fixkosten, Lebenshaltungspauschale, Zins und Laufzeit, mit Zinskosten und Quote.Leasing vs. KaufLeasing vs. Kauf: Gesamtkosten, monatliche Belastung, Restwert und Empfehlung für Ihre Fahrzeugfinanzierung vergleichen.Gesamtkosten (TCO)Echte Gesamtkosten pro Monat und pro km: Wertverlust, Finanzierung, Versicherung, Steuer, Kraftstoff, Wartung, Reifen.Autokredit-RechnerMonatliche Autokredit-Rate berechnen: Annuität aus Fahrzeugpreis, Anzahlung, Laufzeit und Zinssatz – auch für 3-Wege-Finanzierung mit Schlussrate.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 12 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Prozessdiagramm zeigt den Rechenweg von Kreditsumme, Zinssatz und Laufzeit über die Annuitätenformel zur monatlichen Rate und den Gesamtkosten.

    Kreditraten-Berechnung

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/finanzen/kredit-rate-berechnung.svg"
           alt="Prozessdiagramm zeigt den Rechenweg von Kreditsumme, Zinssatz und Laufzeit über die Annuitätenformel zur monatlichen Rate und den Gesamtkosten."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Kreditraten-Berechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Gestapeltes Flächendiagramm zeigt, wie der Zinsanteil über die Laufzeit sinkt und der Tilgungsanteil steigt, während die monatliche Rate konstant bleibt.

    Tilgungs- und Zinsverlauf eines Annuitätendarlehens

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/finanzen/kredit-tilgung-zins-verlauf.svg"
           alt="Gestapeltes Flächendiagramm zeigt, wie der Zinsanteil über die Laufzeit sinkt und der Tilgungsanteil steigt, während die monatliche Rate konstant bleibt."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Tilgungs- und Zinsverlauf eines Annuitätendarlehens auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Vergleich zweier Laufzeit-Varianten: 72 Monate mit 417 EUR Rate und 5.001 EUR Zinsen vs. 48 Monate mit 589 EUR Rate und 3.292 EUR Zinsen. Kürzere Laufzeit spart 1.709 EUR.

    Kreditrechner-Praxis: 25.000 EUR Autokredit – 72 vs. 48 Monate Laufzeit

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/finanzen/kreditrechner-praxis-familie.svg"
           alt="Vergleich zweier Laufzeit-Varianten: 72 Monate mit 417 EUR Rate und 5.001 EUR Zinsen vs. 48 Monate mit 589 EUR Rate und 3.292 EUR Zinsen. Kürzere Laufzeit spart 1.709 EUR."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Kreditrechner-Praxis: 25.000 EUR Autokredit – 72 vs. 48 Monate Laufzeit auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Infografik: Formel: Darlehensrechner (Annuität), · (q − 1), − 1, q = 1 + r / 12, GESAMTKOSTEN = R · N − D · EFFEKTIVZINS GEM. § 6 PRANGV, VARIABLEN, Monatsrate (€) – Konstante monatliche Zahlung., Darlehensbetrag (€) – Aufgenommene Kreditsumme.

    Kreditrechner Darlehensrechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/finanzen/kreditrechner-darlehensrechner-formel.svg"
           alt="Infografik: Formel: Darlehensrechner (Annuität), · (q − 1), − 1, q = 1 + r / 12, GESAMTKOSTEN = R · N − D · EFFEKTIVZINS GEM. § 6 PRANGV, VARIABLEN, Monatsrate (€) – Konstante monatliche Zahlung., Darlehensbetrag (€) – Aufgenommene Kreditsumme."
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Kreditrechner Darlehensrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Infografik: Formel: Dispositionskredit, Zinsen = Saldo · r / 365 · Tage, Ø DISPOZINS 2026: CA. 11,5 % P.A. · TAGEWEISE ABRECHNUNG · QUARTALSKAPITALISIERUNG, VARIABLEN, Saldo (€) – In Anspruch genommener Überziehungsbetrag., Dispozins (% p.a.) – Jahreszins auf de

    Kreditrechner Dispositionskredit-Rechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/finanzen/kreditrechner-dispositionskredit-rechner-formel.svg"
           alt="Infografik: Formel: Dispositionskredit, Zinsen = Saldo · r / 365 · Tage, Ø DISPOZINS 2026: CA. 11,5 % P.A. · TAGEWEISE ABRECHNUNG · QUARTALSKAPITALISIERUNG, VARIABLEN, Saldo (€) – In Anspruch genommener Überziehungsbetrag., Dispozins (% p.a.) – Jahreszins auf de"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Kreditrechner Dispositionskredit-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Infografik: Formel: Haushaltspauschale für Kreditprüfung, Frei = Netto − HP − Fixkosten − Raten, HP = Basis + n_Erw · Z_Erw + n_Kind · Z_Kind, BANKSPEZIFISCH · BASIS CA. 700–850 € · ZUSCHLAG CA. 150–250 € JE PERSON, VARIABLEN, Haushaltspauschale (€) – Mindestleb

    Kreditrechner Haushaltspauschale-Rechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/finanzen/kreditrechner-haushaltspauschale-rechner-formel.svg"
           alt="Infografik: Formel: Haushaltspauschale für Kreditprüfung, Frei = Netto − HP − Fixkosten − Raten, HP = Basis + n_Erw · Z_Erw + n_Kind · Z_Kind, BANKSPEZIFISCH · BASIS CA. 700–850 € · ZUSCHLAG CA. 150–250 € JE PERSON, VARIABLEN, Haushaltspauschale (€) – Mindestleb"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Kreditrechner Haushaltspauschale-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Infografik: Formel: Ratenkredit (§ 6 PAngV), R = K · q^n · (q − 1) / (q^n − 1), Q = 1 + R_EFF/12 · GESAMTKOSTEN = R · N − K, VARIABLEN, Kreditbetrag (€) – Auszahlungsbetrag (Netto-Kredit)., Effektivzins (% p.a.) – Inkl. aller Nebenkosten (§ 6 PAngV)., Laufzeit (

    Kreditrechner Ratenkredit-Rechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/finanzen/kreditrechner-ratenkredit-rechner-formel.svg"
           alt="Infografik: Formel: Ratenkredit (§ 6 PAngV), R = K · q^n · (q − 1) / (q^n − 1), Q = 1 + R_EFF/12 · GESAMTKOSTEN = R · N − K, VARIABLEN, Kreditbetrag (€) – Auszahlungsbetrag (Netto-Kredit)., Effektivzins (% p.a.) – Inkl. aller Nebenkosten (§ 6 PAngV)., Laufzeit ("
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Kreditrechner Ratenkredit-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Annuitätenformel des Kreditrechners: Monatsrate aus Kreditsumme, Monatszins und Laufzeit in Monaten.

    Annuitätenformel: monatliche Kreditrate

    760 × 470 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/annuitaetenkredit-rate-formel.svg"
           alt="Annuitätenformel des Kreditrechners: Monatsrate aus Kreditsumme, Monatszins und Laufzeit in Monaten."
           width="760" height="470">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Annuitätenformel: monatliche Kreditrate auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Darlehensrechner-Formel: Monatsrate gleich Darlehensbetrag mal Zinsfaktor hoch Laufzeit mal Zinsfaktor minus eins geteilt durch Zinsfaktor hoch Laufzeit minus eins.

    Formel: Darlehensrechner (Annuität)

    760 × 414 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/kreditrechner-darlehensrechner-formel.svg"
           alt="Darlehensrechner-Formel: Monatsrate gleich Darlehensbetrag mal Zinsfaktor hoch Laufzeit mal Zinsfaktor minus eins geteilt durch Zinsfaktor hoch Laufzeit minus eins."
           width="760" height="414">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Formel: Darlehensrechner (Annuität) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Dispositionskredit-Formel: Zinsen gleich Saldo mal Dispozins geteilt durch 365 mal Anzahl der Überziehungstage.

    Formel: Dispositionskredit

    760 × 382 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/kreditrechner-dispositionskredit-formel.svg"
           alt="Dispositionskredit-Formel: Zinsen gleich Saldo mal Dispozins geteilt durch 365 mal Anzahl der Überziehungstage."
           width="760" height="382">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Formel: Dispositionskredit auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Haushaltspauschale-Formel: Frei verfügbarer Betrag gleich Nettoeinkommen minus Haushaltspauschale minus Fixkosten minus bestehende Raten.

    Formel: Haushaltspauschale für Kreditprüfung

    760 × 426 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/kreditrechner-haushaltspauschale-formel.svg"
           alt="Haushaltspauschale-Formel: Frei verfügbarer Betrag gleich Nettoeinkommen minus Haushaltspauschale minus Fixkosten minus bestehende Raten."
           width="760" height="426">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Formel: Haushaltspauschale für Kreditprüfung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner
  • Ratenkredit-Formel: Monatsrate gleich Kreditbetrag mal Zinsfaktor hoch Laufzeit mal Zinsfaktor minus eins geteilt durch Zinsfaktor hoch Laufzeit minus eins.

    Formel: Ratenkredit (§ 6 PAngV)

    760 × 414 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/kreditrechner-ratenkredit-formel.svg"
           alt="Ratenkredit-Formel: Monatsrate gleich Kreditbetrag mal Zinsfaktor hoch Laufzeit mal Zinsfaktor minus eins geteilt durch Zinsfaktor hoch Laufzeit minus eins."
           width="760" height="414">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/kreditrechner">Formel: Ratenkredit (§ 6 PAngV) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/kreditrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Deutsche Bundesbank; Verbraucherzentrale Bundesverband; EU-Verbraucherkreditrichtlinie

Stand: 2026-09-26

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
26. September 2026
Fachbereich
Finanzen / Kredite
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Kreditrechner. Abgerufen von https://rechner-portal.de/finanzen/kredite/kreditrechner

Harvard-Format

Rechner-Portal, 2026. Kreditrechner. Available at: https://rechner-portal.de/finanzen/kredite/kreditrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.