Zum Hauptinhalt springen

Rohgewinn berechnen: Marge und Aufschlag kalkulieren

FinanzenStand Noch keine Bewertung
Euro
Euro
Anzeige

Kurzantwort

Rohgewinn berechnen: Umsatz minus Wareneinsatz. Der Rohgewinn zeigt, wie viel nach Abzug der direkten Kosten übrig bleibt. Die Rohgewinnmarge (in %) macht Unternehmen verschiedener Grössen vergleichbar.

Rohgewinn berechnen: Umsatzerlöse und Wareneinsatz eingeben und Rohgewinn

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Rohgewinn-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Rohgewinn-Rechner berechnet aus Umsatzerlösen und Wareneinsatz drei wichtige Kennzahlen: den Rohgewinn (absolut), die Rohgewinnmarge (in Prozent) und den Aufschlag auf den Wareneinsatz. Diese drei Werte bilden das Fundament jeder Handelskalkulation und zeigen auf einen Blick, ob die Preissetzung kostendeckend ist.

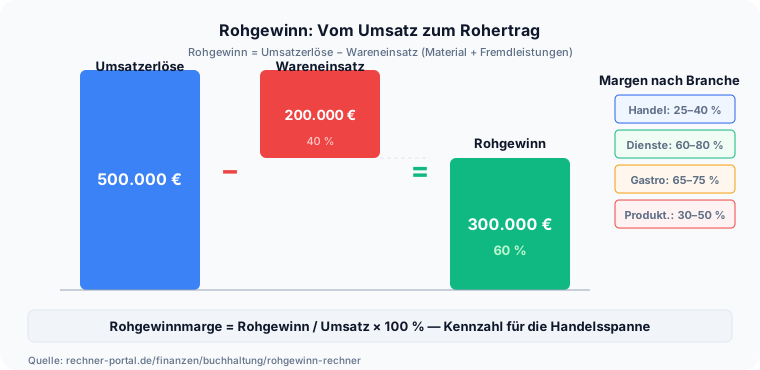
Der Rohgewinn ist die Differenz aus Umsatz und Wareneinsatz, also der Betrag, der für alle weiteren Kosten wie Miete, Löhne und Verwaltung sowie für den Gewinn verbleibt.

Der Rechner richtet sich an Selbstständige, Händler, Freelancer und Kleinunternehmer, die ihre Kalkulationsbasis schnell prüfen oder Preise fundiert setzen wollen.

Rohgewinnmarge und Aufschlag beschreiben denselben Rohgewinn aus zwei Blickwinkeln: Die Marge misst ihn am Umsatz, der Aufschlag am Einkaufspreis.

Diese Unterscheidung ist für die Preissetzung zentral, denn der Aufschlag lässt sich unmittelbar in einen Verkaufspreis übersetzen, während die Marge zeigt, welcher Anteil jedes Umsatz-Euros nach Abzug des Wareneinsatzes übrig bleibt.

Wichtig ist die Abgrenzung zum eigentlichen Gewinn: Der Rohgewinn ist bewusst eine Zwischengröße, die ausschließlich die Warenkosten berücksichtigt.

Fixe Kosten wie Miete, Personal oder Verwaltung sind darin noch nicht enthalten, weshalb ein positiver Rohgewinn allein noch keinen Unternehmensgewinn belegt.

Er zeigt lediglich, wie viel nach Abzug des reinen Wareneinsatzes für alle übrigen Kosten und den Gewinn zur Verfügung steht.

In der betriebswirtschaftlichen Auswertung (BWA) wird dieser Wert als Rohgewinn I bezeichnet (Umsatzerlöse minus Material- und Wareneinsatz). Der Rohgewinn II zieht zusätzlich die Personalkosten ab und wird in diesem Rechner nicht berechnet.

Margen-Rechner: Marge vs. Aufschlag berechnen Marge und Aufschlag beschreiben denselben Rohgewinn, beziehen sich aber auf unterschiedliche Bezugsgrößen — und genau diese Verwechslung führt in der Praxis zu Fehlkalkulationen.

Die Rohgewinnmarge teilt den Rohgewinn durch den Umsatz: Bei 50.000 Euro Umsatz und 32.500 Euro Wareneinsatz beträgt der Rohgewinn 17.500 Euro und die Marge 35 Prozent.

Der Aufschlag teilt denselben Rohgewinn durch den Wareneinsatz und landet bei 53,85 Prozent. Wer also einen Aufschlag von 50 Prozent kalkuliert, erzielt damit keine 50 Prozent Marge, sondern nur 33,3 Prozent.

Die Umrechnung lautet: Marge = Aufschlag / (100 + Aufschlag) × 100. Dieser Rechner zeigt beide Werte nebeneinander und macht die Lücke zwischen dem gefühlten und dem tatsächlichen Ergebnis sofort sichtbar.

Wer die Marge als Steuerungsgröße nutzt, sollte den Verkaufspreis über Einkaufspreis / (1 − Zielmarge) berechnen, nicht über den Aufschlag, um die gewünschte Profitabilität tatsächlich zu erreichen.
Eingaben

Umsatzerlöse und Wareneinsatz (COGS) eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst die Umsatzerlöse (netto, ohne Umsatzsteuer) und den Wareneinsatz (Einstandskosten für die verkauften Waren) ein. Der Wareneinsatz umfasst ausschließlich die variablen Materialkosten der verkauften Produkte, nicht die fixen Betriebskosten wie Miete oder Löhne.

Beide Werte sollten denselben Zeitraum betreffen, zum Beispiel beide für das Quartal oder beide für das Jahr. Häufiger Fehler: Fixkosten wie Miete werden zum Wareneinsatz addiert. Das ergibt eine Deckungsbeitragsrechnung, keine Rohgewinnberechnung.

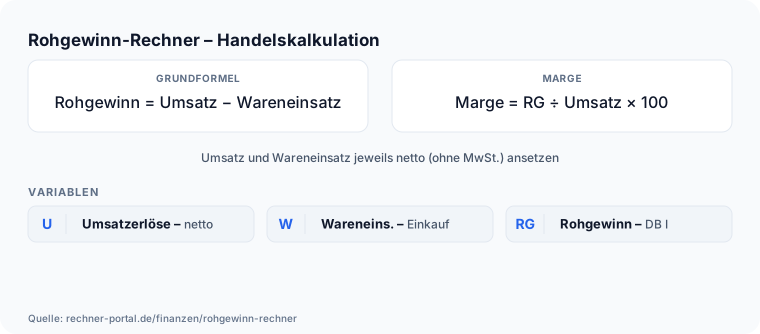
Achte darauf, den Umsatz stets netto ohne Umsatzsteuer anzusetzen, weil die Steuer nur ein durchlaufender Posten ist und die Marge sonst verzerrt.

Zum Wareneinsatz gehören neben dem reinen Einkaufspreis in der Regel auch Bezugskosten wie Fracht, Zoll und Verpackung, sofern sie den verkauften Waren direkt zurechenbar sind.

Achte außerdem darauf, beide Werte konsistent aus derselben Quelle zu ziehen, etwa aus der betriebswirtschaftlichen Auswertung oder der laufenden Buchhaltung, damit Umsatz und Wareneinsatz wirklich zueinander passen und dieselben Geschäftsvorfälle abbilden.

Wer den Umsatz aus dem Verkaufssystem und den Wareneinsatz aus einer groben Schätzung mischt, erhält eine Marge, die zwar plausibel aussieht, aber nicht belastbar ist.

Praxisfälle

Rohgewinn, Rohertrag und Handelsspanne in der Praxis

Sechs typische Branchensituationen zeigen, wie unterschiedlich Rohgewinn, Marge und Aufschlag ausfallen – jede Zahl ist mit dem Rohgewinn-Rechner nachgerechnet.

  1. Rohertrag im Lebensmitteleinzelhandel: 22,5 % Marge

    „"rohertrag berechnen lebensmittelhandel" / "rohgewinn einzelhandel"“

    Eingabe
    Umsatzerlöse 80.000 €, Wareneinsatz 62.000 €
    Ergebnis
    Rohgewinn 18.000 €, Rohgewinnmarge 22,5 %, Aufschlag 29,0 % – typisch für den margenschwachen Lebensmittelhandel mit hohem Warenumschlag.
  2. Rohgewinnmarge im Modehandel: 60 % Marge

    „"handelsspanne mode berechnen" / "aufschlag bekleidung"“

    Eingabe
    Umsatzerlöse 20.000 €, Wareneinsatz 8.000 €
    Ergebnis
    Rohgewinn 12.000 €, Rohgewinnmarge 60 %, Aufschlag 150 % – Saisonware im Bekleidungshandel erlaubt deutlich höhere Spannen als Lebensmittel.
  3. Rohgewinn bei Software ohne Lagerware: 86 % Marge

    „"rohgewinn software berechnen" / "marge digitales produkt"“

    Eingabe
    Umsatzerlöse 25.000 €, Wareneinsatz 3.500 €
    Ergebnis
    Rohgewinn 21.500 €, Rohgewinnmarge 86,0 %, Aufschlag 614,3 % – bei digitalen Produkten besteht der Wareneinsatz fast nur aus Server- und Lizenzkosten.
  4. Rohgewinn im Handwerk: Materialanteil eines Auftrags

    „"rohgewinn handwerk" / "materialkosten marge berechnen"“

    Eingabe
    Umsatzerlöse 12.000 €, Wareneinsatz 4.800 €
    Ergebnis
    Rohgewinn 7.200 €, Rohgewinnmarge 60,0 %, Aufschlag 150 % – davon müssen noch Lohnkosten, Maschinen und Verwaltung finanziert werden.
  5. Rohgewinnaufschlagsatz in der Gastronomie: 70 % Marge

    „"rohgewinnaufschlagsatz gastronomie" / "wareneinsatz gastronomie berechnen"“

    Eingabe
    Umsatzerlöse 40.000 €, Wareneinsatz 12.000 €
    Ergebnis
    Rohgewinn 28.000 €, Rohgewinnmarge 70 %, Aufschlag 233,3 % – entspricht einer für die Gastronomie üblichen Wareneinsatzquote (Food Cost) von 30 % des Umsatzes.
  6. Niedrige Marge im Großhandel: 20 % bei hohem Volumen

    „"rohgewinn großhandel" / "handelsspanne volumengeschäft"“

    Eingabe
    Umsatzerlöse 200.000 €, Wareneinsatz 160.000 €
    Ergebnis
    Rohgewinn 40.000 €, Rohgewinnmarge 20 %, Aufschlag 25 % – niedrige Stückmargen werden im Großhandel über das Volumen ausgeglichen.

Berechnung

Rohgewinn berechnen: Formel für Rohgewinn, Rohgewinnmarge und Aufschlag

Verstehe den Formelweg.

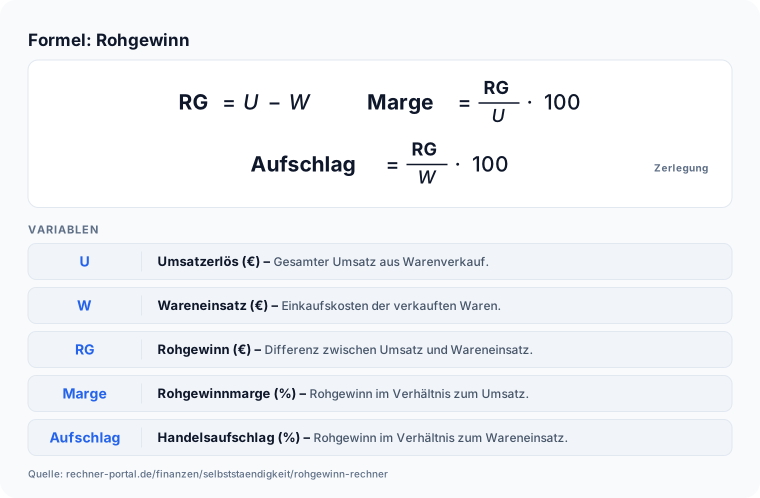
Rohgewinn-Rechner: Rohgewinn = Umsatz minus Wareneinsatz, Rohgewinnmarge und Aufschlag als zwei Perspektiven auf denselben Rohgewinn Die Formeln sind direkt nachvollziehbar. Rohgewinn = Umsatzerlöse - Wareneinsatz.

Rohgewinnmarge = Rohgewinn / Umsatzerlöse x 100 (Prozentsatz des Umsatzes, der als Rohgewinn verbleibt — im Handel auch Handelsspanne genannt).

Aufschlag = Rohgewinn / Wareneinsatz x 100 (Aufschlag auf den Einkaufspreis, auch Kalkulationsaufschlag, Handelsaufschlag oder Markup genannt). Rechenbeispiel: Umsatz 10.000 EUR, Wareneinsatz 6.000 EUR. Rohgewinn = 4.000 EUR.

Rohgewinnmarge = 4.000 / 10.000 x 100 = 40 %. Aufschlag = 4.000 / 6.000 x 100 = 66,7 %.

Der Unterschied zwischen den beiden Prozentwerten erklärt sich allein über die Bezugsgröße: Die Marge von 40 Prozent teilt den Rohgewinn durch den größeren Umsatz, der Aufschlag von 66,7 Prozent durch den kleineren Wareneinsatz.

Achtung: Bei 10.000 Euro Umsatz und 6.000 Euro Wareneinsatz beträgt die Handelsspanne 40 %, der Kalkulationsaufschlag 66,7 % — beide beschreiben dieselben 4.000 Euro Rohgewinn, beziehen sich aber auf verschiedene Bezugsgrößen.

Beide lassen sich ineinander umrechnen: Aus einem Aufschlag ergibt sich die Marge, indem man ihn durch die Summe aus hundert und dem Aufschlag teilt und mit hundert multipliziert.

Für die Praxis heißt das, dass ein hoher Aufschlag nicht automatisch eine hohe Marge bedeutet und man beim Vergleich stets prüfen sollte, auf welche Bezugsgröße sich eine Prozentzahl bezieht.

Beachte, dass Marge und Aufschlag rein mathematisch immer zusammenhängen: Sobald einer der beiden Prozentwerte feststeht, ergibt sich der andere zwangsläufig.

Der Rohgewinn selbst bleibt dabei unverändert, nur die Bezugsgröße im Nenner wechselt zwischen Umsatz und Wareneinsatz.

Deshalb ist der Aufschlag immer der größere der beiden Prozentwerte, solange ein Rohgewinn erzielt wird, denn der Wareneinsatz ist stets kleiner als der Umsatz.

Rohgewinn-Formel: Rohgewinn gleich Umsatz minus Wareneinsatz, mit Rohgewinnmarge und Handelsaufschlag.

Nachschlagen

Branchenübliche Rohgewinnmargen im Überblick

Rohgewinnmargen variieren je nach Branche erheblich. Die folgenden Werte sind statistische Richtwerte und ersetzen keine individuelle Kalkulation.

Typische Rohgewinnmargen und Aufschlagssätze nach Branche (Orientierungswerte)
BrancheTypische RohgewinnmargeTypischer AufschlagAnmerkung
Lebensmitteleinzelhandel25–30 %33–43 %Hoher Warenumschlag, geringe Marge
Drogerie / Kosmetik35–45 %54–82 %Markenprodukte mit höherer Spanne
Bekleidung / Mode50–70 %100–233 %Saisonware, hohe Abschriften möglich
Elektronik / IT-Hardware20–35 %25–54 %Starker Preiswettbewerb
Möbel / Einrichtung40–55 %67–122 %Höhere Beratungsintensität
Pharma / Apotheke30–45 %43–82 %Regulierte Preisgestaltung
Software / SaaS70–90 %233–900 %Minimaler Wareneinsatz
Gastronomie (Speisen/Getränke)65–75 %186–300 %Wareneinsatzquote 25–35 % vom Umsatz (Food Cost), Fast Casual bis Fine Dining
Großhandel15–25 %18–33 %Volumengeschäft, niedrige Stückmargen
Handwerk (Material)40–60 %67–150 %Exkl. Lohnkosten

Orientierungswerte auf Basis von HDE-Branchenberichten, Destatis-Kostenstrukturerhebungen, IHK-Veröffentlichungen und gängigen Gastronomie-Kalkulationsrichtwerten (Food-Cost-Quote). Die tatsächliche Marge hängt von Sortiment, Einkaufskonditionen und Wettbewerb ab. Für eine belastbare Einordnung empfiehlt sich der Vergleich mit der eigenen Buchführung und branchenspezifischen Verbandsdaten. Stand der Branchenwerte: 2026 (Korrektur Gastronomie-Zeile 02.10.2026: vorherige Fassung zeigte die Wareneinsatzquote statt der Rohgewinnmarge).

Expertenmodus

Häufige Fragen zu Rohgewinn, Rohertrag und Marge

Spezielle Fragen geklärt. Tiefer verstehen.

Ist Rohertrag dasselbe wie Rohgewinn, und wie unterscheiden sich beide vom Reingewinn?

Ja: Rohertrag ist im Handel das gängige Synonym für Rohgewinn, beide bezeichnen Umsatzerlöse minus Wareneinsatz.

Bei 100.000 Euro Umsatz und 60.000 Euro Wareneinsatz ergibt der Rechner einen Rohgewinn (Rohertrag) von 40.000 Euro und eine Marge von 40 Prozent.

Der Reingewinn ist dagegen eine ganz andere, spätere Stufe der Gewinnermittlung: Er bleibt erst übrig, nachdem von diesen 40.000 Euro auch noch Miete, Löhne, Abschreibungen, Zinsen und Steuern abgezogen wurden – zum Beispiel 30.000 Euro Fixkosten, sodass nur 10.000 Euro Reingewinn verbleiben.

Rohgewinn/Rohertrag ist daher immer höher als der Reingewinn und sagt allein noch nichts darüber, ob ein Unternehmen tatsächlich profitabel arbeitet.

Prüfe deshalb nach jeder Rohgewinn-Berechnung zusätzlich, ob der Betrag deine Fixkosten übersteigt – sonst bleibt am Jahresende trotz positivem Rohgewinn ein Verlust stehen.

Ist der Deckungsbeitrag dasselbe wie der Rohgewinn oder ist er der Gewinn?

Der Deckungsbeitrag I (DB I) entspricht rechnerisch dem Rohgewinn, sofern der Wareneinsatz wirklich alle variablen Kosten enthält – beide sind dann mit Umsatz minus variable Kosten identisch.

Der Deckungsbeitrag ist aber kein Gewinn: Bei 100.000 Euro Umsatz und 55.000 Euro Wareneinsatz beträgt der DB I (= Rohgewinn) 45.000 Euro, die Marge 45 Prozent – daraus müssen noch Fixkosten wie Miete und Personal gedeckt werden, bevor überhaupt ein Gewinn entsteht.

Kommen weitere variable Kosten hinzu, etwa 5.000 Euro Provisionen oder Verpackung, sinkt der DB II auf 40.000 Euro, während der reine Rohgewinn aus Warenkosten unverändert bei 45.000 Euro bleibt.

Rechne deshalb nach, ob dein Wareneinsatz nur Materialkosten oder bereits weitere variable Posten enthält – sonst vergleichst du Rohgewinn und Deckungsbeitrag, ohne dieselbe Kostenbasis zu meinen.

Wie unterscheiden sich Rohgewinnmarge und Aufschlag (Markup) rechnerisch?

Beide Kennzahlen messen denselben Rohgewinn, aber mit unterschiedlicher Bezugsgröße: Die Rohgewinnmarge teilt den Rohgewinn durch den Umsatz, der Aufschlag teilt ihn durch den Wareneinsatz.

Bei 60 Euro Einkaufspreis und 100 Euro Verkaufspreis beträgt der Rohgewinn 40 Euro – die Marge liegt bei 40 Prozent, der Aufschlag bei 66,7 Prozent.

20 Prozent Marge entsprechen deshalb keinem Aufschlag von 20 Prozent, sondern von 25 Prozent, weil sich die Bezugsgröße ändert.

Für die Preiskalkulation ist der Aufschlag praktischer, weil er sich direkt auf den Einkaufspreis anwenden lässt; für Unternehmensvergleiche eignet sich die Marge besser.

Trage beide Werte deshalb nie synonym in ein Angebot ein, sondern prüfe vor jeder Kalkulation, welche der beiden Zahlen dein Lieferant oder dein Kunde tatsächlich meint.

Warum ergibt ein Aufschlag von 50 Prozent nur 33,3 Prozent Rohgewinnmarge?

Weil der Aufschlag auf den kleineren Wareneinsatz bezogen wird, die Marge aber auf den größeren Umsatz.

Bei 100 Euro Einkaufspreis und 50 Prozent Aufschlag liegt der Verkaufspreis bei 150 Euro, der Rohgewinn bei 50 Euro – die Marge beträgt dann 50 geteilt durch 150, also 33,3 Prozent, nicht 50 Prozent.

Die Umrechnung lautet: Marge = Aufschlag ÷ (100 + Aufschlag) × 100, umgekehrt Aufschlag = Marge ÷ (100 − Marge) × 100. Wer eine Zielmarge von 40 Prozent erreichen will, muss folglich einen Aufschlag von 66,7 Prozent kalkulieren, nicht 40 Prozent.

Diese Verwechslung ist der häufigste Kalkulationsfehler im Handel und führt dazu, dass Händler ihre tatsächliche Marge systematisch überschätzen – prüfe deshalb bei jeder Preiskalkulation mit dem Rechner, ob Aufschlag und Marge wirklich zusammenpassen.

Was gehört zum Wareneinsatz (COGS) und was zählt nicht dazu?

Zum Wareneinsatz zählen ausschließlich die direkten, variablen Beschaffungskosten der verkauften Produkte: Einkaufspreise, Frachtkosten bis ins Lager, Zölle und direkt zurechenbare Verpackung.

Nicht dazu gehören Miete, Marketing, Verwaltung oder Löhne, die nicht unmittelbar der Produktion zuzurechnen sind – diese sind Fixkosten und mindern erst den Reingewinn, nicht den Rohgewinn.

Ein Online-Händler, der Artikel für 40 Euro einkauft und für 80 Euro verkauft, erzielt mit diesen Angaben eine Rohgewinnmarge von 50 Prozent; die monatliche Lagermiete von 500 Euro zählt dabei nicht zum Wareneinsatz.

Wer Fixkosten versehentlich in den Wareneinsatz mischt, berechnet keine Rohgewinnmarge mehr, sondern eine Art Deckungsbeitragsrechnung mit verfälschten Werten.

Kontrolliere deshalb jede Position einzeln, bevor du sie in das Feld Wareneinsatz einträgst – im Zweifel gilt: nur was ohne den konkreten Verkauf gar nicht angefallen wäre, gehört hinein.

Welche Rohgewinnmarge bzw. Handelsspanne ist in meiner Branche üblich?

Das hängt stark von der Branche ab: Im Lebensmitteleinzelhandel liegt die Marge meist bei 25 bis 30 Prozent, im Modehandel bei 50 bis 70 Prozent, bei Software oder digitalen Produkten oft über 70 Prozent und in der Gastronomie bei Speisen und Getränken typischerweise bei 65 bis 75 Prozent, weil die Wareneinsatzquote dort nur 25 bis 35 Prozent des Umsatzes beträgt.

Die Tabelle „Branchenübliche Rohgewinnmargen im Überblick“ auf dieser Seite fasst zehn Branchen zusammen; es sind Orientierungswerte aus Branchenberichten, keine amtliche Statistik für dein Unternehmen.

Als Faustregel gilt: Die Marge muss über deiner Fixkostenquote (Fixkosten geteilt durch Umsatz) liegen, sonst entsteht trotz positivem Rohgewinn ein Verlust.

Vergleiche deine eigene Marge deshalb immer mit Zahlen aus derselben Branche und demselben Wareneinsatz-Zuschnitt, sonst vergleichst du Kennzahlen, die nur zufällig gleich heißen.

Wie berechne ich den Verkaufspreis aus Einkaufspreis und gewünschter Zielmarge?

Für eine Zielmarge rechnest du nicht mit dem Aufschlag, sondern mit der Formel Verkaufspreis = Einkaufspreis ÷ (1 − Zielmarge als Dezimalzahl).

Bei 60 Euro Einkaufspreis und einer Zielmarge von 40 Prozent ergibt sich ein Verkaufspreis von 60 geteilt durch 0,60, also 100 Euro – im Rechner bestätigt: 100 Euro Umsatz und 60 Euro Wareneinsatz ergeben genau 40 Prozent Marge und 66,7 Prozent Aufschlag.

Würdest du stattdessen fälschlich einen Aufschlag von 40 Prozent auf den Einkaufspreis rechnen, kämst du nur auf 84 Euro Verkaufspreis und damit auf lediglich 28,6 Prozent Marge – deutlich unter dem Ziel.

Nutze die Zielmargen-Formel immer dann, wenn eine bestimmte Mindestmarge zwingend erreicht werden muss, etwa weil sie deine Fixkostenquote deckt. Prüfe das Ergebnis anschließend im Rohgewinn-Rechner gegen, bevor du den Preis final festlegst.

Was bedeutet eine Rohgewinnmarge von 100 Prozent?

Eine Marge von 100 Prozent bedeutet rechnerisch, dass der Wareneinsatz null beträgt – der gesamte Umsatz wäre dann Rohgewinn, weil nichts vom Umsatz abgezogen wird.

Das ist in der Praxis nur bei Geschäftsmodellen ohne jeden direkten Wareneinsatz realistisch, etwa bei reiner Beratung ohne Materialeinsatz oder bei bereits vollständig abgeschriebenen digitalen Produkten ohne laufende Grenzkosten.

Bei 10.000 Euro Umsatz und 0 Euro Wareneinsatz zeigt der Rechner entsprechend 10.000 Euro Rohgewinn und 100 Prozent Marge; der Aufschlag wird in diesem Sonderfall mit 0 Prozent ausgewiesen, weil er sich mathematisch nicht durch null teilen lässt und ohne Wareneinsatz kein Aufschlag definiert ist.

In den allermeisten Branchen – selbst bei Software mit 70 bis 90 Prozent Marge – bleibt immer ein kleiner Wareneinsatz übrig, etwa für Server oder Lizenzen.

Prüfe deshalb kritisch, ob eine ausgewiesene 100-Prozent-Marge wirklich stimmt oder ob tatsächlich anfallende Kosten versehentlich nicht im Wareneinsatz erfasst wurden.

Ist die Rohgewinnmarge dasselbe wie die EBIT- oder EBITDA-Marge?

Nein, das sind unterschiedliche Kennzahlen mit unterschiedlicher Reichweite.

Die Rohgewinnmarge bezieht sich ausschließlich auf Umsatz minus Wareneinsatz und blendet Personal-, Raum- und Verwaltungskosten bewusst aus – bei 50.000 Euro Umsatz und 32.500 Euro Wareneinsatz liegt sie bei 35 Prozent.

Die EBIT-Marge zieht dagegen zusätzlich sämtliche Betriebskosten ab und zeigt das Ergebnis vor Zinsen und Steuern bezogen auf den gesamten Umsatz; die EBITDA-Marge rechnet davor auch Abschreibungen wieder heraus.

Ein Unternehmen mit hoher Rohgewinnmarge kann deshalb trotzdem eine niedrige oder negative EBIT-Marge haben, wenn die übrigen Betriebskosten hoch sind.

Vergleiche die beiden Kennzahlen deshalb nie direkt miteinander, sondern nutze den Rohgewinn als ersten Kalkulationsschritt und die EBIT-Marge erst für die Beurteilung des gesamten operativen Ergebnisses.

Hinweise

Rohgewinnmarge und Handelsspanne nach Branche einordnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Branchenübliche Rohgewinnmargen variieren stark: Im Lebensmitteleinzelhandel liegen sie oft unter 30 Prozent, im Modehandel zwischen 50 und 70 Prozent, im Dienstleistungsbereich noch höher, da der Wareneinsatz minimal ist. Vergleiche deine Marge regelmäßig mit Branchendurchschnittswerten, um zu prüfen, ob deine Preissetzung marktgerecht ist.

Aus der Rohgewinnmarge wird der Mindestbetrag sichtbar, den du pro Umsatz-Euro verdienen musst, bevor Fixkosten und Gewinn abgedeckt werden. Liegt deine Marge unter diesem Break-even-Punkt, machst du Verlust.

Rechne dazu die Fixkosten auf den Umsatz herunter: Verursacht dein Betrieb in der Regel Fixkosten in Höhe von 30 Prozent des Umsatzes, muss die Rohgewinnmarge deutlich darüber liegen, damit nach Abzug aller Kosten noch Gewinn bleibt.

Ein sinnvoller Vergleich ist außerdem der Blick auf die eigene Marge im Zeitverlauf: Sinkt sie über mehrere Quartale, deuten steigende Einkaufspreise oder zu zaghafte Preisanpassungen darauf hin, dass die Kalkulation nachgezogen werden sollte.

Nutze die drei Kennzahlen außerdem als Steuerungsinstrument statt als reine Rückschau: Wer Marge und Aufschlag regelmäßig je Produktgruppe betrachtet, erkennt früh, welche Sortimente die Kalkulation tragen und welche nur Umsatz ohne nennenswerten Beitrag erzeugen.

Diese Sicht hilft, das Sortiment gezielt in Richtung der margenstarken Artikel zu verschieben, statt allein auf den Gesamtumsatz zu schauen, der eine schwache Warenrentabilität leicht verdeckt.

Anwendung

Rohgewinn-Beispiel: Online-Shop für Naturkosmetik

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Lisa betreibt einen kleinen Online-Shop für Naturkosmetik. Im letzten Quartal hatte sie einen Umsatz von 15.000 EUR und einen Wareneinsatz von 8.500 EUR. Eingaben im Rechner: Umsatz 15.000 EUR, Wareneinsatz 8.500 EUR.

Ergebnis: Rohgewinn 6.500 EUR, Rohgewinnmarge 43,3 %, Aufschlag 76,5 %. Lisa prüft: Ihre Fixkosten (Miete, Werbung, Software) betragen ca. 4.000 EUR im Quartal. Damit verbleibt ihr ein Quartalsgewinn von rund 2.500 EUR vor Steuern.

Die Marge ist ausreichend, solange der Umsatz stabil bleibt.

Aufschlussreich wird der Fall, wenn Lisa die drei Kennzahlen zusammen liest: Die Rohgewinnmarge von 43,3 Prozent sagt, dass ihr von jedem Umsatz-Euro rund 43 Cent zur Deckung von Fixkosten und Gewinn bleiben, während der Aufschlag von 76,5 Prozent zeigt, wie viel sie auf ihren Einkaufspreis aufschlägt.

Von den 6.500 Euro Rohgewinn gehen 4.000 Euro Fixkosten ab, sodass vor Steuern rund 2.500 Euro Quartalsgewinn übrig bleiben.

Lisa erkennt daran, dass ein spürbarer Umsatzrückgang ihren Gewinn schnell aufzehren würde, weil die Fixkosten unabhängig vom Umsatz anfallen, und plant deshalb eine Umsatzreserve ein.

Der Fall macht deutlich, dass eine gesunde Rohgewinnmarge zwar die Voraussetzung für Gewinn ist, aber keine Garantie: Erst wenn der Rohgewinn die gesamten Fixkosten übersteigt, entsteht ein echter Überschuss, weshalb Marge und Fixkostenblock stets gemeinsam betrachtet werden müssen.

Für Lisa heißt das konkret, dass sie bei sinkendem Umsatz nicht nur die Marge, sondern vor allem den absoluten Rohgewinn im Blick behalten muss, weil erst dieser die feststehenden Kosten zu decken hat.

Fallstricke

Rohgewinn berechnen: Häufige Fehler

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist die Verwechslung von Rohgewinnmarge und Aufschlag. Die Marge bezieht sich auf den Umsatz, der Aufschlag auf den Einkaufspreis – beide Prozentwerte sind unterschiedlich und können nur dann verglichen werden, wenn man weiss, woran sie gemessen werden.

Zweiter Fehler: Der Wareneinsatz wird zu niedrig angesetzt, wenn Verpackungs- oder Transportkosten fehlen. Drittens wird die Rohgewinnmarge mit dem Gewinn verwechselt – der Rohgewinn deckt noch keine Fixkosten.

Ein vierter Fehler ist, Umsatz und Wareneinsatz aus unterschiedlichen Zeiträumen zu kombinieren, etwa den Jahresumsatz mit dem Wareneinsatz eines einzelnen Monats, wodurch die Marge völlig unrealistisch wird.

Ebenso wird der Umsatz gelegentlich brutto inklusive Umsatzsteuer angesetzt, obwohl für die Kalkulation der Nettowert gilt und die Steuer nur ein durchlaufender Posten ist.

Schließlich verleitet eine hohe Marge dazu, die Fixkostenbelastung zu unterschätzen, denn erst nach Deckung von Miete, Löhnen und Verwaltung entsteht echter Gewinn.

Ein zusätzlicher Fehler entsteht, wenn Rabatte, Skonti oder Retouren unberücksichtigt bleiben: Der tatsächlich erzielte Nettoumsatz liegt dann niedriger als der fakturierte, und die ausgewiesene Marge fällt geschönt aus.

Umgekehrt sollte auch der Wareneinsatz um erhaltene Skonti und Rabatte auf der Einkaufsseite bereinigt sein.

Nur wenn beide Seiten sauber um solche Korrekturposten bereinigt sind, spiegelt die berechnete Marge die wahre Ertragskraft des Warengeschäfts wider.

Nächster Schritt

Rohgewinn, Marge und Aufschlag im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Rohgewinn-Rechner übersetzt Umsatzerlöse und Wareneinsatz sofort in Rohgewinn, Marge und Aufschlag. Das Ergebnis zeigt, ob die Preissetzung die Einkaufskosten ausreichend übersteigt und wie viel Spielraum für Fixkosten und Gewinn bleibt.

Lies Marge und Aufschlag immer gemeinsam und verwechsle sie nicht, da sie sich auf unterschiedliche Bezugsgrößen beziehen.

Beachte außerdem, dass der Rohgewinn nur die Warenkosten abdeckt und noch keine Fixkosten wie Miete oder Löhne enthält, sodass eine gesunde Marge zwar notwendig, aber allein noch kein Nachweis für Gewinn ist.

Betrachte den Rohgewinn deshalb als Ausgangspunkt der Kalkulation, nicht als Endergebnis, und ziehe für die Beurteilung der Wirtschaftlichkeit immer die Fixkosten und die eigene Arbeitsleistung hinzu.

Als nächsten Schritt empfiehlt sich der Stundensatz-Rechner, um zu prüfen, ob auch der eigene Arbeitseinsatz ausreichend vergütet wird.

Vertiefung

Rohgewinn-Rechenbeispiele nach Branche

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Rohgewinn: 18.000 EUR | Marge: 22,5 % | Aufschlag: 29,0 %

Lebensmittelhandel mit niedriger Marge

Umsatzerlöse
80.000 EUR
Wareneinsatz
62.000 EUR

Beispiel 2 · Mittel · Rohgewinn: 21.500 EUR | Marge: 86,0 % | Aufschlag: 614,3 %

Software-Einzellizenz (hohes Margen-Geschäft)

Umsatzerlöse
25.000 EUR
Wareneinsatz
3.500 EUR

Beispiel 3 · Komplex · Rohgewinn: 7.200 EUR | Marge: 60,0 % | Aufschlag: 150,0 %

Handwerker – Materialanteil bei Auftrag

Umsatzerlöse
12.000 EUR
Wareneinsatz
4.800 EUR

Beispiel 4 · Komplex · Rohgewinn: 17.500 EUR | Marge: 35,0 % | Aufschlag: 53,85 %

Marge vs. Aufschlag bei 35 % Rohgewinnmarge

Umsatzerlöse
50.000 EUR
Wareneinsatz
32.500 EUR

Beispiel 5 · Komplex · Rohgewinn: 28.000 EUR | Marge: 70,0 % | Aufschlag: 233,33 %

Gastronomie – Rohgewinnaufschlagsatz bei 30 % Wareneinsatzquote

Umsatzerlöse
40.000 EUR
Wareneinsatz
12.000 EUR

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Preiselastizität-RechnerPreiselastizität der Nachfrage berechnen: Preis- und Mengenänderung eingeben, Elastizität und Umsatzeffekt ablesen – für Pricing-Entscheidungen in Handel und Selbstständigkeit.Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.Realzins-RechnerTatsächliche Rendite nach Inflation berechnen: Realzins nach Fisher-Formel, reales Endkapital in Kaufkraft, Jahrestabelle und Liniendiagramm. Optional mit Abgeltungsteuer.Einnahme-Überschuss-RechnerEÜR online berechnen: Betriebseinnahmen und Ausgaben nach § 4 Abs. 3 EStG erfassen, Gewinn oder Verlust mit USt-Trennung und Privatanteil ermitteln.ROI-RechnerReturn on Investment 2026 berechnen: ROI gesamt und pro Jahr, Nettogewinn, Amortisationsdauer und Vergleichstabelle fuer Investitionsentscheidungen ermitteln.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Faelligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Beruecksichtigung von Feiertagen ermitteln.TKP-RechnerTKP (CPM) berechnen: Tausend-Kontakt-Preis, Werbekosten oder benoetigte Impressionen ermitteln – mit CPC-, CTR-Ableitung und Vergleichstabelle.Break-Even-Point RechnerBreak-Even-Point berechnen: Fixkosten, Verkaufspreis und variable Kosten eingeben — Gewinnschwelle in Stueck und Euro, Deckungsbeitrag und Deckungsbeitragsquote ablesen.Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.Conversion Rate RechnerConversion Rate, benoetigte Besucher und A/B-Test-Uplift berechnen – mit Umsatz je Besucher und Gesamtumsatz fuer Online-Marketing.ROAS-RechnerROAS berechnen: Werbeumsatz und Werbekosten eingeben, ROAS, ACoS, Break-even-ROAS aus deiner Marge und den Gewinn nach Werbung ermitteln – oder das Budget aus einem Ziel-ROAS planen.Optimale-Bestellmenge-RechnerOptimale Bestellmenge berechnen: aus Jahresbedarf, Bestellkosten, Einstandspreis und Lagerhaltungskostensatz Bestellmenge, Bestellhäufigkeit, Bestellabstand und Jahreskosten nach Andler ermitteln, mit Rundung auf Gebinde.Handelskalkulation-RechnerHandelskalkulation berechnen: vom Listeneinkaufspreis über Rabatt, Skonto, Bezugskosten, Handlungskosten und Gewinn zum Verkaufspreis, rückwärts zum höchsten Einkaufspreis oder per Differenzkalkulation zum Gewinn, mit Kalkulationszuschlag, Kalkulationsfaktor und Handelsspanne.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.Vollkosten-RechnerVollkostenrechnung per Zuschlagskalkulation: aus Material- und Fertigungseinzelkosten mit Gemeinkostenzuschlägen Herstellkosten, Selbstkosten und Angebotspreis berechnen, summarisch oder per Divisionskalkulation, dazu Gemeinkostenanteil und Deckungsbeitrag als Teilkostensicht.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Rohgewinn-Rechner – Handelskalkulation, GRUNDFORMEL, Rohgewinn = Umsatz − Wareneinsatz, MARGE, Marge = RG ÷ Umsatz × 100, Umsatz und Wareneinsatz jeweils netto (ohne MwSt.) ansetzen, VARIABLEN, Umsatzerlöse – netto

    Rohgewinn-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner">
      <img src="https://rechner-portal.de/images/finanzen/rohgewinn-rechner-formel.svg"
           alt="Infografik: Rohgewinn-Rechner – Handelskalkulation, GRUNDFORMEL, Rohgewinn = Umsatz − Wareneinsatz, MARGE, Marge = RG ÷ Umsatz × 100, Umsatz und Wareneinsatz jeweils netto (ohne MwSt.) ansetzen, VARIABLEN, Umsatzerlöse – netto"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner">Rohgewinn-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner
  • Infografik: Rohgewinn: Vom Umsatz zum Rohertrag, Rohgewinn = Umsatzerlöse − Wareneinsatz (Material + Fremdleistungen), Umsatzerlöse, 500.000 €, Wareneinsatz, 200.000 €, 40 %, Rohgewinn

    Rohgewinn-Rechner Wasserfall

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner">
      <img src="https://rechner-portal.de/images/finanzen/rohgewinn-rechner-wasserfall.svg"
           alt="Infografik: Rohgewinn: Vom Umsatz zum Rohertrag, Rohgewinn = Umsatzerlöse − Wareneinsatz (Material + Fremdleistungen), Umsatzerlöse, 500.000 €, Wareneinsatz, 200.000 €, 40 %, Rohgewinn"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner">Rohgewinn-Rechner Wasserfall auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Kalkulationsformel: Rohgewinn = Umsatz - COGS (Cost of Goods Sold)

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Rohgewinn = Umsatz - Wareneinsatz; Rohgewinnmarge = Rohgewinn / Umsatz × 100; Aufschlag = Rohgewinn / Wareneinsatz × 100
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Rohgewinn-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner

Harvard-Format

Rechner-Portal, 2026. Rohgewinn-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/rohgewinn-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.