Zum Hauptinhalt springen

Verzugszinsen berechnen: Basiszinssatz, Zeitraum und Gesamtforderung (2026)

FinanzenStand Noch keine Bewertung
Art des Geschäfts
€
Anzeige

Kurzantwort

Verzugszinsen-Rechner: Hauptforderung, Zeitraum und Geschäftsart eingeben – der Rechner ermittelt tagesgenau die Verzugszinsen nach § 288 BGB mit dem aktuellen Basiszinssatz. Für verbindliche Auskunft Rechtsanwalt oder Inkassodienst konsultieren.

Verzugszinsen nach § 288 BGB berechnen: Basiszinssatz + 5 bzw. 9 Prozentpunkte

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 4 Grenzen

Annahmen

  • Verzugszinsen werden tagesgenau nach der Methode actual/365 berechnet: Hauptforderung × Verzugszinssatz × Verzugstage ÷ 365.
  • Bei Basiszinssatz-Wechseln (01.01. / 01.07.) wird der Zeitraum in Teilperioden aufgeteilt; jede Periode verwendet den dann geltenden Zinssatz.
  • Verbraucher: Basiszinssatz + 5 Prozentpunkte (§ 288 Abs. 1 BGB). Geschäftsverkehr: Basiszinssatz + 9 Prozentpunkte (§ 288 Abs. 2 BGB).
  • Die Verzugspauschale von 40 € (§ 288 Abs. 5 BGB) wird nur bei Entgeltforderungen im Geschäftsverkehr angesetzt.

Grenzen

  • Zinseszins (Anatocismus) ist nach § 289 BGB unzulässig und wird nicht berechnet.
  • Teilzahlungen innerhalb des Verzugszeitraums werden nicht berücksichtigt – bei Teilleistungen muss der Restbetrag separat berechnet werden.
  • Der Rechner bildet § 288 Abs. 1–2 BGB ab. Höhere vertragliche oder gesetzliche Zinssätze (§ 288 Abs. 3 BGB) sind manuell zu berücksichtigen.
  • Der Basiszinssatz wird halbjährlich aktualisiert; der jeweils neueste Wert der Deutschen Bundesbank ist maßgeblich.

Stand der Prüfung: Basiszinssatz der Deutschen Bundesbank, zuletzt aktualisiert zum 01.07.2026 (1,52 %), fachredaktionell geprüft am 27.09.2026 gegen die Bundesbank-Pressemitteilung zum 1. Juli 2026.
Überblick

Was sind Verzugszinsen?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Verzugszinsen sind der gesetzlich festgelegte Schadenersatz, den ein Schuldner zahlen muss, wenn er eine fällige Geldforderung nicht rechtzeitig begleicht. Die Rechtsgrundlage bilden § 288 BGB (Verzugszinsen und sonstiger Verzugsschaden) und § 247 BGB (Basiszinssatz).

Der Verzugszinssatz setzt sich aus zwei Bestandteilen zusammen: dem Basiszinssatz der Deutschen Bundesbank und einem gesetzlichen Aufschlag.

Für Verbrauchergeschäfte beträgt der Aufschlag 5 Prozentpunkte (§ 288 Abs. 1 BGB), für Entgeltforderungen im Geschäftsverkehr zwischen Unternehmen 9 Prozentpunkte (§ 288 Abs. 2 BGB). Der Basiszinssatz ändert sich halbjährlich zum 1. Januar und 1.

Juli und folgt dem Hauptrefinanzierungssatz der Europäischen Zentralbank. Seit dem 1. Juli 2026 beträgt er 1,52 Prozent, was einem Verzugszinssatz von 6,52 Prozent für Verbraucher und 10,52 Prozent im Geschäftsverkehr entspricht.

Der Rechner teilt den Verzugszeitraum automatisch in Teilperioden auf, wenn der Basiszinssatz während des Verzugs wechselt, und berechnet die Zinsen für jede Periode separat.

Das Ergebnis ist tagesgenau und entspricht dem Berechnungsverfahren, das auch Gerichte und Inkassounternehmen anwenden.

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst die Hauptforderung in Euro ein, also den offenen Rechnungsbetrag, auf den Verzugszinsen berechnet werden. Der Betrag muss positiv sein und entspricht der ursprünglichen Geldforderung ohne bereits aufgelaufene Zinsen, denn Zinseszins ist nach § 289 BGB unzulässig.

Bei der Art des Geschäfts wählst du zwischen Verbrauchergeschäft und Geschäftsverkehr. Ein Verbrauchergeschäft liegt vor, wenn mindestens eine Seite als Privatperson handelt. In diesem Fall gilt der Aufschlag von 5 Prozentpunkten.

Im Geschäftsverkehr zwischen Unternehmen greift § 288 Abs. 2 BGB mit einem Aufschlag von 9 Prozentpunkten. Zusätzlich fällt im Geschäftsverkehr eine Verzugspauschale von 40 Euro nach § 288 Abs. 5 BGB an.

Der Verzugsbeginn ist der erste Tag, an dem der Schuldner in Verzug gerät.

In der Regel ist das der Tag nach Fälligkeit und Zugang einer Mahnung (§ 286 Abs. 1 BGB) oder automatisch 30 Tage nach Zugang der Rechnung bei Entgeltforderungen (§ 286 Abs. 3 BGB).

Das Berechnungsdatum ist der Tag, bis zu dem die Zinsen laufen, typischerweise das Datum der tatsächlichen Zahlung oder das heutige Datum.

Praxisfälle

Verzugszinsen in der Praxis: Sechs typische Fälle

Sechs Fälle zeigen, wie Geschäftsart, Zeitraum und Basiszinssatz-Wechsel die Verzugszinsen verändern. Alle Ergebnisse sind mit der Rechenfunktion dieser Seite nachgerechnet.

  1. Handwerkerrechnung an Privatkunden: Verbrauchergeschäft

    „Wie hoch sind Verzugszinsen bei einer unbezahlten Handwerkerrechnung?“

    Eingabe
    Hauptforderung 5.000 €, Verbrauchergeschäft, Verzugsbeginn 15.01.2026, Berechnungsdatum 30.09.2026
    Ergebnis
    224,72 € Verzugszinsen bei 258 Verzugstagen (6,52 % p. a.)
  2. B2B-Rechnung mit Verzugspauschale im Geschäftsverkehr

    „Wie hoch sind Verzugszinsen und Pauschale zwischen Unternehmen?“

    Eingabe
    Hauptforderung 12.500 €, Geschäftsverkehr, Verzugsbeginn 01.11.2025, Berechnungsdatum 15.08.2026
    Ergebnis
    1.013,26 € Verzugszinsen + 40 € Pauschale = 13.553,26 € Gesamtforderung
  3. Basiszinssatz-Wechsel zum 1. Juli: periodengerechte Berechnung

    „Wie wirkt sich der Basiszinssatz-Wechsel auf die Verzugszinsen aus?“

    Eingabe
    Hauptforderung 10.000 €, Geschäftsverkehr, Verzugsbeginn 01.05.2026, Berechnungsdatum 01.08.2026
    Ergebnis
    260,99 € Verzugszinsen über 92 Tage in zwei Perioden (10,27 % und 10,52 %)
  4. Überfällige Miete: kurzer Verzug im laufenden Halbjahr

    „Wie viel Verzugszinsen fallen bei überfälliger Miete an?“

    Eingabe
    Hauptforderung 800 €, Verbrauchergeschäft, Verzugsbeginn 01.08.2026, Berechnungsdatum 15.09.2026
    Ergebnis
    6,43 € Verzugszinsen bei 45 Tagen (6,52 % p. a.)
  5. Verzugszinsen bis heute: laufende Forderung ohne Zahlungsdatum

    „Wie berechne ich Verzugszinsen bis zum heutigen Tag?“

    Eingabe
    Hauptforderung 5.000 €, Verbrauchergeschäft, Verzugsbeginn 01.01.2026, Berechnungsdatum 29.08.2026
    Ergebnis
    208,16 € Verzugszinsen bei 240 Tagen (6,52 % p. a.)
  6. Langfristige B2B-Forderung über mehrere Jahre

    „Wie berechnet man Verzugszinsen über mehrere Jahre?“

    Eingabe
    Hauptforderung 25.000 €, Geschäftsverkehr, Verzugsbeginn 15.06.2024, Berechnungsdatum 29.08.2026
    Ergebnis
    6.087,05 € Verzugszinsen über 805 Tage und fünf Zinsperioden

Berechnung

Verzugszinsen berechnen: Formel und Beispielrechnung

Verstehe den Formelweg.

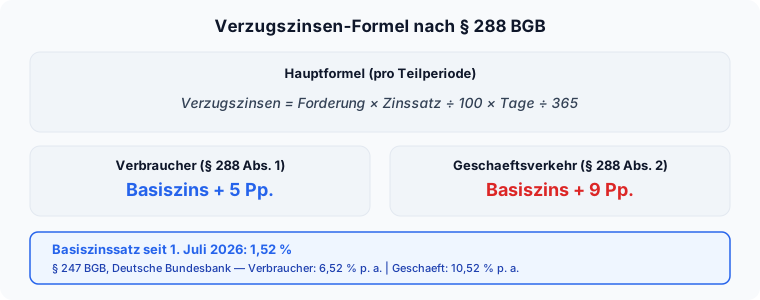
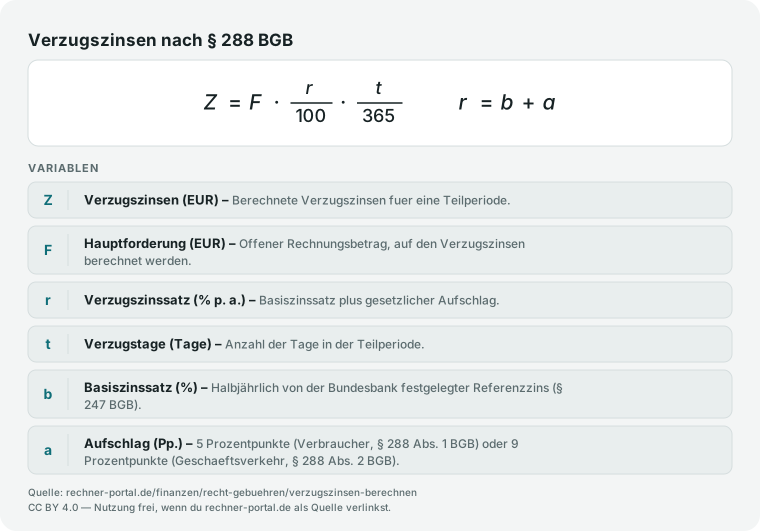
Die Berechnung der Verzugszinsen folgt der tagesgenauen Methode: Verzugszinsen einer Periode = Hauptforderung × Verzugszinssatz × Verzugstage ÷ 365. Der Verzugszinssatz ergibt sich als Summe aus dem Basiszinssatz und dem gesetzlichen Aufschlag: Verzugszinssatz = Basiszinssatz + Aufschlag.

Der Aufschlag beträgt 5 Prozentpunkte für Verbrauchergeschäfte und 9 Prozentpunkte für Entgeltforderungen im Geschäftsverkehr. Verzugszinsen-Formel nach § 288 BGB Bei einem Basiszinssatz-Wechsel innerhalb des Verzugszeitraums wird die Berechnung in Teilperioden aufgeteilt.

Jede Teilperiode verwendet den jeweils geltenden Basiszinssatz. Die Grenzdaten sind der 1. Januar und der 1. Juli eines jeden Jahres. Die Verzugszinsen aller Teilperioden werden addiert. Beispiel: 5.000 Euro Forderung, Verbraucher, Verzug vom 1.

Januar bis 29. August 2026. Periode 1 (1. Januar bis 1. Juli): 181 Tage × 6,27 Prozent = 155,46 Euro. Periode 2 (1. Juli bis 29. August): 59 Tage × 6,52 Prozent = 52,70 Euro. Gesamte Verzugszinsen: 208,16 Euro. Gesamtforderung: 5.208,16 Euro.

Verzugszinsen-Formel: Verzugszinsen gleich Hauptforderung mal Verzugszinssatz geteilt durch 100 mal Verzugstage geteilt durch 365; Verzugszinssatz gleich Basiszinssatz plus Aufschlag.
Verzugszinsen-Berechnung nach § 288 BGB mit Basiszinssatz nach § 247 BGB.

Nachschlagen

Basiszinssatz und Verzugszinssatz: Verlauf seit 2013

Der Basiszinssatz nach § 247 BGB wird halbjährlich von der Deutschen Bundesbank angepasst. Die Tabelle zeigt den Basiszinssatz, den Verzugszinssatz für Verbrauchergeschäfte (+ 5 Prozentpunkte, § 288 Abs. 1 BGB) und den Verzugszinssatz für Geschäftsverkehr (+ 9 Prozentpunkte, § 288 Abs. 2 BGB) seit 2013.

Basiszinssatz und gesetzliche Verzugszinssätze seit 01.01.2013 (§ 247, § 288 BGB)
Gültig abBasiszinssatzVerbraucher (+ 5 Pp.)Geschäftsverkehr (+ 9 Pp.)
01.07.20261,52 %6,52 %10,52 %
01.01.20261,27 %6,27 %10,27 %
01.07.20251,27 %6,27 %10,27 %
01.01.20252,27 %7,27 %11,27 %
01.07.20243,37 %8,37 %12,37 %
01.01.20243,62 %8,62 %12,62 %
01.07.20233,12 %8,12 %12,12 %
01.01.20231,62 %6,62 %10,62 %
01.01.2022−0,88 %4,12 %8,12 %
01.01.2021−0,88 %4,12 %8,12 %
01.01.2020−0,88 %4,12 %8,12 %
01.01.2019−0,88 %4,12 %8,12 %
01.01.2018−0,88 %4,12 %8,12 %
01.07.2017−0,88 %4,12 %8,12 %
01.01.2017−0,88 %4,12 %8,12 %
01.07.2016−0,88 %4,12 %8,12 %
01.01.2016−0,83 %4,17 %8,17 %
01.01.2015−0,83 %4,17 %8,17 %
01.07.2014−0,73 %4,27 %8,27 %
01.01.2014−0,63 %4,37 %8,37 %
01.07.2013−0,38 %4,62 %8,62 %
01.01.2013−0,13 %4,87 %8,87 %

Basiszinssatz nach § 247 BGB, Verzugszinssätze nach § 288 Abs. 1 und 2 BGB. Halbjahre mit identischem Satz sind zusammengefasst (2015 H2 = 2016 H1 = −0,83 %, danach −0,88 % durchgehend bis H2 2022). Quelle: Deutsche Bundesbank, Bundesanzeiger. Pp. = Prozentpunkte.

Ausblick

Was ändert sich beim Basiszinssatz zum 1. Januar 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der nächste Basiszinssatz-Stichtag ist der 1. Januar 2027; der neue Satz hängt vom EZB-Hauptrefinanzierungssatz zum 31. Dezember 2026 ab und steht erst kurz vor dem Stichtag fest.
  • Seit der letzten Anpassung zum 1. Juli 2026 beträgt der Basiszinssatz 1,52 Prozent, entsprechend 6,52 Prozent Verzugszins für Verbraucher und 10,52 Prozent im Geschäftsverkehr.
  • Die Deutsche Bundesbank veröffentlicht die neue Festsetzung nach § 247 Abs. 2 BGB üblicherweise erst in den letzten Tagen vor dem 1. Januar im Bundesanzeiger.
  • Der gesetzliche Aufschlag von 5 bzw. 9 Prozentpunkten nach § 288 BGB bleibt von der Anpassung unberührt; nur der Basiszinssatz selbst ändert sich zum Jahreswechsel.

Stand: 27.09.2026 · Quelle: Deutsche Bundesbank – Basiszinssatz nach § 247 BGB, Prüfstand 27.09.2026

Expertenmodus

Häufige Fragen zu Verzugszinsen und Basiszinssatz

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch sind Verzugszinsen bei verspäteter Zahlung?

Verzugszinsen betragen seit dem 1. Juli 2026 bei Verbrauchergeschäften 6,52 Prozent pro Jahr und bei Entgeltforderungen zwischen Unternehmen 10,52 Prozent pro Jahr.

Grundlage ist der Basiszinssatz der Deutschen Bundesbank von aktuell 1,52 Prozent, zu dem § 288 BGB einen gesetzlichen Aufschlag addiert: 5 Prozentpunkte für Verbraucher (Abs. 1), 9 Prozentpunkte im Geschäftsverkehr (Abs. 2).

Auf eine offene Rechnung von 5.000 Euro fallen bei 269 Verzugstagen 234,06 Euro Zinsen an, im Geschäftsverkehr wären es 381,46 Euro zuzüglich der 40-Euro-Pauschale. Der Satz gilt nur für den laufenden Zeitraum – vor dem 1.

Juli 2026 lag der Basiszinssatz bei 1,27 Prozent, entsprechend 6,27 bzw. 10,27 Prozent. Wer einen Verzugszeitraum über den Stichtag hinweg berechnet, muss beide Sätze anteilig anwenden; dieser Rechner übernimmt die Aufteilung automatisch.

Wie wird der Verzugszins berechnet?

Verzugszinsen werden tagesgenau nach der Formel Hauptforderung mal Verzugszinssatz mal Verzugstage geteilt durch 365 berechnet.

Der Verzugszinssatz selbst ist die Summe aus dem Basiszinssatz nach § 247 BGB und einem festen Aufschlag von 5 Prozentpunkten für Verbraucher oder 9 Prozentpunkten für Unternehmen.

Beispiel: 1.000 Euro Hauptforderung, 30 Verzugstage im Juli 2026 bei 6,52 Prozent Verbrauchersatz ergeben 1.000 Euro mal 6,52 Prozent mal 30 geteilt durch 365 gleich 5,36 Euro Zinsen.

Ändert sich der Basiszinssatz während des Verzugs – zum Stichtag 1. Januar oder 1. Juli –, teilt der Rechner den Zeitraum automatisch in Teilperioden mit dem jeweils gültigen Satz auf und addiert die Ergebnisse.

Ein pauschaler Zinssatz über den gesamten Zeitraum ist rechtlich nicht korrekt und führt bei mehrjährigen Forderungen zu Abweichungen von mehreren Euro bis in den niedrigen dreistelligen Bereich.

Wie berechne ich Verzugszinsen pro Tag?

Der Tageszins ergibt sich, indem du die Hauptforderung mit dem Verzugszinssatz multiplizierst und durch 365 teilst.

Bei 1.000 Euro und dem aktuellen Verbrauchersatz von 6,52 Prozent pro Jahr beträgt der Tageszins rund 0,18 Euro, macht bei 30 Verzugstagen 5,36 Euro.

Diese Methode heißt actual/365 und wird bundesweit von Gerichten und Inkassounternehmen für Verzugszinsen verwendet, unabhängig davon, ob das Jahr ein Schaltjahr ist.

Für kurze Zeiträume innerhalb eines Kalenderhalbjahres genügt eine einzige Multiplikation; sobald der Zeitraum den 1. Januar oder 1.

Juli überschreitet, muss für jede Teilperiode der dort gültige Basiszinssatz separat verwendet werden, weil sich der Satz halbjährlich ändert.

Für eine grobe Schätzung reicht der aktuelle Satz von 6,52 bzw. 10,52 Prozent; für eine belastbare Forderungsaufstellung liefert dieser Rechner die exakte, periodengerechte Berechnung.

Was bedeutet 5 Prozent über dem Basiszinssatz?

Die Formulierung 5 Prozent über dem Basiszinssatz beschreibt den gesetzlichen Verzugszinssatz für Verbrauchergeschäfte nach § 288 Abs. 1 BGB: Der jeweils gültige Basiszinssatz der Deutschen Bundesbank wird um 5 Prozentpunkte erhöht.

Aktuell liegt der Basiszinssatz bei 1,52 Prozent, der Verbrauchersatz damit bei 6,52 Prozent pro Jahr.

Die Formulierung taucht häufig in Mahnbescheiden und Urteilen auf, etwa als Zinsen in Höhe von 5 Prozentpunkten über dem jeweiligen Basiszinssatz seit einem bestimmten Datum, weil sie künftige Basiszinssatz-Änderungen automatisch mit abbildet.

Für Entgeltforderungen zwischen Unternehmen gilt stattdessen ein Aufschlag von 9 Prozentpunkten nach § 288 Abs. 2 BGB, aktuell also 10,52 Prozent.

Welcher Aufschlag greift, hängt allein davon ab, ob mindestens eine Privatperson am Schuldverhältnis beteiligt ist – bei Verbrauchergeschäften gelten immer 5 Prozentpunkte, unabhängig von der Forderungshöhe.

Wann gelten 5 und wann 9 Prozentpunkte über dem Basiszinssatz?

5 Prozentpunkte gelten nach § 288 Abs. 1 BGB, wenn mindestens eine Privatperson als Verbraucher am Schuldverhältnis beteiligt ist – etwa bei einer Handwerkerrechnung an eine Privatperson.

9 Prozentpunkte gelten nach § 288 Abs. 2 BGB ausschließlich bei Entgeltforderungen zwischen Unternehmen, wenn also weder Gläubiger noch Schuldner Verbraucher ist.

Bei 5.000 Euro Forderung und 269 Verzugstagen macht der Unterschied 147,40 Euro aus: 234,06 Euro im Verbrauchergeschäft gegenüber 381,46 Euro im Geschäftsverkehr.

Zusätzlich fällt im Geschäftsverkehr eine Verzugspauschale von 40 Euro an, im Verbrauchergeschäft nicht.

Maßgeblich ist die Rolle der Parteien im konkreten Rechtsgeschäft, nicht die Rechtsform an sich: Verkauft ein Unternehmen an eine Privatperson, ist es dennoch ein Verbrauchergeschäft mit dem niedrigeren Aufschlag.

Im Rechner wählst du die passende Geschäftsart direkt über das Auswahlfeld Art des Geschäfts.

Wie hoch ist der Basiszinssatz seit dem 1. Januar 2026?

Der Basiszinssatz blieb zum 1. Januar 2026 unverändert bei 1,27 Prozent, wie die Deutsche Bundesbank in ihrer Pressemitteilung bekannt gab. Zuvor hatte er bereits seit dem 1. Juli 2025 bei 1,27 Prozent gelegen. Zum 1.

Juli 2026 wurde er dann auf 1,52 Prozent angehoben. Für Verzugszinsen bedeutet das: Im ersten Halbjahr 2026 betrug der Verbrauchersatz 6,27 Prozent und der Geschäftssatz 10,27 Prozent, seit Juli 2026 gelten 6,52 bzw. 10,52 Prozent.

Der Basiszinssatz wird nach § 247 BGB anhand des EZB-Hauptrefinanzierungssatzes berechnet und ändert sich nur zum 1. Januar und 1. Juli.

Wer Verzugszinsen für einen Zeitraum berechnet, der beide Halbjahre 2026 umfasst, muss die Zinsen periodenweise mit dem jeweils passenden Satz berechnen – der Rechner erledigt diese Aufteilung automatisch anhand des eingegebenen Verzugsbeginns und -endes.

Wie wird der Basiszinssatz nach Paragraf 247 BGB festgelegt?

Der Basiszinssatz wird von der Deutschen Bundesbank halbjährlich zum 1. Januar und 1.

Juli neu berechnet: Er verändert sich um genau so viele Prozentpunkte, wie sich der Hauptrefinanzierungssatz der Europäischen Zentralbank seit der letzten Anpassung verändert hat (§ 247 Abs. 1 BGB).

Die Bundesbank veröffentlicht den neuen Wert unverzüglich nach der Berechnung im Bundesanzeiger (§ 247 Abs. 2 BGB). Aktuell beträgt der Basiszinssatz 1,52 Prozent, gültig seit dem 1. Juli 2026.

Der Satz kann auch negativ werden, wie zwischen 2013 und 2022 mit Werten bis minus 0,88 Prozent geschehen.

Für Verzugszinsen bleibt das unproblematisch, weil der gesetzliche Aufschlag von 5 oder 9 Prozentpunkten stets einen positiven Verzugszinssatz ergibt.

Wer den genauen Basiszinssatz für einen zurückliegenden Zeitraum braucht, findet die Werte in der Referenztabelle auf dieser Seite oder direkt bei der Bundesbank.

Was ist die Verzugspauschale von 40 Euro?

Die Verzugspauschale von 40 Euro ist ein pauschaler Schadensersatz nach § 288 Abs. 5 BGB, der ausschließlich bei Entgeltforderungen im Geschäftsverkehr zwischen Unternehmen anfällt – Verbraucher als Schuldner sind davon ausgenommen.

Sie entsteht automatisch mit Verzugseintritt, unabhängig vom Verschulden, und wird zusätzlich zu den Verzugszinsen fällig: Bei 5.000 Euro Forderung und 269 Verzugstagen im Geschäftsverkehr ergibt sich eine Gesamtforderung von 5.421,46 Euro, bestehend aus 381,46 Euro Zinsen und der 40-Euro-Pauschale.

Sie fällt nur einmal je Schuldverhältnis an, nicht pro Mahnung, und wird auf weitergehende Ansprüche wie Inkasso- oder Anwaltskosten angerechnet (§ 288 Abs. 5 Satz 3 BGB).

Im Mahnverfahren wird sie als eigenständige Nebenforderung neben Hauptforderung und Zinsen ausgewiesen. Im Rechner erscheint die Pauschale nur, wenn du den Modus Geschäftsverkehr wählst.

Ab wann beginnt der Verzug bei einer offenen Rechnung?

Der Verzug beginnt in der Regel am Tag nach Zugang einer Mahnung, sofern die Forderung bereits fällig ist (§ 286 Abs. 1 BGB).

Bei Entgeltforderungen tritt er auch ohne Mahnung automatisch 30 Tage nach Fälligkeit und Rechnungszugang ein (§ 286 Abs. 3 BGB), vorausgesetzt die Rechnung weist den Fälligkeitstermin eindeutig aus.

Gegenüber Verbrauchern gilt diese 30-Tage-Automatik nur, wenn die Rechnung ausdrücklich darauf hinweist; fehlt der Hinweis, tritt der automatische Verzug nicht ein und es braucht eine gesonderte Mahnung. Beispiel: Eine am 1.

Juni 2026 gestellte und fällige Rechnung ohne diesen Hinweis gerät gegenüber einem Verbraucher erst nach Mahnung in Verzug, gegenüber einem Unternehmen dagegen automatisch am 2. Juli 2026.

Den ermittelten Verzugsbeginn trägst du direkt als Startdatum in den Rechner ein; den Nachweis des Rechnungszugangs sollte der Gläubiger dokumentieren, etwa per Einschreiben.

Dürfen auf Verzugszinsen erneut Zinsen berechnet werden?

Nein: § 289 BGB verbietet Zinseszins bei Verzugszinsen ausdrücklich – Verzugszinsen dürfen immer nur auf die ursprüngliche Hauptforderung berechnet werden, niemals auf einen Betrag, der bereits aufgelaufene Zinsen enthält.

Wächst eine Forderung von 10.000 Euro im ersten Jahr um 652 Euro Zinsen, werden im zweiten Jahr erneut nur 10.000 Euro verzinst, nicht 10.652 Euro.

Der Rechner setzt dieses Verbot automatisch um, weil er ausschließlich die eingegebene Hauptforderung als Berechnungsgrundlage verwendet. Bei mehreren offenen Rechnungen berechnest du daher jede Forderung einzeln und addierst die Ergebnisse.

Eine Ausnahme gilt nur für vertraglich vereinbarte Zinseszinsen nach § 248 Abs. 2 BGB, etwa bei Spareinlagen – für gesetzliche Verzugszinsen im Geschäfts- oder Verbraucherverkehr ist sie ohne Bedeutung.

Gerichte weisen Zinsforderungen auf bereits aufgelaufene Zinsen im Streitfall regelmäßig zurück.

Hinweise

Verzugszinsen aktuell: Basiszinssatz-Tabelle und Praxistipps

Schnelle Qualitätsprüfung für dein Ergebnis.

Der aktuelle Basiszinssatz von 1,52 Prozent (seit 1. Juli 2026) ergibt einen Verzugszinssatz von 6,52 Prozent für Verbraucher und 10,52 Prozent im Geschäftsverkehr.

Auf eine offene Rechnung von 5.000 Euro fallen bei 240 Verzugstagen 208,16 Euro Zinsen an. Im Geschäftsverkehr wären es bei gleicher Dauer 339,66 Euro zuzüglich 40 Euro Verzugspauschale.

Der Basiszinssatz ist seit seinem Höchststand von 3,62 Prozent (Januar 2024) deutlich gesunken.

Wer Verzugszinsen für einen Zeitraum berechnet, der mehrere Halbjahre umfasst, erhält ein genaueres Ergebnis als mit einem Pauschalsatz, weil der Rechner automatisch die korrekten Teilperioden bildet.

Für einen einjährigen Verzug von August 2025 bis August 2026 ergeben sich bei 10.000 Euro Forderung im Geschäftsverkehr 1.029,13 Euro Zinsen.

Im Mahnbescheid oder in der Klageschrift werden Verzugszinsen häufig als Prozentsatz über dem Basiszinssatz angegeben, also zum Beispiel „5 Prozentpunkte über dem jeweiligen Basiszinssatz seit dem 15. März 2026“.

Diese Formulierung berücksichtigt automatisch künftige Basiszinssatz-Änderungen und entspricht genau dem, was dieser Rechner berechnet.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ein Handwerksbetrieb hat einem Privatkunden am 15. Dezember 2025 eine Rechnung über 8.500 Euro gestellt. Zahlungsziel: 14 Tage. Die Rechnung ist am 29. Dezember 2025 fällig. Nach erfolgloser Mahnung beginnt der Verzug am 30. Dezember 2025. Am 29.

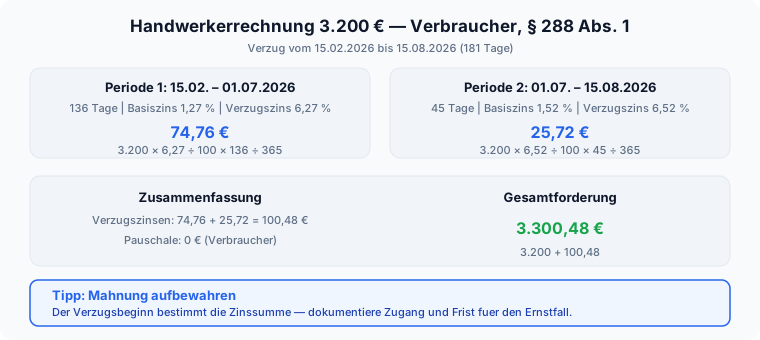
August 2026 ist die Rechnung immer noch unbezahlt. Verzugszinsen-Praxis: Handwerkerrechnung über drei Zinsperioden Schritt 1 – Eingaben: Hauptforderung 8.500 Euro, Verbrauchergeschäft, Verzugsbeginn 30. Dezember 2025, Berechnungsdatum 29. August 2026. Schritt 2 – Periodenaufteilung: Periode 1 (30.

Dezember 2025 bis 1. Januar 2026): 2 Tage, Basiszinssatz 1,27 Prozent, Verzugszinssatz 6,27 Prozent. Periode 2 (1. Januar bis 1. Juli 2026): 181 Tage, Basiszinssatz 1,27 Prozent, Verzugszinssatz 6,27 Prozent. Periode 3 (1. Juli bis 29.

August 2026): 59 Tage, Basiszinssatz 1,52 Prozent, Verzugszinssatz 6,52 Prozent. Schritt 3 – Berechnung: Zinsen Periode 1: 8.500 × 6,27 % × 2 ÷ 365 = 2,92 Euro. Zinsen Periode 2: 8.500 × 6,27 % × 181 ÷ 365 = 264,28 Euro.

Zinsen Periode 3: 8.500 × 6,52 % × 59 ÷ 365 = 89,58 Euro. Gesamte Verzugszinsen: 356,78 Euro. Schritt 4 – Ergebnis: Die Gesamtforderung beträgt 8.856,78 Euro.

Im Mahnbescheid formuliert der Betrieb: „8.500 Euro nebst Zinsen in Höhe von 5 Prozentpunkten über dem jeweiligen Basiszinssatz seit dem 30. Dezember 2025.“

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

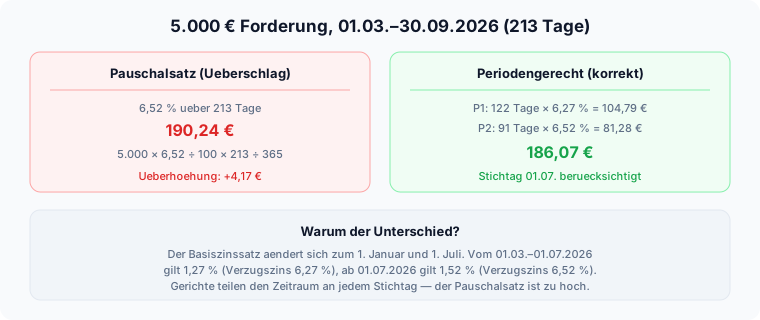
Erster Fehler: Einen festen Zinssatz über den gesamten Zeitraum anwenden. Der Basiszinssatz ändert sich halbjährlich.

Wer den aktuellen Satz von 6,52 Prozent auf einen Verzugszeitraum anwendet, der im ersten Halbjahr 2026 begann, berechnet für die ersten sechs Monate einen zu hohen Wert, weil dort 6,27 Prozent galten.

Bei langen Verzugszeiträumen über mehrere Halbjahre summieren sich solche Fehler auf hunderte Euro. Überschlag vs. periodengerechte Berechnung Zweiter Fehler: Zinseszins berechnen. Nach § 289 BGB ist es unzulässig, auf rückständige Zinsen erneut Verzugszinsen zu erheben.

Verzugszinsen werden immer nur auf die ursprüngliche Hauptforderung berechnet, niemals auf einen Betrag, der bereits Zinsen enthält. Wer Zinsen auf Zinsen berechnet, überhöht die Forderung und riskiert im Gerichtsprozess eine Teilabweisung.

Dritter Fehler: Verbraucher- und Geschäftssatz verwechseln. Der Unterschied beträgt 4 Prozentpunkte. Bei 10.000 Euro und einem Jahr Verzug ergibt das eine Differenz von 400 Euro.

Der höhere Satz von 9 Prozentpunkten gilt nur für Entgeltforderungen zwischen Unternehmen, nicht für Forderungen gegen Privatpersonen. Vierter Fehler: Den Verzugsbeginn falsch bestimmen.

Der Verzug tritt nicht mit der Fälligkeit ein, sondern erst nach Mahnung oder nach Ablauf von 30 Tagen nach Rechnungszugang (§ 286 BGB). Ein zu früh angesetzter Verzugsbeginn überhöht die Forderung.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Verzugszinsenrechner berechnet tagesgenau die gesetzlichen Verzugszinsen nach § 288 BGB unter Berücksichtigung aller Basiszinssatz-Wechsel. Für Verbraucher gilt der Basiszinssatz plus 5 Prozentpunkte, im Geschäftsverkehr plus 9 Prozentpunkte.

Der aktuelle Verzugszinssatz (seit 1. Juli 2026) beträgt 6,52 Prozent für Verbraucher und 10,52 Prozent im Geschäftsverkehr. Gib Hauptforderung, Geschäftsart und Verzugszeitraum ein, um die Verzugszinsen und die Gesamtforderung zu ermitteln.

Der Rechner teilt den Zeitraum automatisch in Teilperioden auf, wenn sich der Basiszinssatz während des Verzugs ändert. Das Ergebnis eignet sich als Grundlage für Mahnschreiben, Mahnbescheide und gerichtliche Forderungsaufstellungen.

Vertiefung

Verzugszinsen-Beispiele: Verbraucher, B2B und Periodenwechsel

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Verzugszinsen 1.013,26 Euro | Verzugstage 287 | Aktueller Verzugszinssatz 10,52 % p. a. | Verzugspauschale 40 Euro | Gesamtforderung 13.553,26 Euro

B2B-Entgeltforderung über 12.500 Euro mit Verzugspauschale

Hauptforderung
12.500 Euro
Art des Geschäfts
Geschäftsverkehr / Entgeltforderung (+ 9 Prozentpunkte)
Verzugsbeginn
01.11.2025
Berechnungsdatum / Zahlung
15.08.2026

Beispiel 2 · Mittel · Verzugszinsen 14,89 Euro | Verzugstage 102 | Aktueller Verzugszinssatz 6,27 % p. a. | Verzugspauschale 0 Euro | Gesamtforderung 864,89 Euro

Kleine Forderung über 850 Euro innerhalb eines Halbjahres

Hauptforderung
850 Euro
Art des Geschäfts
Verbrauchergeschäft (+ 5 Prozentpunkte)
Verzugsbeginn
10.03.2026
Berechnungsdatum / Zahlung
20.06.2026

Beispiel 3 · Komplex · Verzugszinsen 6.087,05 Euro | Verzugstage 805 | Aktueller Verzugszinssatz 10,52 % p. a. | Verzugspauschale 40 Euro | Gesamtforderung 31.127,05 Euro

Langjährige B2B-Forderung über 25.000 Euro mit 805 Verzugstagen

Hauptforderung
25.000 Euro
Art des Geschäfts
Geschäftsverkehr / Entgeltforderung (+ 9 Prozentpunkte)
Verzugsbeginn
15.06.2024
Berechnungsdatum / Zahlung
29.08.2026

Beispiel 4 · Komplex · Verzugszinsen 6,43 Euro | Verzugstage 45 | Aktueller Verzugszinssatz 6,52 % p. a. | Verzugspauschale 0 Euro | Gesamtforderung 806,43 Euro

Überfällige Miete über 800 Euro, 45 Tage Verzug

Hauptforderung
800 Euro
Art des Geschäfts
Verbrauchergeschäft (+ 5 Prozentpunkte)
Verzugsbeginn
01.08.2026
Berechnungsdatum / Zahlung
15.09.2026

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Skonto-RechnerSkonto berechnen: aus Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel den Skontobetrag, Zahlbetrag und effektiven Jahreszins ermitteln.Prozesskostenhilfe-RechnerProzesskostenhilfe nach § 115 ZPO berechnen: einzusetzendes Einkommen, PKH-Freibeträge 2026, Monatsrate und Vermögenseinsatz.ProzesskostenrechnerProzesskosten berechnen: Gerichtskosten nach GKG, Anwaltsgebühren nach RVG und Gesamtrisiko bei Obsiegen, Unterliegen und Teilobsiegen – für 1. Instanz, Berufung und Revision.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Fälligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Berücksichtigung von Feiertagen ermitteln.ZinstagerechnerVergleicht fünf Zinsmethoden (30/360, 30E/360, act/360, act/365, act/act) für denselben Zeitraum und zeigt Zinstage und Zinsbetrag nebeneinander.Dispo-RechnerDispozinsen tagesgenau berechnen: Überziehungsbetrag, Zinssatz und Dauer eingeben und Zinskosten mit Vergleich zum Ratenkredit erhalten.RVG-RechnerAnwaltskosten nach RVG berechnen: Gebührentabelle Anlage 2 mit Gegenstandswert, Gebührensätzen und Auslagenpauschale – außergerichtlich, 1. Instanz oder Berufung.PfändungsrechnerPfändbares Nettoeinkommen nach § 850c ZPO berechnen: Pfändungsfreigrenzen ab 01.07.2026, Grundfreibetrag und Zuschläge für Unterhaltspflichtige.Privatinsolvenz-RechnerPrivatinsolvenz berechnen: Pfändbarer Betrag, Gesamtzahlung über 3 Jahre, Treuhänderkosten nach InsVV und Insolvenzquote nach § 850c ZPO und InsO.Zugewinnausgleich-RechnerZugewinnausgleich berechnen: Anfangs- und Endvermögen mit Indexierung, Zugewinn je Ehegatte und Ausgleichsforderung nach § 1378 BGB – kostenlos, sofort.Erbschein-KostenErbschein-Kosten berechnen: Gerichtsgebühren nach GNotKG Tabelle B aus dem Nachlasswert – Nachlassgericht oder Notar-Alternative im Vergleich.Versorgungsausgleich RechnerVersorgungsausgleich berechnen: Ehezeit, Rentenpunkte beider Ehegatten und Übertrag in Entgeltpunkten und Euro Monatsrente 2026 – kostenlos, sofort.Anwaltskosten Arbeitsrecht RechnerAnwaltskosten im Arbeitsrecht berechnen: Streitwert, RVG-Gebühren, Gerichtskosten und Kostenrisiko bei Vergleich, Sieg oder Niederlage 2026 – kostenlos, sofort.GNotKG-RechnerGNotKG-Gebühr nach Geschäftswert, Tabelle A oder B und Gebührensatz berechnen, mit Mindestgebühr, Auslagen und Umsatzsteuer – kostenlos, sofort.Notarkosten-Testament-RechnerNotarkosten fürs Testament berechnen: Einzeltestament, Ehegattentestament oder Erbvertrag aus Vermögen und Schulden, mit Register und Verwahrung – kostenlos, sofort.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Formeldarstellung: Verzugszinsen gleich Forderung mal Zinssatz geteilt durch 100 mal Tage geteilt durch 365. Zinssatz gleich Basiszinssatz plus Aufschlag. Verbraucher plus 5 Prozentpunkte (§ 288 Abs. 1), Geschäftsverkehr plus 9 Prozentpunkte (§ 288 Abs. 2). Basiszinssatz seit 1. Juli 2026: 1,52 Prozent, ergibt 6,52 Prozent Verbraucher und 10,52 Prozent Geschäft.

    Verzugszinsen-Formel nach § 288 BGB: Hauptformel und Zerlegung

    760 × 300 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">
      <img src="https://rechner-portal.de/images/finanzen/verzugszinsen-berechnen-formel-ueberblick.svg"
           alt="Formeldarstellung: Verzugszinsen gleich Forderung mal Zinssatz geteilt durch 100 mal Tage geteilt durch 365. Zinssatz gleich Basiszinssatz plus Aufschlag. Verbraucher plus 5 Prozentpunkte (§ 288 Abs. 1), Geschäftsverkehr plus 9 Prozentpunkte (§ 288 Abs. 2). Basiszinssatz seit 1. Juli 2026: 1,52 Prozent, ergibt 6,52 Prozent Verbraucher und 10,52 Prozent Geschäft."
           width="760" height="300">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">Verzugszinsen-Formel nach § 288 BGB: Hauptformel und Zerlegung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen
  • Vergleich bei 5.000 Euro Forderung über 213 Tage (01.03.–30.09.2026). Pauschalsatz 6,52 Prozent ergibt 190,24 Euro. Periodengerecht: Periode 1 (122 Tage, 6,27 Prozent) ergibt 104,79 Euro, Periode 2 (91 Tage, 6,52 Prozent) ergibt 81,28 Euro, Summe 186,07 Euro. Differenz 4,17 Euro.

    Überschlag vs. periodengerechte Verzugszinsen-Berechnung

    760 × 320 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">
      <img src="https://rechner-portal.de/images/finanzen/verzugszinsen-berechnen-ueberschlag-fehler.svg"
           alt="Vergleich bei 5.000 Euro Forderung über 213 Tage (01.03.–30.09.2026). Pauschalsatz 6,52 Prozent ergibt 190,24 Euro. Periodengerecht: Periode 1 (122 Tage, 6,27 Prozent) ergibt 104,79 Euro, Periode 2 (91 Tage, 6,52 Prozent) ergibt 81,28 Euro, Summe 186,07 Euro. Differenz 4,17 Euro."
           width="760" height="320">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">Überschlag vs. periodengerechte Verzugszinsen-Berechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen
  • Praxisbeispiel: Handwerkerrechnung 3.200 Euro, Verbraucher, 15.02.–15.08.2026, 181 Tage. Periode 1 (136 Tage, 6,27 Prozent) ergibt 74,76 Euro. Periode 2 (45 Tage, 6,52 Prozent) ergibt 25,72 Euro. Gesamtzinsen 100,48 Euro, Gesamtforderung 3.300,48 Euro.

    Verzugszinsen-Praxis: Handwerkerrechnung über zwei Zinsperioden

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">
      <img src="https://rechner-portal.de/images/finanzen/verzugszinsen-berechnen-praxis-handwerker.svg"
           alt="Praxisbeispiel: Handwerkerrechnung 3.200 Euro, Verbraucher, 15.02.–15.08.2026, 181 Tage. Periode 1 (136 Tage, 6,27 Prozent) ergibt 74,76 Euro. Periode 2 (45 Tage, 6,52 Prozent) ergibt 25,72 Euro. Gesamtzinsen 100,48 Euro, Gesamtforderung 3.300,48 Euro."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">Verzugszinsen-Praxis: Handwerkerrechnung über zwei Zinsperioden auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen
  • Verzugszinsen-Formel: Verzugszinsen gleich Hauptforderung mal Verzugszinssatz geteilt durch 100 mal Verzugstage geteilt durch 365; Verzugszinssatz gleich Basiszinssatz plus Aufschlag.

    Verzugszinsen nach § 288 BGB

    760 × 531 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">
      <img src="https://rechner-portal.de/images/formeln/finanzen/verzugszinsen-berechnen-formel.svg"
           alt="Verzugszinsen-Formel: Verzugszinsen gleich Hauptforderung mal Verzugszinssatz geteilt durch 100 mal Verzugstage geteilt durch 365; Verzugszinssatz gleich Basiszinssatz plus Aufschlag."
           width="760" height="531">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen">Verzugszinsen nach § 288 BGB auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Rechtsberatung. Die Berechnung liefert eine Orientierung auf Grundlage der gesetzlichen Regelungen. Bei Streitigkeiten kann ein Gericht abweichende Berechnungsmethoden anwenden.

Quelle: Verzugszinsenberechnung nach § 288 BGB, Basiszinssatz nach § 247 BGB (Deutsche Bundesbank, Stand 01.07.2026: 1,52 %)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Recht & Gebühren
Formeln basieren auf
Verzugszinsenberechnung nach § 288 BGB, Basiszinssatz nach § 247 BGB, Deutsche Bundesbank
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Verzugszinsen. Abgerufen von https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen

Harvard-Format

Rechner-Portal, 2026. Verzugszinsen. Available at: https://rechner-portal.de/finanzen/recht-gebuehren/verzugszinsen-berechnen

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.