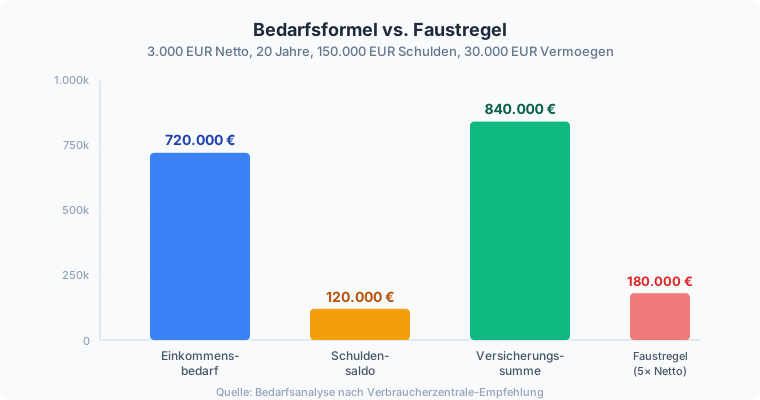
Eine Risikolebensversicherung ist vor allem dann sinnvoll, wenn Angehörige finanziell abhängig sind – also bei Familien mit Kindern, bei alleinigem Hauptverdiener oder bei gemeinsamen Krediten. Alleinstehende ohne Unterhaltspflichten brauchen in der Regel keine RLV.
Prüfe, ob eine Kreuzversicherung (beide Partner versichern sich gegenseitig) oder eine Über-Kreuz-Versicherung steuerlich günstiger ist.
Achte auf Nachversicherungsgarantien: Damit kannst du die Versicherungssumme bei Heirat, Geburt oder Hauskauf erhöhen, ohne erneute Gesundheitsprüfung. Die Laufzeit sollte nicht zu kurz gewählt werden – besser ein Jahr zu lang als ein Jahr zu kurz.
Im Zweifel bis zum ältesten geplanten Rentenalter, spätestens bis das jüngste Kind finanziell selbstständig ist. Nach Vertragsschluss besteht 14 Tage lang ein Widerrufsrecht (§ 8 VVG), sobald alle Unterlagen zugegangen sind.
Laufzeiten über 3 Jahre lassen sich ordentlich frühestens zum Ende des dritten Vertragsjahres mit 3 Monaten Frist kündigen (§ 11 VVG) – ein Rückkaufswert entsteht dabei nicht, weil die RLV nur im Todesfall zahlt.
Steuerlich zählen die Beiträge als Vorsorgeaufwendungen nach § 10 EStG, wirken sich wegen des gemeinsamen Höchstbetrags mit der Kranken- und Pflegeversicherung aber meist nicht zusätzlich aus.