Zum Hauptinhalt springen

Berufsunfähigkeitsversicherung Rechner: Wie viel BU-Rente brauche ich?

FinanzenStand Noch keine Bewertung
Einkommen und Ziel
€ / Monat
% des Netto
Bestehende Absicherung
€ / Monat
€ / Monat
Laufzeit
Jahre
Jahre
Fixkosten-Check
€ / Monat
Anzeige

Kurzantwort

Dieser Berufsunfähigkeitsversicherung Rechner zeigt, wie viel BU-Rente du brauchst: Bei 2.500 € netto und 75 % Absicherungsziel sind es 1.900 € im Monat. EM-Rente und bestehende Absicherung senken den Wert. Er ermittelt den Bedarf als Orientierung, keine Versicherungsprämie, und ersetzt keine Beratung.

Wie viel BU-Rente brauchst du? Bei 2.500 € netto und 75 % Ziel sind es 1.900 € im Monat.

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Nov. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

5 Annahmen und 4 Grenzen

Annahmen

  • Die BU-Rente wird nominal ohne Inflationsanpassung berechnet (Dynamikoption nicht berücksichtigt).
  • Die gesetzliche EM-Rente wird als konstant angenommen (tatsächlich steigt sie mit dem Rentenwert).
  • Die Steuer auf die BU-Rente gilt für private BU-Renten: BU-Rente mal Ertragsanteil (§ 55 Abs. 2 EStDV) mal Grenzsteuersatz, ohne Solidaritätszuschlag, Kirchensteuer, Werbungskosten-Pauschbetrag von 102 € im Jahr (§ 9a Satz 1 Nr. 3 EStG) und Sozialabgaben. Basisrenten (Rürup) und betriebliche Renten werden anders besteuert. Bedarf, Lücke, Absicherungsgrad und Fixkosten-Check rechnen vor Steuer.
  • Die Bedarfsstufen (unter 500 €, 500–1.500 €, 1.500–2.500 €, ab 2.500 €), die Aufrundung auf 50 € und die Eingabegrenzen sind redaktionelle Annahmen.
  • Ohne Eingabe gelten als Laufzeit der BU-Rente Endalter minus aktuelles Alter und als Grenzsteuersatz 30 %; die 30 % sind eine redaktionelle Annahme.

Grenzen

  • Keine Prämienberechnung – die Höhe der BU-Prämie hängt von Berufsgruppe, Alter, Gesundheit und Versicherer ab.
  • Keine Berücksichtigung von Nachversicherungsgarantien oder Dynamik.
  • Der Rechner berechnet den Bedarf, nicht die Versicherbarkeit (Gesundheitsprüfung, Berufsgruppe).
  • Liegt die bestehende Absicherung über dem Absicherungsbedarf, ist keine zusätzliche BU-Rente nötig; der Absicherungsgrad kann dann über 100 % liegen.

Stand der Prüfung: 2026.
Überblick

Berufsunfähigkeitsversicherung Rechner: BU-Bedarf ermitteln

Wie viel Berufsunfähigkeitsrente brauche ich wirklich? Der BU-Rechner beantwortet diese Frage nach der Netto-Ersatzquoten-Methode: Aus Nettoeinkommen, Absicherungsziel, gesetzlicher Erwerbsminderungsrente und bestehender Absicherung errechnet er die monatliche Versorgungslücke bei Berufsunfähigkeit und die empfohlene BU-Rente — auf volle 50 Euro aufgerundet.

Im Standardbeispiel mit 2.500 Euro Nettoeinkommen und 75 Prozent Absicherungsziel liegt der monatliche Bedarf bei 1.875 Euro.

Ohne bestehende Erwerbsminderungsrente oder sonstige Absicherung entspricht die Versorgungslücke dem vollen Bedarf: Die empfohlene BU-Rente beträgt 1.900 Euro, der Absicherungsgrad 76 Prozent.

Über 32 Jahre Laufzeit bis zur Regelaltersgrenze 67 summiert sich die kumulierte nominale Absicherung auf 729.600 Euro.

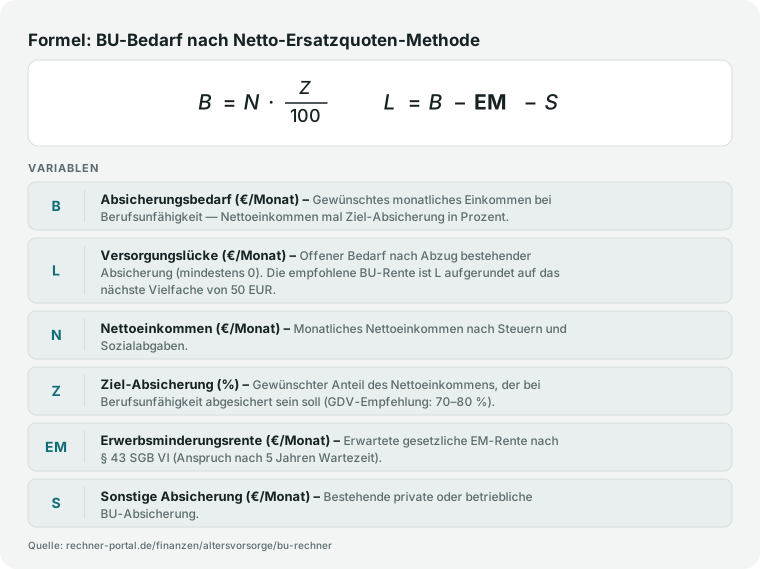
Rechtsgrundlage der gesetzlichen Erwerbsminderungsrente ist § 43 SGB VI; als Faustregel gelten 70 bis 80 Prozent des Nettoeinkommens, laut GDV sichern Versicherer in der Regel 75 bis 80 Prozent ab. Formel: BU-Bedarf nach Netto-Ersatzquoten-Methode — Absicherungsbedarf, Versorgungslücke und empfohlene BU-Rente

Eingaben

BU-Rechner: Netto, EM-Rente und Absicherungsziel eingeben

Du gibst dein monatliches Nettoeinkommen ein — den Betrag, der nach Steuern und Sozialabgaben auf dem Konto landet. Das Absicherungsziel bestimmt, welchen Anteil deines Nettoeinkommens die BU-Rente ersetzen soll.

Als Faustregel gelten 70 bis 80 Prozent; laut GDV sichern Versicherer in der Regel 75 bis 80 Prozent ab. Voreingestellt sind 75 Prozent.

Die erwartete Erwerbsminderungsrente entnimmst du deiner Renteninformation der Deutschen Rentenversicherung; dort steht der Bruttobetrag vor Kranken- und Pflegeversicherung.

Voraussetzung sind unter anderem eine Wartezeit von fünf Jahren (§ 50 Abs. 1 SGB VI) und drei Jahre Pflichtbeiträge in den letzten fünf Jahren vor Eintritt der Erwerbsminderung (§ 43 Abs. 2 SGB VI); Ausnahmen wie ein Arbeitsunfall regelt § 53 SGB VI.

Fehlen die Voraussetzungen, trägst du 0 Euro ein. Unter sonstige Absicherung fallen betriebliche BU-Rente, berufsständische Versorgung oder eine bestehende private Berufsunfähigkeitsversicherung.

Alter und Endalter legen die Versicherungslaufzeit fest.

Empfohlen ist ein Endalter von 67 Jahren (Regelaltersgrenze für ab 1964 Geborene nach § 35 SGB VI; für die Jahrgänge 1961 bis 1963 liegt sie bei 66 Jahren und 6 bis 10 Monaten, § 235 SGB VI); eine kürzere Laufzeit senkt die Prämie, hinterlässt aber eine ungedeckte Lücke bis zum Rentenbeginn.

Monatliche Fixkosten (Miete, Versicherungen, Kredite) trägst du zuletzt für den Fixkosten-Check ein; bei 0 Euro entfällt er. Im optionalen Bereich stehen Laufzeit der BU-Rente und Grenzsteuersatz für die Steuer auf die private BU-Rente.

Leer gelten Endalter minus aktuelles Alter und 30 Prozent.

Praxisfälle

BU-Lücke berechnen: 6 typische Fälle von Student bis Selbstständige

Sechs Fragen rund um BU-Bedarf, Alter und bestehende Absicherung, jeweils mit Eingaben und nachgerechnetem Ergebnis aus dem Rechner oben.

  1. BU-Rente Rechner Student: 1.050 Euro bei 1.400 Euro netto mit 22

    „Wie viel BU-Rente braucht ein Student oder Berufseinsteiger?“

    Eingabe
    1.400 € Nettoeinkommen, Ziel-Absicherung 75 %, keine bestehende Absicherung, Alter 22, Endalter 67
    Ergebnis
    Empfohlene BU-Rente 1.050 €/Monat, Laufzeit 45 Jahre, kumulierte Absicherung 567.000 €
  2. Mit 60 noch abschließen: 2.100 Euro bei 7 Jahren Laufzeit

    „Ist eine Berufsunfähigkeitsversicherung mit 60 noch sinnvoll?“

    Eingabe
    3.000 € Nettoeinkommen, 1.400 € Fixkosten, Ziel-Absicherung 70 %, Alter 60, Endalter 67
    Ergebnis
    Empfohlene BU-Rente 2.100 €/Monat, Laufzeit 7 Jahre, Fixkosten gedeckt: Ja
  3. Immobilienkredit absichern: Fixkosten-Check bei 1.250 Euro BU-Rente

    „Deckt meine BU-Rente den laufenden Immobilienkredit?“

    Eingabe
    3.000 € Nettoeinkommen, 1.200 € Fixkosten, Ziel-Absicherung 75 %, 800 € EM-Rente, 200 € sonstige Absicherung, Alter 40
    Ergebnis
    Empfohlene BU-Rente 1.250 €/Monat, Gesamteinkommen 2.250 €, Fixkosten gedeckt: Ja
  4. 60 statt 90 Prozent Ziel: 750 Euro Unterschied

    „Wie stark verändert das Absicherungsziel die empfohlene BU-Rente?“

    Eingabe
    2.500 € Nettoeinkommen, Ziel-Absicherung 60 % gegenüber 90 %, keine bestehende Absicherung
    Ergebnis
    1.500 €/Monat bei 60 % Ziel gegenüber 2.250 €/Monat bei 90 % Ziel — 750 € Unterschied
  5. EM-Rente senkt die Lücke: 2.200 statt 2.800 Euro

    „Wie stark senkt eine bestehende Erwerbsminderungsrente die private BU-Lücke?“

    Eingabe
    3.500 € Nettoeinkommen, Ziel-Absicherung 80 %, 600 € EM-Rente, Alter 45, Endalter 67
    Ergebnis
    Empfohlene BU-Rente 2.200 €/Monat statt 2.800 € ohne EM-Rente

    Erwerbsminderungsrente berechnen

  6. BU-Rente Rechner Selbstständige: 3.000 Euro ohne gesetzliche EM-Rente

    „Wie hoch sollte die BU-Rente für Selbstständige ohne EM-Rentenanspruch sein?“

    Eingabe
    4.000 € Nettoeinkommen, Ziel-Absicherung 75 %, keine EM-Rente, Alter 38, Endalter 67
    Ergebnis
    Empfohlene BU-Rente 3.000 €/Monat, Laufzeit 29 Jahre, kumulierte Absicherung 1.044.000 €

Berechnung

Berufsunfähigkeitsrente berechnen: Formel in drei Schritten

Die Berechnung folgt der Netto-Ersatzquoten-Methode in drei Schritten. Erstens Absicherungsbedarf: Nettoeinkommen mal Ziel-Prozentsatz.

Bei 2.500 Euro und 75 Prozent ergibt das 1.875 Euro monatlich. Zweitens Versorgungslücke: Bedarf minus bestehende Absicherung (Erwerbsminderungsrente plus sonstige); das Ergebnis ist auf mindestens 0 Euro begrenzt.

Im Standardfall ohne bestehende Leistungen beträgt die Lücke 1.875 Euro. Drittens empfohlene BU-Rente: Die Versorgungslücke wird auf den nächsten 50-Euro-Schritt aufgerundet — aus 1.875 Euro werden 1.900 Euro.

Das 50-Euro-Raster ist eine redaktionelle Annahme, keine Norm.

Daraus leiten sich zwei Kennzahlen ab: Der Absicherungsgrad ergibt sich aus (empfohlene BU-Rente plus bestehende Absicherung) geteilt durch Nettoeinkommen mal 100, im Standardbeispiel 76 Prozent.

Die kumulierte nominale Absicherung berechnet sich als empfohlene BU-Rente mal 12 Monate mal Laufzeit in Jahren: 1.900 mal 12 mal 32 = 729.600 Euro.

Zusätzlich berechnet der Rechner die BU-Rente für fünf Ziel-Prozentsätze (60, 70, 75, 80, 90 Prozent), sodass du die Auswirkung verschiedener Absicherungsniveaus direkt vergleichen kannst.

Die Steuer auf private BU-Rente ergibt sich aus BU-Rente mal Ertragsanteil nach § 55 Abs. 2 EStDV mal Grenzsteuersatz.

Im Standardfall mit 32 Jahren Laufzeit (Ertragsanteil 32 Prozent) und 30 Prozent Grenzsteuersatz sind das 182,40 Euro im Monat, die BU-Rente nach Steuer beträgt 1.717,60 Euro.

Solidaritätszuschlag, Kirchensteuer, der Werbungskosten-Pauschbetrag von 102 Euro im Jahr und Sozialabgaben sind nicht eingerechnet.

Nachschlagen

Berufsunfähigkeitsversicherung Höhe berechnen: BU-Rente nach Netto und Absicherungsziel

Wie hoch sollte die BU-Rente sein? Die Tabelle zeigt die empfohlene monatliche BU-Rente bei verschiedenen Nettoeinkommen und Absicherungszielen — ohne bestehende Erwerbsminderungsrente oder sonstige Absicherung, auf 50 Euro aufgerundet.

Empfohlene BU-Rente in €/Monat (ohne EM-Rente/sonstige Absicherung, auf 50 € aufgerundet)
Nettoeinkommen60 % Ziel70 % Ziel75 % Ziel80 % Ziel90 % Ziel
1.500 €900 €1.050 €1.150 €1.200 €1.350 €
2.000 €1.200 €1.400 €1.500 €1.600 €1.800 €
2.500 €1.500 €1.750 €1.900 €2.000 €2.250 €
3.000 €1.800 €2.100 €2.250 €2.400 €2.700 €
4.000 €2.400 €2.800 €3.000 €3.200 €3.600 €
5.000 €3.000 €3.500 €3.750 €4.000 €4.500 €

Alle Werte direkt aus der Rechenfunktion berechnet (Netto-Ersatzquoten-Methode, BU-Rente auf 50 € aufgerundet). Annahmen: keine bestehende EM-Rente, keine sonstige Absicherung, Alter 35, Endalter 67. Mit bestehender Absicherung sinken die Werte entsprechend — individuelle Ergebnisse mit dem BU-Rechner oben berechnen. Stand 2026.

Besteuerung private BU-Rente Tabelle: Ertragsanteil nach Laufzeit

Wie wird eine private BU-Rente besteuert? Läuft die Rente nur bis zu einem festen Endalter (abgekürzte Leibrente), wird nicht die volle Rente besteuert, sondern nur der Ertragsanteil nach § 55 Abs. 2 EStDV. Die Tabelle zeigt den Ertragsanteil nach der Laufzeit der Rente in Jahren; der Rechner oben nutzt diese Werte für die BU-Rente nach Steuer.

Ertragsanteil BU-Rente: Tabelle nach Laufzeit, § 55 Abs. 2 EStDV
Laufzeit der RenteErtragsanteil
5 Jahre5 %
10 Jahre12 %
15 Jahre16 %
20 Jahre21 %
25 Jahre26 %
27 Jahre28 %
30 Jahre30 %
32 Jahre32 %
35 Jahre35 %
40 Jahre39 %

Werte aus § 55 Abs. 2 EStDV für abgekürzte Leibrenten; gilt, solange der Rentenberechtigte zu Rentenbeginn das in Spalte 3 der Norm genannte Lebensjahr noch nicht vollendet hat (bei 27 Jahren Laufzeit: 54), sonst gilt die Tabelle nach § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. bb EStG. Betrifft private BU-Renten der dritten Schicht. BU-Renten aus Basisrenten (Rürup) werden mit dem Besteuerungsanteil nach § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa EStG besteuert, Leistungen aus Direktversicherung, Pensionskasse und Pensionsfonds nach § 22 Nr. 5 EStG. Quelle: § 55 Abs. 2 EStDV, abgerufen am 04.11.2026.

Expertenmodus

Berufsunfähigkeitsversicherung berechnen: Fragen zu Höhe, Alter und Steuer

Besteuerung private BU-Rente: Wie viel Steuer fällt an?

Steuerpflichtig ist bei einer privaten BU-Rente nur der Ertragsanteil nach § 55 Abs. 2 EStDV, nicht die volle Rente. Er hängt von der vereinbarten Laufzeit ab: bei 10 Jahren 12 Prozent, bei 27 Jahren 28 Prozent, bei 40 Jahren 39 Prozent.

Von 1.250 Euro BU-Rente sind bei 27 Jahren also 350 Euro steuerpflichtig; bei 30 Prozent Grenzsteuersatz sind das rund 105 Euro Steuer im Monat.

BU-Renten aus einer Basisrente (Rürup) werden mit dem Besteuerungsanteil nach § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa EStG besteuert (Rentenbeginn 2026: 84 Prozent), Leistungen aus Direktversicherung, Pensionskasse oder Pensionsfonds nach § 22 Nr. 5 EStG.

Der Rechner zeigt daraus die BU-Rente nach Steuer.

Wie hoch sollte die BU-Rente sein – reicht die 75-Prozent-Faustformel?

Als Faustformel gelten 70 bis 80 Prozent des Nettoeinkommens; laut GDV sichern Versicherer in der Regel 75 bis 80 Prozent ab. 75 Prozent ist kein Gesetz, sondern ein Richtwert.

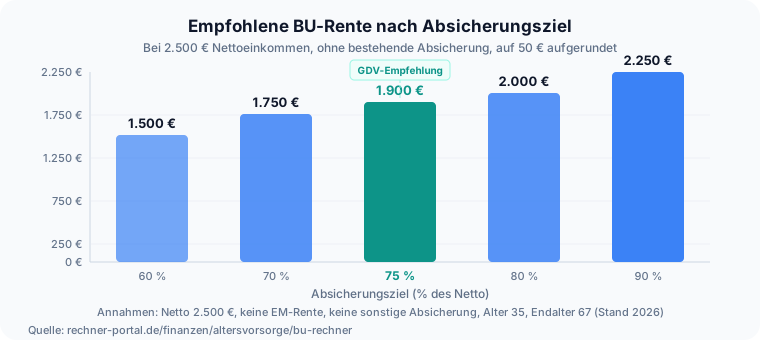
Bei 2.500 Euro netto ergeben 75 Prozent einen Bedarf von 1.875 Euro und eine empfohlene BU-Rente von 1.900 Euro, 60 Prozent eine von 1.500 Euro und 90 Prozent eine von 2.250 Euro.

Wer hohe Fixkosten hat, etwa einen Immobilienkredit, prüft sie im Fixkosten-Check und setzt eher 80 Prozent an; höhere Ziele sind bei vielen Versicherern nicht versicherbar. Die Ziel-Tabelle im Rechner zeigt alle fünf Stufen von 60 bis 90 Prozent.

Wie berechnet man die Berufsunfähigkeitsrente richtig?

Die Berufsunfähigkeitsrente berechnest du in drei Schritten nach der Netto-Ersatzquoten-Methode. Erstens Absicherungsbedarf: Nettoeinkommen mal Ziel-Prozentsatz, bei 2.500 Euro und 75 Prozent also 1.875 Euro.

Zweitens Versorgungslücke: Bedarf minus EM-Rente und sonstige Absicherung, mindestens 0 Euro. Drittens empfohlene BU-Rente: Der Rechner rundet die Lücke auf volle 50 Euro auf, hier auf 1.900 Euro.

Bei 32 Jahren Laufzeit ergibt das 729.600 Euro kumulierte nominale Absicherung (1.900 Euro mal 12 mal 32). Das ist der Bedarf in Euro pro Monat, nicht die Prämie; die hängt von Beruf, Gesundheit und Eintrittsalter ab.

Wie viel BU-Rente brauche ich bei 2.500 Euro netto?

Bei 2.500 Euro netto brauchst du nach dem gängigen Richtwert von 75 Prozent eine BU-Rente von 1.900 Euro im Monat.

Der Bedarf liegt bei 1.875 Euro; ohne bestehende Absicherung entspricht die Versorgungslücke diesem Betrag, und der Rechner rundet auf volle 50 Euro auf. Der Absicherungsgrad steigt dadurch auf 76 Prozent.

Mit Alter 35 und Endalter 67 läuft die Absicherung 32 Jahre, nominal 729.600 Euro. Wer bereits eine Erwerbsminderungsrente von 800 Euro und 200 Euro betriebliche Absicherung mitbringt, reduziert die empfohlene BU-Rente von 1.900 auf 900 Euro.

Das ist eine Orientierung, keine Versicherungsberatung.

Wie viel sollte eine BU im Monat kosten – berechnet der BU-Rechner den Beitrag?

Nein, der BU-Rechner berechnet keinen Beitrag, sondern die Rentenhöhe, die du absichern solltest: im Standardfall 1.900 Euro im Monat.

Was eine BU im Monat kostet, legt der Versicherer fest; die Prämie hängt von Beruf, Alter, Gesundheit, Laufzeit und Rentenhöhe ab. Eine seriöse Pauschalzahl gibt es deshalb nicht.

Nutze das Ergebnis als Vorgabe für Angebote: Frag bei mehreren Versicherern oder einem Makler dieselbe Rente und dasselbe Endalter an, dann sind die Beiträge vergleichbar.

Eine kürzere Laufzeit oder eine niedrigere Rente senkt die Prämie, lässt aber eine Lücke.

Ab welchem Grad der Berufsunfähigkeit zahlt die BU-Rente – und was unterscheidet sie von der EM-Rente?

Üblich ist eine Leistung ab 50 Prozent: Die meisten Verträge zahlen, wenn du deinen zuletzt ausgeübten Beruf dauerhaft zu mindestens 50 Prozent nicht mehr ausüben kannst.

Die gesetzliche Erwerbsminderungsrente prüft dagegen die Erwerbsfähigkeit auf dem gesamten Arbeitsmarkt (§ 43 SGB VI): volle Rente unter drei Stunden täglich, halbe Rente bei drei bis unter sechs Stunden.

Voraussetzung sind unter anderem eine Wartezeit von fünf Jahren (§ 50 Abs. 1 SGB VI) und drei Jahre Pflichtbeiträge in den letzten fünf Jahren (§ 43 Abs. 2 SGB VI); Ausnahmen wie ein Arbeitsunfall regelt § 53 SGB VI.

Eine Erwerbsunfähigkeitsversicherung leistet meist erst, wenn gar keine Tätigkeit mehr möglich ist.

In welchem Alter sollte man eine BU abschließen – auch noch mit 50 oder 60?

Am günstigsten schließt du eine BU früh ab, ein Abschluss mit 50 oder 60 kann aber noch sinnvoll sein, solange bis zur Rente eine Lücke bleibt.

Bei 2.500 Euro netto und 75 Prozent bleibt die empfohlene BU-Rente mit 1.900 Euro gleich, weil sie nicht vom Alter abhängt. Die Laufzeit bis Endalter 67 sinkt aber: mit 50 Jahren auf 17 Jahre, mit 60 Jahren auf 7 Jahre.

Mit dem Alter steigt die Prämie, und Vorerkrankungen erschweren die Gesundheitsprüfung. Wer keine BU mehr bekommt, kann eine Grundfähigkeitsversicherung prüfen, die je nach Versicherer und Vorerkrankung eine Alternative sein kann.

Wann lohnt sich eine BU nicht?

Eine BU lohnt sich kaum, wenn bestehende Leistungen den Bedarf schon decken oder nur noch wenige Jahre bis zur Rente bleiben.

Der Rechner zeigt dann 0 Euro: Bei 2.500 Euro netto, 75 Prozent Ziel, 1.900 Euro laufender Erwerbsminderungsrente und Alter 65 ist die Versorgungslücke 0 Euro, bis Endalter 67 bleiben 2 Jahre.

Auch bei sehr geringem oder unregelmäßigem Einkommen kann die Prämie im Verhältnis zum Bedarf zu hoch sein. Trage deine reale EM-Rente und sonstige Absicherung ein, bevor du abschließt.

Erst wenn eine Lücke bleibt, lohnt sich der Vergleich von Angeboten.

Gesetzliche BU-Rente berechnen: Gibt es sie noch?

Eine gesetzliche BU-Rente gibt es nur noch für vor dem 2. Januar 1961 Geborene (§ 240 SGB VI).

Für alle ab diesem Stichtag Geborenen gibt es seit der Rentenreform 2001 keinen gesetzlichen Berufsschutz mehr; die Rentenversicherung zahlt nur die Erwerbsminderungsrente nach § 43 SGB VI, die den gesamten Arbeitsmarkt betrachtet.

Ihre voraussichtliche Höhe schätzt der Erwerbsminderungsrente-Rechner für brutto und netto; das Ergebnis trägst du hier als erwartete EM-Rente ein.

Ohne bestehende Leistung bleiben bei 2.500 Euro netto und 75 Prozent 1.900 Euro im Monat, die eine private Berufsunfähigkeitsversicherung abdecken müsste.

Wie viel BU-Rente darf ich absichern – ab wann prüft der Versicherer das Einkommen?

In der Regel sichern Versicherer laut GDV höchstens 75 bis 80 Prozent des Nettoeinkommens ab. Ab welcher Rentenhöhe das Einkommen genauer geprüft wird, legt jede Gesellschaft selbst fest.

Als grobe Orientierung aus der Praxis (redaktionelle Annahme, keine Vorgabe des GDV) genügt bei niedrigeren Renten oft ein Einkommensnachweis, bei höheren verlangen viele Gesellschaften zusätzliche Unterlagen wie Einkommensteuerbescheide oder eine betriebswirtschaftliche Auswertung bei Selbstständigen.

Bei 5.000 Euro netto und 80 Prozent ergibt der Rechner 4.000 Euro BU-Rente. Die Gesundheitsprüfung ist davon unabhängig: Vorerkrankungen können zu Zuschlägen, Ausschlüssen oder Ablehnung führen.

Hinweise

BU-Höhe Faustformel: Welches Absicherungsziel passt?

Die Ziel-Tabelle im Rechner zeigt, wie stark das gewählte Absicherungsniveau die empfohlene BU-Rente beeinflusst: Bei 2.500 Euro Nettoeinkommen ohne bestehende Leistungen ergeben sich 1.500 Euro bei 60 Prozent, 1.750 Euro bei 70 Prozent, 1.900 Euro bei 75 Prozent, 2.000 Euro bei 80 Prozent und 2.250 Euro bei 90 Prozent Absicherungsziel. Ein niedriges Ziel kann unter den laufenden Fixkosten liegen — nutze das Fixkosten-Feld, um das für deine Situation zu prüfen.

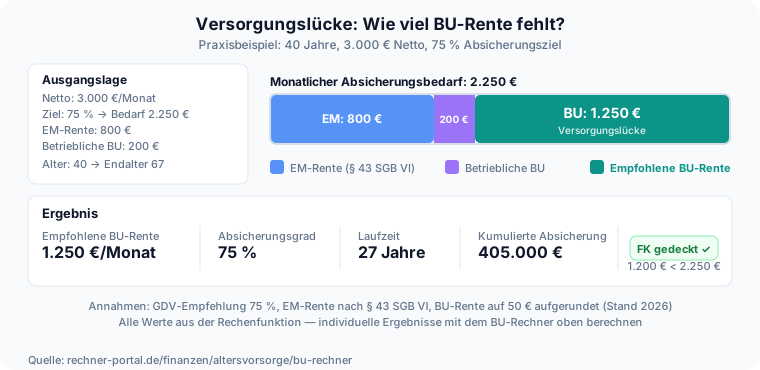
Wer bereits Erwerbsminderungsrente und eine betriebliche BU-Rente bezieht, reduziert seine Versorgungslücke erheblich: Bei 3.000 Euro Netto, 75 Prozent Ziel, 800 Euro EM-Rente und 200 Euro betrieblicher Absicherung sinkt die empfohlene BU-Rente auf 1.250 Euro.

Das Endalter sollte bis 67 liegen, weil eine Lücke zwischen dem Ende der BU-Versicherung und dem gesetzlichen Rentenbeginn unversichert bleibt.

Wer erst mit 25 Jahren abschließt, sichert sich eine Laufzeit von 42 Jahren und zahlt dafür niedrigere Monatsprämien als bei späterem Eintritt. Empfohlene BU-Rente nach Absicherungsziel bei 2.500 Euro Nettoeinkommen: 1.500 Euro bei 60 Prozent bis 2.250 Euro bei 90 Prozent

Anwendung

Versorgungslücke bei Berufsunfähigkeit: Beispiel mit 3.000 Euro netto

Ausgangslage: Ein 40-jähriger Angestellter mit 3.000 Euro Nettoeinkommen, 1.200 Euro monatlichen Fixkosten, einer erwarteten vollen Erwerbsminderungsrente von 800 Euro und einer betrieblichen BU-Zusage über 200 Euro monatlich möchte wissen, wie viel private BU-Rente er zusätzlich braucht.

Eingaben im BU-Rechner: Nettoeinkommen 3.000 Euro, Ziel-Absicherung 75 Prozent, EM-Rente 800 Euro, sonstige Absicherung 200 Euro, Alter 40, Endalter 67, Fixkosten 1.200 Euro.

Schritt 1 — Absicherungsbedarf: 3.000 Euro mal 75 Prozent = 2.250 Euro monatlich. Schritt 2 — Versorgungslücke: 2.250 minus 800 minus 200 = 1.250 Euro. Schritt 3 — Empfohlene BU-Rente: 1.250 Euro (bereits glatt durch 50 teilbar).

Schritt 4 — Absicherungsgrad: (1.250 plus 800 plus 200) geteilt durch 3.000 mal 100 = 75 Prozent. Schritt 5 — Fixkosten-Check: 2.250 Euro Gesamteinkommen übersteigen 1.200 Euro Fixkosten — Fixkosten gedeckt: Ja.

Die Laufzeit beträgt 27 Jahre, die kumulierte nominale Absicherung 405.000 Euro. Entscheidung: Die 1.250 Euro sind die Rentenhöhe, die er bei Versicherern anfragt; die Annahme hängt von Gesundheit, Beruf und Einkommensnachweis ab.

Die voraussichtliche Höhe deiner EM-Rente schätzt der Erwerbsminderungsrente-Rechner für brutto und netto. Versorgungslücke eines 40-Jährigen: Bedarf 2.250 Euro, abzüglich EM-Rente 800 Euro und betrieblicher BU 200 Euro ergibt eine empfohlene BU-Rente von 1.250 Euro

Fallstricke

BU berechnen: 4 typische Eingabefehler

Fehler 1: Bruttoeinkommen statt Nettoeinkommen eingeben. Der Rechner erwartet den Nettobetrag nach Steuern und Sozialabgaben.

Wer 3.500 Euro brutto einträgt statt 2.500 Euro netto, überschätzt seinen Absicherungsbedarf um 40 Prozent und erhält eine unnötig hohe BU-Empfehlung von 2.650 statt 1.900 Euro.

Fehler 2: Die Erwerbsminderungsrente überschätzen oder fälschlich ansetzen. Der Anspruch setzt unter anderem eine Wartezeit von fünf Jahren (§ 50 Abs. 1 SGB VI) und drei Jahre Pflichtbeiträge in den letzten fünf Jahren voraus (§ 43 Abs. 2 SGB VI).

Berufsanfänger haben häufig noch keinen Anspruch (Ausnahmen: § 53 SGB VI) und sollten dann 0 Euro eintragen — sonst erscheint die Versorgungslücke kleiner, als sie tatsächlich ist. Fehler 3: Das Absicherungsziel zu niedrig wählen.

Bei 60 statt 75 Prozent sinkt die empfohlene BU-Rente von 1.900 auf 1.500 Euro — das sind 400 Euro weniger pro Monat, die im Leistungsfall bei den Fixkosten fehlen. Fehler 4: Die BU-Rente mit der Versicherungsprämie verwechseln.

Der Rechner ermittelt den Bedarf in Euro pro Monat, nicht die Kosten der BU-Versicherung. Die Prämie hängt von Berufsgruppe, Gesundheitsprüfung und Eintrittsalter ab und wird vom Versicherer kalkuliert.

Nächster Schritt

Berufsunfähigkeit Rechner: Ergebnis einordnen und weiterrechnen

Der BU-Rechner liefert empfohlene BU-Rente, Versorgungslücke, Absicherungsgrad, Laufzeit und kumulierte nominale Absicherung nach der Netto-Ersatzquoten-Methode, dazu die BU-Rente nach Steuer.

Prüfe verschiedene Absicherungsziele in der integrierten Ziel-Tabelle und trage bestehende Leistungen wie EM-Rente oder betriebliche BU-Rente vollständig ein, damit die Versorgungslücke nicht überschätzt wird.

Die voraussichtliche Höhe der gesetzlichen Erwerbsminderungsrente schätzt du im Erwerbsminderungsrente-Rechner für brutto und netto. Ob die geplante BU-Rente zusammen mit der gesetzlichen Rente die Lücke im Alter schließt, zeigt der Rentenlücken-Rechner.

Die Nettorente nach Abzügen berechnet der Rente-Brutto-Netto-Rechner; Nettoaufwand und Hebel einer betrieblichen Altersvorsorge prüfst du im bAV-Rechner.

Die Ergebnisse sind Orientierungswerte auf Basis üblicher Richtwerte und § 43 SGB VI (Stand 2026) und ersetzen keine individuelle Versicherungsberatung.

Vertiefung

BU-Rente berechnen: Beispiele nach Netto, Alter und Absicherung

Praxisbeispiel

Berufseinsteiger mit 2.000 € netto und 1.000 € Fixkosten

Nettoeinkommen
2.000 €/Monat
Ziel-Absicherung
75 %
Erwartete EM-Rente
0 €/Monat
Sonstige Absicherung
0 €/Monat
Aktuelles Alter
30 Jahre
Gewünschtes Endalter der BU-Versicherung
67 Jahre
Monatliche Fixkosten
1.000 €/Monat

Ergebnis: Laut Rechner: empfohlene BU-Rente 1.500 €/Monat, Absicherungsbedarf 1.500 €, Versorgungslücke 1.500 €, Absicherungsgrad 75 %, Laufzeit 37 Jahre, kumulierte Absicherung 666.000 €, Fixkosten gedeckt: Ja.

Ohne bestehende Erwerbsminderungsrente oder betriebliche Absicherung muss die gesamte Versorgungslücke privat gedeckt werden. Mit 1.500 € liegt der Bedarf an der Grenze zum hohen Bereich (ab 1.500 € nach der redaktionellen Einordnung des Rechners) — prüfe, ob der Versicherer diese Höhe ohne Gesundheitszuschlag akzeptiert. Die 1.000 € Fixkosten sind gedeckt, weil die empfohlene BU-Rente von 1.500 € die Fixkosten übersteigt.

Beispiel 1 · Einfach · Empfohlene BU-Rente 1.250 €/Monat, Absicherungsbedarf 2.250 €, Versorgungslücke 1.250 €, Absicherungsgrad 75 %, Laufzeit 32 Jahre, kumulierte Absicherung 480.000 €, Fixkosten gedeckt: Ja.

35 Jahre, 3.000 € netto, 800 € EM-Rente + 200 € betriebliche BU

Nettoeinkommen
3.000 €/Monat
Ziel-Absicherung
75 %
Erwartete EM-Rente
800 €/Monat
Sonstige Absicherung
200 €/Monat

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Empfohlene BU-Rente 2.200 €/Monat, Absicherungsbedarf 2.800 €, Versorgungslücke 2.200 €, Absicherungsgrad 80 %, Laufzeit 22 Jahre, kumulierte Absicherung 580.800 €, Fixkosten gedeckt: Ja.

45 Jahre, 3.500 € netto, 600 € EM-Rente, 80 % Absicherungsziel

Nettoeinkommen
3.500 €/Monat
Ziel-Absicherung
80 %
Erwartete EM-Rente
600 €/Monat
Sonstige Absicherung
0 €/Monat

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Empfohlene BU-Rente 1.300 €/Monat, Absicherungsbedarf 2.800 €, Versorgungslücke 1.300 €, Absicherungsgrad 70 %, Laufzeit 17 Jahre, kumulierte Absicherung 265.200 €, Fixkosten gedeckt: Ja.

50 Jahre, 4.000 € netto, 1.000 € EM-Rente + 500 € betriebliche BU

Nettoeinkommen
4.000 €/Monat
Ziel-Absicherung
70 %
Erwartete EM-Rente
1.000 €/Monat
Sonstige Absicherung
500 €/Monat

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Empfohlene BU-Rente 1.050 €/Monat, Versorgungslücke 1.050 €, Absicherungsgrad 75 %, Laufzeit 45 Jahre, kumulierte Absicherung 567.000 €, Fixkosten gedeckt: nicht geprüft.

22 Jahre, 1.400 € netto — Berufseinsteiger/Student

Nettoeinkommen
1.400 €/Monat
Ziel-Absicherung
75 %
Erwartete EM-Rente
0 €/Monat
Sonstige Absicherung
0 €/Monat

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Empfohlene BU-Rente 2.100 €/Monat, Versorgungslücke 2.100 €, Absicherungsgrad 70 %, Laufzeit 7 Jahre, kumulierte Absicherung 176.400 €, Fixkosten gedeckt: Ja.

60 Jahre, 3.000 € netto, 1.400 € Fixkosten — lohnt sich BU noch?

Nettoeinkommen
3.000 €/Monat
Ziel-Absicherung
70 %
Erwartete EM-Rente
0 €/Monat
Sonstige Absicherung
0 €/Monat

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

RenteneintrittsrechnerRenteneintrittsalter nach Geburtsjahr berechnen: Regelaltersgrenze (SGB VI § 235), Jahr des Rentenbeginns, abschlagsfreie Rente nach 45 Jahren und Abschlag bei frühem Beginn.Krankengeld-RechnerKrankengeld 2026 berechnen: 70 Prozent vom Brutto, höchstens 90 Prozent vom Netto nach § 47 SGB V – mit Tagessatz, Höchstbetrag und Netto-Krankengeld nach den Sozialabgaben.Grundsicherung-RechnerGrundsicherungsanspruch im Alter und bei Erwerbsminderung 2026 schätzen: Regelbedarf nach § 28 SGB XII + Kosten der Unterkunft minus anrechenbares Einkommen, mit Prüfung des Schonvermögens. Nur Orientierung.Pflegegeld-RechnerPflegegeld 2025 je Pflegegrad nach § 37 SGB XI berechnen: häusliche Pflege, stationäre Leistungen und Kombinationsleistung nach § 38 SGB XI. Nur Orientierung.Risikolebensversicherung-RechnerBenötigte Versicherungssumme für die Risikolebensversicherung berechnen: Einkommensbedarf plus Schulden minus Vermögen, mit Faustregel und Prämienorientierung.Lebensversicherung-RechnerKapitallebensversicherung berechnen: Ablaufleistung, Kosten, Garantiezins und Rendite ermitteln — mit Prognose, Kostenquote und Vergleich zur Fondsanlage.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditrechnerMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dieser Rechner liefert eine Orientierung zum BU-Bedarf und ersetzt keine individuelle Versicherungsberatung. Für ein verbindliches Angebot wende dich an einen zugelassenen Versicherungsberater oder -makler.

Quelle: Berechnungsmethode: Netto-Ersatzquoten-Methode (Absicherungsbedarf = Netto × Ziel-%). Rahmenwerte: Versicherer sichern laut GDV in der Regel 75–80 % des Nettoeinkommens ab, gesetzliche EM-Rente nach § 43 SGB VI, Regelaltersgrenze 67 Jahre für ab 1964 Geborene (§ 35 SGB VI). Ertragsanteilbesteuerung nach § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. bb EStG und § 55 Abs. 2 EStDV. Stand 2026.

Stand: 2026-11-04

Externe Fachquellen
4 weitere Quellen anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
04. November 2026
Fachbereich
Finanzen / Altersvorsorge
Formeln basieren auf
Netto-Ersatzquoten-Methode (Absicherungsbedarf = Netto × Ziel-%, Lücke = Bedarf − EM-Rente − sonstige Absicherung); Steuer auf private BU-Rente = BU-Rente × Ertragsanteil nach § 55 Abs. 2 EStDV × Grenzsteuersatz
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). BU-Rechner. Abgerufen von https://rechner-portal.de/finanzen/altersvorsorge/bu-rechner

Harvard-Format

Rechner-Portal, 2026. BU-Rechner. Available at: https://rechner-portal.de/finanzen/altersvorsorge/bu-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.