Zum Hauptinhalt springen

Erbschaftssteuer-Rechner 2026: Erbschaftsteuer berechnen

FinanzenStand Noch keine Bewertung
€
Anzeige

Kurzantwort

Erbschaftssteuer-Rechner: Nachlasswert und Verwandtschaftsgrad eingeben, Freibetrag und Erbschaftsteuer nach §19 ErbStG sofort berechnen. Keine Steuerberatung.

Erbschaftsteuer nach ErbStG berechnen: Freibetrag nach Verwandtschaftsgrad

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Erbschaftssteuer-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Erbschaftsteuer bei einer Erbschaft anfällt und wie viel davon der persönliche Freibetrag abdeckt, berechnet der Erbschaftssteuer-Rechner 2026. Die Kernfrage: Wie hoch ist mein Freibetrag, und welcher Steuersatz gilt für das, was darüber liegt?

Das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) sieht je nach Verwandtschaftsverhältnis unterschiedlich hohe persönliche Freibeträge vor – von 500.000 € für Ehegatten bis 20.000 € für Fremde.

Erst auf den Betrag über dem Freibetrag wird Erbschaftsteuer nach dem Tarif des § 19 ErbStG fällig, gestaffelt je nach Steuerklasse und Erwerbsgröße von 7 bis 50 %.

Der Rechner richtet sich an Erben, die ihre Steuerlast abschätzen wollen, an Schenker in der Nachfolgeplanung und an alle, die ein Erbe aus der Familie realistisch einordnen möchten.

Wichtig ist die Unterscheidung zwischen dem persönlichen Freibetrag, der vom Verwandtschaftsverhältnis abhängt, und dem Steuersatz, der sich zusätzlich nach der Höhe des steuerpflichtigen Erwerbs richtet.

Der Rechner nimmt dir beide Schritte ab: Er ordnet dein Verhältnis zum Erblasser der richtigen ErbSt-Steuerklasse zu und wendet den passenden Prozentsatz auf den Betrag oberhalb des Freibetrags an.

Die Ergebnisse sind eine Orientierung ohne Gewähr und ersetzen keine steuerliche Beratung im Einzelfall.
Eingaben

Erbschaftssteuer berechnen: Nachlasswert und Verwandtschaftsgrad eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst den Wert des geerbten Vermögens ein (Verkehrswert zum Zeitpunkt des Erbfalls) und wählst dein Verwandtschaftsverhältnis zum Erblasser aus der Liste. Der Rechner ermittelt daraus automatisch deinen persönlichen Freibetrag, die ErbSt-Steuerklasse (I, II oder III – unabhängig von der Lohnsteuerklasse!) und den anwendbaren Steuersatz.

Hinweise: Der Grundbesitzwert für Immobilien wird vom Finanzamt festgestellt und kann vom Kaufpreis abweichen.

Versorgungsfreibeträge (§ 17 ErbStG) und Betriebsvermögensprivilegien (§§ 13a, 13b ErbStG) sind im Rechner nicht berücksichtigt – sie können die tatsächliche Steuer deutlich senken.

Als Datengrundlage dienen der Nachlasswert laut Testament, Erbschein oder Nachlassverzeichnis und – bei Immobilien – der vom Finanzamt festgestellte Grundbesitzwert.

Wähle das Verwandtschaftsverhältnis sorgfältig, denn es entscheidet zugleich über Freibetrag und Steuerklasse: Ein Kind fällt in Steuerklasse I mit hohem Freibetrag, ein entfernter Verwandter oder Fremder in Steuerklasse III mit nur 20.000 €.

Trage den Verkehrswert vollständig ein, auch wenn ein Teil des Erbes aus Immobilien besteht, und denke daran, dass der Rechner Versorgungsfreibeträge und Betriebsvermögensprivilegien bewusst nicht abbildet – die tatsächliche Belastung kann dadurch niedriger ausfallen.

Praxisfälle

Erbschaftssteuer nach Verwandtschaftsgrad: Typische Fälle

Sieben durchgerechnete Fälle zeigen, wie stark Freibetrag und Steuerklasse die Erbschaftsteuer je nach Verwandtschaftsverhältnis verändern.

  1. Haus im Wert von 500.000 € – Kind erbt

    „Wie hoch ist die Erbschaftssteuer bei einem Haus von 500.000 €?“

    Eingabe
    Nachlasswert 500.000 € · Verwandtschaftsverhältnis "Kind / Stiefkind"
    Ergebnis
    Freibetrag 400.000 € · steuerpflichtiger Erwerb 100.000 € · Steuersatz 11 % · Erbschaftsteuer 11.000 €
  2. Geschwister erben 50.000 €

    „Wie hoch ist die Erbschaftssteuer für Geschwister?“

    Eingabe
    Nachlasswert 50.000 € · Verwandtschaftsverhältnis "Geschwister / Nichten / Neffen / Stiefeltern"
    Ergebnis
    Freibetrag 20.000 € · steuerpflichtiger Erwerb 30.000 € · Steuersatz 15 % · Erbschaftsteuer 4.500 €
  3. Nicht verwandte Person erbt 100.000 €

    „Wie hoch ist die Erbschaftssteuer bei nicht verwandten Personen?“

    Eingabe
    Nachlasswert 100.000 € · Verwandtschaftsverhältnis "Dritte / Nicht-Verwandte"
    Ergebnis
    Freibetrag 20.000 € · steuerpflichtiger Erwerb 80.000 € · Steuersatz 30 % · Erbschaftsteuer 24.000 €
  4. Enkel erbt 1 Million Euro (Elternteil lebt)

    „Wie hoch ist die Erbschaftssteuer für Enkel?“

    Eingabe
    Nachlasswert 1.000.000 € · Verwandtschaftsverhältnis "Enkel (Elternteil lebt)"
    Ergebnis
    Freibetrag 200.000 € · steuerpflichtiger Erwerb 800.000 € · Steuersatz 19 % · Erbschaftsteuer 152.000 €
  5. Enkel erbt 600.000 € (Elternteil vorverstorben)

    „Wie hoch ist die Erbschaftssteuer für Enkel, wenn ein Elternteil vorverstorben ist?“

    Eingabe
    Nachlasswert 600.000 € · Verwandtschaftsverhältnis "Enkel (Elternteil vorverstorben)"
    Ergebnis
    Freibetrag 400.000 € · steuerpflichtiger Erwerb 200.000 € · Steuersatz 11 % · Erbschaftsteuer 22.000 €
  6. Eltern erben 150.000 € von ihrem Kind

    „Wie hoch ist die Erbschaftssteuer für Eltern?“

    Eingabe
    Nachlasswert 150.000 € · Verwandtschaftsverhältnis "Eltern / Großeltern – Erbfall"
    Ergebnis
    Freibetrag 100.000 € · steuerpflichtiger Erwerb 50.000 € · Steuersatz 7 % · Erbschaftsteuer 3.500 €
  7. Ehegatte erbt 500.000 € – steuerfrei

    „Wie hoch ist die Erbschaftssteuer für Ehepartner?“

    Eingabe
    Nachlasswert 500.000 € · Verwandtschaftsverhältnis "Ehegatte / eingetragener Lebenspartner"
    Ergebnis
    Freibetrag 500.000 € · steuerpflichtiger Erwerb 0 € · Erbschaftsteuer 0 € (in voller Höhe steuerfrei)

Berechnung

Erbschaftssteuer-Formel: So berechnet sich die Steuer nach § 19 ErbStG

Verstehe den Formelweg.

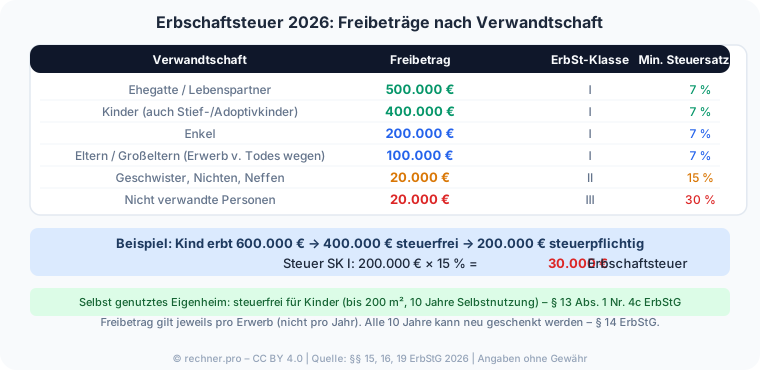
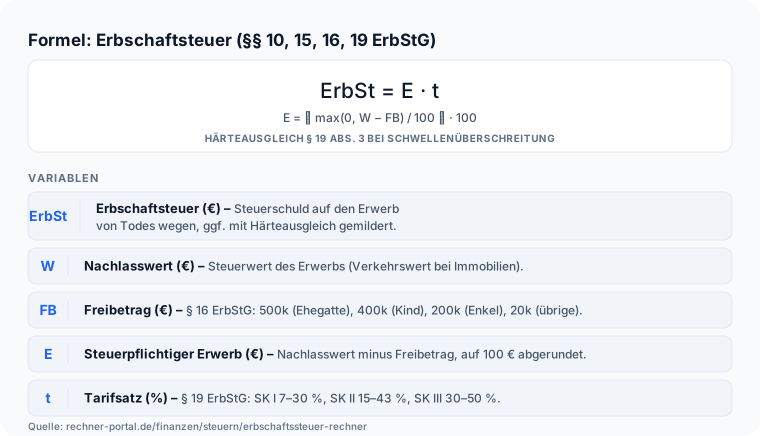
Erbschaftsteuer 2026: Freibeträge nach Verwandtschaftsgrad – von 500.000 Euro (Ehegatte) bis 20.000 Euro (Dritte) und zugehörige Steuersätze Die Berechnung folgt § 19 ErbStG: Steuerpflichtiger Erwerb = Nachlasswert − Freibetrag. Erbschaftsteuer = Steuerpflichtiger Erwerb × Steuersatz nach §19 ErbStG.

Beispiel: Kind erbt 600.000 €, Freibetrag 400.000 €, steuerpflichtiger Erwerb 200.000 €. Steuersatz in SK I für bis zu 300.000 €: 11 %. Erbschaftsteuer: 200.000 × 11 % = 22.000 €. Netto: 578.000 €.

Die Steuersätze in SK I liegen zwischen 7 % (bis 75.000 €) und 30 % (über 26 Mio. €). In SK III beträgt der Satz pauschal 30 % bis 6 Mio. € und 50 % darüber.

Der Rechner geht also in zwei Schritten vor: Zuerst zieht er den persönlichen Freibetrag vom Nachlasswert ab und ermittelt so den steuerpflichtigen Erwerb; anschließend wendet er den zur Steuerklasse und Erwerbsgröße passenden Satz nach § 19 ErbStG an.

Am Beispiel des Kindes mit 600.000 € Erbe bleiben nach Abzug des Freibetrags von 400.000 € genau 200.000 € steuerpflichtig, die mit 11 % besteuert werden – macht 22.000 € Erbschaftsteuer und 578.000 € netto.

Steigt der Erwerb, greift eine höhere Tarifstufe; deshalb kann sich die Steuer bei nur leicht höherem Erbe überproportional erhöhen. Die genauen Stufengrenzen ergeben sich aus dem Gesetz.

An genau diesen Stufengrenzen greift eine Regel, die in Überschlagsrechnungen fast immer fehlt: der Härteausgleich nach § 19 Abs. 3 ErbStG. Ohne ihn könnte ein einziger Euro mehr den gesamten Erwerb in die nächsthöhere Tarifstufe heben.

Der Rechner bildet die Milderung mit ab. Erbt das Kind 700.000 €, bleiben nach dem Freibetrag 300.000 € steuerpflichtig – noch 11 %, also 33.000 €.

Bei 705.000 € sind es 305.000 € und nominell 15 %; statt der vollen 45.750 € weist der Rechner aber 35.500 € aus.

Der Grund: Der Betrag oberhalb der Wertgrenze wird bei Sätzen bis 30 % nur zur Hälfte herangezogen, hier also 33.000 € plus die Hälfte von 5.000 €.

Nachschlagen

Erbschaftssteuer 2026: Freibeträge und Steuersätze nach ErbStG

Die Erbschaftsteuer richtet sich nach dem Verwandtschaftsverhältnis zum Erblasser: Je näher die Verwandtschaft, desto höher der persönliche Freibetrag und desto niedriger der Steuersatz. Besteuert wird nur der Erwerb oberhalb des Freibetrags.

Persönliche Freibeträge nach § 16 ErbStG und Steuersätze nach § 19 ErbStG je Steuerklasse
VerwandtschaftsverhältnisFreibetrag (§ 16)ErbSt-SteuerklasseSteuersatz (§ 19)
Ehegatte / eingetr. Lebenspartner500.000 €I7–30 %
Kind / Stiefkind / Adoptivkind400.000 €I7–30 %
Enkel (Elternteil vorverstorben)400.000 €I7–30 %
Enkel (Elternteil lebt, § 16 Abs. 1 Nr. 3 ErbStG)200.000 €I7–30 %
Urenkel / übrige Steuerklasse I (§ 16 Abs. 1 Nr. 4 ErbStG)100.000 €I7–30 %
Eltern / Großeltern (bei Erbschaft)100.000 €I7–30 %
Geschwister / Nichten / Neffen / Stiefeltern / Schwiegereltern / geschiedener Ehegatte20.000 €II15–43 %
Alle übrigen Erwerber (z. B. Fremde)20.000 €III30–50 %

Der Freibetrag ist ein echter Freibetrag (keine Freigrenze): Nur der Betrag oberhalb wird besteuert. An den Stufengrenzen (75.000 / 300.000 / 600.000 / 6.000.000 / 13.000.000 / 26.000.000 €) greift der Härteausgleich nach § 19 Abs. 3 ErbStG. Zusätzlich erhalten Ehegatten einen Versorgungsfreibetrag von 256.000 € und Kinder altersabhängig bis 52.000 € (§ 17 ErbStG). Der Freibetrag gilt einmalig je Erbfall; bei Schenkungen kann er alle 10 Jahre erneut genutzt werden (§ 14 ErbStG). Quelle: §§ 15, 16, 17, 19 ErbStG, Stand 2026.

Ausblick

Was ändert sich bei der Erbschaftsteuer 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die SPD-Bundestagsfraktion legte am 12. Januar 2026 ein Reformkonzept ("FairErben") vor, das einen lebenslangen Freibetrag von 900.000 € für Erwerbe innerhalb der Familie und 100.000 € für Erwerbe von Dritten vorsieht – anstelle der heutigen Freibeträge nach § 16 ErbStG und der Zehn-Jahres-Regel des § 14 ErbStG.
  • Für Betriebsvermögen ist zusätzlich ein eigener Freibetrag von 5 Mio. € im Gespräch, bei dem die bisherigen Verschonungsregelungen nach §§ 13a, 13b ErbStG entfallen sollen.
  • Beides ist bislang nur ein Konzeptpapier der SPD-Fraktion und keine beschlossene Gesetzesänderung; ein Gesetzentwurf mit Zeitplan lag zum Stand dieses Textes noch nicht vor.
  • Das Bundesverfassungsgericht prüft unter dem Aktenzeichen 1 BvR 804/22, ob die geltenden Verschonungsregeln für Betriebsvermögen verfassungsgemäß sind; die Entscheidung stand noch aus und kann Freibeträge, Steuerklassen oder Steuersätze dieses Rechners nachträglich verändern.

Stand: 27.09.2026 · Quelle: KPMG Deutschland: Reformkonzept SPD zur Erbschaftsteuer (12.01.2026); BVerfG Az. 1 BvR 804/22

Expertenmodus

Häufige Fragen zur Erbschaftssteuer

Spezielle Fragen geklärt. Tiefer verstehen.

Welche Freibeträge gelten bei der Erbschaftsteuer?

Die persönlichen Freibeträge nach § 16 ErbStG sind gestaffelt: Ehegatten und eingetragene Lebenspartner erhalten 500.000 €, Kinder und Stiefkinder 400.000 €, Enkel bei vorverstorbenem Elternteil ebenfalls 400.000 €, Enkel mit lebendem Elternteil 200.000 €, Urenkel und übrige Steuerklasse I 100.000 €, Eltern und Großeltern bei Erbfall 100.000 €, Geschwister, Nichten, Neffen und Stiefeltern je 20.000 € und alle übrigen Erwerber ebenfalls 20.000 €.

Genau diese acht Stufen stehen im Rechner unter "Verwandtschaftsverhältnis zum Erblasser" zur Auswahl; er zieht den passenden Betrag automatisch vom Nachlasswert ab.

Zwei Punkte werden oft übersehen: Der Freibetrag steht jedem Erben einzeln zu, nicht dem Nachlass als Ganzem – bei drei Kindern sind es also dreimal 400.000 €.

Und er gilt nur bei unbeschränkter Steuerpflicht (§ 2 Abs. 1 Nr. 1 ErbStG) in voller Höhe; bei beschränkter Steuerpflicht wird er nach § 16 Abs. 2 ErbStG anteilig gekürzt.

Wie hoch ist die Erbschaftssteuer und wie wird sie berechnet?

Die Erbschaftsteuer ergibt sich aus dem Nachlasswert abzüglich des persönlichen Freibetrags, multipliziert mit dem Steuersatz nach § 19 ErbStG – der je nach Steuerklasse und Erwerbsgröße zwischen 7 % und 50 % liegt.

Anders als beim Einkommensteuertarif wird der Satz nicht stufenweise, sondern einheitlich auf den gesamten steuerpflichtigen Erwerb angewendet.

Deshalb federt der Härteausgleich nach § 19 Abs. 3 ErbStG den Sprung an jeder Wertgrenze ab: Bei 300.100 € steuerpflichtigem Erwerb in Steuerklasse I weist der Rechner die gedeckelten 33.050 € aus, nicht die ungemilderten 45.015 €, die der reine Satz von 15 % ergäbe.

Vorab wird der Erwerb nach § 10 Abs. 1 Satz 6 ErbStG auf volle 100 € abgerundet, sodass krumme Cent-Beträge im Tarif gar nicht erst ankommen. Trage Nachlasswert und Verwandtschaftsgrad ein, um deine individuelle Steuerlast in Sekunden zu sehen.

Was ist die Erbschaftsteuer-Steuerklasse – und was hat sie mit der Lohnsteuerklasse zu tun?

Nichts: Die Erbschaftsteuer-Steuerklassen I, II und III nach § 15 ErbStG sind von den Lohnsteuerklassen 1 bis 6 vollständig unabhängig und bestimmen stattdessen Freibetrag und Steuersatz nach dem Verwandtschaftsverhältnis zum Erblasser.

Steuerklasse I gilt für Ehegatten, Kinder, Enkel sowie – nur beim Erwerb von Todes wegen – Eltern und Großeltern; Steuerklasse II für Geschwister, Nichten, Neffen, Stiefeltern und Schwiegereltern; Steuerklasse III für alle übrigen, etwa Lebensgefährten ohne Trauschein oder Freunde.

Die Einstufung kostet doppelt: Steuerklasse III bedeutet nicht nur den niedrigsten Freibetrag von 20.000 €, sondern auch den härtesten Tarif – bis 30 % schon ab 6 Mio. € und 50 % darüber, gegenüber höchstens 30 % in Steuerklasse I.

Wählt eine unverheiratete Partnerin ohne Testament "Dritte" im Rechner, zeigt er direkt die zugeordnete Steuerklasse III und den entsprechend höheren Steuersatz.

Wie hoch ist die Erbschaftssteuer bei einem geerbten Haus?

Bei einem Haus im Wert von 500.000 € zahlt ein Kind nach Abzug seines Freibetrags von 400.000 € auf die verbleibenden 100.000 € einen Satz von 11 % – also 11.000 € Erbschaftsteuer, wie der Rechner mit diesen Eingaben ausweist.

Angesetzt wird dabei der vom Finanzamt festgestellte Grundbesitzwert nach dem Bewertungsgesetz, der vom Kaufpreis abweichen kann. Zu Wohnzwecken vermietete Grundstücke werden nur mit 90 % dieses Werts angesetzt (§ 13d ErbStG).

Ganz steuerfrei bleibt das selbst genutzte Familienheim: beim Ehegatten ohne Flächengrenze (§ 13 Abs. 1 Nr. 4b ErbStG), bei Kindern nur bis 200 m² Wohnfläche (Nr. 4c) – Voraussetzung ist in beiden Fällen die Selbstnutzung innerhalb von zehn Jahren nach dem Erbfall, sonst entfällt die Befreiung rückwirkend.

Der Rechner kennt nur den Nachlasswert; Abschlag und Familienheim-Befreiung musst du vorab selbst abziehen.

Wie hoch ist die Erbschaftssteuer für Geschwister, Nichten und Neffen?

Geschwister, Nichten, Neffen, Stiefeltern und Schwiegereltern zählen zur Erbschaftsteuer-Steuerklasse II mit nur 20.000 € Freibetrag und Sätzen von 15 % bis 43 %.

Erbt eine Nichte 50.000 €, bleiben nach Abzug des Freibetrags 30.000 € steuerpflichtig; darauf fallen 15 % an, also 4.500 € Erbschaftsteuer, wie der Rechner mit diesen Eingaben berechnet.

Onkel und Tanten fallen dagegen nicht in Steuerklasse II, sondern als "übrige Erwerber" in Steuerklasse III mit denselben 20.000 € Freibetrag, aber Sätzen bis 50 %.

Wichtig für die Praxis: Bei mehreren Geschwistern gilt der Freibetrag von 20.000 € jedem Erben einzeln, nicht der Erbengemeinschaft insgesamt.

Wer eine größere Summe an Geschwister oder Nichten weitergeben möchte, sollte prüfen, ob eine frühzeitige Schenkung zu Lebzeiten den vergleichsweise niedrigen Freibetrag zusätzlich nutzt, bevor der volle Betrag im Erbfall auf einmal anfällt.

Lässt sich Erbschaftsteuer durch Schenkungen zu Lebzeiten sparen?

Ja: Da Freibeträge nach § 14 ErbStG alle 10 Jahre neu genutzt werden können, lassen sich größere Vermögen durch wiederholte Schenkungen steuerfrei übertragen. Ein Elternteil kann einem Kind alle 10 Jahre bis zu 400.000 € steuerfrei schenken.

Entscheidend ist der Zeitpunkt: § 14 ErbStG rechnet alle Erwerbe derselben Person vom selben Zuwendenden innerhalb von 10 Jahren zusammen, rückwärts vom letzten Erwerb, den Erbfall eingeschlossen.

Eine Schenkung neun Jahre vor dem Tod wird dem Nachlass also wieder zugerechnet; nur der frühzeitige Start bringt den Vorteil.

Wer einem Kind 2014 bereits 400.000 € schenkte und 2025 weitere 400.000 € überträgt, schöpft beide Male den vollen Freibetrag aus – insgesamt 800.000 € steuerfrei.

Den Effekt von Vorschenkungen auf den verbleibenden Freibetrag zeigt der Schenkungssteuer-Rechner im Detail.

Gibt es Steuerbefreiungen für Betriebsvermögen?

Ja: Betriebsvermögen, GmbH-Anteile ab 25 % und land- und forstwirtschaftliches Vermögen können nach §§ 13a, 13b ErbStG mit 85 % (Regelverschonung) oder sogar 100 % (Optionsverschonung) steuerfrei bleiben.

Die Regelverschonung verlangt eine Behaltensfrist von 5 Jahren und eine Mindestlohnsumme von 400 % der Ausgangslohnsumme über 5 Jahre; die Optionsverschonung muss unwiderruflich beantragt werden und fordert 7 Jahre Behaltensfrist, 700 % Mindestlohnsumme und höchstens 20 % Verwaltungsvermögen.

Betriebe mit nicht mehr als fünf Beschäftigten sind von der Lohnsummenprüfung befreit. Oberhalb von 26 Mio. € begünstigtem Vermögen greift die Verschonung nicht mehr automatisch.

Diese Privilegien sind im Rechner nicht abgebildet – bei Betriebsvermögen führt er deshalb systematisch zu hoch. Ein Handwerksbetrieb im Wert von 2 Mio. € bleibt mit Regelverschonung zu 85 % steuerfrei; nur 300.000 € unterliegen dem Tarif.

Gibt der Erbe den Betrieb innerhalb von fünf Jahren auf, entfällt die Verschonung rückwirkend anteilig.

Muss ich ein geerbtes Haus oder Vermögen beim Finanzamt melden?

Ja: Erben müssen dem Finanzamt den Erbfall innerhalb von 3 Monaten nach Kenntnis anzeigen (§ 30 Abs. 1 ErbStG), unabhängig davon, ob am Ende Erbschaftsteuer anfällt.

Das Finanzamt fordert danach zur Abgabe einer Erbschaftsteuererklärung auf und bestimmt bei Immobilien zusätzlich den Grundbesitzwert in einem separaten Feststellungsverfahren.

Die Anzeigepflicht entfällt nur, wenn ein deutsches Gericht, ein Notar oder ein Konsul das Testament eröffnet hat und das Verwandtschaftsverhältnis daraus eindeutig hervorgeht (§ 30 Abs. 3 ErbStG) – gehören aber Grundbesitz, Betriebsvermögen, Kapitalgesellschaftsanteile oder Auslandsvermögen zum Nachlass, bleibt sie trotzdem bestehen.

Enthält der Nachlass etwa ein Bankdepot im Ausland, muss der Erbe selbst melden, auch wenn ein deutsches Gericht das Testament bereits eröffnet hat.

Die Frist beginnt nicht mit dem Steuerbescheid, sondern mit dem Tag, an dem der Erbe vom Erbfall erfährt.

Wann fällt keine Erbschaftsteuer an?

Keine Erbschaftsteuer entsteht, wenn der Nachlasswert den persönlichen Freibetrag nicht übersteigt – für Ehegatten also bis zu 500.000 €, für Kinder bis zu 400.000 €.

Zusätzlich gibt es den besonderen Versorgungsfreibetrag nach § 17 ErbStG: 256.000 € für Ehegatten und für Kinder altersgestaffelt von 52.000 € (bis 5 Jahre) bis 10.300 € (20 bis 27 Jahre).

Er ist im Rechner vereinfachend nicht berücksichtigt, da er um den Kapitalwert steuerfreier Versorgungsbezüge wie einer Witwenrente gekürzt wird und deshalb oft ins Leere läuft.

Steuerfrei bleibt außerdem Hausrat bis 41.000 € in Steuerklasse I (§ 13 Abs. 1 Nr. 1 ErbStG).

Erbt eine 18-jährige Tochter 380.000 € in bar und ein Sparbuch über 10.000 €, liegt der Gesamterwerb bei 390.000 € – unter dem Kinderfreibetrag von 400.000 € – und es fällt keine Erbschaftsteuer an.

Hinweise

Erbschaftssteuer sparen: Freibeträge und Ausnahmen nutzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Freibeträge optimal nutzen: Da Freibeträge alle 10 Jahre neu beginnen, lässt sich Vermögen durch wiederholte Schenkungen schrittweise steuerfrei übertragen. Eltern können einem Kind alle 10 Jahre bis zu 400.000 € schenken.

Immobilien als Familienwohnheim können unter bestimmten Bedingungen vollständig von der Steuer befreit sein (§ 13 ErbStG). Für Betriebsvermögen gibt es spezielle Verschonungsregelungen (§§ 13a, 13b ErbStG), die im Rechner nicht abgebildet sind.

Anmeldepflicht beachten: Erben müssen den Erbfall innerhalb von 3 Monaten dem Finanzamt anzeigen.

Das macht die Reihenfolge der Planung wichtig: Wer Vermögen frühzeitig zu Lebzeiten überträgt, kann die alle zehn Jahre neu entstehenden Freibeträge mehrfach nutzen – der Schenkungssteuer-Rechner zeigt diesen Effekt im Detail.

Prüfe außerdem, ob das geerbte Objekt als Familienwohnheim selbst genutzt wird, denn dann kann unter den Voraussetzungen des § 13 ErbStG eine Steuerbefreiung greifen.

Bei größeren Nachlässen oder Betriebsvermögen lohnt es sich fast immer, vor der Steuererklärung fachlichen Rat einzuholen, weil die Verschonungsregelungen der §§ 13a, 13b ErbStG komplex sind und im Rechner nicht abgebildet werden.

Alle Angaben ohne Gewähr.

Anwendung

Erbschaftssteuer Beispiel: Haus erben und Steuer berechnen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine Tochter erbt das Haus der verstorbenen Mutter für 700.000 €. Schritt 1: Freibetrag als Kind: 400.000 €. Schritt 2: Steuerpflichtiger Erwerb: 300.000 €. Schritt 3: Steuersatz SK I für 300.000 €: 11 %. Steuerlast: 33.000 €.

Schritt 4: Falls das Haus selbst genutzt wird und die Tochter dort 10 Jahre wohnt, greift ggf. die Selbstnutzungs-Befreiung (§ 13 Abs. 1 Nr. 4c ErbStG).

Zur Einordnung rechnet die Tochter zwei Varianten durch: Nutzt sie das Haus nicht selbst, bleibt es bei rund 33.000 € Erbschaftsteuer auf den steuerpflichtigen Erwerb von 300.000 €.

Zieht sie dagegen selbst ein und bewohnt die Immobilie mindestens zehn Jahre, kann die Selbstnutzungsbefreiung nach § 13 Abs. 1 Nr. 4c ErbStG greifen und die Steuer ganz entfallen lassen.

Schritt für Schritt wird so sichtbar, wie stark die tatsächliche Nutzung das Ergebnis verändert.

Vor einer Entscheidung klärt sie die Voraussetzungen mit einem Steuerberater und meldet den Erbfall fristgerecht innerhalb von drei Monaten beim Finanzamt an.

Ergänzend vergleicht sie, wie dieselbe Immobilie im Wege einer Schenkung zu Lebzeiten behandelt worden wäre: Dort stünde ihr als Kind derselbe Freibetrag von 400.000 € zu, der sich alle zehn Jahre erneuert – ein Grund, die Vermögensnachfolge frühzeitig zu planen statt sie allein dem Erbfall zu überlassen.

Fallstricke

Erbschaftsteuer-Steuerklasse: Häufige Fehler bei Freibetrag und Steuersatz

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: ErbSt-Steuerklasse mit Lohnsteuerklasse verwechseln – die Klassen I, II, III des ErbStG haben nichts mit den Lohnsteuerklassen 1–6 zu tun. Fehler 2: Versorgungsfreibeträge vergessen – Ehegatten erhalten zusätzlich 256.000 € und Kinder altersabhängig bis 52.000 €.

Fehler 3: Immobilienwert pauschal mit dem Kaufpreis ansetzen – der steuerliche Grundbesitzwert kann abweichen. Fehler 4: Annehmen, dass die Steuer sofort in bar zu zahlen ist – bei Immobilien gibt es Stundungsoptionen (§ 28 ErbStG).

Fehler 5: Den Unterschied zwischen Erbschaft und Schenkung bei Eltern als Empfänger zu übersehen: bei Erbschaft 100.000 € Freibetrag SK I, bei Schenkung nur 20.000 € SK II.

Ein sechster Punkt betrifft die Zusammenrechnung mehrerer Erwerbe: Schenkungen desselben Erblassers aus den letzten zehn Jahren werden dem Erbe hinzugerechnet und können den Freibetrag bereits teilweise aufgebraucht haben.

Und schließlich verwechseln viele Verkehrswert und steuerlichen Grundbesitzwert bei Immobilien – maßgeblich ist der vom Finanzamt festgestellte Wert, nicht der ursprüngliche Kaufpreis oder eine grobe Schätzung.

Wer diese Punkte beachtet, schätzt seine Belastung realistischer ein und wird im Steuerbescheid seltener überrascht.

Bleibt ein siebter Punkt, bei dem ein einzelnes Wort über viel Geld entscheidet: Der persönliche Betrag nach § 16 ErbStG ist ein echter Freibetrag – keine Freigrenze.

Er wird vom Erwerb abgezogen und bleibt auch dann bestehen, wenn der Nachlass ihn übersteigt. Wer als Kind 600.000 € erbt, versteuert deshalb nur die 200.000 € oberhalb der 400.000 €, nicht den vollen Nachlass.

Wäre es eine Freigrenze, würde nach dem Überschreiten alles steuerpflichtig – ein Unterschied von zehntausenden Euro, der in Laienrechnungen regelmäßig untergeht.

Nächster Schritt

Erbschaftssteuer 2026: Freibeträge und Steuersätze im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Erbschaftssteuer-Rechner berechnet Freibetrag, steuerpflichtigen Erwerb und Erbschaftsteuer nach §§ 15, 16, 19 ErbStG für 2026. Im Beispiel: Kind erbt 600.000 €, Freibetrag 400.000 €, Steuer auf 200.000 € zu 11 % = 22.000 €.

Wichtig: Versorgungsfreibeträge, Selbstnutzungsbefreiung und Betriebsvermögensprivilegien können die Steuerlast erheblich senken – dafür ist ein Steuerberater hinzuzuziehen. Keine Steuerberatung, Stand 2026.

Für die Anwendung heißt das: Trage den Nachlasswert und dein Verwandtschaftsverhältnis ein, lies Freibetrag, steuerpflichtigen Erwerb und Steuer ab und prüfe anschließend, ob Versorgungsfreibeträge, die Selbstnutzungsbefreiung oder Betriebsvermögensregeln deine Belastung senken.

Alle Werte sind Näherungen ohne Gewähr. Zwei Mechanismen solltest du beim Lesen des Ergebnisses mitdenken: Der Betrag nach § 16 ErbStG ist ein Freibetrag und keine Freigrenze, mindert also nur den Erwerb.

Und an den Tarifstufen dämpft der Härteausgleich nach § 19 Abs. 3 ErbStG den Sprung in den nächsthöheren Satz spürbar ab. Wie viel Erbschaftssteuer zahlt man?

Die häufigsten Fälle: Ehegatten erben bis 500.000 € steuerfrei, Kinder bis 400.000 €, Enkel bis 200.000 €.

Auf den Betrag darüber fallen in Steuerklasse I zwischen 7 und 30 Prozent an — bei Geschwistern oder Fremden (SK II/III) zwischen 15 und 50 Prozent. Beispiel: Ein Kind erbt 600.000 €, davon sind 200.000 € steuerpflichtig, Steuersatz 11 % = 22.000 €.

Vertiefung

Erbschaftssteuer-Rechenbeispiele nach Verwandtschaftsgrad

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Freibetrag: 500.000 € | Steuerpflichtiger Erwerb: 0 € | Erbschaftsteuer: 0 €

Ehegatte erbt Immobilie für 500.000 € – steuerfrei

nachlasswert
500.000 €
verwandtschaftsgrad
ehegatte_lebenspartner

Beispiel 2 · Mittel · Freibetrag: 20.000 € | Steuerpflichtiger Erwerb: 80.000 € | Steuersatz: 30 % | Erbschaftsteuer: 24.000 €

Nicht verwandte Person erbt 100.000 €

nachlasswert
100.000 €
verwandtschaftsgrad
dritte

Beispiel 3 · Komplex · Freibetrag: 20.000 € | Steuerpflichtiger Erwerb: 30.000 € | Steuersatz: 15 % | Erbschaftsteuer: 4.500 €

Geschwister erbt 50.000 €

nachlasswert
50.000 €
verwandtschaftsgrad
geschwister

Beispiel 4 · Komplex · Freibetrag: 200.000 € | Steuerpflichtiger Erwerb: 800.000 € | Steuersatz: 19 % | Erbschaftsteuer: 152.000 €

Enkel erbt 1.000.000 € (Elternteil lebt)

nachlasswert
1.000.000 €
verwandtschaftsgrad
enkel

Beispiel 5 · Komplex · Steuerpflichtiger Erwerb: 80.000 € | Steuersatz: 20 % | Erbschaftsteuer: 13.750 €

Geschwister erbt 80.000 € – Härteausgleich greift

nachlasswert
100.000 €
verwandtschaftsgrad
geschwister

Beispiel 6 · Komplex · Freibetrag: 100.000 € | Steuerpflichtiger Erwerb: 50.000 € | Steuersatz: 7 % | Erbschaftsteuer: 3.500 €

Eltern erben 150.000 € von ihrem Kind

nachlasswert
150.000 €
verwandtschaftsgrad
eltern_grosseltern

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.RVG-RechnerAnwaltskosten nach RVG berechnen: Gebührentabelle Anlage 2 mit Gegenstandswert, Gebührensätzen und Auslagenpauschale – außergerichtlich, 1. Instanz oder Berufung.Erbschein-KostenErbschein-Kosten berechnen: Gerichtsgebühren nach GNotKG Tabelle B aus dem Nachlasswert – Nachlassgericht oder Notar-Alternative im Vergleich.Risikolebensversicherung-RechnerBenoetigte Versicherungssumme fuer die Risikolebensversicherung berechnen: Einkommensbedarf plus Schulden minus Vermoegen, mit Faustregel und Praemienorientierung.GNotKG-RechnerGNotKG-Gebühr nach Geschäftswert, Tabelle A oder B und Gebührensatz berechnen, mit Mindestgebühr, Auslagen und Umsatzsteuer – kostenlos, sofort.Zugewinnausgleich-RechnerZugewinnausgleich berechnen: Anfangs- und Endvermögen mit Indexierung, Zugewinn je Ehegatte und Ausgleichsforderung nach § 1378 BGB – kostenlos, sofort.Notarkosten-Testament-RechnerNotarkosten fürs Testament berechnen: Einzeltestament, Ehegattentestament oder Erbvertrag aus Vermögen und Schulden, mit Register und Verwahrung – kostenlos, sofort.PflichtteilsrechnerPflichtteil berechnen: gesetzliche Erbquote nach Familienlage und Güterstand, Pflichtteilsquote, Pflichtteil aus dem Nachlass, Ergänzung für Schenkungen der letzten zehn Jahre und Restanspruch nach einer Zuwendung im Testament.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Erbschaftsteuer (§§ 10, 15, 16, 19 ErbStG), ErbSt = E · t, E = ⌊ max(0, W − FB) / 100 ⌋ · 100, HÄRTEAUSGLEICH § 19 ABS. 3 BEI SCHWELLENÜBERSCHREITUNG, VARIABLEN, ErbSt, Erbschaftsteuer (€) – Steuerschuld auf den Erwerb, von Todes wegen, ggf.

    Erbschaftssteuer-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/erbschaftssteuer-rechner-formel.svg"
           alt="Infografik: Formel: Erbschaftsteuer (§§ 10, 15, 16, 19 ErbStG), ErbSt = E · t, E = ⌊ max(0, W − FB) / 100 ⌋ · 100, HÄRTEAUSGLEICH § 19 ABS. 3 BEI SCHWELLENÜBERSCHREITUNG, VARIABLEN, ErbSt, Erbschaftsteuer (€) – Steuerschuld auf den Erwerb, von Todes wegen, ggf. "
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner">Erbschaftssteuer-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner
  • Infografik: Erbschaftsteuer 2026: Freibeträge nach Verwandtschaft, Verwandtschaft, Freibetrag, ErbSt-Klasse, Min. Steuersatz, Ehegatte / Lebenspartner, 500.000 €, 7 %

    Erbschaftssteuer-Rechner Freibetraege

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/erbschaftssteuer-rechner-freibetraege.svg"
           alt="Infografik: Erbschaftsteuer 2026: Freibeträge nach Verwandtschaft, Verwandtschaft, Freibetrag, ErbSt-Klasse, Min. Steuersatz, Ehegatte / Lebenspartner, 500.000 €, 7 %"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner">Erbschaftssteuer-Rechner Freibetraege auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuer- oder Rechtsberatung dar. Bewertungsabschläge, Versorgungsfreibeträge, Betriebsvermögensprivilegien und andere individuelle Faktoren sind nicht berücksichtigt. Für verbindliche Auskünfte wende dich an einen Steuerberater oder Rechtsanwalt.

Quelle: §§ 15, 16, 19 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz), Stand 2026

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§§ 15, 16, 19 ErbStG – Steuerklassen, Freibeträge und Steuertarif 2026
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Erbschaftssteuer-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner

Harvard-Format

Rechner-Portal, 2026. Erbschaftssteuer-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/erbschaftssteuer-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.