Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
8 Annahmen und 4 Grenzen
Annahmen
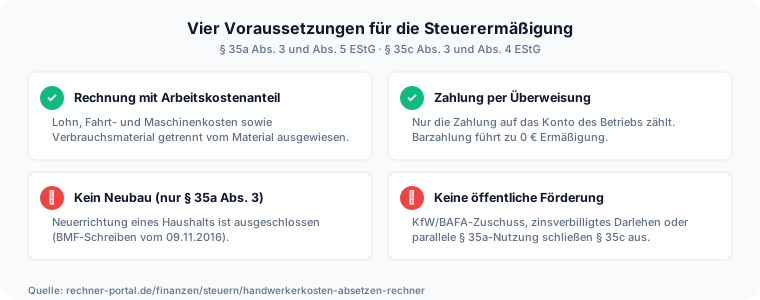
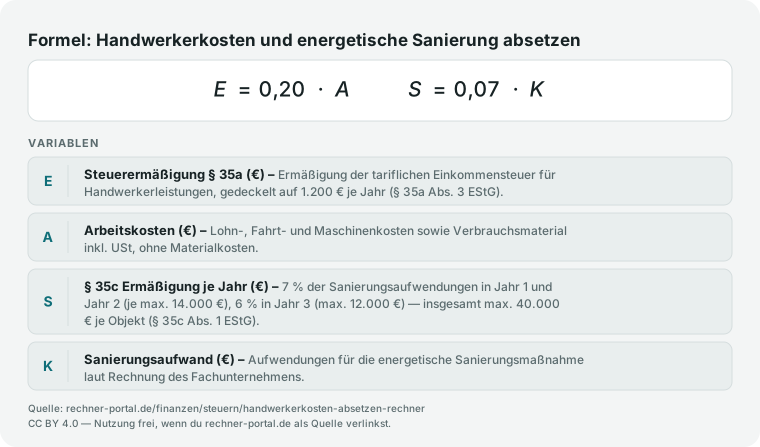
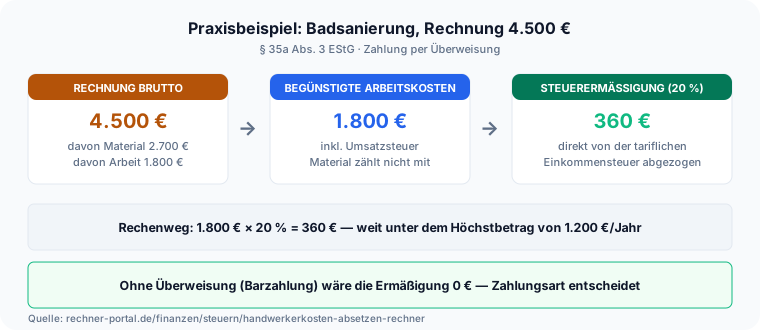
- § 35a Abs. 3 EStG: 20 % der Arbeitskosten (Lohn, Fahrt-/Maschinenkosten, Verbrauchsmaterial, inkl. USt), max. 1.200 €/Jahr – Materialkosten sind nicht begünstigt.
- § 35a Abs. 5 EStG bzw. § 35c Abs. 4 EStG: Rechnung und unbare Zahlung (Überweisung) sind zwingende Voraussetzung; Barzahlung führt zu 0 € Ermäßigung.
- Öffentlich geförderte Maßnahmen (zinsverbilligte Darlehen, steuerfreie Zuschüsse wie KfW/BAFA) sind bei § 35a Abs. 3 (Satz 2) und § 35c (Abs. 3) von der Steuerermäßigung ausgeschlossen.
- Handwerkerleistungen im Rahmen eines Neubaus sind nach dem BMF-Schreiben vom 09.11.2016 von § 35a Abs. 3 EStG ausgeschlossen.
- § 35c EStG: 7 % / 7 % / 6 % der Aufwendungen über drei Kalenderjahre, gedeckelt auf je 14.000 € / 14.000 € / 12.000 € und insgesamt 40.000 € je Objekt; Gebäude muss bei Durchführung der Maßnahme älter als 10 Jahre sein und zu eigenen Wohnzwecken genutzt werden.
- Energieberaterkosten sind zu 50 % zusätzlich ansetzbar (§ 35c Abs. 1 Satz 3 EStG); der Rechner weist diesen Anteil vereinfacht im ersten Jahr aus.
- Die Steuerermäßigung mindert nur die tatsächlich festgesetzte tarifliche Einkommensteuer; ein Vortrag des übersteigenden Betrags ist nicht vorgesehen (BFH-Urteil VI R 18/14) – der Rechner deckelt nur, wenn die tarifliche ESt angegeben wird.
- Der Rechner bildet den Rechtsstand 2026 ab (20 % / 1.200 € bei § 35a Abs. 3). Der Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 (Kabinettsbeschluss 02.09.2026) sieht ab 2027 eine Kürzung auf 15 % / 900 € vor – Stand 28.09.2026 noch nicht von Bundestag und Bundesrat verabschiedet, siehe Abschnitt „Ausblick“.
Grenzen
- Der Rechner bildet keine Einzelfallprüfung der Fachunternehmerbescheinigung (§ 35c) oder der Rechnungsanforderungen (§ 35a Abs. 5, § 35c Abs. 4) ab – diese müssen im Original vorliegen.
- Die 50-%-Sonderregel für Energieberaterkosten wird vereinfacht im ersten Sanierungsjahr ausgewiesen, nicht in der im Einzelfall möglichen abweichenden zeitlichen Zuordnung.
- Zusammenveranlagung/Einzelveranlagung wirkt sich auf die objekt- bzw. haushaltsbezogenen Höchstbeträge nach § 35a/§ 35c nicht aus und wird deshalb nicht separat abgefragt.
- Haushaltsnahe Dienstleistungen und Minijob-Beschäftigung (§ 35a Abs. 1 und Abs. 2 EStG) sind nicht Teil dieses Rechners – dafür ist der Haushaltsnahe-Dienstleistungen-Rechner vorgesehen.
Stand der Prüfung: § 35a und § 35c EStG fachredaktionell gegen den Gesetzestext auf gesetze-im-internet.de geprüft am 23.09.2026; Ausblick auf das Einkommensteuerreformgesetz 2027 gegen die Bundestags-/Bundesrats-Drucksachen geprüft am 28.09.2026.