Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
5 Annahmen und 4 Grenzen
Annahmen
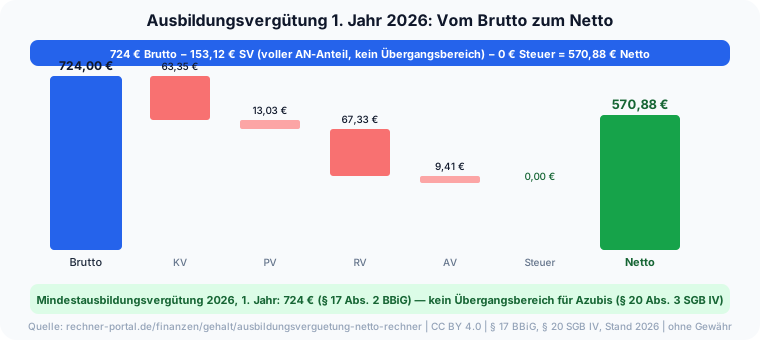
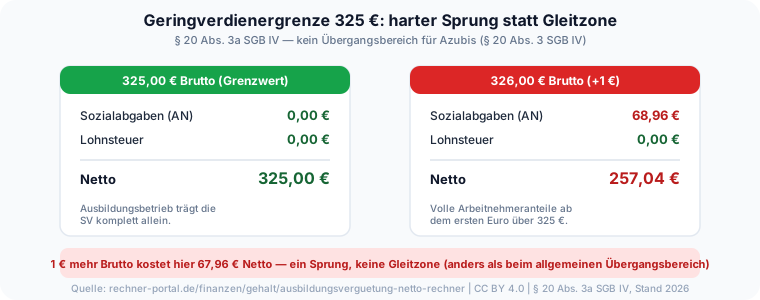
- Auszubildende unterliegen KEINEM sozialversicherungsrechtlichen Übergangsbereich (§ 20 Abs. 3 SGB IV) — es gelten immer die vollen Arbeitnehmeranteile oberhalb der Geringverdienergrenze.
- Geringverdienergrenze 325 € (§ 20 Abs. 3a SGB IV): bis dahin trägt der Ausbildungsbetrieb die Sozialversicherung vollständig allein.
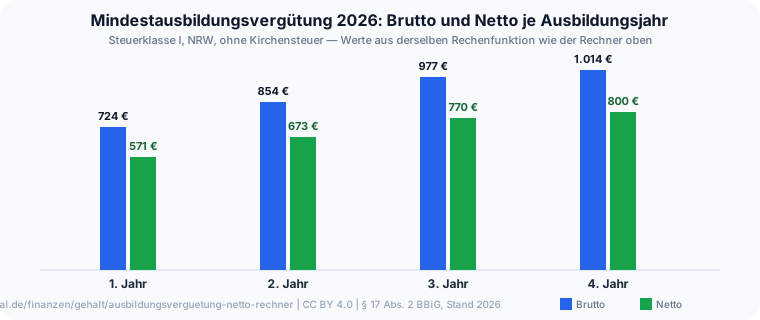
- Mindestausbildungsvergütung 2026 nach § 17 Abs. 2 BBiG: 724 € (1. Jahr), 854 € (2. Jahr), 977 € (3. Jahr), 1.014 € (4. Jahr).
- Tarifliche Unterschreitung bis 20 % ist ausschließlich bei Tarifbindung des Ausbildungsbetriebs zulässig (§ 17 Abs. 4 BBiG).
- Sachbezug und vermögenswirksame Leistungen erhöhen die SV-/Steuerbemessungsgrundlage, fließen aber nicht in die Kassenauszahlung.
Grenzen
- Kindergeld während der Ausbildung (§ 32 Abs. 4 EStG) wird nicht mitgerechnet — es fließt den Eltern zu, nicht dem Azubi-Netto.
- Berufsausbildungsbeihilfe (BAB) ist ein eigenständiger Anspruch und wird hier nicht berechnet.
- Lohnsteuer ist eine Schätzung nach der amtlichen Jahresformel; der tatsächliche monatliche Lohnsteuerabzug der Abrechnungssoftware kann geringfügig abweichen.
- Sachbezugswerte sind vereinfacht als Eingabefeld modelliert, nicht als amtliche Tabelle nach Alter/Familienstand.
Stand der Prüfung: Mindestausbildungsvergütung, SV-Sätze und Lohnsteuer 2026, geprüft am 23.09.2026.