Zum Hauptinhalt springen

Aktienverluste verrechnen: Verlusttopf, Vortrag und Steuerersparnis berechnen

FinanzenStand Noch keine Bewertung
Erträge und Verluste dieses Jahres
€
€
€
€
Verlustvorträge aus Vorjahren
€
€
Steuerliche Angaben
€
Kirchensteuer
Verluste auch bei einer anderen Bank
Anzeige

Kurzantwort

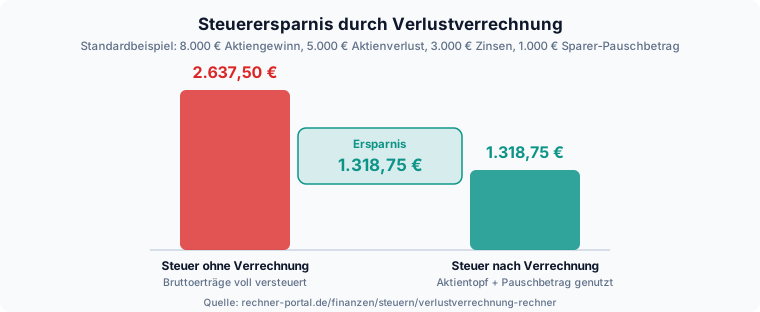
Aktienverluste verrechnen ist nur mit Aktiengewinnen möglich (§ 20 Abs. 6 Satz 4 EStG). Der Rechner trennt Aktientopf und allgemeinen Topf, zieht Verlustvorträge ab und wendet erst danach den Sparer-Pauschbetrag an. Beispiel: 8.000 € Aktiengewinn, 5.000 € Aktienverlust und 3.000 € Zinsen ergeben 1.318,75 € Steuer statt 2.637,50 €. Kein Ersatz für steuerliche Fachberatung.

Aktienverluste verrechnen: Verlusttopf Aktien, Vortrag und Sparer-Pauschbetrag berechnen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Nov. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 2 Grenzen

Annahmen

  • Die Modellrechnung trennt Aktientopf und allgemeinen Topf strikt, verrechnet Aktienverluste ausschließlich mit Aktiengewinnen und wendet den Sparer-Pauschbetrag erst nach der Topf-Verrechnung an (§ 20 Abs. 9 Satz 4 EStG).
  • Die Steuer auf die verbleibende Bemessungsgrundlage nutzt dieselbe Rechenfunktion wie der Kapitalertragsteuer-Rechner (Abgeltungsteuer, Solidaritätszuschlag, Kirchensteuer).
  • Die Einstufungen der Gesamtsteuer (100/1.500/15.000 €) und die Eingabegrenze 1.000.000 € je Feld sind redaktionelle Annahmen, keine gesetzlichen Grenzen.

Grenzen

  • Günstigerprüfung, ausländische Quellensteuer, ETF-Teilfreistellungen im Detail sowie die konkrete bankinterne Abwicklung über mehrere Institute werden nicht vollständig abgebildet.
  • Der Rechner ersetzt keine Steuerberatung oder verbindliche Bankbescheinigung; die Verlustverrechnungsbeschränkung für Aktien ist beim Bundesverfassungsgericht anhängig (2 BvL 3/21) und kann sich rückwirkend ändern.

Stand der Prüfung: Verlustverrechnung nach § 20 Abs. 6 und 9, § 32d Abs. 1 und § 43a Abs. 3 EStG gegen gesetze-im-internet.de (Stand Gesetz vom 15.10.2026) geprüft am 08.11.2026, ebenso die Verlustbescheinigung (§ 20 Abs. 6 Satz 5 EStG) und der Regierungsentwurf zur Einkommensteuerreform 2027 (BT-Drs. 21/8235, Verlustverrechnung unverändert); BVerfG-Verfahren 2 BvL 3/21 mit Stand 08.11.2026 ohne Entscheidungstermin.
Überblick

Verlustverrechnung Aktien: zwei getrennte Töpfe nach § 20 EStG

Wer im selben Jahr Aktien mit Verlust verkauft und gleichzeitig Zinsen oder Dividenden kassiert, stellt sich eine Frage: Verrechnet das Finanzamt beides automatisch miteinander? Der Verlustverrechnung-Rechner beantwortet sie mit der zentralen Regel aus § 20 Abs.

6 EStG: Es gibt zwei getrennte Verlusttöpfe, die nie gegeneinander aufgerechnet werden. Der Aktientopf nimmt ausschließlich Aktienverluste auf und verrechnet sie nur mit Aktiengewinnen.

Der allgemeine Topf bündelt alle übrigen Kapitalerträge – Zinsen, Dividenden, Fondsgewinne – sowie deren Verluste, etwa aus Termingeschäften oder Zertifikaten.

Der Rechner richtet sich an Anlegerinnen und Anleger, die vor der Steuererklärung wissen wollen, wie sich ein Aktienverlust tatsächlich auswirkt, und an alle, die einen Verlustvortrag aus Vorjahren einbringen müssen.

Er bildet beide Töpfe getrennt ab, wendet danach den Sparer-Pauschbetrag an und zeigt zusätzlich, wie viel Steuer die Verlustverrechnung gegenüber einer Berechnung ohne Verrechnung tatsächlich spart.

Anders als der Kapitalertragsteuer-Rechner, der nur eine einzelne, bereits feststehende Bemessungsgrundlage versteuert, bildet dieser Rechner die vorgelagerte Topf-Logik ab – genau die Stelle, an der die meisten Anlegerinnen und Anleger falsch rechnen.

Wichtig für die Einordnung: Die Verlustverrechnungsbeschränkung für Aktien nach § 20 Abs. 6 Satz 4 EStG ist derzeit beim Bundesverfassungsgericht anhängig (Verfahren 2 BvL 3/21).

Bis zu einer Entscheidung bleibt die Rechtslage für Aktientopf-Fälle vorläufig, der Rechner bildet dabei den aktuell geltenden Rechtsstand nach dem Jahressteuergesetz 2024 ab.

Eingaben

Verlustvortrag Kapitalerträge und Aktiengewinne richtig eintragen

Trage Aktiengewinne und Aktienverluste des laufenden Jahres getrennt ein – beide Werte stehen brutto, vor Steuerabzug, in der Jahressteuerbescheinigung deiner Bank. Sonstige Kapitalerträge fasst Zinsen, Dividenden und Fondsgewinne zusammen; bei Aktien-ETFs gehört hier nur der Betrag nach Abzug der Teilfreistellung hinein, sonst überschätzt der Rechner die Bemessungsgrundlage.

Sonstige Verluste erfasst Verluste aus Fonds, Zertifikaten oder Termingeschäften, die in den allgemeinen Topf fließen.

Die beiden Verlustvortrag-Felder übernimmst du aus dem letzten Steuerbescheid oder der Verlustbescheinigung der Bank – wichtig: Aktientopf-Vortrag und allgemeiner Vortrag stehen dort getrennt ausgewiesen, nicht als Summe.

Beim Sparer-Pauschbetrag zählt nur der bei dieser Bank noch freie Anteil, nicht der volle Jahresbetrag von 1.000 oder 2.000 Euro.

Häufiger Eingabefehler: Aktienverluste versehentlich bei den sonstigen Verlusten eintragen – dann verrechnet der Rechner sie fälschlich mit Zinsen statt sie im Aktientopf zu isolieren.

Die Kirchensteuer wählst du passend zu deinem Bundesland (8 oder 9 Prozent, sonst keine).

Ob zusätzlich Verluste bei einer anderen Bank liegen, entscheidet nur über den angezeigten Hinweistext zur Verlustbescheinigung, nicht über die berechnete Steuerhöhe selbst.

Berechnung

Aktienverluste verrechnen: Formel in drei Schritten

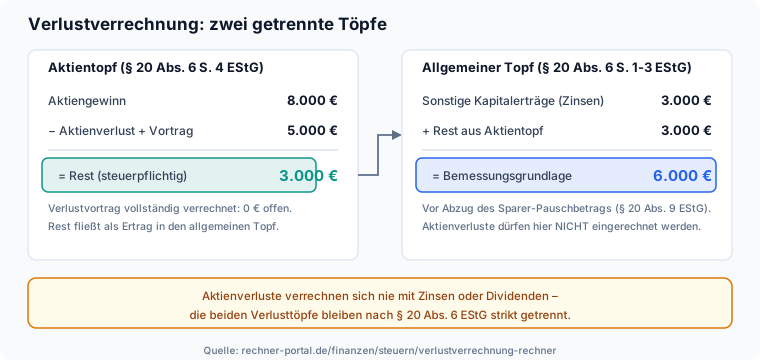
Verlustverrechnung: Aktientopf-Rest von 3.000 Euro fließt in den allgemeinen Topf, Aktienverlust verrechnet sich nie mit Zinsen Schritt 1, Aktientopf: Aktiengewinne minus Aktienverluste minus Vortrag aus Vorjahren ergibt entweder einen steuerpflichtigen Rest oder – wenn die Verluste größer sind – einen neuen Verlustvortrag. Im Standardbeispiel: 8.000 Euro Aktiengewinn minus 5.000 Euro Aktienverlust ergibt 3.000 Euro steuerpflichtigen Rest.

Schritt 2, allgemeiner Topf: Sonstige Kapitalerträge plus dieser Rest minus sonstige Verluste minus deren Vortrag ergibt die Bemessungsgrundlage vor Sparer-Pauschbetrag. Im Beispiel: 3.000 Euro Zinsen plus 3.000 Euro Rest gleich 6.000 Euro.

Schritt 3, Steuer: Von der Bemessungsgrundlage zieht der Rechner den Sparer-Pauschbetrag ab und wendet dieselbe Steuerfunktion wie der Kapitalertragsteuer-Rechner an – 25 Prozent Abgeltungsteuer, 5,5 Prozent Solidaritätszuschlag, optional Kirchensteuer.

Entscheidend ist die Reihenfolge: Erst verrechnet der Rechner die Verlusttöpfe, danach erst den Sparer-Pauschbetrag – das ergibt sich aus § 20 Abs. 9 Satz 4 EStG, wonach der Pauschbetrag die nach Absatz 6 bereits verrechneten Erträge nicht übersteigen darf.

Reicht ein Verlust nicht vollständig aus, um den Ertrag desselben Jahres zu decken, bleibt der überschüssige Betrag als neuer Verlustvortrag stehen und mindert automatisch das Ergebnis des nächsten Jahres.

Ein Rücktrag in das Vorjahr ist dabei ausgeschlossen: § 20 Abs. 6 Sätze 1 und 2 EStG lassen ausdrücklich nur den Vortrag zu (kein Abzug nach § 10d) – das gilt für den Aktientopf und den allgemeinen Topf gleichermaßen.

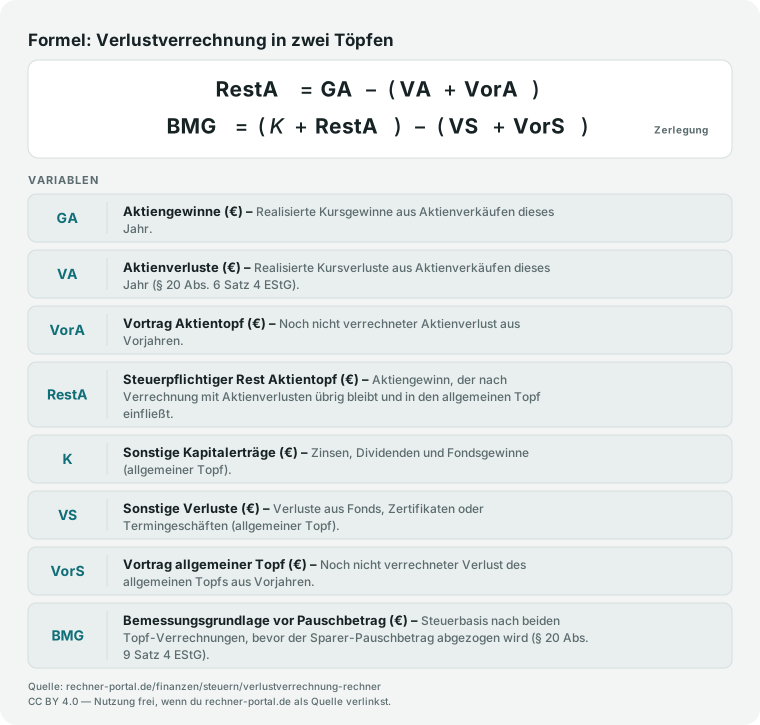
Rest Aktientopf gleich Gewinne minus Verluste und Vortrag, ein Überhang wird neuer Vortrag; Bemessungsgrundlage gleich Zinsen plus Rest minus Verluste; zu versteuern gleich diese minus Pauschbetrag.
Aktienverluste verrechnen sich nur mit Aktiengewinnen; ein Überhang wird vorgetragen, ein Rest fließt in den allgemeinen Topf mit Zinsen und Dividenden. Erst danach zieht der Rechner den Sparer-Pauschbetrag ab (§ 20 Abs. 6 und 9 EStG).

Nachschlagen

Aktienverlust 5.000 € bei unterschiedlichem Aktiengewinn

Wie wirkt sich ein Aktienverlust von 5.000 € je nach Höhe des Aktiengewinns aus? Die Tabelle zeigt den steuerpflichtigen Rest im Aktientopf, den neuen Verlustvortrag und die Gesamtsteuer bei sonst gleichen Eingaben (kein sonstiger Kapitalertrag, Sparer-Pauschbetrag 1.000 €, keine Kirchensteuer).

Aktientopf-Verrechnung und Gesamtsteuer bei 5.000 € Aktienverlust und steigendem Aktiengewinn (Werte direkt aus der Rechenfunktion)
AktiengewinnAktiengewinn nach VerrechnungNeuer Verlustvortrag AktientopfGesamtsteuerErsparnis ggü. ohne Verrechnung
0,00 €0,00 €5.000,00 €0,00 €0,00 €
2.000,00 €0,00 €3.000,00 €0,00 €263,75 €
5.000,00 €0,00 €0,00 €0,00 €1.055,00 €
8.000,00 €3.000,00 €0,00 €527,50 €1.318,75 €
10.000,00 €5.000,00 €0,00 €1.055,00 €1.318,75 €

Alle Werte direkt mit der Rechenfunktion des Verlustverrechnung-Rechners berechnet (§ 20 Abs. 6 EStG, Aktientopf getrennt vom allgemeinen Topf). Reicht der Aktiengewinn nicht aus, um den Aktienverlust vollständig zu decken (Zeile 0 € und 2.000 €), bleibt die Gesamtsteuer bei 0 € und der überschüssige Verlust wandert in den Vortrag. Individuelle Werte mit sonstigen Kapitalerträgen, Vorträgen und Kirchensteuer im Rechner oben berechnen. Stand 2026.

Fristen und Eckwerte der Verlustverrechnung im Überblick

Neben der individuellen Berechnung oben sind einige Werte rund um die Verlustverrechnung bei Kapitalerträgen feste Fristen oder gesetzliche Eckwerte, die sich nicht aus eigenen Eingaben ergeben. Die Tabelle fasst die wichtigsten zusammen.

Feste Fristen, Grenzen und Rechtsgrundlagen zur Verlustverrechnung nach § 20 EStG (Stand 2026)
FaktWert / TerminRechtsgrundlage
Verlustvortrag Aktientopf und allgemeiner TopfZeitlich und der Höhe nach unbegrenzt, kein Rücktrag in Vorjahre möglich§ 20 Abs. 6 Sätze 1 und 2 EStG
Antragsfrist Verlustbescheinigung (bankübergreifende Verrechnung)Bis 15. Dezember des laufenden Jahres, unwiderruflich§ 43a Abs. 3 Sätze 4 und 5 EStG
Sparer-Pauschbetrag1.000 € Einzelveranlagung / 2.000 € Zusammenveranlagung, wirkt nach der Topf-Verrechnung§ 20 Abs. 9 EStG
20.000-Euro-Grenze für Termingeschäfte/ForderungsausfälleAufgehoben seit Verkündung 05.12.2024, von Banken umgesetzt ab 01.01.2026§ 20 Abs. 6 Sätze 5–6 EStG a. F., aufgehoben durch JStG 2024
Verlustverrechnungsbeschränkung Aktien (Aktientopf getrennt vom allgemeinen Topf)Gilt unverändert weiter, Bescheide mit festgestelltem Aktienverlust ergehen insoweit vorläufig§ 20 Abs. 6 Satz 4 EStG, BVerfG-Verfahren 2 BvL 3/21 anhängig
Verrechnung nach Fristablauf (15. Dezember verpasst)Nicht mehr möglich: Ohne Bescheinigung bleibt der Verlust im Verlusttopf der Bank und wird dort ins Folgejahr vorgetragen§ 20 Abs. 6 Satz 5, § 43a Abs. 3 Sätze 3 bis 5 EStG; BMF-Schreiben vom 14.05.2025, Rn. 234

Stand 08.11.2026, geprüft gegen gesetze-im-internet.de, das BMF-Schreiben vom 14.05.2025 und den Regierungsentwurf zur Einkommensteuerreform 2027 (Bundestags-Drucksache 21/8235).

Ausblick

2 BvL 3/21: Urteil, Termin und Ausblick 2027

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Das Bundesverfassungsgericht prüft im Verfahren 2 BvL 3/21, ob die Aktientopf-Trennung nach § 20 Abs. 6 Satz 4 EStG verfassungsgemäß ist; das Verfahren steht auf der Liste der geplanten Entscheidungen des Zweiten Senats, ein Entscheidungstermin ist mit Stand 8. November 2026 nicht bekannt.
  • Der Regierungsentwurf zur Einkommensteuerreform 2027 (Bundestags-Drucksache 21/8235 vom 28. September 2026, Kabinettsbeschluss 2. September 2026) ändert weder die Abgeltungsteuer von 25 Prozent noch den Sparer-Pauschbetrag von 1.000 beziehungsweise 2.000 Euro noch die Verlustverrechnung nach § 20 Abs. 6 EStG.
  • Die durch das Jahressteuergesetz 2024 aufgehobene 20.000-Euro-Grenze für Termingeschäfte und Forderungsausfälle müssen die Banken seit dem 1. Januar 2026 vollständig in ihren Abrechnungssystemen anwenden.
  • Sollte das Bundesverfassungsgericht die Aktientopf-Beschränkung für verfassungswidrig erklären, wären die vorläufig ergangenen Steuerbescheide zu ändern; ob Aktienverluste dann auch mit anderen Kapitalerträgen verrechenbar sind, hängt von der Entscheidung ab.

Stand: 08.11.2026 · Quelle: Bundesverfassungsgericht, geplante Entscheidungen des Zweiten Senats (2 BvL 3/21), und Bundestags-Drucksache 21/8235 (Einkommensteuerreformgesetz 2027)

Expertenmodus

Aktienverlust Steuererklärung: Fragen zu Frist, Bank und Vortrag

Kann ich Aktienverluste mit Dividenden verrechnen – oder mit Zinsen?

Nein. § 20 Abs. 6 Satz 4 EStG erlaubt die Verrechnung von Aktienverlusten nur mit Gewinnen aus Aktienverkäufen. Dividenden, Zinsen und Fondsgewinne laufen über den allgemeinen Topf.

Rechenbeispiel: Bei 5.000 Euro Aktienverlust und 3.000 Euro Zinsen im selben Jahr bleiben nach Abzug des Sparer-Pauschbetrags 2.000 Euro steuerpflichtig, die Steuer beträgt 527,50 Euro – genauso viel wie ganz ohne Aktienverlust.

Der Verlust verfällt nicht, sondern wird als Verlustvortrag Aktientopf von 5.000 Euro ins nächste Jahr übertragen. Trägst du Aktienverluste versehentlich bei den sonstigen Verlusten ein, überschätzt der Rechner die Ersparnis.

Wo trage ich Aktienverluste in der Steuererklärung ein?

In der Anlage KAP. Verluste und Gewinne bei derselben Bank verrechnet die Bank automatisch; was übrig bleibt, steht als nicht ausgeglichener Verlust in der Steuerbescheinigung.

Verluste bei einer anderen Bank kannst du in der Anlage KAP nur geltend machen, wenn diese Bank sie dir bescheinigt hat (§ 20 Abs. 6 Satz 5 EStG); den Antrag stellst du bis zum 15. Dezember.

Rechenbeispiel: 4.000 Euro Aktienverlust bei Bank A und 6.000 Euro Aktiengewinn bei Bank B – mit Bescheinigung sinkt die Steuer von 1.318,75 Euro auf 263,75 Euro, du sparst 1.055 Euro.

Lohnt es sich, Aktien mit Verlust zu verkaufen, um Steuern zu sparen?

Ja, wenn du im selben Jahr schon Aktiengewinne realisiert hast, denn nur dann wirkt die Verrechnung sofort.

Bei 8.000 Euro Aktiengewinn, 5.000 Euro gezielt realisiertem Aktienverlust und keinen weiteren Erträgen sinkt die Steuer von 1.846,25 Euro (ohne Verrechnung) auf 527,50 Euro – eine Ersparnis von 1.318,75 Euro allein durch den Verkaufszeitpunkt.

Ohne Aktiengewinne bringt der Verkauf keinen sofortigen Vorteil, der Verlust geht nur in den Vortrag.

Verkaufst du nur, um Verluste zu realisieren, und kaufst dieselbe Aktie sofort zurück, bleibt das Kursrisiko bestehen und es fallen Handelskosten an.

Ist ein Totalverlust von Aktien steuerlich absetzbar, etwa bei Insolvenz?

Ja, im Aktientopf. Die Finanzverwaltung behandelt einen Totalverlust wie einen Veräußerungsverlust, auch wenn die Bank die wertlose Aktie nur ausbucht (BMF-Schreiben vom 14. Mai 2025, Rn. 59 und 118).

Rechenbeispiel: 10.000 Euro Totalverlust ohne Aktiengewinne im selben Jahr ergeben 0 Euro Steuer, der volle Betrag wird als Verlustvortrag Aktientopf ins nächste Jahr übertragen. Gegen Zinsen, Dividenden oder Gehalt lässt er sich nicht absetzen.

Achte darauf, dass deine Bank die Aktie ausbucht und den Verlust im Aktientopf führt; er erscheint dann in der Steuerbescheinigung und mindert spätere Aktiengewinne.

Ist die Verlustverrechnungsbeschränkung für Aktien verfassungsgemäß (2 BvL 3/21)?

Das ist offen. Der Bundesfinanzhof hält die Trennung des Aktientopfs nach § 20 Abs. 6 Satz 4 EStG für verfassungswidrig und hat sie dem Bundesverfassungsgericht vorgelegt (Beschluss vom 17. November 2020, VIII R 11/18; dort Verfahren 2 BvL 3/21).

Bis zu einer Entscheidung gilt die Regel unverändert. Einkommensteuerbescheide, in denen ein Aktienverlust festgestellt wird, ergehen insoweit vorläufig (§ 165 Abs. 1 AO; BMF-Schreiben vom 26. Mai 2025), ein eigener Einspruch ist dafür nicht nötig.

Der Rechner rechnet nach der geltenden Topf-Trennung.

2 BvL 3/21: Termin – wann kommt das Urteil zur Verlustverrechnung?

Ein Termin steht nicht fest. Das Verfahren 2 BvL 3/21 steht auf der Liste der geplanten Entscheidungen des Zweiten Senats, ein Entscheidungstermin ist nach Stand vom 8. November 2026 nicht bekannt.

Sollte das Gericht die Beschränkung kippen, wären die vorläufigen Bescheide zu ändern; ob Aktienverluste dann auch mit anderen Kapitalerträgen verrechenbar sind, hängt von der Entscheidung ab.

Was heute gilt, zeigt ein Beispiel: 5.000 Euro Aktienverlust ohne Aktiengewinn und 3.000 Euro Zinsen ergeben 527,50 Euro Steuer – mit und ohne den Verlust. Die 5.000 Euro bleiben als Vortrag stehen.

Wie lange bleibt der Verlusttopf bestehen – und wie lange gilt der Verlustvortrag bei Aktien?

Unbegrenzt. Nicht ausgeglichene Verluste werden Jahr für Jahr vorgetragen, bis spätere Gewinne sie aufbrauchen (§ 20 Abs. 6 Sätze 1 und 2 EStG); ein Rücktrag in Vorjahre ist ausgeschlossen.

Bei 5.000 Euro Aktienverlust ohne Aktiengewinn beträgt der neue Verlustvortrag Aktientopf 5.000 Euro. Der Vortrag liegt bei jeder Bank getrennt nach Aktientopf und allgemeinem Topf.

Beim Bankwechsel überträgst du das Depot vollständig und beantragst, dass die alte Bank der neuen die Verluste mitteilt (§ 43a Abs. 3 Satz 6 EStG; BMF-Schreiben vom 14. Mai 2025, Rn.

235); ohne Antrag erhältst du eine Verlustbescheinigung zum Jahresende (Rn. 238).

Wie verrechne ich Verluste bei mehreren Banken – mit Verlustbescheinigung oder Steuererklärung?

Mit beidem. Jede Bank verrechnet nur innerhalb ihrer eigenen Depots (§ 43a Abs. 3 EStG). Für die Verrechnung über mehrere Banken beantragst du bei der Bank mit den Verlusten bis zum 15.

Dezember eine Verlustbescheinigung (§ 43a Abs. 3 Sätze 4 und 5 EStG) und machst die Verluste dann in der Anlage KAP geltend. Nach dem 15.

Dezember ist keine Bescheinigung mehr möglich; der Verlust bleibt bei der Bank und mindert dort künftige Gewinne (BMF-Schreiben vom 14. Mai 2025, Rn. 234). Mit dem Feld „Verluste auch bei einer anderen Bank“ zeigt der Rechner den passenden Hinweis.

Wirkt der Sparer-Pauschbetrag vor oder nach der Verlustverrechnung?

Erst nach der Verlustverrechnung. § 20 Abs. 9 Satz 4 EStG begrenzt den Pauschbetrag auf die „nach Maßgabe des Absatzes 6 verrechneten“ Kapitalerträge.

Rechenbeispiel: Bleiben nach der Verrechnung beider Töpfe 6.000 Euro Bemessungsgrundlage, zieht der volle Pauschbetrag von 1.000 Euro davon ab, 5.000 Euro sind steuerpflichtig und die Gesamtsteuer beträgt 1.318,75 Euro.

Wer den Pauschbetrag zuerst abzieht und erst dann die Verluste verrechnet, weist bei Verlustüberhängen einen zu hohen Verlustvortrag aus. Der Rechner zeigt den genutzten Pauschbetrag als eigenes Ergebnis.

Wurde die 20.000-Euro-Grenze bei Termingeschäften abgeschafft?

Ja. Die Begrenzung der Verlustverrechnung bei Termingeschäften und Forderungsausfällen auf 20.000 Euro pro Jahr wurde durch das Jahressteuergesetz 2024 gestrichen, verkündet am 5.

Dezember 2024 und nach § 52 Abs. 28 EStG auf alle offenen Fälle nicht mehr anzuwenden. Solche Verluste verrechnen sich seither unbegrenzt im allgemeinen Topf.

Rechenbeispiel: 30.000 Euro sonstige Kapitalerträge und 25.000 Euro Verluste aus Termingeschäften ergeben 1.055 Euro Steuer statt 7.648,75 Euro ohne Verrechnung. Im Feld „Sonstige Verluste“ ist deshalb kein Deckel eingebaut.

Hinweise

Aktienverluste Steuer: so viel spart die Verrechnung

Steuervergleich: 2.637,50 Euro ohne Verlustverrechnung gegenüber 1.318,75 Euro nach Verrechnung im Standardbeispiel Wie stark die Verlustverrechnung wirkt, zeigt der Vergleich im Ergebnisfeld „Steuerersparnis durch Verlustverrechnung“: Im Standardbeispiel sinkt die Steuer von 2.637,50 Euro auf 1.318,75 Euro – eine Ersparnis von 1.318,75 Euro allein durch die korrekte Zuordnung der Verluste zu den beiden Töpfen. Wichtig für die Praxis: Ein Ergebnis von 0 Euro Steuer bei großen Verlustvorträgen ist kein Rechenfehler, sondern zeigt, dass der komplette Ertrag im jeweiligen Verlusttopf aufgeht – der überschüssige Verlust bleibt als Vortrag für das Folgejahr erhalten, statt einfach zu verfallen.

Liegen Verluste bei einer anderen Bank als die Gewinne, verrechnet keine Bank automatisch bankübergreifend. Dafür braucht es eine Verlustbescheinigung nach § 43a Abs. 3 Sätze 4 und 5 EStG, die bis zum 15.

Dezember des laufenden Jahres bei der Bank mit den Verlusten beantragt werden muss – sie ist die Voraussetzung dafür, dass du die Verluste in der Steuererklärung über die Anlage KAP mit den Gewinnen der anderen Bank verrechnen kannst.

Ohne rechtzeitigen Antrag bleibt der Verlust bei der Bank und mindert dort künftige Gewinne. Der Hinweistext im Ergebnisfeld passt sich automatisch an, je nachdem, ob du mehrere Banken angibst.

Für Aktienverluste bleibt zusätzlich zu beachten: Die Verlustverrechnungsbeschränkung nach § 20 Abs. 6 Satz 4 EStG ist beim Bundesverfassungsgericht anhängig (2 BvL 3/21); Steuerbescheide mit festgestelltem Aktienverlust ergehen insoweit vorläufig.

Für den Abgeltungsteuer-Satz selbst, unabhängig von der Verlustverrechnung, hilft ergänzend der Kapitalertragsteuer-Rechner. Den Gewinn oder Verlust einer einzelnen Aktie vor dem Verkauf ermittelst du mit dem Aktienrechner für Gewinn und Verlust.

Wer zusätzlich prüfen will, ob die Günstigerprüfung nach § 32d Abs. 6 EStG lohnt, findet die Gegenrechnung mit dem persönlichen Steuersatz ebenfalls dort – sie wirkt erst auf die bereits verrechnete Bemessungsgrundlage, die dieser Rechner liefert.

Anwendung

Verlusttopf Aktien berechnen: Praxisfall mit Vortrag

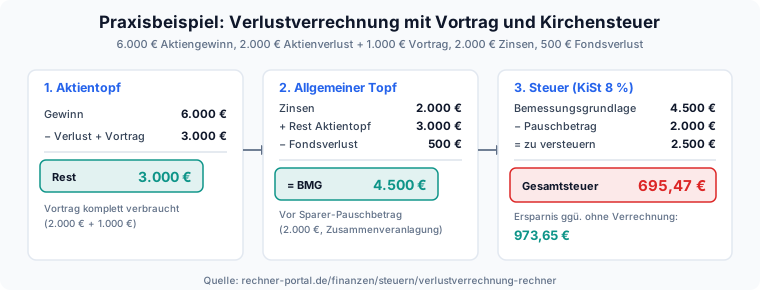
Praxisbeispiel: 6.000 Euro Aktiengewinn, 2.000 Euro Aktienverlust plus 1.000 Euro Vortrag, Steuer 695,47 Euro nach Verrechnung Praxisfall: Eine Anlegerin hat dieses Jahr 6.000 Euro Aktiengewinn realisiert, außerdem 2.000 Euro Aktienverlust bei derselben Bank sowie einen Verlustvortrag von 1.000 Euro aus dem Vorjahr im Aktientopf.

Dazu kommen 2.000 Euro Zinserträge und 500 Euro Verlust aus einem Fondsverkauf. Ihr Sparer-Pauschbetrag ist noch vollständig frei (2.000 Euro, Zusammenveranlagung), Kirchensteuer 8 Prozent.

Schritt 1, Aktientopf: 6.000 Euro Gewinn minus 2.000 Euro Verlust minus 1.000 Euro Vortrag ergibt 3.000 Euro steuerpflichtigen Rest, der Vortrag ist vollständig aufgebraucht.

Schritt 2, allgemeiner Topf: 2.000 Euro Zinsen plus 3.000 Euro Rest minus 500 Euro Fondsverlust ergibt 4.500 Euro Bemessungsgrundlage.

Schritt 3, Steuer: Nach Abzug des Sparer-Pauschbetrags bleiben 2.500 Euro steuerpflichtig, die Steuer beträgt 695,47 Euro inklusive 8 Prozent Kirchensteuer.

Entscheidung: Ohne die Verlustverrechnung hätte sie auf die vollen 8.000 Euro Bruttoerträge (6.000 Euro Aktiengewinn plus 2.000 Euro Zinsen) minus Pauschbetrag Steuer gezahlt – 1.669,12 Euro.

Die korrekte Zuordnung der Verluste zu den beiden Töpfen spart ihr also 973,65 Euro. Weil ihre Verluste bei derselben Bank liegen wie die Gewinne, muss sie keine Verlustbescheinigung beantragen – die Bank verrechnet automatisch bankintern.

Hätte sie stattdessen ihre Aktienverluste bei einer zweiten Bank, müsste sie zusätzlich bis 15. Dezember eine Verlustbescheinigung beantragen, um denselben Steuervorteil erst über die Anlage KAP in der Steuererklärung geltend zu machen.

Fallstricke

Verlustverrechnungstopf: fünf typische Fehler beim Eintragen

Erster Fehler: Aktienverluste gegen Zinsen oder Dividenden gegenrechnen. Das funktioniert steuerlich nicht – § 20 Abs.

6 Satz 4 EStG bindet Aktienverluste ausschließlich an Aktiengewinne.

Wer 5.000 Euro Aktienverlust von 3.000 Euro Zinsen abzieht, rechnet mit einer Verrechnung, die es nicht gibt; die Bemessungsgrundlage bleibt bei den vollen 3.000 Euro Zinsen, der Aktienverlust wandert stattdessen unverändert in den Vortrag.

Zweiter Fehler: den kompletten Freistellungsauftrag statt des noch freien Rests eintragen.

Ist der Sparer-Pauschbetrag an einer anderen Bank schon teilweise verbraucht, unterschätzt der Rechner sonst die Steuer, weil er einen zu hohen Pauschbetrag abzieht.

Dritter Fehler: annehmen, Verluste bei Bank A würden automatisch mit Gewinnen bei Bank B verrechnet. Jede Bank verrechnet nur innerhalb der eigenen Depots; für die bankübergreifende Verrechnung ist eine bis 15.

Dezember beantragte Verlustbescheinigung nach § 43a Abs. 3 EStG nötig. Vierter Fehler: ein Ergebnis von 0 Euro Steuer als Fehler des Rechners deuten.

Reicht der Verlust plus Vortrag aus, um den kompletten Ertrag zu decken, ist 0 Euro korrekt – der überschüssige Verlust erscheint stattdessen im neuen Verlustvortrag. Fünfter Fehler: den Sparer-Pauschbetrag vor der Verlustverrechnung abziehen.

Richtig ist die Reihenfolge Topf-Verrechnung zuerst, Pauschbetrag danach, wie § 20 Abs. 9 Satz 4 EStG es vorschreibt.

Wer stattdessen zuerst den Pauschbetrag von den Bruttoerträgen abzieht und erst danach die Verlusttöpfe verrechnet, weist bei Verlustüberhängen einen zu hohen Verlustvortrag aus: Übersteigen die Verluste die Erträge, wird der Pauschbetrag fälschlich zusätzlich in den Vortrag geschoben (Beispiel: 3.000 Euro Erträge, 3.500 Euro Verluste, 1.000 Euro Pauschbetrag – richtig sind 500 Euro Vortrag, falsch 1.500 Euro).

Nächster Schritt

Verlustvortrag Aktien: Ergebnis einordnen und weiterrechnen

Der Verlustverrechnung-Rechner trennt Aktientopf und allgemeinen Topf, berücksichtigt Verlustvorträge aus Vorjahren und zeigt die Steuerersparnis gegenüber einer Berechnung ohne Verrechnung.

Im Standardbeispiel sinkt die Steuer durch die korrekte Topf-Zuordnung von 2.637,50 Euro auf 1.318,75 Euro.

Praktisch heißt das: Trage Aktiengewinne und -verluste getrennt von Zinsen und Dividenden ein, ergänze die Vorträge aus dem letzten Steuerbescheid und prüfe bei mehreren Banken, ob eine Verlustbescheinigung bis 15. Dezember nötig ist.

Für die reine Abgeltungsteuer auf eine bereits feststehende Bemessungsgrundlage hilft der Kapitalertragsteuer-Rechner, für die Vorabpauschale auf thesaurierende Fonds der Vorabpauschale-Rechner.

Wer im Anschluss prüfen will, ob insgesamt eine Steuererstattung möglich ist, findet die Schätzung im Rechner Steuererstattung berechnen. Angaben ohne Gewähr, keine Steuerberatung.

Vertiefung

Aktien mit Verlust verkaufen: Steuer in drei Beispielen

Praxisbeispiel

Aktiengewinn mit teilweisem Verlustausgleich

Aktiengewinne (dieses Jahr)
8.000 €
Aktienverluste (dieses Jahr)
5.000 €
Sonstige Kapitalerträge
3.000 €
Sparer-Pauschbetrag (noch frei)
1.000 €

Ergebnis: Steuerpflichtiger Rest im Aktientopf 3.000 €, Bemessungsgrundlage 6.000 €, Gesamtsteuer 1.318,75 €, Ersparnis gegenüber Steuer ohne Verrechnung 1.318,75 €

Der Aktienverlust senkt zuerst den steuerpflichtigen Aktiengewinn von 8.000 auf 3.000 Euro; erst dieser Rest fließt zusammen mit den 3.000 Euro Zinsen in die gemeinsame Bemessungsgrundlage. Ohne die Verlustverrechnung wäre die Steuer genau doppelt so hoch ausgefallen.

Beispiel 1 · Einfach · Rest Aktientopf 3.000 €, Bemessungsgrundlage 4.000 €, zu versteuernde Erträge 3.000 €, Gesamtsteuer 791,25 €, Steuer ohne Verrechnung 2.637,50 €

Aktienverluste verrechnen – Beispiel 1: Gewinn mit Verlustvortrag aus dem Vorjahr

Aktiengewinne (dieses Jahr)
10.000 €
Aktienverluste (dieses Jahr)
3.000 €
Sonstige Kapitalerträge
1.000 €
Verlustvortrag Aktientopf
4.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Bemessungsgrundlage bleibt bei 3.000 € (unverändert durch den Aktienverlust), Gesamtsteuer 527,50 €, neuer Verlustvortrag Aktientopf 5.000 €

Aktienverlust trifft auf Zinsgewinn – keine Verrechnung

Aktiengewinne (dieses Jahr)
0 €
Aktienverluste (dieses Jahr)
5.000 €
Sonstige Kapitalerträge
3.000 €
Sparer-Pauschbetrag (noch frei)
1.000 €

Beispiel 3 · Komplex · Rest Aktientopf 3.000 €, zu versteuernde Erträge 2.000 €, Gesamtsteuer 559,90 € (inkl. Kirchensteuer)

Aktiengewinn mit Kirchensteuer 9 %

Aktiengewinne (dieses Jahr)
8.000 €
Aktienverluste (dieses Jahr)
5.000 €
Sonstige Kapitalerträge
0 €
Sparer-Pauschbetrag (noch frei)
1.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ETF-Sparplan-RechnerETF-Sparplan simulieren: monatliche Sparrate, Rendite, TER und Laufzeit eingeben – Endkapital, Eigenanteil, Gewinn und Vorabpauschale sofort ablesen.DividendenDividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnenFreistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.TradingrechnerPositionsgröße aus Depot, Risiko und Stop-Loss berechnen – mit Chance-Risiko-Verhältnis, nötiger Trefferquote, Break-even-Kurs und Gewinn nach Gebühren für Aktien und CFD.Optionsschein-RechnerOptionsschein 2026 bewerten: Inneren Wert, Zeitwert, Hebel und Break-Even-Kurs für Call und Put aus Aktienkurs, Basispreis, OS-Preis und Bezugsverhältnis berechnen.Mehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Steuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.Mieteinnahmen versteuern RechnerSteuer auf Mieteinnahmen 2026 nach § 21 EStG berechnen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuer mit Grenzsteuersatz oder genau nach Tarif.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Verlustverrechnung: Aktientopf-Rest von 3.000 Euro fließt in den allgemeinen Topf, Aktienverlust verrechnet sich nicht mit Zinsen

    Verlustverrechnung: zwei getrennte Töpfe

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/verlustverrechnung-rechner-toepfe-fluss.svg"
           alt="Verlustverrechnung: Aktientopf-Rest von 3.000 Euro fließt in den allgemeinen Topf, Aktienverlust verrechnet sich nicht mit Zinsen"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">Verlustverrechnung: zwei getrennte Töpfe auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner
  • Steuervergleich: 2.637,50 Euro ohne Verlustverrechnung gegenüber 1.318,75 Euro nach Verrechnung, Ersparnis 1.318,75 Euro

    Steuerersparnis durch Verlustverrechnung

    760 × 312 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/verlustverrechnung-rechner-steuervergleich.svg"
           alt="Steuervergleich: 2.637,50 Euro ohne Verlustverrechnung gegenüber 1.318,75 Euro nach Verrechnung, Ersparnis 1.318,75 Euro"
           width="760" height="312">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">Steuerersparnis durch Verlustverrechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner
  • Praxisbeispiel: 6.000 Euro Aktiengewinn, 2.000 Euro Aktienverlust plus 1.000 Euro Vortrag, Steuer 695,47 Euro nach Verrechnung

    Praxisbeispiel: Verlustverrechnung mit Vortrag und Kirchensteuer

    760 × 290 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">
      <img src="https://rechner-portal.de/images/finanzen/verlustverrechnung-rechner-praxis.svg"
           alt="Praxisbeispiel: 6.000 Euro Aktiengewinn, 2.000 Euro Aktienverlust plus 1.000 Euro Vortrag, Steuer 695,47 Euro nach Verrechnung"
           width="760" height="290">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">Praxisbeispiel: Verlustverrechnung mit Vortrag und Kirchensteuer auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner
  • Rest Aktientopf gleich Gewinne minus Verluste und Vortrag, ein Überhang wird neuer Vortrag; Bemessungsgrundlage gleich Zinsen plus Rest minus Verluste; zu versteuern gleich diese minus Pauschbetrag.

    Formel: Verlustverrechnung in zwei Töpfen

    760 × 981 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/verlustverrechnung-rechner-toepfe-formel.svg"
           alt="Rest Aktientopf gleich Gewinne minus Verluste und Vortrag, ein Überhang wird neuer Vortrag; Bemessungsgrundlage gleich Zinsen plus Rest minus Verluste; zu versteuern gleich diese minus Pauschbetrag."
           width="760" height="981">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner">Formel: Verlustverrechnung in zwei Töpfen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner bildet die Verlustverrechnung nach § 20 Abs. 6 EStG vereinfacht ab (Aktientopf, allgemeiner Topf, Sparer-Pauschbetrag, Abgeltungsteuer). Ausländische Quellensteuer, ETF-Teilfreistellungen im Detail, die Günstigerprüfung und individuelle Bankabläufe werden nicht vollständig erfasst. Kein Ersatz für Steuerberatung.

Quelle: Verlustverrechnung nach § 20 Abs. 6 EStG (Aktientopf getrennt vom allgemeinen Topf), Sparer-Pauschbetrag nach § 20 Abs. 9 EStG und Abgeltungsteuer nach § 32d Abs. 1 EStG über die geteilte Rechenfunktion des Kapitalertragsteuer-Rechners.

Stand: 2026-11-08

Externe Fachquellen
3 weitere Quellen anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. November 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Aktientopf: Aktiengewinne − (Aktienverluste + Vortrag Aktientopf) → steuerpflichtiger Rest oder neuer Vortrag (§ 20 Abs. 6 S. 4 EStG). Allgemeiner Topf: (sonstige Kapitalerträge + Rest aus Aktientopf) − (sonstige Verluste + Vortrag allgemeiner Topf) → Bemessungsgrundlage vor Sparer-Pauschbetrag (§ 20 Abs. 6 S. 1–3 EStG). Steuer = calculateKapitalertragsteuerDomain(Bemessungsgrundlage, Sparer-Pauschbetrag, Kirchensteuersatz) nach § 32d Abs. 1 EStG (Abgeltungsteuer 25 % + Soli 5,5 % + ggf. Kirchensteuer), identisch zur Rechenfunktion des Kapitalertragsteuer-Rechners. Ersparnis = Steuer auf Bruttogewinne ohne Verrechnung minus Steuer nach Verrechnung.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Verlustverrechnung-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner

Harvard-Format

Rechner-Portal, 2026. Verlustverrechnung-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/verlustverrechnung-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.