Zum Hauptinhalt springen

Altersteilzeitrechner 2026: Aufstockung und Netto berechnen

FinanzenStand
€
ATZ-Modell
Jahre
Kinder
Anzeige

Kurzantwort

Altersteilzeitrechner: Vollzeitgehalt eingeben – der Rechner zeigt ATZ-Brutto (50 %), schätzt das Netto, berechnet den Aufstockungsbetrag auf 83 % des Vollzeit-Nettos nach TV-FlexAZ und die RV-Aufstockung durch den Arbeitgeber.

Altersteilzeit-Gehalt berechnen: Bruttogehalt (50 %)

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Altersteilzeitrechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Altersteilzeitrechner berechnet ATZ-Bruttogehalt (50 % des Vollzeitgehalts), den Aufstockungsbetrag auf 83 % Netto nach TV-FlexAZ und die RV-Aufstockungspflicht des Arbeitgebers. Er richtet sich an Beschäftigte ab 55 Jahren, die den gleitenden Übergang in den Ruhestand planen.

Gesetzliche Grundlage: Altersteilzeitgesetz (ATZG); tariflich geregelt im TV-FlexAZ (öffentlicher Dienst). Die 83-%-Netto-Garantie bedeutet: Der Arbeitgeber stockt das ATZ-Netto auf 83 % des bisherigen Vollzeit-Nettos auf.

Zudem muss er die RV-Beiträge auf 90 % des maßgeblichen Vollzeitentgelts aufstocken (§ 3 ATZG). Die Ergebnisse sind Orientierungswerte und ersetzen keine Beratung.

Altersteilzeit bedeutet nicht zwingend, täglich halbtags zu arbeiten: Rechtlich wird die Arbeitszeit über den gesamten Zeitraum halbiert, praktisch lässt sie sich aber sehr unterschiedlich verteilen.

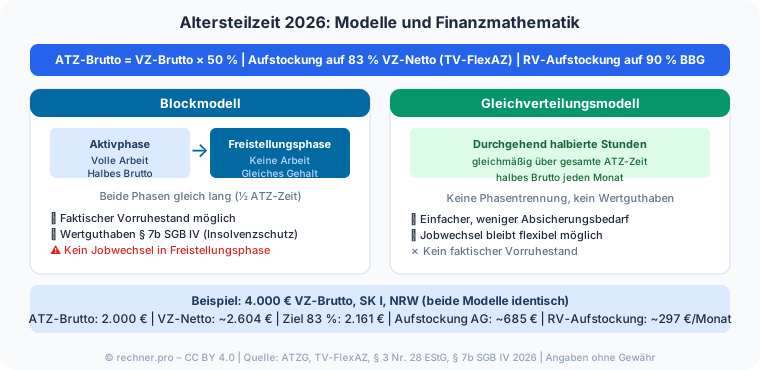
Im Gleichverteilungsmodell arbeitest du durchgehend mit halber Stundenzahl, im Blockmodell zunächst voll weiter und wirst anschließend vollständig freigestellt.

In beiden Fällen liegt das ATZ-Brutto bei 50 Prozent des früheren Vollzeitgehalts, weshalb die Aufstockung durch den Arbeitgeber und die Rentenaufstockung entscheidend dafür sind, wie tragfähig der gleitende Übergang finanziell ist.

Der Rechner zeigt diese Bausteine gemeinsam, damit du Brutto, aufgestocktes Netto und Rentenwirkung nicht einzeln, sondern im Zusammenhang beurteilen kannst. Die Werte sind Näherungen und hängen von Tarifvertrag, Steuerklasse und Jahr ab.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Eingaben: Vollzeit-Bruttogehalt, ATZ-Modell (Gleichverteilung oder Blockmodell), ATZ-Dauer in Jahren (nur beim Blockmodell wirksam), Steuerklasse, Kirchensteuerstatus, Bundesland, Kinder. Das Vollzeitgehalt ist die Grundlage für alle Berechnungen.

Das Modell bestimmt, ob Aktiv-/Freistellungsphase und Wertguthaben berechnet werden: Im Blockmodell gibst du zusätzlich die Gesamtdauer ein und erhältst Monatsanzahl beider Phasen sowie das Wertguthaben nach § 7b SGB IV.

Das Vollzeit-Bruttogehalt entnimmst du deiner letzten regulären Gehaltsabrechnung vor Beginn der Altersteilzeit, denn es bildet die Grundlage für ATZ-Brutto, Netto-Aufstockung und Rentenaufstockung zugleich.

Beim ATZ-Modell entscheidest du zwischen Gleichverteilung und Blockmodell: Diese Wahl ändert nicht die Höhe des Gehalts, sehr wohl aber den zeitlichen Ablauf von Arbeits- und Freistellungsphase.

Steuerklasse, Kirchensteuerstatus, Bundesland und die Zahl der Kinder fließen in die Netto-Schätzung ein und sollten mit deiner Abrechnung übereinstimmen, damit die aufgestockten Werte realistisch sind.

Ein häufiger Eingabefehler ist, bereits das halbierte ATZ-Brutto einzutragen statt des vollen Vollzeitgehalts, wodurch alle Folgewerte zu niedrig ausfallen.

Trage deshalb immer das ungekürzte Vollzeitentgelt ein und lass den Rechner die Halbierung vornehmen.

Wenn du verschiedene Zeitpunkte für den Beginn der Altersteilzeit erwägst, kannst du das jeweils aktuelle Vollzeitgehalt eintragen und die Ergebnisse vergleichen, da spätere Gehaltsentwicklungen die Bemessungsgrundlage und damit auch die Aufstockungsbeträge verändern.

Praxisfälle

Wofür du den Altersteilzeitrechner brauchst: sechs typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das mit run-calc nachgerechnete Ergebnis – vom Blockmodell über sechs Jahre bis zur maximalen Rentenaufstockung an der Beitragsbemessungsgrenze.

  1. Blockmodell über sechs Jahre: Aktivphase, Freistellungsphase und Wertguthaben

    „Wie funktioniert das Blockmodell bei sechs Jahren Altersteilzeit?“

    Eingabe
    Vollzeit-Bruttogehalt 4.000 €/Monat, ATZ-Modell Blockmodell, ATZ-Dauer 6 Jahre, Steuerklasse I, Nordrhein-Westfalen
    Ergebnis
    36 Monate Aktivphase, 36 Monate Freistellungsphase, Wertguthaben gesamt rund 77.800 € (ATZ-Netto gesamt 2.161 € × 36 Monate)
  2. 83-Prozent-Netto-Garantie im öffentlichen Dienst (TV-FlexAZ)

    „Wie viel Netto bleibt im öffentlichen Dienst bei Altersteilzeit?“

    Eingabe
    Vollzeit-Bruttogehalt 4.000 €/Monat, Gleichverteilungsmodell, Steuerklasse I, Nordrhein-Westfalen
    Ergebnis
    ATZ-Netto gesamt rund 2.161 € – 83 % des Vollzeit-Nettos von 2.604 €, Aufstockung durch den Arbeitgeber rund 685 €/Monat
  3. Ohne Tarifvertrag: nur das gesetzliche Mindestmaß

    „Wie viel Aufstockung ist ohne TV-FlexAZ gesetzlich vorgeschrieben?“

    Eingabe
    Vollzeit-Bruttogehalt 4.000 €/Monat, Gleichverteilungsmodell, Steuerklasse I, Nordrhein-Westfalen
    Ergebnis
    Gesetzliche Mindestaufstockung nach § 3 Abs. 1 Nr. 1a AltTZG: 20 % von 2.000 € ATZ-Brutto = 400 € brutto; ATZ-Netto ohne freiwillige Aufstockung bleibt bei rund 1.476 €
  4. Maximale Rentenaufstockung an der Beitragsbemessungsgrenze

    „Bei welchem Gehalt ist die Rentenaufstockung durch den Arbeitgeber am höchsten?“

    Eingabe
    Vollzeit-Bruttogehalt 8.450 €/Monat (Beitragsbemessungsgrenze RV 2026), Gleichverteilungsmodell, Steuerklasse I
    Ergebnis
    RV-Aufstockung erreicht ihr Maximum von 628,68 €/Monat, weil beide Terme der Mindestformel gleich groß sind
  5. Progressionsvorbehalt: Steuernachzahlung auf die Aufstockung

    „Wie viel Steuernachzahlung entsteht durch den Progressionsvorbehalt bei Altersteilzeit?“

    Eingabe
    Vollzeit-Bruttogehalt 4.000 €/Monat, Gleichverteilungsmodell, Steuerklasse I, Nordrhein-Westfalen
    Ergebnis
    Rund 91,56 €/Monat geschätzte Mehrsteuer, fällig beim Lohnsteuer-Jahresausgleich oder der Einkommensteuererklärung, nicht laufend im Monatsnetto
  6. Altersteilzeit oder Rente mit 63: Rentenabschläge vorab prüfen

    „Was kostet ein vorzeitiger Renteneintritt nach der Altersteilzeit an Abschlag?“

    Eingabe
    Renteneintrittsalter-Rechner: Geburtsjahr und Versicherungsjahre eintragen, um Regelaltersgrenze und Abschlag bei Beginn mit 63 zu ermitteln
    Ergebnis
    Abschlag 0,3 % pro Monat vor der individuellen Altersgrenze, dauerhaft – bei drei Jahren Frühverrentung 10,8 % der monatlichen Rente lebenslang

    Regelaltersgrenze und Rentenabschlag im Renteneintrittsalter-Rechner

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

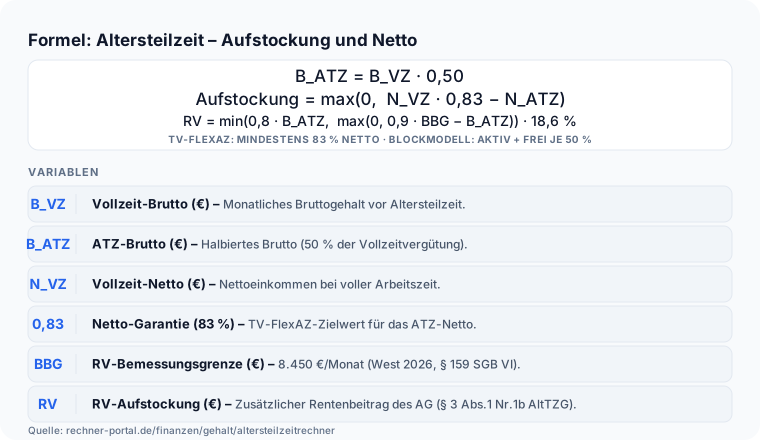
Altersteilzeit 2026: Blockmodell vs. Gleichverteilungsmodell – ATZ-Brutto 50 %, Aufstockung auf 83 % VZ-Netto nach TV-FlexAZ ATZ-Brutto = VZ-Brutto × 0,5.

VZ-Netto = schaetzeNetto(VZ-Brutto). ATZ-Netto ohne Aufstockung = schaetzeNetto(ATZ-Brutto). Aufstockung = max(0, VZ-Netto × 0,83 − ATZ-Netto ohne Aufstockung). Netto-Quote = ATZ-Netto gesamt ÷ VZ-Netto × 100 %.

RV-Aufstockung = 18,6 % × min(0,8 × ATZ-Brutto; max(0, 0,9 × BBG − ATZ-Brutto)).

Die Formeln bauen aufeinander auf: Zuerst wird das ATZ-Brutto als Hälfte des Vollzeitgehalts gebildet, dann das Netto sowohl für das volle als auch für das halbierte Gehalt geschätzt.

Die Aufstockung ist die Lücke zwischen 83 Prozent des früheren Vollzeit-Nettos und dem Netto, das sich aus dem halbierten Brutto ergibt.

Im Beispiel mit 4.000 Euro Vollzeit-Brutto sind das rund 2.161 Euro Ziel-Netto gegenüber etwa 1.476 Euro ATZ-Netto, woraus sich eine Aufstockung von circa 685 Euro ergibt.

Die Netto-Quote setzt das gesamte aufgestockte Netto ins Verhältnis zum früheren Vollzeit-Netto und erreicht im Tarifmodell die angestrebten 83 Prozent.

Parallel stockt der Arbeitgeber die Rentenbeiträge auf: Bemessungsgrundlage sind 90 Prozent des maßgeblichen Vollzeitentgelts, begrenzt durch die Beitragsbemessungsgrenze, sodass trotz halbiertem Gehalt weiter nennenswerte Rentenanwartschaften entstehen.

Alle Ergebnisse sind Näherungen und hängen von Steuerklasse, Tarifvertrag und Jahr ab.

Ein Detail der RV-Formel: Die Bemessungsgrundlage für die AG-Aufstockung ist das Minimum aus 80 Prozent des ATZ-Bruttos und dem Unterschied zwischen 90 Prozent der Beitragsbemessungsgrenze (7.605 Euro) und dem ATZ-Brutto.

Unterhalb der Beitragsbemessungsgrenze (Vollzeitgehalt bis 8.450 Euro) wächst die Rentenaufstockung mit dem Gehalt – bei 4.000 Euro Vollzeit-Brutto sind es 297,60 Euro, bei 6.000 Euro 446,40 Euro.

Genau an der Beitragsbemessungsgrenze (8.450 Euro Vollzeit-Brutto) erreicht die RV-Aufstockung ihr Maximum von 628,68 Euro, weil beide Terme der Formel gleich sind.

Oberhalb der BBG dreht sich der Verlauf um: Der Differenzterm (7.605 Euro minus ATZ-Brutto) schrumpft mit steigendem Gehalt – bei 10.000 Euro zahlt der Arbeitgeber noch 484,53 Euro, und ab rund 15.210 Euro Vollzeit-Brutto sinkt die Aufstockung auf null.

Wer in dieser Gehaltsregion plant, sollte die Rentenaufstockung deshalb konkret durchrechnen. Progressionsvorbehalt (§ 32b Abs. 1 Nr. 1g EStG): Die steuerfreie Aufstockung (§ 3 Nr. 28 EStG) erhöht den Steuersatz auf das ATZ-Einkommen.

Besonderer Steuersatz = ESt(zvE_ATZ + Aufstockung_Jahr) ÷ (zvE_ATZ + Aufstockung_Jahr), angewandt auf das zvE. Geschätzte Steuernachzahlung pro Monat = (besonderer Steuersatz × zvE_ATZ − ESt_ATZ_ohne_PV) ÷ 12.

Im Standardfall 4.000 € / SK I / NRW / kinderlos beträgt diese Mehrbelastung rund 92 €/Monat, die beim Lohnsteuer-Jahresausgleich oder der Einkommensteuererklärung fällig wird.

Nachschlagen

Altersteilzeit 2026: Netto-Vergleich Vollzeit vs. ATZ nach Bruttolohn

Bei Altersteilzeit (ATZ) wird die Arbeitszeit auf 50 % reduziert. Der Arbeitgeber stockt das Nettogehalt im öffentlichen Dienst auf 83 % (TV-FlexAZ) auf; das gesetzliche Mindestmaß nach § 3 Abs. 1 Nr. 1a AltTZG beträgt 20 % des Regelarbeitsentgelts. Die Spalte ATZ-Netto 70 % zeigt einen in der Praxis gelegentlich vereinbarten Richtwert ohne gesetzliche Grundlage. Die Tabelle zeigt Richtwerte für Steuerklasse I ohne Kirchensteuer, kinderlos. Die steuerfreie Aufstockung (§ 3 Nr. 28 EStG) unterliegt dem Progressionsvorbehalt.

Altersteilzeit-Tabelle – Aufstockung, geschätztes Netto und RV-Beiträge bei 83 % Nettogarantie (TV-FlexAZ)
VZ-BruttoATZ-Brutto (50 %)VZ-Netto (ca.)ATZ-Netto 83 % (ca.)ATZ-Netto 70 % (Branchenpraxis)RV-Bemessungsgrundlage (90 % VZ-Brutto)
3.000 €1.500 €2.053 €1.704 €1.437 €2.700 €
3.500 €1.750 €2.332 €1.935 €1.632 €3.150 €
4.000 €2.000 €2.604 €2.161 €1.823 €3.600 €
4.500 €2.250 €2.869 €2.381 €2.008 €4.050 €
5.000 €2.500 €3.128 €2.596 €2.190 €4.500 €
5.500 €2.750 €3.380 €2.805 €2.366 €4.950 €
6.000 €3.000 €3.639 €3.020 €2.547 €5.400 €
7.000 €3.500 €4.178 €3.468 €2.925 €6.300 €
8.000 €4.000 €4.681 €3.885 €3.277 €7.200 €

Quelle: Altersteilzeitgesetz (AltTZG 1996), TV-FlexAZ (Tarifvertrag zur flexiblen Altersarbeitszeit). Netto-Werte sind vereinfachte Schätzungen aus run-calc.mjs (SK I, 2026, ohne KiSt, kinderlos, NRW). Aufstockung ist steuerfrei (§ 3 Nr. 28 EStG), unterliegt aber dem Progressionsvorbehalt. RV-Bemessungsgrundlage: 90 % des VZ-Bruttos (bundeseinheitliche BBG RV 2026: 8.450 €/Monat). Tatsächliche Werte hängen von Steuerklasse, Bundesland, KV-Zusatzbeitrag und Tarifvertrag ab.

Ausblick

Was ändert sich 2027 bei der Altersteilzeit?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Laut Referentenentwurf der Sozialversicherungsrechengrößen-Verordnung 2027 soll die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung von 8.450 Euro (2026) auf 8.850 Euro pro Monat steigen; das würde die Obergrenze der RV-Aufstockung in der Altersteilzeit leicht anheben, weil ihre Bemessungsgrundlage an diese Grenze gekoppelt ist.
  • Der Entwurf ist Stand 23.09.2026 noch nicht in Kraft: Bundeskabinett und Bundesrat müssen der Verordnung erst zustimmen, bevor die neuen Werte zum 1. Januar 2027 gelten – bis dahin bleibt die Grenze von 8.450 Euro maßgeblich, wie sie dieser Rechner verwendet.
  • Der Einkommensteuertarif und die Lohnsteuertabellen für 2027 werden im Rahmen der jährlichen Anpassung an die kalte Progression erst im weiteren Verlauf des Jahres 2026 verkündet; die Netto-Schätzung dieses Rechners nutzt bis dahin die Lohnsteuertabelle für den Steuerjahrgang 2025/2026.
  • Der Tarifvertrag TV-FlexAZ mit der 83-Prozent-Netto-Garantie im öffentlichen Dienst gilt unverändert weiter, solange die Tarifparteien keine neue Vereinbarung aushandeln.

Stand: 23.09.2026 · Quelle: Referentenentwurf der Sozialversicherungsrechengrößen-Verordnung 2027 (Stand 23.09.2026, noch nicht kabinettsbeschlossen)

Expertenmodus

Häufige Fragen zu Altersteilzeitrechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was bleibt netto bei Altersteilzeit übrig?

Wie viel netto bei Altersteilzeit übrig bleibt, hängt vom Aufstockungsniveau ab: Ohne jede Aufstockung wäre es nur das Netto aus dem halbierten Brutto, mit Tarifvertrag deutlich mehr.

Bei 4.000 Euro Vollzeit-Brutto (Steuerklasse I, NRW, kinderlos) beträgt das Vollzeit-Netto rund 2.604 Euro.

Das halbierte ATZ-Brutto von 2.000 Euro ergibt ohne Aufstockung nur etwa 1.476 Euro Netto – das ist weniger als die Hälfte des bisherigen Nettos, weil der Grundfreibetrag und die Steuerprogression bei kleineren Beträgen relativ stärker wirken.

Gilt der TV-FlexAZ des öffentlichen Dienstes, stockt der Arbeitgeber auf 83 Prozent des Vollzeit-Nettos auf, also auf rund 2.161 Euro – eine Aufstockung von etwa 685 Euro monatlich.

Ohne Tarifvertrag greift nur das gesetzliche Mindestmaß nach § 3 Abs. 1 Nr. 1a AltTZG: 20 Prozent Aufstockung auf das Bruttoregelarbeitsentgelt, ohne Netto-Mindestgarantie.

Das tatsächlich verfügbare Netto liegt wegen des Progressionsvorbehalts auf die steuerfreie Aufstockung noch etwas niedriger, sobald der Lohnsteuer-Jahresausgleich erfolgt ist.

Trage dein eigenes Vollzeitgehalt in den Rechner ein, um dein persönliches Netto zu ermitteln.

Was ist der Unterschied zwischen Blockmodell und Gleichverteilungsmodell bei Altersteilzeit?

Beim Gleichverteilungsmodell arbeitet der Arbeitnehmer über die gesamte ATZ-Dauer mit 50 Prozent der bisherigen Arbeitszeit. Wer vorher 40 Stunden die Woche gearbeitet hat, arbeitet in der ATZ täglich 4 Stunden oder an 2,5 Tagen pro Woche.

Beim Blockmodell hingegen arbeitet der Arbeitnehmer in der ersten Hälfte der ATZ-Dauer in Vollzeit (Aktivphase) und ist in der zweiten Hälfte vollständig freigestellt (Freistellungsphase).

Das Gehalt ist in beiden Phasen des Blockmodells gleich hoch – es wird also in der Aktivphase ein Wertguthaben aufgebaut.

Bei sechs Jahren ATZ-Dauer und 4.000 Euro Vollzeit-Brutto ergeben sich je 36 Monate Aktiv- und Freistellungsphase; das während der Aktivphase angesparte und in der Freistellungsphase ausgezahlte Wertguthaben beträgt bei diesem Beispiel rund 77.800 Euro.

Das Blockmodell wird deutlich häufiger genutzt, weil es de facto eine bezahlte Freistellung im Vorruhestand ermöglicht.

Die finanzielle Absicherung durch ein insolvenzgeschütztes Wertguthaben (§ 7b SGB IV) schützt den Arbeitnehmer bei Insolvenz des Arbeitgebers in der Freistellungsphase.

Das Gleichverteilungsmodell wählen dagegen Beschäftigte, die ihren Arbeitsalltag sofort entschleunigen möchten, statt auf eine spätere Freistellungsphase zu warten.

Wie hoch ist die gesetzliche Aufstockungspflicht bei Altersteilzeit?

Das Altersteilzeitgesetz (§ 3 Abs. 1 Nr. 1a AltTZG 1996) verpflichtet den Arbeitgeber, das ATZ-Bruttogehalt um mindestens 20 Prozent des Regelarbeitsentgelts aufzustocken.

Eine gesetzliche Netto-Mindestgarantie schreibt das Gesetz ausdrücklich nicht vor: § 15 AltTZG, der früher eine Mindestnettobetrags-Verordnung ermöglichte, ist weggefallen.

Tarifvertragliche Regelungen können über die gesetzliche Pflicht deutlich hinausgehen: Im öffentlichen Dienst nach TV-FlexAZ beträgt die Netto-Garantie 83 Prozent des letzten Vollzeit-Nettos.

Bei 4.000 Euro Vollzeit-Brutto (Steuerklasse I) bedeutet das eine monatliche Aufstockung von rund 685 Euro auf ein ATZ-Netto von etwa 2.161 Euro.

Die Aufstockung ist bis zur Beitragsbemessungsgrenze steuer- und sozialversicherungsfrei (§ 3 Nr. 28 EStG), unterliegt jedoch dem Progressionsvorbehalt nach § 32b EStG.

Zusätzlich muss der Arbeitgeber die Rentenversicherungsbeiträge auf mindestens 90 Prozent des maßgeblichen Vollzeitentgelts aufstocken (§ 3 Abs. 1 Nr. 1b AltTZG), um den Rentenverlust durch die Arbeitszeitreduzierung abzufedern – bei 4.000 Euro Vollzeit-Brutto sind das rund 298 Euro monatlich, die der Arbeitgeber allein trägt.

Welche Nachteile hat Altersteilzeit und wie viel Geld verliert man dadurch?

Der größte Nachteil ist, dass ohne Tarifvertrag nur das gesetzliche Mindestmaß gilt: 20 Prozent Aufstockung auf das halbierte Bruttogehalt, ohne Netto-Mindestgarantie – der Einkommensverlust gegenüber Vollzeit kann dann erheblich sein.

Selbst mit der großzügigen 83-Prozent-Netto-Garantie des TV-FlexAZ bleiben monatlich rund 17 Prozent des bisherigen Vollzeit-Nettos auf der Strecke, bei 4.000 Euro Vollzeit-Brutto also etwa 443 Euro im Monat.

Die steuerfreie Aufstockung erhöht zudem über den Progressionsvorbehalt (§ 32b EStG) den Steuersatz auf das übrige Einkommen: Im Standardfall entstehen dadurch rund 92 Euro Mehrsteuer pro Monat, die erst beim Lohnsteuer-Jahresausgleich oder der Steuererklärung fällig werden.

Weitere Nachteile: Das halbierte Brutto senkt Ansprüche, die sich am laufenden Gehalt bemessen, etwa Arbeitslosengeld oder Krankengeld während der ATZ.

Im Blockmodell bindet das angesparte Wertguthaben an den Arbeitgeber – ein Jobwechsel während der Freistellungsphase ist praktisch ausgeschlossen, solange das Wertguthaben nicht übertragen wird.

Wer die Altersteilzeit zudem nutzt, um vorzeitig in Rente zu gehen, muss dauerhafte Rentenabschläge von 0,3 Prozent pro Monat vor der Regelaltersgrenze einkalkulieren.

Wie wirkt sich Altersteilzeit auf die spätere Rente aus?

Altersteilzeit kann die Rente positiv beeinflussen, weil der Arbeitgeber die Rentenversicherungsbeiträge auf mindestens 90 Prozent des maßgeblichen Vollzeitentgelts aufstocken muss (§ 3 Abs. 1 Nr. 1b AltTZG) – bei 4.000 Euro Vollzeit-Brutto sind das rund 298 Euro monatlich zusätzlich zur regulären Beitragslast.

Ohne diese Aufstockung würde nur das ATZ-Gehalt (50 Prozent) als Beitragsbasis dienen und entsprechend weniger Rentenpunkte erzeugen; durch die Aufstockungspflicht sammelt der Arbeitnehmer stattdessen auf Basis von 90 statt 50 Prozent des Vollzeitentgelts.

Die ATZ gilt außerdem vollständig als versicherungspflichtige Beitragszeit und zählt für rentenrechtliche Wartezeiten mit, etwa die 45-jährige Wartezeit für die abschlagsfreie Rente ab 63 oder die 35-jährige Wartezeit für langjährig Versicherte.

Im Blockmodell gilt sowohl die Aktivphase als auch die Freistellungsphase als Beitragszeit, solange der Arbeitgeber die RV-Beiträge weiterhin abführt und das Wertguthaben ordnungsgemäß verwaltet wird.

Wichtig: Die Aufstockungspflicht gilt nur bis zur Beitragsbemessungsgrenze der Rentenversicherung (2026: 8.450 Euro/Monat); oberhalb dieser Grenze sinkt die zusätzliche RV-Aufstockung wieder.

Ist Altersteilzeit oder Rente mit 63 die bessere Wahl?

Das hängt vom individuellen Gehalt, dem verfügbaren Tarifvertrag und der gewünschten Übergangsform ab – eine pauschale Antwort gibt es nicht.

Altersteilzeit ermöglicht einen gleitenden Übergang bei laufender Beitragszahlung: Der Arbeitgeber stockt Netto und Rentenbeiträge auf, im Blockmodell entsteht sogar eine bezahlte Freistellungsphase vor dem eigentlichen Rentenbeginn.

Die Rente mit 63 (abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Beitragsjahren) beendet das Erwerbsleben dagegen vollständig und ersetzt das Gehalt durch die Rentenzahlung; wer diese Wartezeit noch nicht erreicht hat oder früher aussteigen möchte, zahlt einen dauerhaften Abschlag von 0,3 Prozent pro Monat vor der individuellen Altersgrenze.

In der Praxis lassen sich beide Wege kombinieren: Altersteilzeit über mehrere Jahre, gefolgt von der Rente mit 63 oder der Regelaltersrente.

Wer die Rentenwirkung beider Varianten konkret vergleichen möchte, ermittelt mit dem Renteneintrittsalter-Rechner die persönliche Regelaltersgrenze und mögliche Abschläge und rechnet die Zwischenphase hier im Altersteilzeitrechner durch.

Gilt der Rechner auch für Beamte, IG Metall oder den TV-L?

Dieser Rechner bildet die gesetzlichen Vorgaben des Altersteilzeitgesetzes (AltTZG 1996) für Tarifbeschäftigte sowie die 83-Prozent-Netto-Garantie des TV-FlexAZ ab, wie er im öffentlichen Dienst des Bundes und der Kommunen gilt.

Für Beamtinnen und Beamte gelten eigene Regeln: Die Altersteilzeit richtet sich nicht nach dem AltTZG, sondern nach der Altersteilzeitverordnung des jeweiligen Dienstherrn (Bund oder Land) auf Grundlage des Beamtenrechts; Aufstockungssatz und Voraussetzungen können von den hier hinterlegten Werten abweichen.

Auch tarifliche Sonderregelungen wie die Alters- und Teilzeitvereinbarungen der IG Metall (etwa in der Metall- und Elektroindustrie oder bei Volkswagen) oder der TV-L für Landesbeschäftigte können andere Aufstockungssätze, Laufzeiten oder Zugangsvoraussetzungen vorsehen als der TV-FlexAZ.

Für eine exakte Berechnung in diesen Fällen ist der jeweils gültige Tarifvertrag oder die einschlägige Altersteilzeitverordnung maßgeblich – die Personalabteilung oder der zuständige Versorgungsträger liefert die verbindlichen Prozentsätze.

Der Rechner eignet sich in diesen Fällen als grobe Orientierung über die gesetzliche Mindestaufstockung, ersetzt aber nicht die tarifspezifische Berechnung.

Kann der Arbeitgeber Altersteilzeit ablehnen und besteht während der ATZ Kündigungsschutz?

Einen gesetzlichen Anspruch auf Altersteilzeit gibt es nicht.

Das Altersteilzeitgesetz regelt nur die Aufstockungspflicht und die rentenversicherungsrechtlichen Rahmenbedingungen, nicht aber einen Anspruch auf Abschluss einer ATZ-Vereinbarung; die frühere Förderung durch die Bundesagentur für Arbeit ist seit 2010 ausgelaufen.

Der Arbeitgeber muss einer ATZ-Vereinbarung nicht zustimmen, wenn keine tarifliche oder betriebliche Regelung besteht; im öffentlichen Dienst besteht auf Basis des TV-FlexAZ ein Antragsrecht, aber kein unbedingter Anspruch.

Ist die Altersteilzeit einmal vertraglich vereinbart, gilt für das laufende Arbeitsverhältnis der normale Kündigungsschutz nach dem Kündigungsschutzgesetz weiter – die ATZ-Vereinbarung selbst begründet keinen zusätzlichen Sonderkündigungsschutz, sofern Tarifvertrag oder Betriebsvereinbarung nichts anderes festlegen.

Im Blockmodell bedeutet eine Kündigung während der Freistellungsphase in der Praxis vor allem eine Klärung des angesparten Wertguthabens, das nach § 7b SGB IV insolvenzgeschützt angelegt sein muss.

Empfehlung: Frühzeitig mit dem Personalbereich sprechen und individuelle Regelungen zu Kündigungsschutz und Wertguthaben schriftlich fixieren, bevor verbindliche Planungen zur Altersvorsorge getroffen werden.

Wann ist Altersteilzeit finanziell sinnvoll?

Altersteilzeit ist vor allem dann finanziell sinnvoll, wenn die 83-Prozent-Netto-Garantie (TV-FlexAZ) oder eine vergleichbare großzügige Aufstockung gilt und der Arbeitnehmer gleichzeitig früher in den Ruhestand wechseln möchte.

Im Blockmodell bietet die Freistellungsphase de facto eine bezahlte Vorruhestandszeit bei weiterlaufender Sozialversicherung und fortlaufendem Erwerb von Rentenanwartschaften – anders als beim reinen Vorruhestand ohne Arbeitgeberleistungen.

Finanziell besonders attraktiv ist ATZ, wenn der Arbeitgeber über die 83 Prozent hinaus aufstockt und die steuerliche Mehrbelastung durch den Progressionsvorbehalt gering bleibt (im Standardfall rund 92 Euro monatlich bei 4.000 Euro Vollzeit-Brutto).

Die Rente ab dem regulären Renteneintrittsalter wird durch ATZ kaum reduziert, solange die RV-Aufstockungspflicht auf 90 Prozent gilt.

Wer durch ATZ vorzeitig in Rente gehen möchte, muss allerdings Rentenabschläge einkalkulieren: 0,3 Prozent pro Monat vor der Regelaltersgrenze, dauerhaft – bei drei Jahren Frühverrentung summiert sich das auf 10,8 Prozent der monatlichen Rente lebenslang.

Die Gesamtbilanz sollte daher immer Aufstockung, Rentenaufstockung und mögliche Abschläge gemeinsam betrachten.

Bietet die Deutsche Rentenversicherung einen eigenen Altersteilzeit-Rechner an?

Die Deutsche Rentenversicherung (DRV) bietet keinen eigenen Nettorechner für Altersteilzeit an.

Auf der DRV-Website unter rentenversicherung.de finden sich zwar Informationsseiten zur Altersteilzeit, die auf die gesetzlichen Grundlagen hinweisen – ein interaktiver Rechner, der ATZ-Brutto, Aufstockungsbetrag und Netto kombiniert, fehlt jedoch.

Die DRV stellt stattdessen einen allgemeinen Rentenrechner bereit, mit dem sich geschätzte Rentenabschläge für frühere Renteneintrittsalter berechnen lassen.

Für die konkrete Berechnung des ATZ-Nettos, des Aufstockungsbetrags und der Rentenversicherungsaufstockung ist deshalb ein Drittanbieter-Rechner wie dieser erforderlich.

Für eine belastbare persönliche Rentenprognose — insbesondere die Auswirkungen von Altersteilzeit auf die Rentenhöhe und mögliche Abschläge — empfiehlt die DRV, eine individuelle Rentenauskunft anzufordern oder eine persönliche Beratung in einer DRV-Auskunfts- und Beratungsstelle zu vereinbaren.

Die Rentenauskunft enthält die bisher erworbenen Anwartschaften und eine Prognose für verschiedene Renteneintrittsalter — eine wichtige Planungsgrundlage neben dem monatlichen Netto aus diesem Rechner.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Im öffentlichen Dienst gilt die 83-%-Netto-Garantie nach TV-FlexAZ. Das gesetzliche Mindestmaß nach § 3 Abs.

1 Nr. 1a AltTZG beträgt 20 % des Regelarbeitsentgelts (brutto); einen Mindest-Nettobetrag schreibt das Gesetz nicht vor.

Blockmodell: Zuerst Vollzeit-Aktivphase (gleiches Gehalt, volle Stunden), dann Freistellungsphase (gleiches Gehalt, keine Arbeit) – ideal für faktischen Vorruhestand.

Wichtig: Wertguthaben (§ 7b SGB IV) schützen bei Insolvenz des Arbeitgebers in der Freistellungsphase. Wie viel Netto bleibt bei Altersteilzeit? Im öffentlichen Dienst (TV-FlexAZ) werden 83 % des bisherigen Vollzeit-Nettos garantiert.

Ohne Tarifvertrag gilt das gesetzliche Mindestmaß: 20 % Aufstockung auf das Regelarbeitsentgelt (brutto). Bei 4.000 € Vollzeit-Brutto und Steuerklasse I bleiben nach Aufstockung rund 2.161 € netto — statt nur 1.476 € ohne Aufstockung.

Was ändert sich bei Altersteilzeit ab 2026? Die Beitragsbemessungsgrenze RV steigt 2026 auf 8.450 €/Monat — die Rentenaufstockung wird für Gehälter nahe dieser Grenze geringfügig angepasst.

Der TV-FlexAZ und die 83-%-Garantie gelten unverändert weiter. Welche Nachteile hat Altersteilzeit? Das halbierte Brutto senkt Entgeltpunkte, Arbeitslosengeld- und Krankengeld-Ansprüche.

Im Blockmodell bindet das Wertguthaben an den Arbeitgeber; ein Jobwechsel in der Freistellungsphase ist praktisch ausgeschlossen. Vorzeitiger Renteneintritt kostet 0,3 % Abschlag pro Monat — dauerhaft.

Wäge die beiden Modelle bewusst ab: Das Blockmodell ermöglicht einen faktischen Vorruhestand, weil auf eine Phase voller Arbeit eine gleich lange, vollständig freigestellte Phase folgt, in der weiterhin das halbierte und aufgestockte Gehalt gezahlt wird.

Genau in dieser Freistellungsphase ist der Schutz des angesparten Wertguthabens nach § 7b SGB IV wichtig, damit dein bereits erarbeitetes Guthaben bei einer Insolvenz des Arbeitgebers nicht verloren geht.

Prüfe frühzeitig, ob für dich der Tarifvertrag TV-FlexAZ mit der 83-Prozent-Netto-Garantie gilt oder nur das gesetzliche Mindestmaß nach § 3 Abs. 1 Nr. 1a AltTZG (mindestens 20 Prozent des Regelarbeitsentgelts aufstocken, ohne Netto-Mindestgarantie).

Kläre außerdem mit der Deutschen Rentenversicherung, wie sich der frühere Renteneintritt langfristig auf deine Rentenhöhe auswirkt, und lass dir von der Personalabteilung die konkrete Aufstockung schriftlich bestätigen.

So triffst du die Entscheidung auf einer belastbaren Grundlage statt nur anhand des Monatsnettos. Im Blockmodell berechnet der Rechner zusätzlich Aktiv- und Freistellungsphase sowie das Wertguthaben nach § 7b SGB IV.

Gib dazu die gewünschte ATZ-Gesamtdauer ein (z. B. 6 Jahre) – die Aktivphase (volle Arbeit, halbes Brutto) und die Freistellungsphase (kein Einsatz, gleiches Gehalt) sind je die Hälfte. Im Gleichverteilungsmodell entfallen diese Felder.

Rentenabschläge für vorzeitigen Renteneintritt sind in beiden Modellen nicht enthalten – hole dafür eine Rentenauskunft bei der DRV ein.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Beispiel: 4.000 € VZ-Brutto, SK I, NRW, kinderlos. ATZ-Brutto: 2.000 €. VZ-Netto ca. 2.604 €; Ziel-Netto (83 %): 2.161 €; ATZ-Netto ohne Aufstockung: ca. 1.476 €; Aufstockung: ca. 685 €. RV-Aufstockung: ca. 298 €/Monat zusätzlich vom AG.

Progressionsvorbehalt (Steuernachzahlung): ca. 92 €/Monat. Netto-Quote: 83 %. So liest du das Beispiel: Aus 4.000 Euro Vollzeit-Brutto wird ein ATZ-Brutto von 2.000 Euro.

Das Vollzeit-Netto von rund 2.604 Euro ergibt ein Ziel-Netto von 83 Prozent, also etwa 2.161 Euro. Da das halbierte Brutto nur zu einem ATZ-Netto von circa 1.476 Euro führt, stockt der Arbeitgeber die Differenz von rund 685 Euro auf.

Zusätzlich zahlt er eine Rentenaufstockung von etwa 298 Euro pro Monat, die nicht ausgezahlt wird, sondern deine spätere Rente erhöht.

Wichtig: Die steuerfreie Aufstockung (§ 3 Nr. 28 EStG) unterliegt dem Progressionsvorbehalt nach § 32b Abs. 1 Nr. 1g EStG.

Im Standardfall entstehen rund 92 Euro Mehrsteuer pro Monat, die beim Jahresausgleich oder der Einkommensteuererklärung fällig werden und das tatsächlich verfügbare Netto entsprechend mindern.

Wer statt Steuerklasse I eine andere Steuerklasse oder ein anderes Bundesland hat, erhält abweichende Werte – das Durchrechnen mit den eigenen Merkmalen lohnt sich.

Die Beträge sind Näherungen und hängen von Steuerklasse, Tarifvertrag und Jahr ab; verbindlich sind Lohnabrechnung und Rentenauskunft.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Häufige Fehler: ATZ-Brutto mit Netto verwechseln; die Aufstockung steuerlich falsch einordnen (sie ist nach § 3 Nr. 28 EStG steuerfrei und SV-frei bis zur BBG, unterliegt aber nach § 32b Abs.

1 Satz 1 Nr. 1 Buchst. g EStG dem Progressionsvorbehalt und hebt damit den Steuersatz auf dein übriges Einkommen); das ATZG-Mindestmaß (20 % des Regelarbeitsentgelts aufstocken, kein Netto-Mindest) mit der TV-FlexAZ-Garantie (83 % Netto) verwechseln; Rentenaufstockungspflicht vergessen.

Der folgenreichste Irrtum ist, ATZ-Brutto und ATZ-Netto gleichzusetzen: Das halbierte Bruttogehalt ist nicht der Betrag, der am Ende auf dem Konto landet, denn erst die Aufstockung des Arbeitgebers hebt das Netto auf die angestrebten 83 Prozent.

Ebenso wird die Rentenaufstockung häufig übersehen, obwohl der Arbeitgeber die Beiträge auf 90 Prozent des maßgeblichen Vollzeitentgelts aufstockt und dies die spätere Rente spürbar stützt.

Wer die 83-Prozent-Garantie des TV-FlexAZ ungeprüft voraussetzt, kann sich verrechnen, falls für ihn nur das gesetzliche Mindestmaß nach § 3 Abs. 1 Nr. 1a AltTZG gilt (20 % Aufstockung auf das Regelarbeitsentgelt, ohne Netto-Untergrenze).

Auch die steuerliche Behandlung der Aufstockung wird oft falsch eingeschätzt; hier lohnt sich eine Rückfrage bei Personalabteilung oder Steuerberatung, statt die Steuerfreiheit mit Folgenlosigkeit zu verwechseln.

Denn der Progressionsvorbehalt zieht eine praktische Konsequenz nach sich: Übersteigen die dem Progressionsvorbehalt unterliegenden Leistungen 410 Euro im Jahr, wirst du nach § 46 Abs. 2 Nr. 1 EStG pflichtveranlagt und musst eine Steuererklärung abgeben.

Im Beispiel mit 685 Euro Aufstockung monatlich sind das rund 8.219 Euro im Jahr, also ein Vielfaches der Grenze – die Erklärungspflicht trifft damit praktisch jeden ATZ-Beschäftigten.

Wer das übersieht, rechnet mit einem Netto, das eine spätere Nachzahlung noch schmälern kann. Schließlich sollte der frühere Renteneintritt nicht ohne Rentenauskunft geplant werden, weil sich Abschläge und Anwartschaften individuell unterscheiden.

Die Ergebnisse sind Näherungen ohne Gewähr und ersetzen keine Beratung.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Altersteilzeitrechner zeigt ATZ-Brutto, Aufstockungsbetrag auf 83 % Netto (TV-FlexAZ), ATZ-Gesamtnetto und RV-Aufstockung. Für konkrete ATZ-Planung: Personalabteilung konsultieren, Tarifvertrag prüfen und Rentenauskunft von der DRV einholen.

Halte für die Planung alle drei Bausteine zusammen im Blick: das halbierte ATZ-Brutto, das durch die Aufstockung auf rund 83 Prozent gehobene Netto und die Rentenaufstockung des Arbeitgebers.

Erst zusammen zeigen sie, wie tragfähig der gleitende Übergang in den Ruhestand wirklich ist.

Entscheide anschließend bewusst zwischen Gleichverteilungs- und Blockmodell und lass dir die konkrete Aufstockung von der Personalabteilung schriftlich bestätigen, bevor du unterschreibst.

Kläre die langfristige Rentenwirkung mit der Deutschen Rentenversicherung.

Prüfe dabei auch, welche Steuerklasse in der ATZ-Phase gilt: Sie bestimmt die Aufstockung mit, weil diese aus dem Vollzeit-Netto abgeleitet wird – bei 4.000 Euro Vollzeit-Brutto stockt der Arbeitgeber in Steuerklasse I um rund 685 Euro auf, in Steuerklasse III dagegen um rund 864 Euro.

Die berechneten Werte sind Orientierungswerte ohne Gewähr und ersetzen keine individuelle Beratung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · ATZ-Brutto 3.000 €, Vollzeit-Netto ca. 4.348 €, Aufstockung ca. 1.236 € → ATZ-Netto gesamt ca. 3.609 €, Netto-Quote 83 %, RV-Aufstockung ca. 446 €/Monat, je 36 Monate Aktiv- und Freistellungsphase, Wertguthaben gesamt ca. 129.928 €

Gut verdienend: 6.000 € VZ-Brutto, SK III, 2 Kinder, Bayern, Blockmodell

Vollzeit-Bruttogehalt pro Monat
6.000 €/Monat
ATZ-Modell
Blockmodell
Steuerklasse
Klasse III (verheiratet, höher)
Kirchensteuerpflichtig
Nein

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · ATZ-Brutto 1.250 €, Vollzeit-Netto ca. 1.768 €, Aufstockung ca. 489 € → ATZ-Netto gesamt ca. 1.467 €, Netto-Quote ca. 83 %, RV-Aufstockung ca. 186 €/Monat

Niedriglohn: 2.500 € VZ-Brutto, SK IV, Sachsen

Vollzeit-Bruttogehalt pro Monat
2.500 €/Monat
ATZ-Modell
Gleichverteilungsmodell
Steuerklasse
Klasse IV (verheiratet, gleich)
Kirchensteuerpflichtig
Nein

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · ATZ-Brutto 2.000 €, ATZ-Netto ohne Aufstockung ca. 1.476 €. Gesetzliche Mindestaufstockung: 20 % des Regelarbeitsentgelts = 400 € brutto. Ohne Tarifvertrag liegt das ATZ-Netto damit weit unter dem TV-FlexAZ-Niveau (83 % → 2.161 €).

Ohne Tarifvertrag: gesetzliches Mindestmaß nach § 3 Abs. 1 Nr. 1a AltTZG

Vollzeit-Bruttogehalt pro Monat
4.000 €/Monat
ATZ-Modell
Gleichverteilungsmodell
Steuerklasse
Klasse I (ledig)
Kirchensteuerpflichtig
Nein

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · ATZ-Brutto 4.225 €, Vollzeit-Netto ca. 4.892 €, Aufstockung ca. 1.336,55 € → ATZ-Netto gesamt ca. 4.060,53 €, RV-Aufstockung erreicht ihr Maximum von 628,68 €/Monat

Beitragsbemessungsgrenze: maximale RV-Aufstockung bei 8.450 € VZ-Brutto

Vollzeit-Bruttogehalt pro Monat
8.450 €/Monat
ATZ-Modell
Gleichverteilungsmodell
Steuerklasse
Klasse I (ledig)
Kirchensteuerpflichtig
Nein

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.Firmenwagen-RechnerGeldwerten Vorteil aus dem Firmenwagen nach 1-, 0,5- oder 0,25-Prozent-Regelung berechnen – inkl. Fahrtkosten-Pauschalwert, Zuzahlung und Netto mit und ohne Dienstwagen.Sozialplan-Punkte-RechnerSozialplan-Punkte berechnen: Betriebszugehörigkeit, Alter, Unterhaltspflichten und Schwerbehinderung als Punkte, Abfindung mit Punktwert und Vergleich zur Faustformel § 1a KSchG.Teilrente-RechnerTeilrente berechnen: Anteil von 10 bis 99,99 Prozent, Abschlag auf den bezogenen Teil, Beiträge, Steuer, Gehalt netto und Vergleich mit der Vollrente samt Rentenplus aus der Weiterarbeit.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltProbezeit-RechnerProbezeitende und Kündigungsfristen nach §§ 187/188 BGB und § 622 Abs. 3 BGB berechnen: Letzter Kündigungszugang, Beendigungsdatum und Resttage.Staplerschein-KostenStaplerschein-Kosten 2026 schaetzen: Grundkurs, Auffrischung, Inhouse-Schulung nach DGUV Grundsatz 308-001 mit Regionsfaktor und Foerderung.EntgeltfortzahlungsrechnerEntgeltfortzahlung berechnen: AU-Beginn und Monatsbrutto eingeben – Ende der 6-Wochen-Frist, fortgezahltes Brutto und Krankengeld-Beginn nach EFZG sofort ermitteln.Bikeleasing RechnerDienstrad per Gehaltsumwandlung berechnen: monatliche Nettobelastung, Steuer- und SV-Ersparnis, Gesamtkosten mit Uebernahme und Vorteil gegenueber Direktkauf nach 0,25-Prozent-Regelung.Überstunden auszahlen RechnerÜberstundenvergütung netto berechnen: Bruttobetrag nach Stunden, Stundenlohn und Zuschlag, dann Abzug von Lohnsteuer und Sozialversicherung zum Nettoauszahlungsbetrag. Vergleich mit Freizeitausgleich.Geldwerter VorteilGeldwerter Vorteil berechnen: Art des Sachbezugs und Wert eingeben – steuerpflichtiger Betrag, Lohnsteuer-Mehrbelastung und Nettovorteil sofort ermitteln.Ausbildungsvergütung-Netto-RechnerAusbildungsvergütung netto berechnen: Mindestausbildungsvergütung 2026 nach § 17 BBiG, volle SV-Beiträge ohne Übergangsbereich, Geringverdienergrenze 325 €.Resturlaub-Verfall-RechnerResturlaub-Verfall prüfen: Ampel zeigt je Urlaubsjahr, ob und wann Urlaubstage nach § 7 BUrlG verfallen – inklusive Hinweispflicht, Langzeiterkrankung und Elternzeit-Kürzung.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Altersteilzeit – Aufstockung und Netto, B_ATZ = B_VZ · 0,50, Aufstockung = max(0,  N_VZ · 0,83 − N_ATZ), RV = min(0,8 · B_ATZ,  max(0, 0,9 · BBG − B_ATZ)) · 18,6 %, TV-FLEXAZ: MINDESTENS 83 % NETTO · BLOCKMODELL: AKTIV + FREI JE 50 %, VARIABL

    Altersteilzeitrechner Formel

    760 × 440 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner">
      <img src="https://rechner-portal.de/images/finanzen/altersteilzeitrechner-formel.svg"
           alt="Infografik: Formel: Altersteilzeit – Aufstockung und Netto, B_ATZ = B_VZ · 0,50, Aufstockung = max(0,  N_VZ · 0,83 − N_ATZ), RV = min(0,8 · B_ATZ,  max(0, 0,9 · BBG − B_ATZ)) · 18,6 %, TV-FLEXAZ: MINDESTENS 83 % NETTO · BLOCKMODELL: AKTIV + FREI JE 50 %, VARIABL"
           width="760" height="440">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner">Altersteilzeitrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner
  • Infografik: Altersteilzeit 2026: Modelle und Finanzmathematik, ATZ-Brutto = VZ-Brutto × 50 % | Aufstockung auf 83 % VZ-Netto (TV-FlexAZ) | RV-Aufstockung auf 90 % BBG, Blockmodell, Aktivphase, Volle Arbeit, Halbes Brutto, Freistellungsphase, Keine Arbeit

    Altersteilzeitrechner Modelle

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner">
      <img src="https://rechner-portal.de/images/finanzen/altersteilzeitrechner-modelle.svg"
           alt="Infografik: Altersteilzeit 2026: Modelle und Finanzmathematik, ATZ-Brutto = VZ-Brutto × 50 % | Aufstockung auf 83 % VZ-Netto (TV-FlexAZ) | RV-Aufstockung auf 90 % BBG, Blockmodell, Aktivphase, Volle Arbeit, Halbes Brutto, Freistellungsphase, Keine Arbeit"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner">Altersteilzeitrechner Modelle auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Angaben ohne Gewähr. Aufstockungsbetrag ist eine Schätzung auf Basis der 83-%-Garantie nach TV-FlexAZ. Individuelle Tarifverträge, betriebliche Vereinbarungen und Rentenaufstockungspflichten können abweichen. Maßgeblich ist die Lohnabrechnung des Arbeitgebers.

Quelle: ATZG; TV-FlexAZ; SV-Sätze 2026, Steuertabellen Steuerjahr 2025

Stand: 2026-09-12

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
12. September 2026
Fachbereich
Finanzen / Gehalt
Formeln basieren auf
AltTZG 1996 (50 % Halbtagsbeschäftigung); TV-FlexAZ: Aufstockung auf 83 % des bisherigen Nettos; RV-Aufstockung: AG trägt 18,6 % allein (§ 168 Abs. 1 Nr. 6 SGB VI) auf min(80 % Regelarbeitsentgelt; max(0, 90 % BBG − Regelarbeitsentgelt)) — § 3 Abs. 1 Nr. 1b AltTZG 1996; BBG RV 2026: 8.450 €
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Altersteilzeitrechner. Abgerufen von https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner

Harvard-Format

Rechner-Portal, 2026. Altersteilzeitrechner. Available at: https://rechner-portal.de/finanzen/gehalt/altersteilzeitrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.