Zum Hauptinhalt springen

Stundenverrechnungssatz berechnen: Handwerk und Betrieb

FinanzenStand Noch keine Bewertung
€
€
%
Tage
Std.
%
Anzeige

Kurzantwort

Stundenverrechnungssatz: Nettöinkommen, Betriebskosten und Steuerquote eingeben – der Rechner ermittelt den erforderlichen Stundensatz und Tagessatz, der alle Kosten deckt und das Einkommensziel sichert.

Stundenverrechnungssatz berechnen: Jahresziel, Betriebskosten

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Stundenverrechnungssatz-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Welchen Stundensatz muss ich verlangen, damit meine Selbstständigkeit kostendeckend ist und ich meinen Lebensunterhalt sichern kann? Der Stundenverrechnungssatz-Rechner beantwortet genau diese Frage.

Im Unterschied zu einfachen Stundenlohn-Rechnern berücksichtigt er systematisch alle Kostenblöcke: Das gewünschte Nettoeinkommen wird erst auf ein Bruttoeinkommen vor Steuern und Sozialabgaben hochgerechnet, dann werden die Betriebskosten addiert, und schließlich werden nur die tatsächlich abrechenbaren Stunden berücksichtigt.

Der Rechner richtet sich an Handwerker, Freelancer, Berater, Dienstleister und alle Selbstständigen, die prüfen wollen, ob ihr Stundensatz wirklich ausreicht.

Typische Stundensätze liegen je nach Branche und Qualifikation zwischen 50 und 150 Euro netto: IT-Freelancer verlangen 90–150 Euro, Designer 60–120 Euro, Handwerker 50–90 Euro. Ein zu niedrig kalkulierter Satz gefährdet langfristig die Existenz.

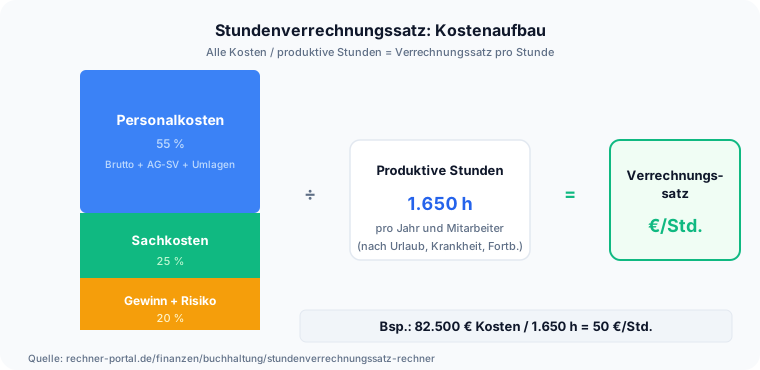
Der entscheidende Denkfehler, den der Rechner auflöst, liegt im Nenner: Nicht jede gearbeitete Stunde ist eine abrechenbare Stunde. Angebote schreiben, Buchhaltung, Fahrten, Weiterbildung und Akquise kosten Zeit, erzeugen aber keinen Umsatz.

Genau deshalb liegt ein tragfähiger Stundensatz deutlich über dem, was ein Angestelltengehalt auf die Arbeitsstunde umgerechnet ergäbe.

Die genannten Bandbreiten sind grobe Marktbeobachtungen, keine Empfehlung: Maßgeblich ist immer die eigene Kostenstruktur. Alle Ergebnisse sind Orientierungswerte ohne Gewähr und ersetzen keine Steuerberatung.
Eingaben

Eingaben für den Stundenverrechnungssatz: Nettoziel, Kosten, Auslastung

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst sechs Eingaben. Das gewünschte Nettoeinkommen pro Jahr ist dein Ziel nach Steuern und Sozialabgaben – also das, was wirklich auf deinem Konto landen soll.

Die jährlichen Betriebskosten umfassen alles, was du für dein Business ausgibst: Miete, Software, Versicherungen, Fahrzeug, Werkzeug, Telefon, Buchhaltung.

Die kombinierte Steuer- und SV-Quote schätzt du auf deinen erwarteten Gewinn; sie liegt je nach Einkommenshöhe und Krankenversicherungsstatus häufig zwischen 30 und 45 Prozent.

Die Arbeitstage pro Jahr ergeben sich aus 365 Tagen minus Wochenenden, Urlaub und Feiertagen; typisch sind 200–230 Tage.

Arbeitsstunden pro Tag (brutto) ist deine gesamte tägliche Arbeitszeit einschließlich Verwaltung, Akquise und Pausen; typisch sind 7–9 Stunden.

Die Ausfallquote bildet den Anteil ab, der nicht abrechenbar ist; 15–25 Prozent sind bei vielen Selbstständigen realistisch.

Beide Felder greifen ineinander: Die Ausfallquote zieht den nicht abrechenbaren Anteil aus den Bruttostunden heraus – trage also deine gesamten Tagesstunden ein und überlass den Abzug der Ausfallquote.

Die Steuer- und SV-Quote ist eine Schätzung auf den Gewinn und keine exakte Steuerberechnung; sie hängt von Rechtsform, Einkommenshöhe, Krankenversicherungsstatus und Altersvorsorge ab.

Wer sich hier unsicher ist, lässt die Quote von einer Steuerberatung einordnen, statt sie zu raten – sie wirkt direkt auf das Ergebnis.

Praxisfälle

Stundenverrechnungssatz nach Situation berechnet

Vier nachgerechnete Fälle für die häufigsten Suchanfragen zum Stundenverrechnungssatz – von der Kfz-Werkstatt bis zum Berufseinstieg mit kleinem Einkommensziel.

  1. Stundenverrechnungssatz Kfz-Werkstatt berechnen

    „Wie hoch ist der Stundenverrechnungssatz in einer Kfz-Werkstatt?“

    Eingabe
    Nettoziel 55.000 €, Betriebskosten 20.000 € (Werkstatt, Hebebühne, Diagnosegeräte), Steuer + SV-Abzüge 38 %, 220 Arbeitstage, 8 Std./Tag, Ausfallquote 15 %
    Ergebnis
    Produktive Stunden 1.496 h, Jahresumsatzbedarf 108.709,68 €, Stundenverrechnungssatz 72,67 €/Std., Tagessatz 581,36 €.

    Marktübliche Kfz-Stundenverrechnungssätze nachschlagen

  2. Stundenverrechnungssatz Elektriker berechnen

    „Was ist ein guter Stundenverrechnungssatz für einen selbstständigen Elektriker?“

    Eingabe
    Nettoziel 50.000 €, Betriebskosten 12.000 €, Steuer + SV-Abzüge 35 %, 215 Arbeitstage, 8 Std./Tag, Ausfallquote 20 %
    Ergebnis
    Produktive Stunden 1.376 h, Jahresumsatzbedarf 88.923,08 €, Stundenverrechnungssatz 64,62 €/Std., Tagessatz 516,96 €.
  3. Stundensatz für 2.500 Euro netto im Monat berechnen

    „Wie viel Umsatz brauche ich als Selbstständiger, um 2.500 € netto zu verdienen?“

    Eingabe
    Nettoziel 30.000 € (= 2.500 €/Monat), Betriebskosten 5.000 €, Steuer + SV-Abzüge 30 %, 220 Arbeitstage, 8 Std./Tag, Ausfallquote 20 %
    Ergebnis
    Produktive Stunden 1.408 h, Jahresumsatzbedarf 47.857,14 €, Stundenverrechnungssatz 33,99 €/Std., Tagessatz 271,92 €.

    Vergleich mit dem Stundensatz-Freelancer-Rechner

  4. Kostendeckenden Stundensatz für IT-Freelancer berechnen

    „Wie berechne ich einen kostendeckenden Stundensatz als IT-Freelancer?“

    Eingabe
    Nettoziel 60.000 €, Betriebskosten 10.000 €, Steuer + SV-Abzüge 35 %, 220 Arbeitstage, 8 Std./Tag, Ausfallquote 20 %
    Ergebnis
    Produktive Stunden 1.408 h, Jahresumsatzbedarf 102.307,69 €, Stundenverrechnungssatz 72,66 €/Std., Tagessatz 581,28 €.

Berechnung

Stundenverrechnungssatz berechnen: Formel und Verrechnungssatz-Rechenweg

Verstehe den Formelweg.

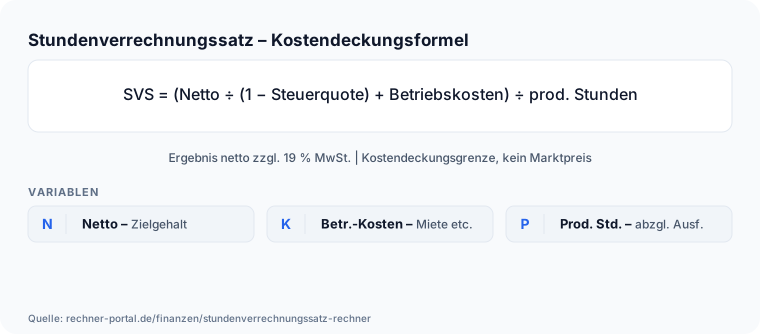
Stundenverrechnungssatz-Rechner: Vier-Schritte-Kalkulation von Nettoeinkommen zum Stundensatz Die Berechnung läuft in vier Schritten. Schritt 1 – produktive Jahresstunden: Arbeitstage × Stunden pro Tag × (1 − Ausfallquote).

Schritt 2 – Bruttoeinkommen: Nettoeinkommen / (1 − Steuer-/SV-Quote). Schritt 3 – Jahresumsatzbedarf: Bruttoeinkommen + Betriebskosten. Schritt 4 – Stundenverrechnungssatz: Jahresumsatzbedarf / produktive Jahresstunden.

Rechenbeispiel: Nettoeinkommen 60.000 Euro, Betriebskosten 10.000 Euro, Steuerquote 35 %, Arbeitstage 220, Stunden/Tag 8 (brutto), Ausfallquote 20 %. Produktive Stunden: 220 × 8 × 0,80 = 1.408 Stunden.

Bruttozieleinkommen: 60.000 / 0,65 = 92.308 Euro. Jahresumsatzbedarf: 92.308 + 10.000 = 102.308 Euro. Stundenverrechnungssatz: 102.308 / 1.408 ≈ 72,66 Euro/Stunde.

Tagessatz: 72,66 × 8 = 581,28 Euro je voll abgerechnetem Tag – er hängt algebraisch nicht von den Stunden pro Tag ab, da sich die Stundenzahl herausgekürzt. Der mittlere Tagesumsatz über alle 220 Arbeitstage beträgt 102.308 ÷ 220 = 465 Euro.

An der Formel lässt sich ablesen, welcher Hebel am stärksten wirkt: Die produktiven Jahresstunden stehen im Nenner, deshalb schlägt jede Fehleinschätzung dort besonders hart durch.

Steigt im selben Beispiel die Ausfallquote von 20 auf 30 Prozent, sinken die produktiven Stunden auf 220 × 8 × 0,70 = 1.232, und derselbe Umsatzbedarf von 102.308 Euro verlangt bereits rund 83 Euro pro Stunde.

Die Betriebskosten wirken dagegen additiv und damit linear: Jeder zusätzliche Euro an Fixkosten verteilt sich schlicht auf die abrechenbaren Stunden.

Und die Steuer- und SV-Quote wirkt über den Kehrwert, weshalb schon wenige Prozentpunkte mehr den nötigen Rohertrag spürbar anheben.

Nachschlagen

Stundenverrechnungssatz nach Gewerk: Typische Netto-Stundensätze im Handwerk

Der Stundenverrechnungssatz variiert je nach Gewerk, Region und Qualifikation erheblich. Die folgenden Bandbreiten sind marktübliche Richtwerte und ersetzen keine individuelle Kalkulation.

Typische Netto-Stundenverrechnungssätze nach Handwerksbranche (Orientierungswerte 2026)
Gewerk / BrancheTypischer Netto-SVS (EUR/Std.)BandbreiteEinflussfaktoren
Elektroinstallation55–85 €45–110 €Meisterpflicht, Notdienst-Zuschläge
SHK (Sanitär, Heizung, Klima)55–90 €50–120 €Hoher Materialeinsatz, Anfahrtskosten
Kfz-Werkstatt80–130 €65–190 €Mechanik/Karosserie/Lackierung unterschiedlich; Markenwerkstätten und Schadenkalkulationssätze höher
Maler / Lackierer40–60 €35–80 €Geringere Materialkosten, Saisonarbeit
Tischler / Schreiner55–85 €45–110 €Werkstatt- vs. Montagearbeit
Gebäudereinigung30–50 €25–65 €Hoher Personalkostenanteil
Dachdecker55–85 €50–100 €Saisonale Auslastung, Risikozuschlag
Metallbau / Schlosserei55–80 €45–100 €Maschinenausstattung entscheidend
IT-Dienstleistung / Freelancer80–150 €60–200 €Keine Meisterpflicht, hohe Qualifikation
Unternehmensberatung100–200 €80–300 €Projektbasis, keine Materialkosten

Orientierungswerte auf Basis von Handwerkskammer-Veröffentlichungen, ZDH-Konjunkturbericht und Branchenerhebungen (abgerufen 2026). Kfz-Zeile zusätzlich gestützt auf DEKRA Reparatur-Stundensatz (DRS), Stand 02.01.2026, bundesweite Nettodurchschnitte Mechanik 141 €, Karosserie 174 €, Lackierung 193 €; die ausgewiesene Bandbreite spiegelt freie Werkstätten bis Markenwerkstätten, nicht den Schadenkalkulationssatz. Alle Angaben netto zzgl. USt. Der tatsächliche Stundenverrechnungssatz hängt von Betriebsgröße, Standort, Qualifikation und Gemeinkostenstruktur ab. Meisterbetriebe kalkulieren in der Regel höher als Gesellenbetriebe.

Ausblick

Was ändert sich 2027 bei den Sozialversicherungsbeiträgen für Selbstständige?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Beitragsbemessungsgrenze der gesetzlichen Krankenversicherung steigt 2027 auf geplant 76.500 € jährlich (6.375 €/Monat), die der Renten- und Arbeitslosenversicherung auf geplant 106.200 € jährlich (8.850 €/Monat) – beide Werte sind laut Referentenentwurf noch nicht final beschlossen.
  • Der durchschnittliche GKV-Zusatzbeitragssatz lag 2026 bei 2,9 %; ein amtlicher Wert für 2027 liegt zum Stand 27.09.2026 noch nicht vor, Prognosen gehen von einem weiteren Anstieg aus.
  • Der Beitragssatz zur gesetzlichen Rentenversicherung soll 2027 stabil bei 18,6 % bleiben, der allgemeine Pflegeversicherungsbeitrag bei 3,6 % (4,2 % für Kinderlose).
  • Wer freiwillig gesetzlich krankenversichert ist, sollte seine im Rechner eingetragene Steuer- und SV-Quote daher spätestens zu Jahresbeginn 2027 neu prüfen, sobald die amtlichen Werte für 2027 veröffentlicht sind – der Rechner selbst rechnet mit der eingegebenen Quote, ohne sie automatisch zu aktualisieren.

Stand: 27.09.2026 · Quelle: Sozialversicherungsrechengrößen 2027 (geplante Werte, Referentenentwurf Sozialversicherungs-Rechengrößenverordnung); Bundesministerium für Arbeit und Soziales

Expertenmodus

Häufige Fragen zum Stundenverrechnungssatz

Spezielle Fragen geklärt. Tiefer verstehen.

Ist der Stundenverrechnungssatz brutto oder netto?

Der im Rechner ausgewiesene Stundenverrechnungssatz ist ein Netto-Betrag: Er enthält bereits alle Kosten, die der Selbstständige tragen muss – Steuern, Sozialversicherung und Betriebskosten –, aber keine Umsatzsteuer.

Auf Rechnungen an Kunden kommt bei Regelbesteuerung zusätzlich die Umsatzsteuer von 19 Prozent hinzu; Kleinunternehmer nach § 19 UStG weisen keine Umsatzsteuer aus und stellen den Netto-Satz direkt in Rechnung.

Wichtig ist die Unterscheidung zum persönlichen Netto: Der Stundenverrechnungssatz ist nicht das, was am Ende auf dem Privatkonto landet, sondern der Betrag, den der Kunde vor Umsatzsteuer zahlt und aus dem anschließend noch Steuern und Sozialabgaben beglichen werden.

Beim Standardbeispiel mit 60.000 Euro Nettoeinkommensziel, 10.000 Euro Betriebskosten, 35 Prozent Steuer- und SV-Quote, 220 Arbeitstagen, 8 Bruttostunden pro Tag und 20 Prozent Ausfallquote ergibt sich ein Netto-Stundenverrechnungssatz von 72,66 Euro pro Stunde; mit 19 Prozent Umsatzsteuer stellt ein regelbesteuerter Selbstständiger dafür 86,47 Euro brutto in Rechnung.

Der Mehrwertsteuer-Rechner rechnet diesen Aufschlag exakt nach.

Wie viel Umsatz brauche ich als Selbstständiger, um 2.500 Euro netto im Monat zu verdienen?

Bei einem Nettoziel von 2.500 Euro im Monat, also 30.000 Euro im Jahr, 5.000 Euro Betriebskosten, 30 Prozent Steuer- und SV-Quote, 220 Arbeitstagen, 8 Bruttostunden pro Tag und 20 Prozent Ausfallquote errechnet der Rechner 1.408 produktive Jahresstunden, ein Bruttozieleinkommen von 42.857,14 Euro und einen Jahresumsatzbedarf von 47.857,14 Euro.

Daraus ergibt sich ein Stundenverrechnungssatz von 33,99 Euro netto pro Stunde und ein Tagessatz von 271,92 Euro.

Das zeigt: Schon ein bescheidenes Nettoziel von 2.500 Euro im Monat erfordert einen Jahresumsatz von fast 48.000 Euro, weil Steuern, Sozialversicherung und Betriebskosten vom Umsatz zuerst abgezogen werden müssen, bevor überhaupt etwas Nettoeinkommen übrig bleibt.

Wer mit niedrigeren Betriebskosten kalkuliert oder mehr produktive Stunden ansetzt, kann den nötigen Stundensatz senken – wer mit einer höheren Steuer-/SV-Quote rechnen muss, etwa durch freiwillige Krankenversicherung, sollte das Ergebnis entsprechend als Untergrenze verstehen und eher konservativ planen.

Wie hoch ist der Stundenverrechnungssatz in einer Kfz-Werkstatt?

Für eine Kfz-Werkstatt mit 55.000 Euro Nettoziel, 20.000 Euro Betriebskosten (Werkstatt, Hebebühne, Diagnosegeräte), 38 Prozent Steuer- und SV-Quote, 220 Arbeitstagen, 8 Bruttostunden pro Tag und 15 Prozent Ausfallquote ergibt der Rechner 1.496 produktive Jahresstunden, einen Jahresumsatzbedarf von 108.709,68 Euro und einen Stundenverrechnungssatz von 72,67 Euro netto pro Stunde (Tagessatz 581,36 Euro).

Das liegt nahe am unteren Ende der tatsächlichen Marktsätze: Laut DEKRA Reparatur-Stundensatz-Erhebung (Stand 02.01.2026) verlangen freie und markengebundene Kfz-Werkstätten bundesweit im Schnitt netto 141 Euro für Mechanik-Arbeiten, 174 Euro für Karosseriearbeiten und 193 Euro für Lackierarbeiten – deutlich mehr als der reine Kostendeckungssatz, weil dort zusätzlich Personalkosten für Angestellte, Materialaufschläge und ein Gewinn- und Risikozuschlag von üblicherweise 10 bis 15 Prozent eingerechnet sind.

Der hier berechnete Satz bildet die persönliche Kostendeckungs-Untergrenze eines Einzelunternehmers ab, nicht den branchenüblichen Abrechnungssatz einer Werkstatt mit Personal.

Was ist der Stundenverrechnungssatz und warum ist er höher als der Nettostundenlohn?

Der Stundenverrechnungssatz ist der Betrag, den ein Selbstständiger pro abgerechneter Arbeitsstunde in Rechnung stellen muss, um alle Kosten zu decken und das gewünschte Nettoeinkommen zu erzielen.

Er unterscheidet sich vom einfachen Stundenlohn in mehreren Punkten: Er muss das Bruttoeinkommen vor Steuern und Sozialversicherungsbeiträgen abdecken (nicht das Netto), er enthält anteilig alle Betriebskosten, und er wird nur auf produktive (abrechenbare) Stunden umgelegt – während nicht abrechenbare Zeit wie Akquise, Buchhaltung und Verwaltung mit eingerechnet wird.

Deshalb liegt der Stundenverrechnungssatz typischerweise 2- bis 4-mal höher als ein vergleichbarer Angestellten-Stundenlohn.

Wer als Angestellter 25 Euro brutto pro Stunde verdient, muss als Selbstständiger meist mindestens 60 bis 80 Euro in Rechnung stellen, weil Arbeitgeberanteile, bezahlter Urlaub, Lohnfortzahlung und Betriebskosten nun selbst getragen werden müssen.

Ein Elektriker mit 50.000 Euro Nettoziel, 12.000 Euro Betriebskosten, 35 Prozent Steuer-/SV-Quote, 215 Arbeitstagen und 20 Prozent Ausfallquote kommt laut Rechner auf 1.376 produktive Stunden und einen Stundenverrechnungssatz von 64,62 Euro – deutlich über einem vergleichbaren Angestelltenlohn.

Was gehört zu den Betriebskosten, die in den Stundenverrechnungssatz einfließen?

Betriebskosten sind alle Ausgaben, die direkt mit der selbstständigen Tätigkeit zusammenhängen: Miete für Büro oder Werkstatt (anteilig bei Heimarbeit), Software-Abonnements und Lizenzen, Berufshaftpflicht-, Berufsunfähigkeits- und Inventarversicherungen, Fahrtkosten und Fahrzeugkosten, Werkzeug und Arbeitsmittel, Weiterbildung und Fachbücher, Buchhaltungskosten und Steuerberater, Marketingkosten sowie Büromaterial.

Häufig vergessen werden IHK- oder Handwerkskammerbeiträge, Kontoführungsgebühren für das Geschäftskonto, Berufsgenossenschaftsbeiträge, Telefonkosten sowie Rückstellungen für Instandhaltung und Ersatzbeschaffung von Werkzeug oder Maschinen.

Typische Betriebskosten liegen je nach Branche zwischen 5.000 und 30.000 Euro jährlich; im Handwerk mit Werkstatt und Fahrzeug oft am oberen Ende dieser Spanne.

Ein IT-Freelancer mit Homeoffice kommt meist auf 8.000 bis 15.000 Euro Betriebskosten jährlich, während eine Kfz-Werkstatt mit Hebebühne und Diagnosegeräten leicht 20.000 Euro und mehr erreicht – was den Stundenverrechnungssatz bei sonst gleichen Annahmen um über 15 Euro pro Stunde anheben kann, wie der Vergleich der Rechenbeispiele auf dieser Seite zeigt.

Wie berechne ich die Steuer- und SV-Quote als Selbstständiger?

Die kombinierte Steuer- und SV-Quote setzt sich aus Einkommensteuer plus Solidaritätszuschlag plus Sozialversicherungsbeiträgen zusammen. Als Selbstständiger ohne Arbeitgeber müssen beide Hälften der Beiträge selbst getragen werden.

Richtwerte für 2026: gesetzliche Rentenversicherung 18,6 Prozent des Gewinns (sofern pflichtversichert), freiwillige Kranken- und Pflegeversicherung rund 20,4 bis 21,7 Prozent (durchschnittlicher GKV-Zusatzbeitrag 2026: 2,9 Prozent, Pflegeversicherung 3,6 bzw. 4,2 Prozent für Kinderlose), Einkommensteuer je nach Einkommen 20 bis 42 Prozent.

Einschließlich Soli liegt die Gesamtquote bei Einkommen um 60.000 Euro netto und freiwilliger Krankenversicherung typischerweise bei 38 bis 45 Prozent. Die Sozialversicherungs-Rechengrößen ändern sich jährlich zum 1.

Januar: Für 2027 sind laut Referentenentwurf eine Beitragsbemessungsgrenze von 76.500 Euro in der Krankenversicherung und ein stabiler Rentenversicherungsbeitrag von 18,6 Prozent geplant, der GKV-Zusatzbeitrag für 2027 stand zum 27.09.2026 noch nicht amtlich fest.

Der Rechner verwendet die eingegebene Quote, ohne sie selbst zu berechnen – für eine genaue Schätzung hilft ein Steuerberater.

Was sind produktive Stunden und wie schätze ich die Ausfallquote realistisch ein?

Das Eingabefeld Arbeitsstunden pro Tag (brutto) erfasst die gesamte tägliche Arbeitszeit einschließlich Verwaltung und Akquise; die Ausfallquote zieht den nicht abrechenbaren Anteil davon ab.

Nicht abrechenbar sind Akquise- und Netzwerkveranstaltungen, Angebotsschreiben, Buchhaltung und Steuererklärung, interne Weiterbildung, Urlaub und Krankheitstage sowie Verwaltungsaufgaben.

Die Ausfallquote liegt bei Selbstständigen typischerweise zwischen 15 und 35 Prozent: Berufsanfänger sollten eher 30 bis 40 Prozent einplanen, weil Akquise viel Zeit kostet, erfahrene Selbstständige mit vollem Auftragsbuch kommen auf 10 bis 20 Prozent.

Der Rechner multipliziert Arbeitstage × Stunden/Tag × (1 − Ausfallquote), um die produktiven Jahresstunden zu berechnen.

Ein Webdesigner mit 220 Arbeitstagen à 8 Stunden hat bei 25 Prozent Ausfallquote nur noch 1.320 produktive Jahresstunden statt 1.760.

Im Kfz-Werkstatt-Beispiel dieser Seite (15 Prozent Ausfallquote wegen guter Zeiterfassung) ergeben sich bei gleichen Arbeitstagen bereits 1.496 produktive Stunden.

Wer die Ausfallquote zu niedrig ansetzt, kalkuliert seinen Stundensatz um bis zu 33 Prozent zu niedrig.

Warum ist mein errechneter Stundenverrechnungssatz höher als der Marktpreis – was soll ich tun?

Wenn der errechnete kostendeckende Stundensatz höher liegt als das, was der Markt zahlt, gibt es vier mögliche Reaktionen. Erstens Kosten senken: günstigere Software wählen, Homeoffice statt Büro, Versicherungen vergleichen.

Zweitens Einkommen senken: das gewünschte Nettoeinkommen auf ein realistisches Niveau adjustieren, insbesondere für Berufseinsteiger. Drittens Produktivität steigern: die Ausfallquote durch effizientere Akquise senken, mehr Stunden täglich abrechnen.

Viertens Positionierung verbessern: eine klar erkennbare Spezialisierung ermöglicht höhere Stundensätze als die Konkurrenz. Wenn keiner dieser Wege gangbar ist, sollte die Wirtschaftlichkeit des Geschäftsmodells grundsätzlich hinterfragt werden.

Ein Grafikdesigner mit einem errechneten Mindestsatz von 95 Euro, der am Markt nur 75 Euro durchsetzen kann, könnte durch Spezialisierung auf Corporate Design und mittelständische Kunden innerhalb von zwölf Monaten realistische 85 bis 100 Euro pro Stunde verlangen.

Wichtig: Der errechnete Satz ist eine Kostendeckungs-Untergrenze – auf den tatsächlichen Angebotspreis gehört zusätzlich ein Gewinn- und Risikozuschlag von typisch 10 bis 15 Prozent, wie ihn auch Handwerksbetriebe kalkulieren.

Was ist der Unterschied zwischen Stundenverrechnungssatz und Stundensatz-Freelancer-Rechner?

Beide Rechner kommen zum ähnlichen Ergebnis, unterscheiden sich aber im Ansatz.

Der Stundensatz-Freelancer-Rechner rechnet über Wochen (Arbeitsstunden pro Woche, Urlaubs- und Ausfallwochen) und gibt zusätzlich das Bruttoeinkommen sowie den USt-Rechnungsbetrag aus.

Der Stundenverrechnungssatz-Rechner rechnet über Arbeitstage und Ausfallquote und gibt den Jahresumsatzbedarf als eigene Ergebnisgröße aus; der Tagessatz kommt als zusätzliche Kennzahl dazu.

Beide haben ein Steuer-/SV-Quotenfeld – wer mit prozentualen Abzügen kalkulieren will, kann beide nutzen.

Der entscheidende Praxisunterschied: Der Freelancer-Rechner liefert einen Brutto-Rechnungsbetrag inklusive Umsatzsteuer, der Verrechnungssatz-Rechner die kalkulatorische Netto-Untergrenze als Jahresumsatzbedarf.

Für Handwerker und Dienstleister, die Angebote auf Tagesbasis ausstellen, ist der Tagessatz die praktischere Größe.

Ein Malermeister, der 13.000 Euro für 200 Stunden kalkuliert, kann so prüfen, ob der Satz alle Betriebskosten trägt – ein IT-Freelancer, der wöchentlich abrechnet, nutzt eher den Stundensatz-Freelancer-Rechner.

Wie oft sollte ich meinen Stundenverrechnungssatz neu kalkulieren?

Mindestens einmal jährlich – idealerweise zum Jahresbeginn, wenn die Sozialversicherungs-Rechengrößen für das neue Jahr amtlich feststehen.

Anlässe für eine sofortige Neukalkulation: deutlich gestiegene Betriebskosten, Änderung der Sozialversicherungsbeiträge (GKV-Zusatzbeiträge und Beitragsbemessungsgrenzen ändern sich jedes Jahr zum 1.

Januar), Änderung des eigenen Einkommensziels, dauerhaft veränderte Auslastung sowie Investitionen in neue Ausrüstung.

Bereits eine Inflationsrate von drei Prozent lässt den realen Wert eines unveränderten Stundensatzes in fünf Jahren um rund 14 Prozent sinken.

Für 2027 zeichnet sich laut Referentenentwurf eine höhere Beitragsbemessungsgrenze in der Krankenversicherung (76.500 Euro statt 69.750 Euro im Jahr 2026, ein Anstieg um rund 9,7 Prozent) ab, während der genaue GKV-Zusatzbeitrag für 2027 noch nicht amtlich feststeht – ein Grund, die eigene Steuer- und SV-Quote im Rechner zu Jahresbeginn 2027 zu überprüfen, sobald die Werte veröffentlicht sind.

Ein Handwerker, der seinen Stundensatz 2020 auf 55 Euro kalkuliert hat, müsste ihn bei drei Prozent Kostensteigerung jährlich bis 2026 auf etwa 66 Euro angehoben haben.

Hinweise

Stundenverrechnungssatz kalkulieren: Tipps für Handwerk und Freelancer

Schnelle Qualitätsprüfung für dein Ergebnis.

Sechs praktische Empfehlungen. Erstens konservativ kalkulieren: Fast alle Selbstständigen unterschätzen die nicht abrechenbaren Zeiten.

Wer seine Brutto-Arbeitsstunden realistisch ansetzt, nimmt 7–8 Stunden als Ausgangswert und setzt die Ausfallquote auf 20–25 Prozent – das ergibt rund 5–6 tatsächlich abrechenbare Stunden täglich.

Zweitens Mehrwertsteuer beachten: Der Stundenverrechnungssatz ist der Netto-Betrag. Auf Rechnungen an Kunden kommt die Umsatzsteuer von 19 Prozent obendrauf. Kleinunternehmer nach § 19 UStG sind befreit.

Der Mehrwertsteuer-Rechner rechnet das Netto sauber auf das Brutto um.

Drittens Szenarien vergleichen: Rechne den Satz einmal mit hoher Auslastung (25 % Ausfallquote) und einmal mit niedriger (40 % Ausfallquote) – die Differenz zeigt, wie stark der Satz bei schlechter Auftragslage steigen müsste.

Viertens: Denke an Rücklagen.

Steuervorauszahlungen, Nachzahlungen und Beiträge zur Kranken- und Rentenversicherung treffen dich als Selbstständige oder Selbstständiger direkt, weshalb der errechnete Satz nur trägt, wenn ein Teil jeder Rechnung konsequent zurückgelegt wird.

Fünftens: Rechne den Satz mindestens einmal jährlich neu, denn gestiegene Betriebskosten und Beiträge fressen sonst still deine Marge auf.

Und sechstens: Behandle das Ergebnis als kalkulatorische Untergrenze, nicht als Marktpreis – ob der Satz durchsetzbar ist, entscheiden Leistung, Positionierung und Wettbewerb.

Stundenverrechnungssatz im Handwerk: Die Kalkulation folgt dem Kalkulationsschema der Handwerkskammern. Zunächst werden die produktiven Stunden ermittelt, typischerweise 1.200 bis 1.400 pro Jahr und Mitarbeiter.

Darauf werden die Personalkosten (Lohn plus Lohnnebenkosten) umgelegt, dann ein Gemeinkostenzuschlag für Miete, Fahrzeuge, Werkzeug und Verwaltung addiert, und schließlich ein Gewinn- und Risikozuschlag von üblicherweise 10 bis 15 Prozent aufgeschlagen.

Der resultierende Netto-Stundenverrechnungssatz liegt im Handwerk je nach Gewerk zwischen 50 und 120 Euro.

Der kalkulatorische Unternehmerlohn, also das Entgelt für die eigene Mitarbeit des Inhabers, wird dabei als Kostenposition eingerechnet, nicht als Gewinn.

Der Stundenverrechnungssatz-Rechner auf dieser Seite weist eine Kostendeckungs-Untergrenze aus; ein Gewinn- und Risikozuschlag von typisch 10–15 Prozent ist bei der Angebotserstellung noch aufzuschlagen.

Die Ergebnisse sind Orientierungswerte ohne Gewähr; für die konkrete Steuer- und SV-Last ziehe eine Steuerberatung hinzu.

Anwendung

Stundenverrechnungssatz-Beispiel: Tischlermeister kalkuliert seinen Satz

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein Tischlermeister gründet sich selbstständig.

Er will netto 50.000 Euro im Jahr verdienen, hat jährliche Betriebskosten von 15.000 Euro (Werkzeug, Fahrzeug, Werkstattmiete), rechnet mit einer Steuer- und SV-Quote von 38 Prozent und möchte 200 Arbeitstage à 7 Stunden einplanen, davon 20 Prozent für Akquise und Verwaltung.

Schritt 1 – Produktive Stunden: 200 × 7 × 0,80 = 1.120 Stunden/Jahr. Schritt 2 – Bruttoeinkommen: 50.000 / 0,62 = 80.645 Euro. Schritt 3 – Jahresumsatz: 80.645 + 15.000 = 95.645 Euro.

Schritt 4 – Stundenverrechnungssatz: 95.645 / 1.120 = 85,40 Euro/Stunde. Tagessatz: 85,40 × 7 = 597,80 Euro.

Der Vergleich mit Kollegen zeigt, dass ein Tischlermeister in seiner Region zwischen 60 und 90 Euro/Stunde verlangt – sein Satz ist am oberen Ende, aber realistisch für qualitativ hochwertigen Schreinereibetrieb.

Er erhöht seinen geplanten Urlaub von 4 auf 5 Wochen, was den Satz auf 87,50 Euro steigen lässt – immer noch marktgerecht.

Ein zweites Szenario macht die Wirkung der Fixkosten greifbar: Kämen 5.000 Euro jährliche Betriebskosten hinzu, etwa durch eine größere Werkstatt oder ein neues Fahrzeug, stiege der Jahresumsatzbedarf auf 100.645 Euro und der Satz bei unveränderten 1.120 produktiven Stunden auf rund 89,90 Euro.

Der Tischlermeister sieht damit unmittelbar, dass jede zusätzliche Fixkostenposition entweder über den Preis oder über mehr abrechenbare Stunden verdient werden muss.

Als nächste Entscheidung legt er fest, welchen Anteil jeder Rechnung er für Steuern und Vorsorge zurücklegt, und lässt seine Steuer- und SV-Quote von einer Steuerberatung prüfen, bevor er den Satz endgültig in seine Angebote übernimmt.

Die Beispielwerte sind Orientierungswerte ohne Gewähr und ersetzen keine Steuerberatung.

Fallstricke

Häufige Fehler beim Stundenverrechnungssatz berechnen

Typische Anfängerfehler. Sicherer anwenden.

Neun häufige Fehler beim Stundenverrechnungssatz. Erstens: den bisherigen Angestellten-Stundenlohn als Vergleichsgröße nehmen.

Als Angestellter hat der Arbeitgeber Urlaub, Lohnfortzahlung, AG-Sozialversicherungsanteile und Betriebskosten bezahlt. Als Selbstständiger musst du all das selbst kalkulieren. Zweitens: die Steuer- und SV-Quote zu niedrig ansetzen.

Wer freiwillig krankenversichert ist und dazu Rentenversicherungsbeiträge zahlt, kommt schnell auf 40–45 Prozent. Drittens: alle Arbeitstage als abrechenbar zu werten.

In der Realität sind Akquise, Weiterbildung, Buchhaltung und Krankheitstage nicht abrechenbar. Viertens: Betriebskosten zu vergessen oder zu niedrig anzusetzen.

Software, Versicherungen und Fahrtkosten summieren sich schnell auf mehr als 10.000 Euro jährlich. Fünftens: den Satz nicht regelmäßig zu überprüfen.

Gestiegene Betriebskosten, höhere SV-Beiträge und veränderte Auslastung erfordern mindestens eine jährliche Neukalkulation.

Sechstens: den Netto-Stundensatz mit dem Brutto-Betrag der Rechnung verwechseln und sich dadurch unbewusst unter den kalkulierten Satz drücken.

Siebtens: keine Rücklagen für Steuernachzahlungen bilden, sodass ein an sich auskömmlicher Satz an einem einzigen Steuerbescheid scheitert.

Achtens: unbezahlte Nacharbeit, Gewährleistung und Kulanz nicht einkalkulieren, obwohl sie abrechenbare Stunden verbrauchen, ohne Umsatz zu erzeugen.

Und neuntens: sich am Satz von Kollegen orientieren, ohne deren Kostenstruktur, Auslastung und Vorsorgesituation zu kennen – ein fremder Stundensatz sagt nichts darüber aus, ob er die eigene Existenz trägt.

Nächster Schritt

Stundenverrechnungssatz: Kurzantwort und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Der Stundenverrechnungssatz-Rechner ermittelt aus Nettoeinkommen, Betriebskosten, Steuer-/SV-Quote und Arbeitsstunden den kostendeckenden Stundensatz und Tagessatz.

Im Beispiel mit 60.000 Euro Nettoeinkommen, 10.000 Euro Betriebskosten, 35 Prozent Steuerquote, 220 Arbeitstagen, 8 Stunden/Tag (brutto) und 20 Prozent Ausfallquote ergibt sich ein Stundenverrechnungssatz von rund 73 Euro und ein Tagessatz von rund 581 Euro.

Für die nächste Entscheidung: Rechne mindestens zwei Szenarien durch – bei hoher und bei realistischer Auslastung. Für Kunden-Rechnungen hilft der Mehrwertsteuer-Rechner, den Nettosatz korrekt auf Brutto umzurechnen. Keine Steuerberatung, Stand 2026.

Lies das Ergebnis als kalkulatorische Untergrenze: Es sagt, welcher Satz deine Kosten, deine Vorsorge und dein Zieleinkommen bei realistischer Auslastung trägt – nicht, welcher Preis am Markt durchsetzbar ist.

Prüfe den Satz mindestens einmal jährlich neu, sobald sich Betriebskosten, Beiträge oder Auslastung verschieben, und lege für Steuern und Sozialversicherung von Anfang an feste Rücklagen aus jeder Rechnung zurück.

Alle Werte sind Orientierungswerte ohne Gewähr und ersetzen weder eine Steuerberatung noch eine betriebswirtschaftliche Beratung.

Vertiefung

Stundenverrechnungssatz-Rechenbeispiele nach Branche

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Produktive Stunden: 1.249,5 h | Bruttoziel: 72.581 EUR | Jahresumsatzbedarf: 87.581 EUR | Stundenverrechnungssatz: 70,09 EUR/h | Tagessatz: 490,63 EUR

Handwerker mit niedrigerem Netto-Ziel

Gewünschtes Nettoeinkommen/Jahr (€)
45.000 EUR
Betriebskosten
15.000 EUR
Steuer + SV-Abzüge (% vom Gewinn)
38 %
Arbeitstage/Jahr
210

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Produktive Stunden: 700 h | Bruttoziel: 145.455 EUR | Jahresumsatzbedarf: 153.455 EUR | Stundenverrechnungssatz: 219,22 EUR/h | Tagessatz: 1.096,10 EUR

Beraterin mit hoher Steuerquote und hoher Ausfallquote

Gewünschtes Nettoeinkommen/Jahr (€)
80.000 EUR
Betriebskosten
8.000 EUR
Steuer + SV-Abzüge (% vom Gewinn)
45 %
Arbeitstage/Jahr
200

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Produktive Stunden: 1.104 h | Bruttoziel: 58.824 EUR | Jahresumsatzbedarf: 61.824 EUR | Stundenverrechnungssatz: 56,00 EUR/h | Tagessatz: 336,00 EUR

Grafik-Designerin mit niedrigen Betriebskosten

Gewünschtes Nettoeinkommen/Jahr (€)
40.000 EUR
Betriebskosten
3.000 EUR
Steuer + SV-Abzüge (% vom Gewinn)
32 %
Arbeitstage/Jahr
230

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Produktive Stunden: 1.496 h | Bruttoziel: 88.709,68 EUR | Jahresumsatzbedarf: 108.709,68 EUR | Stundenverrechnungssatz: 72,67 EUR/h | Tagessatz: 581,36 EUR

Kfz-Werkstatt mit hohen Anlagekosten

Gewünschtes Nettoeinkommen/Jahr (€)
55.000 EUR
Betriebskosten
20.000 EUR
Steuer + SV-Abzüge (% vom Gewinn)
38 %
Arbeitstage/Jahr
220

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Produktive Stunden: 1.408 h | Bruttoziel: 42.857,14 EUR | Jahresumsatzbedarf: 47.857,14 EUR | Stundenverrechnungssatz: 33,99 EUR/h | Tagessatz: 271,92 EUR

Berufseinstieg mit kleinem Nettoziel (2.500 EUR/Monat)

Gewünschtes Nettoeinkommen/Jahr (€)
30.000 EUR
Betriebskosten
5.000 EUR
Steuer + SV-Abzüge (% vom Gewinn)
30 %
Arbeitstage/Jahr
220

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Meldebestand-RechnerMeldebestand berechnen: Aus Tagesverbrauch, Lieferzeit und Sicherheitsbestand den Bestellpunkt ermitteln, ab dem eine neue Bestellung ausgelöst werden muss.ZinsrechnerBerechnet einfache (lineare) Zinsen tagesgenau aus Kapital, Zinssatz und Laufzeit – mit Zinsertrag und Endkapital, ohne Zinseszins.TKP-RechnerTKP (CPM) berechnen: Tausend-Kontakt-Preis, Werbekosten oder benoetigte Impressionen ermitteln – mit CPC-, CTR-Ableitung und Vergleichstabelle.Break-Even-Point RechnerBreak-Even-Point berechnen: Fixkosten, Verkaufspreis und variable Kosten eingeben — Gewinnschwelle in Stueck und Euro, Deckungsbeitrag und Deckungsbeitragsquote ablesen.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.Vollkosten-RechnerVollkostenrechnung per Zuschlagskalkulation: aus Material- und Fertigungseinzelkosten mit Gemeinkostenzuschlägen Herstellkosten, Selbstkosten und Angebotspreis berechnen, summarisch oder per Divisionskalkulation, dazu Gemeinkostenanteil und Deckungsbeitrag als Teilkostensicht.IHK-Beitrag-RechnerIHK-Beitrag berechnen: Grundbeitrag plus Umlage aus dem Gewerbeertrag nach § 3 IHKG, mit Freibetrag von 15.340 Euro, Beitragsfreistellung bis 5.200 Euro Gewerbeertrag und Gründerbefreiung.Grenzkosten-RechnerGrenzkosten berechnen: aus zwei Kostenpunkten als Differenzenquotient oder aus der Kostenfunktion K(x) mit Ableitung, Stückkosten, Betriebsminimum, Betriebsoptimum, Preisuntergrenzen und Gewinnmaximum samt Rechenweg und Wertetabelle.Umsatz-pro-Mitarbeiter-RechnerUmsatz pro Mitarbeiter berechnen: je Kopf und je Vollzeitäquivalent mit Teilzeit und Minijob, Personalkostenquote, Rohertrag je FTE und Vergleich mit dem Umsatz je tätige Person der Wirtschaftsabschnitte (Destatis).Build-vs-Buy-RechnerBuild vs. Buy berechnen: Gesamtkosten (TCO) von Eigenentwicklung und Zukauf über 1 bis 15 Jahre mit Wartung, Lizenz und Preissteigerung, Kosten der Verzögerung, Kapitalwert und Break-even nach Jahren.Handelskalkulation-RechnerHandelskalkulation berechnen: vom Listeneinkaufspreis über Rabatt, Skonto, Bezugskosten, Handlungskosten und Gewinn zum Verkaufspreis, rückwärts zum höchsten Einkaufspreis oder per Differenzkalkulation zum Gewinn, mit Kalkulationszuschlag, Kalkulationsfaktor und Handelsspanne.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.Umsatzsteuer-Voranmeldung-RechnerUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.EBITDA-RechnerEBITDA und EBIT berechnen: Brücke vom Jahresüberschuss über EBT und EBIT zum EBITDA oder aus Umsatz und Aufwänden der GuV, mit EBITDA-Marge, EBIT-Marge und EV/EBITDA.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Stundenverrechnungssatz – Kostendeckungsformel, SVS = (Netto ÷ (1 − Steuerquote) + Betriebskosten) ÷ prod. Stunden, Ergebnis netto zzgl. 19 % MwSt. | Kostendeckungsgrenze, kein Marktpreis, VARIABLEN, Netto – Zielgehalt, Betr.-Kosten – Miete etc., Pro

    Stundenverrechnungssatz-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner">
      <img src="https://rechner-portal.de/images/finanzen/stundenverrechnungssatz-rechner-formel.svg"
           alt="Infografik: Stundenverrechnungssatz – Kostendeckungsformel, SVS = (Netto ÷ (1 − Steuerquote) + Betriebskosten) ÷ prod. Stunden, Ergebnis netto zzgl. 19 % MwSt. | Kostendeckungsgrenze, kein Marktpreis, VARIABLEN, Netto – Zielgehalt, Betr.-Kosten – Miete etc., Pro"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner">Stundenverrechnungssatz-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner
  • Infografik: Stundenverrechnungssatz: Kostenaufbau, Alle Kosten / produktive Stunden = Verrechnungssatz pro Stunde, Personalkosten, 55 %, Brutto + AG-SV + Umlagen, Sachkosten, 25 %, Gewinn + Risiko

    Stundenverrechnungssatz-Rechner Kostenaufbau

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner">
      <img src="https://rechner-portal.de/images/finanzen/stundenverrechnungssatz-rechner-kostenaufbau.svg"
           alt="Infografik: Stundenverrechnungssatz: Kostenaufbau, Alle Kosten / produktive Stunden = Verrechnungssatz pro Stunde, Personalkosten, 55 %, Brutto + AG-SV + Umlagen, Sachkosten, 25 %, Gewinn + Risiko"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner">Stundenverrechnungssatz-Rechner Kostenaufbau auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Branchenübliche Kalkulationsmethode: SVS = Jahreskostenbedarf / produktive Jahresstunden.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
SVS = (Nettöinkommen / (1 - Steuerquote) + Betriebskosten) / (Arbeitstage × Std./Tag × (1 - Ausfallquote))
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Stundenverrechnungssatz-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner

Harvard-Format

Rechner-Portal, 2026. Stundenverrechnungssatz-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/stundenverrechnungssatz-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.