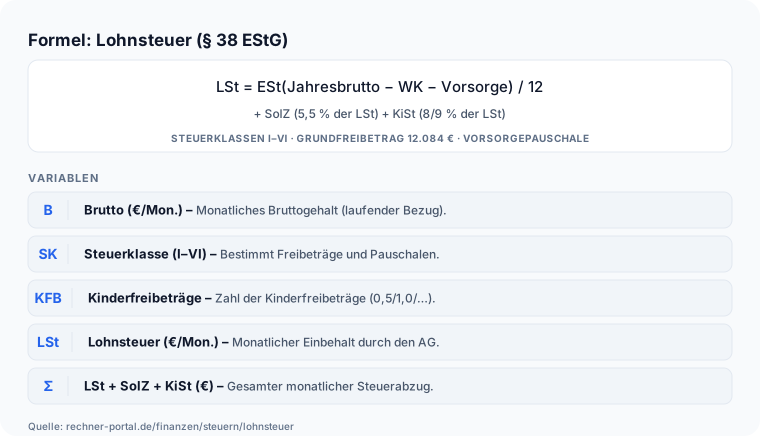
Der häufigste Fehler ist, Lohnsteuer und endgültige Einkommensteuer gleichzusetzen – die Lohnsteuer ist nur eine monatliche Vorauszahlung. Zweiter Fehler: den Jahresbruttolohn einzugeben, aber den Zeitraum Monat stehen zu lassen, wodurch die Steuer massiv überschätzt wird.
Dritter Fehler: einen Steuerklassenwechsel als echte Ersparnis zu deuten, obwohl er nur die monatliche Verteilung ändert.
Vierter Fehler: die Sozialabgaben mit der Lohnsteuer zu verwechseln – Kranken-, Pflege-, Renten- und Arbeitslosenversicherung sind eigene Abzüge.
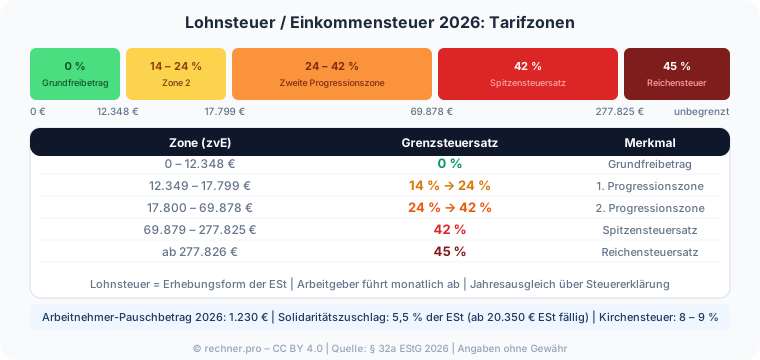
Fünfter Fehler: den Solidaritätszuschlag pauschal zu erwarten, obwohl er erst oberhalb einer Freigrenze anfällt.
Ein weiterer Fehler ist, die Wirkung der Steuerklasse auf das Jahresergebnis zu überschätzen: Sie steuert nur den monatlichen Abzug, nicht die endgültige Höhe der Einkommensteuer.
Ebenso wird oft übersehen, wie die Kinderzahl in diesem Rechner wirkt: Sie verändert über den Pflegeversicherungssatz die Vorsorgepauschale und damit die ausgewiesene Lohnsteuer selbst leicht nach oben, senkt aber gleichzeitig Solidaritätszuschlag und Kirchensteuer spürbar, weil dafür die Kinderfreibeträge angesetzt werden.
Ein Beispiel: Bei 4.000 Euro brutto in Steuerklasse I mit Kirchensteuer in Nordrhein-Westfalen sinkt die Kirchensteuer von 47,21 Euro ohne Kind über 26,61 Euro bei einem Kind auf 8,05 Euro bei zwei Kindern; ab drei Kindern fällt sie ganz weg.
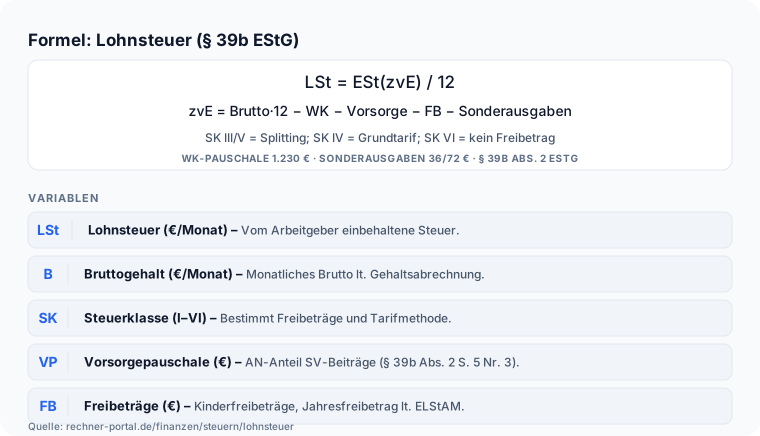
In Steuerklasse IV zählt dabei nur der einfache Freibetrag, in den Klassen V und VI gar keiner – dort hält sie der Partner mit Steuerklasse III.
Und schließlich führt es zu falschen Erwartungen, das Ergebnis des Rechners mit dem tatsächlich ausgezahlten Netto gleichzusetzen – dazwischen liegen die Sozialabgaben, die erst der Brutto-Netto-Rechner abbildet.
Wer diese Punkte trennt, liest die ausgewiesene Lohnsteuer korrekt.