Zum Hauptinhalt springen

Sonntagszuschlag-Rechner: Nachtzuschlag und Sonntagszuschlag steuerfrei

FinanzenStand
€/h
h
h
h
h
h
Anzeige

Kurzantwort

Sonntagszuschlag-Rechner für SFN-Zuschläge nach § 3b EStG: Grundlohn und Stunden für Nacht, Sonntag und Feiertag eingeben – der Rechner zeigt den steuerfreien, steuerpflichtigen und SV-freien Anteil zu den gesetzlichen Höchstsätzen oder zu deinem tariflichen Satz. Steuerfrei sind bis 50 € Grundlohn je Stunde: Nacht 25 %, Sonntag 50 %, Feiertag 125 %, besondere Feiertage 150 %. Beispiel: 18 €/h und 8 Sonntagsstunden ergeben 72 € steuerfreien Sonntagszuschlag.

Sonn-, Feiertags- und Nachtzuschläge (SFN) nach § 3b EStG berechnen: steuerfreien

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Okt. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 4 Grenzen

Annahmen

  • Steuerfrei ist der Zuschlag nur bis zu den gesetzlichen Höchstsätzen; der Grundlohn wird dabei mit höchstens 50 € je Stunde angesetzt.
  • Liegt dein Grundlohn über 50 €/h, bleibt der Zuschlag nur anteilig steuerfrei – der auf den übersteigenden Grundlohn entfallende Teil ist steuerpflichtig.
  • Ohne Angabe gezahlter Sätze unterstellt der Rechner, dass genau der gesetzliche Höchstsatz für tatsächlich geleistete Arbeit gezahlt wird; trägst du einen höheren tariflichen Satz ein, ist der Teil über dem Höchstsatz steuer- und beitragspflichtig.
  • Kombinationen (z. B. Nacht + Sonntag) werden getrennt ausgewiesen und in den Summen addiert.

Grenzen

  • Kombizuschläge (z. B. Sonntagnacht) werden nicht automatisch berechnet – Stunden für Nacht- und Sonntagsarbeit bitte getrennt eintragen; die steuerfreien Sätze addieren sich dabei (z. B. 50 % + 25 % = 75 %).
  • Tarifliche Zuschlagssätze trägst du in den optionalen Feldern für den gezahlten Zuschlag ein; Pauschalzuschläge ohne Bezug zu den tatsächlich geleisteten Stunden bildet der Rechner nicht ab.
  • Zuschläge für Mehrarbeit (Überstunden) sind nicht nach § 3b EStG begünstigt; ein Mischzuschlag muss aufgeteilt werden.
  • Fällt ein Sonntag zugleich auf einen Feiertag, gilt nur der höhere Feiertagssatz – diese Stunden bitte nur im Feiertagsfeld eintragen.

Stand der Prüfung: § 3b EStG und § 1 SvEV in der Fassung vom 30.10.2026 geprüft. Nach dem Regierungsentwurf zum Einkommensteuerreformgesetz 2027 (BT-Drs. 21/8235) soll ab 2027 für Sonntags- und Feiertagszuschläge ein Grundlohn bis 75 statt 50 €/h gelten; der Bundesrat regt Verzicht an. Bis zu einem Beschluss gilt 50 €/h, siehe Abschnitt „Ausblick“.
Überblick

Was ist ein SFN-Zuschlag und was bleibt steuerfrei?

Der SFN-Zuschlagsrechner berechnet steuerfreie und steuerpflichtige Anteile von Sonn-, Feiertags- und Nachtzuschlägen nach § 3b EStG. Er richtet sich an Arbeitnehmer im Schichtdienst (Pflege, Gastronomie, Produktion), die wissen möchten, wie viel ihrer Zuschläge steuerfrei bleibt.

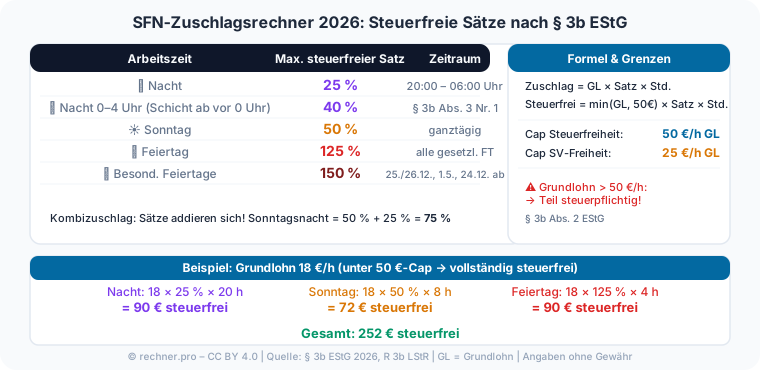
Nach § 3b EStG sind steuerfrei: Nachtzuschläge (20–6 Uhr) bis 25 %, Sonntagszuschläge bis 50 %, Feiertagszuschläge bis 125 %, besondere Feiertage (25./26.12., 1.5., Heiligabend ab 14 Uhr) bis 150 % des Grundlohns – jeweils bis max. 50 €/h Grundlohn.

Gesetzliche Grundlage: § 3b EStG. Die Ergebnisse sind Orientierungswerte. Der Grundlohn selbst bleibt steuer- und beitragspflichtig; begünstigt ist nur der Zuschlag für tatsächlich geleistete Arbeit zu diesen Zeiten.

Eingaben

Zuschläge berechnen: Grundlohn und Stunden je Zuschlagsart eingeben

Eingaben: Grundlohn pro Stunde (brutto, ohne Zuschläge; Cap bei 50 €/h für Steuerfreiheit) sowie Stunden für Nacht (25 %), Sonntag (50 %), Feiertag (125 %) und besondere Feiertage (150 %). Typische Fehler: Grundlohn über 50 €/h nicht berücksichtigen (übersteigender Teil steuerpflichtig); Sonntags- und Nachtstunden einer Schicht nicht weglassen: Die steuerfreien Sätze addieren sich (50 % + 25 % = 75 %), nur ein Sonntag, der zugleich Feiertag ist, zählt allein mit dem Feiertagssatz.

Zahlt dein Arbeitgeber einen anderen Satz als den Höchstsatz, trägst du ihn in den optionalen Feldern für den gezahlten Zuschlag ein: 30 % Nachtzuschlag bei 18 €/h und 10 Nachtstunden ergeben 54 €, davon 45 € steuerfrei und 9 € steuerpflichtig.

Den Grundlohn pro Stunde trägst du brutto und ohne bereits enthaltene Zuschläge ein, weil er die Bemessungsgrundlage für alle Zuschlagssätze bildet.

Für die Steuerfreiheit gilt dabei eine Obergrenze von 50 Euro Grundlohn je Stunde; liegt dein Grundlohn darüber, wird nur der Anteil bis 50 Euro begünstigt.

Die geleisteten Stunden verteilst du getrennt auf Nacht (25 %), Nacht 0–4 Uhr bei Schichtbeginn vor Mitternacht (40 %), Sonntag, Feiertag und besondere Feiertage, damit der jeweils richtige Satz angewandt wird.

Fällt eine Schicht zugleich in Sonntag und Nacht, trage die Sonntagsstunden in das Sonntag-Feld und die Nachtstunden in das Nacht-Feld ein; die steuerfreien Sätze addieren sich dann (50 % + 25 % = 75 %).

Praxisfälle

Sonntagszuschlag im Minijob, in Gastronomie und Pflege: 7 Beispielrechnungen

Wie viel SFN-Zuschlag bleibt in typischen Situationen steuerfrei? Diese Fallkarten zeigen reale Konstellationen aus Pflege, Gastronomie, Minijob und Schichtdienst mit dem tatsächlich berechneten Ergebnis.

  1. Sonntagszuschlag berechnen: Gastronomie mit 14 €/h

    „Wie hoch ist mein Sonntagszuschlag bei 14 Euro Stundenlohn?“

    Eingabe
    Grundlohn 14 €/h, 10 Nachtstunden, 20 Sonntagsstunden
    Ergebnis
    175,00 € Zuschlag gesamt (35,00 € Nacht + 140,00 € Sonntag), alles steuerfrei
  2. Nachtzuschlag steuerfrei: Minijob mit 13,90 €/h

    „Ist der Nachtzuschlag im Minijob steuerfrei?“

    Eingabe
    Grundlohn 13,90 €/h, 15 Nachtstunden, 10 Sonntagsstunden
    Ergebnis
    121,63 € Zuschlag gesamt, vollständig steuerfrei und zählt nicht zur 603-€-Minijobgrenze 2026
  3. Pflege-Dauernachtschicht mit erhöhtem 0–4-Uhr-Satz

    „Wie wird der erhöhte Nachtzuschlag ab 0 Uhr berechnet?“

    Eingabe
    Grundlohn 20 €/h, 16 Nachtstunden (25 %), 8 Stunden im 0–4-Uhr-Fenster (40 %)
    Ergebnis
    144 € Zuschlag gesamt (80 € + 64 €), alles steuerfrei nach § 3b Abs. 3 Nr. 1 EStG
  4. Grundlohn-Cap bei Hochverdienenden: 60 €/h

    „Ist der Nachtzuschlag bei hohem Stundenlohn noch steuerfrei?“

    Eingabe
    Grundlohn 60 €/h, 10 Nachtstunden
    Ergebnis
    150 € Zuschlag brutto, davon nur 125 € steuerfrei (Cap bei 50 €/h), 25 € steuerpflichtig
  5. Feiertagszuschlag Weihnachten: 150-Prozent-Tage

    „Wie hoch ist der Zuschlag an Heiligabend und dem 1. Weihnachtstag?“

    Eingabe
    Grundlohn 15 €/h, 12 Stunden an besonderen Feiertagen (150 %)
    Ergebnis
    270 € Zuschlag, komplett steuerfrei – mehr als das Doppelte des normalen Feiertagssatzes
  6. SV-Freiheit endet früher als die Steuerfreiheit

    „Sind Nachtzuschläge auch sozialversicherungsfrei?“

    Eingabe
    Grundlohn 30 €/h, 25 Nachtstunden
    Ergebnis
    187,50 € Zuschlag vollständig steuerfrei, aber nur 156,25 € sozialversicherungsfrei (31,25 € SV-pflichtig)
  7. Standardmonat Krankenpflege: Nacht, Sonntag und Feiertag kombiniert

    „Wie viel SFN-Zuschlag bleibt in einem typischen Schichtmonat steuerfrei?“

    Eingabe
    Grundlohn 18 €/h, 20 Nachtstunden, 8 Sonntagsstunden, 4 Feiertagsstunden
    Ergebnis
    252 € Zuschlag gesamt, vollständig steuer- und beitragsfrei

    Brutto-Netto-Rechner

Berechnung

Formel im Zuschlagsrechner: steuerfreier und steuerpflichtiger Anteil

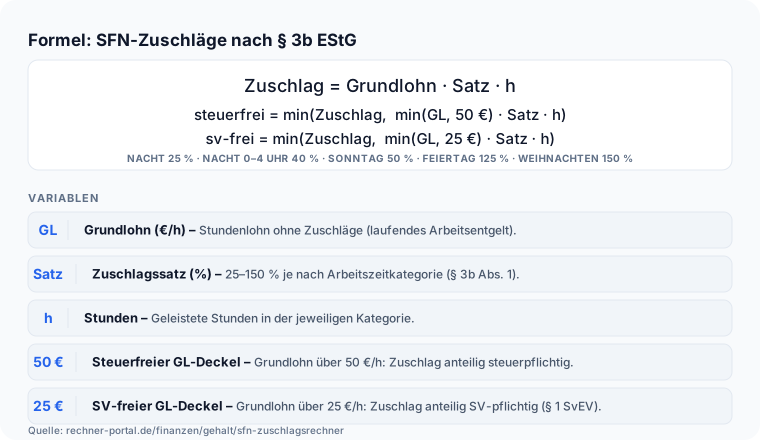
SFN-Zuschläge 2026 nach § 3b EStG: Nacht 25 %, Sonntag 50 %, Feiertag 125 %, besondere FT 150 % – Grundlohn-Cap 50 €/h Zuschlag je Art = Grundlohn × gezahlter Satz × Stunden (ohne Eingabe der gesetzliche Höchstsatz). Steuerfrei = min(Zuschlag, min(Grundlohn, 50 €) × Höchstsatz × Stunden).

Steuerpflichtig = max(0, Zuschlag − Steuerfrei). Summe Zuschläge = Nacht + Nacht 0–4 Uhr + Sonntag + Feiertag + Besondere Feiertage. Steuerfrei gesamt = Summe aller steuerfreien Anteile.

Jeder Zuschlag entsteht aus Grundlohn mal Zuschlagssatz mal geleisteten Stunden.

Für den steuerfreien Anteil wird derselbe Rechenweg noch einmal durchgeführt, allerdings mit einem auf höchstens 50 Euro begrenzten Grundlohn: So bleibt bei einem Grundlohn unter dieser Grenze der gesamte Zuschlag steuerfrei, während bei einem höheren Grundlohn nur der auf 50 Euro entfallende Teil begünstigt ist.

Der Rest ist der steuerpflichtige Anteil, also die Differenz zwischen dem gesamten Zuschlag und seinem steuerfreien Teil.

Die Sätze richten sich nach der Art der Arbeitszeit: 25 Prozent nachts (40 Prozent von 0 bis 4 Uhr bei Schichtbeginn vor Mitternacht), 50 Prozent sonntags, 125 Prozent an Feiertagen und 150 Prozent an den besonderen Feiertagen.

Die Summe der einzelnen steuerfreien Anteile ergibt den insgesamt steuerfreien Betrag. Sichtbar wird die Kappung erst, wenn du den Grundlohn hochdrehst.

Bei 30 Euro pro Stunde und derselben Schichtverteilung aus 20 Nacht-, 8 Sonntags- und 4 Feiertagsstunden summieren sich die Zuschläge auf 420,00 Euro, die vollständig steuerfrei bleiben – die Grenze ist noch nicht erreicht.

Bei 60 Euro Grundlohn dagegen setzt der Rechner intern nur 50 Euro an: Aus 840,00 Euro Gesamtzuschlag werden 700,00 Euro steuerfrei und 140,00 Euro steuerpflichtig.

Das Verhältnis entspricht exakt 50 zu 60, denn die Kappung wirkt proportional auf jeden einzelnen Zuschlag.

Der ausgewiesene effektive Grundlohn zeigt dir dabei an, mit welchem Wert tatsächlich gerechnet wurde – steht dort 50 statt deines echten Stundenlohns, greift die Deckelung nach § 3b Abs. 2 EStG.

Nachschlagen

SFN-Zuschläge Tabelle 2026: steuerfreie Sätze nach § 3b EStG

Welche Zuschläge für Nacht-, Sonntags- und Feiertagsarbeit sind steuerfrei? Diese Tabelle zeigt die gesetzlichen Höchstsätze nach § 3b EStG, bis zu denen Zuschläge steuerfrei bleiben; sozialversicherungsfrei sind sie nur bis zu einem Grundlohn von 25 € je Stunde.

Steuerfreie Zuschlagssätze für Sonn-, Feiertags- und Nachtarbeit nach § 3b EStG (Stand 2026)
ZuschlagsartSteuerfreier SatzZeitraum / Bedingung
Nachtarbeit (Grundsatz)25 %20:00 bis 06:00 Uhr
Nachtarbeit (erhöht)40 %0:00 bis 04:00 Uhr, wenn Schichtbeginn vor 0:00 Uhr
Sonntagsarbeit50 %0:00 Sonntag bis 24:00 Sonntag; bei Schichtbeginn vor 0:00 Uhr auch bis 04:00 Montag
Gesetzlicher Feiertag und 31.12. ab 14 Uhr125 %0:00 bis 24:00 Uhr; bei Schichtbeginn vor 0:00 Uhr auch bis 04:00 des Folgetags
Besondere Feiertage (24.12. ab 14 Uhr, 25./26.12., 1. Mai)150 %Wie Feiertag, erhöhter Satz
Grundlohn-Cap Steuerfreiheit---max. 50 €/Stunde Grundlohn
Grundlohn-Cap Sozialversicherungsfreiheit---max. 25 €/Stunde Grundlohn

Zuschläge sind nur bis zu den genannten Prozentsätzen steuerfrei; darüber hinausgehende Zuschläge sind steuerpflichtig. Der steuerfreie Grundlohn ist auf 50 €/Stunde gedeckelt (§ 3b Abs. 2 EStG), die SV-Freiheit auf 25 €/Stunde (§ 1 SvEV). Bei gleichzeitiger Nacht- und Sonntagsarbeit werden die Sätze addiert (z. B. Sonntag 50 % + Nacht 25 % = 75 %). Der Rechner bildet Kombinationen nicht automatisch ab; Stunden bitte getrennt eintragen. Für individuelle Berechnungen den Rechner oben nutzen.

Nachtzeit: Arbeitszeitgesetz und Steuerrecht im Vergleich

Ab wann gilt Nachtarbeit? Das hängt davon ab, ob es um die Steuerfreiheit des Zuschlags oder um den Arbeitsschutz geht – die beiden Regelungen nennen unterschiedliche Uhrzeiten und verfolgen unterschiedliche Zwecke.

Nachtzeit-Definitionen nach Arbeitszeitgesetz (ArbZG) und § 3b EStG (Stand 2026)
RegelungNachtzeitZweck
Steuerfreiheit der Zuschläge (§ 3b Abs. 1 Nr. 1 EStG)20:00–06:00 UhrBestimmt, für welche Stunden ein Nachtzuschlag steuerfrei sein kann
Erhöhter Zuschlagssatz bei Schichtbeginn vor Mitternacht (§ 3b Abs. 3 Nr. 1 EStG)00:00–04:00 Uhr40 % statt 25 % steuerfrei, wenn die Schicht bereits vor 0 Uhr begann
Arbeitszeitgesetz, Regelfall (§ 2 Abs. 3 ArbZG)23:00–06:00 UhrBestimmt Höchstarbeitszeiten und Ruhezeiten für Nachtarbeitnehmer – unabhängig von der Steuerfreiheit
Arbeitszeitgesetz, Bäckereien und Konditoreien (§ 2 Abs. 3 ArbZG)22:00–05:00 UhrBranchenspezifische Ausnahme im Arbeitszeitrecht

Die beiden Regelungen sind unabhängig voneinander: Das Arbeitszeitgesetz schützt vor zu langer Nachtarbeit und regelt Ruhezeiten, § 3b EStG begünstigt Zuschläge steuerlich. Für den SFN-Zuschlagsrechner ist ausschließlich die steuerliche Nachtzeit ab 20 Uhr maßgeblich – die ArbZG-Grenze von 23 Uhr spielt für die Steuerfreiheit keine Rolle.

Ausblick

Was ändert sich im kommenden Jahr?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 (BT-Drs. 21/8235 vom 28.09.2026) sieht vor, die Grundlohngrenze für steuerfreie Sonntags- und Feiertagszuschläge ab dem 1. Januar 2027 von 50 auf 75 Euro pro Stunde anzuheben (§ 3b Abs. 2 Satz 1 EStG); für Nachtarbeit bleibt sie bei 50 Euro.
  • Der Bundesrat hat am 16. Oktober 2026 gebeten zu prüfen, ob auf die Anhebung verzichtet werden kann, und schlägt stattdessen höhere Prozentsätze für Sonntags- und Feiertagsarbeit vor (BR-Drs. 507/26 (Beschluss)). Die Bundesregierung lehnt den Vorschlag in ihrer Gegenäußerung vom 28.10.2026 ab (BT-Drs. 21/8823); beschlossen ist das Gesetz noch nicht, es liegt nach der ersten Lesung im Finanzausschuss des Bundestags. Bis zu einem Beschluss gilt für alle Zuschlagsarten die 50-Euro-Grenze, mit der auch dieser Rechner kalkuliert.
  • In der Sozialversicherung bleiben nach dem Entwurf (Art. 6, § 1 Abs. 1 SvEV) tarifvertraglich geregelte Sonntags- und Feiertagszuschläge bis zur Grundlohngrenze des Einkommensteuergesetzes beitragsfrei; für alle anderen Sonntags- und Feiertagszuschläge sowie für Nachtzuschläge bleibt es bei 25 Euro Grundlohn.

Stand: 06.11.2026 · Quelle: Deutscher Bundestag – Gesetzentwurf der Bundesregierung, Einkommensteuerreformgesetz 2027, Drucksache 21/8235 vom 28.09.2026 (Art. 1 Nr. 1, Art. 6); Gegenäußerung Drucksache 21/8823 vom 28.10.2026; Verfahrensstand DIP, geprüft am 06.11.2026

Expertenmodus

Wie hoch ist der Sonntagszuschlag? Antworten zu Nacht, Sonntag und Feiertag

Wie hoch ist der Sonntagszuschlag?

Die Höhe des Sonntagszuschlags legen Tarif- oder Arbeitsvertrag fest; ein Gesetz schreibt keinen bestimmten Betrag vor. Für Sonntagsarbeit verlangt das Arbeitszeitgesetz einen Ersatzruhetag innerhalb von zwei Wochen (§ 11 Abs. 3 ArbZG).

Steuerfrei ist der Sonntagszuschlag bis 50 Prozent des Grundlohns, wobei der Grundlohn mit höchstens 50 Euro je Stunde angesetzt wird (§ 3b Abs. 1 Nr. 2, Abs. 2 EStG).

Beispiel: 18 Euro Grundlohn und 8 Sonntagsstunden ergeben 72 Euro steuerfreien Zuschlag. Bei 60 Euro Grundlohn sind von 240 Euro nur 200 Euro steuerfrei und nur 100 Euro beitragsfrei. Trag Grundlohn und Sonntagsstunden in den Rechner ein.

Wie wird der Sonntagszuschlag berechnet?

Sonntagszuschlag = Grundlohn × 50 Prozent × Sonntagsstunden. Grundlohn ist der laufende Stundenlohn ohne Zuschläge. Für den steuerfreien Teil zählt er höchstens mit 50 Euro, für die Beitragsfreiheit höchstens mit 25 Euro.

Als Sonntagsarbeit gilt die Zeit von 0 bis 24 Uhr; hat die Schicht vor Mitternacht begonnen, zählt auch die Arbeit am Montag bis 4 Uhr noch dazu.

Das Ergebnisfeld „Maßgeblicher Grundlohn (max. 50 €/h)“ zeigt dir, mit welchem Wert der Rechner tatsächlich gerechnet hat: Bei 60 Euro Stundenlohn steht dort 50 Euro, der Rest des Zuschlags erscheint als steuerpflichtiger Anteil.

Was ist ein SFN-Zuschlag und welche Zuschläge sind steuerfrei?

SFN steht für Sonntags-, Feiertags- und Nachtarbeit.

Nach § 3b EStG sind Zuschläge für tatsächlich geleistete Arbeit zu diesen Zeiten bis zu festen Prozentsätzen des Grundlohns steuerfrei: 25 Prozent nachts von 20 bis 6 Uhr, 40 Prozent von 0 bis 4 Uhr bei Schichtbeginn vor Mitternacht, 50 Prozent sonntags, 125 Prozent an Feiertagen und 150 Prozent am 24.

Dezember ab 14 Uhr, am 25. und 26. Dezember und am 1. Mai. Der Grundlohn zählt dabei höchstens mit 50 Euro je Stunde. Beispiel: 18 Euro Grundlohn und 20 Nachtstunden ergeben 90 Euro steuerfreien Nachtzuschlag.

Ab wann ist der Nachtzuschlag steuerfrei – schon ab 20 Uhr?

Ja. Steuerlich beginnt die begünstigte Nachtarbeit um 20 Uhr und endet um 6 Uhr (§ 3b Abs. 2 Satz 2 EStG).

Die Nachtzeit des Arbeitszeitgesetzes von 23 bis 6 Uhr (in Bäckereien und Konditoreien 22 bis 5 Uhr) regelt nur den Arbeitsschutz, nicht die Steuerfreiheit.

Hat die Schicht vor Mitternacht begonnen, steigt der steuerfreie Satz für die Stunden von 0 bis 4 Uhr von 25 auf 40 Prozent (§ 3b Abs. 3 Nr. 1 EStG).

Trag diese Stunden nur in das Feld für die zusätzlichen Nachtstunden von 0 bis 4 Uhr ein, alle übrigen Nachtstunden in das 25-Prozent-Feld.

Wie werden Nachtzuschlag und Sonntagszuschlag bei Sonntagnacht kombiniert?

Die steuerfreien Sätze addieren sich: Für Sonntagnacht bleiben 50 Prozent (Sonntag) plus 25 Prozent (Nacht), also 75 Prozent des Grundlohns steuerfrei; bei Schichtbeginn vor Mitternacht sind es für 0 bis 4 Uhr 50 plus 40 Prozent (R 3b Abs. 3 LStR 2023).

Fällt ein Feiertag auf einen Sonntag, gilt nur der höhere Feiertagssatz (R 3b Abs. 4 LStR 2023). Trag die Stunden einer Sonntagnacht sowohl im Nacht- als auch im Sonntagsfeld ein.

Beispiel: 18 Euro Grundlohn, 8 Stunden in beiden Feldern ergeben 36 Euro plus 72 Euro, zusammen 108 Euro steuerfrei.

Sind SFN-Zuschläge auch sozialversicherungsfrei?

Nur teilweise. Steuerfrei sind die Zuschläge bis zu einem Grundlohn von 50 Euro je Stunde, beitragsfrei in der Sozialversicherung dagegen nur, soweit der Grundlohn 25 Euro je Stunde nicht übersteigt (§ 1 Abs. 1 Satz 1 Nr. 1 SvEV).

Beispiel: 30 Euro Grundlohn und 25 Nachtstunden ergeben 187,50 Euro Zuschlag, vollständig steuerfrei, aber nur 156,25 Euro beitragsfrei; 31,25 Euro sind beitragspflichtig.

Bei einem Grundlohn bis 25 Euro, wie oft in Pflege und Gastronomie, ist der steuerfreie Zuschlag in der Regel auch beitragsfrei. Der Rechner zeigt beide Anteile in eigenen Ergebniszeilen.

Welche besonderen Feiertage haben einen erhöhten Zuschlag von 150 Prozent?

Bis 150 Prozent des Grundlohns steuerfrei sind Zuschläge für Arbeit am 24. Dezember ab 14 Uhr, am 25. und 26. Dezember und am 1. Mai (§ 3b Abs. 1 Nr. 4 EStG). An allen anderen gesetzlichen Feiertagen und am 31.

Dezember ab 14 Uhr gilt der Satz von 125 Prozent. Maßgeblich sind die Feiertage am Arbeitsort, nicht am Wohnort. Beispiel: Bei 20 Euro Grundlohn sind am 25. Dezember bis 30 Euro Zuschlag je Stunde steuerfrei.

Trag Weihnachts- und Maifeiertagsstunden in das Feld für besondere Feiertage ein, Silvesterstunden in das Feld für Feiertagsstunden.

Was bedeutet ein tariflicher „100-Prozent-Sonntagszuschlag“ im Vergleich zu § 3b EStG?

Wie viel Zuschlag gezahlt wird, regelt der Tarif- oder Arbeitsvertrag; § 3b EStG bestimmt nur, wie viel davon steuerfrei bleibt. Beim Sonntag sind das höchstens 50 Prozent des Grundlohns, gerechnet mit höchstens 50 Euro je Stunde.

Beispiel: Bei 20 Euro Grundlohn zahlt ein 100-Prozent-Zuschlag 20 Euro je Sonntagsstunde; steuerfrei sind davon 10 Euro, die anderen 10 Euro werden wie normaler Lohn versteuert.

Im Rechner trägst du 100 Prozent ins optionale Feld „Gezahlter Sonntagszuschlag“ ein; er weist dann je Sonntagsstunde 10 Euro steuerfrei und 10 Euro steuerpflichtig aus.

Muss der Arbeitgeber SFN-Zuschläge auch bei Urlaub oder Krankheit weiterzahlen?

Oft ja, aber ohne Steuerfreiheit. Bei Krankheit zahlt der Arbeitgeber das Entgelt fort, das du bei regelmäßiger Arbeitszeit bekommen hättest, ohne Überstundenentgelt (§ 4 Abs. 1 und 1a EntgFG).

Im Urlaub gilt der Durchschnittsverdienst der letzten 13 Wochen vor dem Urlaub, ohne Überstundenverdienst (§ 11 Abs. 1 BUrlG). Ob regelmäßige Zuschläge dazugehören, regeln häufig Tarifverträge.

Steuerfrei nach § 3b EStG sind Zuschläge nur für tatsächlich geleistete Arbeit; fortgezahlte Zuschläge sind deshalb lohnsteuer- und beitragspflichtig. Frag im Zweifel die Lohnbuchhaltung.

Was ändert sich 2027 bei der Grundlohngrenze für SFN-Zuschläge?

Bisher nichts Beschlossenes. Der Regierungsentwurf des Einkommensteuerreformgesetzes 2027 (BT-Drs. 21/8235 vom 28.09.2026) sieht vor, die Grundlohngrenze für steuerfreie Sonntags- und Feiertagszuschläge ab dem 1.

Januar 2027 von 50 auf 75 Euro je Stunde anzuheben; für Nachtarbeit bleibt sie bei 50 Euro. Der Bundesrat hat am 16.

Oktober 2026 gebeten zu prüfen, ob auf die Anhebung verzichtet werden kann, und schlägt höhere Prozentsätze vor; die Bundesregierung lehnt das ab (BT-Drs. 21/8823).

Bis zu einem Beschluss gilt für alle Zuschlagsarten die 50-Euro-Grenze, mit der auch dieser Rechner rechnet. Den Stand zeigt der Ausblick unterhalb der Referenztabelle.

Hinweise

Feiertagszuschlag berechnen: 125 %, 150 % und Sonntagnacht richtig eintragen

Kombination Sonntagnacht: Sätze addieren sich (R 3b Abs. 3 LStR 2023) – Sonntagsstunden und Nachtstunden getrennt eintragen (50 % + 25 % = 75 % steuerfrei).

SV-Freiheit: Zuschläge auf Grundlohn bis 25 €/h sind auch SV-frei; über 25 €/h kann SV anfallen. Pauschalzuschläge: Arbeitgeber muss via Dienstpläne nachweisen, dass die Zuschläge nicht über den gesetzlichen Höchstsätzen liegen.

Bewahre deine Dienstpläne auf, denn der Arbeitgeber muss die tatsächlich geleisteten Zeiten nachweisen können, damit die Zuschläge steuerfrei bleiben. Im Zweifel klärt die Lohnbuchhaltung, wie die Grenzen in deinem Fall angewandt werden.

Zwei Hinweise zu den Eingaben. Erstens der 40-Prozent-Nachtsatz: Für die Zeit von 0 bis 4 Uhr gilt ein erhöhter Satz, sofern die Schicht schon vor Mitternacht begonnen hat (§ 3b Abs. 3 Nr. 1 EStG).

Trage diese Stunden ins Feld „Zusätzliche Nachtstunden 0–4 Uhr (40 %)“ ein – nicht ins 25-Prozent-Nacht-Feld; beide Felder werden separat berechnet. Zweitens lohnt ein Blick darauf, welche Tage überhaupt zu den 150-Prozent-Tagen zählen: der 24.

Dezember ab 14 Uhr, der 25. und 26. Dezember sowie der 1. Mai. Der Silvestertag ab 14 Uhr gehört dagegen zu den 125-Prozent-Tagen und gehört ins Feld für Feiertagsstunden.

Anwendung

Sonntagszuschlag-Rechner: Beispielrechnung für einen Schichtmonat

Beispiel: Grundlohn 18 €/h, 20 Nachtstunden, 8 Sonntagsstunden, 4 Feiertagsstunden. Nachtzuschlag: 18 × 25 % × 20 = 90 € (steuerfrei). Sonntagszuschlag: 18 × 50 % × 8 = 72 € (steuerfrei). Feiertagszuschlag steuerfrei: 18 × 125 % × 4 = 90 €.

Gesamt: 252 €, davon 252 € steuerfrei (Grundlohn 18 € < 50 €-Cap). Zum Vergleich: Läge der Grundlohn über 50 Euro, würde jeder Zuschlag nur bis zu diesem Deckel steuerfrei gestellt und der übersteigende Anteil steuerpflichtig.

Bei einem Grundlohn über 25 Euro wären die Zuschläge zudem trotz Steuerfreiheit nicht mehr vollständig beitragsfrei.

Fallstricke

Nachtzuschlag steuerfrei? Fehler bei 50-€-Grenze und SV-Freiheit

Häufige Fehler: 50-€-Cap nicht beachten; Kombizuschläge nicht addieren, obwohl Sonntags- und Nachtsatz nach R 3b Abs. 3 LStR 2023 addiert werden dürfen; SV-Freiheit mit Steuerfreiheit gleichsetzen (unterschiedliche Grenzen: 50 €/h vs.

25 €/h); besondere Feiertage (150 %) mit normalen Feiertagen (125 %) verwechseln. Ein weiterer Fehler: Stunden schätzen statt sie aus dem Dienstplan zu übernehmen. Wer Überstundenzuschläge mit eingibt, rechnet ebenfalls zu hoch, denn Mehrarbeitszuschläge sind nicht nach § 3b EStG begünstigt.

Nächster Schritt

Sonntagszuschlag steuerfrei: Ergebnis lesen und weiterrechnen

Der SFN-Zuschlagsrechner zeigt Zuschläge je Art, steuerfreien und steuerpflichtigen Anteil nach § 3b EStG.

Für genaue Abrechnung: Dienstpläne dokumentieren, Kombizuschläge korrekt einordnen und beim AG nachfragen, ob SV-Freiheit (Grundlohn-Cap 25 €/h) angewendet wird.

Lies das Ergebnis immer als Aufteilung: Der Rechner trennt den gesamten Zuschlag in einen steuerfreien und, bei hohem Grundlohn, einen steuerpflichtigen Anteil. Übernimm die Stunden je Zuschlagsart möglichst genau aus dem Dienstplan.

Behalte im Hinterkopf, dass die Steuerfreiheit bis 50 Euro und die SV-Freiheit nur bis 25 Euro Grundlohn reicht – der Rechner weist beides getrennt aus: Steuer- und SV-freier Anteil erscheinen jeweils als eigenes Ergebnisfeld.

Netto mit Zuschlägen rechnest du im Brutto-Netto-Rechner: Als Bruttogehalt trägst du dein Grundgehalt plus den SV-pflichtigen Anteil der Zuschläge ein und zählst zum Netto den SV-freien Anteil hinzu.

Liegt dein Grundlohn über 25 €/h, gehört der Unterschied aus steuerfreiem und SV-freiem Anteil, mal 12, als Näherung ins Feld „Jährlicher Steuerfreibetrag“. Nachtstunden aus Schichtbeginn und -ende ermitteln?

Der Nachtschicht-Rechner für Nachtstunden und Nachtzuschlag zählt die Nachtstunden aus deinen Schichtzeiten; dieser Rechner teilt Sonntags-, Feiertags- und Nachtzuschläge in steuerfreien, steuerpflichtigen und SV-freien Anteil auf.

Vertiefung

Nachtzuschlag und Sonntagszuschlag: 6 Rechenbeispiele von Minijob bis Hochverdiener

Praxisbeispiel

Beispiel: Krankenpfleger, Grundlohn 18 €/h, Monat mit Schichten

Grundlohn pro Stunde (brutto)
18
Nachtstunden (20–6 Uhr, 25 % Zuschlag)
20
Sonntagsstunden (50 % Zuschlag)
8
Feiertagsstunden (125 % Zuschlag)
4
Besondere Feiertage (150 % Zuschlag)
0

Ergebnis: Zuschläge gesamt 252 € (90 € Nacht + 72 € Sonntag + 90 € Feiertag), davon 252 € steuerfrei

Bei einem Grundlohn von 18 €/h (unter 50-€-Cap) sind alle SFN-Zuschläge vollständig steuerfrei nach § 3b EStG. Ein typischer Pflegemonat mit 20 Nachtstunden, 8 Sonntagsstunden und 4 Feiertagsstunden ergibt 252 € steuerfreie Zuschläge.

Beispiel 1 · Einfach · Zuschläge 175,00 € (35,00 € Nacht + 140,00 € Sonntag), alle steuerfrei

Gastronomie: 14 €/h, viele Sonntagsstunden

Grundlohn pro Stunde (brutto)
14
Nachtstunden (20–6 Uhr, 25 % Zuschlag)
10
Sonntagsstunden (50 % Zuschlag)
20
Feiertagsstunden (125 % Zuschlag)
0

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Zuschlag 150 € brutto, davon 125 € steuerfrei (50 €/h × 25 % × 10 h), 25 € steuerpflichtig

Hochverdiener: 60 €/h Grundlohn, 10 Nachtstunden (Cap greift)

Grundlohn pro Stunde (brutto)
60
Nachtstunden (20–6 Uhr, 25 % Zuschlag)
10
Sonntagsstunden (50 % Zuschlag)
0
Feiertagsstunden (125 % Zuschlag)
0

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Zuschläge 270 € (150 % × 15 € × 12 h), alle steuerfrei

Heiligabend + 1. Weihnachtstag: 15 €/h, 12 Stunden

Grundlohn pro Stunde (brutto)
15
Nachtstunden (20–6 Uhr, 25 % Zuschlag)
0
Sonntagsstunden (50 % Zuschlag)
0
Feiertagsstunden (125 % Zuschlag)
0

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Zuschläge 121,63 € (52,13 € Nacht + 69,50 € Sonntag), alle steuerfrei

Minijob: 13,90 €/h, Wochenendschicht mit Nacht- und Sonntagsstunden

Grundlohn pro Stunde (brutto)
13,9
Nachtstunden (20–6 Uhr, 25 % Zuschlag)
15
Sonntagsstunden (50 % Zuschlag)
10
Feiertagsstunden (125 % Zuschlag)
0

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Zuschläge 144 € (80 € Nacht 25 % + 64 € Nacht 0–4 Uhr 40 %), alle steuerfrei

Pflege-Dauernachtschicht mit erhöhtem 0–4-Uhr-Satz: 20 €/h

Grundlohn pro Stunde (brutto)
20
Nachtstunden (20–6 Uhr, 25 % Zuschlag)
16
Zusätzliche Nachtstunden 0–4 Uhr bei Schichtbeginn vor Mitternacht (40 %)
8
Sonntagsstunden (50 % Zuschlag)
0

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Zuschlag 187,50 € brutto, davon 187,50 € steuerfrei, aber nur 156,25 € sozialversicherungsfrei (31,25 € SV-pflichtig)

SV-Grenze greift vor der Steuergrenze: 30 €/h, 25 Nachtstunden

Grundlohn pro Stunde (brutto)
30
Nachtstunden (20–6 Uhr, 25 % Zuschlag)
25
Sonntagsstunden (50 % Zuschlag)
0
Feiertagsstunden (125 % Zuschlag)
0

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Urlaubsabgeltung-RechnerUrlaubsabgeltung 2026 berechnen: Resturlaubstage nach Zwölftelregelung, Tagessatz nach § 7 Abs. 4 BUrlG und Brutto-Abgeltungsbetrag bei Kündigung oder Ausscheiden sofort ablesen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltBikeleasing RechnerDienstrad per Gehaltsumwandlung berechnen: monatliche Nettobelastung, Steuer- und SV-Ersparnis, Gesamtkosten mit Übernahme und Vorteil gegenüber Direktkauf nach 0,25-Prozent-Regelung.Überstunden auszahlen RechnerÜberstundenvergütung netto berechnen: Bruttobetrag nach Stunden, Stundenlohn und Zuschlag, dann Abzug von Lohnsteuer und Sozialversicherung zum Nettoauszahlungsbetrag. Vergleich mit Freizeitausgleich.Geldwerter Vorteil Rechner (Sachbezug)Geldwerter Vorteil berechnen: Art des Sachbezugs und Wert eingeben – steuerpflichtiger Betrag, Lohnsteuer-Mehrbelastung und Nettovorteil sofort ermitteln.Ausbildungsvergütung-Netto-RechnerAusbildungsvergütung netto berechnen: Mindestausbildungsvergütung 2026 nach § 17 BBiG, volle SV-Beiträge ohne Übergangsbereich, Geringverdienergrenze 325 €.Resturlaub-Verfall-RechnerResturlaub-Verfall prüfen: Ampel zeigt je Urlaubsjahr, ob und wann Urlaubstage nach § 7 BUrlG verfallen – inklusive Hinweispflicht, Langzeiterkrankung und Elternzeit-Kürzung.Sozialplan-Punkte-RechnerSozialplan-Punkte berechnen: Betriebszugehörigkeit, Alter, Unterhaltspflichten und Schwerbehinderung als Punkte, Abfindung mit Punktwert und Vergleich zur Faustformel § 1a KSchG.Urlaubsentgelt-RechnerUrlaubsentgelt berechnen: Tagessatz aus dem Verdienst der letzten 13 Wochen ohne Überstundenvergütung nach § 11 BUrlG, bei festem Lohn, schwankendem Verdienst, Stundenlohn oder Minijob.Wunschnetto-RechnerWunsch-Nettogehalt in das nötige Bruttogehalt zurückrechnen: nach Steuerklasse, Bundesland und Krankenversicherung 20263.000 € brutto in netto3.000 Euro brutto ergeben in Steuerklasse I rund 2.054 Euro netto – mit allen Abzügen, Steuerklassen I bis VI und Bundesland-Varianten 20264.000 € brutto in netto4.000 Euro brutto ergeben in Steuerklasse I rund 2.606 Euro netto – mit allen Abzügen, Steuerklassen I bis VI und Bundesland-Varianten 2026Urlaubsanspruch-RechnerUrlaubsanspruch bei Kündigung, Eintritt oder im laufenden Jahr berechnen: Jahresurlaub, Teilurlaub nach § 5 BUrlG, Zusatzurlaub bei Schwerbehinderung und Resturlaub.Weihnachtsgeld-Rechner (13. Gehalt netto)Weihnachtsgeld, 13. Gehalt und Einmalzahlungen netto berechnen und den realen Auszahlungsbetrag nach Steuer- und Sozialabzügen einordnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: SFN-Zuschläge nach § 3b EStG, Zuschlag = Grundlohn · Satz · h, steuerfrei = min(Zuschlag,  min(GL, 50 €) · Satz · h), sv-frei = min(Zuschlag,  min(GL, 25 €) · Satz · h), NACHT 25 % · NACHT 0–4 UHR 40 % · SONNTAG 50 % · FEIERTAG 125 % · BESONDERE FEIERTAGE 150 %

    Sfn Zuschlagsrechner Formel

    760 × 440 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner">
      <img src="https://rechner-portal.de/images/finanzen/sfn-zuschlagsrechner-formel.svg"
           alt="Infografik: Formel: SFN-Zuschläge nach § 3b EStG, Zuschlag = Grundlohn · Satz · h, steuerfrei = min(Zuschlag,  min(GL, 50 €) · Satz · h), sv-frei = min(Zuschlag,  min(GL, 25 €) · Satz · h), NACHT 25 % · NACHT 0–4 UHR 40 % · SONNTAG 50 % · FEIERTAG 125 % · BESONDERE FEIERTAGE 150 %"
           width="760" height="440">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner">Sfn Zuschlagsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner
  • Infografik: SFN-Zuschlagsrechner 2026: Steuerfreie Sätze nach § 3b EStG, Arbeitszeit, Max. steuerfreier Satz, Zeitraum, 🌙 Nacht, 25 %, 20:00 – 06:00 Uhr, 🌙 Nacht 0–4 Uhr (Schichtbeginn vor 0 Uhr)

    Sfn Zuschlagsrechner Sätze

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner">
      <img src="https://rechner-portal.de/images/finanzen/sfn-zuschlagsrechner-saetze.svg"
           alt="Infografik: SFN-Zuschlagsrechner 2026: Steuerfreie Sätze nach § 3b EStG, Arbeitszeit, Max. steuerfreier Satz, Zeitraum, 🌙 Nacht, 25 %, 20:00 – 06:00 Uhr, 🌙 Nacht 0–4 Uhr (Schichtbeginn vor 0 Uhr)"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner">Sfn Zuschlagsrechner Sätze auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Angaben ohne Gewähr. Die Steuerfreiheit gilt nur für tatsächlich geleistete Arbeit in den begünstigten Zeiten. Maßgeblich ist § 3b EStG und ggf. tarifliche Einschränkungen. Für genaue Werte bitte die Lohnabrechnung prüfen.

Quelle: § 3b EStG; R 3b LStR 2023; § 1 SvEV

Stand: 2026-10-30

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
30. Oktober 2026
Fachbereich
Finanzen / Gehalt
Formeln basieren auf
§ 3b EStG: Nacht 25 %, 0–4-Uhr-Nachtsatz 40 % (§ 3b Abs. 3 Nr. 1), Sonntag 50 %, Feiertag 125 %, besondere Feiertage 150 %; Grundlohn-Cap Steuer 50 €/h, SV-Cap 25 €/h (§ 1 Abs. 1 S. 1 Nr. 1 SvEV); gezahlter Satz über dem Höchstsatz steuer- und beitragspflichtig
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). SFN- und Sonntagszuschlag-Rechner. Abgerufen von https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner

Harvard-Format

Rechner-Portal, 2026. SFN- und Sonntagszuschlag-Rechner. Available at: https://rechner-portal.de/finanzen/gehalt/sfn-zuschlagsrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.