Zum Hauptinhalt springen

Fahrtenbuch-Rechner: Firmenwagenkosten mit 1%-Regel oder Fahrtenbuch berechnen

AutoStand Noch keine Bewertung
€
Antriebsart
km
km
km
€
Anzeige

Kurzantwort

Fahrtenbuch-Rechner: Lohnt sich das Fahrtenbuch statt der 1-%-Regelung? Gib Brutto-Listenpreis, Gesamt- und Privatkilometer sowie die jährlichen Fahrzeugkosten ein und der Rechner stellt beide Methoden gegenüber. Bei der 1-%-Regelung wird monatlich 1 % des Brutto-Listenpreises als geldwerter Vorteil versteuert, beim Fahrtenbuch nur der tatsächliche Privatanteil an den Gesamtkosten. Als Faustregel lohnt das Fahrtenbuch, wenn der Privatanteil niedrig ist. Für Elektro- und begünstigte Plug-in-Hybrid-Fahrzeuge setzt der Rechner automatisch eine reduzierte Bemessungsgrundlage an. Keine Steuerberatung, Angaben ohne Gewähr.

Geldwerten Vorteil beim Dienstwagen vergleichen

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Überblick

1-%-Regelung oder Fahrtenbuch: Was der Rechner vergleicht

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Bei der 1-Prozent-Regelung werden monatlich 1 % des Brutto-Listenpreises als geldwerter Vorteil versteuert; ein Fahrtenbuch lohnt sich immer dann, wenn der Privatanteil unter der individuellen Break-even-Schwelle liegt, die der Rechner als 1-%-Jahreswert geteilt durch die Gesamtkosten ausweist – je nach Kostenstruktur können das etwa 25 %, aber auch deutlich mehr sein. Der Fahrtenbuch-Rechner richtet sich an Arbeitnehmer mit Firmenwagen ebenso wie an Selbstständige, die ein betriebliches Fahrzeug privat mitnutzen – und ist kostenlos nutzbar ohne Registrierung.

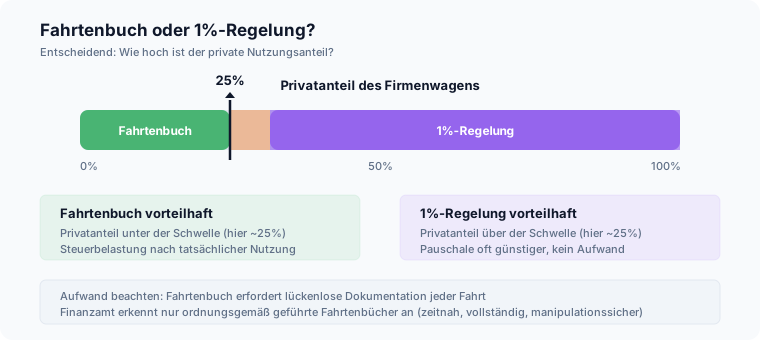
Die steuerlichen Regelungen erläutert das Bundesfinanzministerium. Fahrtenbuch vs. 1%-Regel: Unterhalb der Break-even-Schwelle (im Bildbeispiel 25% Privatanteil) lohnt das Fahrtenbuch Der Rechner stellt damit zwei Bewertungsmethoden gegenüber, die das Steuerrecht für die private Nutzung eines Dienstwagens nebeneinander zulässt: die pauschale 1-Prozent-Regelung und die Fahrtenbuchmethode auf Basis der tatsächlich gefahrenen Kilometer.
Welche Variante am Ende günstiger ausfällt, hängt vom Verhältnis zwischen privaten und gesamten Kilometern sowie von der Höhe der Fahrzeugkosten ab – beides Größen, die von Fahrzeug zu Fahrzeug stark schwanken.

Statt einer einzelnen Zahl zeigt der Rechner beide Werte nebeneinander und macht so den Abstand zwischen den Methoden sichtbar.

Er ist ein Orientierungswerkzeug für die Vorüberlegung und ersetzt keine Steuerberatung; verbindlich bewertet allein das Finanzamt im Steuerbescheid.
Eingaben

Fahrtenbuch-Rechner: Listenpreis, Kilometer und Kosten eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage die vier Werte ein, mit denen der Rechner arbeitet: den Brutto-Listenpreis, die Gesamtfahrleistung pro Jahr, die davon privat gefahrenen Kilometer und die Gesamtfahrzeugkosten des Jahres. Daraus stellt der Rechner die beiden steuerlich zulässigen Bewertungsmethoden gegenüber und zeigt, wie die Fahrtenbuchmethode im Vergleich zur 1-%-Regelung abschneidet.

Sinnvoll ist es, zuerst mit realistischen Schätzwerten zu arbeiten und erst danach die exakten Zahlen aus dem geführten Fahrtenbuch nachzutragen.

Trage die Gesamtfahrleistung des Jahres ein, den davon privat gefahrenen Anteil und die tatsächlichen Fahrzeugkosten, wie sie in der Buchhaltung anfallen.

Der Brutto-Listenpreis stammt aus der Preisliste des Herstellers zum Zeitpunkt der Erstzulassung, nicht aus dem Kaufvertrag.

Weil eine kleine Verschiebung beim Privatanteil die Rangfolge der beiden Methoden kippen kann, lohnt sich ein zweiter Durchlauf mit einem etwas höheren Privatanteil. Prüfe die Werte vor der Steuererklärung mit dem Finanzamt oder einer Steuerberatung.

Selbstständige tragen die Fahrzeugkosten aus ihrer Buchhaltung ein; Arbeitnehmer erhalten den Brutto-Listenpreis aus dem Arbeitsvertrag oder fragen beim Arbeitgeber nach.

Praxisfälle

Wofür du den Fahrtenbuch-Rechner brauchst: sechs typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das Ergebnis aus der echten Rechenfunktion – von der Grundfrage 1-%-Regelung oder Fahrtenbuch bis zum Elektro-Dienstwagen.

  1. 1-%-Regelung oder Fahrtenbuch – was ist günstiger?

    „Was ist günstiger, die 1-%-Regelung oder das Fahrtenbuch?“

    Eingabe
    Listenpreis 45.000 €, Verbrenner, 20 km Arbeitsweg, 30.000 km gesamt, 6.000 km privat, 12.000 € Gesamtkosten
    Ergebnis
    1-%-Regelung 8.640 €/Jahr, Fahrtenbuch 2.400 €/Jahr – Fahrtenbuch spart 6.240 €, Break-even bei 72 % Privatanteil
  2. 0,03-%-Regelung für den Arbeitsweg berechnen

    „Wie wird die 0,03-Prozent-Regelung berechnet?“

    Eingabe
    Listenpreis 45.000 €, Verbrenner, 20 km Arbeitsweg
    Ergebnis
    Arbeitswegzuschlag 3.240 €/Jahr (0,03 % × 45.000 € × 20 km × 12 Monate)
  3. Steuervorteil für Elektro-Dienstwagen berechnen

    „Wie wirkt sich die 1-%-Regelung bei einem Elektroauto aus?“

    Eingabe
    Listenpreis 50.000 €, Elektrofahrzeug, 20 km Arbeitsweg, 30.000 km gesamt, 6.000 km privat, 9.000 € Gesamtkosten
    Ergebnis
    1-%-Regelung nur 2.400 €/Jahr statt 8.640 € bei einem Verbrenner gleichen Preises (ein Viertel der Bemessungsgrundlage)
  4. Plug-in-Hybrid mit Steuervorteil einordnen

    „Gilt die halbierte Bemessungsgrundlage auch für Plug-in-Hybride?“

    Eingabe
    Listenpreis 45.000 €, Plug-in-Hybrid ≥ 80 km E-Reichweite oder ≤ 50 g/km CO2, 20 km Arbeitsweg, 30.000 km gesamt, 6.000 km privat, 12.000 € Gesamtkosten
    Ergebnis
    1-%-Regelung 4.320 €/Jahr statt 8.640 € beim Verbrenner (halbe Bemessungsgrundlage)
  5. Elektrofahrzeug über 100.000 € Listenpreis einordnen

    „Gilt der volle Steuervorteil auch bei teuren Elektroautos?“

    Eingabe
    Listenpreis 120.000 €, Elektrofahrzeug, 20 km Arbeitsweg, 30.000 km gesamt, 6.000 km privat, 15.000 € Gesamtkosten
    Ergebnis
    1-%-Regelung 11.520 €/Jahr (halbe statt geviertelte Bemessungsgrundlage oberhalb 100.000 €)
  6. Break-even-Tabelle nach Listenpreis nachschlagen

    „Ab welchem Privatanteil lohnt sich die 1-%-Regelung nach Listenpreis?“

    Eingabe
    Break-even-Werte stehen nicht direkt im Rechner, sondern in der Referenztabelle „Wann lohnt das Fahrtenbuch?“ weiter unten auf dieser Seite
    Ergebnis
    Bei 40.000 € Listenpreis und 12.000 € Jahreskosten liegt der Break-even bei 40 % Privatanteil

Berechnung

1-%-Regelung und Fahrtenbuchmethode: So wird gerechnet

Verstehe den Formelweg.

Die Berechnung folgt den gesetzlichen Vorgaben: Privatfahrten werden anhand des tatsächlichen Kilometerverhältnisses bewertet. Der geldwerte Vorteil ergibt sich aus Privatkilometern geteilt durch Gesamtkilometer mal Gesamtfahrzeugkosten – günstiger als die 1-%-Regelung ist das immer dann, wenn der Privatanteil unter der Break-even-Schwelle liegt, die der Rechner als 1-%-Jahreswert geteilt durch die Gesamtkosten ausgibt; die oft zitierte 25-%-Faustregel trifft nur Kostenstrukturen, bei denen die Jahreskosten rund das Vierfache des 1-%-Jahreswerts betragen.

Beide Größen der Fahrtenbuchmethode – Privatkilometer und Gesamtkilometer – stammen aus demselben Fahrtenbuch, die Gesamtfahrzeugkosten aus der Kostenaufstellung des Jahres.

Zu diesen Kosten zählen unter anderem Abschreibung, Kraftstoff, Versicherung, Steuer und Wartung; welche Posten im Einzelfall anzusetzen sind, richtet sich nach den Vorgaben der Finanzverwaltung.

Die 1-%-Regelung dagegen kennt nur eine einzige Bezugsgröße, den Brutto-Inlandslistenpreis, und ist damit unabhängig von der tatsächlichen Nutzung.

Genau daraus entsteht der Kipppunkt: Sinkt der Privatanteil, sinkt der geldwerte Vorteil der Fahrtenbuchmethode mit, während der Pauschalwert unverändert bleibt.

Der Rechner zeigt diese Systematik; die steuerliche Anerkennung im Einzelfall entscheidet das Finanzamt.

Nachschlagen

Wann lohnt das Fahrtenbuch? Break-even-Tabelle nach Fahrzeugklasse

Das Fahrtenbuch ist günstiger als die 1%-Regelung, wenn der jährliche Privatanteil unter dem Break-even-Wert liegt. Berechnung: Jahreswert 1%-Regelung (= 12 × 1 % × Bruttolistenpreis) geteilt durch die Gesamtfahrzeugkosten des Jahres. Hinweis: Wer den Dienstwagen auch für Fahrten zur Arbeitsstätte nutzt, muss zusätzlich 0,03 % × Listenpreis × Entfernungskilometer × 12 Monate ansetzen (§ 8 Abs. 2 Satz 3 EStG) – der Break-even-Privatanteil liegt dann entsprechend höher. Den Rechner oben für die individuelle Berechnung verwenden.

Break-even-Privatanteil Fahrtenbuch vs. 1%-Regelung nach Listenpreis und Jahreskosten
ListenpreisJahreskosten 8.000 €Jahreskosten 12.000 €Jahreskosten 15.000 €Jahreskosten 20.000 €
30.000 €45 % (Break-even)30 %24 %18 %
40.000 €60 %40 %32 %24 %
50.000 €75 %50 %40 %30 %
70.000 €100 % (nie)70 %56 %42 %
100.000 €100 % (nie)100 % (nie)80 %60 %

Tabellenwerte ohne Arbeitsweg-Zuschlag (0,03 %-Regelung). Break-even-Privatanteil = (12 × 1 % × Bruttolistenpreis) / Jahresgesamtkosten. Mit Arbeitsweg-Zuschlag verschiebt sich der Break-even nach oben; für 20 km Entfernung und BLP 45.000 € beispielsweise von 45 % auf 72 %. Den Rechner oben für die individuelle Berechnung nutzen. Liegt der tatsächliche Privatanteil unter dem Break-even, ist das Fahrtenbuch steuerlich günstiger. 'nie' = 1%-Regelung immer günstiger. Quellen: § 6 und § 8 EStG (gesetze-im-internet.de, VZ 2025), Bundesfinanzministerium (BMF).

Expertenmodus

Häufige Fragen zum Fahrtenbuch und zur 1-%-Regelung

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist die 1-%-Regelung und wie wird sie berechnet?

Bei der 1-%-Regelung wird monatlich 1 Prozent des Brutto-Listenpreises als geldwerter Vorteil für die private Nutzung des Dienstwagens versteuert, hochgerechnet auf 12 Monate im Rechner.

Hinzu kommt ein Zuschlag von 0,03 Prozent des Listenpreises je Entfernungskilometer zur Arbeitsstätte pro Monat, ebenfalls auf 12 Monate hochgerechnet (§ 8 Abs. 2 Satz 3 EStG).

Bei den Vorgabewerten – 45.000 Euro Listenpreis, 20 km Arbeitsweg – ergibt das 5.400 Euro Basisvorteil plus 3.240 Euro Arbeitswegzuschlag, zusammen 8.640 Euro geldwerter Vorteil im Jahr.

Dieser Betrag ist unabhängig davon, wie viele Kilometer tatsächlich privat gefahren werden – ein Fahrzeug, das kaum privat genutzt wird, zahlt genauso viel wie eines mit hohem Privatanteil.

Übersteigt die 1-%-Regelung die tatsächlichen Gesamtfahrzeugkosten, deckelt der Rechner den Betrag automatisch auf die Gesamtkosten. Wer wissen will, ob sich stattdessen ein Fahrtenbuch lohnt, sieht das Ergebnis direkt im Vergleich.

Wann lohnt sich das Fahrtenbuch gegenüber der 1-%-Regelung?

Das Fahrtenbuch lohnt sich, sobald der tatsächliche Privatanteil unter dem im Rechner ausgewiesenen Break-even-Privatanteil liegt.

Bei den Vorgabewerten – 45.000 Euro Listenpreis, 8.640 Euro geldwerter Vorteil nach 1-%-Regelung, 12.000 Euro Gesamtkosten – liegt dieser Break-even bei 72 Prozent Privatanteil: Erst darüber wird die 1-%-Regelung günstiger.

Bei den Standard-Privatkilometern von 6.000 auf 30.000 Gesamtkilometer, also 20 Prozent Privatanteil, kostet das Fahrtenbuch nur 2.400 Euro geldwerten Vorteil statt 8.640 Euro – ein Vorteil von 6.240 Euro im Jahr vor Steuern.

Je teurer das Fahrzeug im Verhältnis zu den laufenden Kosten und je niedriger der Privatanteil, desto größer der Vorsprung des Fahrtenbuchs.

Der Rechner zeigt den Break-even-Wert für die eigene Konstellation automatisch an, sodass sich ohne eigene Prozentrechnung ablesen lässt, ob sich der Aufwand eines lückenlosen Fahrtenbuchs überhaupt lohnt.

Wie wird die 0,03-Prozent-Regelung für den Arbeitsweg berechnet?

Der Arbeitswegzuschlag berechnet sich als 0,03 Prozent des Brutto-Listenpreises multipliziert mit den Entfernungskilometern zwischen Wohnung und Arbeitsstätte, ebenfalls auf 12 Monate hochgerechnet (§ 8 Abs. 2 Satz 3 EStG).

Bei 45.000 Euro Listenpreis und 20 km Entfernung ergibt das 0,03 Prozent mal 45.000 mal 20 mal 12 gleich 3.240 Euro im Jahr – zusätzlich zum Grundvorteil aus der 1-%-Regelung.

Bei 30 km Arbeitsweg statt 20 km steigt dieser Zuschlag proportional auf 4.860 Euro, weil er linear mit der Entfernung wächst.

Der Zuschlag fällt unabhängig davon an, wie oft der Weg tatsächlich zurückgelegt wird – auch bei Teilzeit oder Homeoffice-Tagen setzt der Rechner die volle Monatspauschale an, sofern keine Einzelbewertung gewählt wird.

Wer die Fahrtenbuchmethode nutzt, umgeht diesen pauschalen Zuschlag: Dort fließen Pendelfahrten nur mit den tatsächlich gefahrenen Kilometern in die Gesamtkostenrechnung ein.

Welche steuerlichen Vorteile haben Elektro-Dienstwagen bei der 1-%-Regelung?

Für reine Elektrofahrzeuge ohne CO2-Emissionen setzt der Rechner nur ein Viertel des Brutto-Listenpreises als Bemessungsgrundlage an, wenn der Listenpreis 100.000 Euro nicht übersteigt (§ 6 Abs. 1 Nr. 4 Satz 3 EStG, Stand Veranlagungszeitraum 2025).

Bei einem E-Dienstwagen mit 50.000 Euro Listenpreis, 20 km Arbeitsweg und 9.000 Euro Gesamtkosten im Jahr ergibt das nur 2.400 Euro geldwerten Vorteil aus der 1-%-Regelung statt der vollen 5.400 Euro Basis, die ein vergleichbarer Verbrenner ansetzen würde.

Liegt der Listenpreis über 100.000 Euro, halbiert sich die Bemessungsgrundlage nur noch auf die Hälfte statt auf ein Viertel (Satz 5): Bei 120.000 Euro Listenpreis steigt der Jahresvorteil dadurch auf 11.520 Euro.

Auch beim Fahrtenbuch sinken die Gesamtkosten eines Elektrofahrzeugs meist durch geringere Energie- und Wartungskosten, was den geldwerten Vorteil zusätzlich drückt.

Welche Schwelle für das eigene Fahrzeug gilt, lässt sich im Rechner direkt über die Antriebsart „Elektrofahrzeug“ nachvollziehen.

Gilt der Steuervorteil auch für Plug-in-Hybride?

Ja, aber nur unter Bedingungen: Ein Plug-in-Hybrid profitiert von der halbierten Bemessungsgrundlage (0,5 statt vollem Listenpreis), wenn er mindestens 80 Kilometer rein elektrische Reichweite erreicht oder höchstens 50 Gramm CO2 pro Kilometer ausstößt (§ 6 Abs. 1 Nr. 4 Satz 5 EStG, gültig bis 31.12.2030).

Bei einem begünstigten Plug-in-Hybrid mit 45.000 Euro Listenpreis sinkt der Jahresvorteil aus der 1-%-Regelung dadurch auf 4.320 Euro statt der vollen 8.640 Euro, die ein Verbrenner gleichen Preises ansetzt.

Erfüllt das Fahrzeug weder die Reichweiten- noch die CO2-Grenze, greift die volle Bemessungsgrundlage wie bei einem Verbrenner – im Rechner über die Option „Plug-in-Hybrid (sonstige, kein Steuervorteil)“ abbildbar.

Die genauen technischen Daten stehen in der Zulassungsbescheinigung Teil 1 unter Feld 26.1 (elektrische Reichweite) und Feld V.7 (CO2-Ausstoß).

Wer die Angaben nicht sicher zuordnen kann, sollte sie beim Fahrzeughersteller oder Autohaus erfragen, bevor er den Steuervorteil in der Lohnabrechnung geltend macht.

Was muss im Fahrtenbuch pro Fahrt eingetragen werden?

Für jede berufliche Fahrt verlangt das Finanzamt mindestens Datum, Kilometerstand zu Beginn und Ende, Reiseziel mit genauer Adresse, Fahrtzweck sowie den Namen des aufgesuchten Kunden, Geschäftspartners oder der Behörde.

Für Privatfahrten reicht dagegen der Kilometerstand am Anfang und Ende der Fahrt, ohne weitere Angaben zum Ziel.

Das Fahrtenbuch muss zeitnah geführt werden – wer mehrere Tage auf einmal nachträgt, riskiert, dass das gesamte Fahrtenbuch verworfen wird.

Elektronische Fahrtenbücher sind zulässig, wenn sie manipulationssicher sind und nachträgliche Änderungen protokollieren, reine Excel-Tabellen ohne Manipulationsschutz erkennen die meisten Finanzämter nicht an.

Auch Plausibilität wird geprüft: Wer für eine Adresse, die tatsächlich 25 km entfernt liegt, nur 10 km einträgt, riskiert die komplette Ablehnung.

Der Rechner selbst benötigt keine Einzelfahrten, sondern nur die Jahressummen aus Gesamt- und Privatkilometern sowie den Gesamtkosten – die Detailführung bleibt Aufgabe des tatsächlichen Fahrtenbuchs.

Was droht bei einem unvollständigen oder fehlerhaften Fahrtenbuch?

Erkennt das Finanzamt das Fahrtenbuch wegen formaler oder inhaltlicher Mängel nicht an, wird rückwirkend für das gesamte Kalenderjahr automatisch die 1-%-Regelung angesetzt – mit allen steuerlichen Konsequenzen und Nachzahlungszinsen von 1,8 Prozent pro Jahr auf den Nachzahlungsbetrag (§ 238 Abgabenordnung).

Bei den Vorgabewerten des Rechners bedeutet das: Statt 2.400 Euro geldwertem Vorteil aus dem Fahrtenbuch müsste rückwirkend der volle Betrag von 8.640 Euro aus der 1-%-Regelung versteuert werden – eine Differenz von 6.240 Euro zusätzlichem zu versteuerndem Einkommen für das ganze Jahr.

Häufige Ablehnungsgründe sind fehlende Adressen, fehlende Kundennamen, unleserliche oder erkennbar nachträglich korrigierte Einträge sowie eine unplausible Kilometerangabe.

Bei offensichtlicher Manipulation drohen zusätzlich Verfahren wegen Steuerhinterziehung nach § 370 Abgabenordnung.

Sicherer wird das Fahrtenbuch, wenn jeder Eintrag unmittelbar nach der Fahrt erfolgt und Korrekturen immer mit Datum und Begründung versehen werden.

Wie viele Kilometer darf ich privat mit dem Firmenwagen fahren?

Es gibt keine gesetzliche Obergrenze für private Kilometer mit dem Firmenwagen – weder bei der 1-%-Regelung noch beim Fahrtenbuch.

Bei der 1-%-Regelung spielt die tatsächliche Privatkilometerzahl steuerlich ohnehin keine Rolle, weil der geldwerte Vorteil pauschal aus dem Listenpreis berechnet wird, unabhängig davon, ob 1.000 oder 20.000 Kilometer privat gefahren werden.

Beim Fahrtenbuch dagegen wirkt sich jeder zusätzliche Privatkilometer direkt auf den zu versteuernden Betrag aus, weil sich der geldwerte Vorteil aus Privatkilometern mal Kosten pro Kilometer ergibt: Bei den Vorgabewerten des Rechners steigt der Vorteil von 2.400 Euro bei 6.000 Privatkilometern proportional mit jedem weiteren gefahrenen Kilometer.

Wichtig ist allein, dass der Arbeitgeber die private Nutzung überhaupt gestattet – das regelt der Arbeits- oder Dienstwagenüberlassungsvertrag, nicht das Steuerrecht.

Wer viele Privatkilometer fährt, profitiert also stärker von der 1-%-Regelung, wer wenige fährt, vom Fahrtenbuch.

Ist ein digitales oder App-basiertes Fahrtenbuch steuerlich anerkannt?

Ja, digitale Fahrtenbücher sind zulässig, wenn sie bestimmte Anforderungen erfüllen: Die Daten müssen unveränderbar gespeichert werden, jede nachträgliche Änderung muss protokolliert werden, und das System muss eine vollständige Exportfunktion für die Finanzverwaltung bieten.

Reine Excel-Tabellen ohne Manipulationsschutz erkennen die meisten Finanzämter dagegen nicht an, weil sich Einträge dort nachträglich unbemerkt ändern lassen.

Anerkannte Lösungen sind meist GPS-gestützte Systeme, die Start, Ende, Strecke und Kilometerstand automatisch aufzeichnen und nur den Fahrtzweck sowie den Kundennamen manuell ergänzen lassen.

Die monatlichen Kosten für ein solches System sind als Betriebsausgabe absetzbar und mindern damit indirekt auch die Gesamtfahrzeugkosten, die in die Fahrtenbuchrechnung einfließen.

Vor der Anschaffung lohnt sich eine Rückfrage beim Steuerberater oder direkt beim zuständigen Finanzamt, ob das gewählte System die formalen Anforderungen erfüllt – eine nachträgliche Ablehnung wäre teurer als die Systemkosten.

Vergleicht der Rechner auch Brutto-Netto-Effekte oder die gesamten Firmenwagenkosten?

Nein, der Fahrtenbuch-Rechner vergleicht ausschließlich den geldwerten Vorteil aus der 1-%-Regelung mit dem geldwerten Vorteil aus der Fahrtenbuchmethode – nicht das daraus resultierende Netto-Gehalt oder die vollen Kosten eines Firmenwagens inklusive Leasingrate, Versicherung und Kraftstoff.

Wer wissen will, wie sich ein bestimmter geldwerter Vorteil auf das monatliche Nettogehalt auswirkt, braucht zusätzlich den persönlichen Grenzsteuersatz und die Sozialversicherungsbeiträge, die dieser Rechner bewusst nicht mit einbezieht, um keine falsche Präzision vorzutäuschen.

Die Gesamtfahrzeugkosten pro Jahr trägst du selbst als Eingabewert ein – sie müssen Leasingrate oder Abschreibung, Kraftstoff, Versicherung, Wartung und Reparaturen umfassen, damit die Fahrtenbuchmethode realistische Werte liefert.

Für die reine Frage „1-%-Regelung oder Fahrtenbuch – was spart mehr Steuern“ liefert der Rechner damit die entscheidende Zahl, für eine vollständige Gehaltskalkulation braucht es zusätzlich einen Brutto-Netto-Rechner mit den persönlichen Lohnsteuermerkmalen.

Hinweise

Break-even, Elektroauto-Vorteil und Fahrtenbuch-Fallstricke

Schnelle Qualitätsprüfung für dein Ergebnis.

Prüfe verschiedene Szenarien mit unterschiedlichen Fahrleistungen und Zeiträumen, um die steuerlichen Vorteile besser einschätzen zu können. Autokosten-Richtwerte für die Vollkostenrechnung liefert der ADAC.

Fahrtenbuch-Schwelle: Unterhalb der Break-even-Schwelle (im Beispiel 25% Privatanteil) ist das Fahrtenbuch günstiger Rechne zuerst mit deinem realistischen Privatanteil und variiere ihn dann nach oben und unten.

Weil die Fahrtenbuchmethode ihren Vorteil erst unterhalb der Break-even-Schwelle ausspielt – der Rechner weist sie als 1-%-Jahreswert geteilt durch Gesamtkosten aus, je nach Fahrzeug etwa 25 bis 45 Prozent Privatanteil –, entscheidet oft eine überschaubare Differenz darüber, ob sich der Aufwand des lückenlosen Führens überhaupt lohnt.

Ein zweiter Hebel sind die Gesamtfahrzeugkosten: Je günstiger das Fahrzeug im Unterhalt ist, desto niedriger fällt der über das Fahrtenbuch ermittelte geldwerte Vorteil aus.

Denk außerdem an den Aufwand selbst – ein Fahrtenbuch verlangt Disziplin über zwölf Monate hinweg, und eine nachträgliche Rekonstruktion erkennt das Finanzamt in der Regel nicht an.

Ob deine Aufzeichnungen den Anforderungen genügen und welche Kostenpositionen ansetzbar sind, klärst du am besten vorab mit einer Steuerberatung oder direkt beim Finanzamt; die Zahlen des Rechners sind eine Orientierung, kein Steuerbescheid.

Wer prüfen will, wie viele Pendelkosten an Homeoffice-Tagen entfallen und was die Entfernungspauschale dabei einbringt, rechnet das im Homeoffice-Ersparnis-Rechner durch – beide Rechner betrachten denselben Pendlerweg aus unterschiedlichen Steuerperspektiven.

Anwendung

Fahrtenbuch oder 1-%-Regelung in der Praxis

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall – lohnt das Fahrtenbuch? Ein Dienstwagen hat einen Brutto-Listenpreis von 45.000 €. Bei der 1-%-Regelung sind monatlich 1 % = 450 € als geldwerter Vorteil zu versteuern, also 5.400 € im Jahr.

Die jährlichen Gesamtkosten des Fahrzeugs (Abschreibung, Sprit, Versicherung, Wartung) liegen bei 12.000 €. Der Fahrer fährt 30.000 km im Jahr, davon nur 6.000 km privat – ein Privatanteil von 20 %.

Über das Fahrtenbuch beträgt der geldwerte Vorteil dann 6.000 ÷ 30.000 × 12.000 € = 2.400 € im Jahr, also weniger als die Hälfte der 5.400 € aus der 1-%-Regelung.

Interpretation: Bei 20 % Privatanteil spart das Fahrtenbuch hier 3.000 € geldwerten Vorteil pro Jahr.

Entscheidung: Der Rechner weist für diese Zahlen eine Break-even-Schwelle von 45 % aus (5.400 € Pauschalwert geteilt durch 12.000 € Gesamtkosten) – erst oberhalb dieses Privatanteils wäre die pauschale 1-%-Regelung günstiger und einfacher.

Mit 20 % liegt der Fahrer weit darunter, der Aufwand des lückenlosen Fahrtenbuchs lohnt sich klar; die oft zitierte Faustregel von 25 % wäre in diesem Fall sogar zu vorsichtig.

Zu bedenken ist außerdem der Aufwand: Ein Fahrtenbuch muss ein ganzes Jahr lang konsequent und zeitnah geführt werden, und die einmal gewählte Methode gilt für das gesamte Steuerjahr und lässt sich nicht rückwirkend wechseln, wenn sich die Nutzung später ändert.

Fallstricke

Häufige Fehler beim Fahrtenbuch-Vergleich

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1 – Listenpreis mit Kaufpreis verwechseln: Die 1-%-Regelung nutzt den Brutto-Inlandslistenpreis zum Zeitpunkt der Erstzulassung, nicht den ausgehandelten Kaufpreis oder den Gebrauchtwert. Rabatte senken den geldwerten Vorteil also nicht.

Fehler 2 – das Fahrtenbuch lückenhaft führen: Ein steuerlich anerkanntes Fahrtenbuch muss zeitnah, lückenlos und manipulationssicher sein, mit Datum, Ziel, Zweck und Kilometerstand je Fahrt.

Schon kleine Lücken führen dazu, dass das Finanzamt auf die 1-%-Regelung zurückfällt.

Fehler 3 – die Wechselgrenze falsch einschätzen: Die Grenze liegt nicht pauschal bei 25 %, sondern individuell beim Verhältnis aus 1-%-Jahreswert und Gesamtkosten – der Rechner gibt genau diese Break-even-Schwelle aus, im Praxisfall unten sind es 45 %.

Wer den Dienstwagen sehr intensiv privat nutzt, fährt mit der 1-%-Regelung trotzdem meist günstiger.

Fehler 4 – Fahrten zwischen Wohnung und Arbeitsstätte vergessen, die steuerlich gesondert behandelt werden und über die Entfernungspauschale erfasst werden statt einfach zu den Privatfahrten zu zählen.

Fehler 5 – die Kilometerkosten übersehen: Der Rechner weist neben den beiden Methodenwerten auch einen Kostensatz je Kilometer aus, im Praxisfall 0,40 € aus 12.000 € Gesamtkosten und 30.000 km.

Genau diese Zahl macht die Fahrtenbuchmethode greifbar, denn jeder Privatkilometer schlägt exakt mit ihr zu Buche – wer sie kennt, sieht sofort, was eine zusätzliche Privatfahrt steuerlich wirklich kostet.

Fehler 6 – Leasing-Besonderheit übersehen: Bei Leasingfahrzeugen ist als Bruttolistenpreis ebenfalls der ursprüngliche Neupreis des Fahrzeugs zum Zeitpunkt der Erstzulassung anzusetzen, nicht der Leasingrestwert oder die monatliche Leasingrate.

Die Gesamtfahrzeugkosten umfassen bei Leasing: Leasingraten, Kraftstoff, Versicherung, Wartung und KfZ-Steuer – nicht aber die Abschreibung.

Nächster Schritt

Fahrtenbuch-Rechner: Ergebnis und Break-even im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Wann lohnt das Fahrtenbuch? Das Fahrtenbuch ist steuerlich günstiger als die 1%-Regelung, wenn der jährliche Privatanteil unter dem individuellen Break-even-Wert liegt.

Dieser ergibt sich aus: Jahreswert der 1%-Regelung (= 12 × 1 % × Bruttolistenpreis) geteilt durch die Gesamtfahrzeugkosten des Jahres.

Liegt der Privatanteil darunter, spart das Fahrtenbuch Steuern – bei hohem Listenpreis und wenig Privatfahrten oft 1.000–3.000 € pro Jahr. Der Fahrtenbuch-Rechner vergleicht die pauschale 1-%-Regelung mit der Fahrtenbuchmethode für einen Dienstwagen.

Bei der 1-%-Regelung wird monatlich 1 % des Brutto-Listenpreises versteuert; beim Fahrtenbuch nur der tatsächliche Privatanteil an den Gesamtkosten.

Das Fahrtenbuch lohnt, solange der Privatanteil unter der individuellen Break-even-Schwelle liegt, die der Rechner aus 1-%-Jahreswert und Gesamtkosten ermittelt; die verbreitete Faustregel von etwa 25 % ist dafür nur ein grober, oft zu vorsichtiger Anhalt.

Voraussetzung ist ein lückenlos und zeitnah geführtes Fahrtenbuch, das das Finanzamt anerkennt.

Als nächsten Schritt prüfst du deinen realistischen Privatanteil und rechnest beide Methoden mit deinem konkreten Listenpreis durch, bevor du dich für ein Steuerjahr festlegst, denn die einmal gewählte Methode gilt dann für das gesamte Jahr.

Die Berechnung ist eine Orientierung und ersetzt keine Steuerberatung; maßgeblich sind die aktuellen Vorgaben des Finanzamts und dein individueller Steuerbescheid.

Vertiefung

Beispielrechnungen: 1-%-Regelung gegen Fahrtenbuch

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · 1-%-Regelung: ca. 4.680 €/Jahr (inkl. 1.080 € Arbeitsweg-Zuschlag) | Fahrtenbuch: ca. 800 €/Jahr | Vorteil Fahrtenbuch: ca. 3.880 €/Jahr (Privatanteil 10 %, Break-even laut Rechner bei 58,5 %)

Günstiger Dienstwagen mit wenig Privatnutzung

Brutto-Listenpreis
30.000 €
Entfernung zur Arbeitsstätte
10 km
Gesamtfahrleistung pro Jahr
20.000 km
davon privat gefahren
2.000 km

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · 1-%-Regelung: ca. 13.680 €/Jahr (inkl. 6.480 € Arbeitsweg-Zuschlag) | Fahrtenbuch: ca. 5.600 €/Jahr | Vorteil Fahrtenbuch: ca. 8.080 €/Jahr (Privatanteil 40 %, Break-even laut Rechner bei 97,71 %)

Teurer Dienstwagen mit moderater Privatnutzung

Brutto-Listenpreis
60.000 €
Entfernung zur Arbeitsstätte
30 km
Gesamtfahrleistung pro Jahr
25.000 km
davon privat gefahren
10.000 km

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · 1-%-Regelung: ca. 6.960 €/Jahr (inkl. 2.160 € Arbeitsweg-Zuschlag) | Fahrtenbuch: ca. 7.200 €/Jahr | Vorteil Fahrtenbuch: ca. -240 €/Jahr (Privatanteil 80 %, Break-even laut Rechner bei 77,33 %)

Hoher Privatanteil kippt den Vergleich

Brutto-Listenpreis
40.000 €
Entfernung zur Arbeitsstätte
15 km
Gesamtfahrleistung pro Jahr
15.000 km
davon privat gefahren
12.000 km

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Blitzer-RechnerGemessene Geschwindigkeit und Tempolimit eingeben – Bußgeld, Punkte und Fahrverbot nach aktuellem Bußgeldkatalog berechnen. Mit Toleranzabzug und Probezeit-Hinweis.Reifendruck & VerbrauchWas falscher Reifendruck an Kraftstoff und Geld kostet. Mehrverbrauch durch Unterdruck, Reifenverschleiß, Bremsweg – warum regelmäßiges Prüfen lohnt.Schadenfreiheitsklasse-RechnerSF-Klasse nach Schaden berechnen: Rückstufung, neuer Beitragssatz und kumulierte Mehrkosten über die Folgejahre aus marktüblicher SF-Staffel.Bremsweg-Reaktionsweg-RechnerReaktionsweg, Bremsweg und Anhalteweg bei Geschwindigkeit und Straßenbedingungen – Sicherheitsrechner für Fahrer.Fahrrad vs. AutoFahrrad und Auto vergleichen nach Kosten, CO₂-Einsparung und Reisezeit. Drei Modi: Kostenvergleich mit Amortisation, CO₂-Einsparung in kg und Äquivalenten, Zeitvergleich inklusive Parkplatzsuche. Für alle Fahrradtypen inkl. E-Bike.Heimarbeits-ErsparnisHomeoffice vs. Pendeln – wie viel sparst du durch Heimarbeit an Fahrtkosten?SpritkostenrechnerSpritkosten berechnen – für Einzelfahrten, monatlich und jährlich mit CO₂-Ausstoß.KFZ-SteuerJährliche Kfz-Steuer nach Antrieb, Hubraum, CO₂ und Erstzulassung berechnen und Fahrzeugvarianten sauber vergleichen.Leasing vs. KaufLeasing vs. Kauf: Gesamtkosten, monatliche Belastung, Restwert und Empfehlung für Ihre Fahrzeugfinanzierung vergleichen.Bahn vs. Auto – Kosten, Zeit und CO₂Bahn und Auto vergleichen: Kosten pro Fahrt und pro Jahr, CO₂-Emissionen und Reisezeit. Mit Bahncard-Vergleich, Fixkosten Auto und Produktivitätsfaktor Bahn.Tankkosten-VergleichKraftstoffkosten verschiedener Antriebsarten vergleichen: Benzin, Diesel, Autogas, Erdgas, Hybrid, Plug-in-Hybrid und E-Auto – Kosten pro 100 km und Jahreskosten, bis zu 8 Fahrzeuge.Wertminderung-RechnerMerkantilen Minderwert nach einem Unfall nach Ruhkopf/Sahm berechnen: Wiederbeschaffungswert, Reparaturkosten und Fahrzeugalter eingeben, Minderwert netto ablesen.Sicherheitsabstand-RechnerSicherheitsabstand nach halbem Tacho, Zwei-Sekunden-Regel und Lkw-Regel berechnen, mit Zeitlücke, Leitpfostenabstand, Prüfung des eigenen Abstands und Tabelle.Überholweg-RechnerÜberholweg, Überholdauer, Relativstrecke und nötige freie Sichtweite bei Gegenverkehr berechnen, mit konstanter Geschwindigkeit oder Beschleunigung, Fahrzeuglängen und Abstand nach halbem Tacho.DOT-Reifen-RechnerDOT Reifen lesen: Datumscode eingeben und Herstellungswoche, Alter in Jahren und Monaten, die Sechs-Jahres-Grenze für Tempo-100-Anhänger und die Ersatzempfehlung von ADAC und Hersteller erhalten.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Visualisierung: Liegt der Privatanteil unter der Break-even-Schwelle (1-%-Jahreswert geteilt durch Gesamtkosten, im Beispiel 25%), ist das Fahrtenbuch steuerlich vorteilhafter als die 1%-Regelung

    Fahrtenbuch-Schwelle – Unter 25% Privatanteil lohnt sich das Fahrtenbuch

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/fahrtenbuch">
      <img src="https://rechner-portal.de/images/auto/fahrtenbuch-schwelle.svg"
           alt="Visualisierung: Liegt der Privatanteil unter der Break-even-Schwelle (1-%-Jahreswert geteilt durch Gesamtkosten, im Beispiel 25%), ist das Fahrtenbuch steuerlich vorteilhafter als die 1%-Regelung"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/fahrtenbuch">Fahrtenbuch-Schwelle – Unter 25% Privatanteil lohnt sich das Fahrtenbuch auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/fahrtenbuch
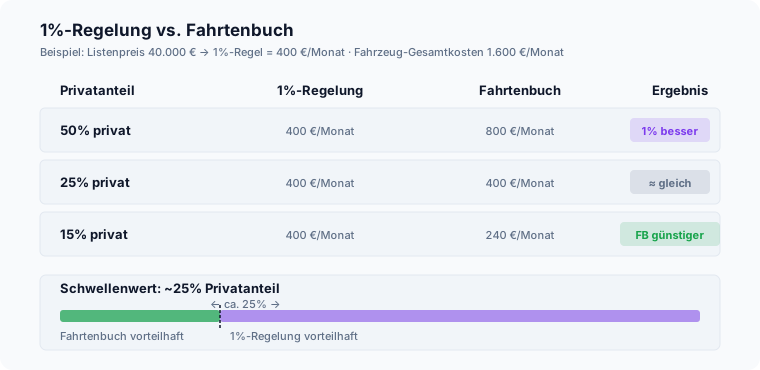
  • Beispiel: Listenpreis 40.000 Euro, 1%-Regel 400 Euro pro Monat, Fahrzeug-Gesamtkosten 1.600 Euro pro Monat. Bei 50% Privatanteil ist die 1%-Regel günstiger, bei 25% sind beide Methoden gleich, darunter ist das Fahrtenbuch günstiger.

    1%-Regelung vs. Fahrtenbuch – Wann lohnt sich was?

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/fahrtenbuch">
      <img src="https://rechner-portal.de/images/auto/fahrtenbuch-vs-pauschal-vergleich.svg"
           alt="Beispiel: Listenpreis 40.000 Euro, 1%-Regel 400 Euro pro Monat, Fahrzeug-Gesamtkosten 1.600 Euro pro Monat. Bei 50% Privatanteil ist die 1%-Regel günstiger, bei 25% sind beide Methoden gleich, darunter ist das Fahrtenbuch günstiger."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/fahrtenbuch">1%-Regelung vs. Fahrtenbuch – Wann lohnt sich was? auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/fahrtenbuch

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung ist eine Orientierung und ersetzt keine Steuerberatung. Maßgeblich sind die aktuellen Vorgaben des Finanzamts und dein individueller Steuerbescheid; ein steuerlich anerkanntes Fahrtenbuch muss lückenlos und zeitnah geführt sein.

Quelle: Gegenüberstellung von pauschaler 1-%-Regelung und Fahrtenbuchmethode auf Basis von Listenpreis, Kilometerverhältnis und Gesamtfahrzeugkosten.

Stand: 2026-09-12

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
12. September 2026
Fachbereich
Auto / Recht & Kosten
Formeln basieren auf
Gegenüberstellung der pauschalen 1-%-Regelung und der Fahrtenbuchmethode (VZ 2025). 1-%-Regelung: 1 % × Bemessungsgrundlage BLP × 12 Monate plus 0,03 % × Bemessungsgrundlage BLP × Entfernung Arbeitsstätte × 12 Monate (§ 8 Abs. 2 Satz 3 EStG), gedeckelt auf Gesamtfahrzeugkosten. Bemessungsgrundlage nach § 6 Abs. 1 Nr. 4 EStG: voller BLP bei Verbrennern; 1/4 BLP für Elektrofahrzeuge (0 CO₂) mit BLP ≤ 100.000 €; 1/2 BLP für Elektrofahrzeuge (0 CO₂) mit BLP > 100.000 € und für begünstigte PHEV (≥ 80 km E-Reichweite oder ≤ 50 g/km CO₂, gültig bis 31.12.2030). Fahrtenbuchmethode: Privatkilometer × (Gesamtkosten ÷ Gesamtkilometer).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Fahrtenbuch-Rechner. Abgerufen von https://rechner-portal.de/auto/recht-kosten/fahrtenbuch

Harvard-Format

Rechner-Portal, 2026. Fahrtenbuch-Rechner. Available at: https://rechner-portal.de/auto/recht-kosten/fahrtenbuch

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.