Zum Hauptinhalt springen

Wie viel Kredit bekomme ich? Rechner für Rate und Summe

FinanzenStand Noch keine Bewertung
€/Monat
€/Monat
Personen
€/Monat
€/Monat
%
%
Monate
Anzeige

Kurzantwort

Schätzt nach dem Muster der bankmäßigen Haushaltsrechnung, wie viel Kredit du bekommen könntest: aus Haushaltsnetto, Fixkosten und Lebenshaltungspauschale ergibt sich die tragbare Rate, daraus mit Zins und Laufzeit die maximale Kreditsumme samt Zinskosten und Anteil am Netto.

Wie viel Kredit bekomme ich? Netto, Fixkosten und Haushalt eingeben, tragbare Rate

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 4 Grenzen

Annahmen

  • Freies Einkommen = Haushaltsnetto − Fixkosten − Lebenshaltungspauschale; die Pauschale ist eine einstellbare Modellannahme (Vorgabe 750 € plus 250 € je weitere Person).
  • Die tragbare Rate ist das freie Einkommen abzüglich des Sicherheitspuffers (Vorgabe 10 Prozent); sie wird nachschüssig monatlich gezahlt.
  • Der Monatszins folgt aus dem effektiven Jahreszins: (1 + Effektivzins)^(1/12) − 1; die Kreditsumme ist Rate × (1 − (1 + i)^−n) ÷ i.
  • Als Orientierung gilt in Ratgebern eine Rate von höchstens etwa 35 Prozent des Haushaltsnetto; der Rechner warnt, begrenzt die Rate aber nicht.

Grenzen

  • Der Rechner bildet das Verfahren einer Bank nicht nach: Schufa-Score, Beschäftigungsdauer, Sicherheiten und weitere Verpflichtungen fließen nicht ein.
  • Die Lebenshaltungspauschalen sind einstellbare Annahmen aus Ratgebern, keine amtlichen Werte; Banken setzen sie unterschiedlich an.
  • Der Zins hängt von Bonität, Laufzeit und Kreditsumme ab; der Vorgabewert 8,5 Prozent ist ein Durchschnitt der Bundesbank-Statistik und kein Angebot.
  • Nebenkosten wie Restschuldversicherung, Bearbeitungsgebühren und Sondertilgungen sind nicht gesondert eingerechnet.

Stand der Prüfung: Bundesbank MFI-Zinsstatistik (Stand der Reihe 01.10.2026), Ratgeber CHECK24 und Dr. Klein, Stand 10.10.2026.
Überblick

Wie viel Kredit bekomme ich? Rechner nach Einkommen und Haushaltsrechnung der Bank

Der Rechner schätzt, wie viel Kredit du nach dem Muster einer bankmäßigen Haushaltsrechnung bekommen könntest. Eine Bank prüft nicht nur dein Einkommen, sondern zieht von deinem Haushaltsnetto die festen Ausgaben und eine Pauschale für die Lebenshaltung ab.

Was übrig bleibt, abzüglich eines Sicherheitspuffers, ist die Rate, die sie dir zutraut. Aus Rate, Zins und Laufzeit ergibt sich die maximale Kreditsumme. Der Rechner zeigt dazu Gesamtrückzahlung, Zinskosten und den Anteil der Rate am Netto.

Er beantwortet damit die Frage, wie viel Kredit du bei deinem Einkommen bekommst, und berechnet den Kreditrahmen für einen Ratenkredit mit gleichbleibender Rate; das Limit einer Kreditkarte oder die Baufinanzierung meint er nicht.

Im Standardfall verdient ein Zwei-Personen-Haushalt 3.200 € netto und zahlt 1.100 € Fixkosten. Die Lebenshaltungspauschale beträgt 750 € plus 250 € für die zweite Person, zusammen 1.000 €. Es bleiben 1.100 € frei, nach 10 Prozent Puffer 990 € Rate.

Bei einem effektiven Jahreszins von 8,5 Prozent und 60 Monaten Laufzeit ergibt das 48.611,79 € Kreditsumme, bei 59.400 € Rückzahlung und 10.788,21 € Zinsen. Die Rate entspricht 30,9 Prozent des Nettos. Das ist ein Modell.

Die Pauschalen sind einstellbar, weil Banken sie unterschiedlich ansetzen, und über die Zusage entscheiden Bonität, Schufa-Score, Beschäftigungsdauer und bestehende Kredite.

Der Rechner hilft dir, vor dem Antrag eine realistische Größenordnung zu kennen.

Gerade bei Ratenkrediten für Auto, Umzug oder Renovierung lohnt der Blick vorab, denn eine abgelehnte Anfrage taucht in der Schufa auf, und mehrere Anfragen in kurzer Zeit wirken sich auf die Bewertung aus. Rechne deshalb erst, dann frage an.

Eingaben

Wie viel Kredit bekomme ich Rechner: Netto, Fixkosten, Haushalt und Zins eingeben

Beim „Haushaltsnetto“ trägst du das monatliche Nettoeinkommen aller Antragsteller ein. Bei den „Fixkosten“ zählen Miete, Versicherungen, Unterhalt und laufende Raten, auch bestehende Kredite.

Die „Personen im Haushalt“ bestimmen die Lebenshaltungspauschale: Die „Lebenshaltungspauschale erste Person“ liegt nach Ratgebern bei 500 bis 900 €, die „Lebenshaltungspauschale je weitere Person“ bei 200 bis 300 €.

Beide Werte kannst du an die Angaben deiner Bank anpassen. Der „Sicherheitspuffer“ lässt einen Teil des freien Einkommens ungenutzt; zehn Prozent sind eine Annahme, null Prozent schöpfen das freie Einkommen aus.

Den „Effektiven Jahreszins“ nimmst du aus dem Angebot; ohne Angebot passt der Vorgabewert 8,5 Prozent, den die Bundesbank-Statistik für neue Konsumentenkredite 2026 als Größenordnung zeigt. Die „Laufzeit“ gibst du in Monaten an, von 6 bis 120.

Typischer Eingabefehler: das Bruttogehalt statt des Nettos oder die Kreditrate als Teil der Fixkosten, obwohl sie erst berechnet wird. Trage nur bereits bestehende Raten bei den Fixkosten ein. Alle Felder haben Vorgabewerte, du kannst sofort rechnen.

Ändere zuerst Netto, Fixkosten und Personenzahl, dann Zins und Laufzeit aus deinem Angebot. Die Pauschalen und den Puffer passt du an, wenn dir die Bank andere Werte nennt oder du vorsichtiger planen willst.

Das Ergebnis aktualisiert sich bei jeder Änderung, sodass du Varianten mit anderer Laufzeit schnell vergleichen kannst.

Praxisfälle

Wie viel Kredit bekomme ich? Acht Fälle mit Ergebnis

Acht Suchfragen rund um den Kreditrahmen, jeweils mit dem Ergebnis aus dem Rechner (Vorgaben 750 € plus 250 € je weitere Person, 10 Prozent Puffer, 8,5 Prozent effektiv).

  1. Wie viel Kredit bei 3.200 € netto

    „Wie viel Kredit bekomme ich bei 3.200 € netto?“

    Eingabe
    Zwei Personen, 1.100 € Fixkosten, 8,5 Prozent, 60 Monate
    Ergebnis
    Rate 990 €, Kreditsumme 48.611,79 €, Anteil am Netto 30,9 Prozent
  2. Wie viel Kredit bei 2.000 € netto

    „Wie viel Kredit bekomme ich bei 2.000 Euro netto?“

    Eingabe
    Eine Person, 700 € Fixkosten, 8,5 Prozent, 60 Monate
    Ergebnis
    Rate 495 €, Kreditsumme 24.305,90 €, Zinsen 5.394,10 €
  3. Wie viel Kredit bei 2.500 € netto

    „Wie viel Kredit bekomme ich mit 2.500 Euro netto?“

    Eingabe
    Eine Person, 875 € Fixkosten, 8,5 Prozent, 60 Monate
    Ergebnis
    Rate 787,50 €, Kreditsumme 38.668,47 €, Anteil 31,5 Prozent
  4. Wie viel Kredit bei 3.000 € netto

    „Wie viel Kredit bekomme ich bei 3.000 Euro netto?“

    Eingabe
    Eine Person, 1.050 € Fixkosten, 8,5 Prozent, 60 Monate
    Ergebnis
    Rate 1.080 €, Kreditsumme 53.031,05 €, Zinsen 11.768,95 €
  5. Kredithöhe bei 1.000 € Rate

    „Welche Kredithöhe bekomme ich bei 1.000 Euro Rate?“

    Eingabe
    Rate 1.000 € (ohne Pauschalen), 8,5 Prozent, 60 und 120 Monate
    Ergebnis
    49.102,82 € bei 60 Monaten, 81.758,43 € bei 120 Monaten
  6. Längere Laufzeit bei 3.000 € netto

    „Wie viel mehr Kredit bringt eine längere Laufzeit?“

    Eingabe
    Wie oben, aber 84 Monate
    Ergebnis
    68.882,21 € statt 53.031,05 €, Zinsen 21.837,79 € statt 11.768,95 €
  7. Drei Personen im Haushalt

    „Wie viel Kredit bekommt eine Familie mit 2.500 € netto?“

    Eingabe
    Drei Personen, 875 € Fixkosten, 8,5 Prozent, 60 Monate
    Ergebnis
    Rate 337,50 €, Kreditsumme 16.572,20 € statt 38.668,47 € für eine Person
  8. Kredit mit 1.300 € netto

    „Kann ich mit 1.300 Euro netto einen Kredit bekommen?“

    Eingabe
    Eine Person, 455 € Fixkosten, 8,5 Prozent, 60 Monate
    Ergebnis
    Rate 85,50 €, Kreditsumme 4.198,29 €; die Bank entscheidet nach Bonität

Berechnung

Kreditrahmen berechnen: Haushaltsrechnung, Rate und Annuität

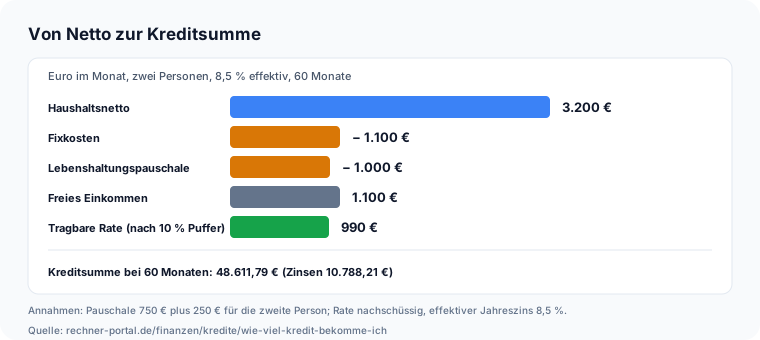
Haushaltsrechnung: 3.200 € Netto, minus 1.100 € Fixkosten, minus 1.000 € Lebenshaltungspauschale = 1.100 € frei, nach 10 Prozent Puffer 990 € Rate und 48.611,79 € Kreditsumme Grundlage ist die Haushaltsrechnung, die Banken vor einer Kreditzusage aufstellen; ein Gesetz legt die Pauschalen nicht fest, sie stammen aus Ratgebern von CHECK24 und Dr. Klein und sind hier einstellbar.

Der Monatszins folgt aus dem effektiven Jahreszins nach dem Prinzip des Anhangs I der Verbraucherkreditrichtlinie 2008/48/EG.

Als Zinsorientierung dient die MFI-Zinsstatistik der Bundesbank (Reihe BBIM1, Neugeschäft Konsumentenkredite): Von Januar bis August 2026 liegt der Durchschnitt zwischen 8,13 und 8,99 Prozent, der Augustwert ist vorläufig.

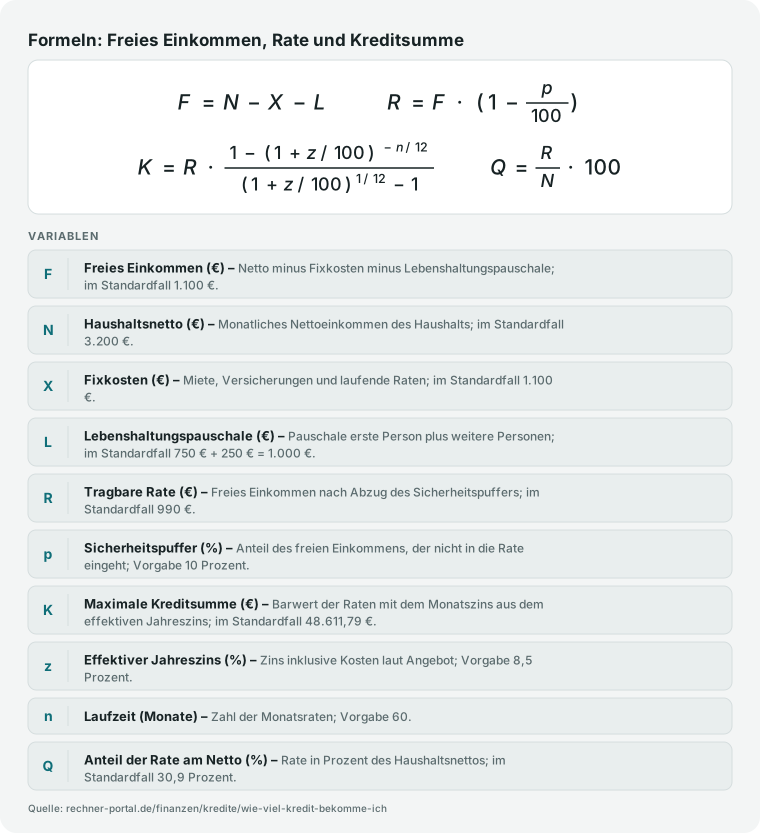
Die Rechnung hat vier Schritte. Erstens das freie Einkommen: Haushaltsnetto minus Fixkosten minus Lebenshaltungspauschale, im Standardfall 3.200 − 1.100 − 1.000 = 1.100 €.

Zweitens die Rate: freies Einkommen mal (1 minus Puffer), 1.100 × 0,90 = 990 €. Drittens der Monatszins: Aus dem effektiven Jahreszins von 8,5 Prozent wird (1,085)^(1/12) − 1 = 0,6821 Prozent im Monat.

Viertens die Kreditsumme: Die Rate wird mit dem Rentenbarwertfaktor multipliziert, Kredit = Rate × (1 − (1 + i)^−n) ÷ i. Mit i = 0,006821 und n = 60 ergibt das 990 × 49,10 = 48.611,79 €.

Die Rückzahlung beträgt 60 × 990 = 59.400 €, die Zinsen 10.788,21 €. Der Anteil der Rate am Netto folgt aus 990 ÷ 3.200 = 30,9 Prozent. Als Orientierung nennen Ratgeber höchstens etwa 35 Prozent.

Die Tabelle im Ergebnis zeigt die Kreditsumme für Laufzeiten von 12 bis 120 Monaten bei derselben Rate. Die Rechnung setzt gleich hohe, nachschüssige Monatsraten voraus, wie sie bei Ratenkrediten üblich sind.

Sondertilgungen, Restschuldversicherung und Bearbeitungsgebühren sind nicht eingerechnet; sie stecken, soweit sie in den effektiven Jahreszins eingehen, bereits im Zins. Ein Tilgungsplan mit Zins und Tilgung je Monat steht im Tilgungsplanrechner.

Formelgrafik: freies Einkommen gleich Netto minus Fixkosten minus Pauschale; Rate gleich freies Einkommen mal (1 minus Puffer); Kreditsumme gleich Rate mal Barwertfaktor; Quote gleich Rate durch Netto
Aus 3.200 € netto ergeben sich 1.100 € frei, 990 € Rate und bei 8,5 Prozent und 60 Monaten 48.611,79 € Kreditsumme, das sind 30,9 Prozent des Nettos.

Nachschlagen

Kreditsumme nach Monatsrate und Laufzeit

Die Tabelle zeigt für sechs Monatsraten und vier Laufzeiten die Kreditsumme bei einem effektiven Jahreszins von 8,5 Prozent und nachschüssigen Raten. Gerechnet mit derselben Funktion wie der Rechner.

Maximale Kreditsumme in Euro nach Monatsrate und Laufzeit bei 8,5 Prozent effektivem Jahreszins
Monatsrate36 Monate60 Monate84 Monate120 Monate
200,00 €6.364,94 €9.820,56 €12.755,96 €16.351,69 €
300,00 €9.547,41 €14.730,85 €19.133,95 €24.527,53 €
400,00 €12.729,88 €19.641,13 €25.511,93 €32.703,37 €
500,00 €15.912,34 €24.551,41 €31.889,91 €40.879,21 €
750,00 €23.868,52 €36.827,12 €47.834,87 €61.318,82 €
1.000,00 €31.824,69 €49.102,82 €63.779,82 €81.758,43 €

Die Summe ist die Kreditsumme, die genau diese Rate über die Laufzeit bedient; die Zinsen sind darin nicht enthalten. Der Zins hängt von Bonität und Angebot ab.

Kreditsumme nach Haushaltsnetto und Personenzahl

Die Tabelle zeigt für sechs Haushaltsnetto-Beträge und vier Haushaltsgrößen die maximale Kreditsumme bei 60 Monaten und 8,5 Prozent, mit Fixkosten von 35 Prozent des Nettos, den Pauschalen von 750 € plus 250 € je weitere Person und 10 Prozent Puffer. Gerechnet mit derselben Funktion wie der Rechner.

Maximale Kreditsumme in Euro nach Haushaltsnetto und Personenzahl (Fixkosten 35 Prozent des Nettos, 60 Monate, 8,5 Prozent)
Haushaltsnetto1 Person2 Personen3 Personen4 Personen
1.800,00 €18.560,87 €7.512,73 €kein Spielraumkein Spielraum
2.200,00 €30.050,93 €19.002,79 €7.954,66 €kein Spielraum
2.600,00 €41.540,99 €30.492,85 €19.444,72 €8.396,58 €
3.200,00 €58.776,08 €47.727,94 €36.679,81 €25.631,67 €
4.000,00 €81.756,20 €70.708,06 €59.659,93 €48.611,79 €
5.000,00 €110.481,35 €99.433,22 €88.385,08 €77.336,95 €

Die Fixkosten von 35 Prozent des Nettos sind eine Beispielannahme für Miete, Versicherungen und Raten. Mit höheren Fixkosten sinkt die Summe schnell.

Monatsrate nach Kreditsumme und Laufzeit

Die Tabelle zeigt umgekehrt, welche Monatsrate für eine gewünschte Kreditsumme nötig ist: für fünf Summen und vier Laufzeiten bei einem effektiven Jahreszins von 8,5 Prozent und nachschüssigen Raten. Gerechnet mit dem Annuitätsfaktor aus der Funktion des Rechners.

Monatsrate in Euro nach Kreditsumme und Laufzeit bei 8,5 Prozent effektivem Jahreszins
Kreditsumme36 Monate60 Monate84 Monate120 Monate
5.000,00 €157,11 €101,83 €78,39 €61,16 €
10.000,00 €314,22 €203,65 €156,79 €122,31 €
25.000,00 €785,55 €509,14 €391,97 €305,78 €
30.000,00 €942,66 €610,96 €470,37 €366,93 €
50.000,00 €1.571,11 €1.018,27 €783,95 €611,56 €

Die Rate ist die gleichbleibende Monatsrate, die die Summe über die Laufzeit samt Zinsen tilgt. Ob die Bank sie genehmigt, hängt vom freien Einkommen nach Fixkosten und Lebenshaltung ab; der Rechner ermittelt die tragbare Rate aus deinem Haushalt.

Expertenmodus

Wie viel Kredit bekomme ich: Fragen zu Netto, Rate, Kreditrahmen und Haus

Wie viel Kredit bekomme ich mit meinem Einkommen?

Das hängt von dem Betrag ab, der dir nach Fixkosten und Lebenshaltung im Monat übrig bleibt.

Banken rechnen mit einer Haushaltsrechnung: Haushaltsnetto minus Fixkosten minus Lebenshaltungspauschale ergibt das freie Einkommen, davon bleibt nach einem Sicherheitspuffer die tragbare Rate.

Im Standardfall mit 3.200 € netto, 1.100 € Fixkosten und zwei Personen sind das 1.100 € frei und 990 € Rate.

Bei 8,5 Prozent effektivem Jahreszins und 60 Monaten ergibt das eine Kreditsumme von 48.611,79 €, die Rate entspricht 30,9 Prozent des Nettos.

Der Rechner zeigt dir die tragbare Rate, die maximale Summe, die Gesamtrückzahlung von 59.400 € und die Zinskosten von 10.788,21 €.

Trage dein Haushaltsnetto und deine echten Fixkosten ein; die Zahl ist eine Modellrechnung und keine Kreditzusage, denn Schufa-Score, Beschäftigungsdauer und weitere Verpflichtungen prüft die Bank zusätzlich.

Probiere mehrere Laufzeiten aus, um zu sehen, wie stark die Summe schwankt.

Wie viel Kredit bekomme ich bei 2.000, 2.500 oder 3.000 Euro netto?

Als Beispiel für eine Person mit Fixkosten von 35 Prozent des Nettos, der Pauschale von 750 €, 10 Prozent Puffer, 8,5 Prozent Zins und 60 Monaten: Bei 2.000 € netto sind es 24.305,90 € bei einer Rate von 495 €, bei 2.500 € netto 38.668,47 € bei 787,50 € Rate und bei 3.000 € netto 53.031,05 € bei 1.080 € Rate.

Bei 4.000 € netto steigen sie auf 81.756,20 €. Mit drei Personen im Haushalt und 2.500 € netto bleiben nur 16.572,20 € bei 337,50 € Rate, weil jede weitere Person 250 € Lebenshaltung kostet.

Die Summe wächst schneller als das Netto, weil die feste Pauschale bei höherem Einkommen weniger ins Gewicht fällt. Trage deine echten Fixkosten ein, denn schon 100 € mehr Miete senken die Rate um 90 €.

Diese Beispielwerte sind Modellannahmen, die Bank entscheidet im Einzelfall und prüft zusätzlich deine Bonität.

Welche Kredithöhe bekomme ich bei einer monatlichen Rate von 1.000 Euro?

Bei 1.000 € Monatsrate und 8,5 Prozent effektivem Jahreszins ergibt sich bei 36 Monaten eine Kreditsumme von 31.824,69 €, bei 60 Monaten von 49.102,82 €, bei 84 Monaten von 63.779,82 € und bei 120 Monaten von 81.758,43 €.

Mit 800 € Rate sind es bei 60 Monaten 39.282,26 €, mit 1.200 € Rate 58.923,39 €. Dabei zahlst du bei 60 Monaten insgesamt 60.000 € zurück, davon 10.897,18 € Zinsen; bei 120 Monaten sind es 120.000 € und 38.241,57 € Zinsen.

Die Rate ist also nur ein Teil der Rechnung, die Laufzeit entscheidet über die Summe und die Zinskosten. Die Tabelle weiter unten zeigt die Kreditsumme für sechs Raten und vier Laufzeiten.

Stelle im Rechner Laufzeit und Zins ein und vergleiche die Gesamtrückzahlung, bevor du dich für eine lange Laufzeit entscheidest. Achte darauf, dass die Rate dein Budget auch bei steigenden Kosten trägt.

Wie berechnet die Bank die mögliche Kreditrate?

Die Bank erstellt eine Haushaltsrechnung. Sie nimmt dein Haushaltsnetto, zieht Fixkosten wie Miete, Versicherungen und laufende Raten ab und setzt eine Lebenshaltungspauschale an; das Ergebnis ist das freie Einkommen.

Ein Sicherheitspuffer von meist rund 10 Prozent sorgt dafür, dass die Rate nicht das ganze freie Einkommen aufzehrt.

Aus der Rate, dem Zins und der Laufzeit ergibt sich die Kreditsumme: Der Rechner rechnet mit dem Monatszins (1 + effektiver Jahreszins)^(1/12) − 1 nach Anhang I der Richtlinie 2008/48/EG.

Im Standardfall sind es 3.200 € − 1.100 € − 1.000 € Pauschale = 1.100 € frei, davon 90 Prozent = 990 € Rate, und bei 60 Monaten 48.611,79 €.

Banken weichen bei den Pauschalen voneinander ab und ergänzen Schufa-Score, Beschäftigungsdauer und Sicherheiten. Deshalb ist das Ergebnis eine Orientierung. Lege deine Kontoauszüge bereit, um die Fixkosten genau zu erfassen.

Wie hoch darf die Kreditrate vom Netto sein?

Als Faustregel gilt in Ratgebern eine Kreditrate von höchstens rund 35 Prozent des Haushaltsnettos, bei Haushalten mit Kindern oder hohen Fixkosten oft weniger. Ein festes Gesetz dafür gibt es nicht, die Bank entscheidet nach ihrer Haushaltsrechnung.

Im Standardfall mit 3.200 € netto liegt die tragbare Rate von 990 € bei 30,9 Prozent des Nettos, bei 3.000 € netto und ohne Sicherheitspuffer sind es 1.200 € oder 40 Prozent, mit Puffer 1.080 € oder 36 Prozent.

Der Rechner zeigt dir den Anteil der Rate am Netto und warnt bei mehr als 35 Prozent, begrenzt die Rate aber nicht. Eine Rate unter 25 Prozent des Nettos lässt in der Praxis mehr Luft für Unvorhergesehenes.

Prüfe außerdem, ob du bestehende Kredite, Leasingraten oder Unterhalt bei den Fixkosten berücksichtigt hast, denn sie senken die Rate deutlich. Plane Rücklagen ein, damit eine Reparatur die Rate nicht gefährdet.

Wie kann ich den Kreditrahmen berechnen?

Den Kreditrahmen, also die Summe, die du dir leisten kannst, berechnest du über die tragbare Monatsrate und die Laufzeit.

Zuerst bestimmst du das freie Einkommen aus Netto, Fixkosten und Lebenshaltung, dann die Rate nach Puffer, und daraus mit Zins und Laufzeit die Kreditsumme.

Der Rechner erledigt diese Schritte: Bei 3.000 € netto, 1.050 € Fixkosten und einer Person ergeben sich 1.080 € Rate und bei 60 Monaten ein Rahmen von 53.031,05 €.

Eine längere Laufzeit vergrößert den Rahmen, aber auch die Kosten: Bei 120 Monaten sind es 88.299,10 €, die Zinsen steigen von 11.768,95 € auf 41.300,90 €. Mit einem niedrigeren Zins von 6,4 Prozent wächst der Rahmen bei 60 Monaten auf 55.569,62 €.

Der Begriff Kreditrahmen meint auch das Limit einer Kreditkarte oder eines Rahmenkredits; dafür gilt dieser Rechner nicht, er rechnet mit einem Ratenkredit mit fester Rate.

Wie wirkt sich die Laufzeit auf die Kreditsumme und die Zinsen aus?

Je länger die Laufzeit, desto größer ist die Kreditsumme, die dieselbe Rate trägt, aber desto höher sind auch die Zinskosten. Bei 3.000 € netto, 1.050 € Fixkosten, einer Person und 8,5 Prozent Zins beträgt die Rate 1.080 €.

Bei 60 Monaten ergibt das 53.031,05 € Kredit und 11.768,95 € Zinsen, bei 84 Monaten 68.882,21 € und 21.837,79 € Zinsen, bei 120 Monaten 88.299,10 € und 41.300,90 € Zinsen. Der Zins richtet sich nach Bonität, Laufzeit und Summe.

Die Bundesbank meldet für neue Konsumentenkredite im Jahr 2026 effektive Jahreszinsen zwischen 8,13 und 8,99 Prozent im Monatsdurchschnitt, der Augustwert ist vorläufig. Dein Angebot kann darüber oder darunter liegen.

Wähle die kürzeste Laufzeit, die deine Rate noch trägt, und vergleiche mehrere Angebote. Prüfe Sondertilgungen und Restschuldversicherung, die der Rechner nicht einrechnet, und lass dir das Angebot mit dem effektiven Jahreszins schriftlich geben.

Wie viel Kredit bekomme ich für ein Haus oder eine Immobilie?

Für ein Haus reicht ein Ratenkredit in der Regel nicht, und dieser Rechner ist nicht für die Baufinanzierung gedacht. Er rechnet mit einem Ratenkredit bis 120 Monate und ohne Sicherheiten.

Selbst bei 3.000 € netto, 1.050 € Fixkosten und 120 Monaten Laufzeit sind es nur 88.299,10 €, bei 4.000 € netto und 60 Monaten 81.756,20 €.

Eine Immobilienfinanzierung läuft über viele Jahre, nutzt die Immobilie als Sicherheit und hängt vom Eigenkapital und vom Beleihungswert ab.

Die Haushaltsrechnung der Bank ähnelt der hier verwendeten, aber Zinsen, Tilgung und Laufzeit sind anders, und es kommen Kaufnebenkosten dazu.

Nutze für die Frage, was du dir leisten kannst, den Rechner Wie viel Haus kann ich mir leisten und für die Raten den Kreditrechner.

Den Ratenkredit-Rahmen dieses Rechners kannst du für die Anschaffung, den Umbau oder die Renovierung als Teil der Finanzierung betrachten.

Kann ich mit 1.300 Euro netto einen Kredit bekommen, und warum bekomme ich weniger?

Rechnerisch bleibt bei 1.300 € netto, 455 € Fixkosten, einer Person und der Pauschale von 750 € nur wenig übrig: Das freie Einkommen beträgt 95 €, die Rate nach Puffer 85,50 € und die Kreditsumme bei 60 Monaten 4.198,29 €.

Ob die Bank einen Kredit gibt, entscheidet sie im Einzelfall nach Schufa-Score, Beschäftigung und Verpflichtungen.

Warum du weniger bekommst als berechnet, hat meist diese Gründe: höhere Fixkosten, laufende Raten, strengere Pauschalen der Bank, ein Zins über 8,5 Prozent oder eine kürzere Laufzeit.

Du kannst die Summe erhöhen, indem du Fixkosten senkst, Schulden vorab tilgst, die Laufzeit verlängerst oder einen Mitantragsteller mit Einkommen aufnimmst.

Ohne Sicherheitspuffer steigt die Rate im Beispiel bei 3.000 € netto von 1.080 € auf 1.200 € und die Summe von 53.031,05 € auf 58.923,39 €; das ist riskant. Spiele im Rechner mehrere Varianten durch.

Hinweise

Wie viel Kredit bei 2.000, 2.500 oder 3.000 Euro netto? Rate, Laufzeit und Zins einordnen

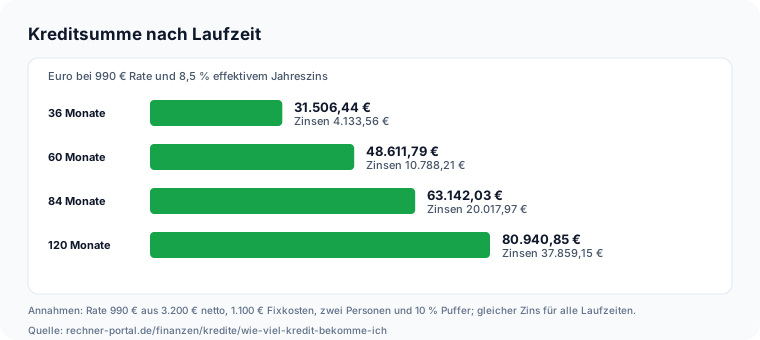
Kreditsumme bei 990 € Rate und 8,5 Prozent nach Laufzeit: 36 Monate 31.506,44 €, 60 Monate 48.611,79 €, 84 Monate 63.142,03 €, 120 Monate 80.940,85 € Lies zuerst die Rate und den Anteil am Netto, dann die Kreditsumme. Liegt der Anteil über 35 Prozent, warnt der Rechner, denn Banken prüfen dann strenger.

Die Laufzeit verändert die Summe stark, die Rate bleibt gleich: Bei 36 Monaten sind es 31.506,44 €, bei 60 Monaten 48.611,79 €, bei 84 Monaten 63.142,03 € und bei 120 Monaten 80.940,85 €.

Die Zinsen wachsen noch schneller, von 4.133,56 € bei 36 Monaten auf 37.859,15 € bei 120 Monaten. Drei Stellschrauben bringen am meisten. Ein höheres Netto: 300 € mehr heben die Kreditsumme von 48.611,79 € auf 61.869,56 €.

Geringere Fixkosten: 200 € weniger Miete oder Raten bringen 57.450,30 €. Ein niedrigerer Zins: Bei 6,4 Prozent steigt die Summe auf 50.938,82 €, bei 12 Prozent sinkt sie auf 45.131,92 €. Beachte den Sicherheitspuffer.

Mit 0 Prozent wären es 54.013,10 € bei 34,4 Prozent Anteil am Netto; mit 20 Prozent nur 43.210,48 €. Wähle den Puffer so, dass die Rate in schlechten Monaten tragbar bleibt, etwa wenn die Heizkosten steigen oder das Auto repariert werden muss.

Prüfe außerdem die Reihenfolge: Erst kommt die Frage, welche Rate du dauerhaft zahlen kannst, dann die Summe.

Wer umgekehrt eine Summe festlegt und die Rate nachträglich passend macht, landet schnell bei einer Laufzeit von zehn Jahren und hohen Zinskosten.

Wie viel Kredit du bei 2.000, 2.500 oder 3.000 € netto bekommst, zeigt ein Beispiel für eine Person mit Fixkosten von 35 Prozent des Nettos: 24.305,90 €, 38.668,47 € und 53.031,05 € bei 60 Monaten und 8,5 Prozent.

Bei einer festen Rate von 1.000 € sind es 49.102,82 € in 60 und 81.758,43 € in 120 Monaten. Drei Personen im Haushalt senken die Summe bei 2.500 € netto auf 16.572,20 €.

Anwendung

Kreditrahmen im Vergleich: Lena und Familie Weber

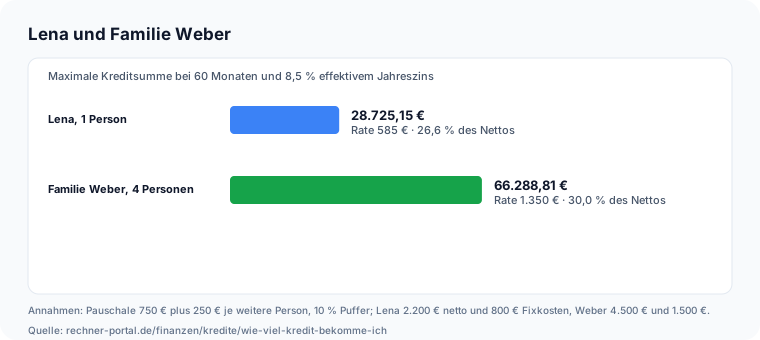
Zwei Haushalte im Vergleich: Lena mit 2.200 € netto und 800 € Fixkosten erhält 28.725,15 € bei 585 € Rate, Familie Weber mit 4.500 € netto und 1.500 € Fixkosten 66.288,81 € bei 1.350 € Rate Ausgangslage: Lena lebt allein, verdient 2.200 € netto und zahlt 800 € Fixkosten. Familie Weber hat vier Personen, 4.500 € netto und 1.500 € Fixkosten. Beide möchten einen Kredit über 60 Monate aufnehmen und wissen, was drin ist.

Eingaben: Netto, Fixkosten und Personenzahl, dazu die Vorgaben von 750 € plus 250 € je weitere Person, 10 Prozent Puffer, 8,5 Prozent effektiv, 60 Monate.

Ergebnis: Lena hat 650 € frei, nach Puffer 585 € Rate, das sind 26,6 Prozent ihres Nettos; die Kreditsumme beträgt 28.725,15 €, die Rückzahlung 35.100 €.

Familie Weber hat 1.500 € frei, 1.350 € Rate (30 Prozent des Nettos) und kommt auf 66.288,81 € bei 81.000 € Rückzahlung. Die Zinsen betragen 6.374,85 € beziehungsweise 14.711,19 €.

Entscheidung: Lena nimmt die Summe als Obergrenze und fragt eine kleinere Rate an; Familie Weber vergleicht Angebote mit 48 und 60 Monaten und klärt bei der Bank die Pauschale für Kinder.

Beide legen fest, dass die Rate nicht über 30 Prozent des Nettos steigen soll, und halten eine Reserve für Reparaturen frei.

Fallstricke

Typische Fehler bei der Kreditrahmen-Berechnung

Der erste Fehler: Das Brutto wird als Netto eingetragen. Die Bank rechnet mit dem Nettoeinkommen; mit 4.600 € brutto statt 3.200 € netto stiege die Kreditsumme im Rechner auf mehr als das Doppelte und wäre unrealistisch.

Der zweite Fehler: Bestehende Raten werden vergessen. Ein Autokredit mit 250 € Rate senkt die Rate des neuen Kredits um 225 € und die Kreditsumme von 48.611,79 € auf rund 37.600 €; die Bank kennt die Verpflichtung aus der Schufa.

Der dritte Fehler: Die Lebenshaltungspauschale wird zu niedrig angesetzt. Mit 600 € statt 750 € und 200 € statt 250 € je weitere Person rechnet der Rechner 57.450,30 €, mit 900 € und 300 € nur 39.773,29 €. Frage die Bank nach ihren Werten.

Der vierte Fehler: Die Rate wird nur am Zins gemessen. Der Rechner nimmt den effektiven Jahreszins; ein Angebot mit niedrigerem Sollzins, aber hohen Gebühren, kann teurer sein. Der fünfte Fehler: Die Summe wird als Zusage gelesen.

Bonität, Schufa und Beschäftigung entscheiden; die Bank kann auch weniger anbieten oder ablehnen. Rechne mit dem Ergebnis als Obergrenze, nicht als Ziel. Der sechste Fehler: Die Laufzeit wird nur nach der Rate gewählt.

Bei gleicher Rate von 990 € zahlt jemand mit 84 Monaten 20.017,97 € Zinsen, mit 60 Monaten 10.788,21 €; wer die kürzere Laufzeit wählt, spart rund 9.200 € Kosten, bekommt aber 14.530,24 € weniger Kredit.

Nächster Schritt

Wie viel Kredit bekomme ich? Fazit und nächste Schritte

Wie viel Kredit du bekommst, hängt von der Rate ab, die dein Haushalt nach Fixkosten, Lebenshaltung und Puffer trägt. Der Rechner zeigt Rate, Kreditsumme, Zinsen und den Anteil am Netto und macht sichtbar, wie Laufzeit und Zins die Summe verändern.

Das Ergebnis ist ein Modell, keine Zusage der Bank. Dein nächster Schritt: Hole zwei bis drei Angebote mit Effektivzins ein, setze den Wert ein und prüfe die Summe bei kürzerer und längerer Laufzeit.

Den genauen Tilgungsverlauf zeigt der Kreditrechner, ob sich eine Umschuldung lohnt der Umschuldungsrechner. Lege Kontoauszüge, Gehaltsnachweise und Mietvertrag bereit, damit die Prüfung der Bank schnell geht.

Rechne die Summe erst nach, wenn du ein verbindliches Angebot mit Effektivzins in der Hand hast.

Vertiefung

Wie viel Kredit bei welchem Einkommen: Beispiele für Single, Familie, Laufzeit und Zins

Praxisbeispiel

3.200 € netto, 1.100 € Fixkosten, 2 Personen, 8,5 % effektiv, 60 Monate

Haushaltsnetto
3.200 €/Monat
Fixkosten
1.100 €/Monat
Personen im Haushalt
2 Personen
Lebenshaltungspauschale erste Person
750 €/Monat
Lebenshaltungspauschale je weitere Person
250 €/Monat
Sicherheitspuffer
10 %
Effektiver Jahreszins
8,5 %
Laufzeit
60 Monate

Ergebnis: Tragbare Rate 990,00 € | Maximale Kreditsumme 48.611,79 € | Anteil am Netto 30,9 % | Zinsen 10.788,21 €

Nach Fixkosten und Pauschale bleiben 1.100 € frei, davon werden 990 € als Rate eingeplant. Über 60 Monate ergibt das 59.400 € Rückzahlung.

Beispiel 1 · Einfach · Rate 585,00 € | Kreditsumme 28.725,15 € | Anteil 26,6 % | Zinsen 6.374,85 €

Single mit 2.200 € netto

Haushaltsnetto
2.200 €/Monat
Fixkosten
800 €/Monat
Personen im Haushalt
1 Person
Lebenshaltungspauschale erste Person
750 €/Monat

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Rate 1.350,00 € | Kreditsumme 66.288,81 € | Anteil 30,0 % | Zinsen 14.711,19 €

Familie Weber mit vier Personen

Haushaltsnetto
4.500 €/Monat
Fixkosten
1.500 €/Monat
Personen im Haushalt
4 Personen
Lebenshaltungspauschale erste Person
750 €/Monat

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Rate 990,00 € | Kreditsumme 63.142,03 € | Zinsen 20.017,97 € | Rückzahlung 83.160,00 €

84 Monate Laufzeit

Haushaltsnetto
3.200 €/Monat
Fixkosten
1.100 €/Monat
Personen im Haushalt
2 Personen
Lebenshaltungspauschale erste Person
750 €/Monat

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Rate 1.100,00 € | Kreditsumme 54.013,10 € | Anteil 34,4 %

Ohne Sicherheitspuffer

Haushaltsnetto
3.200 €/Monat
Fixkosten
1.100 €/Monat
Personen im Haushalt
2 Personen
Lebenshaltungspauschale erste Person
750 €/Monat

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Rate 990,00 € | Kreditsumme 50.938,82 € | Zinsen 8.461,18 €

Zins 6,4 Prozent

Haushaltsnetto
3.200 €/Monat
Fixkosten
1.100 €/Monat
Personen im Haushalt
2 Personen
Lebenshaltungspauschale erste Person
750 €/Monat

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Rate 1.080,00 € | Kreditsumme 53.031,05 € | Anteil 36,0 % | Zinsen 11.768,95 €

Single mit 3.000 € netto

Haushaltsnetto
3.000 €/Monat
Fixkosten
1.050 €/Monat
Personen im Haushalt
1 Person
Lebenshaltungspauschale erste Person
750 €/Monat

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026Mehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Rentenlücke berechnenRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Tagesgeldrechner und FestgeldrechnerTagesgeld und Festgeld nach Zinssatz und Laufzeit berechnen: Zinsertrag, Endkapital und Effektivrendite – mit monatlicher bis jährlicher Zinsgutschrift und Zinsertrag nach Abgeltungsteuer.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Haushaltsrechnung: 3.200 € Netto, minus 1.100 € Fixkosten, minus 1.000 € Lebenshaltungspauschale gleich 1.100 € frei, nach 10 Prozent Puffer 990 € Rate und 48.611,79 € Kreditsumme

    Wie-viel-Kredit-Rechner: Haushaltsrechnung vom Haushaltsnetto zur tragbaren Rate und zur Kreditsumme

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich">
      <img src="https://rechner-portal.de/images/finanzen/wie-viel-kredit-bekomme-ich-haushaltsrechnung.svg"
           alt="Haushaltsrechnung: 3.200 € Netto, minus 1.100 € Fixkosten, minus 1.000 € Lebenshaltungspauschale gleich 1.100 € frei, nach 10 Prozent Puffer 990 € Rate und 48.611,79 € Kreditsumme"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich">Wie-viel-Kredit-Rechner: Haushaltsrechnung vom Haushaltsnetto zur tragbaren Rate und zur Kreditsumme auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich
  • Kreditsumme bei 990 € Rate und 8,5 Prozent nach Laufzeit: 36 Monate 31.506,44 €, 60 Monate 48.611,79 €, 84 Monate 63.142,03 €, 120 Monate 80.940,85 €

    Wie-viel-Kredit-Rechner: Maximale Kreditsumme und Zinskosten bei gleicher Rate nach Laufzeit

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich">
      <img src="https://rechner-portal.de/images/finanzen/wie-viel-kredit-bekomme-ich-laufzeit.svg"
           alt="Kreditsumme bei 990 € Rate und 8,5 Prozent nach Laufzeit: 36 Monate 31.506,44 €, 60 Monate 48.611,79 €, 84 Monate 63.142,03 €, 120 Monate 80.940,85 €"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich">Wie-viel-Kredit-Rechner: Maximale Kreditsumme und Zinskosten bei gleicher Rate nach Laufzeit auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich
  • Zwei Haushalte im Vergleich: Lena mit 2.200 € netto und 800 € Fixkosten erhält 28.725,15 € bei 585 € Rate, Familie Weber mit 4.500 € netto und 1.500 € Fixkosten 66.288,81 € bei 1.350 € Rate

    Wie-viel-Kredit-Rechner: Kreditsumme und Rate für einen Singlehaushalt und eine vierköpfige Familie im Vergleich

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich">
      <img src="https://rechner-portal.de/images/finanzen/wie-viel-kredit-bekomme-ich-praxis-vergleich.svg"
           alt="Zwei Haushalte im Vergleich: Lena mit 2.200 € netto und 800 € Fixkosten erhält 28.725,15 € bei 585 € Rate, Familie Weber mit 4.500 € netto und 1.500 € Fixkosten 66.288,81 € bei 1.350 € Rate"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich">Wie-viel-Kredit-Rechner: Kreditsumme und Rate für einen Singlehaushalt und eine vierköpfige Familie im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner bildet eine bankübliche Haushaltsrechnung als Modell ab und ersetzt weder eine Kreditprüfung noch eine Beratung. Ob und in welcher Höhe du einen Kredit erhältst, entscheidet die Bank nach Bonität, Schufa-Score und Unterlagen.

Quelle: Deutsche Bundesbank (MFI-Zinsstatistik, Reihe BBIM1, Stand 01.10.2026), RL 2008/48/EG, CHECK24 und Dr. Klein; abgerufen am 11.10.2026.

Stand: 2026-10-11

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
11. Oktober 2026
Fachbereich
Finanzen / Kredite
Formeln basieren auf
Annuitätenformel mit effektivem Jahreszins (RL 2008/48/EG), Bundesbank-Zinsstatistik und Ratgeberwerte der Haushaltsrechnung, Stand 10.10.2026.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Wie viel Kredit bekomme ich?. Abgerufen von https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich

Harvard-Format

Rechner-Portal, 2026. Wie viel Kredit bekomme ich?. Available at: https://rechner-portal.de/finanzen/kredite/wie-viel-kredit-bekomme-ich

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.