Zum Hauptinhalt springen

Geldwerter Vorteil Rechner Sachbezug 2026: Steuer und Netto

FinanzenStand Noch keine Bewertung
Art des Sachbezugs
€/Monat
€/Monat
Steuerklasse
Anzeige

Kurzantwort

Geldwerter Vorteil Rechner Sachbezug 2026: Art wählen (allgemeiner Sachbezug, Verpflegung, Unterkunft, Mitarbeiterrabatt, Jobticket oder Dienstwohnung), Monatswert und Gehaltsdaten eingeben. Du siehst steuerpflichtigen Betrag, Lohnsteuer- und SV-Mehrbelastung und Nettovorteil. Beispiel: 100 € Sachbezug bei 3.500 € brutto in Steuerklasse I bringen netto 55,00 €; 49 € bleiben unter der Freigrenze steuerfrei.

Geldwerter Vorteil berechnen: Art des Sachbezugs und Wert eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Nov. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

10 Annahmen und 9 Grenzen

Annahmen

  • Steuerberechnung auf Basis des ESt-Tarifs 2026 und der Lohnsteuertabelle.
  • SV-Beiträge: gesetzliche Kranken-, Renten-, Arbeitslosen- und Pflegeversicherung (AN-Anteil).
  • 50-€-Freigrenze (§ 8 Abs. 2 Satz 11 EStG): Sachbezüge bis 50 € im Monat bleiben steuerfrei; bei Überschreitung ist der gesamte Betrag steuerpflichtig. Gutscheine und Geldkarten gelten nur, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
  • Rabattfreibetrag 1.080 € im Jahr (§ 8 Abs. 3 EStG): Nur der Betrag darüber ist steuerpflichtig. Er gilt für Waren und Dienstleistungen, die dein Arbeitgeber nicht überwiegend für den Bedarf seiner Arbeitnehmer herstellt oder vertreibt. Der Rechner setzt ihn mit 90 €/Monat (1.080 €/12) an; er gilt je Kalenderjahr.
  • Verpflegung und Unterkunft: Angesetzt werden die amtlichen Sachbezugswerte der SvEV (§ 8 Abs. 2 Satz 6 EStG). Die 50-€-Freigrenze gilt dafür nicht, weil § 8 Abs. 2 Satz 11 EStG nur nach Satz 1 bewertete Sachbezüge erfasst (R 8.1 Abs. 3 LStR); auch in der Sozialversicherung verweist nur § 3 SvEV, nicht § 2 SvEV auf sie. Der eingegebene Wert ist deshalb voll steuer- und beitragspflichtig.
  • Jobticket: steuerfrei nach § 3 Nr. 15 EStG, wenn zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt.
  • Dienstwohnung (§ 8 Abs. 2 Satz 12 EStG, § 2 Abs. 4 SvEV): Vom ortsüblichen Mietwert (Kaltmiete plus umlagefähige Nebenkosten) wird ein Drittel abgezogen, wenn die ortsübliche Kaltmiete höchstens 25 €/m² beträgt; steuer- und beitragspflichtig ist nur, was danach über der gezahlten Miete liegt. Bleiben davon höchstens 50 € im Monat, greift die Sachbezugsfreigrenze.
  • KV-Beitrag mit dem eingegebenen Zusatzbeitrag deiner Krankenkasse; Vorgabe ist der durchschnittliche Zusatzbeitrag 2026 von 2,9 %.
  • Nettogehalt mit geldwertem Vorteil ist der ausgezahlte Betrag: Nettogehalt ohne Vorteil minus Lohnsteuer- und SV-Mehrbelastung. Den Sachbezug selbst erhältst du als Ware oder Leistung, nicht als Geld.
  • Eingabegrenzen (Sachbezug bis 5.000 €/Monat, Brutto 500 bis 20.000 €, Miete bis 10.000 €, Fläche 10 bis 500 m²) sind redaktionelle Annahmen.

Grenzen

  • Dienstwagen werden NICHT berechnet — dafür den Firmenwagenrechner nutzen.
  • Pauschalversteuerung durch den Arbeitgeber wird nicht abgebildet, weder nach § 37b EStG noch für Mahlzeiten mit 25 % nach § 40 Abs. 2 Satz 1 Nr. 1 EStG (pauschal versteuerte Mahlzeiten sind nach § 1 Abs. 1 Satz 1 Nr. 3 SvEV beitragsfrei).
  • Bei Verpflegung rechnet der Rechner Frühstück und Mittag- oder Abendessen aus den amtlichen Tageswerten; eine Zuzahlung ziehst du über „Monatswert selbst eingeben“ selbst ab. Bei Unterkunft gibst du den amtlichen Sachbezugswert selbst ein und wendest Abschläge (Gemeinschaftsunterkunft, Jugendliche, Auszubildende, Mehrfachbelegung) selbst an.
  • Ob die Voraussetzungen erfüllt sind – Zusätzlichkeit bei Gutscheinen und Geldkarten, keine allgemeine Zahlungsfunktion der Karte, Waren des Arbeitgebers beim Rabatt –, prüft der Rechner nicht.
  • Das steuerfreie Jobticket mindert die Entfernungspauschale (§ 3 Nr. 15 Satz 3 EStG).
  • Bei einem Bruttogehalt bis 603 € (Minijob) kann ein Sachbezug die Geringfügigkeitsgrenze überschreiten: Der Minijob-Status entfällt, die Arbeitnehmerbeiträge im Übergangsbereich sind zunächst niedriger als der Minijob-Eigenanteil (negative SV-Mehrbelastung), und die Pauschalbesteuerung durch den Arbeitgeber endet.
  • Ob ein Wohnungsvorteil bis 50 € auch beitragsfrei bleibt, regelt die SvEV nicht ausdrücklich; der Rechner behandelt ihn wie in der Lohnsteuer als frei.
  • Entgeltumwandlung beim Jobticket (nicht steuerfrei) wird als allgemeiner Sachbezug behandelt.
  • Dienstwohnung: Die 50-€-Freigrenze gilt für alle Sachbezüge eines Monats zusammen; der Rechner prüft sie nur für den Mietvorteil allein, weitere Sachbezüge im selben Monat sind hinzuzurechnen. Das Wahlrecht für den Rabattfreibetrag nach § 8 Abs. 3 EStG bei Arbeitgebern, die überwiegend an Fremde vermieten, bildet er nicht ab.

Stand der Prüfung: Rechtsstand: EStG, SvEV mit den Sachbezugswerten 2026, ESt-Tarif 2026 und Beitragsbemessungsgrenzen 2026; fachlich geprüft am 01.11.2026.
Überblick

Was ist ein geldwerter Vorteil?

Der Geldwerter-Vorteil-Rechner berechnet die steuerliche Belastung auf Sachbezüge wie Gutscheine, Essenszuschüsse, Mitarbeiterrabatte, Jobtickets oder verbilligte Wohnungen. Er ist ausdrücklich nicht für Dienstwagen gedacht — dafür gibt es den Firmenwagen-Rechner mit der 1-Prozent-Regelung.

Stattdessen zeigt dieser Rechner, wie sich verschiedene Sachbezugsarten steuerlich unterscheiden: Die 50-Euro-Freigrenze nach § 8 Abs. 2 Satz 11 EStG befreit allgemeine Sachbezüge bis 50 Euro komplett, der Rabattfreibetrag nach § 8 Abs. 3 EStG lässt 1.080 Euro pro Jahr steuerfrei, und Jobtickets nach § 3 Nr. 15 EStG bleiben bei Zusätzlichkeit vollständig steuerfrei.

Grundlage sind die Steuer- und Beitragssätze 2026 nach § 8 EStG und SvEV. Wer sein gesamtes Netto prüfen will, nutzt ergänzend den Brutto-Netto-Rechner.

Eingaben

Geldwerter Vorteil Rechner Sachbezug: diese Werte gibst du ein

Du wählst zunächst die Art des Sachbezugs: allgemeiner Sachbezug, Verpflegung, Unterkunft, Mitarbeiterrabatt, Jobticket oder Wohnung. Jeder Modus wendet die passende Regel automatisch an: Freigrenze, Freibetrag, Steuerbefreiung oder Bewertungsabschlag; bei Verpflegung und Unterkunft gibt es keine Freigrenze.

Dann gibst du den monatlichen Wert des Sachbezugs in Euro ein, abzüglich dessen, was du selbst dafür zahlst — bei Rabatten den Preisvorteil nach § 8 Abs. 3 EStG, also den um 4 Prozent geminderten Endpreis abzüglich des gezahlten Preises.

Bei Verpflegung wählst du stattdessen die Mahlzeit und die Tage im Monat: Mittagessen an 20 Arbeitstagen ergibt 20 × 4,57 = 91,40 Euro.

Bei einer Dienstwohnung trägst du stattdessen vier Werte ein: die ortsübliche Kaltmiete, die umlagefähigen Nebenkosten, die gezahlte Miete einschließlich Nebenkosten und die Wohnfläche.

Das Bruttogehalt bestimmt den Grenzsteuersatz und damit die Höhe der Mehrbelastung.

Steuerklasse, Kirchensteuerstatus, Bundesland, Kinderzahl und der KV-Zusatzbeitrag deiner Krankenkasse (Vorgabe 2,9 Prozent) fließen in die Schätzung von Lohnsteuer und Sozialversicherung ein.

Typische Fehler: den Marktwert statt des SvEV-Sachbezugswerts eingeben (bei Verpflegung und Unterkunft gelten die amtlichen Werte, nicht die tatsächlichen Kosten), die Freigrenze mit einem Freibetrag verwechseln, oder vergessen, dass mehrere Sachbezüge im selben Monat für die 50-Euro-Grenze zusammengerechnet werden.

Halte deine Eingaben konsistent mit der letzten Lohnabrechnung, damit der Vergleich belastbar ist.

Praxisfälle

Sachbezug Steuer in sieben Fällen: Gutschein, Essen, Rabatt, Jobticket, Wohnung, Firmenwagen

Sieben häufige Konstellationen aus Sachbezug, Rabatt, Jobticket, Wohnung und Firmenwagen mit den passenden Eingaben und dem nachgerechneten Ergebnis.

  1. Sachbezugskarte 49 €/Monat: innerhalb der Freigrenze

    „Bleibt ein Gutschein von 49 Euro im Monat steuerfrei?“

    Eingabe
    Modus „Allgemeiner Sachbezug“, monatlicher Wert 49 €
    Ergebnis
    Steuerfreier Anteil 49 €, Nettovorteil 49 €, Gesamtbelastung 0 €
  2. Sachbezugskarte 51 €/Monat: Freigrenze gerissen

    „Was passiert, wenn der Sachbezug 51 Euro statt 50 Euro beträgt?“

    Eingabe
    Modus „Allgemeiner Sachbezug“, monatlicher Wert 51 €
    Ergebnis
    Der gesamte Betrag wird steuerpflichtig: Nettovorteil nur noch 28,09 €
  3. Vollverpflegung nach SvEV-Sachbezugswert 2026

    „Wie wird freie Verpflegung durch den Arbeitgeber versteuert?“

    Eingabe
    Modus „Verpflegung“, Mahlzeit „Monatswert selbst eingeben“, monatlicher Wert 345 €
    Ergebnis
    Keine Freigrenze: 345 € steuerpflichtig, Gesamtbelastung 156,46 €, Nettovorteil 188,54 €
  4. Mitarbeiterrabatt 150 €/Monat im Einzelhandel

    „Wie viel Steuer fällt auf einen Personalrabatt von 150 Euro monatlich an?“

    Eingabe
    Modus „Mitarbeiterrabatt“, monatlicher Wert 150 €
    Ergebnis
    90 € steuerfrei (Rabattfreibetrag), 60 € steuerpflichtig, Nettovorteil 123,04 €

    Brutto-Netto-Rechner für das Gesamtnetto

  5. Deutschlandticket als Jobticket

    „Ist das vom Arbeitgeber bezuschusste Deutschlandticket steuerfrei?“

    Eingabe
    Modus „Jobticket“, monatlicher Wert 63 €
    Ergebnis
    Vollständig steuerfrei: Nettovorteil 63 €, keine Mehrbelastung

    Jobticket gegen Auto vergleichen

  6. Werkswohnung mit 450 € Mietvorteil

    „Wie wird eine verbilligte Werkswohnung steuerlich bewertet?“

    Eingabe
    Modus „Dienstwohnung“, ortsüblich 750 € kalt plus 150 € Nebenkosten, gezahlt 450 €, 60 m²
    Ergebnis
    300 € steuerfrei (Bewertungsabschlag), 150 € steuerpflichtig, Nettovorteil 382,37 €
  7. Geldwerter Vorteil Firmenwagen: 1-%-Regel statt Sachbezug

    „Wie wird der geldwerte Vorteil eines Dienstwagens berechnet?“

    Eingabe
    Kein Modus in diesem Rechner: im Firmenwagenrechner Bruttolistenpreis 40.000 €, Verbrenner, 15 km Arbeitsweg, 3.500 € brutto, Steuerklasse I
    Ergebnis
    1 % vom Listenpreis (400 €) plus 0,03 % je Entfernungskilometer (180 €): 580 € geldwerter Vorteil im Monat, Nettogehalt 2.068,44 € statt 2.333,25 €

    Geldwerter Vorteil Firmenwagen berechnen

Berechnung

Geldwerter Vorteil berechnen: Formel für Sachbezug, Rabatt und Wohnung

Der Rechner prüft je Modus die anwendbare Befreiung: Bei allgemeinem Sachbezug greift die 50-Euro-Freigrenze — liegt der Wert darunter, ist der gesamte Betrag steuerfrei, darüber wird alles steuerpflichtig. Beim Rabattfreibetrag wird der Jahresvorteil (Monatswert × 12) um 1.080 Euro gekürzt und der Rest gleichmäßig auf die Monate verteilt.

Beim Jobticket ist der volle Betrag steuerfrei (§ 3 Nr. 15 EStG).

Bei Verpflegung und Unterkunft setzt er den eingegebenen amtlichen Sachbezugswert voll an, denn die 50-Euro-Freigrenze gilt nur für Sachbezüge, die mit dem üblichen Endpreis bewertet werden (§ 8 Abs. 2 Satz 11 EStG).

Bei Wohnungen zieht der Rechner vom ortsüblichen Mietwert (Kaltmiete plus umlagefähige Nebenkosten) ein Drittel als Bewertungsabschlag ab, sofern die ortsübliche Kaltmiete höchstens 25 Euro je Quadratmeter beträgt (§ 8 Abs. 2 Satz 12 EStG); steuerpflichtig ist nur, was danach über der gezahlten Miete liegt und die 50-Euro-Freigrenze übersteigt.

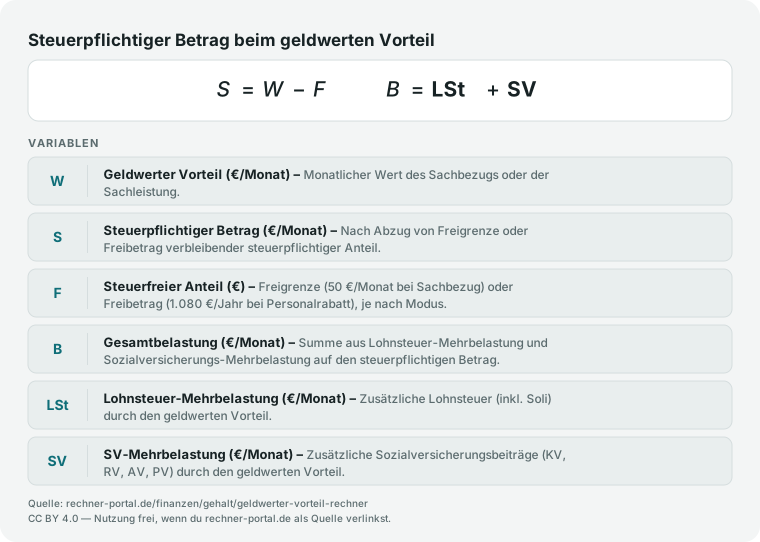
Die Formeln: Gesamtbelastung = Lohnsteuer-Mehrbelastung + SV-Mehrbelastung. Nettovorteil = geldwerter Vorteil − Gesamtbelastung.

Beispiel: 100 Euro Sachbezug über der Freigrenze, 3.500 Euro Brutto, SK I → Lohnsteuer-Mehrbelastung 23,25 Euro, SV-Mehrbelastung 21,75 Euro, Gesamtbelastung 45,00 Euro, Nettovorteil 55,00 Euro.

Die Mehrbelastung entsteht, weil der Sachbezug das zu versteuernde Einkommen erhöht, ohne ausgezahlt zu werden — wie beim Firmenwagen, nur ohne 1-Prozent-Regelung.

Steuerpflichtiger Betrag: S gleich W über 50 Euro, sonst 0; Rabatt 12 mal W minus 1.080 durch 12; Wohnung zwei Drittel von Kaltmiete plus Nebenkosten minus gezahlte Miete.
Steuerpflichtiger Betrag je Art: Sachbezug mit 50-€-Freigrenze, Mitarbeiterrabatt mit 1.080 € Freibetrag im Jahr, Dienstwohnung mit Abschlag von einem Drittel (bis 25 €/m²).

Nachschlagen

Sachbezugsarten: Rechtsgrundlage, Freigrenzen und SV-Pflicht 2026

Die Tabelle zeigt die wichtigsten Sachbezugsarten mit ihrer gesetzlichen Grundlage, ob eine Freigrenze oder ein Freibetrag gilt und ob der steuerpflichtige Anteil sozialversicherungspflichtig ist. Die 50-Euro-Grenze ist eine Freigrenze (alles steuerfrei ODER alles steuerpflichtig) und gilt nur für Sachbezüge, die mit dem üblichen Endpreis bewertet werden, nicht für Verpflegung und Unterkunft mit amtlichen Sachbezugswerten; der Rabattfreibetrag 1.080 Euro/Jahr ein echter Freibetrag (nur der übersteigende Teil wird versteuert). Für Dienstwagen gelten eigene Regeln (1-/0,5-/0,25-%-Regelung), die im Firmenwagen-Rechner abgebildet sind.

Übersicht geldwerter Vorteile nach Sachbezugsart, Rechtsgrundlage, Frei-/Höchstbetrag und Sozialversicherungspflicht
SachbezugsartRechtsgrundlageFreigrenze / FreibetragSV-PflichtBesonderheit
Allgemeiner Sachbezug (Gutschein, Prepaid-Karte)§ 8 Abs. 2 S. 11 EStG50 €/Monat FreigrenzeNein, wenn unter Freigrenze; ja, wenn darüberFreigrenze: Bei Überschreitung wird der GESAMTE Betrag steuerpflichtig; Gutscheine und Geldkarten nur, wenn zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt und ohne allgemeine Zahlungsfunktion
Verpflegung (Mahlzeiten vom Arbeitgeber)§ 8 Abs. 2 S. 6 EStG, § 2 Abs. 1 SvEVKeine Freigrenze; amtliche Sachbezugswerte (Frühstück 2,37 €, Mittag/Abend je 4,57 € pro Tag)Ja, auf den Sachbezugswert abzüglich ZuzahlungBewertung nach SvEV-Pauschalwerten, nicht nach tatsächlichen Kosten; auch unter 50 € voll steuerpflichtig
Unterkunft (z. B. Zimmer, Gemeinschaftsunterkunft)§ 8 Abs. 2 S. 6 EStG, § 2 Abs. 3 SvEVKeine Freigrenze; 285 €/Monat SachbezugswertJa, auf den Sachbezugswert abzüglich Zuzahlung15 % Abschlag bei Gemeinschaftsunterkunft oder Aufnahme in den Arbeitgeberhaushalt, 40–60 % bei Mehrfachbelegung; gilt nicht für Wohnungen
Mitarbeiterrabatt (eigene Waren/DL)§ 8 Abs. 3 EStG1.080 €/Jahr FreibetragJa, auf den übersteigenden BetragFreibetrag: Nur der über 1.080 € liegende Jahresbetrag ist steuerpflichtig
Jobticket (zusätzlich zum Gehalt)§ 3 Nr. 15 EStGUnbegrenzt steuerfreiNein (steuerfrei = SV-frei)Nur bei Zusätzlichkeit; bei Gehaltsumwandlung Pauschalierung § 40 Abs. 2 EStG
Wohnung (vom Arbeitgeber verbilligt)§ 8 Abs. 2 S. 12 EStG, § 2 Abs. 4 SvEV1/3 Bewertungsabschlag auf den ortsüblichen Mietwert inkl. umlagefähiger NebenkostenJa, auf den steuerpflichtigen AnteilKein Vorteil, wenn die gezahlte Miete mind. 2/3 des Mietwerts erreicht; Abschlag entfällt bei ortsüblicher Kaltmiete über 25 €/m²; ein Rest bis 50 €/Monat bleibt frei
Betriebsveranstaltung§ 19 Abs. 1 S. 1 Nr. 1a EStG110 €/Veranstaltung Freibetrag (max. 2/Jahr)Nur der übersteigende Betrag; bei Pauschalierung mit 25 % (§ 40 Abs. 2 Satz 1 Nr. 2 EStG) beitragsfrei (§ 1 Abs. 1 Satz 1 Nr. 3 SvEV)Freibetrag je Veranstaltung; max. 2 Veranstaltungen pro Jahr begünstigt
Pauschalversteuerung § 37b EStG§ 37b EStGMax. 10.000 € je Empfänger und Wirtschaftsjahr sowie je ZuwendungSV-frei nur bei Zuwendungen an Arbeitnehmer Dritter (§ 1 Abs. 1 Satz 1 Nr. 14 SvEV)30 % pauschale ESt trägt der Arbeitgeber; AN versteuert nicht individuell
Dienstwagen (Firmenwagen)§ 6 Abs. 1 Nr. 4 EStGKeine Freigrenze/FreibetragJa, auf den geldwerten VorteilEigener Rechner: 1-/0,5-/0,25-%-Regelung im Firmenwagen-Rechner

Freigrenze und Freibetrag wirken unterschiedlich: Bei einer Freigrenze (z. B. 50 €) wird bei Überschreitung der GESAMTE Betrag steuerpflichtig. Bei einem Freibetrag (z. B. 1.080 €/Jahr) bleibt der Grundbetrag stets steuerfrei, nur der Überschuss wird versteuert. Alle Werte Stand 2026. Die Tabelle ersetzt keine steuerliche Beratung.

Amtliche Sachbezugswerte 2026 nach SvEV im Überblick

Die Sozialversicherungsentgeltverordnung (SvEV) legt jährlich zum 1. Januar amtliche Pauschalwerte für Verpflegung und Unterkunft fest, die der Arbeitgeber gewährt. Diese Werte gelten unabhängig von den tatsächlichen Kosten des Arbeitgebers und sind für 2026 bereits final festgesetzt. Die 50-Euro-Sachbezugsfreigrenze gilt für sie nicht.

Amtliche Sachbezugswerte 2026 für Verpflegung und Unterkunft nach der Sozialversicherungsentgeltverordnung (SvEV), Tages- und Monatswerte
SachbezugWert pro TagWert pro MonatPersonenkreis
Frühstück2,37 €71,00 €Arbeitnehmer, Auszubildende
Mittagessen4,57 €137,00 €Arbeitnehmer, Auszubildende
Abendessen4,57 €137,00 €Arbeitnehmer, Auszubildende
Vollverpflegung (alle drei Mahlzeiten)11,50 €345,00 €Arbeitnehmer, Auszubildende
Unterkunft (Einzelbelegung)9,50 €285,00 €Bundeseinheitlich, keine Ost/West-Trennung mehr

Werte laut 16. Verordnung zur Änderung der Sozialversicherungsentgeltverordnung, gültig ab 01.01.2026 (Verpflegung: Anstieg um 12 €/Monat gegenüber 2025; Unterkunft bundeseinheitlich 285 €/Monat). Bei Mehrfachbelegung einer Unterkunft gelten prozentuale Abschläge auf den Monatswert. Die Werte werden jährlich neu festgelegt, siehe Ausblick auf 2027 weiter unten auf dieser Seite.

Ausblick

Sachbezugswerte 2027: Was sich bei Verpflegung und Unterkunft ändert

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die 17. Verordnung zur Änderung der Sozialversicherungsentgeltverordnung (Bundesrat-Drucksache 503/26) setzt für 2027 Frühstück auf 2,43 Euro und Mittag- und Abendessen auf je 4,70 Euro pro Tag fest (Monatswerte 73 und 141 Euro).
  • Der monatliche Sachbezugswert für Vollverpflegung steigt 2027 auf 355 Euro (2026: 345 Euro), der Wert für Unterkunft auf 289 Euro (2026: 285 Euro).
  • Die Werte gelten ab dem 1. Januar 2027; der Bundesrat hat zugestimmt, verkündet ist die Verordnung im Bundesgesetzblatt vom 29. Oktober 2026 (BGBl. 2026 I Nr. 324).
  • Die 50-Euro-Sachbezugsfreigrenze und der Rabattfreibetrag von 1.080 Euro pro Jahr sind dagegen im Einkommensteuergesetz selbst festgelegt und passen sich nicht automatisch jährlich an — eine Änderung würde eine eigene Gesetzesänderung erfordern, für die zum Stand September 2026 kein Vorschlag vorliegt.

Stand: 01.11.2026 · Quelle: Bundesgesetzblatt – Siebzehnte Verordnung zur Änderung der Sozialversicherungsentgeltverordnung vom 26. Oktober 2026 (BGBl. 2026 I Nr. 324)

Expertenmodus

Mitarbeiterrabatt steuerfrei, Jobticket, Dienstwohnung: Fragen und Antworten

Welche Sachbezugswerte gelten 2026 nach der SvEV?

Für 2026 gilt nach § 2 SvEV ein Monatswert von 345 Euro für volle Verpflegung: Frühstück 71 Euro, Mittag- und Abendessen je 137 Euro. Je Kalendertag sind das 11,50 Euro bei 30 Tagen, die einzelnen Tageswerte betragen 2,37 Euro und 4,57 Euro.

Für eine Unterkunft gelten 285 Euro im Monat, bei Gemeinschaftsunterkunft 15 Prozent weniger. Die 50-Euro-Freigrenze gilt für diese Werte nicht.

Trägst du im Modus Verpflegung 345 Euro ein, fallen bei 3.500 Euro brutto in Steuerklasse I 156,46 Euro Abzüge an, netto bleiben 188,54 Euro. Zahlst du selbst etwas, mindert das den Wert.

Was ist ein geldwerter Vorteil und worin unterscheidet er sich vom Sachbezug?

Ein geldwerter Vorteil ist jede Leistung deines Arbeitgebers, die du zusätzlich zum Barlohn erhältst, etwa ein Gutschein, Essen, ein Mitarbeiterrabatt, ein Jobticket oder eine verbilligte Wohnung.

Der Sachbezug ist eine Unterart: Er meint konkret Waren und Dienstleistungen, der geldwerte Vorteil umfasst zusätzlich Rabatte und Nutzungsvorteile. Nach § 8 EStG zählen beide zum Arbeitslohn und lösen Lohnsteuer und meist Sozialabgaben aus.

Bei 100 Euro Sachbezug und 3.500 Euro brutto in Steuerklasse I kommen netto 55,00 Euro an. Dienstwagen bewertet der Firmenwagenrechner mit der 1-Prozent-Regelung.

Wie wird der geldwerte Vorteil berechnet?

Der Rechner wendet zuerst die Regel für die Art des Vorteils an: Ein allgemeiner Sachbezug bleibt bis 50 Euro im Monat frei und wird darüber voll steuerpflichtig, beim Mitarbeiterrabatt bleiben 1.080 Euro im Jahr frei, Verpflegung und Unterkunft sind mit dem SvEV-Wert voll pflichtig, das Jobticket ist frei.

Danach rechnet er Lohnsteuer und Sozialabgaben einmal ohne und einmal mit dem steuerpflichtigen Betrag und bildet die Differenz.

Bei 100 Euro Sachbezug und 3.500 Euro brutto in Steuerklasse I sind das 23,25 Euro Lohnsteuer und 21,75 Euro Sozialabgaben, netto bleiben 55,00 Euro.

Ist das Jobticket steuerfrei?

Ja, ein Jobticket für Bus und Bahn ist nach § 3 Nr. 15 EStG steuer- und beitragsfrei, wenn dein Arbeitgeber es zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt; eine Obergrenze gibt es nicht. Das Deutschlandticket kostet seit dem 1.

Januar 2026 63 Euro im Monat. Im Modus Jobticket ergibt das 63 Euro steuerfreien Vorteil ohne Mehrbelastung, im Jahr 756 Euro.

Bei Gehaltsumwandlung entfällt die Steuerfreiheit; der Arbeitgeber kann dann mit 25 Prozent pauschal versteuern (§ 40 Abs. 2 Satz 2 Nr. 2 EStG). Das steuerfreie Ticket mindert deine Entfernungspauschale.

Gibt es einen Brutto-Netto-Rechner mit geldwertem Vorteil?

Ja, dieser Rechner arbeitet wie ein Brutto-Netto-Rechner mit geldwertem Vorteil: Er zeigt dein Nettogehalt ohne und mit dem Vorteil und die Differenz als Mehrbelastung. Beispiel: 3.500 Euro brutto, Steuerklasse I, 100 Euro Sachbezug.

Ohne Vorteil bleiben 2.333,25 Euro netto, mit Vorteil werden 2.288,25 Euro ausgezahlt: Die Lohnsteuer steigt um 23,25 Euro, die Sozialabgaben um 21,75 Euro. Vom Sachbezug selbst bleiben dir damit 55,00 Euro netto.

Den Zusatzbeitrag deiner Krankenkasse kannst du eintragen; weitere Bezüge und eingetragene Freibeträge berücksichtigt der Rechner nicht.

Ist ein Mitarbeiterrabatt ein geldwerter Vorteil?

Ja, ein Rabatt auf Waren oder Dienstleistungen deines Arbeitgebers ist ein geldwerter Vorteil. Nach § 8 Abs. 3 EStG bleiben davon 1.080 Euro im Jahr steuerfrei; angesetzt wird der Endpreis mit 4 Prozent Abschlag.

Nur der Betrag über dem Freibetrag ist steuer- und beitragspflichtig. Bei 150 Euro Rabatt im Monat, also 1.800 Euro im Jahr, bleiben 90 Euro im Monat frei und 60 Euro werden versteuert.

Bei 3.500 Euro brutto in Steuerklasse I fallen 26,96 Euro Abzüge an, netto bleiben 123,04 Euro. Der Freibetrag gilt nur für Waren, die dein Arbeitgeber nicht überwiegend für seine Beschäftigten herstellt oder vertreibt.

Wie wird eine Dienstwohnung als geldwerter Vorteil bewertet?

Bei einer Dienstwohnung ist der Unterschied zwischen ortsüblichem Mietwert und deiner Miete ein geldwerter Vorteil.

Nach § 8 Abs. 2 Satz 12 EStG zieht man vom Mietwert, also Kaltmiete plus umlagefähige Nebenkosten, ein Drittel ab, wenn die ortsübliche Kaltmiete höchstens 25 Euro je Quadratmeter beträgt.

Steuerpflichtig ist nur, was danach über deiner Miete liegt und 50 Euro im Monat übersteigt. Beispiel: 60 Quadratmeter, 750 Euro kalt plus 150 Euro Nebenkosten, gezahlt 450 Euro.

Von 450 Euro Vorteil bleiben 150 Euro pflichtig, netto kommen 382,37 Euro an. Ab 600 Euro Miete entsteht kein steuerpflichtiger Vorteil.

Ist der geldwerte Vorteil sozialversicherungspflichtig?

Ja, steuerpflichtige geldwerte Vorteile sind nach § 14 Abs. 1 SGB IV auch beitragspflichtiges Arbeitsentgelt in der Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.

Bei 100 Euro Sachbezug und 3.500 Euro brutto zahlst du 21,75 Euro Arbeitnehmeranteil zusätzlich.

Oberhalb der Beitragsbemessungsgrenzen 2026, 5.812,50 Euro in der Kranken- und Pflegeversicherung und 8.450 Euro in der Rentenversicherung, fällt darauf kein weiterer Beitrag an.

Steuerfreie Vorteile wie Sachbezüge bis 50 Euro, das zusätzliche Jobticket oder der Rabatt im Freibetrag bleiben beitragsfrei.

Pauschal versteuerte Zuwendungen nach § 37b EStG bleiben nur bei Arbeitnehmern eines Dritten beitragsfrei (§ 1 Abs. 1 Satz 1 Nr. 14 SvEV).

Wie hoch ist der Freibetrag als geldwerter Vorteil 2026?

Einen allgemeinen Freibetrag für geldwerte Vorteile gibt es nicht.

Für Sachbezüge gilt 2026 eine Freigrenze von 50 Euro im Monat (§ 8 Abs. 2 Satz 11 EStG): 49 Euro bleiben ganz frei, bei 51 Euro werden die gesamten 51 Euro pflichtig, es fallen 11,83 Euro Lohnsteuer und 11,08 Euro Sozialabgaben an, netto bleiben 28,09 Euro.

Gutscheine und Geldkarten zählen nur, wenn dein Arbeitgeber sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt und sie keine allgemeine Zahlungsfunktion haben. Einen echten Freibetrag gibt es für Mitarbeiterrabatte: 1.080 Euro im Jahr.

Für Mahlzeiten mit SvEV-Werten gilt keine Freigrenze.

Wird der geldwerte Vorteil vom Gehalt abgezogen?

Nein, ein geldwerter Vorteil wird nicht vom Gehalt abgezogen, sondern dem Brutto hinzugerechnet, bevor Lohnsteuer und Sozialabgaben berechnet werden.

Bei 3.500 Euro Gehalt und 100 Euro steuerpflichtigem Sachbezug rechnet der Arbeitgeber mit 3.600 Euro ab. Die zusätzlichen Abzüge von 45,00 Euro mindern dein Netto, der Vorteil selbst erscheint als eigener Posten auf der Gehaltsabrechnung.

Vom Vorteil bleiben dir netto 55,00 Euro. Bei steuerfreien Vorteilen wie dem Jobticket entsteht keine Mehrbelastung, der volle Wert kommt an.

Hinweise

Sachbezug 50 Euro: Freigrenze ausschöpfen und weitere Steuertipps

Gestalte Sachbezüge gezielt unter 50 Euro monatlich, um die Freigrenze voll auszuschöpfen: 49 Euro sind komplett steuerfrei, 51 Euro werden komplett versteuert. Bei 3.500 Euro brutto in Steuerklasse I bleiben von 49 Euro Sachbezug 49 Euro netto, von 51 Euro nach 11,83 Euro Lohnsteuer und 11,08 Euro Sozialabgaben nur 28,09 Euro: 2 Euro mehr Sachbezug kosten 20,91 Euro Nettovorteil.

Gutscheine und Geldkarten zählen nur dann zur Freigrenze, wenn dein Arbeitgeber sie zusätzlich zum Gehalt gewährt – bei Gehaltsumwandlung entfällt die Steuerfreiheit.

Beim Rabattfreibetrag (1.080 Euro/Jahr) lohnt sich die Verteilung über alle Monate, um die Lohnsteuer-Mehrbelastung gleichmäßig zu halten.

Jobtickets sind die steuerlich attraktivste Variante, solange sie zusätzlich zum Gehalt gewährt werden — bei Gehaltsumwandlung greift die Befreiung nicht.

Prüfe bei einer Dienstwohnung den Bewertungsabschlag: Zahlst du mindestens zwei Drittel des ortsüblichen Mietwerts einschließlich Nebenkosten und liegt die ortsübliche Kaltmiete bei höchstens 25 Euro je Quadratmeter, bleibt der gesamte Mietvorteil steuer- und beitragsfrei.

Bei 750 Euro ortsüblicher Kaltmiete und 150 Euro Nebenkosten reichen dafür 600 Euro Miete im Monat.

Frage bei größeren Zuwendungen, ob dein Arbeitgeber den geldwerten Vorteil per Pauschalversteuerung nach § 37b EStG abgilt: Er trägt dann 30 Prozent Pauschalsteuer, und für dich fällt keine Lohnsteuer an.

Kombiniere den Rechner mit dem Brutto-Netto-Rechner, um die Auswirkung auf das Gesamtnetto zu sehen.

Anwendung

Geldwerter Vorteil versteuern: drei Praxisfälle mit Nettovorteil

Beispiel 1: Eine Angestellte mit 3.500 Euro Brutto in Steuerklasse I (NRW, keine Kirchensteuer, kinderlos) erhält zusätzlich zum Gehalt monatlich einen Tankgutschein über 40 Euro.

Ergebnis: Der Sachbezug bleibt unter der 50-Euro-Freigrenze — steuerfreier Anteil 40 Euro, steuerpflichtiger Betrag 0 Euro, Gesamtbelastung 0 Euro, Nettovorteil 40 Euro. Im Jahr sind das 480 Euro komplett steuerfrei.

Beispiel 2: Dieselbe Angestellte erhält zusätzlich zum Gehalt einen Mitarbeiterrabatt von 150 Euro monatlich auf Waren ihres Arbeitgebers.

Der Jahresrabatt beträgt 1.800 Euro, abzüglich Rabattfreibetrag 1.080 Euro bleiben 720 Euro steuerpflichtig, also 60 Euro pro Monat.

Die Lohnsteuer-Mehrbelastung beträgt 13,91 Euro, die SV-Mehrbelastung 13,05 Euro — von 150 Euro Vorteil kommen 123,04 Euro netto an.

Beispiel 3: Ihr Arbeitgeber überlässt ihr eine 60-Quadratmeter-Wohnung, ortsüblich wären 750 Euro Kaltmiete und 150 Euro Nebenkosten; sie zahlt 450 Euro. Der Mietvorteil beträgt 450 Euro.

Nach dem Bewertungsabschlag von einem Drittel auf 900 Euro (300 Euro) bleibt ein Mietwert von 600 Euro, die 150 Euro über ihrer Miete sind steuerpflichtig.

Darauf fallen 35,00 Euro Lohnsteuer und 32,63 Euro SV an — Nettovorteil: 382,37 Euro, geldwerter Vorteil im Jahr: 5.400 Euro.

Fallstricke

Geldwerter Vorteil Steuer: sechs typische Fehler

Der häufigste Fehler ist die Verwechslung von Freigrenze und Freibetrag: Die 50-Euro-Sachbezugsgrenze ist eine Freigrenze — bei 51 Euro werden die gesamten 51 Euro steuerpflichtig, nicht nur der eine Euro über der Grenze. Der Rabattfreibetrag von 1.080 Euro/Jahr dagegen schont diesen Betrag immer und versteuert nur den Überschuss.

Zweiter Fehler: Sachbezüge und Dienstwagen gleichsetzen. Für Firmenwagen gilt die 1-Prozent-Regelung nach § 6 Abs. 1 Nr. 4 EStG — ein komplett anderes Bewertungssystem. Dieser Rechner bewertet keine Dienstwagen.

Dritter Fehler: Mehrere Sachbezüge im selben Monat einzeln unter 50 Euro halten und glauben, jeder sei für sich steuerfrei. Die Freigrenze gilt für die Summe aller Sachbezüge eines Monats.

Vierter Fehler: Jobticket per Gehaltsumwandlung als steuerfrei behandeln — die Befreiung nach § 3 Nr. 15 EStG setzt Zusätzlichkeit voraus. Fünfter Fehler: den SV-Anteil vergessen.

Steuerpflichtige Sachbezüge sind fast immer auch sozialversicherungspflichtig, was die Gesamtbelastung deutlich über die reine Lohnsteuer hebt. Sechster Fehler: die Freigrenze auf Mahlzeiten oder eine Unterkunft anwenden.

Für die amtlichen Sachbezugswerte gilt sie nicht, schon ein Frühstück an 20 Arbeitstagen (47,40 Euro) ist voll steuer- und beitragspflichtig: 10,91 Euro Lohnsteuer und 10,32 Euro Sozialversicherung bei 3.500 Euro brutto in Steuerklasse I.

Nächster Schritt

Brutto Netto Rechner geldwerter Vorteil: was netto übrig bleibt

Der Geldwerter-Vorteil-Rechner zeigt für sechs Sachbezugsarten die steuerliche Belastung: geldwerter Vorteil, steuerfreier Anteil, steuerpflichtiger Betrag, Lohnsteuer- und SV-Mehrbelastung, den Nettovorteil pro Monat und Jahr sowie dein Nettogehalt ohne und mit geldwertem Vorteil – bei 100 Euro Sachbezug und 3.500 Euro brutto in Steuerklasse I 2.333,25 Euro und 2.288,25 Euro.

Er deckt die 50-Euro-Freigrenze (§ 8 Abs. 2 EStG), den Rabattfreibetrag (§ 8 Abs. 3 EStG), steuerfreie Jobtickets (§ 3 Nr. 15 EStG), den Bewertungsabschlag für Wohnungen (§ 8 Abs. 2 Satz 12 EStG) und die SvEV-Sachbezugswerte für Verpflegung und Unterkunft ab.

Für Dienstwagen nutze den Firmenwagen-Rechner, für das Gesamtnetto den Brutto-Netto-Rechner. Die Ergebnisse sind Orientierungswerte nach den Steuer- und Beitragssätzen 2026 und ersetzen keine individuelle Steuerberatung.

Vertiefung

Geldwerter Vorteil Beispiele: Sachbezug, Rabatt, Jobticket und Wohnung

Praxisbeispiel

Beispiel: Sachbezug 100 €/Monat, Steuerklasse I, 3.500 € Brutto

Art des Sachbezugs
Allgemeiner Sachbezug (50-€-Freigrenze)
Monatlicher Wert
100
Bruttogehalt
3500
Steuerklasse
I
Kirchensteuerpflichtig
Nein
Bundesland
Nordrhein-Westfalen
Kinder
0

Ergebnis: Geldwerter Vorteil 100 €/Monat, steuerfreier Anteil 0 €, steuerpflichtiger Betrag 100 €, Lohnsteuer-Mehrbelastung 23,25 €, SV-Mehrbelastung 21,75 €, Gesamtbelastung 45,00 €, Nettovorteil 55,00 €

Ein allgemeiner Sachbezug von 100 Euro monatlich überschreitet die 50-Euro-Freigrenze nach § 8 Abs. 2 Satz 11 EStG, sodass der gesamte Betrag steuer- und sozialversicherungspflichtig wird. Von den 100 Euro bleiben nach Abzug von 23,25 Euro Lohnsteuer und 21,75 Euro Sozialversicherung nur 55,00 Euro als Nettovorteil. Im Jahr ergibt das einen geldwerten Vorteil von 1.200 Euro. Der Rechner ist nicht für Dienstwagen gedacht — dafür gibt es den Firmenwagen-Rechner.

Beispiel 1 · Einfach · Geldwerter Vorteil 49 €/Monat, steuerfreier Anteil 49 €, steuerpflichtig 0 €, Gesamtbelastung 0 €, Nettovorteil 49 €

Sachbezug 49 € statt 51 €: Wirkung der 50-Euro-Freigrenze

Art des Sachbezugs
Allgemeiner Sachbezug (50-€-Freigrenze)
Monatlicher Wert
49
Bruttogehalt
3500
Steuerklasse
I

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Geldwerter Vorteil 345 €/Monat, steuerfreier Anteil 0 €, steuerpflichtig 345 €, Gesamtbelastung 156,46 €, Nettovorteil 188,54 €

Verpflegung: amtlicher SvEV-Wert 345 €/Monat (2026)

Art des Sachbezugs
Verpflegung (Sachbezugswert SvEV)
Mahlzeit
Monatswert selbst eingeben
Monatlicher Wert
345
Bruttogehalt
3500

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Geldwerter Vorteil 47,40 €/Monat, steuerfreier Anteil 0 €, steuerpflichtig 47,40 €, Gesamtbelastung 21,23 €, Nettovorteil 26,17 €

Frühstück an 20 Arbeitstagen: 47,40 € ohne Freigrenze

Art des Sachbezugs
Verpflegung (Sachbezugswert SvEV)
Mahlzeit
Frühstück (2,37 €/Tag)
Tage mit Mahlzeit im Monat
20
Bruttogehalt
3500

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Geldwerter Vorteil 150 €/Monat, steuerfreier Anteil 90 €, steuerpflichtig 60 €, Gesamtbelastung 26,96 €, Nettovorteil 123,04 €

Geldwerter Vorteil Mitarbeiterrabatt Rechner: 150 €/Monat mit Rabattfreibetrag

Art des Sachbezugs
Mitarbeiterrabatt (1.080-€-Freibetrag)
Monatlicher Wert
150
Bruttogehalt
3500
Steuerklasse
I

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Geldwerter Vorteil 63 €/Monat, steuerfreier Anteil 63 €, steuerpflichtig 0 €, Gesamtbelastung 0 €, Nettovorteil 63 €

Jobticket 63 €/Monat (Deutschlandticket) vollständig steuerfrei

Art des Sachbezugs
Jobticket (§ 3 Nr. 15 EStG)
Monatlicher Wert
63
Bruttogehalt
3500
Steuerklasse
I

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Geldwerter Vorteil 450 €/Monat, steuerfreier Anteil 300 €, steuerpflichtig 150 €, Gesamtbelastung 67,63 €, Nettovorteil 382,37 €

Dienstwohnung mit 450 € Mietvorteil und Bewertungsabschlag

Art des Sachbezugs
Dienstwohnung (⅓-Bewertungsabschlag)
Ortsübliche Kaltmiete
750
Umlagefähige Nebenkosten
150
Gezahlte Miete inkl. Nebenkosten
450

Weitere 6 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Bikeleasing RechnerDienstrad per Gehaltsumwandlung berechnen: monatliche Nettobelastung, Steuer- und SV-Ersparnis, Gesamtkosten mit Übernahme und Vorteil gegenüber Direktkauf nach 0,25-Prozent-Regelung.Jobticket-RechnerJobticket oder Deutschlandticket vs. Auto – wirtschaftlicher Vergleich und steuerliche Behandlung des Arbeitgeberzuschusses.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltEntgeltfortzahlungsrechnerEntgeltfortzahlung berechnen: AU-Beginn und Monatsbrutto eingeben – Ende der 6-Wochen-Frist, fortgezahltes Brutto und Krankengeld-Beginn nach EFZG sofort ermitteln.Überstunden auszahlen RechnerÜberstundenvergütung netto berechnen: Bruttobetrag nach Stunden, Stundenlohn und Zuschlag, dann Abzug von Lohnsteuer und Sozialversicherung zum Nettoauszahlungsbetrag. Vergleich mit Freizeitausgleich.Ausbildungsvergütung-Netto-RechnerAusbildungsvergütung netto berechnen: Mindestausbildungsvergütung 2026 nach § 17 BBiG, volle SV-Beiträge ohne Übergangsbereich, Geringverdienergrenze 325 €.Resturlaub-Verfall-RechnerResturlaub-Verfall prüfen: Ampel zeigt je Urlaubsjahr, ob und wann Urlaubstage nach § 7 BUrlG verfallen – inklusive Hinweispflicht, Langzeiterkrankung und Elternzeit-Kürzung.Sozialplan-Punkte-RechnerSozialplan-Punkte berechnen: Betriebszugehörigkeit, Alter, Unterhaltspflichten und Schwerbehinderung als Punkte, Abfindung mit Punktwert und Vergleich zur Faustformel § 1a KSchG.Urlaubsentgelt-RechnerUrlaubsentgelt berechnen: Tagessatz aus dem Verdienst der letzten 13 Wochen ohne Überstundenvergütung nach § 11 BUrlG, bei festem Lohn, schwankendem Verdienst, Stundenlohn oder Minijob.3.000 € brutto in netto3.000 Euro brutto ergeben in Steuerklasse I rund 2.054 Euro netto – mit allen Abzügen, Steuerklassen I bis VI und Bundesland-Varianten 20264.000 € brutto in netto4.000 Euro brutto ergeben in Steuerklasse I rund 2.606 Euro netto – mit allen Abzügen, Steuerklassen I bis VI und Bundesland-Varianten 2026Urlaubsanspruch-RechnerUrlaubsanspruch bei Kündigung, Eintritt oder im laufenden Jahr berechnen: Jahresurlaub, Teilurlaub nach § 5 BUrlG, Zusatzurlaub bei Schwerbehinderung und Resturlaub.Weihnachtsgeld-Rechner (13. Gehalt netto)Weihnachtsgeld, 13. Gehalt und Einmalzahlungen netto berechnen und den realen Auszahlungsbetrag nach Steuer- und Sozialabzügen einordnen.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

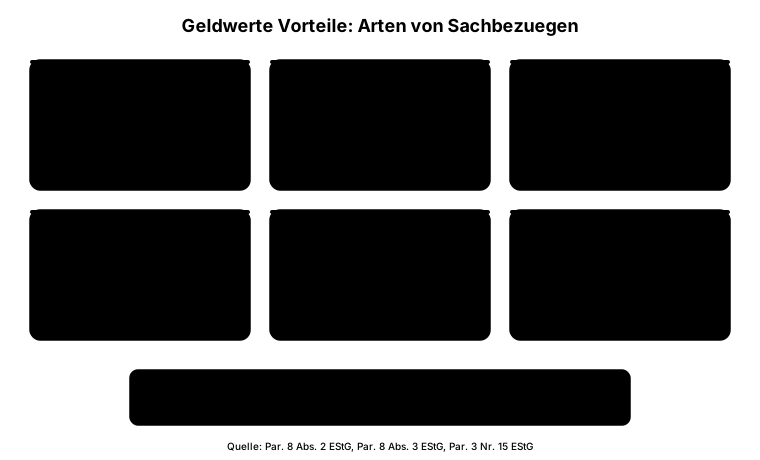
  • Sechs Karten zeigen die häufigsten Sachbezugsarten: Sachbezug (Warengutscheine), Verpflegung (Kantinenzuschuss), Unterkunft (Dienstunterkunft), Personalrabatt (1.080 Euro Freibetrag pro Jahr), Jobticket (steuerfrei nach Paragraph 3 Nr. 15 EStG) und Dienstwohnung (zwei Drittel des ortsüblichen Mietwerts minus gezahlte Miete). Hinweis auf die monatliche 50-Euro-Freigrenze nach Paragraph 8 Abs. 2 Satz 11 EStG, die für Verpflegung und Unterkunft mit amtlichen Sachbezugswerten nicht gilt.

    Geldwerte Vorteile: Arten von Sachbezügen

    760 × 460 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner">
      <img src="https://rechner-portal.de/images/illustrations/finanzen/geldwerter-vorteil-rechner-sachbezuege.svg"
           alt="Sechs Karten zeigen die häufigsten Sachbezugsarten: Sachbezug (Warengutscheine), Verpflegung (Kantinenzuschuss), Unterkunft (Dienstunterkunft), Personalrabatt (1.080 Euro Freibetrag pro Jahr), Jobticket (steuerfrei nach Paragraph 3 Nr. 15 EStG) und Dienstwohnung (zwei Drittel des ortsüblichen Mietwerts minus gezahlte Miete). Hinweis auf die monatliche 50-Euro-Freigrenze nach Paragraph 8 Abs. 2 Satz 11 EStG, die für Verpflegung und Unterkunft mit amtlichen Sachbezugswerten nicht gilt."
           width="760" height="460">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner">Geldwerte Vorteile: Arten von Sachbezügen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner
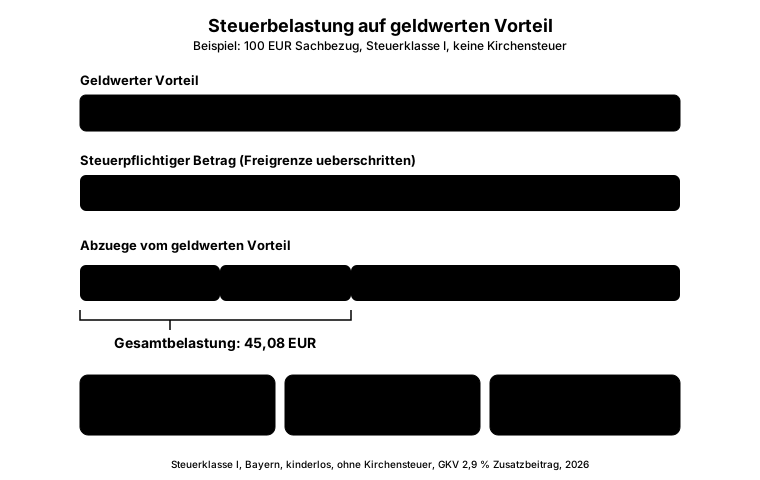
  • Gestapeltes Balkendiagramm zeigt die Aufteilung eines geldwerten Vorteils von 100 Euro in Steuerklasse I Bayern kinderlos: 23,25 Euro Lohnsteuer plus Soli und 21,75 Euro Sozialversicherung ergeben 45,00 Euro Gesamtbelastung. Es verbleiben 55,00 Euro Nettovorteil.

    Steuerbelastung auf 100 € geldwerten Vorteil

    760 × 480 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner">
      <img src="https://rechner-portal.de/images/illustrations/finanzen/geldwerter-vorteil-rechner-steuerbelastung.svg"
           alt="Gestapeltes Balkendiagramm zeigt die Aufteilung eines geldwerten Vorteils von 100 Euro in Steuerklasse I Bayern kinderlos: 23,25 Euro Lohnsteuer plus Soli und 21,75 Euro Sozialversicherung ergeben 45,00 Euro Gesamtbelastung. Es verbleiben 55,00 Euro Nettovorteil."
           width="760" height="480">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner">Steuerbelastung auf 100 € geldwerten Vorteil auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner
  • Steuerpflichtiger Betrag: S gleich W über 50 Euro, sonst 0; Rabatt 12 mal W minus 1.080 durch 12; Wohnung zwei Drittel von Kaltmiete plus Nebenkosten minus gezahlte Miete.

    Steuerpflichtiger Betrag beim geldwerten Vorteil

    760 × 758 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/geldwerter-vorteil-rechner-steuerpflichtiger-betrag-formel.svg"
           alt="Steuerpflichtiger Betrag: S gleich W über 50 Euro, sonst 0; Rabatt 12 mal W minus 1.080 durch 12; Wohnung zwei Drittel von Kaltmiete plus Nebenkosten minus gezahlte Miete."
           width="760" height="758">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner">Steuerpflichtiger Betrag beim geldwerten Vorteil auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung dient der Orientierung. Die tatsächliche Steuerbelastung hängt von individuellen Faktoren ab (Freibeträge, weitere Einkünfte, Progressionsvorbehalt). Der Rechner ersetzt keine steuerliche Beratung.

Quelle: § 8 EStG, § 3 Nr. 15 EStG, SvEV 2026, ESt-Tarif 2026

Stand: 2026-11-01

Externe Fachquellen
4 weitere Quellen anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
01. November 2026
Fachbereich
Finanzen / Gehalt
Formeln basieren auf
§ 8 EStG (Sachbezüge), § 3 Nr. 15 EStG (Jobticket), § 8 Abs. 3 EStG (Rabattfreibetrag), § 8 Abs. 2 Satz 12 EStG und R 8.1 Abs. 6a LStR (Bewertungsabschlag Wohnung), § 8 Abs. 2 Satz 6 EStG und SvEV 2026 (Sachbezugswerte, § 2 Abs. 6 Tageswerte, § 2 Abs. 4 Wohnung), ESt-Tarif 2026, § 249 Abs. 1 SGB V (halber Zusatzbeitrag).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Geldwerter Vorteil Rechner (Sachbezug). Abgerufen von https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner

Harvard-Format

Rechner-Portal, 2026. Geldwerter Vorteil Rechner (Sachbezug). Available at: https://rechner-portal.de/finanzen/gehalt/geldwerter-vorteil-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.