Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
5 Annahmen und 3 Grenzen
Annahmen
- Presets 0 %, 9,9 % und 14,9 % sind generische Beispielwerte für typische Ratenkauf-Angebote, keine gepflegten Konditionen eines bestimmten Anbieters.
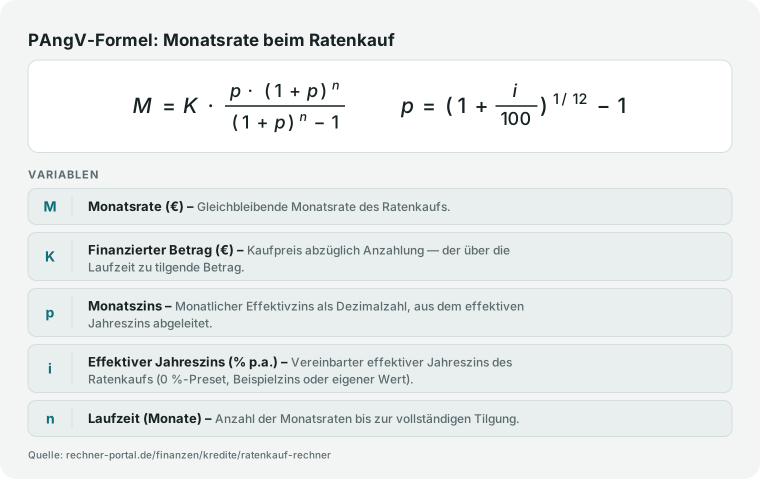
- Der monatliche Effektivzins wird nach der PAngV-/AIBD-Methode aus dem effektiven Jahreszins abgeleitet: i_Monat = (1 + i_Jahr)^(1/12) − 1.
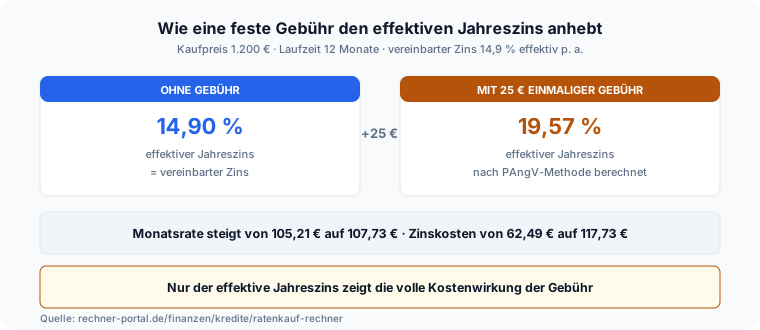
- Die einmalige Gebühr fließt in den effektiven Jahreszins inklusive Gebühr ein, indem sie den zum Vergleich herangezogenen Nettowert des finanzierten Betrags mindert.
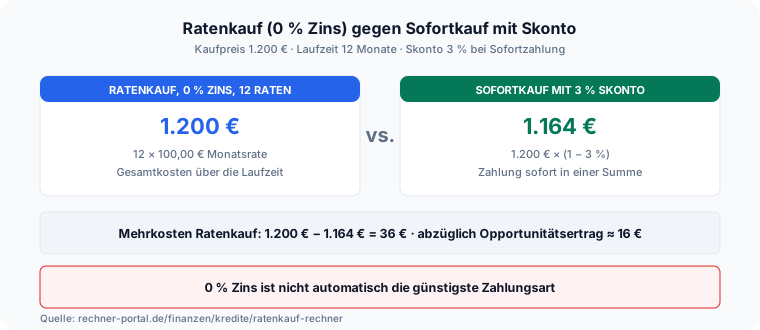
- Der Opportunitätsertrag ist eine Näherung auf Basis der durchschnittlichen Restschuld während der Laufzeit, verzinst mit der eingegebenen Alternativanlage.
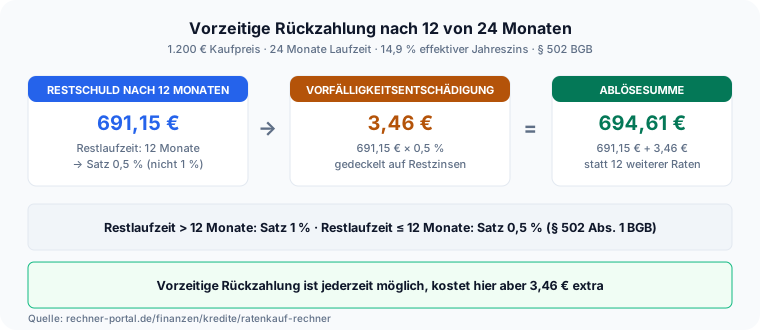
- Die Vorfälligkeitsentschädigung wird nach § 502 BGB gedeckelt (0,5 % bzw. 1 % der Restschuld, zusätzlich begrenzt auf die noch anfallenden vertraglichen Zinsen).
Grenzen
- Der Rechner ersetzt keine Bonitätsprüfung und keine verbindliche Vertragsauskunft eines Anbieters; reale Konditionen können abweichen.
- Sondertilgungen außerhalb des eingegebenen Rückzahlungsmonats sowie ratierliche Teilrückzahlungen werden nicht abgebildet.
- Mahn- und Verzugskosten bei Zahlungsausfall sind nicht Teil der Berechnung.
Stand der Prüfung: PAngV- und BGB-Rechtsstand fachredaktionell geprüft am 23.09.2026 (PAngV in der seit 28.05.2022 geltenden Fassung, §§ 16/19 mit Anlage zu § 16).