Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
6 Annahmen und 4 Grenzen
Annahmen
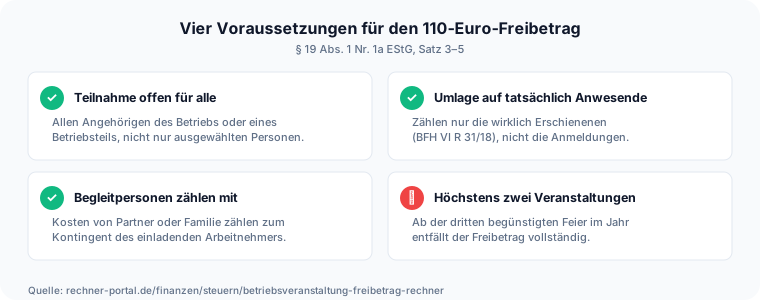
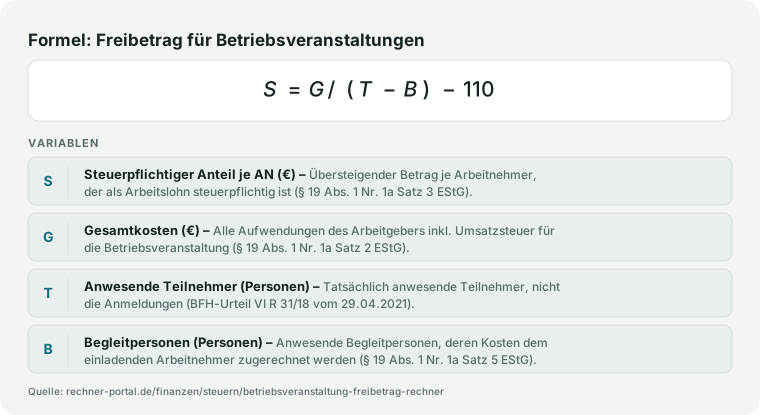
- § 19 Abs. 1 Nr. 1a Satz 3 EStG: 110 € Freibetrag je Arbeitnehmer und Betriebsveranstaltung, gilt nach Satz 4 für bis zu zwei Veranstaltungen im Kalenderjahr; Voraussetzung ist, dass die Teilnahme allen Angehörigen des Betriebs oder eines Betriebsteils offensteht.
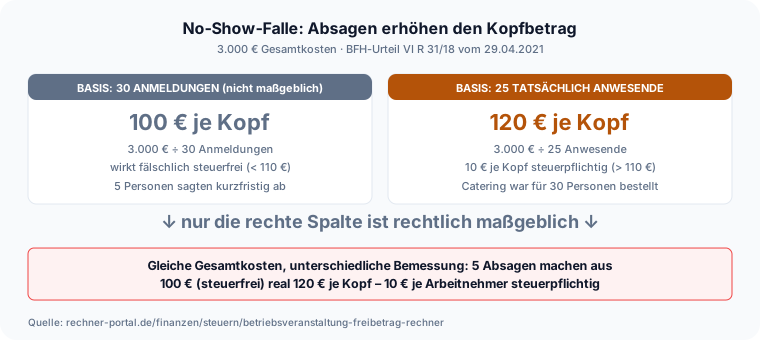
- BFH-Urteil VI R 31/18 vom 29.04.2021: Der Gesamtaufwand wird auf die tatsächlich anwesenden Teilnehmer umgelegt, nicht auf die Anmeldungen – Kosten für kurzfristig abgesagte Teilnehmer bleiben im Gesamtaufwand enthalten und erhöhen den Kopfbetrag der Anwesenden (No-Show-Effekt).
- § 19 Abs. 1 Nr. 1a Satz 5 EStG: Die Kosten von Begleitpersonen werden dem jeweils einladenden Arbeitnehmer zugerechnet. Da der Rechner keine Einzelfalleingabe je Arbeitnehmer erfasst, verteilt er Begleitpersonen modellhaft gleichmäßig auf die anwesenden Arbeitnehmer (transparente Annahme) – rechnerisch identisch mit: Gesamtkosten geteilt durch Anzahl anwesender Arbeitnehmer.
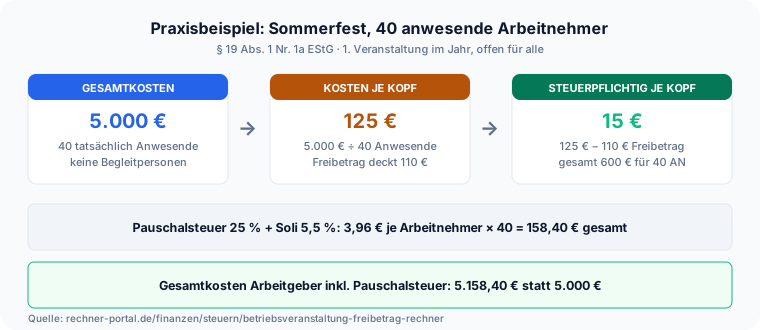
- § 40 Abs. 2 Satz 1 Nr. 2 EStG: Pauschalversteuerung des übersteigenden Betrags mit 25 %, zuzüglich 5,5 % Solidaritätszuschlag auf die pauschale Lohnsteuer und pauschaler Kirchensteuer nach dem vereinfachten Verfahren (LStH Anhang 21b, Bemessungsgrundlage ist die pauschale Lohnsteuer, Sätze 4 %–7 % je Bundesland).
- BSG-Urteil vom 23.04.2024 (B 12 BA 3/22 R): Sozialversicherungsfreiheit des pauschal versteuerten Anteils setzt eine zeitnahe Pauschalierung voraus – spätestens bis zur Erstellung der Lohnsteuerbescheinigung (praktisch 28. Februar des Folgejahres). Eine erst bei einer Außenprüfung nachgeholte Pauschalierung wirkt nicht rückwirkend beitragsfrei.
- Steht die Veranstaltung nicht allen Betriebsangehörigen offen oder ist es bereits die dritte Veranstaltung im Jahr, entfällt der Freibetrag vollständig; die Pauschalversteuerung bleibt bei der dritten Veranstaltung über § 40 Abs. 2 EStG dennoch anwendbar, bei fehlender Offenheit dagegen nicht.
Grenzen
- Der Rechner bildet keine Einzelfallzurechnung von Begleitpersonen je Arbeitnehmer ab, sondern eine gleichmäßige Verteilung – bei stark ungleicher Gästeverteilung weichen die individuellen Beträge einzelner Arbeitnehmer vom ausgewiesenen Durchschnitt ab.
- Die 10-%-Vorsteuerabzugsgrenze des § 15 UStG bei Betriebsveranstaltungen sowie die Geschenke-Freigrenze von 50 € nach § 4 Abs. 5 Nr. 1 EStG für Sachzuwendungen außerhalb der Veranstaltung werden nicht separat berechnet, sondern nur als Hinweis genannt.
- Die pauschale Kirchensteuer wird nach dem vereinfachten Verfahren mit landeseinheitlichem Satz angesetzt; das alternative Nachweisverfahren mit individueller Konfessionszugehörigkeit bildet der Rechner nicht ab.
- Ob eine Veranstaltung überhaupt als Betriebsveranstaltung im Sinne des § 19 Abs. 1 Nr. 1a EStG anerkannt wird (gesellschaftlicher Charakter, betriebliche Ebene), prüft der Rechner nicht – das entscheidet im Zweifel das Finanzamt.
Stand der Prüfung: § 19 Abs. 1 Nr. 1a und § 40 Abs. 2 EStG fachredaktionell gegen den Gesetzestext auf gesetze-im-internet.de geprüft am 23.09.2026; der 110-Euro-Freibetrag gilt seit 2015 unverändert, eine 2024 diskutierte Erhöhung wurde nicht umgesetzt.