Zum Hauptinhalt springen

IRR berechnen: Interner Zinsfuß und Kapitalwert (NPV)

FinanzenStand Noch keine Bewertung
Wie fließt das Geld zurück?
€
€
€
€
€
€
€
€
€
€
€
% p. a.
Anzeige

Kurzantwort

Berechnet aus der Investition und den Rückflüssen je Jahr den internen Zinsfuß, den Kapitalwert beim Kalkulationszins, die statische und die dynamische Amortisationsdauer sowie eine Barwert-Tabelle und die Kapitalwertkurve. Die Formeln folgen der Kapitalwertmethode; die Rechnung zeigt, was deine Annahmen ergeben, und prognostiziert nichts.

IRR berechnen: Investition und Rückflüsse eingeben – interner Zinsfuß, Kapitalwert (NPV)

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

IRR berechnen: Welche Rendite bringt meine Investition wirklich?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

IRR berechnen heißt, den Zinssatz zu finden, bei dem sich eine Investition gerade so verzinst, dass ihr Kapitalwert null wird. Dieser interne Zinsfuß (englisch Internal Rate of Return, IRR) ist die Rendite pro Jahr, die ein Projekt aus Auszahlung und Rückflüssen erzielt.

Wer eine Maschine, eine Photovoltaikanlage, eine Vermietung oder ein Projekt prüft, vergleicht ihn mit dem Zinssatz, den er mindestens verlangt, dem Kalkulationszins.

Der Rechner nimmt die Auszahlung im Jahr 0 und die Rückflüsse der folgenden Jahre, wahlweise einen Restwert, und gibt den internen Zinsfuß, den Kapitalwert (NPV, englisch Net Present Value), die statische und die dynamische Amortisationsdauer sowie eine Barwert-Tabelle aus.

Liegt der Zinsfuß über dem Kalkulationszins und ist der Kapitalwert positiv, lohnt sich die Investition nach dieser Rechnung. Die Ergebnisse sind nur so gut wie die geschätzten Rückflüsse: Der Rechner prüft deine Annahmen, er prognostiziert keine.

Anders als der Zins eines Kredits ist der interne Zinsfuß keine vereinbarte Zahl, sondern ein Ergebnis: Er hängt von der Höhe und vom Zeitpunkt jedes Rückflusses ab. Ein früher Rückfluss hebt ihn stärker als ein später, gleich hoher.
Eingaben

Investition, Rückflüsse und Kalkulationszins eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Die Investition trägst du als positiven Betrag ein; sie fällt im Jahr 0 an. Das Feld „Wie fließt das Geld zurück?“ legt fest, wie du die Rückflüsse angibst.

„Rückflüsse einzeln“ verlangt für jedes Jahr von 1 bis 10 den Überschuss aus Einzahlungen minus Auszahlungen, auch mit Lücken oder negativen Jahren. Als Laufzeit gilt das letzte Jahr mit einem Betrag ungleich 0.

„Konstanter Rückfluss“ nimmt einen Jahresbetrag und eine Laufzeit von 1 bis 30 Jahren, passend für gleichbleibende Einsparungen. Der Restwert wird zum Rückfluss des letzten Jahres addiert.

Der Kalkulationszins ist die Mindestverzinsung, die du verlangst, etwa der Zins einer Alternativanlage mit ähnlichem Risiko. Er bestimmt Kapitalwert und dynamische Amortisation, nicht den internen Zinsfuß.

Vorbelegt sind 100.000 € Investition, Rückflüsse von 28.000, 32.000, 36.000, 30.000 und 24.000 € und 8 % Zins. Rechne mit Zahlungen, nicht mit dem Buchgewinn nach Abschreibung. Trage jeden Rückfluss am Jahresende ein.

Fällt eine Zahlung unterjährig an, rundest du auf das nächste Jahresende; der Rechner kennt keine Monate. Ausgaben, die später nötig werden, etwa eine Ersatzinvestition im Jahr 6, trägst du als negativen Rückfluss in diesem Jahr ein.

Praxisfälle

IRR berechnen: Typische Anwendungsfälle

Vier Suchfragen rund um den internen Zinsfuß und den Kapitalwert, jeweils mit dem nachgerechneten Ergebnis.

  1. IRR einer Investition mit schwankenden Rückflüssen

    „Wie hoch ist der IRR bei 100.000 € Investition und fünf unterschiedlichen Rückflüssen?“

    Eingabe
    Investition 100.000 €, Rückflüsse 28.000, 32.000, 36.000, 30.000, 24.000 €, Zins 8 %
    Ergebnis
    IRR 15,56 %, Kapitalwert 20.323,63 €, dynamische Amortisation 3,82 Jahre
  2. IRR bei konstantem Rückfluss

    „Wie hoch ist der IRR, wenn 50.000 € zehn Jahre lang 10.000 € pro Jahr bringen?“

    Eingabe
    Konstanter Rückfluss 10.000 €, 10 Jahre, Investition 50.000 €, Zins 5 %
    Ergebnis
    IRR 15,10 %, Kapitalwert 27.217,33 €, Amortisation statisch 5,00 und dynamisch 5,90 Jahre
  3. IRR mit Restwert berechnen

    „Wie wirkt ein Restwert auf den internen Zinsfuß?“

    Eingabe
    Investition 100.000 €, 20.000 € pro Jahr über 5 Jahre, Restwert 30.000 €, Zins 6 %
    Ergebnis
    IRR 8,09 % statt 0,00 % ohne Restwert; Kapitalwert 6.665,02 €
  4. Negativen IRR berechnen

    „Wann ist der interne Zinsfuß negativ?“

    Eingabe
    Investition 100.000 €, 15.000 € pro Jahr über 5 Jahre, Zins 4 %
    Ergebnis
    IRR −8,88 %, Kapitalwert −33.222,66 €; die Rückflüsse (75.000 €) erreichen die Investition nicht

Berechnung

IRR berechnen: So entstehen Kapitalwert und Zinsfuß

Verstehe den Formelweg.

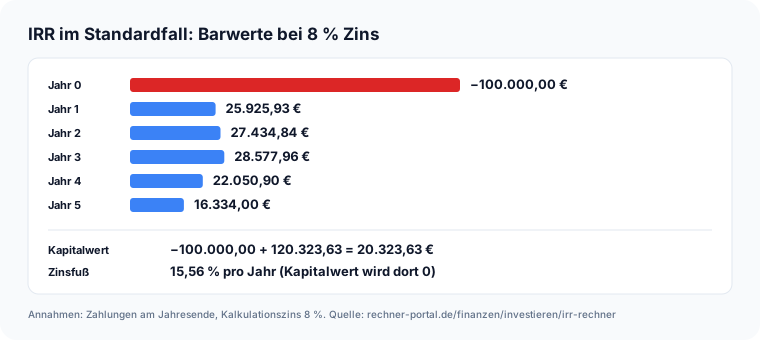
Rechenweg IRR: 100.000 € Investition, fünf Rückflüsse, Barwerte bei 8 Prozent, Kapitalwert 20.323,63 € und interner Zinsfuß 15,56 Prozent Der Kapitalwert ist die Summe der abgezinsten Zahlungen: KW = −I0 + CF1 ÷ (1 + i) + CF2 ÷ (1 + i)² + … + CFT ÷ (1 + i)^T, wobei der Restwert im letzten Rückfluss steckt. Im Standardfall mit 8 % sind die Barwerte 25.925,93 €, 27.434,84 €, 28.577,96 €, 22.050,90 € und 16.334,00 €; zusammen minus 100.000 € ergeben sie einen Kapitalwert von 20.323,63 €.

Jeder Barwert wird einmal auf zwei Stellen gerundet, der Kapitalwert ist ihre Summe. Der interne Zinsfuß ist der Zinssatz, bei dem dieser Kapitalwert null wird.

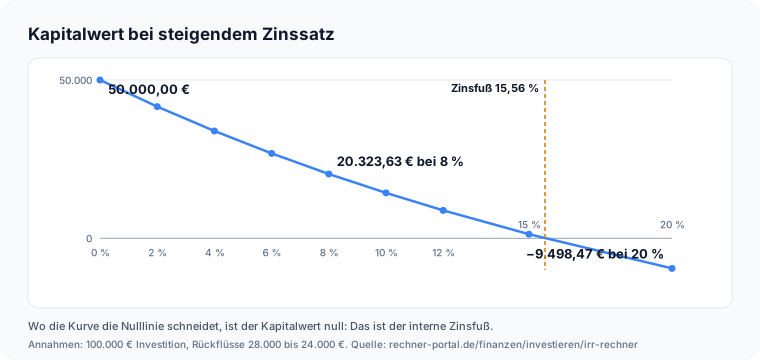
Dafür gibt es keine geschlossene Formel; der Rechner prüft den Kapitalwert über viele Zinssätze und grenzt die Nullstelle ein. Im Standardfall ist der Kapitalwert bei 15 % noch 1.299,85 € und bei 20 % schon −9.498,47 €, der Zinsfuß liegt bei 15,56 %.

Die Kapitalwertrate teilt den Kapitalwert durch die Investition: 20.323,63 € ÷ 100.000 € = 20,32 %.

Die dynamische Amortisation ist der Zeitpunkt, an dem die aufgelaufenen Barwerte die Investition erreichen, hier nach 3,82 Jahren, die statische nach 3,13 Jahren.

Der Zeitpunkt einer Zahlung spielt die Hauptrolle: Ein Euro, der erst in fünf Jahren eintrifft, ist heute weniger wert als ein Euro, der morgen eintrifft, weil du den früheren Betrag anlegen und verzinsen könntest.

Genau diesen Unterschied bildet der Abzinsungsfaktor ab. Zum Lesen hilft die Kurvenlogik: Der Kapitalwert fällt, wenn der Zinssatz steigt, weil spätere Zahlungen stärker abgezinst werden.

Ist der Kapitalwert beim Kalkulationszins positiv, liegt die Nullstelle, der Zinsfuß, darüber. Hat die Zahlungsreihe nur einen Vorzeichenwechsel, wie bei einer Investition mit lauter positiven Rückflüssen, gibt es höchstens einen Zinsfuß über −100 %.

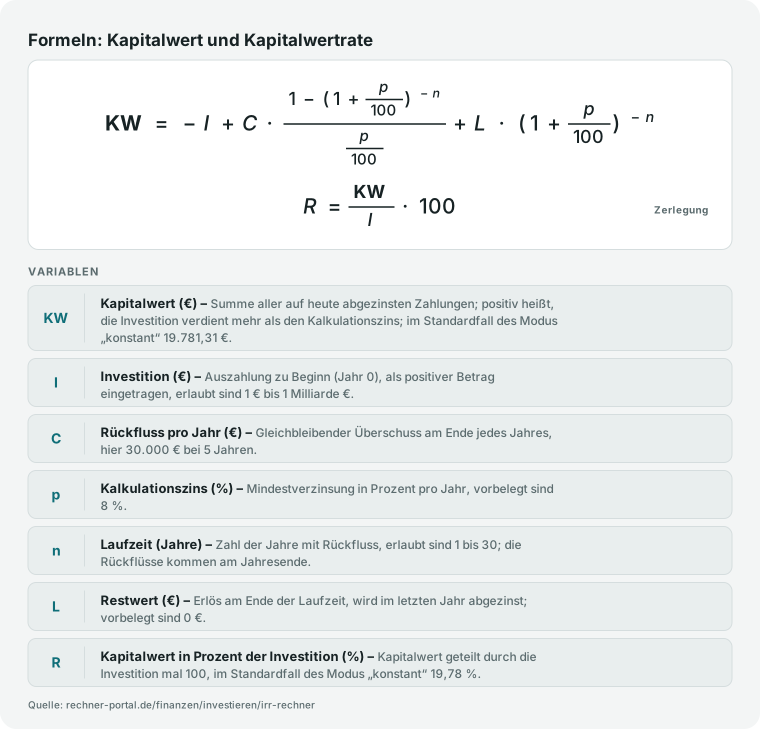
Formelgrafik: Kapitalwert als Investition minus Rückfluss mal Rentenbarwertfaktor plus abgezinster Restwert, und Kapitalwert in Prozent der Investition
Bei 100.000 € Investition, 30.000 € Rückfluss pro Jahr über 5 Jahre und 8 % Kalkulationszins ergibt sich ein Kapitalwert von 19.781,31 €; das sind 19,78 % der Investition.

Nachschlagen

Interner Zinsfuß bei konstantem Rückfluss

Welche Rendite pro Jahr bringt eine Investition, die Jahr für Jahr denselben Betrag zurückzahlt, ohne Restwert? Zeilen: jährlicher Rückfluss in Prozent der Investition, Spalten: Laufzeit. Gerechnet mit derselben Funktion wie der Rechner.

Interner Zinsfuß in % pro Jahr: konstanter Rückfluss in % der Investition und Laufzeit in Jahren (ohne Restwert)
Rückfluss pro Jahr5 Jahre10 Jahre15 Jahre20 Jahre
10 % der Investition−19,40 %0,00 %5,56 %7,75 %
15 % der Investition−8,88 %8,14 %12,40 %13,89 %
20 % der Investition0,00 %15,10 %18,42 %19,43 %
25 % der Investition7,93 %21,41 %24,01 %24,70 %
30 % der Investition15,24 %27,32 %29,37 %29,84 %

Bei 20 % der Investition pro Jahr über 5 Jahre fließt genau die Investition zurück, der Zinsfuß ist 0,00 %. Je länger die Laufzeit, desto stärker nähert sich der Zinsfuß von unten dem Rückflussanteil selbst.

Abzinsungsfaktoren nach Zinssatz und Jahr

Der Abzinsungsfaktor 1 ÷ (1 + i)^t macht aus einer Zahlung im Jahr t ihren Wert heute (Barwert je 1 Euro). Gerechnet mit derselben Funktion, die der Rechner für die Barwert-Tabelle benutzt.

Abzinsungsfaktor 1 / (1 + i)^t nach Kalkulationszins und Jahr
Jahr4 %6 %8 %10 %12 %
10,96150,94340,92590,90910,8929
30,88900,83960,79380,75130,7118
50,82190,74730,68060,62090,5674
100,67560,55840,46320,38550,3220
200,45640,31180,21450,14860,1037

Mit dem Faktor 0,6806 bei 8 % und 5 Jahren ist eine Zahlung von 24.000 € im Jahr 5 heute 16.334,00 € wert (Standardfall des Rechners).

Expertenmodus

Häufige Fragen zum internen Zinsfuß

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den internen Zinsfuß?

Der interne Zinsfuß ist der Zinssatz, bei dem die Summe aller abgezinsten Zahlungen null ergibt, also −I0 + CF1 ÷ (1 + i) + CF2 ÷ (1 + i)² + … = 0.

Eine fertige Formel gibt es dafür nicht, man nähert ihn an, etwa mit dem Newton-Verfahren, der Regula falsi oder der Zielwertsuche in einer Tabellenkalkulation. Der Rechner prüft den Kapitalwert über viele Zinssätze und grenzt die Nullstelle ein.

Für 100.000 € Investition und Rückflüsse von 28.000, 32.000, 36.000, 30.000 und 24.000 € ergibt das 15,56 %: Bei 15 % ist der Kapitalwert noch 1.299,85 €, bei 20 % schon −9.498,47 €.

Wichtig sind die richtigen Zeitpunkte: Die Investition liegt im Jahr 0, die Rückflüsse jeweils am Jahresende. Trage Zahlungen ein, keine Buchgewinne, und prüfe das Ergebnis, indem du den Kapitalwert beim Zinsfuß in der Kurventabelle nachsiehst.

Was ist ein guter IRR?

Gut ist ein interner Zinsfuß, der über dem Zins liegt, den du mindestens verlangst.

Diese Entscheidungsregel steht in der Literatur zur Investitionsrechnung: Liegt der Zinsfuß über dem Kalkulationszins, ist die Investition wirtschaftlich, und der Kapitalwert ist dann positiv.

Der Rechner nennt keine Branchen- oder Marktrenditen als Maßstab, weil sie vom Risiko, vom Land und vom Zeitraum abhängen.

Entscheidend ist dein Kalkulationszins: Mit 8 % ist ein Zinsfuß von 15,56 % ein Abstand von 7,56 Punkten, mit 20 % wäre dieselbe Investition mit einem Kapitalwert von −9.498,47 € abzulehnen.

Prüfe außerdem, wie stabil der Wert ist: Fallen die Rückflüsse um 10 %, sinkt der Zinsfuß auf 11,15 %, bei minus 20 % auf 6,54 %.

Ein hoher Zinsfuß aus unsicheren Rückflüssen oder einem großen Restwert ist weniger wert als ein mittlerer aus belegten Zahlen. Notiere die Annahmen zu den Rückflüssen schriftlich, damit sie später prüfbar bleiben.

Zinsfuß oder Kapitalwert: Was zählt bei zwei Projekten?

Bei konkurrierenden Projekten zählt der Kapitalwert, denn er misst den Gewinn in Euro über den geforderten Zins hinaus. Der Zinsfuß ist eine Verhältniszahl und blendet die Größe aus.

Ein Beispiel bei 8 % Zins: Projekt D investiert 50.000 € und bekommt zweimal 30.000 € zurück, der Zinsfuß ist 13,07 %, der Kapitalwert 3.497,94 €.

Projekt C investiert 200.000 € und bekommt dreimal 80.000 €, der Zinsfuß ist nur 9,70 %, der Kapitalwert aber 6.167,76 €.

Wer nach dem Zinsfuß wählt, nimmt D und lässt 2.669,82 € liegen, falls sich beide ausschließen und das Kapital für C vorhanden ist. Der Zinsfuß beantwortet vor allem die Frage, ob ein einzelnes Projekt den geforderten Zins verdient.

Bei knappem Budget hilft zusätzlich der Kapitalwert je investiertem Euro, im Rechner als Prozent der Investition angegeben.

Rechne deshalb beide Projekte durch und gleiche den Unterschied im eingesetzten Kapital mit einer Anlage zum Kalkulationszins ab.

Wann gibt es mehrere interne Zinsfüße?

Wenn die Zahlungsreihe mehr als einmal das Vorzeichen wechselt. Das passiert, wenn nach den ersten Rückflüssen wieder eine Auszahlung folgt, etwa für Abbruch, Entsorgung oder eine Ersatzinvestition.

Dann kann die Gleichung Kapitalwert gleich null mehrere Lösungen haben. Das bekannte Lehrbuchbeispiel: 10 € Investition, im ersten Jahr +21 €, im zweiten −11 €. Der Kapitalwert wird bei 0 % und bei 10 % null.

Der Rechner zählt die Vorzeichenwechsel, nennt die Lösung, die am nächsten bei 0 % liegt, und zeigt weitere in Klammern.

Hat die Reihe nur einen Wechsel, also erst die Auszahlung und danach lauter Rückflüsse, gibt es höchstens einen Zinsfuß über −100 %.

Bei mehreren Lösungen sagt der Zinsfuß wenig, und der Kapitalwert beim Kalkulationszins ist die verlässliche Entscheidungsgröße. Prüfe außerdem, ob eine späte Auszahlung vielleicht in die Rückflüsse eines früheren Jahres gehört.

Rechne im Zweifel beide Varianten durch.

Wie wirkt der Restwert auf den IRR?

Der Restwert wird zum Rückfluss des letzten Jahres addiert und hebt den Zinsfuß, weil am Ende zusätzliches Geld zurückkommt.

Bei 100.000 € Investition und fünfmal 20.000 € Rückfluss kommen genau die 100.000 € zurück: Der Zinsfuß ist ohne Restwert 0,00 %, der Kapitalwert bei 6 % Zins −15.752,73 €.

Mit 30.000 € Restwert steigt der Zinsfuß auf 8,09 %, der Kapitalwert wird mit 6.665,02 € positiv. Der Restwert trägt in diesem Beispiel also die gesamte Rendite.

Das ist riskant, weil er am weitesten in der Zukunft liegt und am schwersten zu schätzen ist. Rechne deshalb einmal mit und einmal ohne Restwert und prüfe, ob die Entscheidung davon abhängt.

Setze ihn vorsichtig an, etwa nach den Preisen gebrauchter Anlagen, und nimm im Zweifel einen Abschlag, bevor du den Zinsfuß mit dem Kalkulationszins vergleichst.

Frage einen Händler oder Gutachter nach dem Wert vergleichbarer gebrauchter Anlagen, bevor du ihn einträgst.

Welchen Kalkulationszins setze ich an?

Den Zins, den du mindestens verlangst: Das ist die Rendite einer Alternativanlage mit ähnlichem Risiko oder, in Unternehmen, die Verzinsung des eingesetzten Kapitals.

Der Rechner nennt keinen Zahlenwert, weil er von deiner Lage und vom Risiko des Projekts abhängt. Der Kalkulationszins ändert den Kapitalwert und die dynamische Amortisation, aber nicht den internen Zinsfuß.

Beim Standardfall sinkt der Kapitalwert von 20.323,63 € bei 8 % auf 14.340,67 € bei 10 % und auf −9.498,47 € bei 20 %. Die Kurventabelle zeigt dir diese Spanne auf einen Blick.

Prüfe deshalb mindestens zwei Zinssätze, einen vorsichtigen und einen hohen, und schaue, bei welchem die Entscheidung kippt. Bei sehr langen Laufzeiten reagiert der Kapitalwert stärker auf den Zins als bei kurzen.

Wenn die Investition mit Kredit bezahlt wird, ist der Kreditzins eine Untergrenze, aber nicht allein maßgeblich. Dokumentiere den gewählten Zins samt Begründung, damit spätere Vergleiche stimmen.

Was bedeutet die dynamische Amortisationsdauer?

Sie gibt an, wann die abgezinsten Rückflüsse die Investition decken.

Nach dem Gabler Wirtschaftslexikon ist es der Zeitpunkt, zu dem die Summe der mit dem Kalkulationszins abgezinsten Rückflüsse der Investitionsausgabe entspricht; die statische Variante rechnet ohne Zinsen.

Im Standardfall sind 100.000 € nach 3,13 Jahren statisch zurückgeflossen, mit 8 % Zins aber erst nach 3,82 Jahren. Der Rechner interpoliert innerhalb des Jahres linear.

Die Kennzahl misst das Risiko, nicht die Rentabilität: Sie sagt nichts über Rückflüsse nach dem Amortisationszeitpunkt. Zwei Projekte mit gleicher Amortisation können sehr unterschiedliche Kapitalwerte haben.

Nutze sie als Zusatzprüfung, etwa mit der Frage, ob das Projekt mindestens so lange laufen muss, wie es bis zur Amortisation braucht.

Erscheint „nicht innerhalb der Laufzeit“, deckt das Projekt die Investition samt Zins gar nicht, selbst wenn die Summe der Rückflüsse höher ist. Stelle die Nutzungsdauer der Anlage der Amortisation gegenüber, bevor du entscheidest.

Wann gibt es keinen IRR?

Wenn der Kapitalwert keine Nullstelle hat. Der Rechner sucht im Bereich von −99 % bis +100.000 %. Fließt nichts zurück, etwa weil alle Rückflüsse 0 oder negativ sind, wäre die Rendite −100 %, einen Zinsfuß gibt es nicht.

Auch bei Rückflüssen, die schon im ersten Jahr unvorstellbar groß im Verhältnis zur Investition sind, liegt die Lösung außerhalb des Suchbereichs.

Ein negativer Zinsfuß ist dagegen möglich und kein Fehler: Bei 100.000 € Investition und fünfmal 15.000 € Rückfluss ergibt sich −8,88 %, weil nur 75.000 € zurückkommen, und der Kapitalwert bei 4 % beträgt −33.222,66 €.

Eine Meldung ohne Zinsfuß heißt also nicht, dass der Rechner defekt ist, sondern dass die Zahlungsreihe keine sinnvolle Rendite hat.

Prüfe dann, ob du Rückflüsse vergessen hast, die Vorzeichen stimmen und die Investition als positiver Betrag eingetragen ist. Bei Unsicherheit rechnest du das Projekt einmal mit vorsichtigen Rückflüssen durch.

Hinweise

Was sagen interner Zinsfuß und Kapitalwert?

Schnelle Qualitätsprüfung für dein Ergebnis.

Kapitalwert bei 0, 8, 15 und 20 Prozent Zinssatz: Nulldurchgang bei 15,56 Prozent Der Zinsfuß von 15,56 % bedeutet: Das Projekt verzinst das gebundene Kapital in dieser Rechnung mit 15,56 % pro Jahr, vorausgesetzt, die Rückflüsse treffen ein. Gegenüber dem Kalkulationszins von 8 % ist das ein Abstand von 7,56 Punkten, und der Kapitalwert von 20.323,63 € ist positiv.

Prüfe als Nächstes, wie empfindlich das Ergebnis ist: Fallen alle Rückflüsse um 10 %, sinkt der Zinsfuß auf 11,15 %, bei 20 % weniger auf 6,54 % und der Kapitalwert wird mit −3.741,10 € negativ.

Die Kurventabelle zeigt, dass der Kapitalwert mit steigendem Zinssatz sinkt: 50.000,00 € bei 0 %, 14.340,67 € bei 10 %, −9.498,47 € bei 20 %. Der Nulldurchgang zwischen 15 % und 20 % ist der Zinsfuß.

Die Amortisationsdauer zeigt das Risiko: Nach 3,82 Jahren sind die 100.000 € samt 8 % Zinsen zurückgeflossen. Für den Vergleich zweier Projekte zählt der Kapitalwert, nicht der Zinsfuß allein.

Schau auch auf die Form der Kurve: Fällt sie steil, reagiert das Projekt empfindlich auf den Zins, verläuft sie flach, ist das Urteil robust. Lang laufende Investitionen mit späten Rückflüssen fallen in der Regel steiler als kurz laufende.

Vergleichst du mehrere Varianten, trage jede einzeln ein und notiere Zinsfuß und Kapitalwert nebeneinander.

Die Reihenfolge nach Kapitalwert gilt für sich gegenseitig ausschließende Projekte, die nach dem Zinsfuß nur für die Frage, ob ein einzelnes Projekt den geforderten Zins verdient.

Bei knapper Kasse hilft die Kapitalwertrate: Sie zeigt den Gewinn je investiertem Euro, hier gut 0,20 €. Setze den Restwert vorsichtig an und rechne einmal mit und einmal ohne ihn.

Anwendung

IRR berechnen: Beispiel Ofen in der Bäckerei

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Bäckerei-Ofen: 50.000 € Investition, 10.000 € Einsparung pro Jahr über zehn Jahre, interner Zinsfuß 15,10 Prozent Ausgangslage: Eine Bäckerei erwägt einen neuen Ofen für 50.000 €. Er spart nach Schätzung des Betriebs 10.000 € Energie- und Wartungskosten pro Jahr, zehn Jahre lang, ohne Restwert. Als Alternative sieht der Inhaber eine Anlage zu 5 % Zins.

Eingaben: Konstanter Rückfluss 10.000 €, Laufzeit 10 Jahre, Investition 50.000 €, Restwert 0 €, Kalkulationszins 5 %. Rechnung: Die zehn Barwerte summieren sich zu 77.217,33 €, der Kapitalwert ist 27.217,33 €, der interne Zinsfuß 15,10 %.

Die statische Amortisation beträgt 5,00 Jahre, die dynamische 5,90 Jahre. Entscheidung: Der Zinsfuß liegt weit über 5 %.

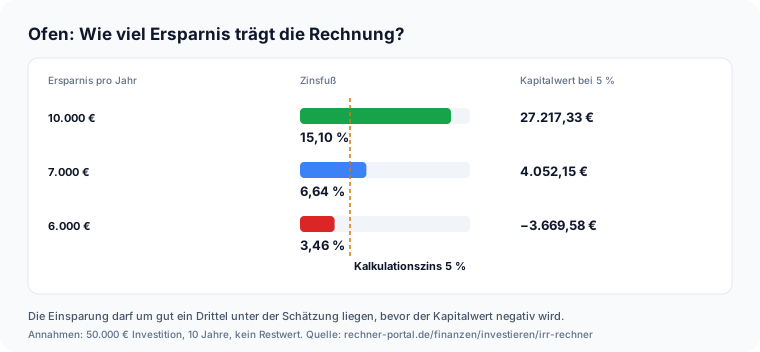
Der Inhaber testet die Schätzung: Bei 7.000 € Ersparnis sind es noch 6,64 % und 4.052,15 € Kapitalwert, bei 6.000 € nur 3,46 % und −3.669,58 €.

Die Einsparung darf also um gut ein Drittel unter der Schätzung liegen; er kauft, wenn er die 7.000 € belegen kann.

Die Ersparnis ist die unsicherste Zahl: Er prüft sie an den Stromrechnungen der letzten drei Jahre und den Herstellerangaben und setzt für die Wartung einen eigenen Posten an.

Zur Gegenprobe liest er die Kurventabelle: Der Kapitalwert beträgt 50.000,00 € bei 0 %, 23.600,86 € bei 6 %, 187,69 € bei 15 % und −8.075,27 € bei 20 %; die Nullstelle liegt knapp über 15 %, passend zu 15,10 %.

Die dynamische Amortisation von 5,90 Jahren liegt knapp über der Hälfte der Nutzungsdauer: Fällt der Ofen vor dem sechsten Jahr aus, hat sich die Anschaffung nicht gerechnet.

Fallstricke

Typische Fehler beim IRR berechnen

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, Gewinne statt Zahlungen einzutragen. Der Buchgewinn nach Abschreibung zieht Kosten ab, die gar nicht als Zahlung anfallen, und verschiebt Rückflüsse in die falschen Jahre; der Rechner braucht den Zahlungsüberschuss je Jahr.

Zweitens wird der Restwert zu hoch angesetzt. Bei 100.000 € Investition und fünfmal 20.000 € Rückfluss liegt der Zinsfuß ohne Restwert bei 0,00 %, mit 30.000 € Restwert dagegen bei 8,09 %: Der Restwert trägt hier die ganze Rendite.

Drittens wird bei mehreren Vorzeichenwechseln nur eine Lösung gesucht. Bei 10 € Investition, +21 € im ersten und −11 € im zweiten Jahr gibt es zwei Zinsfüße, 0 % und 10 %; dann entscheidet der Kapitalwert.

Viertens werden Projekte nach dem Zinsfuß allein gereiht: 50.000 € mit zweimal 30.000 € haben 13,07 %, aber nur 3.497,94 € Kapitalwert, 200.000 € mit dreimal 80.000 € haben 9,70 % und 6.167,76 € (jeweils bei 8 % Zins).

Fünftens wird die Amortisationsdauer als Rendite gelesen; die 3,13 Jahre sagen nichts über die Jahre danach. Sechstens wird der Kalkulationszins mit dem Zinsfuß verwechselt: Er ist deine Forderung, der Zinsfuß das Ergebnis.

Siebtens wird die Laufzeit zu lang gewählt: Wer zehn Jahre einträgt, obwohl der Ofen nur acht hält, überschätzt den Zinsfuß.

Nächster Schritt

IRR berechnen: Fazit und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

IRR berechnen heißt: Den Zinssatz finden, bei dem der Kapitalwert der Zahlungsreihe null wird.

Für 100.000 € Investition und Rückflüsse von 28.000, 32.000, 36.000, 30.000 und 24.000 € ist das ein interner Zinsfuß von 15,56 %; bei 8 % Kalkulationszins ergibt sich ein Kapitalwert von 20.323,63 €, die dynamische Amortisation dauert 3,82 Jahre.

Vergleiche den Zinsfuß mit dem Zins, den du mindestens verlangst, und entscheide mit dem Kapitalwert, wenn Projekte konkurrieren oder die Zahlungen mehrfach das Vorzeichen wechseln.

Teste die Rückflüsse mit kleineren Werten, um zu sehen, wie viel Spielraum bleibt. Wer vorher die Barwerte einzelner Beträge prüfen will, nutzt den Abzinsungsrechner. Der Rechner wertet Annahmen aus und gibt keine Anlageberatung.

Bei zwei konkurrierenden Projekten unterschiedlicher Größe schlägt der höhere Kapitalwert den höheren Zinsfuß. Prüfe zum Schluss, ob die geschätzten Rückflüsse realistisch sind.

Vertiefung

Beispielrechnungen: Zinsfuß und Kapitalwert

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Interner Zinsfuß: 15,10 % | Kapitalwert: 27.217,33 € | Amortisation: statisch 5,00 Jahre, dynamisch 5,90 Jahre

Ofen für 50.000 €, 10.000 € Ersparnis pro Jahr über 10 Jahre, Zins 5 %

Wie fließt das Geld zurück?
Konstanter Rückfluss pro Jahr
Investition zu Beginn (Jahr 0)
50.000 €
Rückfluss pro Jahr
10.000 €
Laufzeit
10 Jahre

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Interner Zinsfuß: 8,09 % | Kapitalwert: 6.665,02 € (6,67 % der Investition) | Amortisation: statisch 4,40 Jahre, dynamisch 4,82 Jahre

100.000 € Investition, 20.000 € pro Jahr über 5 Jahre plus 30.000 € Restwert, Zins 6 %

Wie fließt das Geld zurück?
Konstanter Rückfluss pro Jahr
Investition zu Beginn (Jahr 0)
100.000 €
Rückfluss pro Jahr
20.000 €
Laufzeit
5 Jahre

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Interner Zinsfuß: −8,88 % | Kapitalwert: −33.222,66 € | Amortisation: nicht innerhalb der Laufzeit von 5 Jahren

100.000 € Investition, nur 15.000 € pro Jahr über 5 Jahre, Zins 4 %

Wie fließt das Geld zurück?
Konstanter Rückfluss pro Jahr
Investition zu Beginn (Jahr 0)
100.000 €
Rückfluss pro Jahr
15.000 €
Laufzeit
5 Jahre

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Interner Zinsfuß: 0,00 % (weitere Lösung: 10,00 %) | Kapitalwert bei 8 %: 13,71 € | Vorzeichenwechsel: 2

Zahlungsreihe mit zwei Vorzeichenwechseln (10.000 € Investition, +21.000 €, −11.000 €)

Wie fließt das Geld zurück?
Rückflüsse einzeln je Jahr
Investition zu Beginn (Jahr 0)
10.000 €
Rückfluss im Jahr 1 und 2
21.000 € und −11.000 €
Restwert am Ende der Laufzeit
0 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Projekt D: Zinsfuß 13,07 %, Kapitalwert 3.497,94 € | Projekt C: Zinsfuß 9,70 %, Kapitalwert 6.167,76 €

Zwei Projekte im Vergleich bei 8 % Kalkulationszins

Projekt D
Investition 50.000 €, Rückflüsse 30.000 € und 30.000 €
Projekt C
Investition 200.000 €, Rückflüsse 3 × 80.000 €
Kalkulationszins
8 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Break-Even-Point RechnerBreak-Even-Point berechnen: Fixkosten, Verkaufspreis und variable Kosten eingeben — Gewinnschwelle in Stueck und Euro, Deckungsbeitrag und Deckungsbeitragsquote ablesen.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • IRR im Standardfall: 100.000 € Investition und fünf Rückflüsse ergeben bei 8 % Zins einen Kapitalwert von 20.323,63 € und einen internen Zinsfuß von 15,56 %.

    IRR berechnen: Rechenweg im Standardfall von den Rückflüssen über die Barwerte bis zum Kapitalwert

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/irr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/irr-rechner-rechenweg.svg"
           alt="IRR im Standardfall: 100.000 € Investition und fünf Rückflüsse ergeben bei 8 % Zins einen Kapitalwert von 20.323,63 € und einen internen Zinsfuß von 15,56 %."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/irr-rechner">IRR berechnen: Rechenweg im Standardfall von den Rückflüssen über die Barwerte bis zum Kapitalwert auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/irr-rechner
  • Kapitalwert: 50.000,00 € bei 0 %, 20.323,63 € bei 8 %, null bei 15,56 % (interner Zinsfuß) und −9.498,47 € bei 20 %.

    IRR berechnen: Kapitalwertkurve von 0 bis 20 Prozent Zinssatz mit Nulldurchgang beim internen Zinsfuß

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/irr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/irr-rechner-kapitalwertkurve.svg"
           alt="Kapitalwert: 50.000,00 € bei 0 %, 20.323,63 € bei 8 %, null bei 15,56 % (interner Zinsfuß) und −9.498,47 € bei 20 %."
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/irr-rechner">IRR berechnen: Kapitalwertkurve von 0 bis 20 Prozent Zinssatz mit Nulldurchgang beim internen Zinsfuß auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/irr-rechner
  • Ofen für 50.000 €: Bei 10.000 € Ersparnis pro Jahr ist der Zinsfuß 15,10 %, bei 7.000 € 6,64 % und bei 6.000 € 3,46 %, unter dem Kalkulationszins von 5 %.

    IRR berechnen: Ofen mit 50.000 Euro Investition bei drei Annahmen zur jährlichen Ersparnis

    760 × 352 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/irr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/irr-rechner-praxis-ofen.svg"
           alt="Ofen für 50.000 €: Bei 10.000 € Ersparnis pro Jahr ist der Zinsfuß 15,10 %, bei 7.000 € 6,64 % und bei 6.000 € 3,46 %, unter dem Kalkulationszins von 5 %."
           width="760" height="352">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/irr-rechner">IRR berechnen: Ofen mit 50.000 Euro Investition bei drei Annahmen zur jährlichen Ersparnis auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/irr-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner wertet deine Annahmen zu Rückflüssen und Zins aus. Er prognostiziert keine Erträge, gibt keine Anlageempfehlung und ersetzt keine Wirtschaftlichkeitsprüfung durch Steuerberater oder Controlling.

Quelle: Wikipedia (Interner Zinsfuß, Kapitalwertmethode), Gabler Wirtschaftslexikon (Amortisationsrechnung) und WHK Controlling (Dynamische Investitionsrechnung, Stand 12.04.2026); abgerufen am 10.10.2026.

Stand: 2026-10-10

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
10. Oktober 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Kapitalwert KW(i) = −I0 + Summe CF_t geteilt durch (1 + i) hoch t, Restwert addiert zum letzten Rückfluss; interner Zinsfuß = Zinssatz i mit KW(i) = 0 (Rasterung in ln(1+i) und Bisektion); Kapitalwert in Prozent der Investition = KW geteilt durch I0; Amortisationsdauer = Zeitpunkt, zu dem die kumulierten Rückflüsse (statisch) beziehungsweise Barwerte (dynamisch) die Investition erreichen, linear innerhalb der Periode interpoliert.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). IRR-Rechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/irr-rechner

Harvard-Format

Rechner-Portal, 2026. IRR-Rechner. Available at: https://rechner-portal.de/finanzen/investieren/irr-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.