Zum Hauptinhalt springen

Skonto-Rechner: Zahlbetrag und effektiven Jahreszins ermitteln

FinanzenStand Noch keine Bewertung
€
%
Umsatzsteuersatz
Tage
Tage
Anzeige

Kurzantwort

Skonto-Rechner: Gib Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel ein und erhalte Skontobetrag, Zahlbetrag und den effektiven Jahreszins des Lieferantenkredits. Kein Ersatz für eine Steuerberatung.

Skonto berechnen: Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel ergeben...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Juni 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Der Rechner unterstellt, dass das Skonto bei Zahlung innerhalb der Skontofrist gewährt wird und der Rechnungsbetrag andernfalls erst zum Zahlungsziel fällig ist.
  • Der effektive Jahreszins wird kaufmännisch mit 360 Zinstagen pro Jahr und einfacher Verzinsung berechnet.

Grenzen

  • Die Formel ist eine etablierte Näherung; die exakte Effektivverzinsung mit Zinseszins liegt deutlich höher — aus 36,73 Prozent werden 43,9 Prozent. Der Rechner weist bewusst den konservativeren Wert aus.
  • Der Rechner trifft keine Aussage zu individuellen Zahlungsbedingungen, Teilskonti oder steuerlichen Besonderheiten und ersetzt keine Beratung.

Stand der Prüfung: Kalkulationslogik und Quellen geprüft am 15.06.2026.

Überblick

Was ist Skonto? Definition, Bedeutung und Berechnung

Der Skonto-Rechner beantwortet eine alltägliche kaufmännische Frage: Wie viel sparst du, wenn du eine Rechnung früh bezahlst, und lohnt sich das wirklich? Skonto ist ein prozentualer Preisnachlass, den Lieferanten gewähren, wenn du innerhalb einer kurzen Frist statt erst zum vollen Zahlungsziel zahlst.

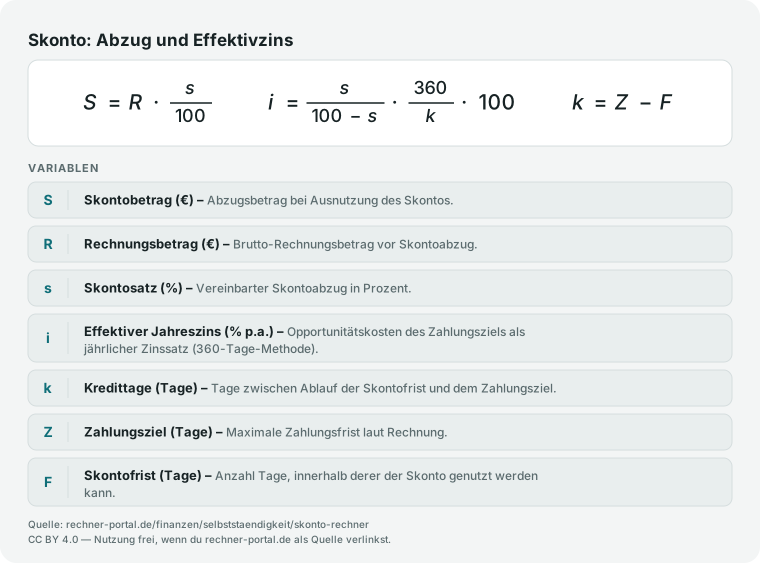
Skonto berechnen geht so: Rechnungsbetrag mal Skontosatz geteilt durch 100 ergibt den Skontobetrag, den du vom Rechnungsbetrag abziehst. Aus den beiden Zahlungsfristen berechnet der Rechner zusätzlich den effektiven Jahreszins des Lieferantenkredits.

Dieser Jahreszins ist der entscheidende Wert, denn er macht den oft unterschätzten Vorteil sichtbar: Wer Skonto verfallen lässt, zahlt rechnerisch einen sehr hohen Kreditzins, häufig zwischen 30 und 70 Prozent pro Jahr.

Der Rechner richtet sich an Selbstständige, Freelancer und kleine Unternehmen, die ihre Liquidität bewusst steuern und bei jeder Eingangsrechnung schnell entscheiden wollen, ob sich die frühe Zahlung gegenüber den eigenen Finanzierungskosten rechnet.

Er zeigt Skontobetrag, Zahlbetrag, Kredittage und effektiven Jahreszins auf einen Blick.

Eines setzt der Rechner dabei stillschweigend voraus: Er prüft nicht, ob dir der Abzug überhaupt zusteht, sondern rechnet die Bedingungen durch, die du einträgst.

Skontosatz und Skontofrist müssen zwischen dir und deinem Lieferanten vereinbart sein – auf der Rechnung, im Angebot oder in den Einkaufsbedingungen. Skonto-Vergleich: Zahlung mit 2 % Skonto in 10 Tagen vs. voller Betrag in 30 Tagen

Eingaben

Rechnungsbetrag, Skontosatz und Zahlungsfristen eingeben

Du gibst fünf Werte ein. Der Rechnungsbetrag ist der zu zahlende Bruttobetrag inklusive Umsatzsteuer.

Der Skontosatz ist der prozentuale Nachlass, typischerweise 2 oder 3 Prozent.

Der Umsatzsteuersatz bestimmt, welchen Teil des Skontobetrags du als Vorsteuerkorrektur nach § 17 Abs. 1 UStG ausweisen musst — wählbar mit 0, 7 oder 19 Prozent, Voreinstellung 19 Prozent.

Die Skontofrist ist die Anzahl der Tage, innerhalb derer du zahlen musst, um den Abzug nutzen zu dürfen. Das Zahlungsziel ist die längere Frist, bis zu der die Rechnung ohne Abzug fällig wäre.

Diese Angaben stehen meist als Formulierung wie zahlbar innerhalb von 10 Tagen mit 2 Prozent Skonto, sonst 30 Tage netto auf der Rechnung.

Achte darauf, Skontofrist und Zahlungsziel nicht zu vertauschen, denn ihre Differenz bestimmt den Kreditzeitraum und damit den effektiven Jahreszins.

Je sorgfältiger du die echten Fristen einträgst, desto belastbarer ist die Aussage des Rechners zur Vorteilhaftigkeit der frühen Zahlung.

Praxisfälle

Skonto in der Praxis: Von der Kleinrechnung bis zur Großbestellung

Sechs typische Zahlungssituationen zeigen, wie stark Skontosatz und Kreditzeitraum den effektiven Jahreszins verändern – jede Zahl ist mit dem Skonto-Rechner nachgerechnet.

  1. Standardkondition: 2 % Skonto, 10/30 Tage

    „skonto 2 berechnen“ / „skonto berechnen formel“

    Eingabe
    Rechnungsbetrag 1.000 €, Skontosatz 2 %, Skontofrist 10 Tage, Zahlungsziel 30 Tage
    Ergebnis
    Skontobetrag 20,00 €, Zahlbetrag 980,00 €, effektiver Jahreszins 36,73 % bei 20 Kredittagen.
  2. Skonto vom Bruttobetrag inkl. Umsatzsteuer

    „skonto von brutto oder netto“ / „skonto berechnen netto- oder brutto“

    Eingabe
    Rechnungsbetrag 1.190 € (davon 190 € USt bei 19 %), Skontosatz 2 %, Skontofrist 10 Tage, Zahlungsziel 30 Tage
    Ergebnis
    Skontobetrag 23,80 €, Zahlbetrag 1.166,20 €, Umsatzsteuerkorrektur 3,80 € – die abziehbare Vorsteuer sinkt von 190 € auf 186,20 €.
  3. Handwerksbetrieb: 3 % Skonto auf Materialrechnung

    „skonto handwerkerrechnung“ / „3 prozent skonto berechnen“

    Eingabe
    Rechnungsbetrag 4.500 €, Skontosatz 3 %, Skontofrist 14 Tage, Zahlungsziel 30 Tage
    Ergebnis
    Skontobetrag 135,00 €, Zahlbetrag 4.365,00 €, effektiver Jahreszins 69,59 % bei 16 Kredittagen.
  4. Kurzer Kreditzeitraum treibt den Jahreszins extrem hoch

    „effektiver jahreszins skonto“ / „lohnt sich skonto formel“

    Eingabe
    Rechnungsbetrag 1.000 €, Skontosatz 2 %, Skontofrist 10 Tage, Zahlungsziel 14 Tage
    Ergebnis
    Bei nur 4 Kredittagen steigt der effektive Jahreszins auf 183,67 % – je kürzer der Abstand zwischen Skontofrist und Zahlungsziel, desto teurer der Verzicht.
  5. Kleiner Skontosatz lohnt sich trotzdem

    „skonto 1 prozent“ / „skonto abzug berechnen“

    Eingabe
    Rechnungsbetrag 1.000 €, Skontosatz 1 %, Skontofrist 8 Tage, Zahlungsziel 30 Tage
    Ergebnis
    Skontobetrag 10,00 €, Zahlbetrag 990,00 €, effektiver Jahreszins 16,53 % bei 22 Kredittagen – immer noch über jedem Dispokredit.
  6. Großbestellung: 2 % Skonto auf 50.000 Euro

    „skonto großbetrag berechnen“ / „skonto rechner excel“

    Eingabe
    Rechnungsbetrag 50.000 €, Skontosatz 2 %, Skontofrist 10 Tage, Zahlungsziel 30 Tage
    Ergebnis
    Skontobetrag 1.000,00 €, Zahlbetrag 49.000,00 €, effektiver Jahreszins unverändert 36,73 % – der Jahreszins hängt nur von Skontosatz und Kredittagen ab, nicht vom Rechnungsbetrag.

Berechnung

Skonto berechnen: Formel für Skontobetrag und effektiven Jahreszins

Skonto-Formeln: S gleich R mal s geteilt durch 100 und Effektivzins nach der 360-Tage-Methode Die Berechnung läuft in vier nachvollziehbaren Schritten. Erstens der Skontobetrag: Rechnungsbetrag mal Skontosatz geteilt durch 100.

Zweitens der Zahlbetrag: Rechnungsbetrag minus Skontobetrag. Drittens die Kredittage: Zahlungsziel minus Skontofrist; das ist der Zeitraum, für den dir der Lieferant faktisch Kredit gewährt.

Viertens der effektive Jahreszins nach der kaufmännischen Näherungsformel: Skontosatz geteilt durch (100 minus Skontosatz), multipliziert mit 360 geteilt durch die Kredittage, mal 100.

Rechenbeispiel: Bei 1.000 Euro Rechnungsbetrag, 2 Prozent Skonto, 10 Tagen Skontofrist und 30 Tagen Zahlungsziel ergibt sich ein Skontobetrag von 20 Euro, ein Zahlbetrag von 980 Euro und ein Kreditzeitraum von 20 Tagen.

Der effektive Jahreszins beträgt 2 geteilt durch 98, mal 360 geteilt durch 20, mal 100, also rund 36,73 Prozent. Dieser hohe Zinssatz zeigt, warum sich Skonto fast immer lohnt. Diese Formel hat drei Eigenheiten.

Sie rechnet erstens mit dem kaufmännischen Jahr zu 360 Tagen statt mit 365 – schon deshalb heißt sie Näherungsformel.

Zweitens rechnet sie den Vorteil linear auf das Jahr hoch und blendet den Zinseszinseffekt aus: Der exakte Effektivzins liegt deutlich höher — aus 36,73 Prozent werden 43,9 Prozent; der Rechner weist bewusst den konservativeren Näherungswert aus.

Manche Rechner nutzen die Kurzform Skontosatz × 360 ÷ Kredittage und kommen damit auf 36,00 statt 36,73 Prozent — dieser Rechner bezieht den Vorteil auf den tatsächlich vorfinanzierten Zahlbetrag. Drittens hängt das ganze Ergebnis am Kreditzeitraum.

Fallen Skontofrist und Zahlungsziel zusammen, sind die Kredittage null: Dann gibt es keinen Zeitvorteil, den man verzinsen könnte, und der Rechner weist folgerichtig 0 Prozent aus. Skonto als Jahreszins: 2 % Skonto bei 20 Tagen Kreditzeitraum entspricht 36,73 % effektivem Jahreszins

Nachschlagen

Effektiver Jahreszins nach Skontosatz und Kredittagen

Je kürzer die Differenz zwischen Zahlungsziel und Skontofrist (Kredittage), desto höher ist der effektive Jahreszins, den du durch Nichtzahlung im Skontofenster verschenkst. Die Werte basieren auf der kaufmännischen Näherungsformel: Skontosatz / (100 - Skontosatz) x 360 / Kredittage x 100.

Effektiver Jahreszins des Lieferantenkredits bei 1, 2 und 3 Prozent Skonto und unterschiedlichen Kredittagen (360-Tage-Näherung)
Skontosatz10 Kredittage14 Kredittage20 Kredittage30 Kredittage
1 %36,36 %25,97 %18,18 %12,12 %
2 %73,47 %52,48 %36,73 %24,49 %
3 %111,34 %79,53 %55,67 %37,11 %

Berechnung mit 360-Tage-Näherung (kaufmännische Zinsrechnung). Kredittage = Zahlungsziel minus Skontofrist. Beispiel: Bei 30 Tagen Zahlungsziel und 10 Tagen Skontofrist ergeben sich 20 Kredittage. Bei 2 % Skonto und 20 Kredittagen beträgt der effektive Jahreszins rund 36,73 % — deutlich über jedem üblichen Kontokorrentkredit.

Expertenmodus

Häufige Fragen zu Skonto berechnen und abziehen

Was ist Skonto und wie wird es berechnet?

Skonto ist ein prozentualer Preisnachlass, den ein Lieferant gewährt, wenn eine Rechnung innerhalb einer kurzen Frist statt erst zum vollen Zahlungsziel bezahlt wird.

Den Skontobetrag berechnest du, indem du den Rechnungsbetrag mit dem Skontosatz multiplizierst und durch 100 teilst: Bei 1.000 Euro Rechnungsbetrag und 2 Prozent Skonto ergibt das 20 Euro, du überweist 980 Euro.

Der Rechner übernimmt diesen Schritt automatisch und zeigt zusätzlich den effektiven Jahreszins, den du dir durch die frühe Zahlung sicherst – bei diesem Beispiel rund 36,73 Prozent, sofern 20 Tage zwischen Skontofrist und Zahlungsziel liegen.

Üblich sind in Deutschland Skontosätze zwischen 1 und 3 Prozent bei Fristen von 7 bis 14 Tagen. Trage Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel ein, um sofort zu sehen, ob sich die frühe Zahlung für dich lohnt.

Wird Skonto vom Brutto- oder vom Nettobetrag abgezogen?

Skonto wird kaufmännisch grundsätzlich vom Bruttorechnungsbetrag berechnet, also inklusive der ausgewiesenen Umsatzsteuer, nicht vom Nettobetrag.

Bei einer Brutto-Rechnung über 1.190 Euro (davon 190 Euro Umsatzsteuer bei 19 Prozent) und 2 Prozent Skonto ergibt der Rechner einen Skontobetrag von 23,80 Euro und einen Zahlbetrag von 1.166,20 Euro.

Weil sich mit dem Skontoabzug auch die Bemessungsgrundlage der Umsatzsteuer nach § 17 Abs. 1 UStG mindert, sinkt die abziehbare Vorsteuer anteilig von 190 Euro auf 186,20 Euro.

Für die reine Liquiditätsbetrachtung reicht der Bruttoabzug, den dieser Rechner anzeigt; die genaue umsatzsteuerliche Verbuchung gehört in die Buchhaltung.

Prüfe bei jeder Rechnung, ob der ausgewiesene Skontosatz wirklich auf den vollen Bruttobetrag oder nur auf einen Teilbetrag bezogen ist, um Fehlbuchungen zu vermeiden.

Wie hoch ist der effektive Jahreszins bei 2 oder 3 Prozent Skonto?

Verzichtest du auf 2 Prozent Skonto, um 20 Tage später zu zahlen, entspricht das rechnerisch einem effektiven Jahreszins von rund 36,73 Prozent – nach der kaufmännischen Näherungsformel Skontosatz geteilt durch (100 minus Skontosatz), mal 360 geteilt durch die Kredittage, mal 100.

Bei 3 Prozent Skonto und nur 16 Kredittagen (etwa 14 Tage Skontofrist, 30 Tage Zahlungsziel) steigt der Jahreszins bereits auf 69,59 Prozent.

Je kürzer der Abstand zwischen Skontofrist und Zahlungsziel, desto höher der Zinssatz: Bei nur 10 Kredittagen erreicht 2 Prozent Skonto sogar 73,47 Prozent.

Diese Werte liegen weit über den Konditionen jedes Kontokorrent- oder Dispokredits, der meist bei 10 bis 12 Prozent pro Jahr liegt.

Vergleiche deshalb bei jeder Eingangsrechnung den ausgewiesenen Jahreszins mit deinen eigenen Finanzierungskosten, bevor du das Skonto verfallen lässt.

Lohnt sich Skonto auch, wenn ich dafür einen Kredit aufnehmen muss?

In den meisten Fällen ja, solange dein Finanzierungszins unter dem ausgewiesenen effektiven Jahreszins des Skontos liegt.

Bei 10.000 Euro Rechnungsbetrag, 2 Prozent Skonto und 20 Kredittagen zeigt der Rechner einen Jahreszins von 36,73 Prozent; ein Dispokredit zu 10 Prozent pro Jahr würde für diese 20 Tage nur rund 55 Euro Zinsen kosten, während du 200 Euro Skonto sparst – ein Nettogewinn von 145 Euro.

Erst wenn deine Finanzierungskosten über dem Skonto-Jahreszins lägen oder dir gar kein Kreditspielraum zur Verfügung steht, ist der Verzicht auf Skonto die wirtschaftlichere Wahl.

Trage deinen eigenen Dispo- oder Kontokorrentzins neben dem Rechnerergebnis mit, um die beiden Werte direkt zu vergleichen. Rechne dabei immer mit dem tatsächlichen Kreditzeitraum, also den Kredittagen, nicht mit einem vollen Jahr.

Was ist der Unterschied zwischen Skonto und Rabatt?

Ein Rabatt ist ein Nachlass auf den Listenpreis, der unabhängig vom Zahlungszeitpunkt gilt, etwa als Mengen- oder Treuerabatt.

Skonto dagegen wird nur gewährt, wenn innerhalb einer kurzen Frist gezahlt wird, und belohnt damit die schnelle Zahlung statt der Bestellmenge.

Rechnerisch wird ein Rabatt zuerst vom Listenpreis abgezogen, erst auf den dadurch reduzierten Rechnungsbetrag wendest du anschließend das Skonto an: Bei einem Listenpreis von 1.000 Euro und 5 Prozent Mengenrabatt lautet die Rechnung auf 950 Euro; ziehst du darauf 2 Prozent Skonto ab, ergibt der Rechner einen Skontobetrag von 19 Euro und einen Zahlbetrag von 931 Euro.

Dieser Rechner setzt am bereits feststehenden Rechnungsbetrag an, also nach Abzug eines eventuellen Rabatts. Verwechsle die beiden Nachlassarten nicht in deiner Preiskalkulation, sonst rechnest du mit einer falschen Bezugsgröße.

Wann darf ich kein Skonto abziehen?

Ein Skontoabzug ist nur dann zulässig, wenn Skontosatz und Skontofrist zwischen dir und dem Lieferanten vereinbart sind, etwa durch die Formulierung auf der Rechnung, im Angebot oder in den Einkaufsbedingungen – ohne diese Vereinbarung gilt die normale Fälligkeit nach § 271 BGB.

Zahlst du erst nach Ablauf der Skontofrist, entfällt der Abzug vollständig; eine anteilige Kürzung für einen oder wenige überschrittene Tage gibt es nicht, und bei verspäteter Zahlung drohen zusätzlich Verzugsfolgen nach § 286 BGB.

Maßgeblich ist in der Regel der Zahlungseingang beim Lieferanten, nicht der Tag, an dem du die Überweisung ausgelöst hast – plane deshalb einen Sicherheitspuffer von ein bis zwei Banktagen ein.

Zahlst du nur einen Teilbetrag innerhalb der Frist, ist der Skontoabzug meist nur auf diesen Teilbetrag anwendbar, nicht auf die gesamte Rechnungssumme.

Prüfe deshalb vor jeder Zahlung, ob Frist, Vollbetrag und Zahlungseingang wirklich zusammenpassen, bevor du das Skonto in Abzug bringst.

Ist Skonto heute noch üblich, auch bei Handwerkerrechnungen?

Ja, Skonto ist im deutschen Geschäftsverkehr weiterhin verbreitet, besonders im Handwerk, Großhandel und in der Industrie, wo Lieferanten mit 1 bis 3 Prozent Skonto bei 7 bis 14 Tagen Frist die schnelle Zahlung belohnen.

Auch bei Handwerkerrechnungen ist die Formulierung zahlbar innerhalb von 14 Tagen mit 3 Prozent Skonto, sonst 30 Tage netto gängig, wie das Praxisbeispiel auf dieser Seite mit 135 Euro Ersparnis bei 4.500 Euro Rechnungsbetrag zeigt.

In Branchen mit digitalem Zahlungsverkehr und Vorkasse nimmt die Bedeutung von Skonto zwar ab, im klassischen B2B-Geschäft zwischen Handwerksbetrieben, Großhändlern und Lieferanten bleibt es aber ein wirksames Liquiditätsinstrument.

Prüfe bei jeder Eingangsrechnung, ob eine Skontoklausel enthalten ist – sie steht meist direkt unter dem Rechnungsbetrag oder in den Zahlungsbedingungen.

Wer Skontoklauseln systematisch übersieht, verschenkt über das Jahr einen spürbaren Betrag an Zinsvorteil.

Sollte ich meinen eigenen Kunden Skonto anbieten?

Als Selbstständige oder Selbstständiger kannst du Skonto anbieten, um schneller an dein Geld zu kommen und Zahlungsausfälle zu verringern, solltest den Preis dafür aber kennen: Bietest du 2 Prozent Skonto bei 20 Tagen kürzerer Zahlungsfrist, entspricht das rechnerisch einem Jahreszins von 36,73 Prozent auf den vorgezogenen Betrag.

Ein Handwerker mit monatlichen Ausgangsrechnungen von 20.000 Euro gibt bei 2 Prozent Skonto rechnerisch 400 Euro im Monat ab, also knapp 4.800 Euro im Jahr.

Das lohnt sich vor allem, wenn du selbst dringend Liquidität brauchst oder deine eigene Finanzierung noch teurer wäre als dieser Zinssatz.

Kalkuliere ein angebotenes Skonto von Anfang an in deine Preise ein, damit deine Marge erhalten bleibt, statt es nachträglich aus dem Gewinn zu finanzieren.

Nutze den Rechner für beide Perspektiven: als Kunde, der prüft, ob sich das Ziehen lohnt, und als Anbieter, der die Kosten des eigenen Skontoangebots abschätzt.

Ersetzt der Skonto-Rechner eine steuerliche Beratung?

Nein. Der Skonto-Rechner ist eine kaufmännische Kalkulationshilfe, die Rechnungsbetrag, Skontosatz und die beiden Zahlungsfristen in Skontobetrag, Zahlbetrag, Kredittage und effektiven Jahreszins übersetzt.

Er arbeitet bewusst mit der gängigen Näherungsformel über 360 Zinstage und einfacher Verzinsung; die exakte Effektivverzinsung mit unterjährigem Zinseszins liegt deutlich höher, aus 36,73 Prozent werden dann 43,9 Prozent – der Rechner weist bewusst den konservativeren Näherungswert aus.

Die umsatzsteuerliche Verbuchung, individuelle Zahlungsbedingungen und Teilskonti deckt er nicht vollständig ab.

Gibst du eine Rechnung über 5.000 Euro mit 2 Prozent Skonto und 20 Kredittagen ein, siehst du sofort, dass du 100 Euro sparst – solange deine Zwischenfinanzierung für diese 20 Tage weniger als 100 Euro kostet, lohnt sich das Ziehen.

Ziehe für die endgültige steuerliche und buchhalterische Behandlung immer deine Buchhaltung oder eine Steuerberatung hinzu.

Hinweise

Skonto ziehen oder verfallen lassen: Faustregel und Praxistipps

Skonto-Faustregel: Wann lohnt sich Zahlung im Skonto? Die Faustregel ist simpel: Skonto lohnt sich immer dann, wenn die Zins-Äquivalent-Quote über deinen Kreditkosten liegt.

Konkret: Bei 2 Prozent Skonto und der typischen Bedingung 10 Tage Skonto / 30 Tage Ziel zahlst du 20 Tage früher; der Rechner weist dafür einen effektiven Jahreszins von 36,73 Prozent aus.

Selbst wenn du einen Kontokorrentkredit mit 8 Prozent p.a. nutzen müsstest – du sparst mit Skonto immer noch ein Vielfaches. Die Rechnung: Um die 2 Prozent Rabatt zu erhalten, bist du bereit, 20 Tage früher zu zahlen. Das lohnt sich fast immer.

Verkürzt sich der Kreditzeitraum auf nur 14 Tage, etwa bei 10 Tagen Skonto und 24 Tagen Ziel, steigt der effektive Jahreszins sogar auf rund 52 Prozent.

Beispiel aus der Praxis: Rechnungsbetrag 10.000 Euro, 2 Prozent Skonto, Bedingung 10 Tage Skonto / 30 Tage netto. Skonto-Jahreszins: etwa 36,7 Prozent. Selbst eine teure Finanzierung zu 12 Prozent ist günstiger.

Vorsicht bei der Liquidität: Theoretisch ist Skonto fast immer wirtschaftlich. Praktisch darfst du aber nicht mit leerer Kasse rechnen – hast du kein Geld übrig, hilft das Ziehen nicht.

Häufig ist es besser, das volle Zahlungsziel zu nutzen, wenn die Liquidität knapp ist, als kurzfristig teuer zu borgen. Wie rechnet man 2 Prozent Skonto aus?

Bei einer Rechnung über 1.000 Euro sind es 1.000 mal 0,02 = 20 Euro Skonto; du überweist 980 Euro. Wird Skonto von Brutto oder Netto abgezogen? Kaufmännisch grundsätzlich vom Bruttorechnungsbetrag inklusive Umsatzsteuer.

Vergleiche den ausgewiesenen effektiven Jahreszins immer mit deinen Finanzierungskosten. Richte deine Buchhaltung so ein, dass skontofähige Rechnungen sofort zur Zahlung markiert werden, damit du die kurze Frist nicht versäumst.

Schon ein Tag zu spät kostet den gesamten Vorteil, eine anteilige Kürzung gibt es nicht. Wenn du selbst Kunden Skonto anbieten willst, kalkuliere den Nachlass von Anfang an in deine Preise ein, da du sonst Marge verschenkst.

Nutze den Rechner für beide Rollen: als Käufer, der prüft, ob das Ziehen lohnt, und als Anbieter, der die Kosten eines eigenen Skontoangebots abschätzt. Gründer und Selbstständige finden weiterführende Hinweise zu Zahlungsbedingungen bei der IHK.

Das Existenzgründungsportal gibt Tipps zum Liquiditätsmanagement. Die Ergebnisse dieses Rechners ersetzen keine steuerliche oder buchhalterische Beratung.

Anwendung

Skonto-Beispiel: Handwerksbetrieb zahlt Materialrechnung früh

Praxisfall Handwerksbetrieb: Ein selbstständiger Elektriker erhält eine Materialrechnung über 4.500 Euro mit den Bedingungen 3 Prozent Skonto innerhalb von 14 Tagen, sonst 30 Tage netto.

Eingaben im Rechner: Rechnungsbetrag 4.500 Euro, Skontosatz 3 Prozent, Skontofrist 14 Tage, Zahlungsziel 30 Tage. Ergebnis: Der Skontobetrag liegt bei 135 Euro, der Zahlbetrag bei 4.365 Euro, der Kreditzeitraum bei 16 Tagen.

Der effektive Jahreszins beträgt 3 geteilt durch 97, mal 360 geteilt durch 16, mal 100, also rund 69,6 Prozent.

Selbst wenn der Elektriker den Betrag über seinen Kontokorrentkredit zu beispielsweise 11 Prozent zwischenfinanzieren müsste, bleibt das Ziehen des Skontos klar vorteilhaft, weil die Kreditzinsen für 16 Tage nur einen Bruchteil der gesparten 135 Euro ausmachen.

Als nächste Entscheidung kann er die Frühzahlung als feste Regel für alle skontofähigen Lieferantenrechnungen etablieren und so über das Jahr eine spürbare Liquiditätsrendite erzielen. Skonto-Vergleich: 135 € Ersparnis bei 3 % Skonto auf 4.500 € Materialrechnung Am Standardbeispiel wird der Effekt greifbar: Bei 1.000 Euro Rechnungsbetrag, 2 Prozent Skonto, 10 Tagen Skontofrist und 30 Tagen Zahlungsziel entspricht der Skontoabzug von 20 Euro einem effektiven Jahreszins von 36,73 Prozent.

So hoch verzinst kaum ein Kontokorrentkredit – deshalb lohnt es sich fast immer, das Skonto auch mit kurzfristig geliehenem Geld zu ziehen und die Rechnung sofort zu bezahlen.

Wer im Jahr 20 solcher Rechnungen mit je 135 Euro Skonto nutzt, spart 2.700 Euro.

Fallstricke

Skonto berechnen: Häufige Fehler

Der häufigste Fehler ist, das Skonto verfallen zu lassen, weil der einzelne Betrag klein wirkt. Tatsächlich entspricht der Verzicht einem sehr hohen Jahreszins, der jede normale Kreditfinanzierung übersteigt; auf das Jahr summiert sich das bei vielen Rechnungen erheblich.

Der zweite Fehler ist das Vertauschen von Skontofrist und Zahlungsziel, was den Kreditzeitraum und damit den Jahreszins völlig verfälscht.

Drittens unterschätzen viele die Bedeutung der Pünktlichkeit: Wird die Skontofrist auch nur knapp überschritten, entfällt der Abzug komplett, eine anteilige Kürzung gibt es nicht.

Viertens wird Skonto manchmal fälschlich auf den Nettobetrag statt auf den Bruttorechnungsbetrag bezogen. Fünftens vergessen Anbieter, ein gewährtes Skonto in die Preiskalkulation einzurechnen, und schmälern so ihre Marge.

Wer diese Punkte beachtet, nutzt Skonto konsequent als das, was es ist: eine der günstigsten Renditen im betrieblichen Zahlungsverkehr.

Übersehen wird schließlich gern die Umsatzsteuer-Seite des Skontoabzugs, und das rächt sich meist erst in der Buchhaltung: Ziehst du Skonto, sinkt damit auch die Bemessungsgrundlage des Umsatzes.

Nach § 17 Absatz 1 UStG muss der Lieferant dann den geschuldeten Steuerbetrag berichtigen – und du als Leistungsempfänger deinen Vorsteuerabzug entsprechend nach unten korrigieren.

Wer die volle Vorsteuer aus der ursprünglichen Rechnung zieht, obwohl er nur den geminderten Betrag gezahlt hat, macht sie zu hoch geltend.

Gängige Buchhaltungssoftware erledigt diese Korrektur automatisch, sofern die Zahlung sauber der Rechnung zugeordnet wird.

Nächster Schritt

Skontobetrag, Zahlbetrag und Jahreszins im Überblick

Der Skonto-Rechner übersetzt Rechnungsbetrag, Skontosatz und die beiden Zahlungsfristen in den Skontobetrag, den Zahlbetrag und den effektiven Jahreszins des Lieferantenkredits und macht damit auf einen Blick sichtbar, ob sich die frühe Zahlung wirklich lohnt.

Die Faustregel lautet: Solange der ausgewiesene effektive Jahreszins über deinen eigenen Finanzierungskosten liegt, ist das Ziehen des Skontos die günstigere Wahl, notfalls auch über den Kontokorrent- oder Dispokredit.

Da dieser Jahreszins bei üblichen Konditionen meist zwischen 30 und 70 Prozent liegt, ist der Verzicht auf Skonto fast immer ein teures Versäumnis.

Für die nächste Entscheidung lohnt es sich, den Wert konsequent für jede skontofähige Eingangsrechnung zu prüfen und die Frühzahlung als feste Regel in der Buchhaltung zu verankern, damit du die kurze Frist nie versäumst.

Da Skonto auf den Bruttobetrag wirkt, hilft ergänzend der Mehrwertsteuerrechner, Netto, Steuer und Brutto sauber zu trennen. Deinen tragfähigen Honorarsatz als Selbstständige oder Selbstständiger ermittelst du mit dem Stundensatz-Rechner.

Die Ergebnisse dieses Rechners ersetzen keine steuerliche Beratung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Praxisbeispiel

Beispiel: Standardrechnung 1.000 €, 2 % Skonto

Rechnungsbetrag (brutto)
1.000 €
Skontosatz
2 %
Skontofrist (Tage)
10
Zahlungsziel (Tage)
30

Ergebnis: Skontobetrag 20,00 €, Zahlbetrag 980,00 €, effektiver Jahreszins 36,73 %

2 % von 1.000 € in 20 Tagen Kreditzeit entsprechen einem effektiven Jahreszins von 36,73 % — weit über jedem Dispo- oder Kontokorrentkredit.

Beispiel 1 · Einfach · Skontobetrag 135,00 €, Zahlbetrag 4.365,00 €, effektiver Jahreszins 69,59 %, Kredittage 16

Mittel: Materialrechnung 4.500 €, 3 %, Elektriker

Rechnungsbetrag (brutto)
4.500 €
Skontosatz
3 %
Skontofrist (Tage)
14
Zahlungsziel (Tage)
30

Beispiel 2 · Mittel · Skontobetrag 20,00 €, Zahlbetrag 980,00 €, effektiver Jahreszins 52,48 %, Kredittage 14

Kurze Kreditzeit: 1.000 €, 2 %, Frist 10/24 Tage

Rechnungsbetrag (brutto)
1.000 €
Skontosatz
2 %
Skontofrist (Tage)
10
Zahlungsziel (Tage)
24

Beispiel 3 · Komplex · Skontobetrag 10,00 €, Zahlbetrag 990,00 €, effektiver Jahreszins 16,53 %, Kredittage 22

Niedriger Skontosatz: 1.000 €, 1 %, Frist 8/30 Tage

Rechnungsbetrag (brutto)
1.000 €
Skontosatz
1 %
Skontofrist (Tage)
8
Zahlungsziel (Tage)
30

Beispiel 4 · Komplex · Skontobetrag 23,80 €, Zahlbetrag 1.166,20 €, Umsatzsteuerkorrektur 3,80 €, Zahlbetrag netto 980,00 €

Skonto vom Bruttobetrag: 1.190 € inkl. 19 % USt

Rechnungsbetrag (brutto)
1.190 €
Skontosatz
2 %
Umsatzsteuersatz
19 % (Regelsteuersatz)
Skontofrist (Tage)
10

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerlös und Wareneinsatz berechnen – für Handelsbetriebe, Freelancer und Selbstständige.Stundensatz-Rechner für FreelancerStundensatz als Freelancer berechnen: aus Wunsch-Jahresnetto, Betriebskosten, Steuer- und SV-Quote sowie abrechenbaren Stunden den nötigen Netto-Stundensatz ermitteln.PayPal-Gebühren-RechnerPayPal-Gebühren berechnen: Gebühr, Nettobetrag und effektiver Satz je Transaktionsart – national, gewerblich, international oder Freunde & Familie. Auch als Aufschlag.Meldebestand-RechnerMeldebestand berechnen: Aus Tagesverbrauch, Lieferzeit und Sicherheitsbestand den Bestellpunkt ermitteln, ab dem eine neue Bestellung ausgelöst werden muss.Preiselastizität-RechnerPreiselastizität der Nachfrage berechnen: Preis- und Mengenänderung eingeben, Elastizität und Umsatzeffekt ablesen – für Pricing-Entscheidungen in Handel und Selbstständigkeit.Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.IBAN-RechnerIBAN aus Bankleitzahl und Kontonummer berechnen oder eine bestehende IBAN prüfen: Prüfziffernberechnung nach ISO 13616 (Modulo 97).Einnahme-Überschuss-RechnerEÜR online berechnen: Betriebseinnahmen und Ausgaben nach § 4 Abs. 3 EStG erfassen, Gewinn oder Verlust mit USt-Trennung und Privatanteil ermitteln.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Fälligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Berücksichtigung von Feiertagen ermitteln.TKP-RechnerTKP (CPM) berechnen: Tausend-Kontakt-Preis, Werbekosten oder benötigte Impressionen ermitteln – mit CPC-, CTR-Ableitung und Vergleichstabelle.Conversion Rate RechnerConversion Rate, benötigte Besucher und A/B-Test-Uplift berechnen – mit Umsatz je Besucher und Gesamtumsatz für Online-Marketing.Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.AbzinsungsrechnerBarwert einer künftigen Zahlung aus Endwert, Zinssatz und Laufzeit berechnen – mit Abzinsungsfaktor, Aufzinsung und unterjähriger oder stetiger Verzinsung.Umsatzsteuer-Voranmeldung-Rechner: Zahllast berechnenUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.Lagerzinsen-RechnerLagerzinsen berechnen: aus Anfangs- und Endbestand oder Monatswerten Ø Lagerbestand, Umschlagshäufigkeit, Lagerdauer, Lagerzinssatz und Lagerzinsen ermitteln, mit Kapitalbindungskosten und Tabelle zur Lagerdauer.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • 2 Prozent Skonto bei 20 Tagen Kreditzeitraum entspricht 36,73 Prozent effektivem Jahreszins nach der Formel 2/98 mal 360/20, verglichen mit 8 Prozent Bankkredit

    Skonto als effektiver Jahreszins

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">
      <img src="https://rechner-portal.de/images/finanzen/skonto-effektiver-jahreszins.svg"
           alt="2 Prozent Skonto bei 20 Tagen Kreditzeitraum entspricht 36,73 Prozent effektivem Jahreszins nach der Formel 2/98 mal 360/20, verglichen mit 8 Prozent Bankkredit"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">Skonto als effektiver Jahreszins auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner
  • Ein selbstständiger Elektriker vergleicht Frühzahlung mit Skonto (4.365 € in 14 Tagen) gegen volle Zahlung (4.500 € in 30 Tagen). Der effektive Jahreszins von 69,6 % macht Skonto klar vorteilhaft, selbst bei Zwischenfinanzierung zu 11 %.

    Skonto-Praxisfall: 3 % Skonto auf 4.500 € Materialrechnung spart 135 €

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">
      <img src="https://rechner-portal.de/images/finanzen/skonto-rechner-praxis-elektriker.svg"
           alt="Ein selbstständiger Elektriker vergleicht Frühzahlung mit Skonto (4.365 € in 14 Tagen) gegen volle Zahlung (4.500 € in 30 Tagen). Der effektive Jahreszins von 69,6 % macht Skonto klar vorteilhaft, selbst bei Zwischenfinanzierung zu 11 %."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">Skonto-Praxisfall: 3 % Skonto auf 4.500 € Materialrechnung spart 135 € auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner
  • Zwei Zahlungswege im Vergleich: Mit 2 Prozent Skonto in 10 Tagen zahlen und 200 Euro sparen oder ohne Skonto den vollen Betrag in 30 Tagen zahlen

    Skonto vs. Zahlungsziel im Vergleich

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">
      <img src="https://rechner-portal.de/images/finanzen/skonto-zahlungsziel-vergleich.svg"
           alt="Zwei Zahlungswege im Vergleich: Mit 2 Prozent Skonto in 10 Tagen zahlen und 200 Euro sparen oder ohne Skonto den vollen Betrag in 30 Tagen zahlen"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">Skonto vs. Zahlungsziel im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner
  • Skonto-Formeln: Skontobetrag und effektiver Jahreszins nach der 360-Tage-Methode.

    Skonto: Abzug und Effektivzins

    760 × 563 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/skonto-formel.svg"
           alt="Skonto-Formeln: Skontobetrag und effektiver Jahreszins nach der 360-Tage-Methode."
           width="760" height="563">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner">Skonto: Abzug und Effektivzins auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine kaufmännische Kalkulationshilfe auf Basis deiner Eingaben. Der effektive Jahreszins wird mit der üblichen Näherungsformel über 360 Zinstage ermittelt. Er ersetzt keine Steuer- oder Unternehmensberatung.

Quelle: Skontoberechnung auf Basis von Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel mit kaufmännischer Effektivzins-Näherung über 360 Zinstage.

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Skontobetrag = Rechnungsbetrag × Skontosatz ÷ 100; Zahlbetrag = Rechnungsbetrag − Skontobetrag; Umsatzsteueranteil des Skontobetrags = Skontobetrag × Umsatzsteuersatz ÷ (100 + Umsatzsteuersatz); Zahlbetrag netto = Zahlbetrag ÷ (1 + Umsatzsteuersatz ÷ 100); Kredittage = Zahlungsziel − Skontofrist; effektiver Jahreszins = Skontosatz ÷ (100 − Skontosatz) × (360 ÷ Kredittage) × 100.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Skonto-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner

Harvard-Format

Rechner-Portal, 2026. Skonto-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/skonto-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.