Zum Hauptinhalt springen

Customer Lifetime Value berechnen: CLV, LTV:CAC, Payback

FinanzenStand Noch keine Bewertung
Geschäftsmodell
€
Käufe
%
Kundenbindung angeben als
%
% p. a.
€
Anzeige

Kurzantwort

Der Customer-Lifetime-Value-Rechner macht aus Deckungsbeitrag, Kundenbindung und Zins den Kundenwert und setzt ihn ins Verhältnis zu den Kosten der Kundengewinnung. Im Handel mit 50 Euro je Kauf, 4 Käufen im Jahr, 40 Prozent Marge und 25 Prozent Abwanderung je Jahr ergeben sich 80 Euro Deckungsbeitrag im Jahr, 4 Jahre Kundenlebensdauer, 320 Euro einfacher und 181,82 Euro abgezinster Kundenwert bei 8 Prozent Zins. Bei 60 Euro Kundengewinnungskosten liegt das LTV:CAC bei 3,03 zu 1 und die Amortisation bei 9 Monaten. Der Modus Abo rechnet mit dem Umsatz je Kunde und Monat und dem Monatszins. Die Ergebnisse sind eine Planungshilfe und setzen eine gleichbleibende Abwanderung je Periode voraus.

Customer Lifetime Value berechnen für Handel und Abo: CLV mit Marge und Abzinsung, LTV:CAC

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Customer Lifetime Value berechnen: Formel, abgezinster CLV und LTV:CAC

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Customer Lifetime Value (CLV, auf Deutsch Kundenwert oder Kundenlebenswert) ist der Gewinnbeitrag, den ein Kunde über die gesamte Dauer der Geschäftsbeziehung erzeugt, abgezinst auf heute. Bei 50 Euro Umsatz je Kauf, 4 Käufen im Jahr, 40 Prozent Marge und 25 Prozent Abwanderung je Jahr bringt ein Kunde 80 Euro Deckungsbeitrag im Jahr, bleibt im Mittel 4 Jahre und ist nach Gupta und Lehmann 181,82 Euro wert.

Ohne Abzinsung wären es 320 Euro. Der Rechner richtet sich an Händler mit Wiederkäufern, an Anbieter von Abos und Software sowie an Selbstständige mit Stammkunden, die wissen wollen, wie viel eine Neukundengewinnung kosten darf.

Er rechnet den Kundenwert in zwei Geschäftsmodellen, setzt die Kosten der Kundengewinnung (Customer Acquisition Cost, CAC) dagegen und liefert das LTV:CAC-Verhältnis sowie die Amortisationsdauer.

Die Abwanderungsquote selbst, also den Churn, ermittelst du aus Kundenzahlen im Churn-Rate-Rechner; hier ist sie eine Eingabe.

Die Frage dahinter ist fast immer, ob sich Marketing lohnt: Ein Kunde, der 60 Euro in der Gewinnung kostet und 181,82 Euro wert ist, rechnet sich; einer, der 150 Euro kostet und nur 68,97 Euro wert ist, nicht.
Eingaben

Umsatz, Marge, Abwanderung und CAC richtig eintragen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Wähle zuerst das Geschäftsmodell. Im Handel mit Wiederkauf trägst du den durchschnittlichen Netto-Umsatz je Kauf und die Käufe je Kunde und Jahr ein, die Periode ist das Jahr.

Im Abo oder bei Software gibst du den Umsatz je Kunde und Monat (ARPU) an, die Periode ist der Monat. Rechne ohne Umsatzsteuer.

Die Bruttomarge ist der Anteil, der nach Wareneinsatz oder direkten Leistungskosten bleibt; Gemeinkosten wie Miete gehören nicht hinein. Die Kundenbindung gibst du als Abwanderungsrate je Periode oder als Kundenlebensdauer an.

Der Diskontierungszins (Jahreszins) zinst spätere Deckungsbeiträge ab, im Abo rechnet der Rechner ihn auf den Monat um.

Die Kundengewinnungskosten sind Marketing und Vertrieb geteilt durch die gewonnenen Neukunden; mit 0 Euro entfallen LTV:CAC und Amortisation.

Abwanderung unter 2 Prozent deckelt der Rechner bei 2 Prozent, das sind 50 Perioden Lebensdauer, und eine Lebensdauer unter einer Periode weist er mit Hinweis ab.

Im Zweifel wähle die vorsichtigere Seite: lieber etwas höhere Abwanderung und höheren CAC als zu optimistische Werte.

Berechnung

CLV-Formel: vom Deckungsbeitrag zum abgezinsten Kundenwert

Verstehe den Formelweg.

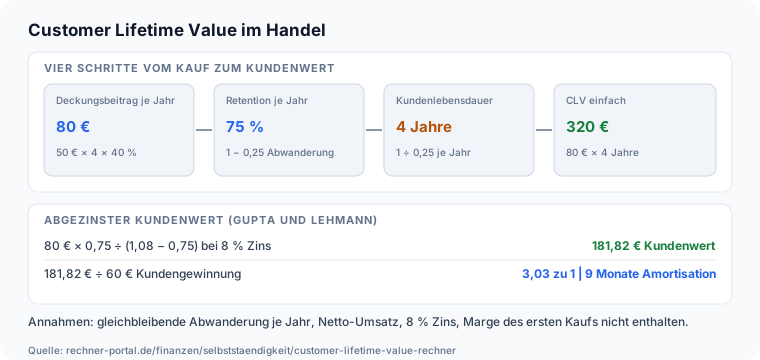
Zuerst der Deckungsbeitrag je Periode: m = Umsatz je Periode × Marge, hier 50 × 4 × 40 % = 80 Euro je Jahr. Die Retention ist r = 1 − Churn = 75 Prozent, die erwartete Lebensdauer 1 ÷ Churn = 4 Jahre.

Der einfache CLV ist m × Lebensdauer = 320 Euro.

Der abgezinste CLV folgt der geometrischen Reihe aus m · rᵗ ÷ (1 + i)ᵗ für alle t ab 1, in geschlossener Form CLV = m · r ÷ (1 + i − r) nach Gupta und Lehmann (2003): 80 × 0,75 ÷ (1,08 − 0,75) = 181,82 Euro.

Der Nenner wird nie null, weil der Rechner mindestens 2 Prozent Abwanderung ansetzt. Weil r kleiner als 1 + i bleibt, konvergiert die Reihe: Je höher Abwanderung oder Zins, desto kleiner der Kundenwert.

Hier macht der Faktor r ÷ (1 + i − r) = 2,27 aus 80 Euro Marge den abgezinsten Wert. Beide Werte unterscheiden sich nicht nur durch den Zins.

Die abgezinste Reihe beginnt in der ersten Folgeperiode, die Marge des Kaufs, mit dem der Kunde gewonnen wird, zählt nicht mit; der einfache CLV enthält die erste Periode dagegen.

Bei 0 Prozent Zins ergeben sich deshalb 240 statt 320 Euro, genau eine Periodenmarge weniger. Im Abo gilt der Monatszins i = (1 + Jahreszins)^(1/12) − 1.

LTV:CAC ist CLV ÷ CAC, die Amortisation ist CAC ÷ Deckungsbeitrag je Monat: 60 ÷ 6,67 = 9 Monate. Rechenweg des Customer Lifetime Value: 80 Euro Deckungsbeitrag, 75 Prozent Retention, einfacher CLV 320 Euro, abgezinster CLV 181,82 Euro und LTV:CAC 3,03

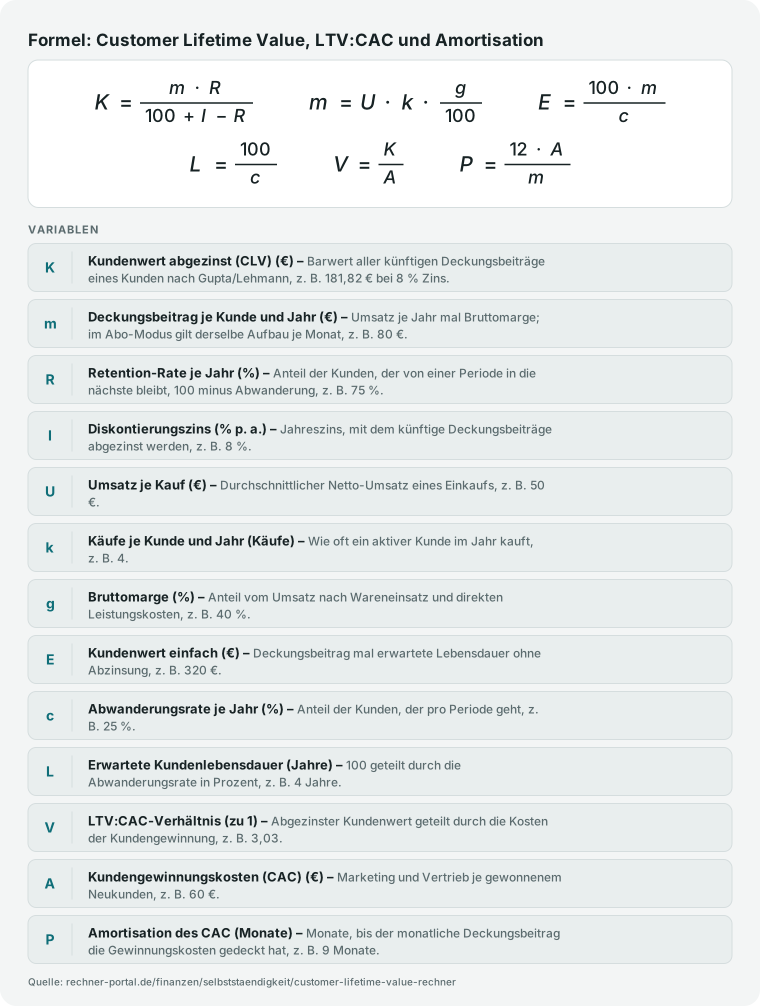
Abgezinster Kundenwert K gleich m mal R durch 100 plus I minus R; m gleich U mal k mal g durch 100; E gleich 100 mal m durch c; L gleich 100 durch c; V gleich K durch A; P gleich 12 mal A durch m.
Kundenwert abgezinst = Deckungsbeitrag mal Retention geteilt durch 100 plus Zins minus Retention (Prozentwerte); der einfache Wert ist Deckungsbeitrag mal 100 geteilt durch die Abwanderung, LTV:CAC der Kundenwert geteilt durch den CAC (Gupta/Lehmann 2003; Skok, SaaS Metrics 2.0).

Nachschlagen

Kundenwert Jahr für Jahr: Barwert und kumulierter CLV im Standardfall

Die Tabelle zeigt, wie sich der abgezinste Kundenwert über zehn Jahre aufbaut. Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben (80 Euro Deckungsbeitrag im Jahr, 25 Prozent Abwanderung, 8 Prozent Zins).

Anteil der noch aktiven Kunden, Barwert des erwarteten Deckungsbeitrags, kumulierter abgezinster CLV und Anteil am Gesamtwert je Jahr nach der Gewinnung
Jahr nach GewinnungKunden noch aktivBarwert des Deckungsbeitrags (€)Kumulierter CLV (€)Anteil am Gesamt-CLV
175,00 %55,5655,5630,56 %
256,25 %38,5894,1451,77 %
342,19 %26,79120,9366,51 %
431,64 %18,61139,5376,74 %
523,73 %12,92152,4583,85 %
617,80 %8,97161,4388,78 %
713,35 %6,23167,6692,21 %
810,01 %4,33171,9894,59 %
97,51 %3,00174,9996,24 %
105,63 %2,09177,0897,39 %

Der Gesamtwert ist 181,82 Euro (unendlicher Horizont). Die Reihe beginnt im ersten Jahr nach der Gewinnung; die Marge des Gewinnungskaufs ist nicht enthalten. Einzelne Zeilen sind auf den Cent gerundet, die Summe wird aus ungerundeten Barwerten gebildet.

Abgezinster Kundenwert nach Abwanderung und Zins

Wer Abwanderung und Zins kennt, findet hier den Kundenwert im Handelsmodell mit 80 Euro Deckungsbeitrag je Kunde und Jahr. Dieselbe Rechenfunktion wie im Rechner liefert alle Werte.

Einfacher Kundenwert und abgezinster Kundenwert (CLV in Euro) bei 0, 4, 8 und 12 Prozent Zins nach jährlicher Abwanderung, 80 Euro Deckungsbeitrag je Jahr
Abwanderung je JahrCLV einfach (€)CLV abgezinst bei 0 % Zins (€)CLV abgezinst bei 4 % Zins (€)CLV abgezinst bei 8 % Zins (€)CLV abgezinst bei 12 % Zins (€)
10 %800,00720,00514,29400,00327,27
20 %400,00320,00266,67228,57200,00
25 %320,00240,00206,90181,82162,16
30 %266,67186,67164,71147,37133,33
40 %200,00120,00109,09100,0092,31
50 %160,0080,0074,0768,9764,52

Beispiel: Bei 25 Prozent Abwanderung und 8 Prozent Zins beträgt der abgezinste Kundenwert 181,82 Euro, der einfache 320,00 Euro. Selbst bei 0 Prozent Zins liegt der abgezinste Wert um eine Jahresmarge unter dem einfachen.

Expertenmodus

Häufige Fragen zum Customer Lifetime Value und zu LTV:CAC

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den Customer Lifetime Value?

Multipliziere zuerst Umsatz und Marge zum Deckungsbeitrag je Periode, dann bestimme die Kundenlebensdauer als 1 geteilt durch die Abwanderungsrate.

Im Handel mit 50 Euro je Kauf, 4 Käufen im Jahr und 40 Prozent Marge sind das 80 Euro im Jahr; bei 25 Prozent Abwanderung bleibt ein Kunde im Mittel 4 Jahre. Der einfache Kundenwert ist 80 mal 4, also 320 Euro.

Für Entscheidungen taugt der abgezinste Wert besser: CLV gleich Deckungsbeitrag mal Retention geteilt durch 1 plus Zins minus Retention. Mit 75 Prozent Retention und 8 Prozent Zins ergibt das 80 mal 0,75 geteilt durch 0,33, also 181,82 Euro.

Wichtig ist, Umsatz nicht mit Gewinn zu verwechseln: Wer 200 Euro Jahresumsatz statt 80 Euro Deckungsbeitrag einsetzt, überschätzt den Kundenwert um den Faktor 2,5. Trage alle Größen für dieselbe Periode ein, im Handel das Jahr, im Abo den Monat.

Warum ist der abgezinste CLV kleiner als der einfache?

Dafür gibt es zwei Gründe, und nur einer ist der Zins. Erstens sind spätere Deckungsbeiträge weniger wert als heutige, weil Geld, das erst in drei Jahren eintrifft, heute weniger wert ist.

Zweitens beginnt die abgezinste Formel nach Gupta und Lehmann in der ersten Folgeperiode, der Deckungsbeitrag des Kaufs, mit dem der Kunde gewonnen wird, ist nicht enthalten. Der einfache Wert zählt diese erste Periode mit.

Beide Effekte lassen sich trennen: Mit 0 Prozent Zins ergibt das Standardbeispiel 240 statt 320 Euro, die Differenz von 80 Euro ist genau ein Jahresdeckungsbeitrag. Mit 8 Prozent Zins sinkt der Wert weiter auf 181,82 Euro.

Wer die Gewinnung des Kunden bereits über den ersten Kauf finanziert sieht, kann den einfachen Wert als Obergrenze lesen.

Vergleiche Kundenwert und Kundengewinnungskosten aber immer mit dem abgezinsten Wert, damit das Verhältnis nicht zu optimistisch ausfällt.

Wie rechne ich den CLV im Abo-Modell?

Wähle den Modus Abo und gib den Umsatz je Kunde und Monat (ARPU) sowie die monatliche Abwanderung ein.

Bei 30 Euro ARPU, 80 Prozent Marge und 3 Prozent Abwanderung je Monat beträgt der Deckungsbeitrag 24 Euro im Monat, die erwartete Lebensdauer 33,33 Monate und der einfache Kundenwert 800 Euro.

Für die Abzinsung rechnet der Rechner den Jahreszins auf den Monat um: Aus 8 Prozent werden (1,08 hoch 1/12) minus 1, also rund 0,64 Prozent je Monat. Damit ergibt sich ein abgezinster Kundenwert von 638,96 Euro.

Typische Fehler sind ein Jahreswert als Monats-Churn und der Brutto-ARPU mit Umsatzsteuer. Kennst du nur die Kundenzahlen, ermittelst du die monatliche Rate zuerst mit dem Churn-Rate-Rechner.

Gibst du stattdessen die Lebensdauer ein, etwa 24 Monate, entspricht das 4,17 Prozent Abwanderung je Monat und einem abgezinsten Wert von 478,16 Euro.

Was ist ein guter LTV:CAC-Wert?

Eine Praxisregel aus der Software-Branche, beschrieben von David Skok in SaaS Metrics 2.0, nennt ein Verhältnis über 3 und eine Amortisation der Kundengewinnung innerhalb von 12 Monaten als Zielmarken.

Das ist keine Norm und kein Gesetz, sondern Erfahrung aus Abo-Geschäften. Im Standardbeispiel mit 60 Euro CAC liegt der Rechner bei 3,03 und 9 Monaten, im Abo-Beispiel mit 200 Euro CAC bei 3,19 und 8,33 Monaten.

Mit 600 Euro CAC fiele dasselbe Abo auf 1,06 und 25 Monate: Jeder Neukunde brächte dann kaum mehr ein, als er kostet.

Im Handel gilt die Regel nur grob, weil Margen und Kaufabstände anders aussehen; hier zählt, ob das Verhältnis klar über 1 liegt und die Amortisation vor dem Ende der erwarteten Lebensdauer.

Beachte außerdem, dass dieser Rechner den abgezinsten CLV durch den CAC teilt und damit strenger rechnet als Quellen, die den einfachen Wert verwenden.

Wie berechne ich die Kundenlebensdauer?

Teile 1 durch die Abwanderungsrate je Periode. Bei 25 Prozent Abwanderung je Jahr sind das 4 Jahre, bei 3 Prozent je Monat 33,33 Monate, bei 50 Prozent je Jahr nur 2 Jahre.

Das Ergebnis ist ein Mittelwert und gilt nur, wenn die Abwanderung in jeder Periode gleich hoch bleibt.

Kennst du die Lebensdauer aus Verträgen oder Erfahrung, kannst du sie direkt eintragen, der Rechner leitet daraus die Abwanderung ab: 4 Jahre entsprechen 25 Prozent. Die Lebensdauer ist auf 50 Perioden begrenzt.

Trägst du 0 Prozent Abwanderung ein, wäre sie rechnerisch unendlich; der Rechner setzt dann 2 Prozent an und sagt das im Hinweis.

So lange Zeiträume sind nicht belastbar prognostizierbar, bei 50 Jahren und 8 Prozent Zins käme im Standardfall ein abgezinster Wert von 784 Euro heraus. Mindestens eine Periode ist nötig, weil der Kunde sonst im Mittel nicht einmal wiederkauft.

Welchen Diskontierungszins soll ich ansetzen?

Setze den Zins an, den du von einer vergleichbar riskanten Anlage deines Geldes erwartest, etwa deine Kapitalkosten oder die Verzinsung, die Investoren von dir fordern.

Eine amtliche Vorgabe gibt es nicht, deshalb ist 8 Prozent im Rechner ein Planungswert und keine Empfehlung.

Der Einfluss ist deutlich: Im Standardfall mit 80 Euro Deckungsbeitrag und 25 Prozent Abwanderung liegt der abgezinste CLV bei 0 Prozent Zins bei 240 Euro, bei 4 Prozent bei 206,90 Euro, bei 8 Prozent bei 181,82 Euro und bei 12 Prozent bei 162,16 Euro.

Ein höherer Zins macht den Kundenwert also kleiner und die Anforderung an den CAC strenger. Kurze Lebensdauern reagieren schwach auf den Zins, lange stark.

Rechne deshalb zwei Varianten und sieh nach, ob deine Entscheidung bei beiden Zinssätzen gleich ausfällt. Wenn ja, ist die genaue Wahl des Zinses unerheblich.

Warum weicht der CLV vom Churn-Rate-Rechner ab?

Der Churn-Rate-Rechner nennt einen einfachen Kundenwert, nämlich ARPU mal Marge geteilt durch die monatliche Abwanderung, ohne Abzinsung und ohne Kundengewinnungskosten.

Das entspricht dem einfachen CLV in diesem Rechner: Bei 50 Euro ARPU, 80 Prozent Marge und 5 Prozent Abwanderung je Monat sind es in beiden 800 Euro. Der Customer-Lifetime-Value-Rechner geht weiter.

Er zinst die Deckungsbeiträge ab, bei 8 Prozent Jahreszins auf 673,35 Euro, bei 0 Prozent auf 760 Euro, weil die Marge des Gewinnungskaufs nicht mitzählt.

Er kennt außerdem den Handel mit Wiederkauf, setzt den CAC ins Verhältnis und zeigt die Amortisation. Sinnvoll ist daher diese Reihenfolge: Ermittle die Abwanderung aus echten Kundenzahlen im Churn-Rate-Rechner und trage sie hier ein.

So vermeidest du, mit zwei verschiedenen Kundenwerten zu argumentieren, die nur unterschiedlich definiert sind. Beide Rechner verweisen deshalb aufeinander und nutzen dieselbe Abwanderungslogik mit gleichbleibender Rate je Periode.

Warum reicht die Amortisationsdauer des CAC nicht?

Die Amortisationsdauer teilt die Kosten der Kundengewinnung durch den monatlichen Deckungsbeitrag: 200 Euro CAC durch 24 Euro ergeben 8,33 Monate. Sie sagt, wann ein Kunde, der bleibt, seine Gewinnung bezahlt hat.

Sie sagt nicht, wie viele Kunden bis dahin schon gegangen sind und was danach noch kommt.

Bei 600 Euro CAC dauert es 25 Monate; die erwartete Lebensdauer beträgt 33,33 Monate, der Kunde bringt nach der Amortisation also im Mittel nur noch gut 8 Monate Gewinn.

Liegt die Amortisation über der Lebensdauer, geht der Kunde im Mittel, bevor er sich bezahlt gemacht hat, darauf weist der Rechner ausdrücklich hin.

Nutze deshalb beide Kennzahlen: Das LTV:CAC zeigt den Gesamtertrag, die Amortisation den Kapitalbedarf.

Gerade bei knapper Liquidität kann ein hohes Verhältnis nichts nützen, wenn die Anlaufphase zu lang ist und das Geld früher ausgeht, als sich die Neukunden rechnen.

Hinweise

Kundenwert auswerten: abgezinster CLV, Abwanderung und LTV:CAC

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst den abgezinsten Wert. Im Standardfall liegt er mit 181,82 Euro gut 43 Prozent unter dem einfachen Kundenwert von 320 Euro.

Entscheide mit dem abgezinsten CLV: Bei 60 Euro CAC ergibt er ein LTV:CAC von 3,03 und eine Amortisation nach 9 Monaten, der einfache Wert würde dasselbe Geschäft deutlich besser aussehen lassen, als es ist. Die Abwanderung ist der stärkste Hebel.

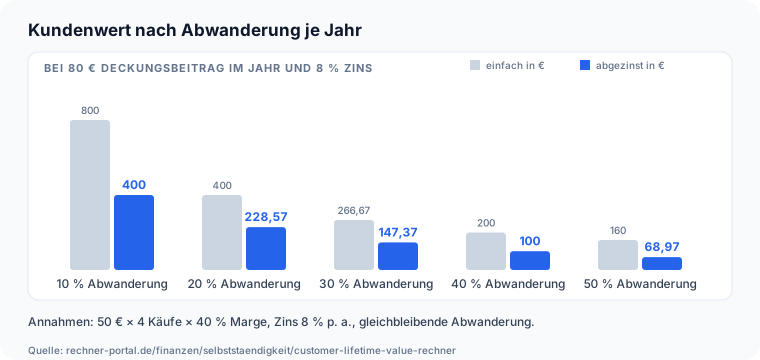
Bei sonst gleichen Eingaben fällt der abgezinste CLV von 400 Euro bei 10 Prozent Abwanderung auf 228,57 Euro bei 20, 147,37 Euro bei 30, 100 Euro bei 40 und 68,97 Euro bei 50 Prozent. Die Grafik stellt abgezinsten und einfachen Wert nebeneinander.

Liegt das Verhältnis unter 1, wie bei 0,46 mit 150 Euro CAC und 50 Prozent Abwanderung, verliert jeder Neukunde Geld, auch wenn der Umsatz wächst. Prüfe dann zuerst den CAC, danach die Bindung und zuletzt die Marge.

Rechne dazu jeweils nur einen Wert um und beobachte, wie sich das Verhältnis ändert. Abgezinster und einfacher Kundenwert bei 10, 20, 30, 40 und 50 Prozent Abwanderung je Jahr: 400, 228,57, 147,37, 100 und 68,97 Euro abgezinst Die SaaS-Praxisregel von Skok verlangt ein LTV:CAC über 3 und eine Amortisation innerhalb von 12 Monaten.

Sie ist eine Orientierung, keine Norm, und im Handel wegen anderer Margen und Kaufrhythmen nur grob übertragbar. Dauert die Amortisation länger als die erwartete Lebensdauer, weist der Rechner darauf hin.

Ob Werbung neue Kunden günstig genug bringt, prüfst du im ROAS-Rechner, wie viele Besucher kaufen, im Conversion-Rate-Rechner.

Anwendung

CLV-Beispiel: Fahrradzubehör-Shop senkt die Abwanderung

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ein Onlineshop für Fahrradzubehör verkauft im Schnitt für 80 Euro je Bestellung. Ein Stammkunde bestellt dreimal im Jahr, die Bruttomarge liegt bei 35 Prozent, und 40 Prozent der Kunden gehen binnen eines Jahres verloren.

Ein Neukunde kostet 45 Euro Werbung, die Geschäftsführung rechnet mit 8 Prozent Zins. Eingaben im Rechner: Handel, 80 Euro je Kauf, 3 Käufe je Jahr, 35 Prozent Marge, 40 Prozent Abwanderung, 8 Prozent Zins, 45 Euro CAC.

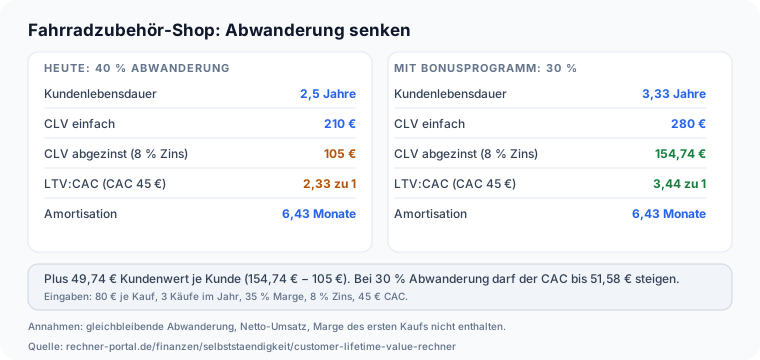
Ergebnis: 84 Euro Deckungsbeitrag im Jahr, 2,5 Jahre Lebensdauer, einfacher CLV 210 Euro, abgezinster CLV 105 Euro, LTV:CAC 2,33 zu 1 und Amortisation nach 6,43 Monaten.

Die Entscheidung: Die Werbung zahlt sich schnell zurück, das Verhältnis liegt aber unter 3. Das Problem ist die Abwanderung, nicht der Einkauf.

Senkt ein Bonusprogramm mit Erinnerungs-Mails den Churn auf 30 Prozent, steigen die Lebensdauer auf 3,33 Jahre, der abgezinste CLV auf 154,74 Euro und das Verhältnis auf 3,44.

Das sind 49,74 Euro mehr je Kunde; jede Maßnahme, die weniger kostet, rechnet sich. Alternativ darf der CAC bei 30 Prozent Abwanderung bis 51,58 Euro steigen, bevor das Verhältnis unter 3 fällt.

Zwischenergebnis: Nach Abzug der Werbung bleiben je Neukunde bei 40 Prozent Abwanderung 60 Euro (105 − 45), bei 30 Prozent 109,74 Euro (154,74 − 45). Bei 10.000 Neukunden im Jahr ergibt der Unterschied rund 497.400 Euro Barwert.

Die Maßnahme muss sich nicht vollständig durchsetzen: Schon ein Teil der Wirkung genügt, weil jeder gehaltene Kunde weitere Jahre mit 84 Euro Deckungsbeitrag beiträgt. Praxisfall Fahrradzubehör: 40 Prozent Abwanderung, abgezinster CLV 105 Euro, LTV:CAC 2,33; bei 30 Prozent Abwanderung 154,74 Euro und 3,44

Fallstricke

Customer Lifetime Value berechnen: Fehler bei Marge, Zins und Periode

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler rechnet mit Umsatz statt Deckungsbeitrag. 50 Euro × 4 Käufe × 4 Jahre ergeben 800 Euro, der Kundenwert nach Marge liegt aber bei 320 Euro und abgezinst bei 181,82 Euro.

Gegen 60 Euro CAC sähe das Verhältnis mit 800 Euro bei 13,33 aus statt bei 3,03. Der zweite Fehler nimmt den einfachen statt des abgezinsten CLV für das LTV:CAC. Spätere Jahre sind weniger wert, und die Reihe beginnt erst mit dem ersten Wiederkauf.

Der Unterschied beträgt im Standardfall 138,18 Euro je Kunde. Und der CLV ist kein Gewinn: Er ist ein Deckungsbeitrag, von dem die Kundengewinnung noch abgeht. Der dritte Fehler mischt die Perioden.

Im Abo-Modus gilt die Abwanderung je Monat; wer 3 Prozent als Jahreswert versteht, erwartet 33,33 Jahre statt 33,33 Monate Kundenlebensdauer. Im Handel gilt sie je Jahr. Der vierte Fehler hält die Lebensdauer für eine Zusage.

Sie ist ein Mittelwert: Bei 3 Prozent Abwanderung je Monat gehen schon im ersten Monat 3 von 100 Kunden, einige wenige Stammkunden tragen den Schnitt.

Und die Amortisation von 8,33 Monaten gilt nur für Kunden, die so lange bleiben, sie ignoriert Abgänge während dieser Zeit. Plane deshalb mit Spannen statt mit einer einzigen Zahl.

Nächster Schritt

Kundenwert auf einen Blick: abgezinst rechnen, mit CAC vergleichen

Die Kernaussage für die direkte Weiterentscheidung.

Der Customer-Lifetime-Value-Rechner, ein Werkzeug für Händler und Abo-Anbieter, macht aus Marge, Kundenbindung und Zins den Kundenwert und setzt ihn zu den Kosten der Kundengewinnung ins Verhältnis.

Entscheidend ist der abgezinste CLV, weil nur er spätere Deckungsbeiträge nach ihrem heutigen Wert zählt. Rechne stets mit Marge statt Umsatz und mit Perioden, die zur Abwanderung passen.

Als nächste Schritte bieten sich an: die Gewinnschwelle im Break-even-Rechner, die Rendite von Maßnahmen im ROI-Rechner, die Spanne im Rohgewinn-Rechner und das Abzinsen einzelner Beträge im Abzinsungsrechner.

Die Ergebnisse sind Planungshilfen und gelten, solange Marge, Abwanderung und Kaufverhalten ungefähr gleich bleiben. Prüfe die Eingaben jedes Quartal neu.

Starte mit den Standardwerten, ersetze sie Schritt für Schritt durch eigene Zahlen aus Buchhaltung und Abrechnungssystem und halte fest, aus welcher Quelle jede Zahl stammt.

Vertiefung

CLV-Rechenbeispiele: Handel, Abo, Lebensdauer und Zins

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Deckungsbeitrag 24 € je Monat | Kundenlebensdauer 33,33 Monate | CLV einfach 800 € | CLV abgezinst 638,96 € | LTV:CAC 3,19 zu 1 | Amortisation 8,33 Monate

Abo mit 30 Euro im Monat

Geschäftsmodell
Abo oder SaaS (Umsatz pro Monat)
Umsatz je Kunde und Monat (ARPU)
30 €
Bruttomarge
80 %
Kundenbindung angeben als
Abwanderungsrate (Churn in %)

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Deckungsbeitrag 100 € je Jahr | Kundenlebensdauer 5 Jahre | CLV einfach 500 € | CLV abgezinst 266,67 € | LTV:CAC 2,67 zu 1 | Amortisation 12 Monate

100 Euro je Kauf, 2 Käufe im Jahr, 10 Prozent Zins

Geschäftsmodell
Handel mit Wiederkauf (Käufe pro Jahr)
Durchschnittlicher Umsatz je Kauf
100 €
Käufe je Kunde und Jahr
2 Käufe
Bruttomarge
50 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Abwanderung 4,17 % je Monat | CLV einfach 576 € | CLV abgezinst 478,16 € | LTV:CAC 2,39 zu 1 | Amortisation 8,33 Monate

Abo mit bekannter Lebensdauer von 24 Monaten

Geschäftsmodell
Abo oder SaaS (Umsatz pro Monat)
Umsatz je Kunde und Monat (ARPU)
30 €
Bruttomarge
80 %
Kundenbindung angeben als
Kundenlebensdauer (Jahre bzw. Monate)

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Kundenlebensdauer 2 Jahre | CLV einfach 160 € | CLV abgezinst 68,97 € | LTV:CAC 0,46 zu 1 | Amortisation 22,5 Monate

Hohe Abwanderung von 50 Prozent im Jahr

Geschäftsmodell
Handel mit Wiederkauf (Käufe pro Jahr)
Durchschnittlicher Umsatz je Kauf
50 €
Käufe je Kunde und Jahr
4 Käufe
Bruttomarge
40 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Kundenlebensdauer 50 Monate | CLV einfach 1.200 € | CLV abgezinst 889,76 € | LTV:CAC 4,45 zu 1 | Amortisation 8,33 Monate

Abo mit nur 2 Prozent Abwanderung je Monat

Geschäftsmodell
Abo oder SaaS (Umsatz pro Monat)
Umsatz je Kunde und Monat (ARPU)
30 €
Bruttomarge
80 %
Kundenbindung angeben als
Abwanderungsrate (Churn in %)

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · CLV einfach 320 € | CLV abgezinst 240 € | LTV:CAC 4 zu 1 | Amortisation 9 Monate

Standardfall ohne Zins

Geschäftsmodell
Handel mit Wiederkauf (Käufe pro Jahr)
Durchschnittlicher Umsatz je Kauf
50 €
Käufe je Kunde und Jahr
4 Käufe
Bruttomarge
40 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Gewinn-RechnerGewinn berechnen: Umsatz und Kosten eingeben, Deckungsbeitrag, Umsatzrendite und Gewinnmarge sofort ablesen – kostenlos, mit Szenario-Vergleich.Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerloes und Wareneinsatz berechnen – fuer Handelsbetriebe, Freelancer und Selbststaendige.TKP-RechnerTKP (CPM) berechnen: Tausend-Kontakt-Preis, Werbekosten oder benoetigte Impressionen ermitteln – mit CPC-, CTR-Ableitung und Vergleichstabelle.Preiselastizität-RechnerPreiselastizität der Nachfrage berechnen: Preis- und Mengenänderung eingeben, Elastizität und Umsatzeffekt ablesen – für Pricing-Entscheidungen in Handel und Selbstständigkeit.Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.NPS-RechnerNPS berechnen: Net Promoter Score aus Antworten je Score oder aus Promotoren, Passiven und Detraktoren, mit 95-%-Konfidenzintervall, Verteilung und Weg zum Ziel-NPS.IRR-RechnerIRR berechnen: interner Zinsfuß und Kapitalwert (NPV) aus Investition und Rückflüssen, mit statischer und dynamischer Amortisation, Barwert-Tabelle und Kapitalwertkurve.Optimale-Bestellmenge-RechnerOptimale Bestellmenge berechnen: aus Jahresbedarf, Bestellkosten, Einstandspreis und Lagerhaltungskostensatz Bestellmenge, Bestellhäufigkeit, Bestellabstand und Jahreskosten nach Andler ermitteln, mit Rundung auf Gebinde.Lagerzinsen-RechnerLagerzinsen berechnen: aus Anfangs- und Endbestand oder Monatswerten Ø Lagerbestand, Umschlagshäufigkeit, Lagerdauer, Lagerzinssatz und Lagerzinsen ermitteln, mit Kapitalbindungskosten und Tabelle zur Lagerdauer.Build-vs-Buy-RechnerBuild vs. Buy berechnen: Gesamtkosten (TCO) von Eigenentwicklung und Zukauf über 1 bis 15 Jahre mit Wartung, Lizenz und Preissteigerung, Kosten der Verzögerung, Kapitalwert und Break-even nach Jahren.Grenzkosten-RechnerGrenzkosten berechnen: aus zwei Kostenpunkten als Differenzenquotient oder aus der Kostenfunktion K(x) mit Ableitung, Stückkosten, Betriebsminimum, Betriebsoptimum, Preisuntergrenzen und Gewinnmaximum samt Rechenweg und Wertetabelle.Handelskalkulation-RechnerHandelskalkulation berechnen: vom Listeneinkaufspreis über Rabatt, Skonto, Bezugskosten, Handlungskosten und Gewinn zum Verkaufspreis, rückwärts zum höchsten Einkaufspreis oder per Differenzkalkulation zum Gewinn, mit Kalkulationszuschlag, Kalkulationsfaktor und Handelsspanne.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.Umsatzsteuer-Voranmeldung-RechnerUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.EBITDA-RechnerEBITDA und EBIT berechnen: Brücke vom Jahresüberschuss über EBT und EBIT zum EBITDA oder aus Umsatz und Aufwänden der GuV, mit EBITDA-Marge, EBIT-Marge und EV/EBITDA.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg des Kundenwerts: 80 Euro Deckungsbeitrag, 75 Prozent Retention, 4 Jahre Lebensdauer, einfacher CLV 320 Euro, abgezinst 181,82 Euro, LTV:CAC 3,03 und 9 Monate Amortisation bei 8 Prozent Zins

    Rechenweg des Customer Lifetime Value im Handel

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner">
      <img src="https://rechner-portal.de/images/finanzen/customer-lifetime-value-rechner-rechenweg.svg"
           alt="Rechenweg des Kundenwerts: 80 Euro Deckungsbeitrag, 75 Prozent Retention, 4 Jahre Lebensdauer, einfacher CLV 320 Euro, abgezinst 181,82 Euro, LTV:CAC 3,03 und 9 Monate Amortisation bei 8 Prozent Zins"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner">Rechenweg des Customer Lifetime Value im Handel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner
  • Balkendiagramm: Bei 10, 20, 30, 40 und 50 Prozent Abwanderung je Jahr beträgt der abgezinste Kundenwert 400, 228,57, 147,37, 100 und 68,97 Euro, der einfache 800, 400, 266,67, 200 und 160 Euro

    Abgezinster und einfacher Kundenwert nach Abwanderung

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner">
      <img src="https://rechner-portal.de/images/finanzen/customer-lifetime-value-rechner-churn-vergleich.svg"
           alt="Balkendiagramm: Bei 10, 20, 30, 40 und 50 Prozent Abwanderung je Jahr beträgt der abgezinste Kundenwert 400, 228,57, 147,37, 100 und 68,97 Euro, der einfache 800, 400, 266,67, 200 und 160 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner">Abgezinster und einfacher Kundenwert nach Abwanderung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner
  • Praxisfall Fahrradzubehör: Bei 40 Prozent Abwanderung ist der abgezinste Kundenwert 105 Euro und das LTV:CAC 2,33, bei 30 Prozent 154,74 Euro und 3,44, also 49,74 Euro mehr je Kunde

    Praxisfall Fahrradzubehör-Shop: 40 gegen 30 Prozent Abwanderung

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner">
      <img src="https://rechner-portal.de/images/finanzen/customer-lifetime-value-rechner-praxis-fahrradzubehoer.svg"
           alt="Praxisfall Fahrradzubehör: Bei 40 Prozent Abwanderung ist der abgezinste Kundenwert 105 Euro und das LTV:CAC 2,33, bei 30 Prozent 154,74 Euro und 3,44, also 49,74 Euro mehr je Kunde"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner">Praxisfall Fahrradzubehör-Shop: 40 gegen 30 Prozent Abwanderung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Abgezinster Kundenwert CLV = m · r / (1 + i − r) nach Gupta/Lehmann (2003), Grundmodell nach Berger/Nasr (1998), Kundenlebensdauer 1 geteilt durch Abwanderung, LTV:CAC-Faustregel nach Skok (SaaS Metrics 2.0), Stand 2026

Stand: 2026-10-09

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
09. Oktober 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Customer-Lifetime-Value-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner

Harvard-Format

Rechner-Portal, 2026. Customer-Lifetime-Value-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/customer-lifetime-value-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.