Zum Hauptinhalt springen

Firmenwert berechnen: Unternehmensbewertung mit 4 Verfahren

FinanzenStand Noch keine Bewertung
Bewertungsverfahren
€
€
€
€/Jahr
%
Anzeige

Kurzantwort

Der Firmenwert-Rechner ermittelt den Unternehmenswert kostenlos mit vier Verfahren: Ertragswert (klassisch), vereinfachtes Verfahren nach Paragraf 199-203 BewG (Faktor 13,75, relevant für Erbschaft und Schenkung), EBIT-/Umsatz-Multiplikator und Substanzwert. Im Standardbeispiel (130.000 € Durchschnittsgewinn) ergibt sich eine Bewertungsspanne von 200.000 bis 962.500 €. Die Ergebnisse sind Orientierungswerte und ersetzen kein Gutachten.

Firmenwert berechnen mit Ertragswertverfahren, vereinfachtem BewG-Verfahren

Autor: Rechner-Portal RedaktionGeprüft: Rechner-Portal Redaktion (September 2026)

Überblick

Firmenwert und Unternehmenswert berechnen: vier Verfahren im Vergleich

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Firmenwert-Rechner beantwortet die zentrale Frage bei Unternehmensverkauf, Nachfolge, Erbschaft oder Scheidung: Was ist mein Unternehmen wert? Das Ergebnis ist keine einzelne Zahl, sondern eine Bewertungsspanne aus vier anerkannten Verfahren, die das Unternehmen aus unterschiedlichen Blickwinkeln bewerten.

Das Ertragswertverfahren kapitalisiert den bereinigten Durchschnittsertrag und bildet die künftige Ertragskraft ab. Das vereinfachte BewG-Verfahren nach Paragraf 199 ff.

Bewertungsgesetz multipliziert den Durchschnittsertrag mit dem Faktor 13,75 und liefert den steuerlichen Wert für Erbschaft und Schenkung.

Das Multiplikatorverfahren bewertet über branchenübliche EBIT- oder Umsatz-Multiplikatoren, wie sie bei Unternehmensverkäufen üblich sind. Der Substanzwert ergibt sich aus Aktiva minus Schulden und bildet die Wertuntergrenze bei Liquidation.

Der Rechner zeigt alle vier Ergebnisse nebeneinander und weist die Bewertungsspanne zwischen niedrigstem und höchstem Wert aus.

So entsteht ein realistischer Verhandlungskorridor, der weder den Verkäufer unter Wert verkaufen lässt noch den Käufer zu teuer einsteigen lässt.

Die Ergebnisse ersetzen kein Gutachten, liefern aber eine fundierte Vorab-Einschätzung, auf deren Basis die nächsten Schritte geplant werden können.
Eingaben

Firmenwert berechnen: Eingaben für Ertragswert, BewG, Multiplikator und Substanzwert

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du wählst zunächst das Bewertungsverfahren: Ertragswert, BewG (vereinfacht), Multiplikator oder Substanzwert. Je nach Verfahren sind unterschiedliche Eingaben relevant.

Für alle ertragsbasierten Verfahren gibst du die Gewinne der letzten drei Geschäftsjahre ein (Jahr 1 ist das vorletzte, Jahr 3 das aktuelle), den kalkulatorischen Unternehmerlohn und den Kapitalisierungszins.

Der Unternehmerlohn bildet das Gehalt ab, das eine angestellte Führungskraft kosten würde, und wird vom Durchschnittsgewinn abgezogen, um den bereinigten Ertrag zu ermitteln.

Für das Multiplikatorverfahren gibst du zusätzlich EBIT (Betriebsergebnis), Jahresumsatz sowie die branchenüblichen EBIT- und Umsatz-Multiplikatoren ein. Für den Substanzwert werden Aktiva (Vermögenswerte) und Schulden (Verbindlichkeiten) benötigt.

Der Rechner berechnet unabhängig vom gewählten Modus alle Verfahren im Hintergrund und zeigt die Bewertungsspanne an. Achte darauf, die Gewinne konsistent zu erfassen: Entweder alle drei Jahre vor oder alle nach Steuern.

Der Kapitalisierungszins sollte das Branchenrisiko widerspiegeln, typischerweise 8 bis 15 Prozent für KMU.

Praxisfälle

Typische Anlässe für die Firmenwert-Berechnung

Ob Verkauf, Erbschaft, Gesellschafteraustritt oder Verlustjahr: Je nach Anlass ist ein anderes der vier Verfahren maßgeblich. Die folgenden Fälle zeigen, welches Verfahren zu welcher Suchfrage passt.

  1. Firmenwert beim Unternehmensverkauf

    „Wie berechnet man den Kaufpreis eines Unternehmens?“

    Eingabe
    Ertragswertverfahren, 120.000/130.000/140.000 € Gewinn der letzten drei Jahre, 60.000 € Unternehmerlohn, 10 % Kapitalisierungszins
    Ergebnis
    Ertragswert 700.000 € als marktüblicher Verhandlungsanker für den Kaufpreis
  2. Firmenwert bei Erbschaft und Schenkung

    „Wie berechnet das Finanzamt den Unternehmenswert?“

    Eingabe
    Vereinfachtes BewG-Verfahren, gleiche Gewinne, gesetzlicher Faktor 13,75
    Ergebnis
    962.500 € steuerlicher Unternehmenswert als Bemessungsgrundlage für Erbschaft-/Schenkungsteuer
  3. GmbH-Anteile bei Gesellschafteraustritt bewerten

    „Wie wird der Wert von GmbH-Anteilen berechnet?“

    Eingabe
    Ertragswert der Gesamtgesellschaft 700.000 €, davon 25 % Geschäftsanteil
    Ergebnis
    175.000 € anteiliger Wert vor Minderheits- oder Paketabschlägen
  4. Handwerksbetrieb nach EBIT-Multiplikator bewerten

    „Wie bewerte ich einen Handwerksbetrieb?“

    Eingabe
    Multiplikatorverfahren, 80.000 € EBIT, branchentypisches EBIT-Multiple 4
    Ergebnis
    320.000 € Unternehmenswert nach EBIT-Multiplikator
  5. Wachstumsunternehmen nach Umsatz bewerten

    „Wie berechnet man den Wert einer Firma nach Umsatz?“

    Eingabe
    900.000 € Jahresumsatz, Umsatz-Multiple 3 (asset-armes Geschäftsmodell)
    Ergebnis
    2.700.000 € Umsatz-Multiplikatorwert, deutlich über dem EBIT-Wert bei niedriger Marge
  6. Substanzwert bei schwacher Ertragslage

    „Was ist mein Unternehmen bei Verlust wert?“

    Eingabe
    Substanzwertverfahren, 480.000 € Aktiva, 190.000 € Schulden, negativer bereinigter Ertrag
    Ergebnis
    290.000 € Substanzwert als gesetzliche Wertuntergrenze nach Paragraf 11 Abs. 2 BewG
  7. Kostenlose Erstbewertung vor dem Gutachten

    „Kann ich den Unternehmenswert kostenlos online berechnen?“

    Eingabe
    Alle vier Verfahren parallel mit denselben Eingaben (130.000 € Durchschnittsgewinn)
    Ergebnis
    Bewertungsspanne 200.000-962.500 € zeigt, ob sich ein kostenpflichtiges Gutachten lohnt

Berechnung

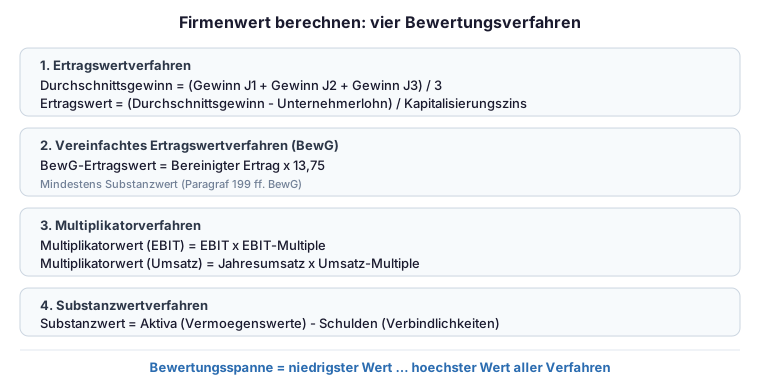
Firmenwert berechnen Formel: Faustformel und Kapitalisierungsfaktor 13,75 nach BewG

Verstehe den Formelweg.

Die vier Verfahren berechnen sich wie folgt. Erstens das Ertragswertverfahren: Durchschnittsgewinn = (Gewinn Jahr 1 + Gewinn Jahr 2 + Gewinn Jahr 3) / 3.

Bereinigter Ertrag = Durchschnittsgewinn - Unternehmerlohn. Ertragswert = Bereinigter Ertrag / Kapitalisierungszins. Bei 130.000 € Durchschnittsgewinn, 60.000 € Unternehmerlohn und 10 % Zins ergibt sich: 70.000 / 0,10 = 700.000 €.

Zweitens das BewG-Verfahren: BewG-Ertragswert = Bereinigter Ertrag x 13,75. Im Beispiel: 70.000 x 13,75 = 962.500 €. Mindestens gilt der Substanzwert. Drittens das Multiplikatorverfahren: Multiplikatorwert (EBIT) = EBIT x EBIT-Multiple.

Multiplikatorwert (Umsatz) = Umsatz x Umsatz-Multiple. Viertens der Substanzwert: Substanzwert = Aktiva - Schulden. Bei 300.000 € Aktiva und 100.000 € Schulden ergibt sich 200.000 €.

Die Bewertungsspanne reicht vom niedrigsten bis zum höchsten Wert aller vier Verfahren. Formel: Firmenwert berechnen mit vier Verfahren

Nachschlagen

EBIT-Multiplikatoren nach Branche: Tabelle zur Orientierung

Wie hoch der branchenübliche EBIT-Multiplikator ist, hängt von Wachstumsperspektive, Skalierbarkeit und Kundenkonzentration ab. Die folgenden Bandbreiten dienen als erste Orientierung für das Multiplikator-Verfahren im Rechner oben; im Einzelfall können aktuelle Transaktionsdaten der jeweiligen Branche abweichen.

Branchenübliche EBIT-Multiplikatoren für die Unternehmensbewertung mittelständischer Unternehmen (Orientierungswerte)
BrancheEBIT-MultiplikatorTypisches Merkmal
Handwerk, lokale Dienstleister3 - 5hohe Inhaberabhängigkeit, regionale Auftragslage
Produzierendes Gewerbe, Mittelstand4 - 7kapitalintensiv, planbare Auftragsbücher
Handel, Einzelhandel3 - 5geringe Wiederkehr, margenabhängig
Gastronomieunter 4hohe Personalabhängigkeit, geringe Skalierbarkeit
IT, Software6 - 12 und höherwiederkehrende Umsätze, hohe Skalierbarkeit
Gesundheit, Pharma10 - 20regulierter Markt, stabile Nachfrage

Bandbreiten für EBIT-Multiplikatoren bei KMU-Transaktionen im deutschsprachigen Raum, Marktbeobachtung 2025/2026 (Finance Magazin / Duff & Phelps). Einzelfallbewertungen können außerhalb dieser Spannen liegen, insbesondere bei sehr kleinen oder sehr großen Transaktionen, hoher Wachstumsrate oder besonderer Marktposition. Für eine verbindliche Bewertung ersetzt diese Tabelle kein Gutachten nach IDW S 1.

Gesetzliche Eckwerte zur Unternehmensbewertung bei Erbschaft und Schenkung

Schnell nachschlagen – ohne selbst zu rechnen.

Feste gesetzliche Werte für das vereinfachte Ertragswertverfahren und die Erbschaft-/Schenkungsteuer auf Betriebsvermögen
EckwertBetrag / FristRechtsgrundlage
Kapitalisierungsfaktor (vereinfachtes Ertragswertverfahren)13,75§ 203 Abs. 1 BewG
Substanzwert als MindestwertWertuntergrenze, darf nicht unterschritten werden§ 11 Abs. 2 BewG
Verschonungsabschlag Regelverschonung85 % steuerfrei§ 13a Abs. 1 ErbStG
Behaltefrist Regelverschonung5 Jahre§ 13a Abs. 6 ErbStG
Verschonungsabschlag Optionsverschonung100 % steuerfrei§ 13a Abs. 10 ErbStG
Behaltefrist Optionsverschonung7 Jahre§ 13a Abs. 10 ErbStG

Quelle: Bewertungsgesetz (BewG) und Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG), gesetze-im-internet.de, geprüft 27.09.2026. Der Kapitalisierungsfaktor 13,75 ist seit der Erbschaftsteuerreform 2016 gesetzlich fest vorgegeben; § 203 Abs. 2 BewG erlaubt dem Bundesfinanzministerium zwar eine Anpassung per Rechtsverordnung, eine solche Anpassung ist bislang nicht erfolgt. Die Optionsverschonung setzt zusätzlich eine Lohnsummenquote von 700 % über 7 Jahre und maximal 20 % Verwaltungsvermögen voraus. Diese Tabelle ersetzt keine Steuerberatung.

Expertenmodus

Häufige Fragen zu Firmenwert und Unternehmenswert berechnen

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den Firmenwert mit der Faustformel?

Die gebräuchliche Faustformel lautet: bereinigter Ertrag mal Kapitalisierungsfaktor. Zuerst wird der Durchschnittsgewinn der letzten drei Geschäftsjahre gebildet, dann der kalkulatorische Unternehmerlohn abgezogen.

Bei einem Beispielunternehmen mit 120.000, 130.000 und 140.000 Euro Gewinn in den letzten drei Jahren und 60.000 Euro Unternehmerlohn ergibt das einen Durchschnittsgewinn von 130.000 Euro und einen bereinigten Ertrag von 70.000 Euro.

Der Kapitalisierungsfaktor ist der Kehrwert des Kapitalisierungszinses: Bei 10 Prozent Zins beträgt er 10, der Ertragswert liegt dann bei 700.000 Euro.

Diese Faustformel ist nur eine grobe Näherung des klassischen Ertragswertverfahrens und ersetzt kein Gutachten nach IDW S 1. Für die steuerliche Bewertung bei Erbschaft oder Schenkung gilt stattdessen der feste Faktor 13,75 nach § 203 BewG.

Der Rechner führt beide Varianten parallel aus und zeigt die Bewertungsspanne direkt an. Wichtig ist, dass der Unternehmerlohn realistisch angesetzt wird: Ein zu niedriger Wert überzeichnet den Ertrag und damit den gesamten Firmenwert.

Welche Bewertungsverfahren gibt es für die Unternehmensbewertung?

In der Praxis unterscheidet man drei Verfahrensfamilien: Ertragswertverfahren, Substanzwertverfahren und Vergleichswert- beziehungsweise Multiplikatorverfahren.

Das Ertragswertverfahren leitet den Wert aus der künftigen Ertragskraft ab und ist nach IDW S 1 der Marktstandard bei Kauf und Verkauf.

Das vereinfachte Verfahren nach §§ 199-203 BewG ist eine gesetzlich geregelte Variante des Ertragswertverfahrens mit festem Faktor 13,75, die vor allem bei Erbschaft und Schenkung greift.

Das Substanzwertverfahren bildet nur die Vermögenssubstanz ab und dient als gesetzliche Wertuntergrenze nach § 11 Abs. 2 BewG.

Multiplikatorverfahren wenden branchenübliche EBIT- oder Umsatz-Multiplikatoren an und sind bei Startups und im Mittelstand verbreitet, weil sie schnell vergleichbare Marktwerte liefern.

Welches Verfahren passt, hängt vom Anlass ab: steuerlich das BewG-Verfahren, beim Verkauf Ertragswert oder Multiplikator, bei Liquidation der Substanzwert.

Der Rechner berechnet alle vier Varianten aus denselben Eingaben, sodass sich die Verfahren ohne mehrfache Dateneingabe direkt vergleichen lassen.

Für belastbare, rechtssichere Ergebnisse bleibt ein Gutachten nach IDW S 1 jedoch der Maßstab, den kein Online-Rechner ersetzt.

Wie berechnet das Finanzamt den Unternehmenswert bei Erbschaft und Schenkung?

Das Finanzamt setzt in der Regel das vereinfachte Ertragswertverfahren nach §§ 199-203 BewG an: Der Durchschnittsertrag der letzten drei Jahre wird mit dem gesetzlich fixierten Kapitalisierungsfaktor 13,75 multipliziert.

Bei 70.000 Euro bereinigtem Ertrag ergibt das einen steuerlichen Unternehmenswert von 962.500 Euro, deutlich mehr als der marktübliche Ertragswert von 700.000 Euro im selben Beispiel bei 10 Prozent Kapitalisierungszins.

Unterschreitet dieser Wert den Substanzwert, gilt nach § 11 Abs. 2 BewG mindestens der Substanzwert.

Fällt der BewG-Wert deutlich höher aus als eine marktnahe Bewertung, kann ein Gutachten nach § 198 BewG einen niedrigeren gemeinen Wert nachweisen und die Bemessungsgrundlage senken.

Zusätzlich mindern Verschonungsabschläge nach § 13a ErbStG die Steuerlast: 85 Prozent bei fünfjähriger, 100 Prozent bei siebenjähriger Behaltefrist. Der Rechner zeigt den BewG-Wert direkt neben dem Ertragswert, damit die Differenz sichtbar wird.

So lässt sich vorab abschätzen, ob sich der Aufwand für ein Gegengutachten nach § 198 BewG voraussichtlich lohnt.

Was ist der Unterschied zwischen Ertragswert und Substanzwert?

Der Ertragswert misst die künftige Ertragskraft: Er teilt den bereinigten Durchschnittsertrag durch den Kapitalisierungszins, im Beispiel 70.000 Euro geteilt durch 10 Prozent gleich 700.000 Euro.

Der Substanzwert ergibt sich dagegen aus Aktiva minus Schulden laut Bilanz und zeigt nur, was bei einer Liquidation an Reinvermögen übrig bliebe.

Nach § 11 Abs. 2 BewG darf der Firmenwert den Substanzwert nicht unterschreiten, der Substanzwert wirkt also als gesetzliche Wertuntergrenze.

Bei profitablen Unternehmen liegt der Ertragswert typischerweise höher, weil der laufende Betrieb mehr wert ist als die Summe der Einzelteile.

Bei schwacher Ertragslage kehrt sich das um: Ein Unternehmen mit 480.000 Euro Aktiva, 190.000 Euro Schulden und negativem bereinigtem Ertrag hat einen Substanzwert von 290.000 Euro, der dann über dem rechnerischen Ertragswert liegt.

Der Rechner zeigt beide Werte nebeneinander in der Bewertungsspanne, sodass sofort erkennbar ist, welche Methode im konkreten Fall den höheren Wert liefert und warum.

Was sind branchenübliche EBIT-Multiplikatoren?

EBIT-Multiplikatoren liegen je nach Branche typischerweise zwischen 3 und 15: Handwerksbetriebe und lokale Dienstleister werden meist mit dem 3- bis 5-fachen EBIT bewertet, produzierendes Gewerbe mit 4 bis 7, IT- und Softwareunternehmen mit 6 bis 12 oder höher, Gesundheits- und Pharmabranche oft mit 10 bis 20.

Ein Handwerksbetrieb mit 80.000 Euro EBIT und Multiple 4 kommt so auf einen Unternehmenswert von 320.000 Euro, ein Softwareunternehmen mit 150.000 Euro EBIT und Multiple 10 auf 1.500.000 Euro bei gleichem Ertragsniveau je Multiplikatorpunkt.

Die Höhe hängt von Wachstumsperspektive, Skalierbarkeit und Kundenkonzentration ab: Wiederkehrende Umsätze rechtfertigen höhere Multiplikatoren als auftragsabhängige Geschäfte.

Neben EBIT-Multiplikatoren nutzt der Rechner optional auch Umsatz-Multiplikatoren, die vor allem bei noch nicht profitablen Wachstumsunternehmen greifen.

Die eingegebenen Multiplikatoren sollten aus aktuellen Branchendaten stammen, nicht pauschal übernommen werden, da eine Abweichung von nur einem Punkt den Unternehmenswert bereits deutlich verschiebt.

Wie wird der Unternehmenswert nach Umsatz statt nach Gewinn berechnet?

Beim Umsatz-Multiplikator wird der Jahresumsatz direkt mit einem branchenüblichen Faktor multipliziert, ohne dass die Kostenstruktur eingeht.

Bei 300.000 Euro Umsatz und einem Multiple von 1,2 ergibt das 360.000 Euro, während derselbe Betrieb mit 30.000 Euro EBIT und Multiple 5 nur auf 150.000 Euro EBIT-Multiplikator kommt: Die Umsatzmethode bewertet hier deutlich höher, weil sie die noch niedrige Marge ausblendet.

Diese Methode ist vor allem für wachstumsstarke, noch wenig profitable Unternehmen relevant, etwa SaaS- oder Abo-Geschäfte, bei denen der Umsatz stabiler prognostizierbar ist als der Gewinn.

Bei etablierten, margenstarken Betrieben führt der Umsatz-Multiplikator dagegen leicht zu Überbewertungen, weil er Kostenunterschiede zwischen Unternehmen ignoriert.

Der Rechner zeigt den Umsatz-Multiplikator als zusätzliches Ergebnisfeld an, wählbar als Hauptverfahren ist im Multiplikator-Modus jedoch nur der EBIT-Multiplikator.

Beide Werte gemeinsam zu betrachten liefert einen realistischeren Korridor als sich allein auf eine der beiden Kennzahlen zu verlassen.

Wie wird der Wert von GmbH-Anteilen berechnet?

GmbH-Anteile werden anteilig aus dem Gesamtunternehmenswert abgeleitet: Der Rechner ermittelt zunächst den Wert der gesamten Gesellschaft, ein Gesellschafter mit 25 Prozent Anteil erhält davon rechnerisch ein Viertel.

Bei einem Ertragswert von 700.000 Euro entspricht ein 25-Prozent-Anteil somit 175.000 Euro vor Abschlägen.

In der Praxis mindern Paket- und Minderheitsabschläge den anteiligen Wert oft zusätzlich, weil ein Minderheitsgesellschafter weniger Einfluss auf Geschäftsentscheidungen hat als ein Mehrheitsgesellschafter.

Bei Schenkung oder Erbschaft von GmbH-Anteilen wendet das Finanzamt dasselbe vereinfachte Ertragswertverfahren nach §§ 199-203 BewG an wie bei der gesamten Gesellschaft, anteilig auf die übertragene Beteiligung bezogen.

Gesellschaftsverträge können zusätzlich eigene Abfindungsklauseln mit abweichenden Bewertungsregeln enthalten, die im Streitfall Vorrang vor der steuerlichen Bewertung haben.

Für eine rechtssichere Bewertung von GmbH-Anteilen bleibt ein Gutachten nach IDW S 1 die verlässliche Grundlage, insbesondere wenn Mitgesellschafter oder das Finanzamt den Wert anzweifeln.

Kann ich den Unternehmenswert kostenlos online berechnen?

Ja, der Firmenwert-Rechner ist kostenlos, ohne Registrierung und liefert das Ergebnis sofort nach Eingabe von Gewinnen, Unternehmerlohn und wahlweise Bilanzdaten oder Multiplikatoren.

Er deckt alle vier gängigen Schnellverfahren ab: Ertragswert, vereinfachtes BewG-Verfahren, EBIT-/Umsatz-Multiplikator und Substanzwert, und zeigt die Bewertungsspanne aller Methoden gemeinsam an, im Standardbeispiel 200.000 bis 962.500 Euro.

Ein Online-Rechner ersetzt jedoch kein kostenpflichtiges Gutachten nach IDW S 1: Solche Gutachten kosten je nach Aufwand typischerweise 5.000 bis 20.000 Euro, sind aber bei Verkauf, Gesellschafteraustritt oder gerichtlichen Verfahren oft zwingend erforderlich.

Die kostenlose Berechnung eignet sich für eine erste Orientierung, für Verhandlungsvorbereitung oder um abzuschätzen, ob sich ein Gutachten lohnt, etwa wenn der BewG-Wert deutlich vom Ertragswert abweicht.

Alle Eingaben bleiben lokal im Browser und werden nicht gespeichert, eine Registrierung oder Angabe von Firmendaten ist für die Berechnung nicht nötig.

Warum wird der Unternehmerlohn vom Gewinn abgezogen?

Der kalkulatorische Unternehmerlohn bildet das Gehalt ab, das eine angestellte Geschäftsführung für dieselbe Tätigkeit erhalten würde.

In vielen Einzelunternehmen und Personengesellschaften ist dieses Gehalt nicht als Betriebsausgabe verbucht, sondern steckt unsichtbar im ausgewiesenen Gewinn.

Ohne Abzug wäre der Ertrag zu hoch und der Firmenwert überbewertet: Ein Käufer müsste zusätzlich eine Führungskraft bezahlen, die bislang unbezahlt mitgearbeitet hat.

Bei 130.000 Euro Durchschnittsgewinn und 60.000 Euro Unternehmerlohn bleibt ein bereinigter Ertrag von nur 70.000 Euro, der tatsächlich dem Käufer als Rendite zufließen würde.

Auch das vereinfachte Ertragswertverfahren nach §§ 199-203 BewG setzt eine Bereinigung um inhaberbezogene Sondervorteile voraus, bevor der Faktor 13,75 angewendet wird.

Die Höhe des Unternehmerlohns orientiert sich an einer vergleichbaren angestellten Führungskraft, in der Regel 50.000 bis 120.000 Euro je nach Branche und Betriebsgröße.

Wer den Wert zu niedrig ansetzt, bewertet sein Unternehmen künstlich höher, als es bei realistischer Kostenstruktur tatsächlich ist.

Wie kann ich den Firmenwert meines Unternehmens steigern?

Der Firmenwert steigt, wenn der nachhaltige Ertrag wächst oder das Risiko sinkt: wiederkehrende Umsätze aufbauen, Abhängigkeit von Einzelkunden und vom Inhaber reduzieren, Prozesse dokumentieren und die Eigenkapitalquote stärken.

Ein Unternehmen, das auch ohne den Gründer funktioniert, erzielt in der Regel höhere Multiplikatoren als ein personenabhängiger Betrieb.

Im BewG-Verfahren wirkt jede Ertragssteigerung besonders stark, weil der Kapitalisierungsfaktor 13,75 den bereinigten Ertrag vervielfacht: Zehn Prozent mehr bereinigter Ertrag bedeuten dort auch zehn Prozent mehr Unternehmenswert.

Beim marktüblichen Ertragswertverfahren gilt das Gleiche über den Kapitalisierungszins, zusätzlich wirkt hier ein sinkender Risikozuschlag wertsteigernd.

Wer einen Verkauf plant, sollte die Vorbereitung mindestens zwei bis drei Jahre vorher beginnen, um einen stabilen Dreijahresdurchschnitt und eine transparente, bereinigte Buchhaltung vorzuweisen.

Mit dem Rechner lässt sich der Effekt einzelner Maßnahmen sofort simulieren, indem geänderte Werte direkt zu einem neuen Unternehmenswert führen.

Hinweise

Unternehmenswert richtig einschätzen: Unternehmerlohn, Kapitalisierungszins und Multiplikatoren

Schnelle Qualitätsprüfung für dein Ergebnis.

Verwende mehrere Verfahren parallel und betrachte die Bewertungsspanne als Verhandlungskorridor, nicht ein einzelnes Ergebnis als festen Preis. Für die steuerliche Bewertung bei Erbschaft oder Schenkung ist das BewG-Verfahren der gesetzliche Ausgangspunkt, doch ein Gutachten nach IDW S 1 kann einen niedrigeren Wert nachweisen und so die Steuerlast senken.

Der Unternehmerlohn ist eine der sensibelsten Stellschrauben: Setze ihn realistisch an, denn ein zu niedriger Wert überschätzt den Firmenwert, ein zu hoher unterschätzt ihn.

Orientiere dich am Gehalt einer vergleichbaren Führungskraft in deiner Branche. Beim Kapitalisierungszins gilt: Je höher das Risiko, desto höher der Zins und desto niedriger der Ertragswert.

Für etablierte Handwerksbetriebe sind 10 bis 12 Prozent üblich, für Startups 15 bis 25 Prozent.

Branchenübliche EBIT-Multiplikatoren findest du bei Branchenanalysen der Kreditanstalt für Wiederaufbau (KfW) oder der Deutschen Industrie- und Handelskammer (DIHK).

Plane den Verkauf oder die Nachfolge mindestens zwei bis drei Jahre voraus, um die Kennzahlen nachhaltig zu verbessern: Wiederkehrende Umsätze, dokumentierte Prozesse und eine geringere Inhaberabhängigkeit erhöhen den Firmenwert spürbar.

Die Ergebnisse dieses Rechners ersetzen keine professionelle Unternehmensbewertung oder Steuerberatung.

Anwendung

Firmenwert berechnen Beispiel: Handwerksbetrieb, Startup und Substanzwert-Fall

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Fall 1 — Handwerksbetrieb vor Nachfolge: Ein Elektroinstallationsbetrieb mit Durchschnittsgewinn von 130.000 €, Unternehmerlohn 60.000 € und 10 % Kapitalisierungszins. Ertragswert: 700.000 €. BewG-Wert: 962.500 €.

Substanzwert (300.000 € Aktiva, 100.000 € Schulden): 200.000 €. Die Bewertungsspanne reicht von 200.000 bis 962.500 €.

Für die Nachfolgeverhandlung ist der Ertragswert von 700.000 € der wahrscheinlichste Verhandlungsanker, während der BewG-Wert die steuerliche Bemessungsgrundlage bildet.

Fall 2 — IT-Startup mit hohem Wachstum: EBIT 120.000 €, EBIT-Multiple 8, Umsatz 800.000 €, Umsatz-Multiple 2. Multiplikatorwert EBIT: 960.000 €. Multiplikatorwert Umsatz: 1.600.000 €.

Der hohe Umsatz-Multiplikator spiegelt die Wachstumserwartung wider; der EBIT-Multiplikator ist die konservativere Schätzung.

Fall 3 — Substanzstarkes Unternehmen mit schwacher Ertragslage: Durchschnittsgewinn 40.000 €, Unternehmerlohn 60.000 € ergibt bereinigten Ertrag von -20.000 €. Substanzwert (500.000 € Aktiva, 150.000 € Schulden): 350.000 €.

Der Firmenwert liegt beim Substanzwert, weil der laufende Betrieb weniger erwirtschaftet als eine Führungskraft kostet.

Fallstricke

Häufige Fehler bei der Unternehmensbewertung

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, den Unternehmerlohn nicht oder zu niedrig anzusetzen. In Einzelunternehmen steckt das Inhabergehalt im Gewinn, und ohne Bereinigung wird der Firmenwert systematisch überschätzt.

Der zweite Fehler ist, ein einziges Verfahren als alleinigen Maßstab zu nehmen, obwohl jedes Verfahren andere Aspekte betont.

Drittens verwechseln viele den BewG-Wert mit dem Marktwert: Der BewG-Faktor von 13,75 führt oft zu höheren Werten als marktübliche Bewertungen, weil er branchenspezifische Risiken nicht berücksichtigt.

Viertens werden die Gewinne der letzten drei Jahre nicht um Einmaleffekte bereinigt (außerordentliche Erträge, einmalige Abschreibungen), was den Durchschnitt verzerrt.

Fünftens wird der Kapitalisierungszins zu niedrig gewählt, was den Ertragswert künstlich aufbläht. Ein Zins von 5 Prozent mag für risikoarme Anleihen passen, bildet aber das Risiko eines KMU nicht ab.

Sechstens übersehen Verkäufer, dass der Substanzwert bei verlustbringenden Unternehmen die relevante Untergrenze ist, nicht der negative Ertragswert.

Nächster Schritt

Firmenwert und Unternehmenswert berechnen: Fazit

Die Kernaussage für die direkte Weiterentscheidung.

Der Firmenwert-Rechner berechnet Ertragswert, BewG-Wert, Multiplikatorwert und Substanzwert parallel und zeigt die Bewertungsspanne als Verhandlungskorridor.

Im Standardbeispiel (130.000 € Durchschnittsgewinn, 60.000 € Unternehmerlohn, 10 % Kapitalisierungszins) ergibt sich ein Ertragswert von 700.000 €, ein BewG-Wert von 962.500 € und ein Substanzwert von 200.000 €.

Nutze die Spanne als Orientierung für Verkauf, Nachfolge oder steuerliche Planung.

Ob sich die Investition in ein professionelles Gutachten lohnt, zeigt der Abstand zwischen BewG-Wert und Ertragswert: Je größer die Differenz, desto mehr Steuern lassen sich potenziell sparen.

Den Return on Investment einer geplanten Investition in das Unternehmen berechnet der ROI-Rechner. Die laufende Gewinnermittlung für Selbstständige übernimmt der Einnahme-Überschuss-Rechner. Den kostendeckenden Stundensatz für Beratungsleistungen ermittelt der Stundensatz-Rechner.

Die Ergebnisse ersetzen keine professionelle Unternehmensbewertung oder Steuerberatung.

Vertiefung

Beispielrechnungen zu Ertragswert, BewG, Multiplikator und Substanzwert

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Unternehmenswert 962.500 €, Durchschnittsgewinn 130.000 €, bereinigter Ertrag 70.000 €, Ertragswert nach BewG 962.500 €, Substanzwert 200.000 €, Bewertungsspanne 200.000 bis 962.500 €

BewG-Verfahren: steuerliche Bewertung bei Erbschaft und Schenkung

Bewertungsverfahren
Vereinfacht nach BewG
Gewinn Jahr 1 (vorletztes Jahr)
120.000 €
Gewinn Jahr 2 (letztes Jahr)
130.000 €
Gewinn Jahr 3 (aktuelles Jahr)
140.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Unternehmenswert 320.000 €, Multiplikator (EBIT) 320.000 €, Multiplikator (Umsatz) 225.000 €, Substanzwert 130.000 €, Ertragswert nach BewG 550.000 €, Bewertungsspanne 130.000 bis 550.000 €

Multiplikator: Handwerksbetrieb mit EBIT-Multiple 4

Bewertungsverfahren
Multiplikator (EBIT)
Gewinn Jahr 1 (vorletztes Jahr)
90.000 €
Gewinn Jahr 2 (letztes Jahr)
95.000 €
Gewinn Jahr 3 (aktuelles Jahr)
100.000 €

Weitere 8 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Unternehmenswert 150.000 €, Multiplikator (EBIT) 150.000 €, Multiplikator (Umsatz) 360.000 €, Substanzwert 60.000 €, Ertragswert nach BewG 297.916,71 €, Bewertungsspanne 60.000 bis 297.916,71 €

Multiplikator: Dienstleister mit hohem Umsatz-Multiple

Bewertungsverfahren
Multiplikator (EBIT)
Gewinn Jahr 1 (vorletztes Jahr)
70.000 €
Gewinn Jahr 2 (letztes Jahr)
75.000 €
Gewinn Jahr 3 (aktuelles Jahr)
85.000 €

Weitere 8 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Unternehmenswert 290.000 €, Durchschnittsgewinn 30.000 €, bereinigter Ertrag -25.000 €, Substanzwert 290.000 €, Ertragswert nach BewG 290.000 €, Bewertungsspanne 290.000 bis 500.000 €

Substanzwert: Unternehmen mit negativem bereinigtem Ertrag

Bewertungsverfahren
Substanzwert
Gewinn Jahr 1 (vorletztes Jahr)
60.000 €
Gewinn Jahr 2 (letztes Jahr)
45.000 €
Gewinn Jahr 3 (aktuelles Jahr)
-15.000 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Unternehmenswert 1.500.000 €, Multiplikator (EBIT) 1.500.000 €, Multiplikator (Umsatz) 2.700.000 €, Substanzwert 80.000 €, Ertragswert nach BewG 825.000 €, Bewertungsspanne 80.000 bis 1.500.000 €

Multiplikator: Softwareunternehmen mit EBIT-Multiple 10

Bewertungsverfahren
Multiplikator (EBIT)
Gewinn Jahr 1 (vorletztes Jahr)
110.000 €
Gewinn Jahr 2 (letztes Jahr)
130.000 €
Gewinn Jahr 3 (aktuelles Jahr)
150.000 €

Weitere 8 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

AbzinsungsrechnerBarwert einer künftigen Zahlung aus Endwert, Zinssatz und Laufzeit berechnen – mit Abzinsungsfaktor, Aufzinsung und unterjähriger oder stetiger Verzinsung.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.IRR-RechnerIRR berechnen: interner Zinsfuß und Kapitalwert (NPV) aus Investition und Rückflüssen, mit statischer und dynamischer Amortisation, Barwert-Tabelle und Kapitalwertkurve.Umsatz-pro-Mitarbeiter-RechnerUmsatz pro Mitarbeiter berechnen: je Kopf und je Vollzeitäquivalent mit Teilzeit und Minijob, Personalkostenquote, Rohertrag je FTE und Vergleich mit dem Umsatz je tätige Person der Wirtschaftsabschnitte (Destatis).Build-vs-Buy-RechnerBuild vs. Buy berechnen: Gesamtkosten (TCO) von Eigenentwicklung und Zukauf über 1 bis 15 Jahre mit Wartung, Lizenz und Preissteigerung, Kosten der Verzögerung, Kapitalwert und Break-even nach Jahren.Umsatzsteuer-Voranmeldung-RechnerUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.IHK-Beitrag-RechnerIHK-Beitrag berechnen: Grundbeitrag plus Umlage aus dem Gewerbeertrag nach § 3 IHKG, mit Freibetrag von 15.340 Euro, Beitragsfreistellung bis 5.200 Euro Gewerbeertrag und Gründerbefreiung.Vollkosten-RechnerVollkostenrechnung per Zuschlagskalkulation: aus Material- und Fertigungseinzelkosten mit Gemeinkostenzuschlägen Herstellkosten, Selbstkosten und Angebotspreis berechnen, summarisch oder per Divisionskalkulation, dazu Gemeinkostenanteil und Deckungsbeitrag als Teilkostensicht.Skonto-RechnerSkonto berechnen: aus Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel den Skontobetrag, Zahlbetrag und effektiven Jahreszins ermitteln.Meldebestand-RechnerMeldebestand berechnen: Aus Tagesverbrauch, Lieferzeit und Sicherheitsbestand den Bestellpunkt ermitteln, ab dem eine neue Bestellung ausgelöst werden muss.Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerlös und Wareneinsatz berechnen – für Handelsbetriebe, Freelancer und Selbstständige.Preiselastizität-RechnerPreiselastizität der Nachfrage berechnen: Preis- und Mengenänderung eingeben, Elastizität und Umsatzeffekt ablesen – für Pricing-Entscheidungen in Handel und Selbstständigkeit.Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Fälligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Berücksichtigung von Feiertagen ermitteln.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung ist eine unverbindliche Schätzung und ersetzt kein Wertgutachten. Für rechtsverbindliche Bewertungen, insbesondere bei Erbschaft, Schenkung oder Unternehmensverkauf, ist ein qualifizierter Gutachter erforderlich.

Quelle: Paragraf 199-203 BewG (Kapitalisierungsfaktor 13,75 seit 2016); Paragraf 13a ErbStG (Verschonungsabschläge); IDW S 1 Grundsätze zur Durchführung von Unternehmensbewertungen; Branchen-Multiples 2025/2026 (Finance Magazin / Duff and Phelps)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Rechner-Portal Redaktion
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Firmenwert Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/firmenwert-berechnen

Harvard-Format

Rechner-Portal, 2026. Firmenwert Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/firmenwert-berechnen

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.