Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
3 Annahmen und 3 Grenzen
Annahmen
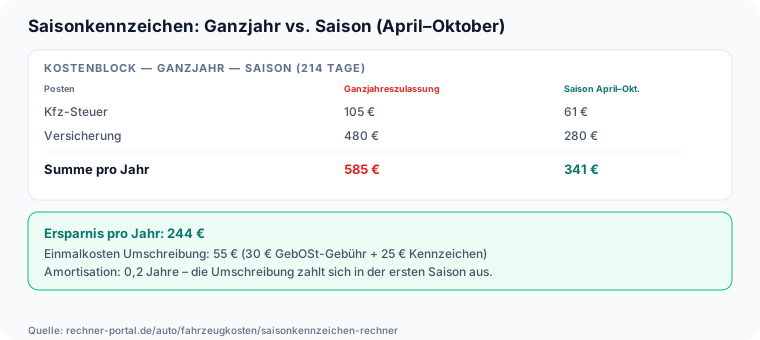
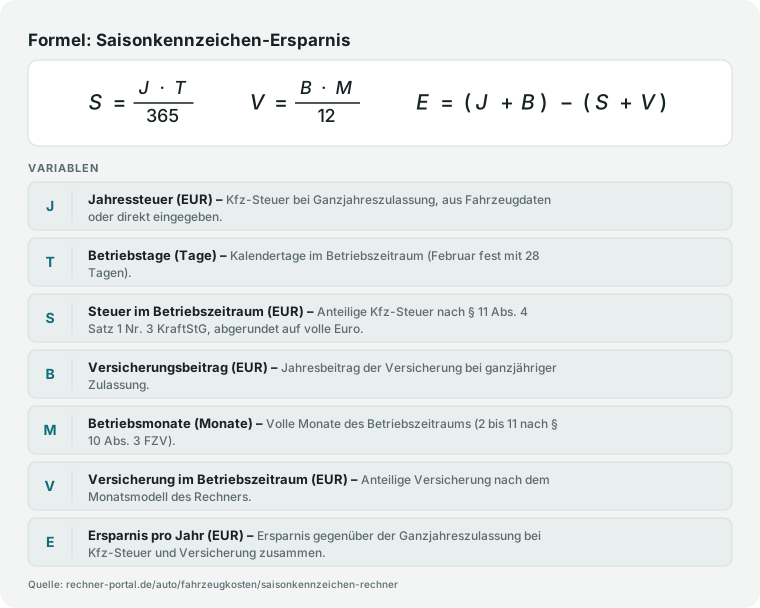
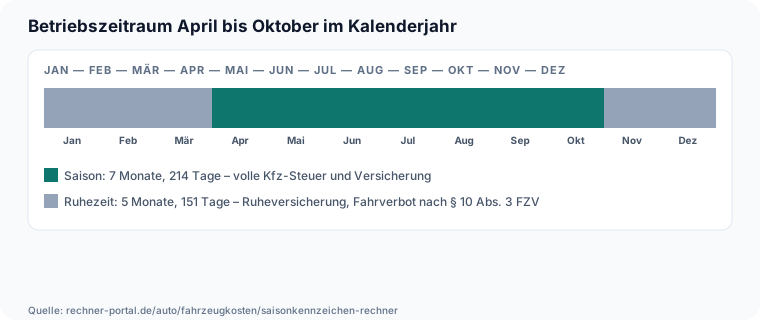
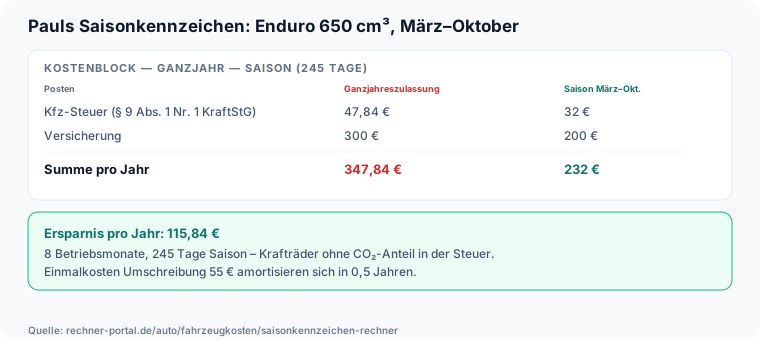
- Die Kfz-Steuer im Betriebszeitraum wird nach § 11 Abs. 4 Satz 1 Nr. 3 KraftStG tageweise aus der Jahressteuer berechnet (Nenner 365, 29. Februar zählt in Schaltjahren nicht mit) und nach § 11 Abs. 5 KraftStG auf volle Euro abgerundet.
- Die Versicherungsersparnis ist ein vereinfachtes Monatsmodell (Jahresbeitrag geteilt durch 12, multipliziert mit den Betriebsmonaten) und keine gesetzliche Vorgabe – der tatsächliche Versicherertarif mit Ruheversicherung kann abweichen.
- Die Einmalkosten der Umschreibung (GebOSt-Gebühr plus Kennzeichenpreis) fallen nur bei Ersteinrichtung oder Änderung des Betriebszeitraums an, nicht jede Saison erneut.
Grenzen
- Individuelle Versicherertarife, Regionalklassen, Schadenfreiheitsrabatte und Sondervereinbarungen zur Ruheversicherung werden nicht abgebildet.
- Der Rechner ersetzt keine verbindliche Auskunft der Zulassungsbehörde oder des Versicherers.
- Die Jahressteuer aus den Fahrzeugdaten deckt Pkw, Motorräder, Wohnmobile und Anhänger ab; Oldtimer mit H-Kennzeichen, Lkw und Elektrofahrzeuge über 3.500 kg trägst du im Modus „Direkt eingeben“ ein.
Stand der Prüfung: Saisonkennzeichen-Logik gegen § 10 FZV, § 11 KraftStG und GebOSt-Anlage Nr. 221.1 fachredaktionell geprüft am 23.09.2026; Angaben zu Wechselkennzeichen (§ 9 FZV) und Versicherungskündigung (§ 11 VVG) am 28.09.2026 gegen gesetze-im-internet.de verifiziert.