Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
5 Annahmen und 4 Grenzen
Annahmen
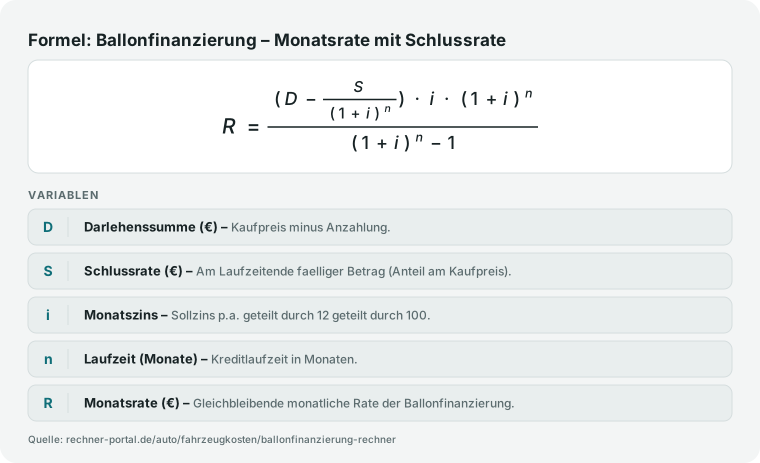
- Die Monatsrate ist eine Annuität mit gleichbleibender Rate, die am Monatsende gezahlt wird; der Monatszins ist der Sollzins geteilt durch 12.
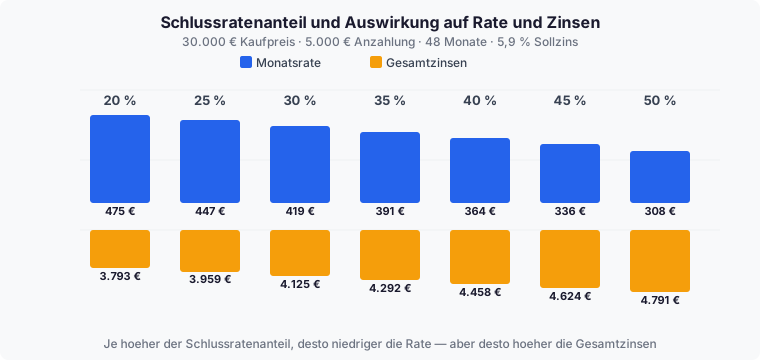
- Die Schlussrate wird wahlweise als Prozentanteil des Kaufpreises oder als Eurobetrag eingegeben und am Laufzeitende in einer Summe fällig; ihr Barwert wird vorab vom Darlehen abgezogen, nur der Rest wird über die Laufzeit getilgt.
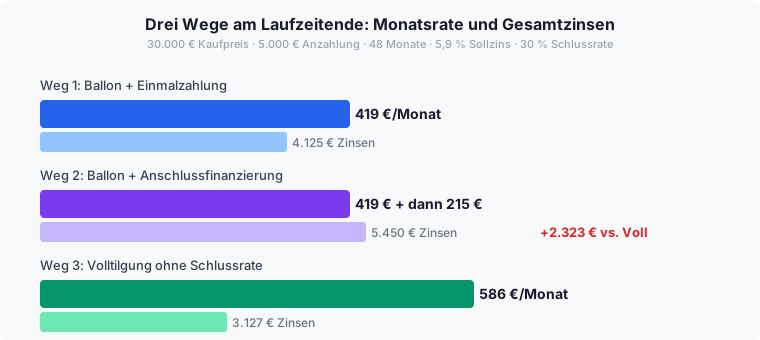
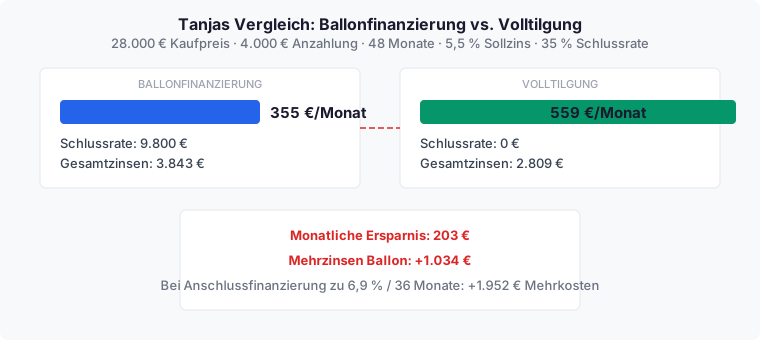
- Die Anschlussfinanzierung behandelt die Schlussrate als eigenen Kredit mit Anschlusszins und Anschlusslaufzeit, die Volltilgung die ganze Darlehenssumme (Kaufpreis minus Anzahlung) mit dem Vergleichszins.
- Gesamtzinsen sind alle Zahlungen (Raten und Schlussrate bzw. Anschlussraten) minus Darlehenssumme; alle Beträge sind auf Cent gerundet.
- Die Feldgrenzen (Kaufpreis bis 500.000 €, Zinsen bis 20 %, Schlussrate 5 bis 60 % oder 100 bis 300.000 € und höchstens der Kaufpreis, Laufzeit 12 bis 84 ganze Monate) sind redaktionelle Annahmen.
Grenzen
- Der Rechner arbeitet mit dem Sollzins; den Effektivzins nach § 16 PAngV, Bearbeitungsgebühren, Restschuldversicherung und weitere Kosten bildet er nicht ab. Für den Angebotsvergleich zählt der Effektivzins im Kreditangebot.
- Sondertilgungen, variable Zinsen und Zinsänderungen während der Laufzeit sind nicht berücksichtigt.
- Rückgabe des Fahrzeugs, Restwert und Wertverlust werden nicht berechnet; das Restwertrisiko der Schlussrate liegt bei dir.
- Die Anzahlung muss unter dem Kaufpreis liegen. Deckt die abgezinste Schlussrate die ganze Darlehenssumme, zeigt der Rechner statt einer Monatsrate einen Hinweis; solche Verträge sind unüblich, prüfe dann Anzahlung und Schlussrate.
Stand der Prüfung: Rechenweg am 07.11.2026 gegen die Barwertgleichung der PAngV-Anlage und Finanzierungsbeispiele der Volkswagen Bank geprüft; Zinsniveau laut Bundesbank-Zinsstatistik (September 2026, vorläufig).